

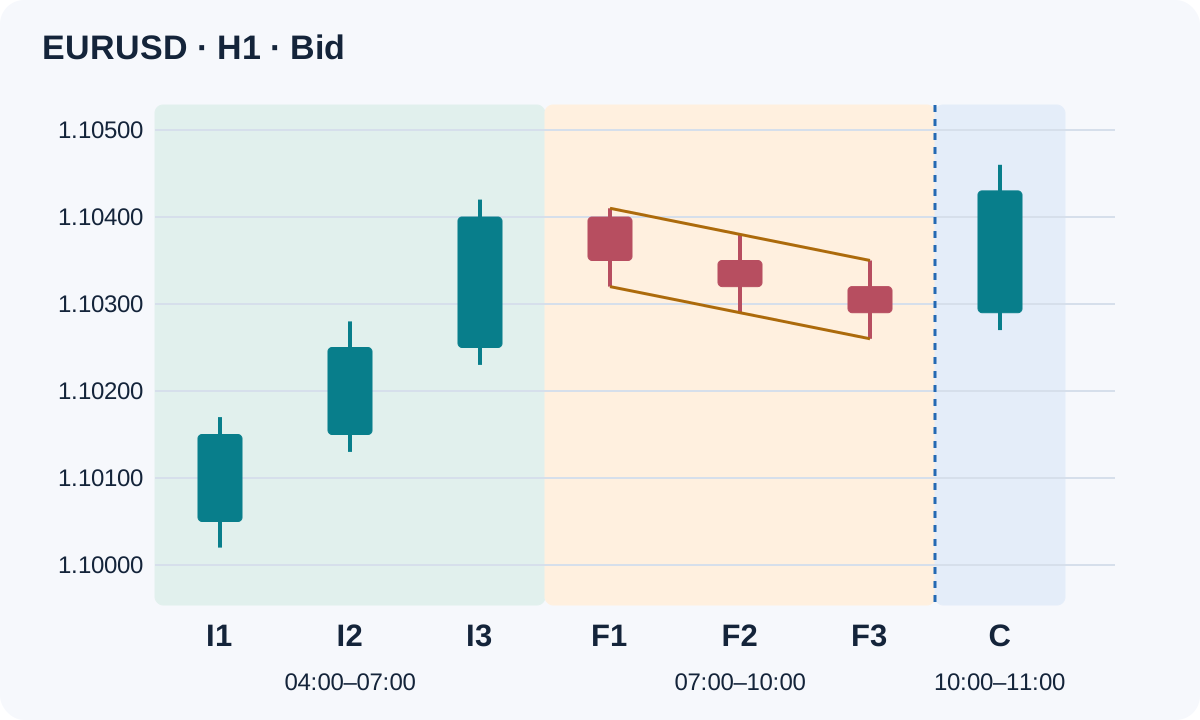
Une configuration de continuation en drapeau examine si une courte pause à contre-tendance peut suivre une impulsion directionnelle mesurable. Le nom du motif ne donne à lui seul ni entrée ni avantage. Cette stratégie définit impulsion, pause, une seule bougie ultérieure de confirmation et les conditions autorisant une tentative d’ordre.
La base utilise un seul graphique H1 de prix Bid et une référence de volatilité figée. Elle n’attend ni retest de cassure ni rejet sur moyenne mobile. Le guide pour combiner les observations de tendance explique la séparation plus générale entre preuves, règles et exécution.
1. Ce que mesure cette stratégie de drapeau
Le drapeau classique décrit un mouvement vif suivi d’une courte consolidation opposée. Ici, cette idée devient une spécification H1 volontairement étroite : trois bougies d’impulsion directionnelle, trois bougies de drapeau à contre-tendance et une éventuelle bougie de cassure. Ce n’est pas un détecteur universel de tous les drapeaux classiques.
L’instrument de l’exemple est EURUSD avec cinq décimales. Un pip vaut 0.00010 ; l’incrément de prix supposé vaut 0.00001. Les autres paires, flux et unités de temps nécessitent leurs propres spécifications et tests. Aucune condition de volume n’est imposée : l’activité des ticks Forex d’un courtier n’est pas le volume consolidé du marché.
2. Fixer l’horloge et la référence de volatilité
Utilisez des bougies H1 clôturées issues du même courtier. Nommez l’impulsion I1, I2, I3, les bougies de drapeau suivantes F1, F2, F3 et la confirmation suivante C. Elles sont consécutives, sans intervalle horaire manquant. Rejetez les données incomplètes ou mal alignées au lieu d’interpréter leur absence comme un marché calme.
Avant l’ouverture de I1, figez A, moyenne arithmétique des 14 amplitudes vraies précédentes achevées. Définissez TR = max(H − L, |H − previous close|, |L − previous close|). La méthode de moyenne ATR est ainsi explicite. Vérifiez le lissage de la plateforme avant toute comparaison ; aucune bougie ultérieure d’impulsion ou de drapeau n’entre dans cette référence. Exigez A > 0.
À chaque clôture H1, examinez les six dernières bougies achevées comme séquence impulsion–drapeau possible. Si plusieurs candidats se présentent, conservez le premier admissible détecté jusqu’au traitement de sa confirmation. Identifiez-le par symbole, unité de temps et heure de clôture de I3. Ne réutilisez jamais cet identifiant pour une autre tentative d’entrée et n’acceptez aucun candidat nouveau tant que cette méthode détient une position ouverte sur la paire.
3. Mesurer l’impulsion et la pause opposée
Impulsion acheteuse. Chaque bougie d’impulsion clôture au-dessus de son ouverture. Plus hauts, plus bas et clôtures doivent chacun monter strictement entre les trois bougies. Posez P = I3.high − I1.low et exigez P ≥ 2 × A. Cela mesure une expansion directionnelle sans lui attribuer une probabilité de continuation.
Drapeau acheteur. Exigez F1.close < I3.close. Plus hauts, plus bas et clôtures doivent chacun baisser strictement entre les trois bougies du drapeau. Posez FH = max(F1.high, F2.high, F3.high) et FL = min(F1.low, F2.low, F3.low). Exigez FH < I3.high et I3.high − FL ≤ 0.5 × P. La pause reste sous le sommet de l’impulsion et retrace au maximum la moitié du mât mesuré.
Symétrie vendeuse. Les bougies d’impulsion clôturent sous leurs ouvertures, avec plus hauts, plus bas et clôtures strictement décroissants. Utilisez P = I1.high − I3.low et le même critère de volatilité. La première clôture du drapeau dépasse la dernière clôture d’impulsion ; plus hauts, plus bas et clôtures du drapeau montent strictement. Exigez FL > I3.low et FH − I3.low ≤ 0.5 × P. L’échec d’un drapeau acheteur ne valide pas automatiquement une vente.
4. Figer cassure, stop et cible mesurée
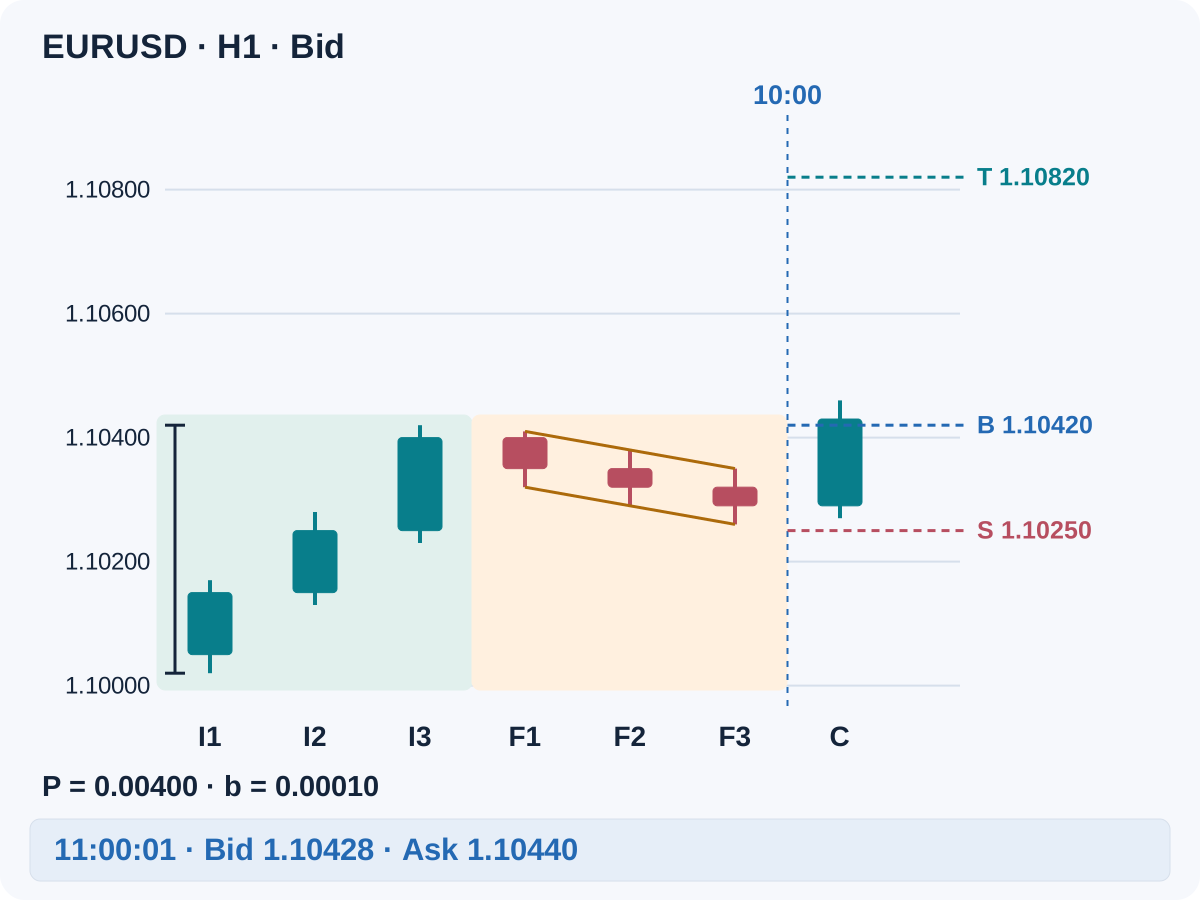
Après la clôture de F3, fixez la marge b = 0.00010 pour cette base EURUSD. Pour acheter, utilisez B = FH + b, S = FL − b et T = B + P. Pour vendre, utilisez B = FL − b, S = FH + b et T = B − P. Ici, B est la référence de confirmation, S le stop de protection et T la cible.
La cible projette le mât mesuré depuis la borne avec marge ; c’est un objectif déclaré, pas une prévision. Gardez tous les niveaux fixes pendant confirmation et opération. Ne redessinez pas le drapeau autour de bougies futures et ne déplacez pas le stop pour rendre une entrée tardive acceptable.
5. N’autoriser que la bougie suivante à confirmer
Pour acheter, exigez C.close > B et C.low > S. Pour vendre, exigez C.close < B et C.high < S. La première condition demande une clôture achevée au-delà de la référence, pas seulement une mèche ; l’égalité échoue. La seconde rejette une bougie de confirmation ayant déjà touché ou franchi l’invalidation.
Si cette bougie échoue, abandonnez le candidat. N’attendez pas une cassure ultérieure avec le même identifiant d’impulsion. La clôture de confirmation est un événement d’admissibilité, pas un prix d’exécution. Dans MT4, une nouvelle bougie et des données disponibles établissent l’achèvement de la précédente ; un minuteur atteignant l’heure attendue ne suffit pas.
6. Procédure d’achat à une cotation récente
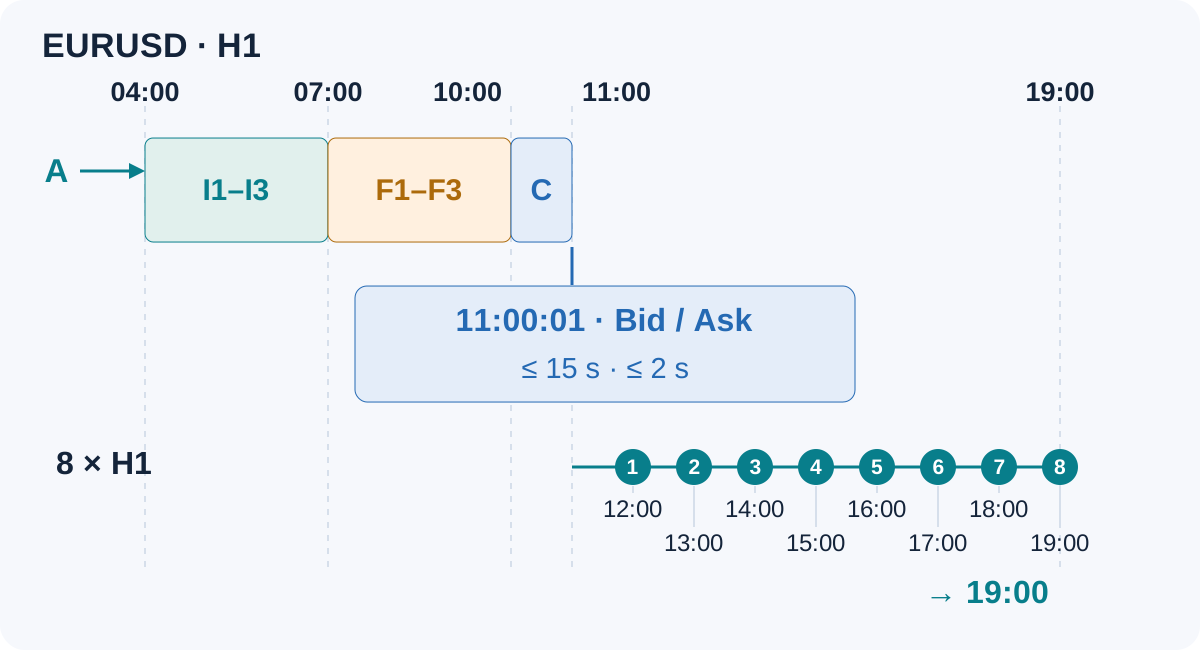
- Après la clôture admissible, examinez la première cotation Bid/Ask nouvellement reçue et négociable. Elle doit arriver dans les
15secondes suivant la clôture prévue et son âge vérifié ne doit pas dépasser2secondes. Évaluez cette cotation une fois ; l’échec d’un contrôle entraîne l’abandon. - Exigez
Bid > B,Ask − B ≤ 0.00050etAsk − Bid ≤ 0.00020. Ces contrôles vérifient le maintien de la cassure, l’éloignement maximal et le spread maximal. Le prix d’achat utilisé pour planifier est Ask, pas la clôture Bid historique. - Vérifiez stop et cible figés selon les incréments de prix et distances minimales courantes du courtier. Calculez volume et ratio net rendement/risque ci-dessous. Exigez autorisation de trading, marge suffisante et absence de position incompatible ou d’ordre non résolu.
- Autorisez une demande d’ordre au marché avec stop et cible fixes. Si le courtier ne permet pas ce processus de protection, ignorez cette base. Un processus en deux étapes avec entrée initialement non protégée exige ses propres tests d’implémentation.
7. Procédure de vente et bon côté du prix
Appliquez les mêmes limites de temps et de spread. Exigez Bid < B et B − Bid ≤ 0.00050. Planifiez l’entrée vendeuse au Bid. Les stops et cibles vendeurs se déclenchent sur Ask ; une bougie Bid touchant la cible ne prouve pas qu’une vente pouvait y être clôturée.
Pour un achat, vérifiez les distances de stop par rapport au Bid actuel ; pour une vente, à l’Ask actuel. Une distance minimale annoncée nulle ne garantit pas un placement sans restrictions : des contraintes dynamiques peuvent encore rejeter l’ordre. Prix, pas de volume et marge restante doivent convenir au symbole et au compte réels.
8. Faire de la fraîcheur, des annonces et des rejets des règles
Vérifiez l’âge de la cotation avec une horloge avançant indépendamment, alignée sur l’heure du courtier. Comparer l’horodatage d’un tick en cache au même horodatage serveur en cache ne prouve pas sa fraîcheur. Consignez cotation, horodatage, réception et décision. Sans temps fiable ou données requises, ignorez l’entrée.
Avant la journée, figez les événements de calendrier interdits pour l’une ou l’autre devise et l’heure de rollover du courtier. N’entrez pas dans les 15 minutes avant ou après un événement listé, ni si la sortie temporelle prévue atteint le rollover. Sans ces données, ignorez l’entrée. Ce filtre programmé n’élimine ni annonces inattendues ni risque d’exécution.
Une demande d’ordre n’est pas une position confirmée. Après timeout ou réponse incertaine, rapprochez ordres et positions du courtier avant d’agir ; ne supposez jamais un échec pour envoyer un doublon. Après exécution confirmée, recalculez les contrôles avec le prix réel. Si plafond d’entrée, budget de risque ou ratio net sont dépassés, demandez la clôture à la prochaine cotation négociable et notez le dépassement. Cette correction peut elle-même coûter de l’argent.
9. Garder des sorties fixes et une limite de durée
Conservez stop initial et cible mesurée sans trailing, passage au seuil de rentabilité ni ajout de position. Sortez par le premier stop de protection ou objectif exécuté. Si la position reste ouverte après 8 clôtures H1 suivant l’entrée, demandez sa clôture à la cotation négociable suivante. Comptez à partir de la clôture suivante de la bougie d’entrée, sans compter l’ancienne bougie de confirmation.
Un gap, une cotation indisponible, une contrainte de gel du courtier ou un échec d’exécution peuvent retarder la clôture et accroître la perte. Le risque monétaire prévu n’est pas un plafond garanti. Avant une sortie temporelle, vérifiez que la position existe toujours ; stop ou cible peuvent déjà l’avoir clôturée.
10. Reproduire un achat synthétique complet
Les bougies H1 Bid EURUSD suivantes sont inventées uniquement pour vérifier calculs et disponibilité temporelle. Elles partagent une horloge serveur supposée et des intervalles consécutifs. Aucun parcours après entrée ni résultat réalisé n’est fourni. Avant l’impulsion, la clôture précédente est 1.10050 et les 14 bougies antérieures ont toutes O = 1.10050, H = 1.10100, L = 1.10000, C = 1.10050. Chaque amplitude vraie vaut 0.00100, donc la référence figée est A = 0.00100. La clôture précédant la première bougie de cet historique vaut également 1.10050.
| Bougie | Intervalle serveur | O | H | L | C |
|---|---|---|---|---|---|
| I1 | 04:00–05:00 | 1.10050 | 1.10170 | 1.10020 | 1.10150 |
| I2 | 05:00–06:00 | 1.10150 | 1.10280 | 1.10130 | 1.10250 |
| I3 | 06:00–07:00 | 1.10250 | 1.10420 | 1.10230 | 1.10400 |
| F1 | 07:00–08:00 | 1.10400 | 1.10410 | 1.10320 | 1.10350 |
| F2 | 08:00–09:00 | 1.10350 | 1.10380 | 1.10290 | 1.10320 |
| F3 | 09:00–10:00 | 1.10320 | 1.10350 | 1.10260 | 1.10290 |
| C | 10:00–11:00 | 1.10290 | 1.10460 | 1.10270 | 1.10430 |
Faites défiler les tableaux larges horizontalement sur écran étroit. O, H, L et C désignent ouverture, plus haut, plus bas et clôture.
À 10:00, l’impulsion donne P = 1.10420 − 1.10020 = 0.00400, au-delà du minimum 2 × A = 0.00200. Plus hauts, plus bas et clôtures du drapeau baissent ; FH = 1.10410 et FL = 1.10260. Le retracement vaut 0.00160 / 0.00400 = 40%, dans la limite autorisée de 50%.
Figez B = 1.10420, S = 1.10250 et T = 1.10820. À 11:00, la clôture 1.10430 dépasse la référence de cassure et le plus bas 1.10270 reste au-dessus du stop. La confirmation est valide. Ces observations ne disent rien de l’évolution après l’entrée.
11. Dimensionner depuis la cotation et compter les coûts une fois
Supposons une première cotation à 11:00:01, avec Bid = 1.10428, Ask = 1.10440 et âge vérifié inférieur à 2 secondes. Le spread vaut 1.2 pips et Ask se situe 2 pips au-delà de B, dans les limites prévues. Supposons les contrôles de protection, marge, calendrier et rollover valides ; ce sont des entrées, pas un relevé réel d’exécution.
Pour l’illustration seulement, les capitaux propres du compte valent USD 10000, le contrat 100000 EUR par lot et le pip USD 10 par lot. Prévoyez une commission aller-retour de USD 7 par lot et une réserve totale de glissement aller-retour de 2 pips, soit USD 20 par lot. Le swap prévu est nul car l’exemple sort avant le rollover supposé ; tout swap réellement encouru doit être enregistré.
| Mesure de planification | Calcul |
|---|---|
| Distance entrée-stop | 1.10440 − 1.10250 = 0.00190 = 19 pips |
| Distance entrée-cible | 1.10820 − 1.10440 = 0.00380 = 38 pips |
| Perte prévue par lot, coûts inclus | 19 × 10 + 7 + 20 = USD 217 |
| Gain net prévu par lot | 38 × 10 − 7 − 20 = USD 353 |
Le ratio net rendement/risque vaut 353 / 217 ≈ 1.6267, supérieur au plancher illustratif de 1.5. Le spread est déjà intégré par l’entrée Ask et les sorties acheteuses côté Bid ; l’ajouter encore le compterait deux fois. Pour d’autres contrats ou devises de compte, vérifiez la conversion monétaire au lieu de recopier cette valeur du pip. Consultez le guide des coûts de trading.
Limitez le nouveau risque prévu à 0.5% des capitaux propres actuels et le risque total aux stops des positions Forex ouvertes à 1%. Le budget disponible est le minimum entre limite par opération et allocation totale restante. Ici, l’exposition existante est nulle, donc le budget vaut USD 50. Avec minimum et pas de lot de 0.01, 50 / 217 ≈ 0.2304 s’arrondit vers le bas à 0.23 lot, pour un risque prévu de USD 49.91 et un gain net à la cible de USD 81.19. Ce sont des estimations conditionnelles, pas un résultat réalisé ni une perte plafonnée garantie.
Si l’exposition existante ne peut être établie, ignorez l’entrée. Si le plus petit lot valide dépasse le budget, également : n’arrondissez pas vers le haut et ne resserrez pas le stop structurel pour forcer une position. Pourcentages, provisions et ratio minimal sont des entrées de test, pas des niveaux universels de sécurité. Le guide de gestion du risque approfondit exposition du portefeuille et dimensionnement.
12. Rejeter des échecs précis avant l’ordre
- Pause trop profonde : changer uniquement le dernier plus bas du drapeau à
1.10210donne un retracement de52.5%. Le candidat échoue avant confirmation, même si une hausse suit. - Mèche sans clôture : une clôture de confirmation à
1.10410, ou exactement1.10420, échoue à la cassure acheteuse stricte même si le plus haut franchit la référence. - Prix tardif : Ask
1.10480dépasse le maximum permisB + 0.00050 = 1.10470. Rejetez-le sans éloigner la cible. - Occasion expirée : une première cotation à
11:00:16dépasse la fenêtre. Un graphique favorable ne renouvelle pas le candidat.
13. Comprendre l’échec possible d’un drapeau valide
Une impulsion admissible peut être le dernier sursaut d’un mouvement épuisé. Une pause nette peut devenir retournement et une cassure échouer immédiatement. D’anciens supports ou résistances peuvent bloquer la projection. Le motif mécanique et le critère de volatilité n’effacent pas ces risques et ne prouvent pas que la cible sera atteinte.
Gardez les méthodes distinctes séparées. La stratégie Donchian étudie les extrêmes antérieurs du canal ; la stratégie Inside Bar fige le range d’une bougie mère. Cette base en drapeau exige sa propre impulsion précédente et une pause opposée sur plusieurs bougies. Ne remplacez pas son déclencheur par celui d’une autre méthode après son échec.
14. Tester la spécification temporelle complète
Relevez chaque séquence admissible, cotation rejetée, opération ignorée et demande échouée. Reconstruisez référence et niveaux figés uniquement avec les informations alors disponibles. Un H1 uniquement Bid ne prouve ni exécution Ask intrabougie, ni spread, glissement ou ordre des sorties. Utilisez des cotations assez détaillées et une modélisation adaptée.
Si les bougies disponibles contiennent stop et cible sans ordre connu, adoptez l’hypothèse déclarée « stop d’abord » pour un test conservateur sur bougies et marquez le cas ambigu. Vérifiez avec des données plus fines avant d’en faire une preuve d’exécution possible. Incluez commissions réelles, swaps et sorties temporelles ; l’exemple synthétique ne fournit aucune statistique de backtest.
Séparez développement et évaluation ultérieure. Modifier les paramètres après avoir inspecté la période suivante en fait des données de développement. Comparez des valeurs voisines, les ranges et transitions, conservez toutes les variantes essayées puis observez des données nouvelles en démo. Suivez le processus de backtest et le guide du surajustement ; un bon historique ne garantit pas les performances réelles.
15. Tenir un journal EA permettant de reconstruire la décision
Consignez identifiant, heures et prix des bougies sources, volatilité figée, contrôles du motif, bornes, confirmation, première cotation et son âge, coûts, calcul du volume, motif de rejet et réponse d’ordre. Suivez séparément la position confirmée par le courtier. Cet article est une spécification à implémenter et tester, pas un EA fourni ou validé.
16. Liste avant l’unique tentative d’entrée
- Impulsion, drapeau et confirmation sont-ils des bougies clôturées consécutives du flux prévu ?
- La référence positive de volatilité a-t-elle été figée avant l’impulsion avec la bonne moyenne ?
- Direction, retracement et comparaisons strictes des clôtures sont-ils valides sans redessiner les niveaux ?
- La première cotation est-elle récente, dans la fenêtre et dans les limites de spread et d’éloignement ?
- Protection fixe, calendrier, rollover, marge, ratio net, lot et exposition totale passent-ils tous les contrôles ?
- L’identifiant est-il inutilisé, sans position incompatible ni demande antérieure incertaine ?
- Sorties fixes, sortie temporelle et procédure corrective sont-elles prêtes avant la demande ?
17. Questions sur le drapeau de continuation
Un drapeau doit-il toujours compter trois bougies ?
Non. Cette durée appartient à cette base pédagogique étroite. Les drapeaux classiques ont des formes et durées plus variées. Changer le nombre ou la géométrie crée une variante à spécifier et évaluer séparément.
Pourquoi exiger une clôture au-delà d’une borne horizontale ?
Cela donne une référence fixe et vérifiable sans redessiner plus tard une droite inclinée. Une cassure de droite de tendance ou une entrée stop intrabougie aurait d’autres règles de temps et d’exécution.
Puis-je entrer à la clôture de la bougie de confirmation ?
La clôture n’est connue qu’une fois la bougie terminée. La cotation exécutable suivante peut différer et l’achat utilise Ask. Appliquez fenêtre, coûts et limites de prix plutôt que supposer une exécution à la clôture historique.
La cible mesurée est-elle une prédiction ?
Non. C’est un objectif prédéfini pour évaluer l’espace disponible et organiser les sorties. Il peut rester non atteint, tandis que stop ou sortie temporelle ferment d’abord la position.
Puis-je élargir le stop si le lot calculé est trop petit ?
Non. Cette base fige le stop structurel et arrondit le volume abordable vers le bas. Sans volume valide, elle ignore l’opération. Élargir le stop après entrée modifie méthode et exposition.
L’échec d’un drapeau acheteur justifie-t-il une vente ?
Non. Une vente exige toute la séquence miroir : impulsion, drapeau, confirmation et contrôles d’exécution. Échec ou données manquantes d’un côté ne sont pas un signal opposé.
18. Portée, sources et interprétation
La terminologie du drapeau est classique ; nombres précis de bougies, seuils, temps, protection et dimensionnement sont définis ici pour une évaluation reproductible. Les exigences d’exécution reposent sur la documentation officielle des ordres MQL4. Aucun taux de réussite, rendement, réglage optimal ou avantage rentable n’est affirmé.
Le Forex et le trading à effet de levier comportent un risque important. Les exemples pédagogiques ne constituent pas un conseil en investissement. Les résultats simulés ou passés ne garantissent pas les performances futures.