

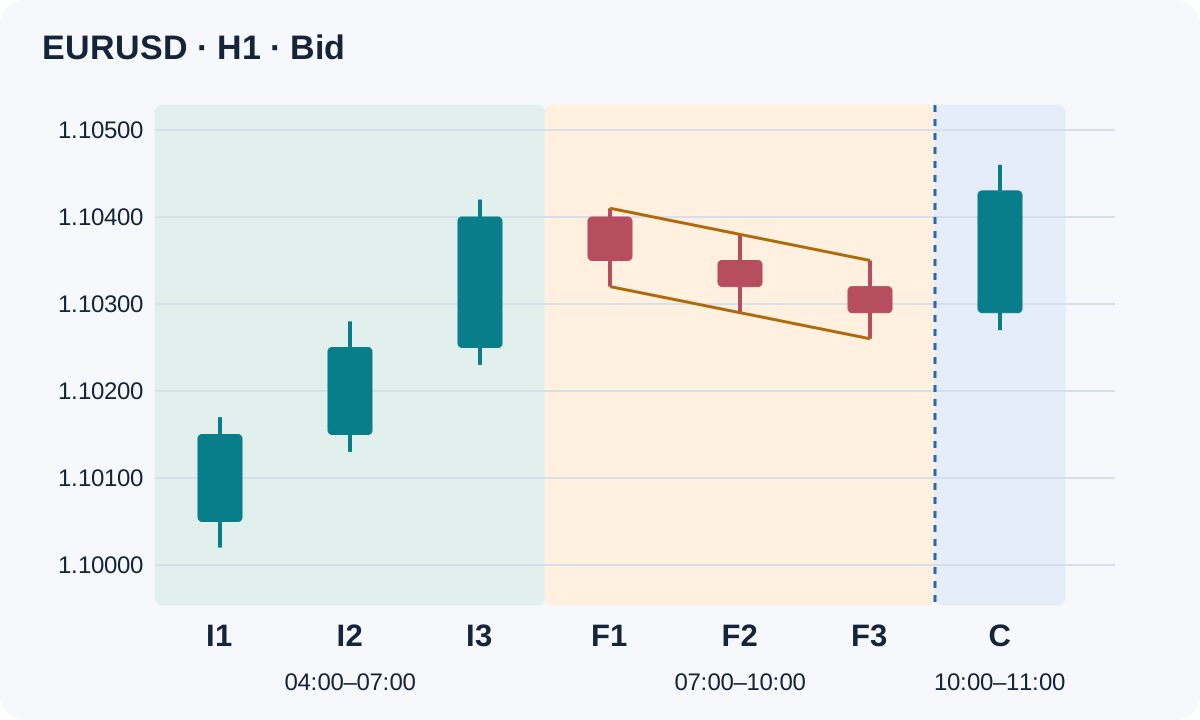
Un setup a bandiera di continuazione valuta se a un impulso direzionale misurabile segue una breve pausa controtrend. Il solo nome del pattern non fornisce un ingresso né un vantaggio. Questa strategia definisce impulso, pausa, una sola candela successiva di conferma e le condizioni per tentare un ordine.
La base usa un unico grafico H1 di prezzi Bid e un riferimento di volatilità fissato. Non attende un retest del breakout né un rifiuto sulla media mobile. La guida alla combinazione delle osservazioni di trend spiega la separazione generale fra evidenza, regole ed esecuzione.
1. Cosa misura questa strategia a bandiera
La bandiera tradizionale descrive un movimento deciso seguito da un breve consolidamento contrario. Qui l’idea diventa una specifica H1 volutamente ristretta: tre candele d’impulso direzionale, tre candele di bandiera controtrend e una possibile candela di breakout. Non è un rilevatore universale di tutte le bandiere classiche.
Lo strumento dell’esempio è EURUSD con cinque decimali. Un pip equivale a 0.00010; l’incremento di prezzo ipotizzato è 0.00001. Altre coppie, feed e timeframe richiedono specifiche e test separati. Non è imposta una condizione di volume: l’attività dei tick Forex di un broker non è il volume consolidato del mercato.
2. Fissa l’orologio e il riferimento di volatilità
Usa candele H1 chiuse provenienti dallo stesso broker. Identifica l’impulso con I1, I2, I3, le successive candele di bandiera con F1, F2, F3 e la conferma seguente con C. Sono barre consecutive senza intervalli orari mancanti. Scarta dati incompleti o disallineati invece di interpretare le assenze come mercato tranquillo.
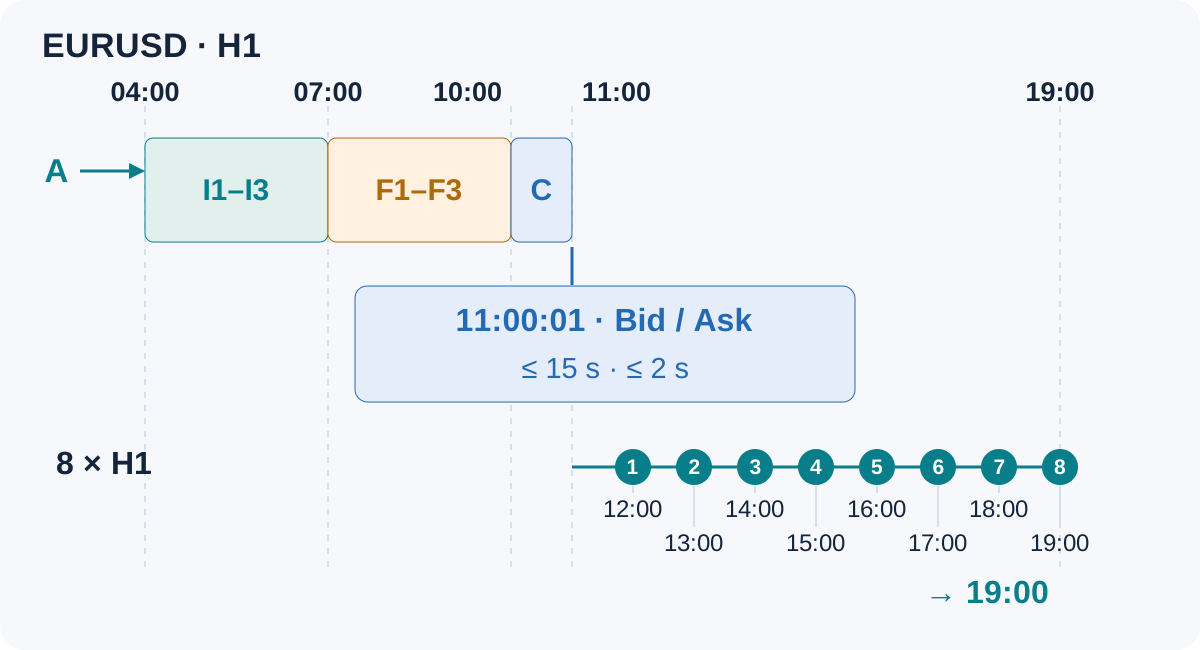
Prima dell’apertura di I1, fissa A, media aritmetica dei 14 true range completi precedenti. Definisci TR = max(H − L, |H − previous close|, |L − previous close|). Il metodo di media ATR è così esplicito. Verifica lo smoothing della piattaforma prima di confrontare valori: nessuna candela successiva dell’impulso o della bandiera entra nel riferimento fissato. Richiedi A > 0.
A ogni chiusura H1 esamina le ultime sei candele chiuse come possibile sequenza impulso–bandiera. Se competono più candidati, mantieni il primo idoneo rilevato finché la sua conferma non è risolta. Identificalo con simbolo, timeframe e ora di chiusura di I3. Non riutilizzare mai quell’identificativo per un altro tentativo d’ingresso e non accettare nuovi candidati mentre il metodo ha una posizione aperta sulla coppia.
3. Misura l’impulso e la pausa controtrend
Impulso per acquisti. Ogni candela dell’impulso deve chiudere sopra la propria apertura. Massimi, minimi e chiusure devono ciascuno salire strettamente fra le tre candele. Poni P = I3.high − I1.low e richiedi P ≥ 2 × A. Questo misura un’espansione direzionale senza attribuirle una probabilità di continuazione.
Bandiera per acquisti. Richiedi F1.close < I3.close. Massimi, minimi e chiusure devono ciascuno scendere strettamente fra le tre candele di bandiera. Poni FH = max(F1.high, F2.high, F3.high) e FL = min(F1.low, F2.low, F3.low). Richiedi FH < I3.high e I3.high − FL ≤ 0.5 × P. La pausa resta sotto il massimo dell’impulso e ritraccia al massimo metà dell’asta misurata.
Regole speculari per vendite. Le candele dell’impulso chiudono sotto l’apertura, con massimi, minimi e chiusure strettamente decrescenti. Usa P = I1.high − I3.low e lo stesso requisito di volatilità. La prima chiusura di bandiera supera l’ultima dell’impulso; massimi, minimi e chiusure della bandiera salgono strettamente. Richiedi FL > I3.low e FH − I3.low ≤ 0.5 × P. Una bandiera long fallita non rende automaticamente valido uno short.
4. Fissa breakout, stop e target misurato
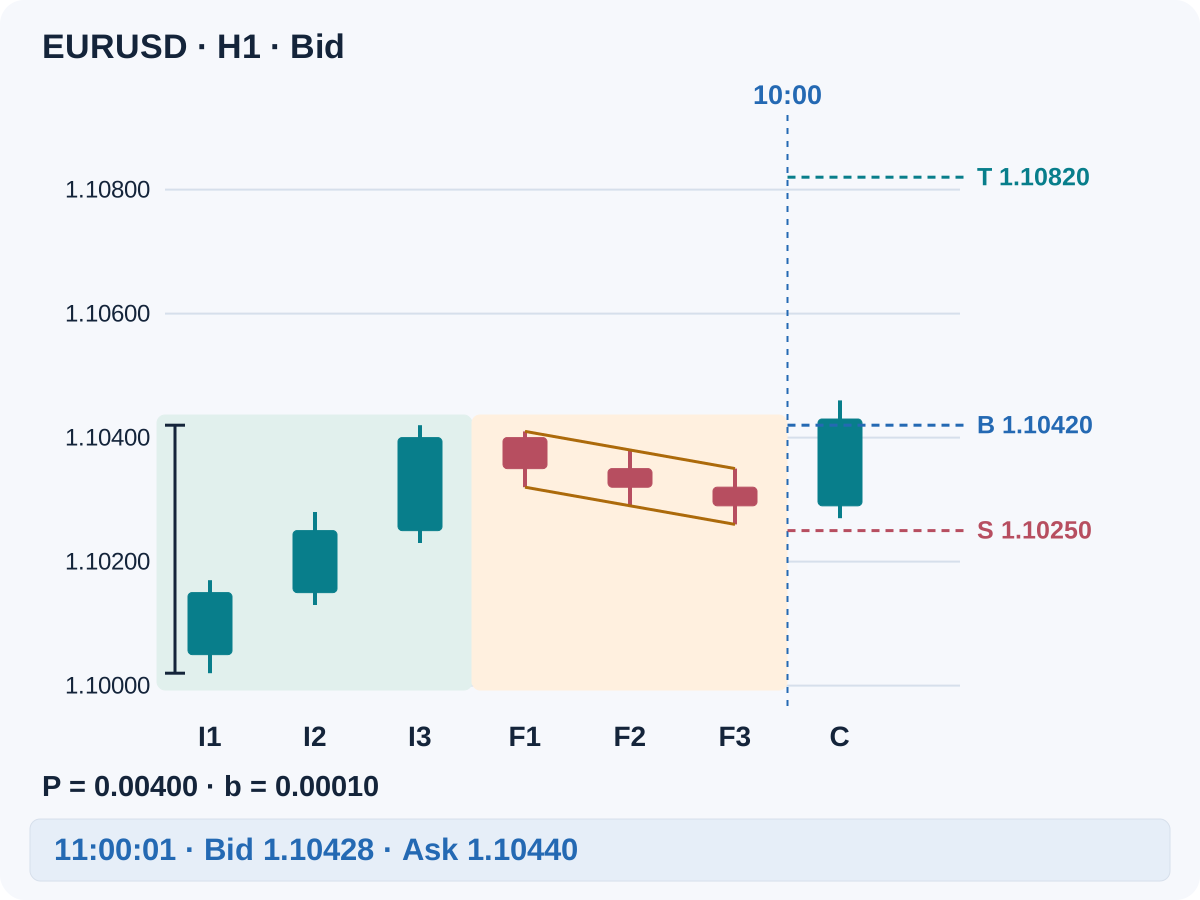
Dopo la chiusura di F3, fissa il buffer b = 0.00010 per questa base EURUSD. Per acquistare usa B = FH + b, S = FL − b e T = B + P. Per vendere usa B = FL − b, S = FH + b e T = B − P. Qui B è il riferimento di conferma, S lo stop protettivo e T il target.
Il target proietta l’asta misurata dal confine comprensivo di buffer: è un obiettivo dichiarato, non una previsione. Mantieni fissi i livelli durante conferma e operazione. Non ridisegnare la bandiera sulle candele successive e non spostare lo stop per rendere accettabile un ingresso tardivo.
5. Consenti la conferma solo alla candela successiva
Per acquistare richiedi C.close > B e C.low > S. Per vendere richiedi C.close < B e C.high < S. La prima condizione impone una chiusura completata oltre il riferimento, non solo uno stoppino; l’uguaglianza non passa. La seconda scarta una conferma che abbia già toccato o attraversato l’invalidazione.
Se quella candela fallisce, scarta il candidato. Non attendere un breakout successivo con lo stesso identificativo d’impulso. La chiusura di conferma è un evento di idoneità, non un prezzo eseguito. In MT4, una nuova barra e dati disponibili attestano il completamento della precedente; un timer che raggiunge l’ora prevista non basta da solo.
6. Procedura di acquisto su una quotazione recente
- Dopo la chiusura valida, esamina la prima nuova quotazione Bid/Ask ricevuta e negoziabile. Deve arrivare entro
15secondi dalla chiusura programmata e l’età verificata non deve superare2secondi. Valuta quella quotazione una volta: se una verifica fallisce, salta l’ingresso. - Richiedi
Bid > B,Ask − B ≤ 0.00050eAsk − Bid ≤ 0.00020. Sono i controlli di mantenimento del breakout, distanza massima d’inseguimento e spread massimo. Il prezzo di acquisto per pianificare è Ask, non la chiusura Bid storica. - Verifica stop e target fissati rispetto a incrementi di prezzo e distanze minime correnti del broker. Calcola volume e rapporto netto rendimento/rischio indicato sotto. Richiedi permessi di trading, margine sufficiente e assenza di posizioni incompatibili o ordini irrisolti.
- Consenti una richiesta di ordine a mercato con stop e target fissi. Se il broker non accetta questo processo di protezione, salta la base. Entrare senza protezione e aggiungerla in una seconda fase richiede test d’implementazione propri.
7. Procedura di vendita e lato corretto del prezzo
Applica gli stessi limiti temporali e di spread. Richiedi Bid < B e B − Bid ≤ 0.00050. Pianifica l’ingresso short a Bid. Stop e target delle vendite scattano su Ask; una candela solo Bid che tocchi il target non dimostra che lo short potesse chiudersi lì.
Per gli acquisti valida le distanze di stop sul Bid corrente; per le vendite sull’Ask corrente. Una distanza minima comunicata pari a zero non garantisce libertà di piazzamento: vincoli dinamici possono ancora rifiutare l’ordine. Prezzi, passi di volume e margine residuo devono essere validi per simbolo e conto effettivi.
8. Tratta freschezza, notizie e rifiuti come regole
Verifica l’età della quotazione con un orologio che avanzi indipendentemente e sia allineato all’ora del broker. Confrontare il timestamp di un tick memorizzato con lo stesso timestamp server memorizzato non ne prova la freschezza. Registra quotazione, timestamp, ricezione e decisione. Se mancano tempi affidabili o dati necessari, salta l’ingresso.
Prima della giornata fissa gli eventi soggetti a restrizione per entrambe le valute e l’orario di rollover del broker. Non entrare nei 15 minuti prima o dopo un evento elencato, né quando l’uscita temporale prevista raggiungerebbe il rollover. Se mancano questi dati, salta l’ingresso. Il filtro programmato non elimina notizie inattese o rischio d’esecuzione.
Una richiesta non è una posizione confermata. Dopo timeout o risposta incerta, riconcilia ordini e posizioni del broker prima di agire: non presumere il fallimento per inviare un duplicato. Dopo un’esecuzione confermata, ricalcola i controlli con il prezzo reale. Se limite d’ingresso, budget di rischio o rapporto netto non sono rispettati, richiedi la chiusura alla successiva quotazione negoziabile e registra la violazione. Anche questa correzione può perdere denaro.
9. Mantieni uscite fisse e una durata limitata
Mantieni stop iniziale e target misurato senza trailing, spostamenti a pareggio o incrementi della posizione. Esci con il primo stop protettivo o target eseguito. Se la posizione resta aperta dopo 8 chiusure H1 successive all’ingresso, richiedi la chiusura alla prossima quotazione negoziabile. Conta dalla successiva chiusura della barra d’ingresso; non contare la precedente candela di conferma.
Gap, quotazioni mancanti, condizioni di congelamento del broker o errori d’esecuzione possono ritardare la chiusura e aumentare la perdita. Il rischio monetario previsto non è un tetto garantito. Prima dell’uscita temporale controlla che la posizione esista ancora: stop o target potrebbero averla già chiusa.
10. Riproduci un setup sintetico completo di acquisto
Le seguenti candele H1 Bid EURUSD sono inventate solo per verificare calcoli e tempi. Condividono un orologio server ipotetico e intervalli consecutivi. Non sono forniti percorso dopo l’ingresso o risultato realizzato. Prima dell’impulso, la chiusura precedente è 1.10050 e le 14 candele antecedenti hanno tutte O = 1.10050, H = 1.10100, L = 1.10000, C = 1.10050. Ogni true range vale 0.00100, quindi si fissa A = 0.00100. Anche la chiusura immediatamente precedente alla prima candela di questo storico è 1.10050.
| Candela | Intervallo server | O | H | L | C |
|---|---|---|---|---|---|
| I1 | 04:00–05:00 | 1.10050 | 1.10170 | 1.10020 | 1.10150 |
| I2 | 05:00–06:00 | 1.10150 | 1.10280 | 1.10130 | 1.10250 |
| I3 | 06:00–07:00 | 1.10250 | 1.10420 | 1.10230 | 1.10400 |
| F1 | 07:00–08:00 | 1.10400 | 1.10410 | 1.10320 | 1.10350 |
| F2 | 08:00–09:00 | 1.10350 | 1.10380 | 1.10290 | 1.10320 |
| F3 | 09:00–10:00 | 1.10320 | 1.10350 | 1.10260 | 1.10290 |
| C | 10:00–11:00 | 1.10290 | 1.10460 | 1.10270 | 1.10430 |
Scorri le tabelle larghe orizzontalmente sugli schermi stretti. O, H, L e C indicano apertura, massimo, minimo e chiusura.
Alle 10:00, l’impulso dà P = 1.10420 − 1.10020 = 0.00400, oltre il requisito 2 × A = 0.00200. Massimi, minimi e chiusure della bandiera scendono; FH = 1.10410 e FL = 1.10260. Il ritracciamento è 0.00160 / 0.00400 = 40%, entro il 50% ammesso.
Fissa B = 1.10420, S = 1.10250 e T = 1.10820. Alle 11:00, la chiusura 1.10430 supera il riferimento di breakout e il minimo 1.10270 resta sopra lo stop. La conferma passa. Queste osservazioni non dimostrano cosa accadrà dopo l’ingresso.
11. Dimensiona dalla quotazione e conta i costi una volta
Supponi che la prima quotazione arrivi alle 11:00:01 con Bid = 1.10428, Ask = 1.10440 ed età verificata inferiore a 2 secondi. Lo spread è 1.2 pip e Ask è 2 pip oltre B, nei limiti. Supponi validi i controlli di protezione, margine, calendario e rollover: sono dati dell’esempio, non un registro reale d’esecuzione.
Solo per illustrare, l’equity del conto è USD 10000, il contratto 100000 EUR per lotto e il valore del pip USD 10 per lotto. Prevedi commissioni complessive di andata e ritorno di USD 7 per lotto e una riserva totale di slippage di 2 pip, ovvero USD 20 per lotto. Lo swap previsto è zero perché l’esempio esce prima del rollover ipotizzato; eventuali swap effettivi vanno registrati.
| Grandezza pianificata | Calcolo |
|---|---|
| Distanza ingresso-stop | 1.10440 − 1.10250 = 0.00190 = 19 pips |
| Distanza ingresso-target | 1.10820 − 1.10440 = 0.00380 = 38 pips |
| Perdita prevista per lotto, costi inclusi | 19 × 10 + 7 + 20 = USD 217 |
| Rendimento netto previsto per lotto | 38 × 10 − 7 − 20 = USD 353 |
Il rapporto netto rendimento/rischio è 353 / 217 ≈ 1.6267, superiore alla soglia illustrativa di 1.5. Lo spread è già incluso nell’ingresso Ask rispetto alle uscite long su Bid; aggiungerlo ancora lo conterebbe due volte. Per altri contratti o valute del conto, verifica la conversione monetaria invece di copiare il valore del pip. Consulta la guida ai costi di trading.
Limita il nuovo rischio pianificato allo 0.5% dell’equity corrente e il rischio combinato agli stop delle posizioni Forex aperte all’1%. Il budget disponibile è il minore fra limite per operazione e quota totale residua. Qui l’esposizione esistente è zero, quindi il budget è USD 50. Con lotto minimo e passo entrambi 0.01, 50 / 217 ≈ 0.2304 si arrotonda in basso a 0.23 lotti, con rischio previsto di USD 49.91 e rendimento netto al target di USD 81.19. Sono stime condizionali, non P&L realizzato o perdite massime garantite.
Se l’esposizione esistente non è determinabile, salta l’ingresso. Lo stesso vale se il lotto minimo valido supera il budget: non arrotondare in alto e non stringere lo stop strutturale per forzare una posizione. Percentuali, riserve e rapporto minimo sono input di test, non livelli universali di sicurezza. La guida alla gestione del rischio approfondisce esposizione di portafoglio e dimensionamento.
12. Scarta errori specifici prima di inviare l’ordine
- Pausa profonda: modificare solo l’ultimo minimo di bandiera a
1.10210porta il ritracciamento al52.5%. Fallisce prima della conferma, anche se poi il prezzo sale. - Stoppino senza chiusura: una chiusura di conferma a
1.10410, o esattamente1.10420, fallisce il breakout long rigoroso anche se il massimo supera il riferimento. - Prezzo tardivo: Ask
1.10480supera il massimo consentitoB + 0.00050 = 1.10470. Scartalo senza allontanare il target. - Occasione scaduta: una prima quotazione alle
11:00:16è fuori finestra. Un grafico favorevole non rinnova lo stesso candidato.
13. Comprendi dove può fallire una bandiera valida
Un impulso idoneo può essere l’ultimo scatto di un movimento esaurito. Una pausa ordinata può diventare inversione e un breakout fallire subito. Supporti o resistenze precedenti possono ostacolare la proiezione. Il pattern meccanico e il requisito di volatilità non eliminano questi rischi né dimostrano che il target sia raggiungibile.
Mantieni distinti gli approcci definiti separatamente. La strategia Donchian studia estremi precedenti del canale, mentre la strategia Inside Bar fissa il range di una candela madre. Questa bandiera richiede il proprio impulso precedente e una pausa controtrend su più candele. Non sostituire il suo trigger con quello di un altro metodo quando fallisce.
14. Testa l’intera specifica temporale
Registra ogni sequenza idonea, quotazione respinta, operazione saltata e richiesta fallita. Ricostruisci riferimento e livelli fissati solo con informazioni allora disponibili. Un grafico H1 solo Bid non stabilisce esecuzione Ask intrabar, spread, slippage o sequenza delle uscite. Usa dati di quotazione sufficientemente dettagliati e modellazione adeguata.
Se le barre disponibili contengono stop e target senza una sequenza nota, usa l’ipotesi dichiarata «stop prima» per un test conservativo su barre e marca il caso come ambiguo. Verifica con dati più fini prima di trattare il risultato come evidenza eseguibile. Includi commissioni reali, swap e uscite temporali; l’esempio sintetico non fornisce statistiche di backtest.
Separa sviluppo e valutazione successiva. Cambiare parametri dopo aver esaminato il periodo successivo lo rende parte dello sviluppo. Confronta valori vicini e mercati laterali o in transizione, conserva tutte le varianti provate, poi osserva nuovi dati in demo. Segui il processo di backtesting e la guida all’overfitting; un buon passato non garantisce risultati live.
15. Tieni un registro EA che ricostruisca la decisione
Registra identificativo del candidato, tempi e prezzi delle candele fonte, volatilità fissata, controlli del pattern, confini, conferma, prima quotazione ed età, costi, calcolo del volume, motivo di rifiuto e risposta dell’ordine. Traccia separatamente la posizione confermata dal broker. L’articolo è una specifica da implementare e testare, non un EA fornito o validato.
16. Checklist prima dell’unico tentativo d’ingresso
- Impulso, bandiera e conferma sono candele chiuse consecutive del feed previsto?
- Il riferimento positivo di volatilità è stato fissato prima dell’impulso con la media corretta?
- Direzione, ritracciamento e confronti di chiusura rigorosi passano senza ridisegnare livelli?
- La prima quotazione è recente, dentro la finestra e nei limiti di spread e inseguimento?
- Protezione fissa, calendario, rollover, margine, rapporto netto, lotto ed esposizione totale passano tutti?
- L’identificativo è inutilizzato, senza posizione incompatibile o richiesta precedente incerta?
- Uscite fisse, uscita temporale e procedura di recupero dalle violazioni sono pronte prima della richiesta?
17. Domande sulla bandiera di continuazione
Una bandiera deve avere sempre tre candele?
No. Questa durata appartiene alla base didattica ristretta. Le bandiere classiche hanno forme e durate più ampie. Cambiare conteggio o geometria crea una variante diversa da specificare e valutare.
Perché richiedere una chiusura oltre un confine orizzontale?
Dà a questa versione un riferimento fisso e verificabile senza ridisegnare poi una linea inclinata. Un breakout di trendline o un ingresso stop intrabar avrebbe tempi e regole d’esecuzione diversi.
Posso entrare alla chiusura della candela di conferma?
La chiusura si conosce dopo il completamento della candela. La prossima quotazione eseguibile può differire e un acquisto usa Ask. Applica finestra, costi e limiti di prezzo anziché presumere un’esecuzione alla chiusura storica.
Il target misurato è una previsione?
No. È un obiettivo prestabilito per valutare lo spazio disponibile e pianificare uscite. Può restare non raggiunto mentre stop o uscita temporale chiudono prima la posizione.
Posso allargare lo stop se il lotto richiesto è troppo piccolo?
No. Questa base fissa lo stop strutturale e arrotonda in basso il volume sostenibile. Se nessun volume valido rientra, salta l’operazione. Allargare lo stop dopo l’ingresso cambia metodo ed esposizione.
Una bandiera long fallita giustifica vendere?
No. Una vendita richiede l’intera sequenza speculare di impulso, bandiera, conferma e controlli d’esecuzione. Fallimento o dati mancanti su un lato non sono un segnale opposto.
18. Ambito, fonti e interpretazione
La terminologia della bandiera è tradizionale; conteggi esatti di candele, soglie, tempi, protezione e dimensionamento sono definiti qui per una valutazione riproducibile. I requisiti d’esecuzione si basano sulla documentazione ufficiale degli ordini MQL4. Non si affermano percentuali di successo, rendimenti, parametri ottimali o vantaggi redditizi.
Il Forex e il trading a leva comportano rischi considerevoli. Gli esempi didattici non sono consulenza finanziaria. I risultati simulati o passati non garantiscono risultati futuri.