

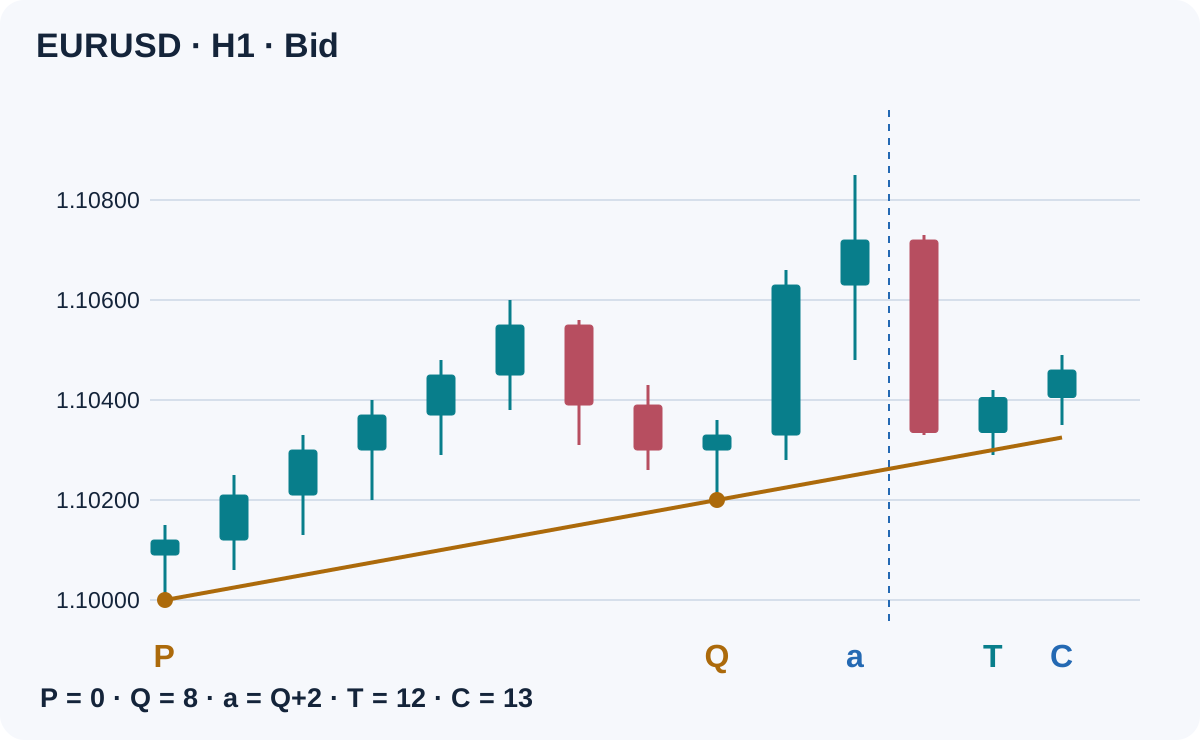
Una estrategia de retroceso a la línea de tendencia necesita algo más que una línea convincente dibujada después del rebote. Esta especificación H1 fija dos pivotes confirmados, espera el primer acercamiento posterior y exige otra vela cerrada como confirmación. La línea identifica una ubicación; no garantiza soporte ni una operación rentable.
1. Define qué evalúa esta configuración de continuación
La hipótesis es que un movimiento direccional ya establecido puede reanudarse después de volver a una línea de soporte ascendente o de resistencia descendente. A diferencia de la estrategia de continuación con bandera, aquí no hay una bandera de tres velas ni un objetivo medido por el mástil. Frente al retroceso a una EMA, la referencia procede de dos pivotes del precio. Se utilizan velas Bid ordinarias, no precios Heikin Ashi.
Todos los parámetros siguientes son decisiones ilustrativas de investigación: H1, pivotes estrictos de cinco velas, separación de 4–20 velas entre anclajes, ATR de 14 periodos, ventana de acercamiento de 6 velas y un mínimo de recompensa/riesgo neto de 1.5. No son valores optimizados ni pruebas de una ventaja. Consulta la guía de estructura de mercado si no conoces la terminología de los swings.
2. Espera hasta que ambos anclajes puedan conocerse
Numera las velas H1 en orden cronológico. Un mínimo de giro en el índice i debe tener un Low estrictamente inferior al de cada una de las dos velas anteriores y las dos posteriores. Solo se confirma cuando cierra la vela i+2. Un máximo de giro exige valores High estrictamente superiores. Los extremos iguales no cumplen esta definición; una vela en formación no puede confirmar un pivote.
Para BUY, toma los dos últimos mínimos de giro confirmados, P y Q, cuando cierre la segunda vela a la derecha de Q. Exige 4 ≤ Q−P ≤ 20 y Low(Q) > Low(P). Para SELL, utiliza los dos últimos máximos de giro confirmados y exige High(Q) < High(P). No elijas una pareja anterior porque resulte más atractiva. Solo se permite un episodio por cada pareja de marcas temporales de los anclajes.
Llama a = Q+2 a esa vela de evaluación. Al cierre, guarda A, el valor ATR(14) de a, y fija b = 0.10 × A, redondeado hacia arriba a un múltiplo entero del tick de precio negociable. Descarta historiales incompletos, ATR no positivo o datos del contrato no disponibles. En MT4, este ATR se lee con desplazamiento 1 en el primer tick de la vela siguiente; el desplazamiento 0 todavía cambiaría.
3. Exige expansión antes de activar la línea
Para BUY, define Hpre como el High más alto de las velas estrictamente comprendidas entre P y Q. Activa el episodio solo si Close(a) > Hpre+b. Fija el objetivo M en el High más alto desde Q+1 hasta a. Para SELL, utiliza el Low más bajo de las velas intermedias, Lpre; exige Close(a) < Lpre−b y fija M en el Low más bajo desde Q+1 hasta a.
Evalúa esta pareja una sola vez, en a. Si no supera la prueba de expansión, descártala en lugar de esperar otra vela que la haga cumplir. Guarda juntos los anclajes, A, b y M. Ignora los nuevos pivotes mientras el episodio siga activo; nunca redibujes la línea para acomodar una pérdida posterior. No inicies un episodio si ya hay una posición abierta en el mismo símbolo.
4. Proyecta precios en vez de juzgar ángulos visuales
Para BUY, el valor proyectado para la vela k es L(k) = Low(P) + (Low(Q)−Low(P)) × (k−P)/(Q−P). Para SELL, sustituye ambos valores Low por High. Los índices cuentan velas H1 consecutivas sin marcas horarias ausentes entre P y la confirmación. Descarta los episodios que atraviesen un fin de semana u otro hueco de velas.
Utiliza ese único valor L(k) para toda la evaluación de la vela k. La zona de tolerancia es [L(k)−b, L(k)+b]. No evalúes una intersección intravela con una diagonal móvil. El zoom puede cambiar el ángulo visible sin modificar la ecuación de precios. La línea dibujada sirve como guía de estas referencias por índice de vela.
5. Acepta solo el primer acercamiento posterior
Examina las velas cerradas desde a+1 hasta a+6. Para BUY, un Low por encima de L(k)+b significa seguir esperando. Un Low por debajo de L(k)−b, o igual o inferior a Low(Q)−b, cancela el episodio. En otro caso, la primera vela que entra en la zona es la única candidata T. No se puede sustituir un primer contacto fallido por un segundo más favorable.
BUY exige High(T) > Low(T), Close(T) > Open(T), Close(T) > L(T)+b y un cierre en el cuarto superior: Close(T) ≥ Low(T)+0.75×(High(T)−Low(T)). Fija la referencia de ruptura B = High(T)+b y el stop S = Low(T)−b. Si no se produce un primer contacto válido dentro de la ventana, el episodio caduca.
6. Concede exactamente una vela posterior para confirmar
Solo la siguiente vela H1, C = T+1, puede confirmar BUY. Exige Close(C) > B, Close(C) > Open(C) y Low(C) > S. Una mecha por encima de B, un cierre igual a B o una confirmación una vela más tarde no sirven. T no puede proporcionar su propia confirmación posterior.
La diagonal filtra la ubicación durante el acercamiento; después de T no actúa como línea móvil de invalidación. Desde ese momento se utilizan B y S fijos y el único plazo de confirmación. No añadas otra prueba de la línea en C ni muevas S conforme sube la proyección. Cancela si C falla; no coloques una orden pendiente de entrada en B.
7. Aplica las reglas SELL completas
Con una línea descendente, espera mientras High(k) < L(k)−b. Cancela si High(k) > L(k)+b o High(k) ≥ High(Q)+b. El primer acercamiento a la zona, T, debe tener un rango positivo, Close(T) < Open(T), Close(T) < L(T)−b y Close(T) ≤ Low(T)+0.25×(High(T)−Low(T)).
Fija B = Low(T)−b y S = High(T)+b. En la C inmediatamente posterior, exige Close(C) < B, Close(C) < Open(C) y High(C) < S. La entrada SELL utiliza Bid; tanto el stop protector S como el objetivo M son niveles de activación Ask fijos. Una ampliación del spread puede cerrar por stop una posición corta antes de que el gráfico Bid toque S. Nunca pruebes las salidas SELL solo con velas Bid.
8. Comprueba la primera cotización ejecutable
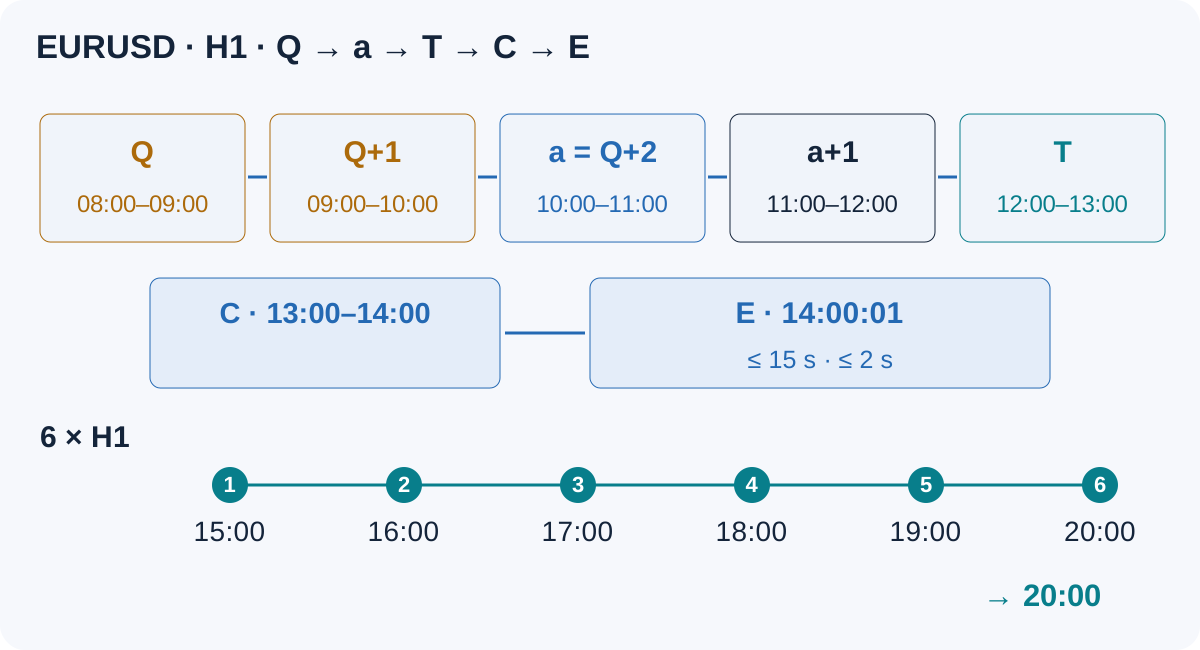
Después del cierre de C, examina la primera cotización disponible en un plazo de 15 segundos; su antigüedad no puede superar 2 segundos. BUY utiliza Ask y SELL, Bid; llama E a esa referencia de entrada. Exige abs(E−Close(C)) ≤ b y Ask−Bid ≤ 0.15×A. Si la primera cotización falla, descarta el episodio en vez de esperar otra más barata.
BUY también necesita Bid > B y S < Bid ≤ Ask < M. SELL necesita Ask < B y M < Bid ≤ Ask < S. Verifica la alineación con el tick, la distancia mínima del stop, los límites de volumen, el margen y el permiso para operar. Una solicitud de orden no es una ejecución. Tras un rechazo, no reintentes este episodio; tras un timeout de resultado incierto, comprueba las órdenes antes de enviar cualquier otra solicitud.
9. Mantén una política de salida y un presupuesto de riesgo separado
Las salidas BUY utilizan Bid en S o M; las SELL utilizan Ask. Mantén ambos niveles fijos: esta especificación no admite ampliar el stop, moverlo a break-even, cerrar parcialmente ni seguir la línea. Si no se activa ninguna salida, solicita el cierre con la primera cotización después del sexto cierre H1 posterior a la entrada. Cuenta los cierres reales posteriores a la ejecución, incluido el de la vela de entrada. Los stops y las salidas temporales pueden ejecutarse peor durante huecos o interrupciones.
Estima la pérdida y la recompensa por lote en la moneda de la cuenta, utilizando los lados de precio correctos para entrada y salida. Incluye la comisión de ida y vuelta, una provisión explícita por ejecución adversa y el swap aplicable. Exige una recompensa neta positiva y net reward / planned loss ≥ 1.5. Divide el presupuesto monetario preasignado entre la pérdida prevista por lote y redondea el volumen hacia abajo al paso del bróker. Omite la operación si el volumen mínimo supera el presupuesto; comprueba también la exposición correlacionada total.
10. Reconstruye la configuración sintética de EURUSD
Este conjunto de datos es inventado y didáctico; no es una operación histórica ni un backtest. Todas las horas pertenecen al mismo reloj del servidor del bróker. P es la vela 0, con Low 1.10000; Q es la vela 8, con Low 1.10200. Las dos velas de cada lado tienen mínimos estrictamente superiores y ningún mínimo intermedio cumple los requisitos de otro pivote confirmado. Q solo puede conocerse cuando la vela 10 cierra a las 11:00.
En ese momento se supone un ATR guardado de A = 0.00200, por lo que b = 0.00020 en una rejilla EURUSD de cinco decimales. El breve fragmento del gráfico no recalcula el historial previo del ATR. Con Hpre = 1.10600, Close(a) = 1.10720 supera la prueba de expansión, y el máximo completado después de Q fija M = 1.10850. La línea sube 0.00025 por vela H1.
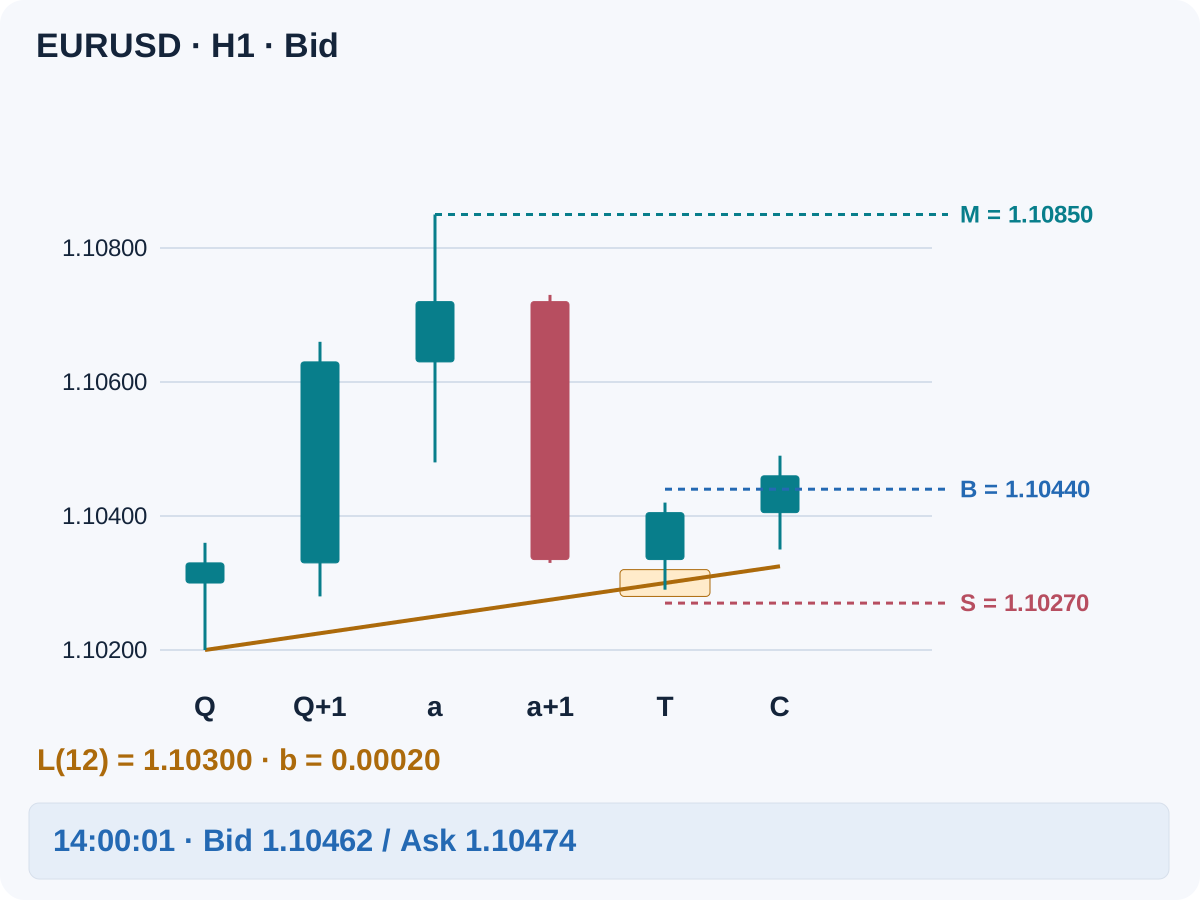
La vela 11 permanece por encima de su zona. Para T, en el índice 12, L(12) = 1.10300 y la zona es 1.10280–1.10320. La tabla muestra un rechazo alcista válido: el cierre supera 1.10320 y el umbral del cuarto superior, 1.103875. Así quedan fijados B = 1.10440 y S = 1.10270. C cierra por encima de B sin tocar S.
| Vela | Intervalo del servidor | Apertura | Máximo | Mínimo | Cierre |
|---|---|---|---|---|---|
| 11 | 11:00–12:00 | 1.10720 | 1.10730 | 1.10330 | 1.10335 |
| 12 · T | 12:00–13:00 | 1.10335 | 1.10420 | 1.10290 | 1.10405 |
| 13 · C | 13:00–14:00 | 1.10405 | 1.10490 | 1.10350 | 1.10460 |
A las 14:00:01, la primera cotización reciente es Bid 1.10462 / Ask 1.10474. El spread es de 1.2 pips y la desviación de entrada, de 1.4 pips: se cumplen ambos filtros. La entrada sigue siendo una referencia de planificación, no una ejecución afirmada. El gráfico termina aquí; no se dibuja una trayectoria ganadora futura.
11. Calcula el volumen después de los costes de ejecución
Supón una cuenta en USD, 1 pip = 0.00010, un contrato de 100,000 EUR y $10 por pip y lote. La comisión de ida y vuelta es de $7 por lote; la provisión total por ejecución adversa es de 1 pip por lote entre entrada y salida. Solo para este ejemplo se supone swap cero. La distancia Bid/Ask ya incluye el spread: no lo añadas otra vez.
| Magnitud planificada | Cálculo |
|---|---|
| Distancia de entrada a stop | (1.10474−1.10270)/0.00010 = 20.4 pips |
| Distancia de entrada a objetivo | (1.10850−1.10474)/0.00010 = 37.6 pips |
| Pérdida prevista por lote | 20.4×$10 + $7 + $10 = $221 |
| Importe neto del objetivo por lote | 37.6×$10 − $7 − $10 = $359 |
| Recompensa/riesgo neto | $359/$221 ≈ 1.6244 |
| Presupuesto monetario ilustrativo | $10,000×0.5% = $50 |
| Volumen, paso 0.01 | floor(($50/$221)/0.01)×0.01 = 0.22 lots |
| Riesgo previsto / importe neto del objetivo | $48.62 / $78.98 |
El importe neto del objetivo es un cálculo condicionado, no un beneficio esperado ni una garantía de pérdida máxima. El valor del tick y la conversión varían según el instrumento y la moneda de la cuenta. Recalcula con las ejecuciones reales y registra cualquier exceso de pérdida. Para una ejecución próxima a las 14:00:01, los seis cierres van de las 15:00 a las 20:00; si S y M no se han activado, la solicitud de salida temporal sigue al último cierre.
12. Descarta los fallos aunque el gráfico resulte atractivo
Si el Low de T fuera 1.10270, quedaría por debajo del suelo de la zona, 1.10280; cancela antes de considerar el rebote. Un cierre de C en 1.10440 coincide con B y también falla. Una subida posterior no puede corregir ninguna de esas decisiones. Si la ventana de acercamiento caduca, no la amplíes porque el precio termine llegando a la línea.
Un primer Ask de 1.10495 queda 3.5 pips por encima del cierre de confirmación, superando el límite de desviación de 2 pips. Descártalo aunque el gráfico siga pareciendo favorable. Por separado, si el objetivo fijo fuera solo 1.10700, la cotización original daría $209/$221 ≈ 0.9457 después de costes, por debajo del filtro neto. No alejes el objetivo para salvar esa configuración.
13. Guarda un episodio, no un dibujo que cambia
Un EA necesita las marcas temporales y precios de los anclajes, las horas de confirmación de los pivotes, el ATR fijado y el margen redondeado al tick, el objetivo, el estado del primer contacto, el plazo de C y una marca de episodio consumido. Procesa cada vela cerrada una sola vez. Conserva el episodio tras reinicios; actualiza el historial y comprueba las órdenes abiertas antes de reanudar. No confundas los desplazamientos inversos de las series MT4 con los índices cronológicos de este artículo.
Registra cada episodio rechazado con el motivo, la primera cotización y su antigüedad, el resultado de la solicitud, la ejecución real, los cargos y la salida. Fija una regla de calendario antes de probar; una exclusión ilustrativa es no entrar en los 30 minutos anteriores o posteriores a noticias programadas de alto impacto para cualquiera de las dos monedas, ni a menos de 15 minutos del rollover. Si no hay datos horarios, omite la entrada. Las restricciones del bróker sobre stops pueden impedir una solicitud aunque el patrón sea válido.
14. Prueba la geometría, los tiempos y los casos fallidos
Reconstruye por orden cuándo pasa a estar disponible cada pivote. Incluye todos los primeros contactos, líneas rotas, timeouts, cotizaciones ausentes y órdenes rechazadas. Prueba anchuras de pivote, separaciones de anclajes y tolerancias cercanas en los datos de desarrollo; después fija la especificación antes de las pruebas fuera de muestra y del seguimiento en demo. Cambiar la regla de rechazo o salida crea otro modelo. Consulta la guía de backtesting en MT4 para revisar datos y ejecución.
Utiliza historial Bid y Ask para las salidas ejecutables, especialmente SELL. Con datos solo OHLC, se desconoce el orden de los eventos si una vela toca stop y objetivo: aplica una convención conservadora declarada de antemano o excluye esos resultados de forma transparente. Evalúa costes, drawdown, exposición y sensibilidad en distintos periodos en vez de mostrar un gráfico ganador seleccionado. Este artículo no aporta tasa de acierto, rentabilidad ni resultados de validación medidos.
15. Repasa la lista final antes de entrar
Ambos pivotes confirmados; última pareja elegible; expansión superada en a; anclajes y objetivo fijados; sin huecos horarios; primer acercamiento válido dentro del plazo; exactamente una C posterior confirmó; primera cotización reciente válida; stop y objetivo ejecutables; recompensa/riesgo neto aceptable; volumen redondeado hacia abajo; margen, calendario y riesgo agregado revisados. El fallo de un solo requisito obligatorio significa no enviar orden. Revisa el dimensionamiento de posiciones y el riesgo de cartera por separado del patrón visual.
16. Preguntas sobre retrocesos a la línea de tendencia
¿El tercer contacto demuestra que una línea de tendencia es fiable?
No. Dos anclajes definen la referencia y el primer acercamiento posterior pone a prueba una hipótesis. Tanto el contacto como la confirmación al cierre pueden fallar. La fiabilidad exige resultados medidos con datos, costes y condiciones de prueba declarados.
¿Puedo marcar Q en cuanto cierre su vela?
No con esta definición de pivote. Q necesita dos velas posteriores cerradas. Utilizarlo antes incorporaría información no disponible en ese momento. Si la espera hace que se pierda un rebote, ese episodio simplemente no está disponible.
¿Debo mover la línea cuando aparece un nuevo swing?
No durante un episodio activo. Conserva sus anclajes y plazos originales. Una nueva pareja solo es elegible en su propio evento de confirmación de Q, después de terminar el episodio anterior y sin posiciones abiertas en el símbolo. Una confirmación que se dejó pasar mientras el sistema estaba ocupado no puede utilizarse retrospectivamente.
¿Por qué el ángulo visible no sirve como regla?
El zoom y la escala de los ejes cambian su apariencia. La ecuación utiliza precios e índices de vela, de modo que el mismo conjunto de datos guardado produce la misma referencia proyectada sin juzgar si la línea parece inclinada.
¿Por qué puede activarse el stop de una posición corta antes de que el gráfico Bid lo alcance?
Una posición SELL se cierra a Ask. La ampliación del spread puede llevar Ask hasta el stop fijo mientras Bid sigue por debajo. Las velas históricas Bid por sí solas no reproducen correctamente esa ejecución.
¿Este método describe la lógica de alguno de los robots Forex del catálogo?
No. Es una especificación educativa independiente. Las reglas reales de un EA, las condiciones del contrato, los informes originales y la monitorización pública deben revisarse por separado; no se afirma que ninguno de los productos del catálogo implemente este método.
17. Referencia técnica y límites
MetaQuotes documenta los lados de precio de las órdenes y las restricciones de stops del bróker en sus requisitos de negociación de MQL4. La selección de pivotes, tolerancias, plazos y filtros de riesgo de este artículo constituyen un ejemplo definido por el autor, no reglas certificadas por MetaQuotes. Los dibujos muestran datos sintéticos y ningún resultado realizado.