

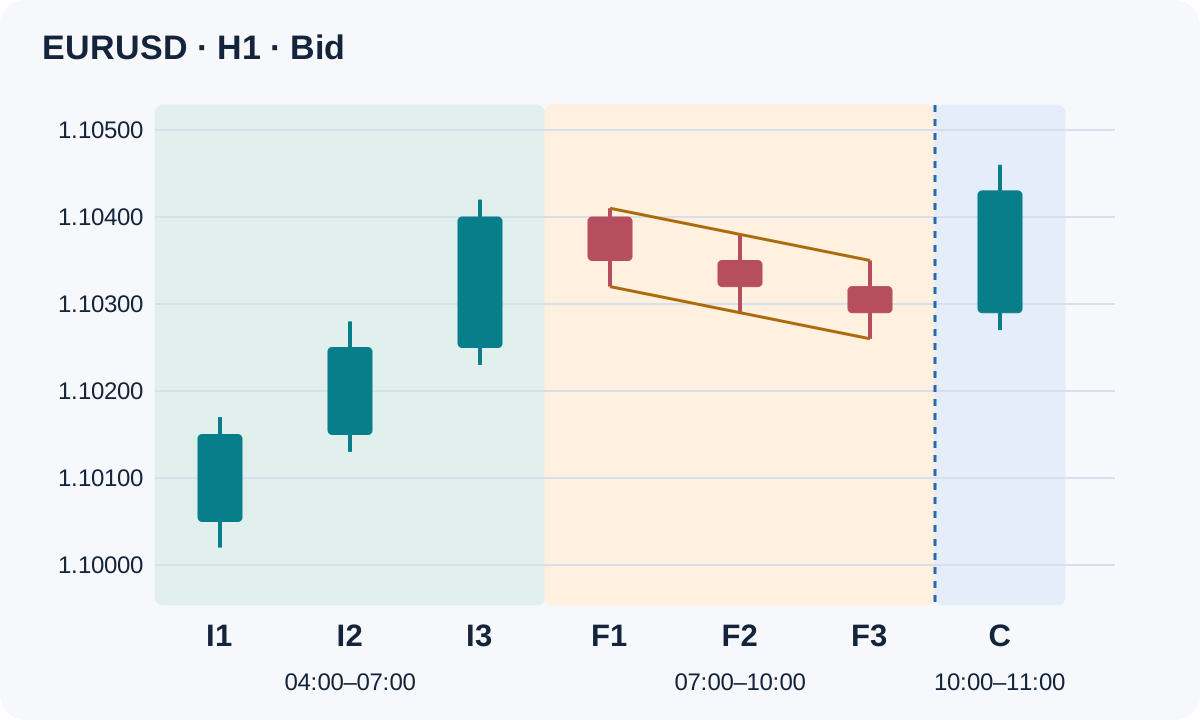
フラッグ継続のセットアップは、計測可能な方向性のある推進波に、短い逆方向の調整が続く形を扱います。パターン名だけではエントリー条件も優位性も決まりません。この戦略では、推進波、調整、その後の確認足、注文を試みてよい条件を明示します。
基本仕様は、単一のH1 Bid価格チャートと、事前に固定するボラティリティ基準を使います。ブレイク後のリテストや移動平均線での反発を待つ手法ではありません。観測事実・ルール・執行の区別は、トレンドの観測を組み合わせるガイドで解説しています。
1. このフラッグ戦略で計測するもの
一般的なフラッグは、急な値動きの後に、その方向とは逆向きの短い保ち合いが続く形です。ここでは意図的に範囲を絞り、H1の方向性のある推進足を三本、逆方向のフラッグ足を三本、その後のブレイク候補足を一本と定義します。あらゆる古典的フラッグを検出する汎用ルールではありません。
計算例は小数点以下五桁のEURUSDです。一pipは0.00010、想定する価格刻みは0.00001です。他の通貨ペア、配信元、時間足には別の仕様と検証が必要です。出来高条件は設けません。FX業者のティック活動量は、市場全体を集計した出来高ではないためです。
2. 時刻とボラティリティ基準を固定する
単一の業者の配信から、確定済みH1足を使います。推進足をI1, I2, I3、直後のフラッグ足をF1, F2, F3、その次の確認足をCとします。すべて毎時の区間に欠損のない連続足でなければなりません。未完成や時刻のずれたデータは除外し、欠損足を閑散相場として扱いません。
I1の開始前に、算術平均Aを、直前の確定足14本の真の値幅から計算して固定します。定義はTR = max(H − L, |H − previous close|, |L − previous close|)です。このようにATRの平均方法を明記します。表示値を比べる前にプラットフォームの平滑化方法を確認してください。後からできる推進足やフラッグ足は、この固定基準に含めません。条件はA > 0です。
H1足の確定ごとに、直近の確定足六本を推進波とフラッグの候補として調べます。候補が競合する場合は、条件を満たして最初に検出された並びを、その確認判定が終わるまで保持します。銘柄、時間足、I3の終了時刻を識別子とし、同じ識別子で再度エントリーを試みません。この手法のポジションが同じ通貨ペアにある間は、新規候補を受け付けません。
3. 推進波と逆方向の調整を計測する
買いの推進波。各推進足は始値より上で終わる必要があります。高値・安値・終値は、それぞれ三本を通じて厳密に切り上がるものとします。P = I3.high − I1.lowとし、P ≥ 2 × Aを要求します。方向性を伴う値幅の拡大を測る条件であり、継続確率を与えるものではありません。
買いのフラッグ。F1.close < I3.closeが必要です。フラッグ三本の高値・安値・終値は、それぞれ厳密に切り下がるものとします。FH = max(F1.high, F2.high, F3.high)、FL = min(F1.low, F2.low, F3.low)と定義し、FH < I3.highかつI3.high − FL ≤ 0.5 × Pを要求します。調整全体が推進波の高値より下にあり、押しの深さは計測したポールの半分以内です。
売りは対称の条件。推進足は始値より下で終わり、高値・安値・終値が厳密に切り下がる必要があります。P = I1.high − I3.lowとし、ボラティリティ条件は同じです。最初のフラッグの終値は最後の推進足の終値を上回り、フラッグの高値・安値・終値は厳密に切り上がります。FL > I3.lowかつFH − I3.low ≤ 0.5 × Pが必要です。買いの条件が崩れただけでは、売り条件を満たしません。
4. ブレイク基準・ストップ・値幅目標を固定する
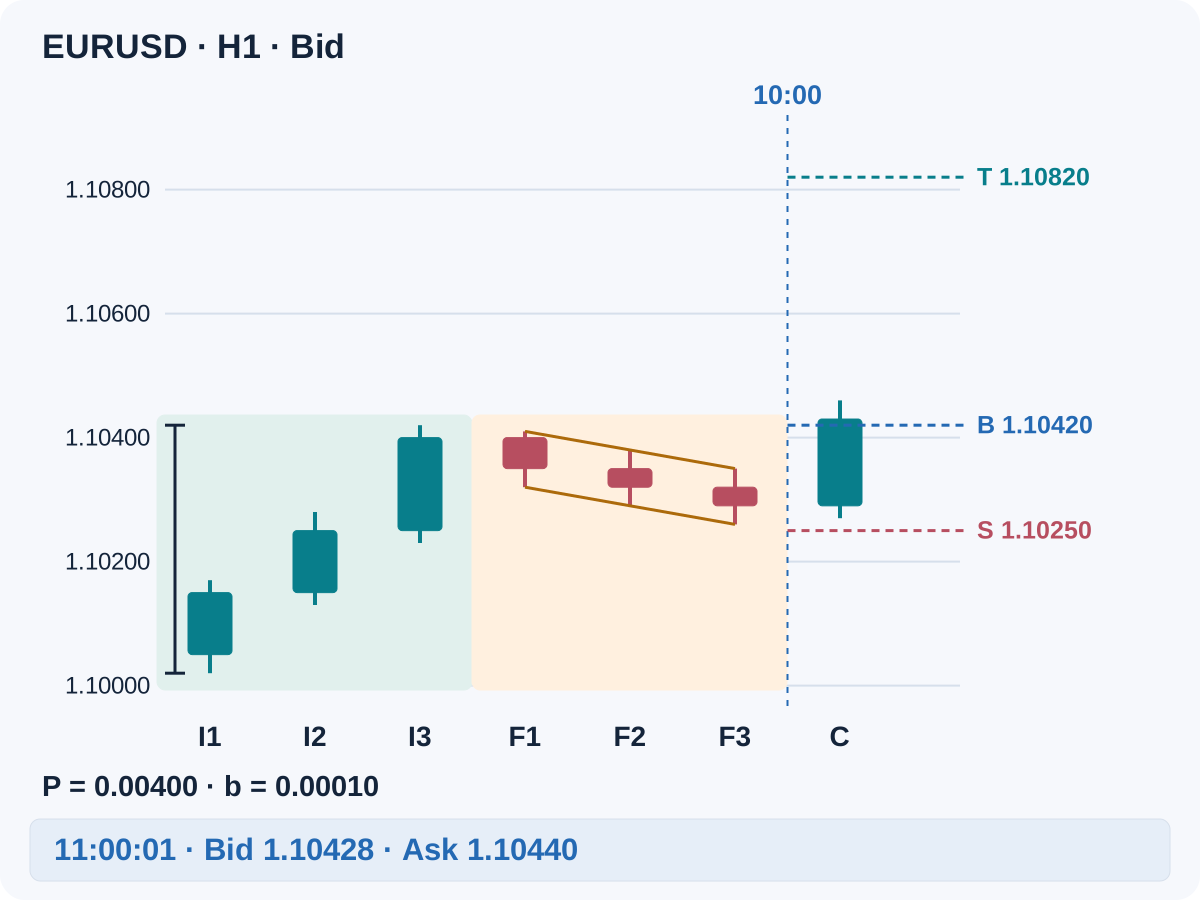
F3の確定後、このEURUSD仕様では固定バッファーをb = 0.00010とします。買いはB = FH + b、S = FL − b、T = B + P。売りはB = FL − b、S = FH + b、T = B − Pです。Bは確認基準、Sは保護ストップ、Tは目標値を表します。
目標値は、バッファー付きの境界からポールの値幅を投影したものです。明示した価格目標であり、予測ではありません。確認から取引終了まで各水準を固定し、後の足に合わせてフラッグを描き直したり、遅いエントリーを正当化するためにストップを動かしたりしません。
5. 確認は直後の足だけに限る
買いではC.close > BかつC.low > S、売りではC.close < BかつC.high < Sが必要です。最初の条件はヒゲだけでなく基準を越えた確定終値を要求し、同値は不合格です。次の条件は、無効化水準をすでに越えた、または触れた確認足を除外します。
この足が不合格なら候補を破棄し、同じ推進波の識別子で後のブレイクを待ちません。確認終値は取引資格の判定であり、約定価格ではありません。MT4では、新しい足とデータの取得によって直前足の確定を判断します。タイマーが予定時刻に達しただけでは十分ではありません。
6. 新しい気配値で行う買い手順
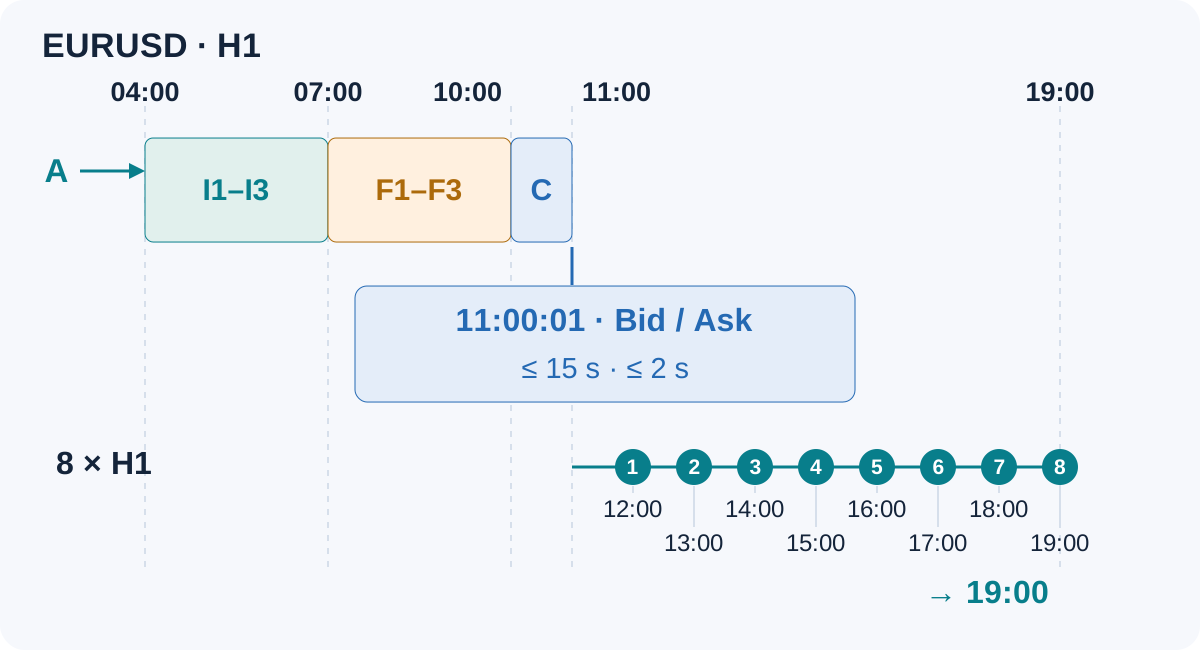
- 確認条件を満たした後、最初に新規受信した、取引可能なBid/Ask気配値を調べます。予定された足の終了から
15秒以内に到着し、検証済みの経過時間が2秒以内でなければなりません。その気配値を一度だけ評価し、条件不合格なら見送ります。 Bid > B、Ask − B ≤ 0.00050、Ask − Bid ≤ 0.00020を要求します。ブレイクの維持、追随可能な価格幅、許容スプレッドの条件です。買いの計画に使う価格は、過去のBid終値ではなくAskです。- 固定ストップと目標値が、業者の価格刻みと現在の最小距離に適合するか確認します。以下の数量とコスト控除後の損益比を計算します。取引許可、十分な証拠金、競合するポジションや未解決注文がないことも必要です。
- 固定ストップと目標を付けた成行注文のリクエストを一回だけ許可します。業者がこの保護注文の手順を受け付けない場合、この仕様では見送ります。保護なしの新規注文後に設定する二段階方式には、別途実装の検証が必要です。
7. 売り手順と正しい価格側
時間とスプレッドの制限は同じです。Bid < BかつB − Bid ≤ 0.00050を要求し、売りはBidで計画します。売りのストップと目標はAskに対して判定されます。Bidだけの足が目標に触れても、その価格で売りを決済できた証明にはなりません。
買いのストップ距離は現在のBid、売りは現在のAskを基準に確認します。最小ストップ距離がゼロと報告されても、自由に置ける保証はありません。動的な制約により拒否される場合があります。価格、ロット刻み、残り証拠金は、実際の銘柄と口座に適合する必要があります。
8. 鮮度・ニュース・注文拒否もルールに含める
気配値の経過時間は、業者時刻に合わせた独立して進む時計と比較して確認します。キャッシュされたティック時刻を、同じくキャッシュされたサーバー時刻と比較しても鮮度は証明できません。気配値、タイムスタンプ、受信時刻、判断時刻を記録し、信頼できる時刻や必要な市場データがない場合は見送ります。
取引日の前に、両通貨のいずれかに関係する制限対象の経済指標・イベントと、業者のロールオーバー時刻を固定します。掲載イベントの前後15分以内、または予定の時間決済がロールオーバーに達する場合は新規に入りません。入力が欠ければ見送ります。この予定イベントのフィルターでも、突発ニュースや執行リスクは除去できません。
注文リクエストは、確認済みポジションと同じではありません。タイムアウトや不明な応答の後は、業者の注文・ポジションを照合してから行動し、失敗と決めつけて重複送信しません。約定確認後は実際の価格で条件を再計算します。エントリー上限、リスク予算、コスト控除後の比率を逸脱した場合は、次の取引可能な気配値で決済を要求し、逸脱を記録します。この回復処理自体でも損失は生じ得ます。
9. 決済を固定し、保有時間を制限する
初期ストップと値幅目標を維持し、トレーリング、建値への移動、買い増し・売り増しは行いません。最初に執行されたストップまたは目標で決済します。エントリー後のH1足が8本確定しても残っていれば、次の取引可能な気配値で決済を要求します。エントリーした足の次の終了時点から数え、先の確認足は含めません。
価格ギャップ、気配値の欠落、業者のフリーズ条件、執行失敗は、決済を遅らせ損失を拡大させることがあります。計画上の金額リスクは、損失上限の保証ではありません。時間決済を要求する前に、ストップや目標ですでに閉じていないかポジションの存在を確認します。
10. 架空の買いセットアップを再現する
以下のEURUSD H1 Bid足は、計算と時系列の確認専用に作成した架空データです。時刻は同一の仮定サーバー時計で、区間は連続しています。エントリー後の推移や実現損益はありません。推進波直前の終値は1.10050、その前の14本はすべてO = 1.10050, H = 1.10100, L = 1.10000, C = 1.10050です。真の値幅は毎回0.00100なので、固定基準はA = 0.00100です。 この事前データの最初の足についても、その一つ前の終値は1.10050です。
| 足 | サーバー時間の区間 | O | H | L | C |
|---|---|---|---|---|---|
| I1 | 04:00–05:00 | 1.10050 | 1.10170 | 1.10020 | 1.10150 |
| I2 | 05:00–06:00 | 1.10150 | 1.10280 | 1.10130 | 1.10250 |
| I3 | 06:00–07:00 | 1.10250 | 1.10420 | 1.10230 | 1.10400 |
| F1 | 07:00–08:00 | 1.10400 | 1.10410 | 1.10320 | 1.10350 |
| F2 | 08:00–09:00 | 1.10350 | 1.10380 | 1.10290 | 1.10320 |
| F3 | 09:00–10:00 | 1.10320 | 1.10350 | 1.10260 | 1.10290 |
| C | 10:00–11:00 | 1.10290 | 1.10460 | 1.10270 | 1.10430 |
画面が狭い場合は表を横にスクロールしてください。O、H、L、Cは始値、高値、安値、終値です。
10:00時点で推進波の値幅はP = 1.10420 − 1.10020 = 0.00400、必要な2 × A = 0.00200を上回ります。フラッグの高値・安値・終値は切り下がり、FH = 1.10410、FL = 1.10260です。押しの比率は0.00160 / 0.00400 = 40%で、許容値50%以内です。
B = 1.10420、S = 1.10250、T = 1.10820を固定します。11:00には終値1.10430が基準を上回り、安値1.10270もストップより上なので確認は合格です。ただし、この観測だけでエントリー後の値動きは分かりません。
11. 気配値から数量を決め、コストを重複計上しない
最初の気配値が11:00:01に到着し、Bid = 1.10428, Ask = 1.10440、検証した経過時間は2秒未満と仮定します。スプレッドは1.2 pips、Askは2 pipsだけBを上回り、制限内です。保護距離、証拠金、カレンダー、ロールオーバーの確認は合格と仮定します。実際の業者での約定記録ではありません。
この例に限り、口座有効証拠金をUSD 10000、契約量を一ロット当たり100000 EUR、pip価値を一ロット当たりUSD 10とします。往復手数料は一ロット当たりUSD 7、往復合計のスリッページ予備費は2 pips、すなわち一ロット当たりUSD 20です。想定ロールオーバー前に決済するため予定スワップはゼロですが、実際に発生した場合は記録が必要です。
| 計画項目 | 計算 |
|---|---|
| エントリーからストップまでの距離 | 1.10440 − 1.10250 = 0.00190 = 19 pips |
| エントリーから目標までの距離 | 1.10820 − 1.10440 = 0.00380 = 38 pips |
| コスト込みの一ロット当たり予定損失 | 19 × 10 + 7 + 20 = USD 217 |
| 一ロット当たり予定純利益 | 38 × 10 − 7 − 20 = USD 353 |
コスト控除後の利益対リスク比は353 / 217 ≈ 1.6267で、この仕様の仮の下限1.5を上回ります。スプレッドはすでにAskでの買いとBidでの決済との差に含まれており、再加算すると二重計上になります。他の契約や口座通貨では、このpip価値を流用せず換算を確認します。取引コストのガイドも参照してください。
新規の予定リスクを現在の有効証拠金の0.5%以内、FXの保有全体のストップ基準予定リスクを1%以内とします。利用可能予算は、一取引枠と全体の残枠の小さい方です。この例の既存エクスポージャーはゼロなので、予算はUSD 50。最小ロットと刻みがともに0.01なら、50 / 217 ≈ 0.2304を切り捨てて0.23ロットとなり、予定リスクはUSD 49.91、目標到達時の予定純利益はUSD 81.19です。条件付きの試算であり、実現損益や損失上限の保証ではありません。
既存エクスポージャーが確認できなければ見送ります。最小ロットでも予算を超える場合も見送り、切り上げや構造上のストップを狭めて無理に注文しません。比率、コスト予備費、損益比の下限は検証用の入力であり、普遍的な安全水準ではありません。リスク管理ガイドで全体のエクスポージャーと数量計算を詳しく扱っています。
12. 注文前に具体的な不合格ケースを除外する
- 深すぎる調整:最後のフラッグ足の安値だけを
1.10210に変えると、押しの比率は52.5%です。その後に上昇しても、確認前の段階で不合格です。 - ヒゲだけのブレイク:確認足の終値が
1.10410、またはちょうど1.10420なら、高値が基準を越えていても厳密な買いブレイク条件は満たしません。 - 追随上限を超えた価格:Askが
1.10480なら、許容上限のB + 0.00050 = 1.10470を超えます。目標を遠ざけず、その注文を見送ります。 - 時間切れ:最初の気配値が
11:00:16なら受付時間外です。チャートの形が良くても、同じ候補の期限は更新しません。
13. 有効なフラッグでも失敗する理由
条件を満たす推進波が、すでに疲弊した相場の最後の加速である可能性があります。整った調整でも反転に変わり、ブレイク直後に失敗することがあります。過去の支持・抵抗が値幅目標までの進行を妨げる場合もあります。機械的な形とボラティリティ条件は、これらのリスクを除かず、目標到達も証明しません。
別々に定義した手法は混ぜません。ドンチャン戦略は過去のチャネル極値を、インサイドバー戦略は母足の固定レンジを扱います。このフラッグ仕様は、先行する推進波と複数足の逆方向調整を独自に必要とします。不合格になった後で他の手法のトリガーに差し替えません。
14. 時間条件を含む仕様全体を検証する
有効な並び、拒否した気配値、見送った取引、失敗したリクエストをすべて記録します。その時点で利用可能だった情報だけで固定基準と水準を復元します。BidのみのH1足では、足の中のAsk執行、スプレッド、スリッページ、決済順序は確定できません。十分に細かい気配値データと適切なモデルを使います。
同じ足にストップと目標が含まれ、到達順が分からない場合、足ベースの保守的な検証ではストップ先行の仮定を明示し、順序不明として記録します。執行可能な証拠とみなす前に、細かいデータで確認します。実際の手数料・スワップ・時間決済を含めてください。この架空例はバックテスト統計を提供しません。
開発期間と、その後の評価期間を分けます。後の期間を見てから設定を変更すれば、その期間も開発に使ったことになります。近接パラメーターやレンジ・移行局面を比較し、試した全バリエーションを保存した上で、新規データをデモで観察します。バックテスト手順と過剰適合ガイドを参照してください。良い過去成績は実運用の成果を保証しません。
15. 判断を再現できるEAログを残す
候補識別子、元の足の時刻と価格、固定ボラティリティ値、形状の判定、境界、確認足、最初の気配値と経過時間、コスト、数量計算、見送り理由、注文応答を記録します。業者が確認したポジションは独立に追跡します。本記事は実装・検証用の売買仕様であり、EAの提供や検証済みEAの紹介ではありません。
16. 一回のエントリー試行前の確認項目
- 推進波・フラッグ・確認足は、指定配信元の連続した確定足か?
- 正のボラティリティ基準を、正しい平均方法で推進波の前に固定したか?
- 方向、押し戻り比率、厳密な終値比較を、水準の描き直しなしで満たしたか?
- 最初の気配値は新しく、受付時間内で、スプレッドと追随幅の制限内か?
- 固定保護、イベント、ロールオーバー、証拠金、純損益比、ロット量、総エクスポージャーはすべて条件内か?
- 識別子は未使用で、競合ポジションや結果不明の先行リクエストはないか?
- リクエスト送信前に、固定決済・時間決済・逸脱回復の手順が準備できているか?
17. フラッグ継続に関する質問
フラッグは必ず三本の足で構成するのですか?
いいえ。その本数は、この狭く定義した学習用仕様のものです。一般的なフラッグにはもっと幅広い形状と期間があります。本数や形を変えるなら、別のバリエーションとして定義し、評価する必要があります。
水平なフラッグ境界を越えた終値を求める理由は?
後から傾斜線を描き直さず、固定された監査可能な基準を得るためです。トレンドラインのブレイクや足の途中で逆指値により入る方式では、時刻と執行のルールが変わります。
確認足の終値でエントリーできますか?
終値が分かるのは、その足が確定した後です。次に執行可能な気配値は異なり得て、買いにはAskを使います。過去の終値で約定したと仮定せず、時間枠・コスト・価格上限を適用します。
値幅目標は予測ですか?
いいえ。値動きの余地を評価し、決済を計画するための事前目標です。到達せず、ストップや時間決済が先に実行される場合があります。
許容ロットが小さすぎる場合、ストップを広げてもよいですか?
いいえ。この仕様では構造上のストップを固定し、予算内の数量を切り捨てます。適合する数量がなければ見送ります。エントリー後にストップを広げると、手法とエクスポージャーの両方が変わります。
買いフラッグが失敗したら売る根拠になりますか?
いいえ。売りには対称の推進波、フラッグ、確認、執行の全条件が必要です。一方向の不合格やデータ欠損は、逆方向のシグナルではありません。
18. 対象範囲・出典・解釈
フラッグの用語は従来のものですが、正確な本数、閾値、時刻、保護、数量のルールは、再現可能な評価のために本記事で定義しています。プラットフォームの執行条件は公式のMQL4注文ドキュメントに基づきます。勝率、収益率、最適設定、利益の出る優位性は主張しません。
FXおよびレバレッジ取引には大きなリスクがあります。学習用の例は投資助言ではありません。シミュレーションや過去の成績は将来の成果を保証しません。