

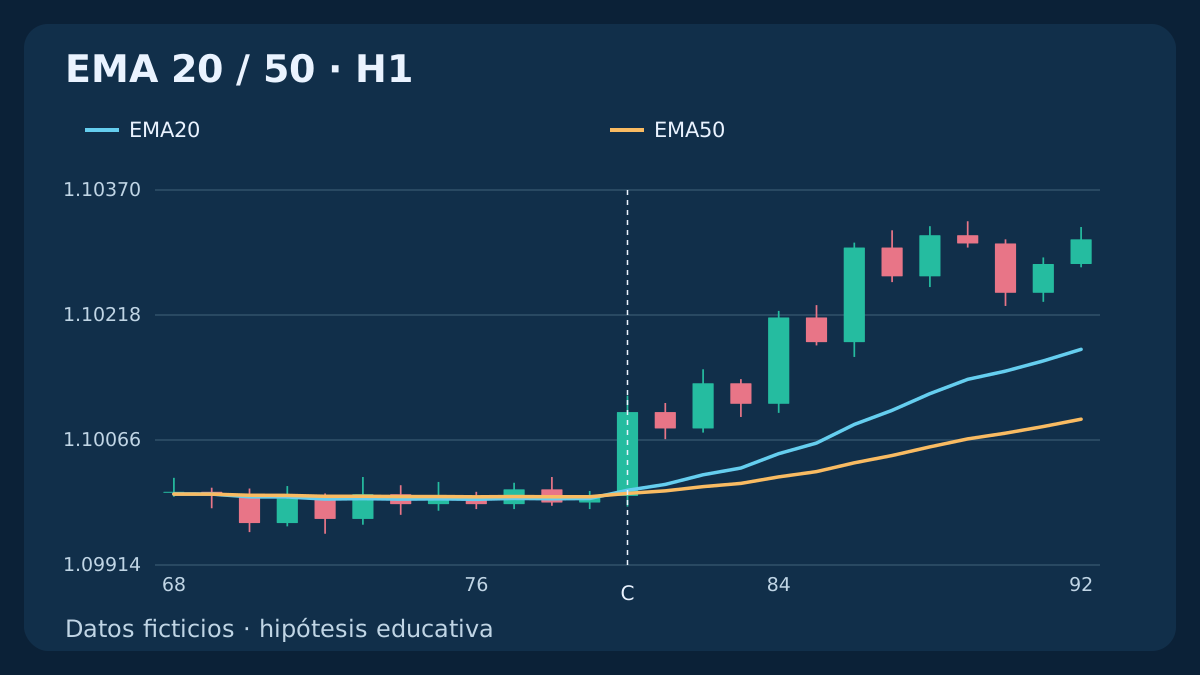
Esta plantilla de investigación utiliza un cruce EMA20/50 recién confirmado al cierre, en lugar de un retroceso dentro de una tendencia establecida. Las cinco velas anteriores deben cumplir la alineación contraria. El cruce crea un único candidato; una cotización atractiva posterior no lo reactiva. Los historiales, precios y resultados son ficticios y no demuestran ventaja operativa.
1. Define la hipótesis y su entrada propia
La hipótesis es que una nueva transición entre EMA corta y larga puede producir un movimiento suficiente para cubrir costes. Es una idea por probar, no un hallazgo. Esta versión utiliza H1 EMA20/50 y el propio cruce nuevo. La estrategia anterior de medias usa EMA50/200 como contexto de un retroceso.
No existe una vela de confirmación posterior ni un toque tardío de EMA que repare un cruce rechazado. Los ajustes, el reinicio de cinco velas y los umbrales son decisiones ilustrativas, no parámetros optimizados. Los historiales aportan evidencia del indicador; los escenarios de cotización suponen por separado una cuenta sin posiciones en el cruce elegido.
2. Especifica las velas, las semillas EMA y el historial
Utiliza OHLC Bid H1 de EUR/USD en orden cronológico, sin desplazamiento visual y con 1 pip = 0.0001; point = tick = 0.00001 en este ejemplo. Cada EMA comienza con la SMA de sus primeras n observaciones de cierre y después aplica EMA_n[t] = (2/(n+1)) × Close[t] + (1−2/(n+1)) × EMA_n[t−1]. Verifica por separado las semillas y los límites de vela de la plataforma.
Denomina F a la línea rápida y S a la lenta. Sus primeros valores aparecen en k = 19 y k = 49. Cinco pares anteriores válidos permiten el primer candidato en k = 54. La ausencia de observaciones necesarias invalida el candidato; un cierre de mercado conocido no añade una vela. Las seis velas del evento deben tener marcas horarias consecutivas.
3. Exige cinco pares anteriores de alineación contraria
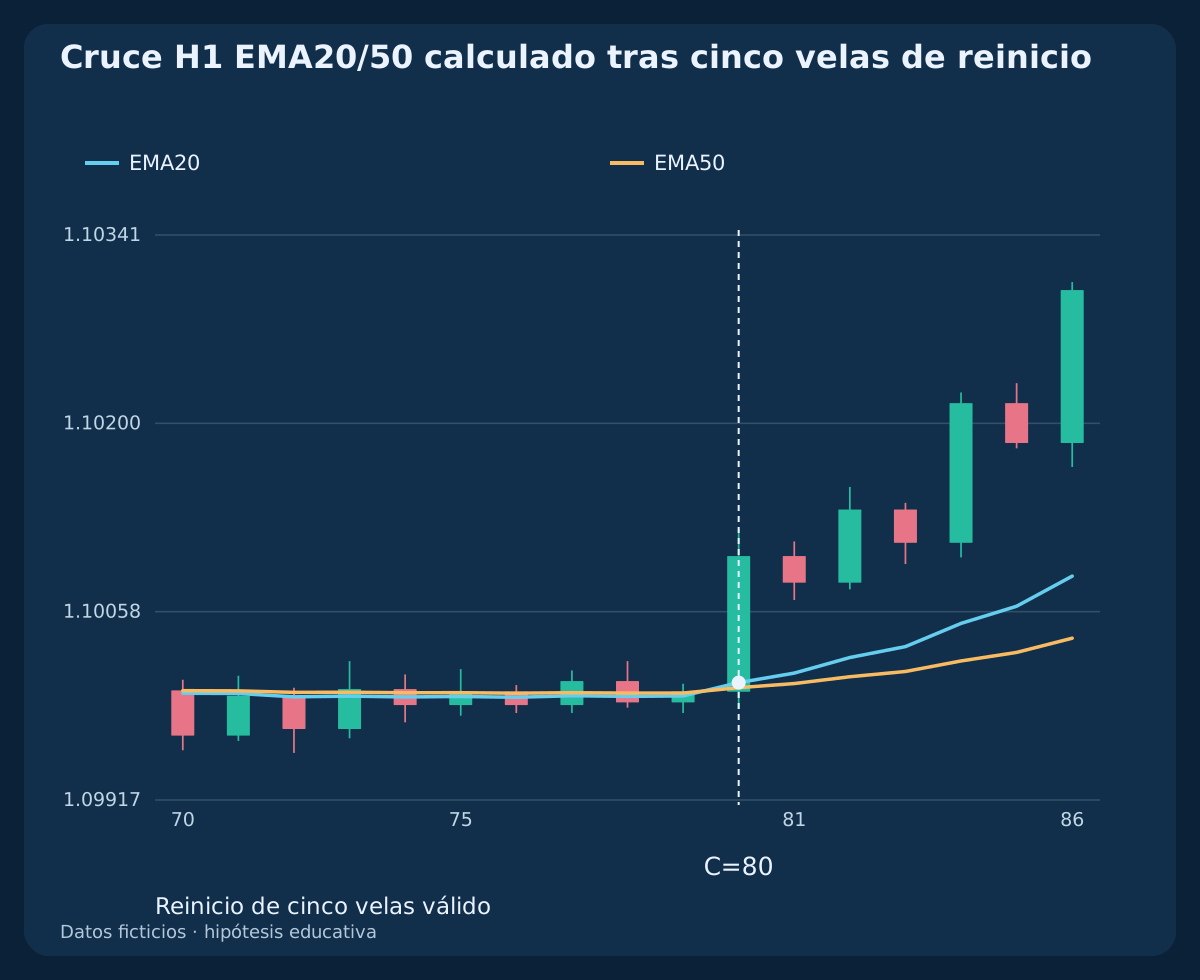
Para BUY, cada una de las cinco velas cerradas inmediatamente anteriores a C debe cumplir F[i] ≤ S[i], i = C−5 … C−1. Para SELL exige F[i] ≥ S[i], i = C−5 … C−1. El reinicio admite igualdad, pero los cinco pares deben estar disponibles.
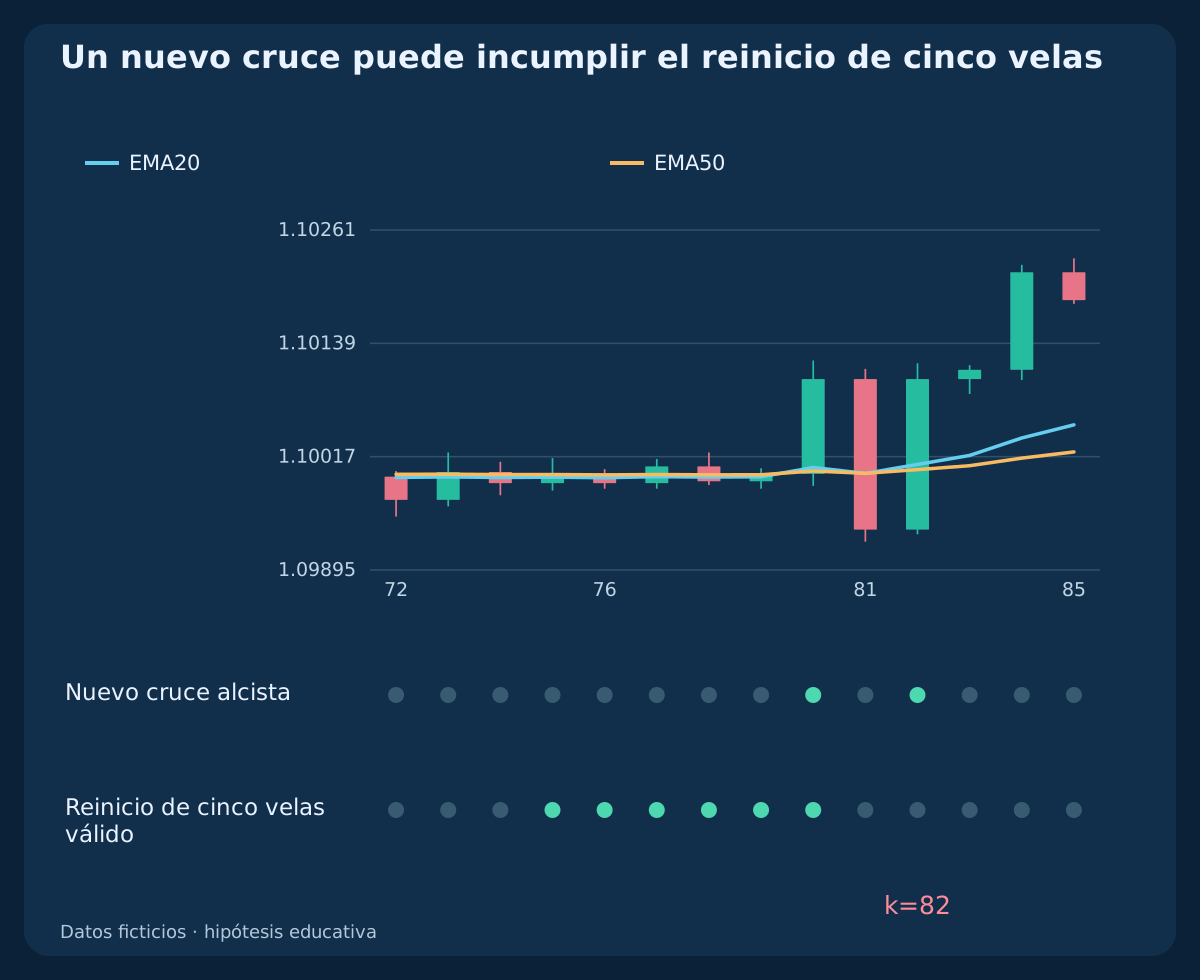
Comprueba el reinicio para cada candidato, no desde un giro elegido visualmente. Un nuevo cruce tras una sola vela contraria falla aunque las líneas parezcan ahora muy separadas. Además, la cuenta debe estar sin posiciones ni solicitudes pendientes o de resultado desconocido, con observación continua del cierre. Tras reiniciar, no reproduzcas un candidato perdido.
4. Identifica el cruce nuevo en la vela cerrada C
BUY exige F[C−1] ≤ S[C−1] ∧ F[C] > S[C] y Close[C] > max(F[C], S[C]). SELL exige F[C−1] ≥ S[C−1] ∧ F[C] < S[C] y Close[C] < min(F[C], S[C]), junto con el reinicio de cinco velas. La igualdad actual no constituye un cruce.
La referencia calcula el ejemplo en C = 80 con todo el historial anterior, no con unos pocos valores suministrados. El caso oscilante separado presenta otro cruce alcista nuevo en k = 82, pero no cumple el reinicio. Un cruce intravela que desaparece antes del cierre no crea este candidato.
5. Fija stop y objetivo con precios ya conocidos
Para BUY define SL = min(Low[C−5 … C−1]) − 1 pip y después R0 = Close[C] − SL; TP = Close[C] + 2 × R0. Para SELL define SL = max(High[C−5 … C−1]) + 1 pip y después R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 debe ser positivo. La vela de señal queda excluida de la ventana de extremos.
Stop y objetivo BUY son niveles Bid; los de SELL son Ask, aunque ambos historiales de señal sean Bid. Fija esos precios tras C. No los desplaces con una EMA, amplíes el stop o alargues el objetivo para aceptar una cotización posterior. Rechaza incrementos de precio ilegales o una protección no admitida.
6. Usa una sola primera cotización y un plazo exclusivo
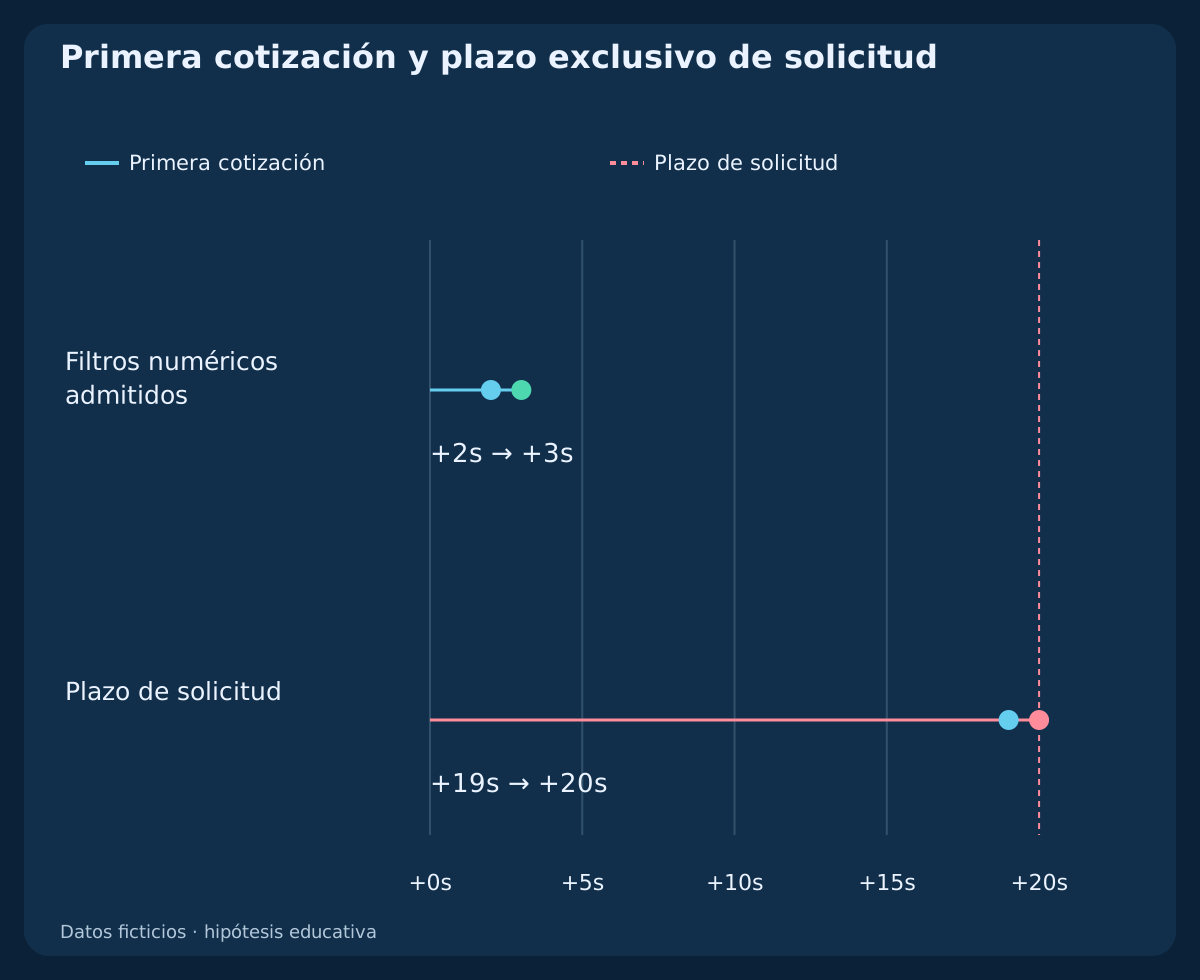
La entrada se permite durante 08:00 ≤ t_UTC < 16:00. Evalúa solo el primer par Bid/Ask positivo y válido observado del símbolo tras estar disponible C. Su antigüedad documentada al transmitir debe estar entre 0 y 2 segundos inclusive; envía estrictamente antes del cierre nominal de C más 20 segundos. Una primera observación sin evidencia válida consume el candidato.
La C del ejemplo abarca 09:00–10:00 UTC. La primera cotización llega a 10:00:02, la solicitud hipotética a 10:00:03 y la ejecución a 10:00:04. Una solicitud a 10:00:20 UTC llega tarde. Vuelve a comprobar el plazo antes del envío; observar a tiempo no autoriza solicitar tarde. Usa relojes compatibles para medir antigüedad. El par del ejemplo no cambia hasta la solicitud; si cambia, cancela sin reconstruir el plan.
7. Aplica filtros de cotización, distancia y relación neta
Exige diferencial máximo de 1.2 pips. El Bid BUY actual debe seguir sobre ambas EMA fijadas; el Ask SELL, debajo de ambas. La cotización del lado de salida debe permanecer estrictamente entre SL y TP. La entrada de planificación es E* = Ask + 0.2 pip para BUY o E* = Bid − 0.2 pip para SELL. Su distancia direccional al cierre de C debe estar entre 0 y 2 pips inclusive.
La reserva de entrada sirve para planificar, no es el precio solicitado al mercado. Desde E* calcula distancias positivas a stop y objetivo. Añade comisión, reserva de salida y cualquier financiación a la pérdida y réstalas del beneficio. Denomina L_net y G_net a esos importes; exige G_net / L_net ≥ 1.5. Aquí son 0.6, 0.4 y 0 pips. Costes aplicables, reglas de contrato o margen desconocidos obligan a rechazar.
8. BUY calculado: niveles fijos y costes prudentes
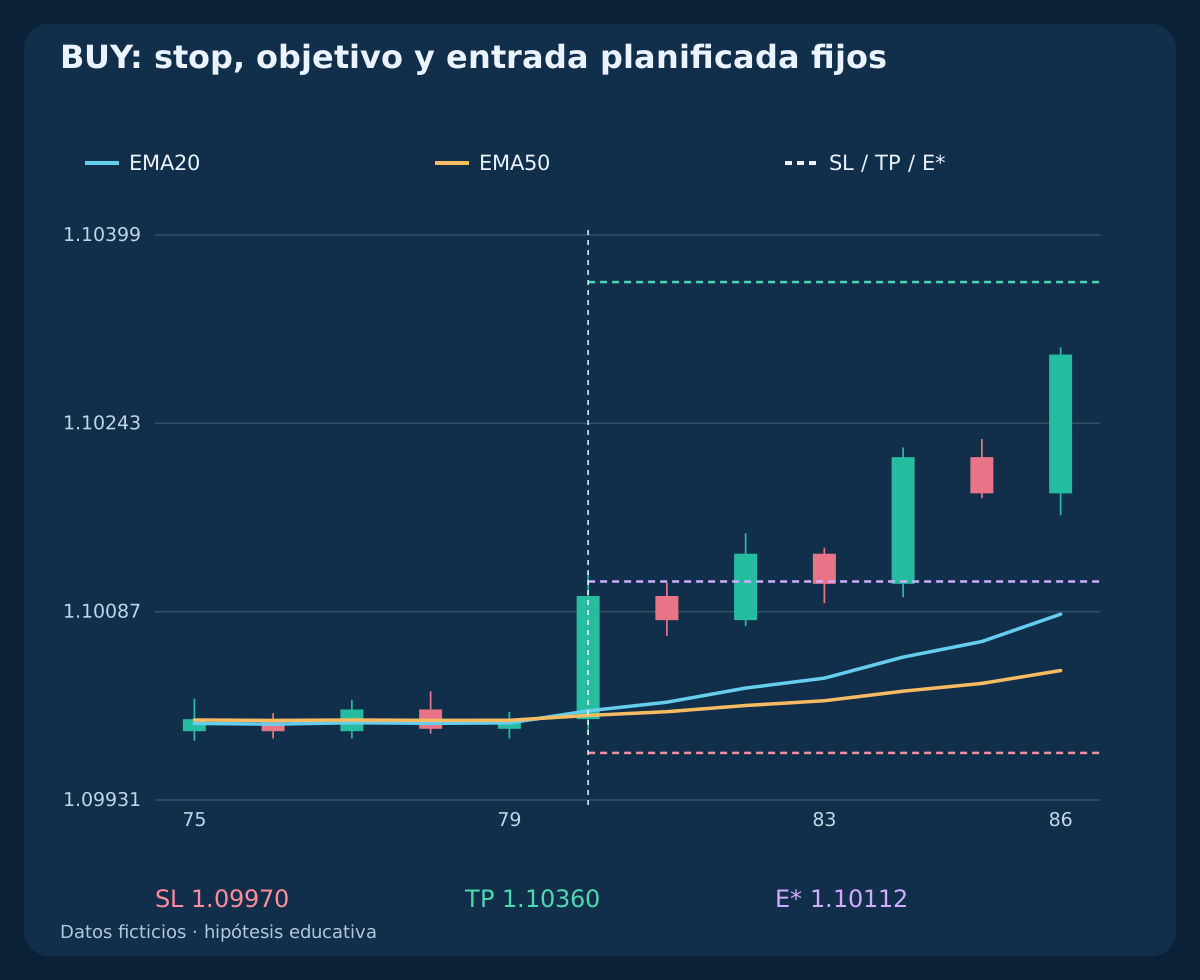
C cierra en Bid 1.10100; F es aproximadamente 1.10004862 y S 1.10001059. El mínimo de las cinco velas anteriores es 1.09980, por lo que SL = 1.09970; R0 = 13 pips; TP = 1.10360. La primera cotización es Bid 1.10100 / Ask 1.10110. El diferencial es 1 pip y E* 1.10112, a 1.2 pips direccionales del cierre. Se suponen antigüedad documentada, protección legal y margen suficiente.
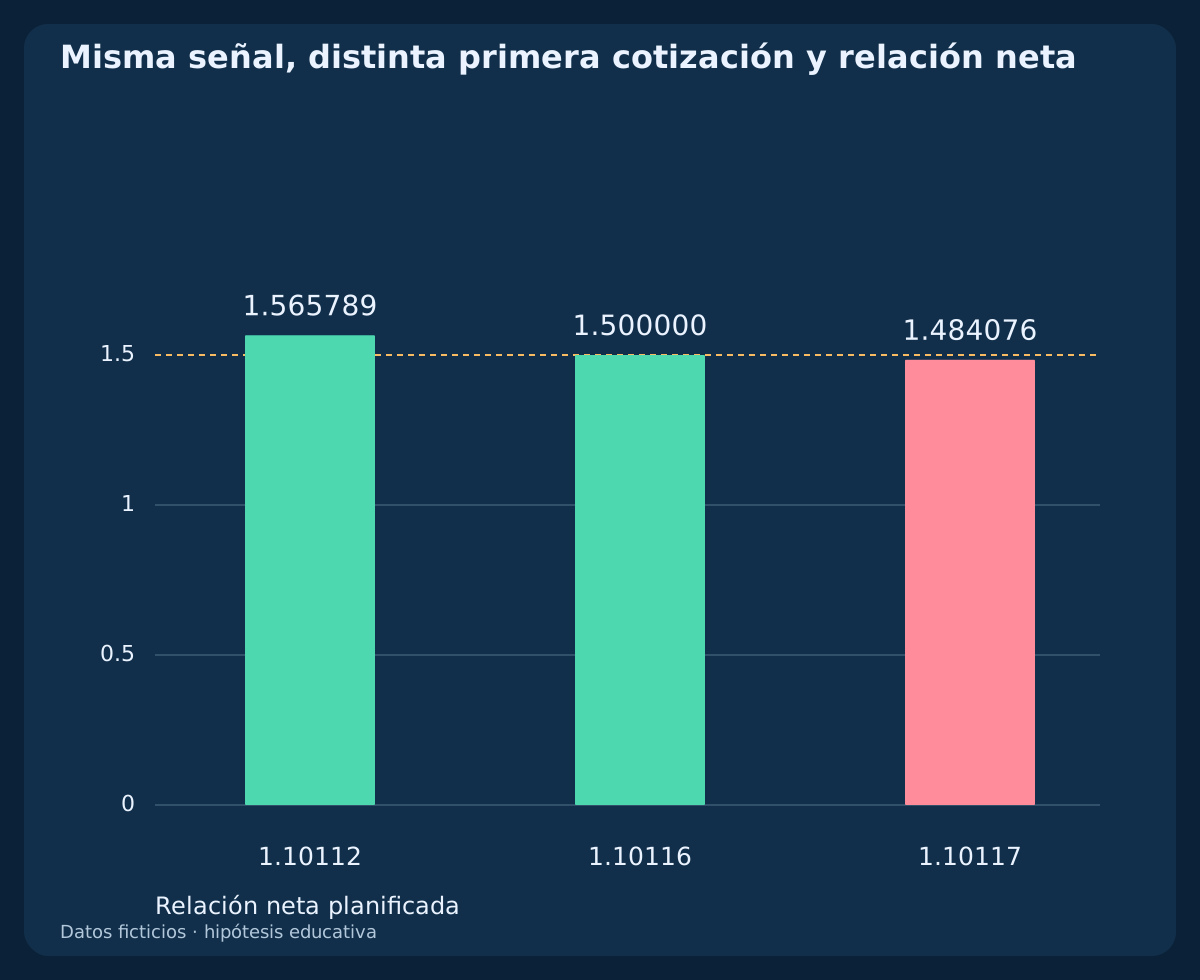
El riesgo bruto es 14.2 pips y el beneficio bruto 24.8. Con 1 pip total de comisión y reserva de salida, la pérdida planificada es 15.2 pips y el beneficio neto potencial 23.8 pips. La relación 23.8 / 15.2 ≈ 1.565789 supera 1.5. Diferencial y reserva de entrada ya están en E*; no los descuentes de nuevo de las distancias desde la ejecución.
9. Rechaza una mala primera cotización sin reutilizar el cruce
Mantén las mismas velas BUY, SL y TP, pero considera la primera cotización alternativa Bid 1.10105 / Ask 1.10115. E* pasa a 1.10117. Diferencial de 1 pip y distancia de 1.7 pasan, pero la pérdida es 15.7 pips y el beneficio 23.3: 23.3 / 15.7 ≈ 1.484076. Rechaza el candidato.
En otro escenario límite, E* es 1.10116 y 23.4 / 15.6 = 1.5, por lo que la igualdad pasa. Son alternativas independientes, no permiso para buscar otra cotización. Un primer diferencial de 1.3 pips también falla aunque la relación pase. Tras cualquier rechazo espera un cruce nuevo con su propio reinicio de cinco velas.
10. SELL calculado: refleja la señal y recalcula los costes
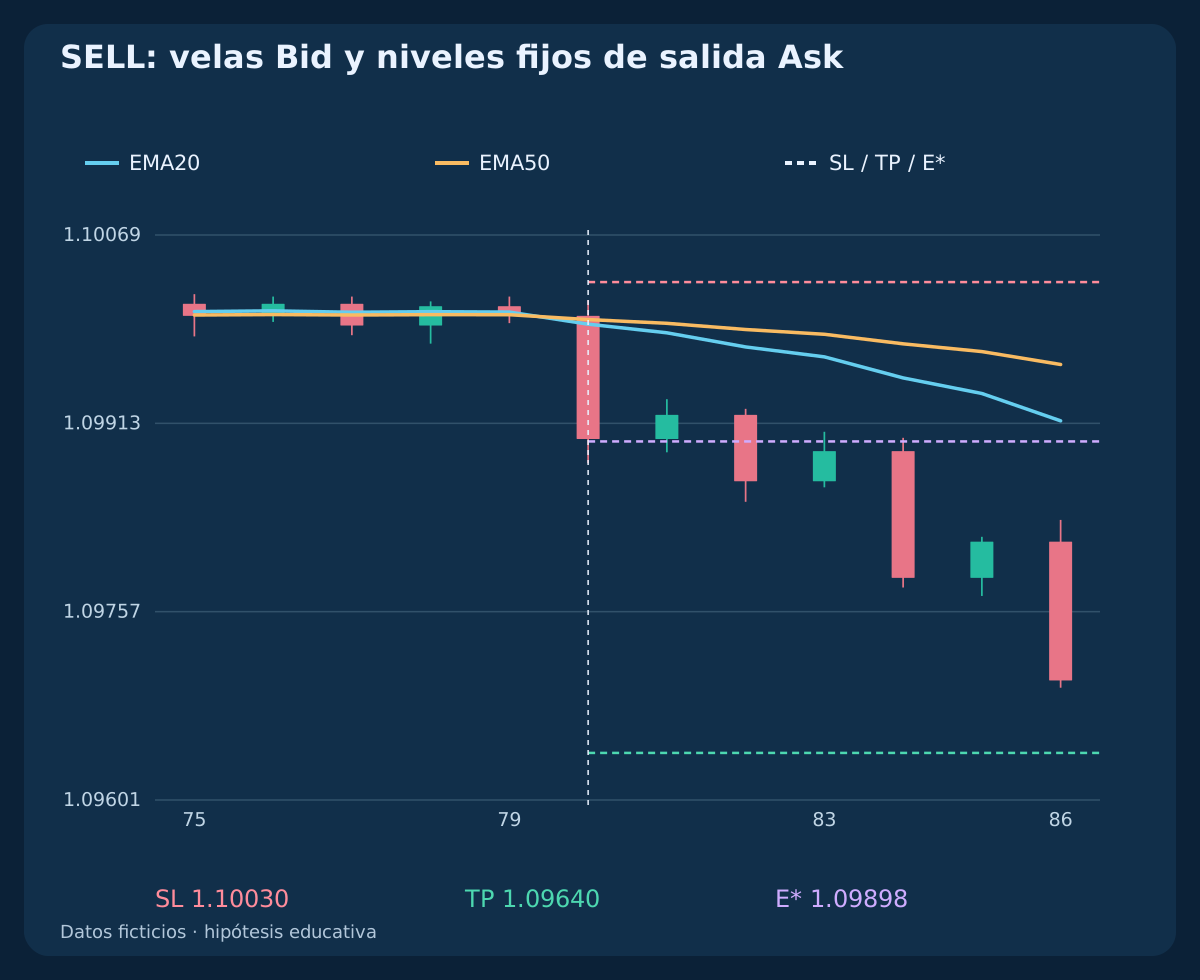
El historial SELL refleja el BUY alrededor de 1.10000 mediante price_sell = 2.20000 − price_buy. C cierra en 1.09900 tras cinco pares contrarios. Los cinco máximos Bid anteriores alcanzan 1.10020 y producen Ask SL = 1.10030; Ask TP = 1.09640. La primera cotización es Bid 1.09900 / Ask 1.09910; E* es 1.09898.
El riesgo bruto es 13.2 pips y el beneficio 25.8. Los costes dan L_net = 14.2 pips; G_net = 24.8 pips, con relación cercana a 1.746479. La economía BUY/SELL difiere por los lados de entrada y las salidas Ask declaradas. Que una vela Bid toque el objetivo SELL no prueba que Ask lo alcanzara.
| Lado | E* prevista | SL fijo | TP fijo | Pérdida neta, pips | Beneficio neto, pips | Relación neta |
|---|---|---|---|---|---|---|
| BUY | 1.10112 | 1.09970 | 1.10360 | 15.2 | 23.8 | 1.565789 |
| BUY | 1.10117 | 1.09970 | 1.10360 | 15.7 | 23.3 | 1.484076 |
| SELL | 1.09898 | 1.10030 | 1.09640 | 14.2 | 24.8 | 1.746479 |
11. Distingue solicitud, ejecución confirmada y excepción
Verifica tick, volumen, margen libre, restricciones actuales de stop y un procedimiento de cuenta que admita la protección. Envía como máximo una solicitud de entrada a mercado con el lado de cotización vigente permitido. E* sirve para admitir y dimensionar, no como precio ejecutable inventado. La referencia oficial explica Bid/Ask y sus restricciones.
Confirma ticket, ejecución, volumen y protección reales antes de considerar abierta la posición. Una respuesta desconocida o un tiempo agotado exige conciliar la solicitud, no duplicarla. Si la ejecución rompe el plan o falla la protección, aplica la regla de excepción: detén entradas, reconcilia la posición y busca un cierre ejecutable sin ampliar el stop original. Cuenta todos los costes; la pérdida puede superar las reservas.
12. Dimensiona con la pérdida completa y redondea hacia abajo
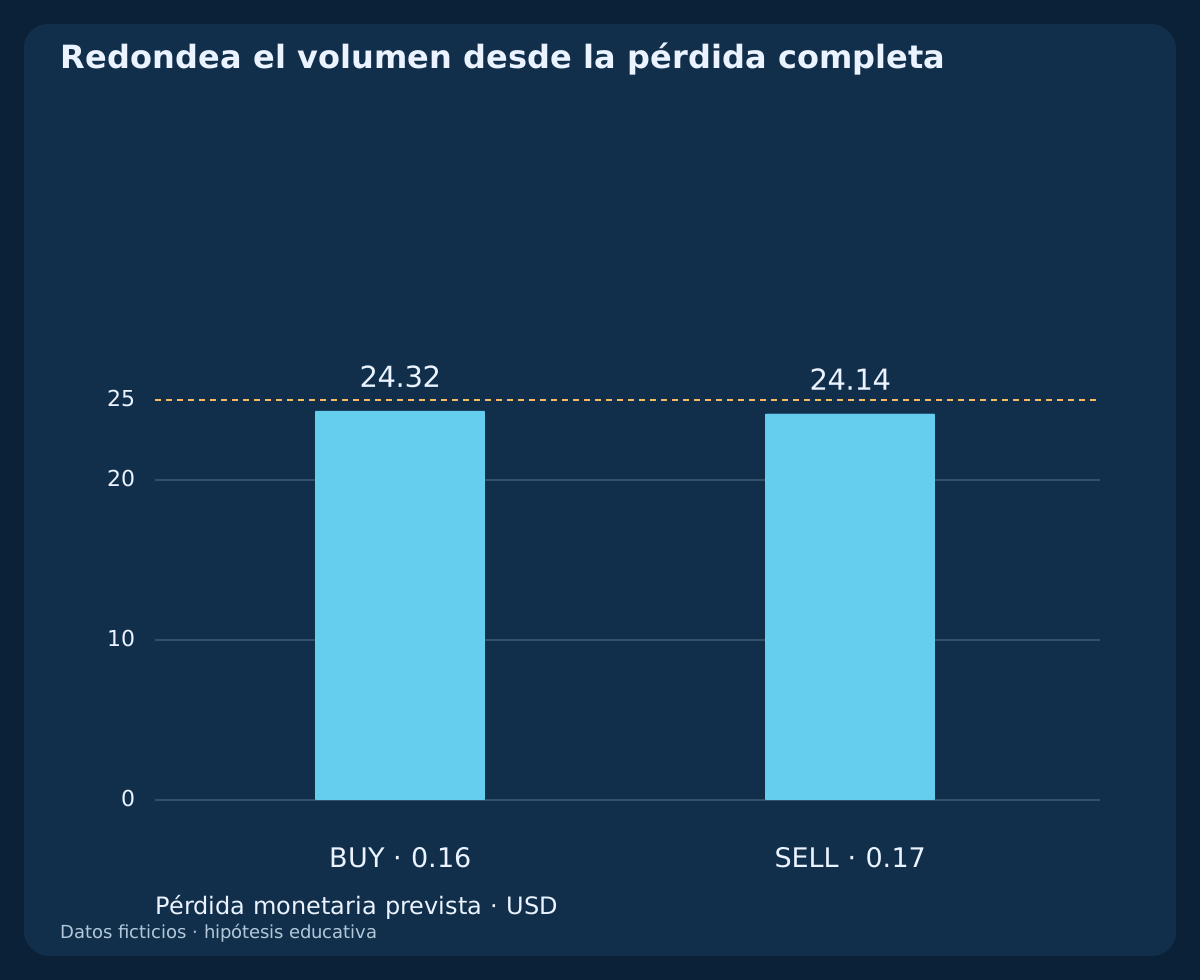
El ejemplo supone cuenta USD, lote EUR/USD de EUR 100000, USD 10 por pip y lote, presupuesto USD 25 y paso 0.01 lote. Los 15.2 pips BUY son USD 152 por lote. floor((25 / 152) / 0.01) × 0.01 = 0.16 lot. La pérdida prevista es USD 24.32 y el importe condicional al objetivo USD 38.08.
En SELL, 14.2 pips permiten 0.17 lote, pérdida prevista USD 24.14 e importe condicional USD 42.16. Verifica contrato y valor en divisa de cuenta. Si el lote mínimo supera el presupuesto, omite la operación; el margen se comprueba aparte. Este presupuesto es un ejemplo, no riesgo recomendado ni pérdida máxima garantizada.
13. Mantén salidas fijas y un reloj independiente de la entrada
SL y TP permanecen fijos. Un cruce EMA nuevo contrario al cierre solicita salida en la primera cotización ejecutable, sin exigir reinicio de cinco velas ni horario de entrada. La salida temporal ocurre en C.close_UTC + 6 h, a las 16:00 UTC en el ejemplo. El plazo parte del cierre de C, no de la ejecución unos segundos después.
Usa la cronología confirmada del bróker para la protección y la primera decisión de salida observable. Si una vela OHLC incluye ambos niveles y falta el orden de cotizaciones, clasifica el resultado como no resuelto, sin suponer la secuencia favorable. Mantén la protección mientras se tramita la salida. No reviertas usando una señal reconocida cuando había posición o solicitud pendiente de resolución.
14. Interpreta honestamente los importes condicionales
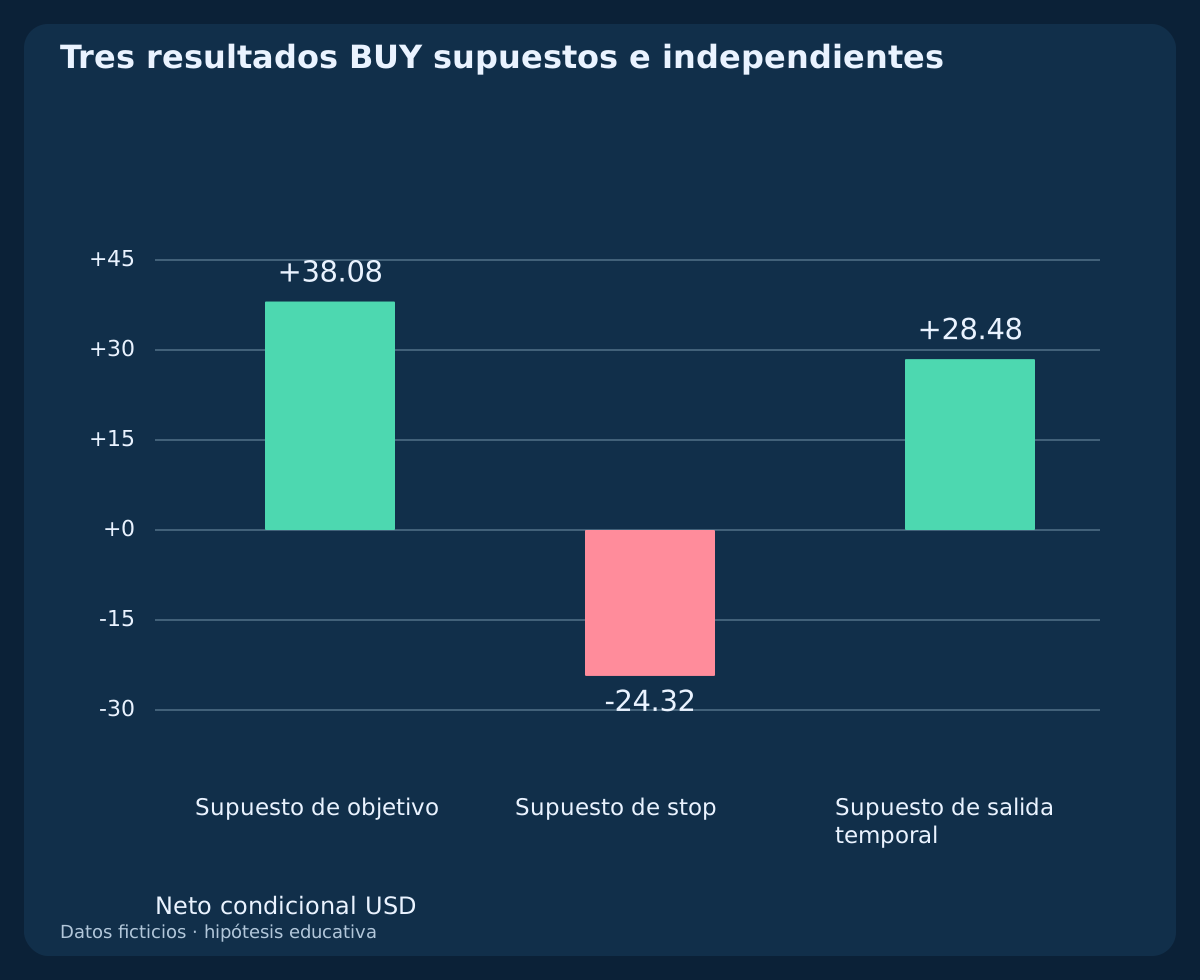
Supón BUY admitido ejecutado en 1.10112 con 0.16 lote. Salir por objetivo con reserva adversa de 0.4 pip deja +23.8 pips netos, USD 38.08; salir por stop con esa reserva deja −15.2 pips, −USD 24.32. Son supuestos independientes, no dos resultados observados ni garantía de ejecución.
En el ejemplo separado por tiempo, el primer Bid ejecutable a las 16:00 es 1.10300 y la salida supuesta 1.10296. Tras 0.6 pip de comisión, queda 17.8 pips = USD 28.48. Huecos, financiación, cierres rechazados o mayor deslizamiento cambian los resultados. No conviertas estos casos construidos en una tasa de acierto.
15. Reproduce tres CSV separados y conserva la causalidad
Los archivos contienen 288 filas OHLC H1 ficticias en tres historiales, seis planes independientes de primera cotización y cinco salidas condicionales. Las EMA usan todo el historial declarado y comparaciones racionales exactas; el CSV muestra 12 decimales. No crees cruces adicionales redondeando antes de comparar.
Recalcula cada decisión solo con información disponible entonces. Separa elegibilidad de señal, supuesto de cuenta sin posiciones, admisión de cotización, estado de solicitud y ejecuciones. Conserva reinicios fallidos, malas cotizaciones, vencimientos, margen insuficiente, solicitudes desconocidas y salidas ambiguas. Estos archivos no constituyen un backtest continuo de cartera.
Descargar tres historiales H1 ficticios y eventos EMA20/50 calculados (CSV)
Descargar seis planes independientes de primera cotización y filtros (CSV)
Descargar cinco salidas condicionales e importes monetarios (CSV)
16. Prueba la hipótesis antes de atribuirle valor operativo
Fija parámetros, política de datos, financiación y ejecución antes de evaluar. Prueba períodos no vistos, rangos, cambios de tendencia, huecos de calendario y costes adversos. Cuenta cada cruce elegible y cada rechazo, no solo dibujos atractivos. Compara ajustes cercanos sin presentar el mejor resultado retrospectivo como prueba.
Los ejemplos demuestran lógica reproducible y aritmética, únicamente. No presentan órdenes reales, rentabilidad medida, ventaja ni garantía. La guía de medias explica semillas y ponderación; la estrategia anterior de tendencia y retroceso ofrece otra hipótesis. Conserva el reloj propio de este sistema de cruce nuevo.
Preguntas frecuentes
¿Cada cruce EMA20/50 permite entrar?
No. Necesita cinco pares anteriores contrarios, observación continua, ausencia de exposición y todos los filtros de primera cotización, costes, protección y margen.
¿Por qué rechazar un cruce tras una sola vela contraria?
Es un evento nuevo, pero no cumple el reinicio de cinco velas. Su aspecto visual no sustituye el historial exigido.
¿El objetivo siempre duplica el riesgo neto real?
No. Se fija desde la distancia entre cierre de señal y stop. Entrada Bid/Ask, deslizamiento, comisión y reservas cambian la relación neta.
¿Puedo esperar a que mejore el diferencial?
No para ese candidato. Solo se evalúa su primera cotización; hace falta un nuevo cruce y reinicio.
¿Se puede repetir una solicitud de resultado desconocido?
Primero hay que conciliar la original. Puede ocultar una ejecución y la duplicación aumentaría la exposición.
¿Los beneficios del ejemplo son un backtest o garantía de riesgo?
No. Son cálculos condicionales sobre datos ficticios y supuestos de ejecución. Las pérdidas reales pueden superar la reserva.
Fuentes y notas de investigación
TradingView documenta la recurrencia EMA; MetaQuotes, los lados de precio y las restricciones de solicitud. Semillas, reinicio de cinco velas, plazos, salidas fijas, filtros numéricos y casos ficticios son decisiones originales de investigación. Las referencias no demuestran rendimiento.
- TradingView: cálculo de la media móvil exponencial
- MetaQuotes: lados de cotización y restricciones de OrderSend
Hipótesis educativa. OHLC ficticios y cotizaciones y salidas supuestas independientes; sin órdenes observadas, backtest continuo, ventaja medida ni resultado garantizado.