

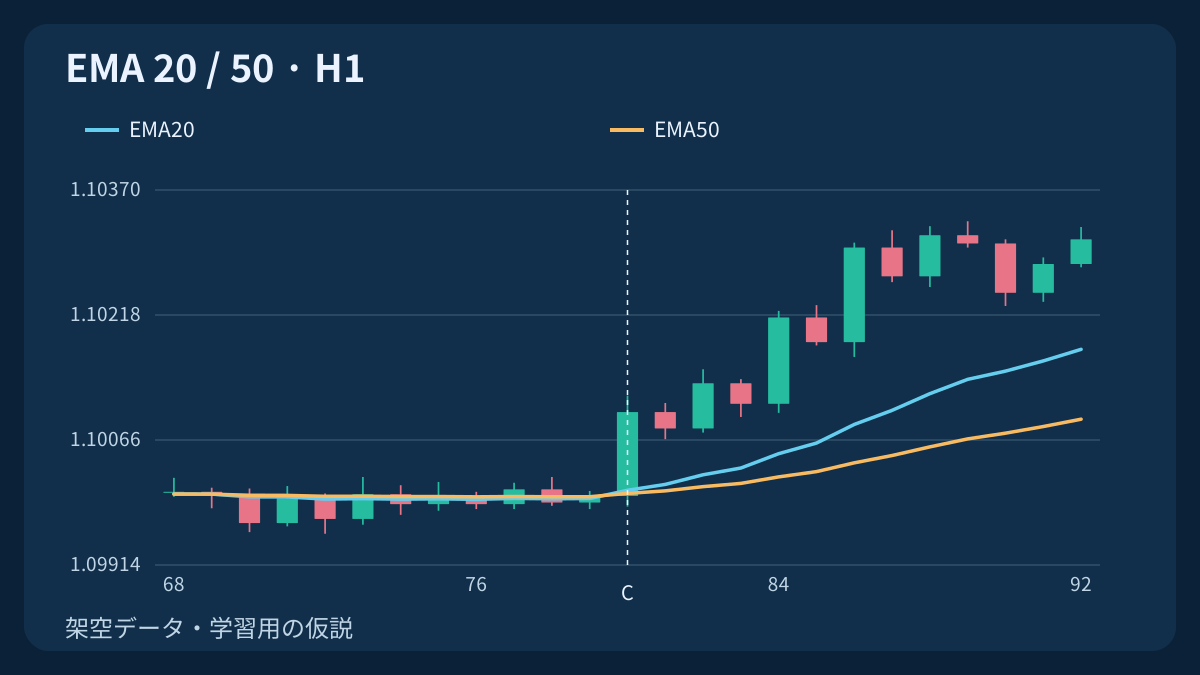
この研究用モデルは、確立したトレンドの押し戻りではなく、確定足で新たに発生したEMA20/50交差を扱います。直前5本のEMAペアは反対配列を満たす必要があります。一回の交差が作る候補は一つで、後の有利な気配値では復活しません。履歴、気配値、結果はすべて架空で、優位性の証拠ではありません。
1. 仮説と固有のエントリー事象を定める
仮説は、短期・長期EMAの新しい位置変化から、費用を上回る値動きが続く可能性があるというものです。検証する考えであり、確認済みの結果ではありません。この版はH1 EMA20/50の交差そのものを使います。既存の移動平均戦略はEMA50/200をトレンド背景として押し戻りを待つ別モデルです。
却下した交差を、遅い確認足や後のEMA接触で修復しません。設定、直前5本のリセット条件、数値基準は例示的な研究上の選択で、最適化結果ではありません。履歴は指標計算の根拠を与え、気配値の各シナリオは選んだ交差時点でポジションのない口座を個別に仮定します。
2. 足、EMA初期値、利用可能な履歴を指定する
時系列順のEUR/USD H1 Bid OHLC、表示移動ゼロを使い、この例では 1 pip = 0.0001; point = tick = 0.00001 とします。各期間nのEMAを最初のn終値のSMAで開始し、以後 EMA_n[t] = (2/(n+1)) × Close[t] + (1−2/(n+1)) × EMA_n[t−1] を適用します。実際のプラットフォームの初期値と足の区切りは別途確認します。
速い線をF、遅い線をSとします。最初の値は k = 19 と k = 49 です。直前5組も有効になる最短の候補時点は k = 54 です。必要な観測が欠ければ候補は無効です。既知の休場を一本の足として追加しません。事象に使う6本の時刻は一時間刻みで連続する必要があります。
3. 直前5本の反対配列を要求する
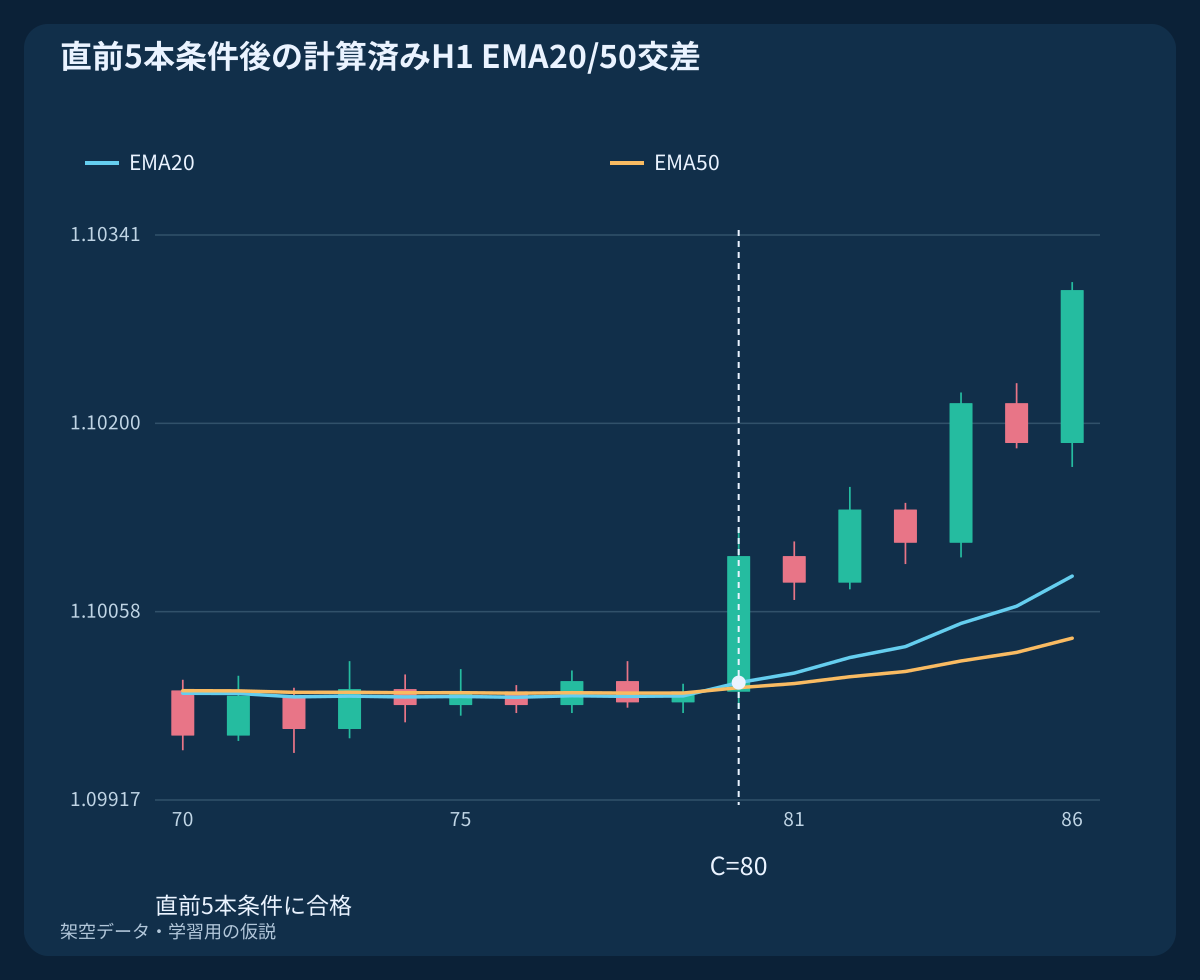
BUYではC直前の確定足5本が、それぞれ F[i] ≤ S[i], i = C−5 … C−1 を満たす必要があります。SELLでは F[i] ≥ S[i], i = C−5 … C−1 です。このリセット条件では等号を認めますが、全5組が利用可能でなければなりません。
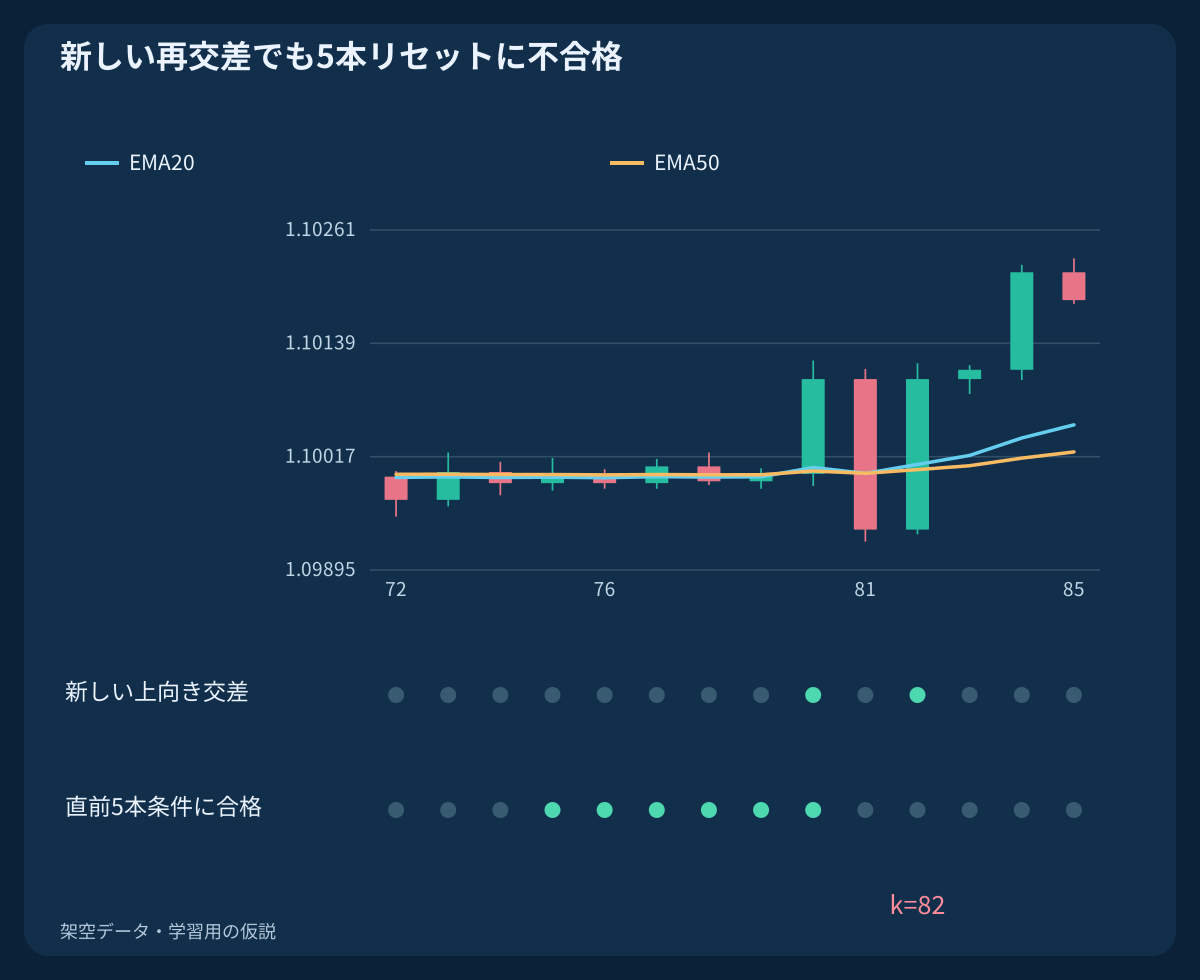
都合のよいスイングから数えず、各候補の直前で判定します。反対配列が一本だけの後の再交差は、線が大きく離れて見えても不合格です。口座にポジション、保留中または結果不明の注文がなく、確定を継続観測できていることも必要です。再起動後に見逃した候補を再実行しません。
4. 確定足Cで新しい交差を認識する
BUYは F[C−1] ≤ S[C−1] ∧ F[C] > S[C] と Close[C] > max(F[C], S[C]) を要求します。SELLは F[C−1] ≥ S[C−1] ∧ F[C] < S[C] と Close[C] < min(F[C], S[C]) に加え、直前5本の条件が必要です。現在値が等しいだけでは交差ではありません。
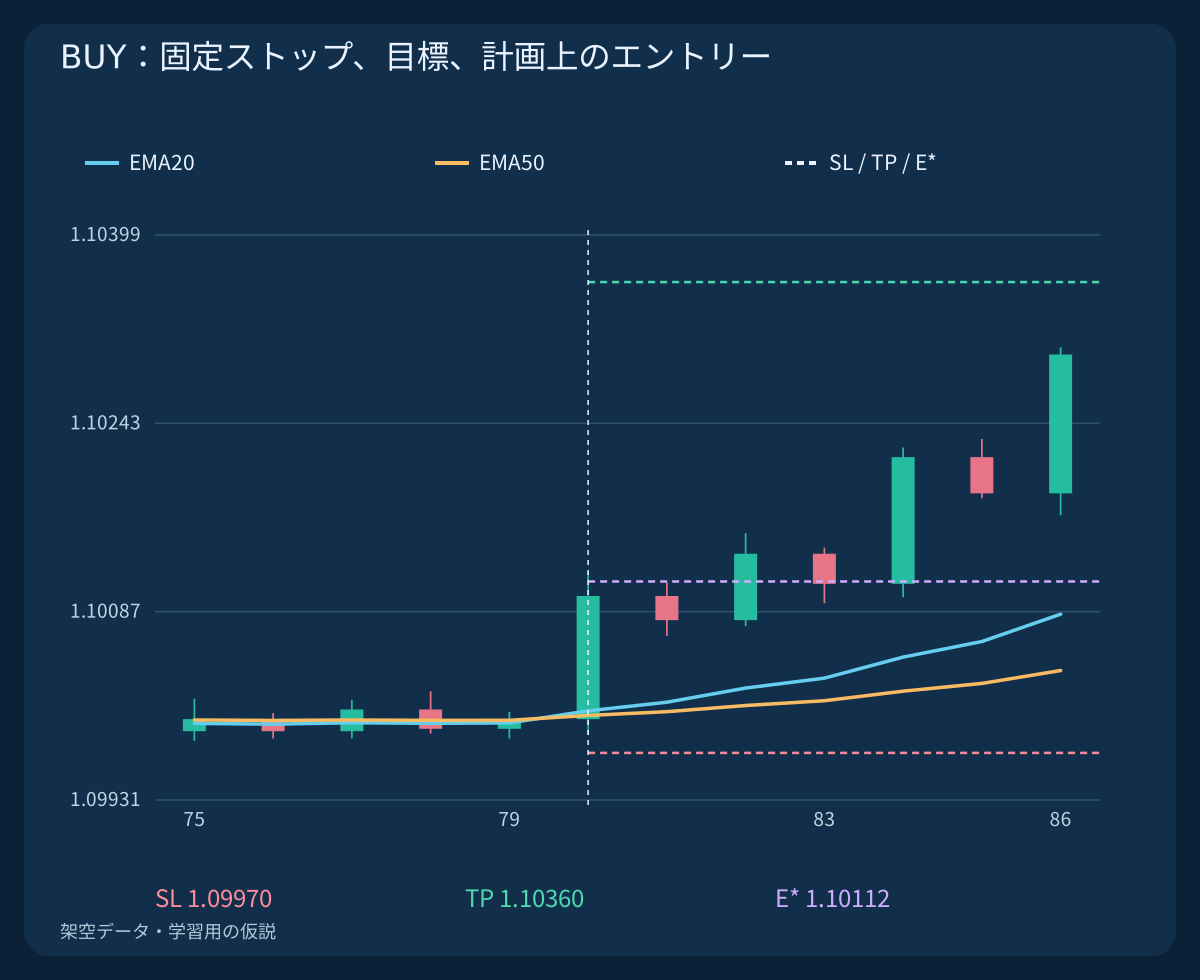
例の C = 80 は、それ以前の全履歴から計算しており、少数の指標値を別途与えたものではありません。独立した往来相場例ではk = 82で新しい上向き交差が発生しますが、5本条件に不合格です。足の途中だけの交差が確定前に消えれば、この候補は生まれません。
5. 既知の価格からストップと目標を固定する
BUYでは SL = min(Low[C−5 … C−1]) − 1 pip、続いて R0 = Close[C] − SL; TP = Close[C] + 2 × R0 とします。SELLでは SL = max(High[C−5 … C−1]) + 1 pip、続いて R0 = SL − Close[C]; TP = Close[C] − 2 × R0 です。R0は正でなければなりません。シグナル足は極値の計算窓に含めません。
BUYのストップと目標はBid水準、SELLはAsk水準です。両方のシグナル履歴はBid足を使います。Cの後に価格を固定し、EMAに合わせて動かしたり、後の気配値を通すためストップを広げたり目標を延ばしたりしません。価格刻みや保護方式が対応しない場合は却下します。
6. 最初の気配値と厳密な送信期限を使う
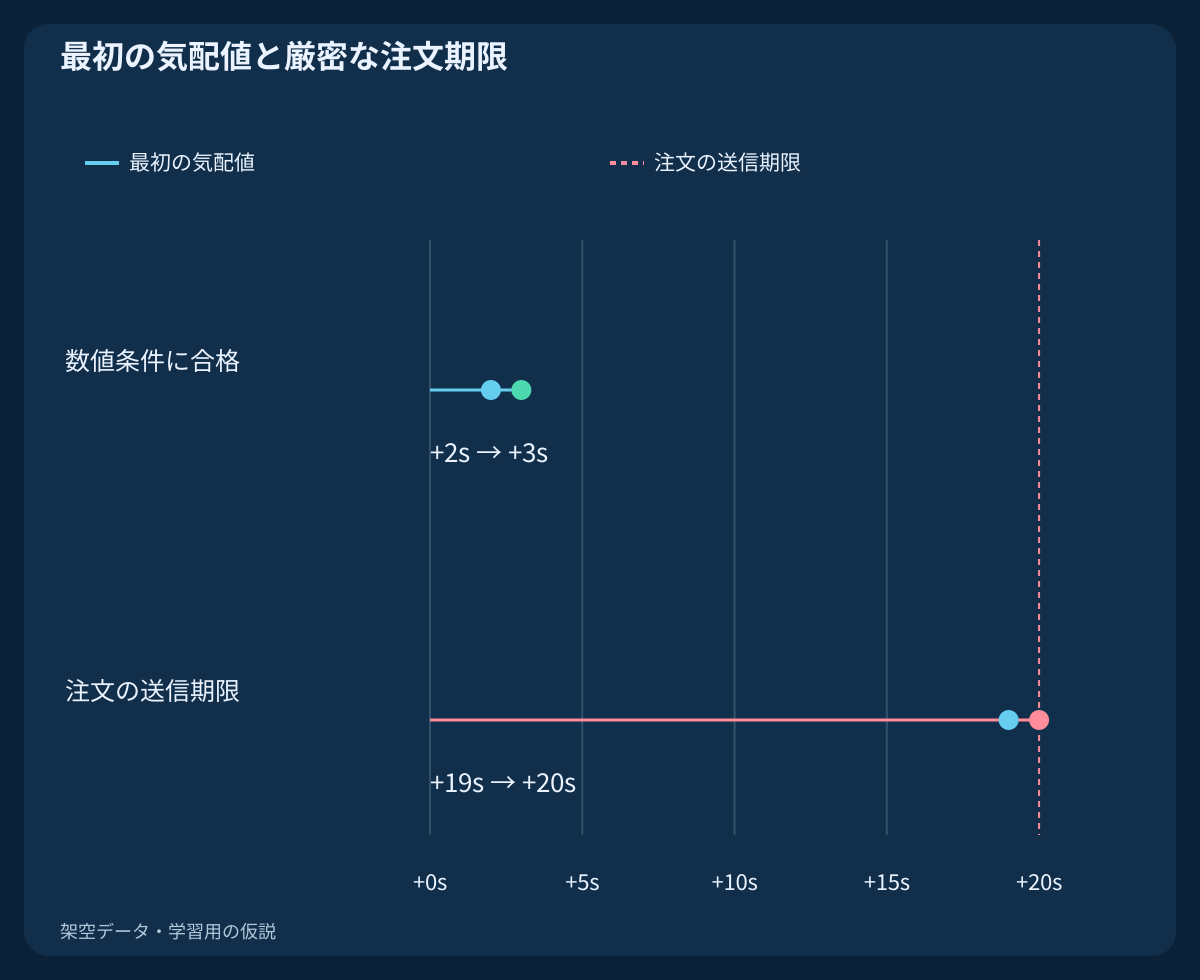
エントリー可能時間は 08:00 ≤ t_UTC < 16:00 です。Cが利用可能になった後に観測する、その銘柄の最初の有効で正のBid/Askペアだけを評価します。送信時点で測定根拠のある経過時間が0以上2秒以下であり、注文はCの名目確定時刻から20秒が経つ前に送る必要があります。最初の観測で根拠が欠ければ候補を消費します。
例のCは09:00–10:00 UTCです。最初の気配値は10:00:02、仮定の注文は10:00:03、約定は10:00:04です。10:00:20 UTC の注文は期限外です。送信直前にも期限を確認します。観測が間に合っても遅い注文は許可されません。時刻系を合わせて経過時間を測ります。例の気配値は送信まで不変と仮定し、変わった場合は計画を作り直さず取り消します。
7. 数量計算前に気配値、距離、純比率を確認する
スプレッド上限は1.2pipsです。現在BUY Bidは固定した両EMAより上、SELL Askは両EMAより下でなければなりません。決済側の気配値はSLとTPの間に厳密に収まる必要があります。計画上の入口をBUYでは E* = Ask + 0.2 pip、SELLでは E* = Bid − 0.2 pip とし、C終値からE*への方向付き距離を0以上2pips以下とします。
エントリー予備幅は計画用で、成行注文の要求価格ではありません。E*からストップと目標への正の総距離を計算します。手数料、将来決済予備幅、必要な保有費用を損失へ加え、利益から引きます。これをL_netとG_netとし、G_net / L_net ≥ 1.5 を要求します。ここでは費用を0.6、0.4、0pipsとします。必要費用、契約条件、証拠金が不明なら却下します。
8. BUY例:固定水準と慎重な費用計算
CのBid終値は1.10100、Fは約1.10004862、Sは1.10001059です。直前5本の最安値は1.09980なので SL = 1.09970; R0 = 13 pips; TP = 1.10360 です。最初の気配値はBid 1.10100 / Ask 1.10110、スプレッド1pip、E*は1.10112で、方向付き距離は1.2pipsです。鮮度の確認、適法な保護、必要証拠金の充足を仮定します。
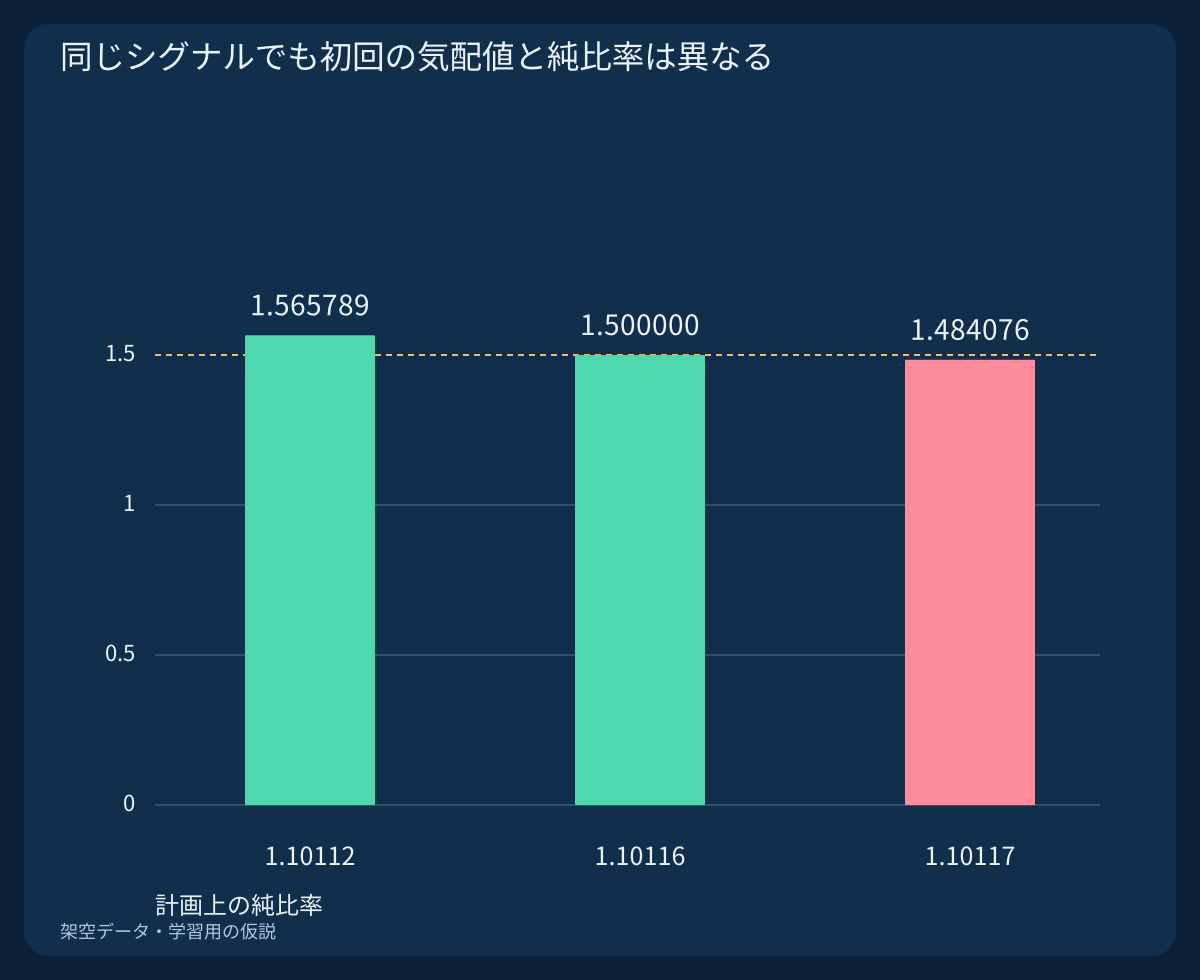
総リスクは14.2pips、総利益幅は24.8です。手数料と決済予備幅の合計1pipを反映すると、計画損失は 15.2 pips、純利益の可能額は 23.8 pips です。比率 23.8 / 15.2 ≈ 1.565789 は1.5以上です。スプレッドと入口予備幅はE*に含まれているため、約定価格からの距離にもう一度差し引きません。
9. 悪い初回気配値を却下し、交差を使い回さない
同じBUY足、SL、TPで、独立した初回気配値Bid 1.10105 / Ask 1.10115を考えます。E*は1.10117です。スプレッド1pipと距離1.7pipsは合格でも、損失15.7、利益23.3から 23.3 / 15.7 ≈ 1.484076 となり、候補を却下します。
別の境界例ではE*が1.10116で 23.4 / 15.6 = 1.5 となり、等号は合格です。これらは独立した代替シナリオで、別の気配値を探す許可ではありません。初回スプレッド1.3pipsも、比率が合格でも却下します。却下後は新しい交差と、その直前5本条件を待ちます。
10. SELL例:シグナルを反転して費用を再計算する
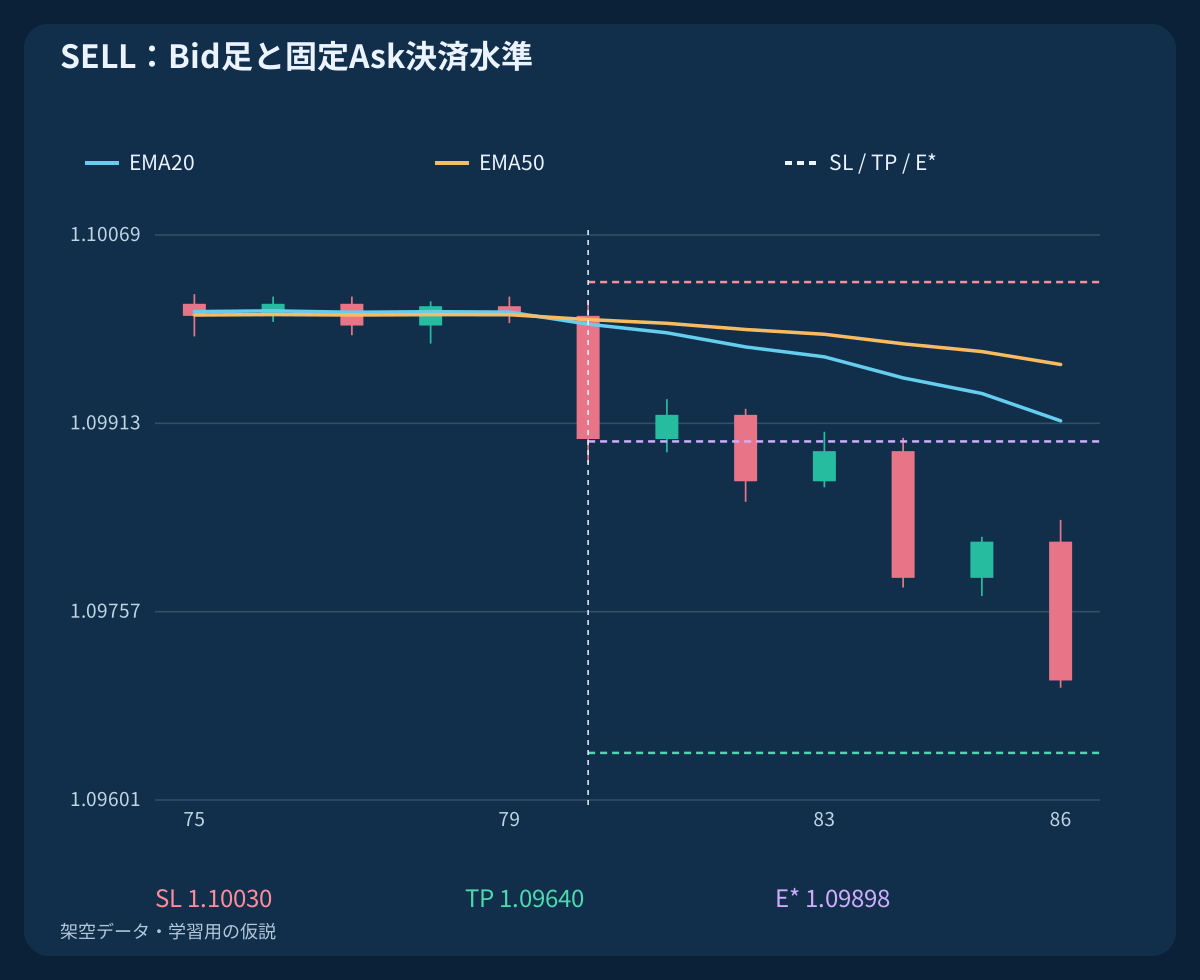
SELL履歴はBUYを1.10000の周りで price_sell = 2.20000 − price_buy により反転しています。Cは直前5組の反対配列を経て1.09900で確定します。直前5本のBid最高値1.10020から Ask SL = 1.10030; Ask TP = 1.09640 です。初回気配値はBid 1.09900 / Ask 1.09910、E*は1.09898です。
総リスク13.2pips、総利益幅25.8です。費用後は L_net = 14.2 pips; G_net = 24.8 pips で、比率は約1.746479です。入口の気配側と指定したAsk決済によりBUYとSELLの収支は異なります。Bid足がSELL目標に触れても、Askが到達した証拠にはなりません。
| 方向 | 計画E* | 固定SL | 固定TP | 純損失pips | 純利益pips | 純比率 |
|---|---|---|---|---|---|---|
| BUY | 1.10112 | 1.09970 | 1.10360 | 15.2 | 23.8 | 1.565789 |
| BUY | 1.10117 | 1.09970 | 1.10360 | 15.7 | 23.3 | 1.484076 |
| SELL | 1.09898 | 1.10030 | 1.09640 | 14.2 | 24.8 | 1.746479 |
11. 注文、確認済み約定、執行例外を区別する
ティック幅、数量条件、余剰証拠金、現在のストップ制限、指定保護に対応する口座手順を確認します。許可された現在の気配側を使い、新規成行注文は最大一回です。E*は承認と数量計画に使い、架空の執行可能価格として注文しません。公式資料はBid/Askと価格制限を説明しています。
実際のチケット、約定価格、数量、保護を確認してからポジション成立と扱います。応答不明やタイムアウトなら原注文を照合し、重複送信しません。計画外約定や保護失敗では事前の例外手順に従い、新規入口を止め、保有状況を照合し、元のストップを広げず執行可能な決済を求めます。費用をすべて記録し、損失が予備幅を超える可能性を残します。
12. 費用込み損失から数量を切り下げる
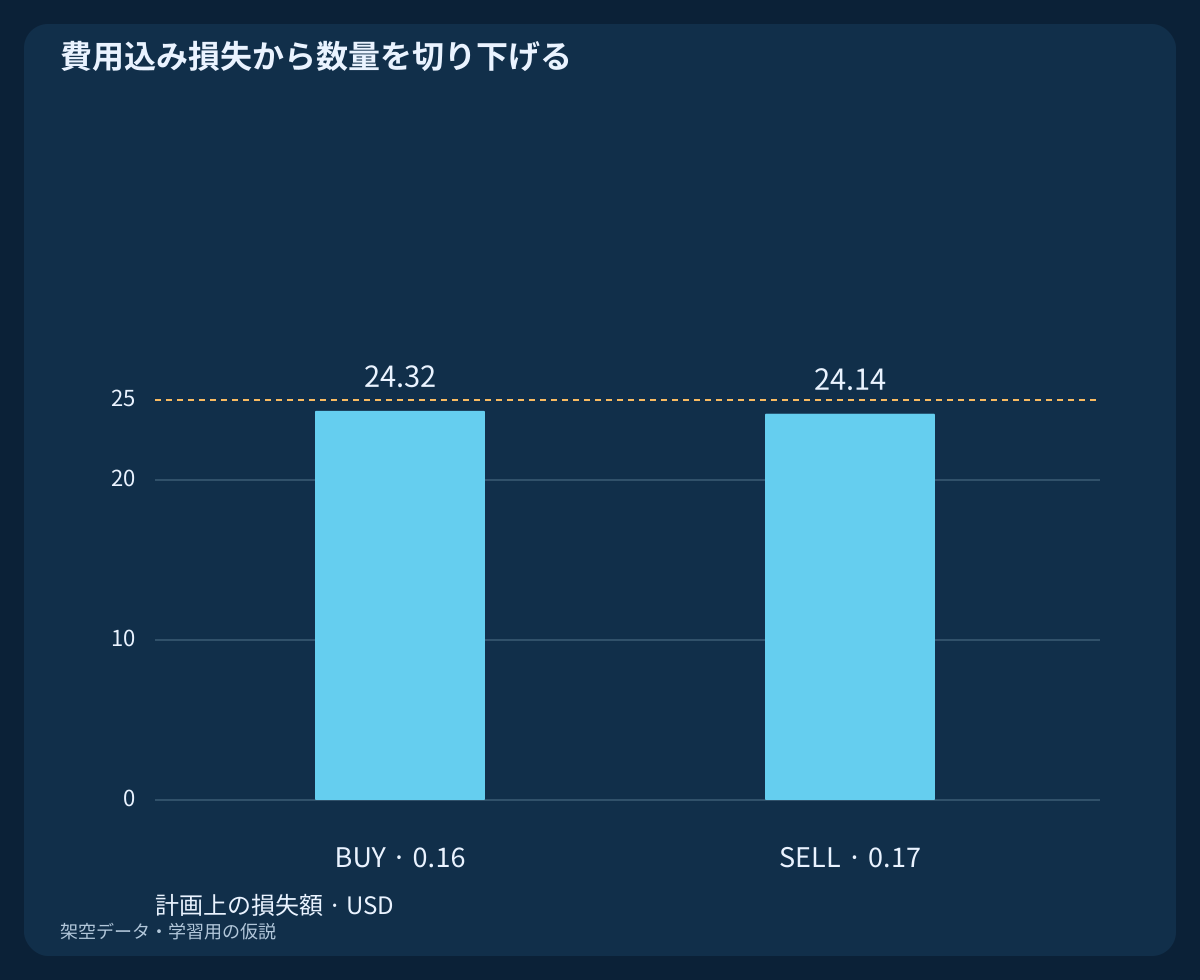
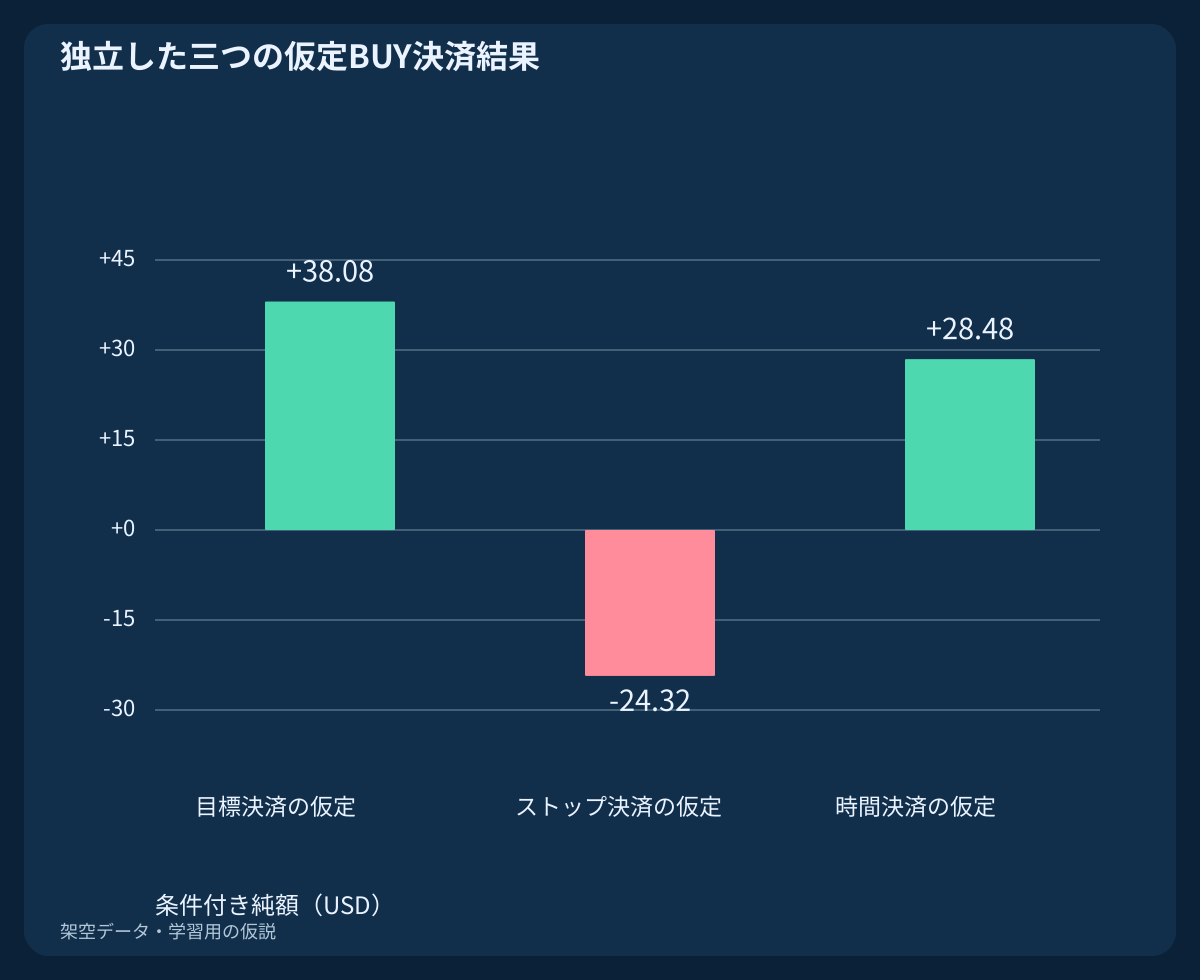
例ではUSD口座、EUR/USD標準1ロットEUR 100000、1ロット1pip当たりUSD 10、現金予算USD 25、数量刻み0.01ロットを仮定します。BUY損失15.2pipsは1ロットUSD 152です。floor((25 / 152) / 0.01) × 0.01 = 0.16 lot。計画損失は USD 24.32、目標時の条件付き金額は USD 38.08 です。
SELLでは損失14.2pipsから0.17ロット、計画損失USD 24.14、条件付き目標額USD 42.16です。実際の契約と口座通貨価値は別に確認します。最小ロットが予算を超えれば見送り、証拠金も別途確認します。この予算は推奨リスク額でも損失上限保証でもありません。
13. 出口を固定し、入口とは別の時間基準を使う
SLとTPは固定します。逆方向への新しい確定EMA交差で、最初の執行可能気配値による決済を要求します。この出口には5本リセットも入口時間帯も不要です。別の時間決済は C.close_UTC + 6 h、例では16:00 UTCです。起点はCの確定時刻で、数秒後の約定時刻ではありません。
保護約定と最初の観測可能な決済判断には、業者確認の時系列を使います。一つのOHLC足に両水準があり、気配値順序が不明なら有利と仮定せず未解決にします。決済待ちでも保護を維持します。ポジションや未解決注文があった時点で認識したシグナルでは、同時に反転エントリーしません。
14. 条件付き金額を正しく読む
承認されたBUYが1.10112、0.16ロットで実際に約定したと仮定します。目標側で不利な決済予備幅0.4pipを使うと純額+23.8pips、USD 38.08、ストップ側では−15.2pips、−USD 24.32です。独立した仮定であり、観測済み成績や執行保証ではありません。
別の時間決済例では、16:00時点の最初の執行可能Bidを1.10300、決済約定を1.10296と仮定します。手数料0.6pip後は 17.8 pips = USD 28.48 です。窓開け、保有費用、決済拒否、より大きな滑りで結果は変わります。これらの構成例から勝率を作ってはいけません。
15. 三つのCSVを再現し、因果性を守る
ファイルは三つの架空履歴に合計288行のH1 OHLC、独立した初回気配値計画六つ、条件付き出口五つを含みます。EMAは指定全履歴と厳密な有理数比較で計算し、CSV表示は12桁の小数です。比較前の丸めで交差を増やさないでください。
各判断をその時点で利用できる情報だけで再計算します。シグナル適格性、ポジションなしの仮定、気配値承認、注文状態、約定記録を分けます。リセット不合格、悪い気配値、期限切れ、証拠金不足、応答不明、出口順序不明も残します。連続したポートフォリオのバックテストではありません。
三つの架空H1履歴と計算済みEMA20/50事象をダウンロード(CSV)
16. 売買上の意味を与える前に仮説を検証する
評価前にパラメーター、データ方針、保有費用、執行ルールを固定します。未使用期間、レンジ、反転、取引日程の空白、費用悪化で試します。よい図だけ選ばず、全適格交差と全却下を数えます。近い設定も比べ、過去の最良結果だけを証拠にしません。
この例が示すのは再現可能なロジックと計算だけです。実注文、実測収益、優位性、保証はありません。移動平均ガイドは初期値と重みを説明し、既存のトレンド押し戻り戦略は別の入口仮説を扱います。新しい交差の固有の事象時刻を保ってください。
よくある質問
EMA20/50が交差すれば必ず入れますか?
いいえ。直前5組の反対配列、継続観測、保有なし、初回気配値・費用・保護・証拠金の全条件が必要です。
反対配列一本だけの後はなぜ却下ですか?
新しい事象でも5本リセットを満たさないためです。見栄えのよい再交差は必要履歴の代わりになりません。
目標は常に実際の純リスクの二倍ですか?
いいえ。シグナル終値とストップの距離から固定します。Bid/Ask、滑り、手数料、決済予備幅により純比率は変わります。
却下後にスプレッド改善を待てますか?
同じ候補ではできません。最初の気配値だけを評価し、新しい交差とリセットを待ちます。
注文の応答が不明なら再送できますか?
まず原注文を照合します。すでに約定している場合があり、重複送信は保有量を増やし得ます。
例の利益はバックテストやリスク保証ですか?
いいえ。架空データと指定執行仮定の条件付き計算です。実損失は予備幅を超え得ます。
出典と検証上の注記
TradingViewはEMA漸化式を、MetaQuotesは注文価格の気配側と制約を説明しています。初期値、5本条件、期限、固定出口、数値基準、架空例は独自の研究上の選択です。資料は戦略の成績を実証しません。
学習用の戦略仮説。架空OHLCと独立した気配値・出口仮定であり、実注文、連続バックテスト、優位性の実測、成果保証ではありません。