

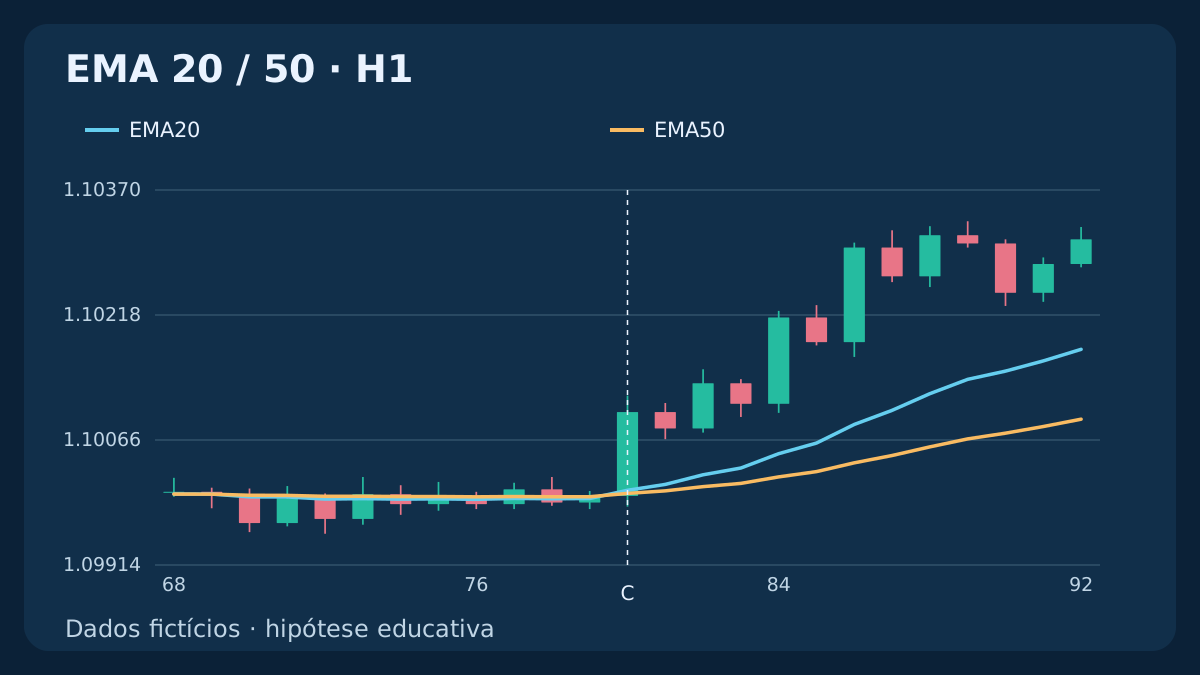
Este modelo de pesquisa usa um cruzamento EMA20/50 recém-confirmado no fechamento, em vez de uma correção em tendência já estabelecida. Os cinco candles anteriores precisam cumprir o alinhamento oposto. O cruzamento cria um único candidato; uma cotação melhor posterior não o reativa. Históricos, preços e resultados são fictícios e não demonstram vantagem.
1. Defina a hipótese e seu evento de entrada próprio
A hipótese é que uma nova transição entre EMA curta e longa possa gerar movimento suficiente para cobrir custos. É uma ideia a testar, não uma conclusão. Esta versão usa H1 EMA20/50 e o próprio cruzamento novo. A estratégia anterior de médias utiliza EMA50/200 como contexto de tendência para uma correção.
Não há candle posterior de confirmação nem toque tardio na EMA que conserte um cruzamento rejeitado. Ajustes, reinício de cinco candles e limites são escolhas ilustrativas, não parâmetros otimizados. Os históricos fornecem dados do indicador; os cenários de cotação assumem separadamente uma conta sem posições no cruzamento escolhido.
2. Especifique candles, sementes EMA e histórico
Use OHLC Bid H1 EUR/USD cronológicos, sem deslocamento visual e com 1 pip = 0.0001; point = tick = 0.00001 neste exemplo. Cada EMA começa pela SMA dos primeiros n fechamentos e depois aplica EMA_n[t] = (2/(n+1)) × Close[t] + (1−2/(n+1)) × EMA_n[t−1]. Verifique separadamente as sementes e os limites de candles da plataforma instalada.
F é a linha rápida e S a lenta. Os primeiros valores aparecem em k = 19 e k = 49. Cinco pares anteriores válidos permitem o primeiro candidato em k = 54. Falta de observação necessária invalida o candidato; um fechamento de mercado conhecido não acrescenta candle. Os seis candles do evento devem ter horários consecutivos de uma hora.
3. Exija cinco pares anteriores de alinhamento oposto
Para BUY, cada um dos cinco candles fechados imediatamente anteriores a C precisa cumprir F[i] ≤ S[i], i = C−5 … C−1. Para SELL, exija F[i] ≥ S[i], i = C−5 … C−1. A igualdade é permitida no reinício, mas todos os pares precisam estar disponíveis.
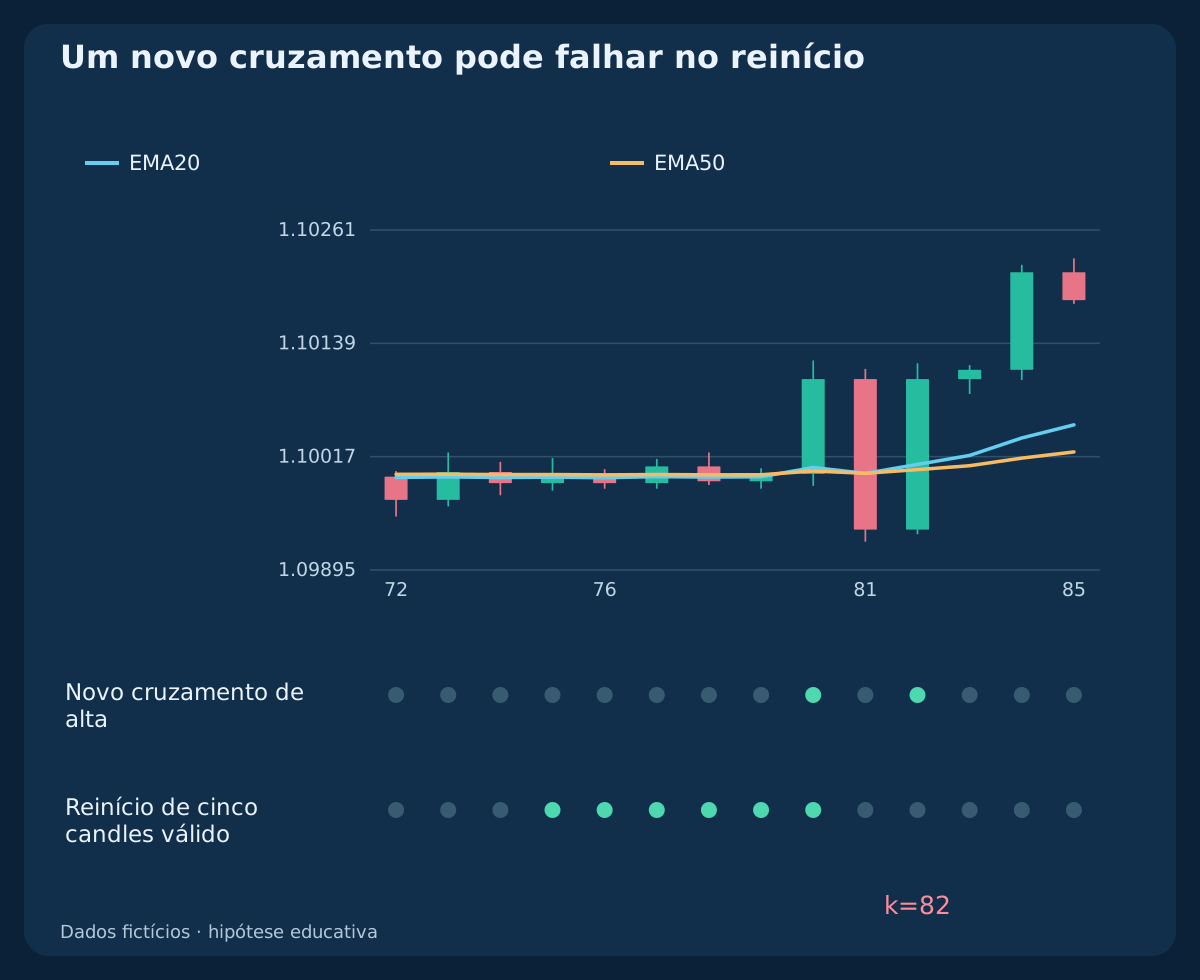
Verifique o reinício a cada candidato, sem contar de um ponto visualmente conveniente. Um novo cruzamento após apenas um candle contrário falha mesmo com linhas aparentemente separadas. Também são necessários conta sem posições nem pedidos pendentes ou desconhecidos e observação contínua do fechamento. Após reiniciar, não recupere um candidato perdido.
4. Identifique o novo cruzamento no candle fechado C
BUY exige F[C−1] ≤ S[C−1] ∧ F[C] > S[C] e Close[C] > max(F[C], S[C]). SELL exige F[C−1] ≥ S[C−1] ∧ F[C] < S[C] e Close[C] < min(F[C], S[C]), junto com o reinício de cinco candles. Igualdade atual não é cruzamento.
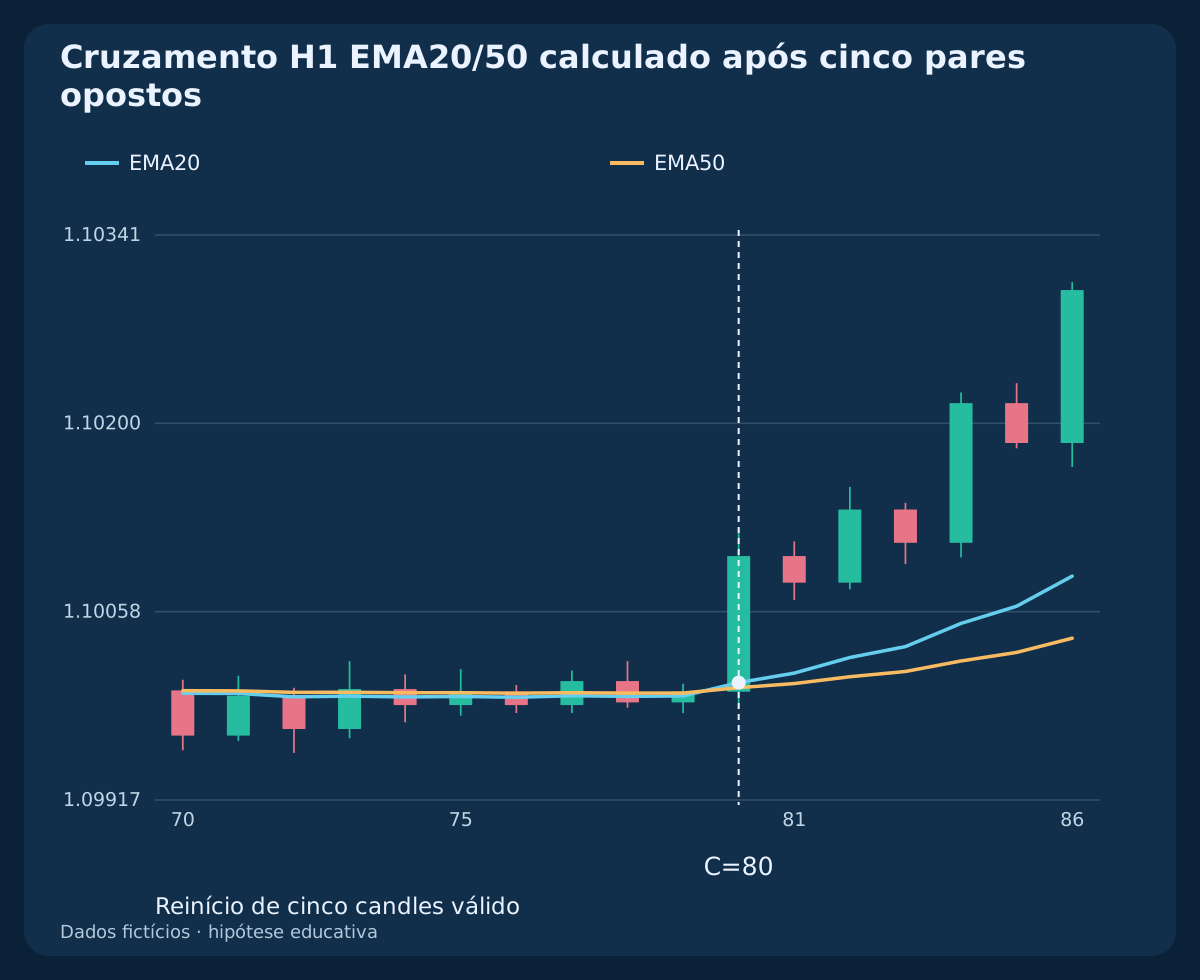
O exemplo em C = 80 é calculado com todo o histórico anterior, não poucos valores fornecidos. O caso oscilante separado tem outro cruzamento de alta em k = 82, mas falha no reinício. Um cruzamento intrabar que desaparece antes do fechamento não cria o candidato.
5. Fixe stop e alvo usando preços conhecidos
Para BUY, defina SL = min(Low[C−5 … C−1]) − 1 pip e depois R0 = Close[C] − SL; TP = Close[C] + 2 × R0. Para SELL, defina SL = max(High[C−5 … C−1]) + 1 pip e depois R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 deve ser positivo. O candle de sinal fica fora da janela de extremos.
Stop e alvo BUY são níveis Bid; os de SELL são Ask, embora ambos os históricos usem candles Bid. Fixe os preços após C. Não os desloque com uma EMA, amplie o stop ou estenda o alvo para aceitar uma cotação posterior. Rejeite incrementos de preço ilegais ou proteção incompatível.
6. Uma primeira cotação e um prazo exclusivo
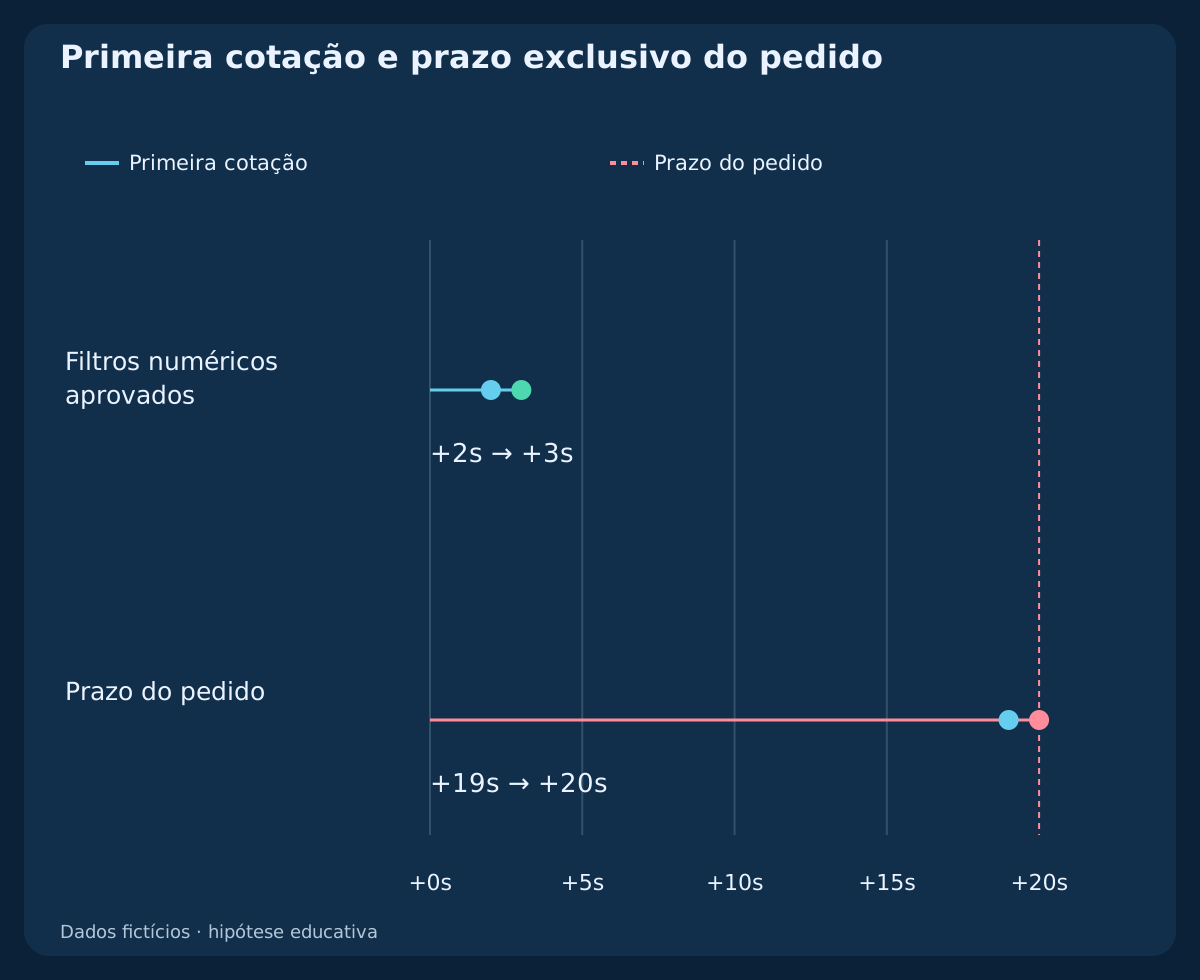
A entrada é permitida durante 08:00 ≤ t_UTC < 16:00. Avalie apenas o primeiro par Bid/Ask positivo e válido do símbolo observado após C ficar disponível. A idade documentada na transmissão deve estar entre 0 e 2 segundos inclusive. Envie estritamente antes do fechamento nominal de C mais 20 segundos. Uma primeira observação sem evidência válida consome o candidato.
C cobre 09:00–10:00 UTC. Primeira cotação às 10:00:02, pedido hipotético às 10:00:03 e execução às 10:00:04. Um pedido às 10:00:20 UTC está atrasado. Confira novamente antes de enviar; observar a tempo não autoriza pedido tardio. Use relógios compatíveis para medir a idade. A cotação do exemplo não muda até o pedido; caso mude, cancele sem reconstruir o plano.
7. Aplique filtros de cotação, distância e relação líquida
Exija spread de no máximo 1.2 pip. O Bid BUY atual permanece acima das duas EMAs fixadas; o Ask SELL, abaixo. O lado de saída deve continuar estritamente entre SL e TP. Entrada de planejamento: E* = Ask + 0.2 pip para BUY ou E* = Bid − 0.2 pip para SELL. A distância direcional do fechamento C até E* deve estar entre 0 e 2 pips inclusive.
A reserva de entrada é uma hipótese de planejamento, não o preço solicitado ao mercado. Calcule de E* distâncias brutas positivas ao stop e alvo. Some comissão, reserva de saída e financiamento à perda, e subtraia do ganho. Chame os valores L_net e G_net; exija G_net / L_net ≥ 1.5. Aqui os custos são 0.6, 0.4 e 0 pip. Custos aplicáveis, contrato ou margem desconhecidos exigem rejeição.
8. BUY calculado: limites fixos e custos prudentes
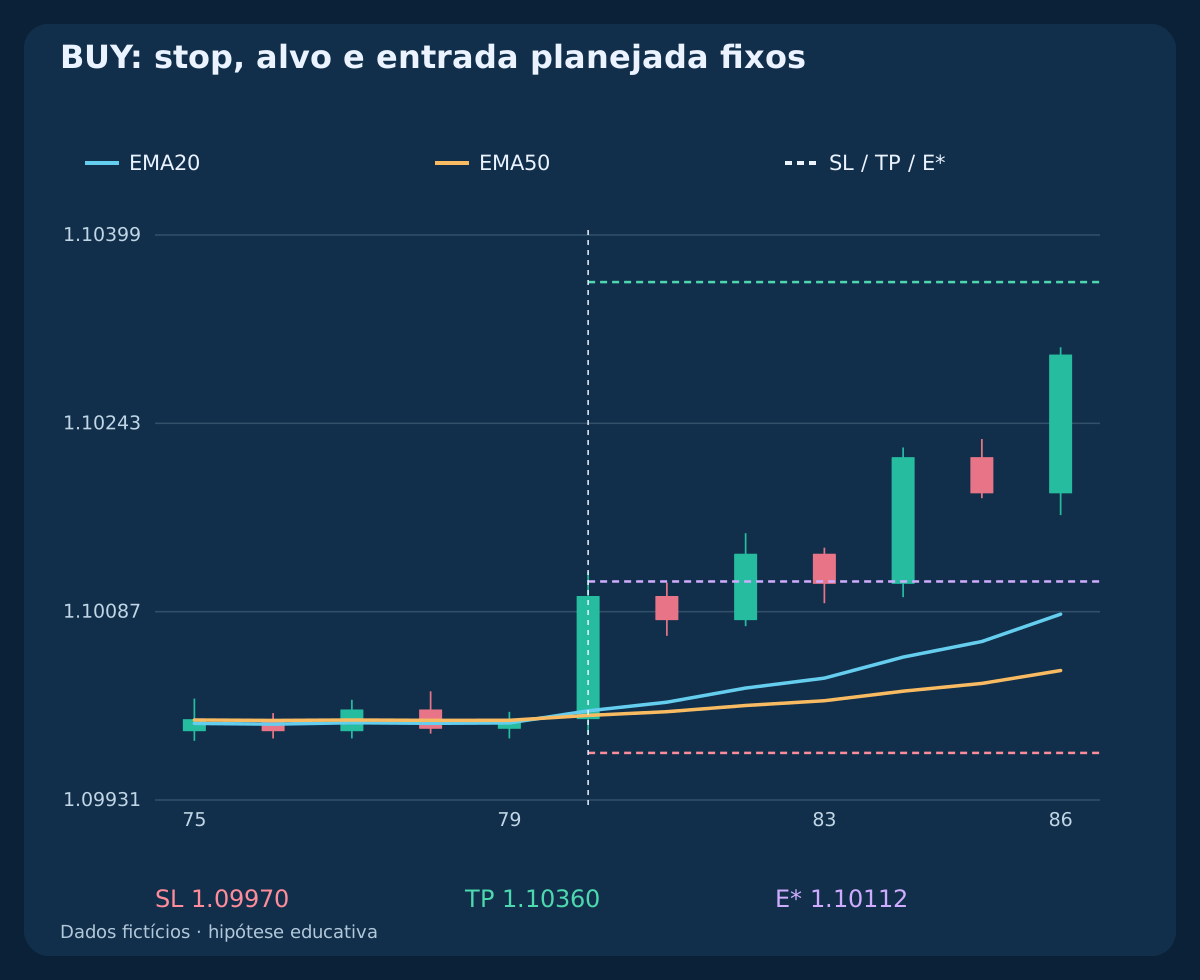
C fecha em Bid 1.10100; F vale aproximadamente 1.10004862 e S 1.10001059. A mínima dos cinco candles anteriores é 1.09980, portanto SL = 1.09970; R0 = 13 pips; TP = 1.10360. Primeira cotação: Bid 1.10100 / Ask 1.10110. Spread 1 pip e E* 1.10112, a 1.2 pips direcionais. Supõem-se idade documentada da cotação, proteção legal e margem suficiente.
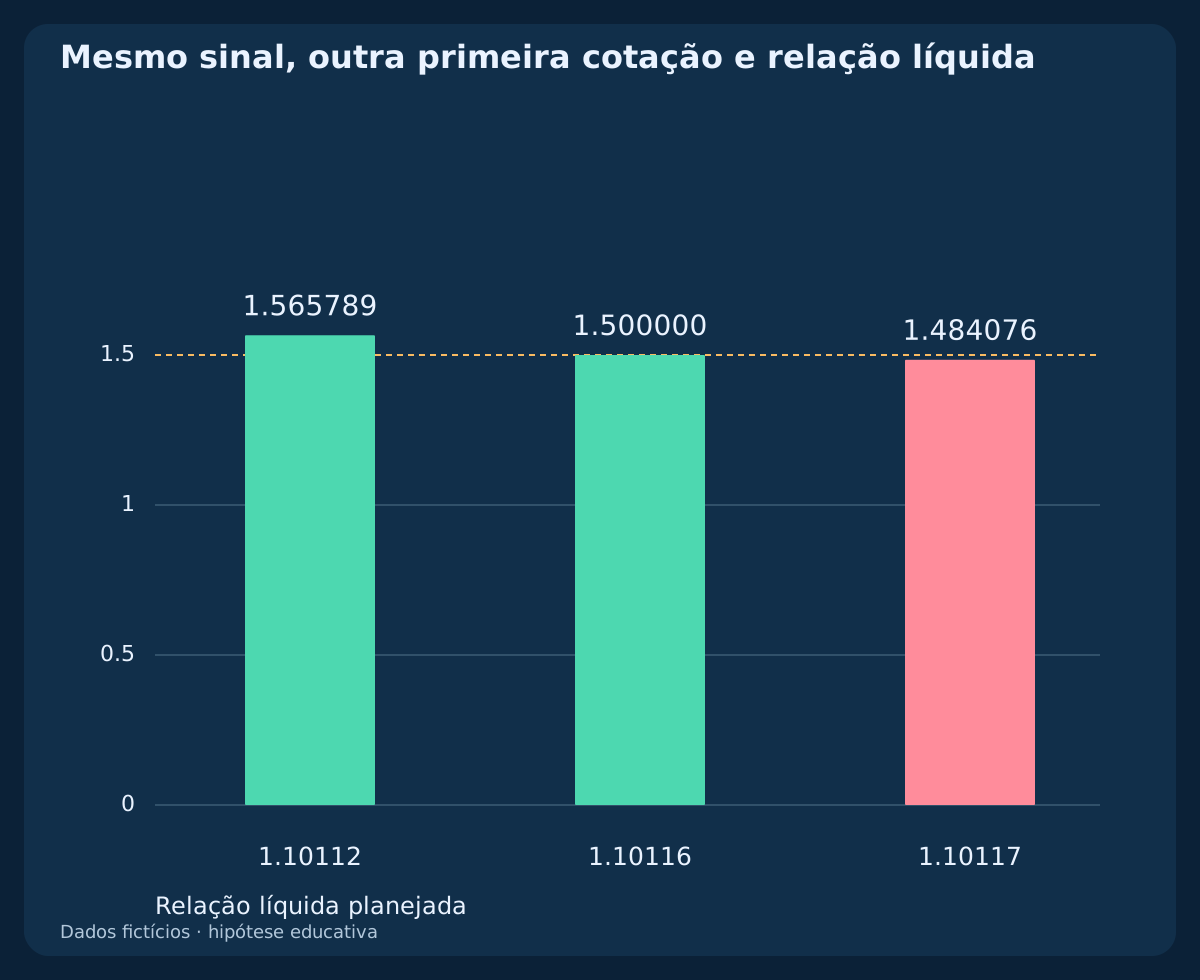
Risco bruto de 14.2 pips e ganho bruto de 24.8. Com 1 pip total de comissão e reserva de saída, a perda planejada é 15.2 pips e o ganho líquido potencial 23.8 pips. A relação 23.8 / 15.2 ≈ 1.565789 supera 1.5. Spread e reserva de entrada já estão em E*; não os desconte novamente das distâncias baseadas no preço executado.
9. Rejeite uma primeira cotação ruim sem reutilizar o cruzamento
Mantenha candles BUY, SL e TP, mas considere outra primeira cotação independente: Bid 1.10105 / Ask 1.10115. E* passa a 1.10117. Spread 1 pip e distância 1.7 passam, mas perda 15.7 e ganho 23.3 produzem 23.3 / 15.7 ≈ 1.484076. Rejeite o candidato.
No cenário-limite separado, E* é 1.10116 e 23.4 / 15.6 = 1.5; igualdade passa. São alternativas, não permissão para procurar outra cotação. Spread inicial de 1.3 pip também falha mesmo com relação válida. Após rejeitar, espere um novo cruzamento com seu próprio reinício de cinco candles.
10. SELL calculado: espelhe o sinal e recalcule os custos
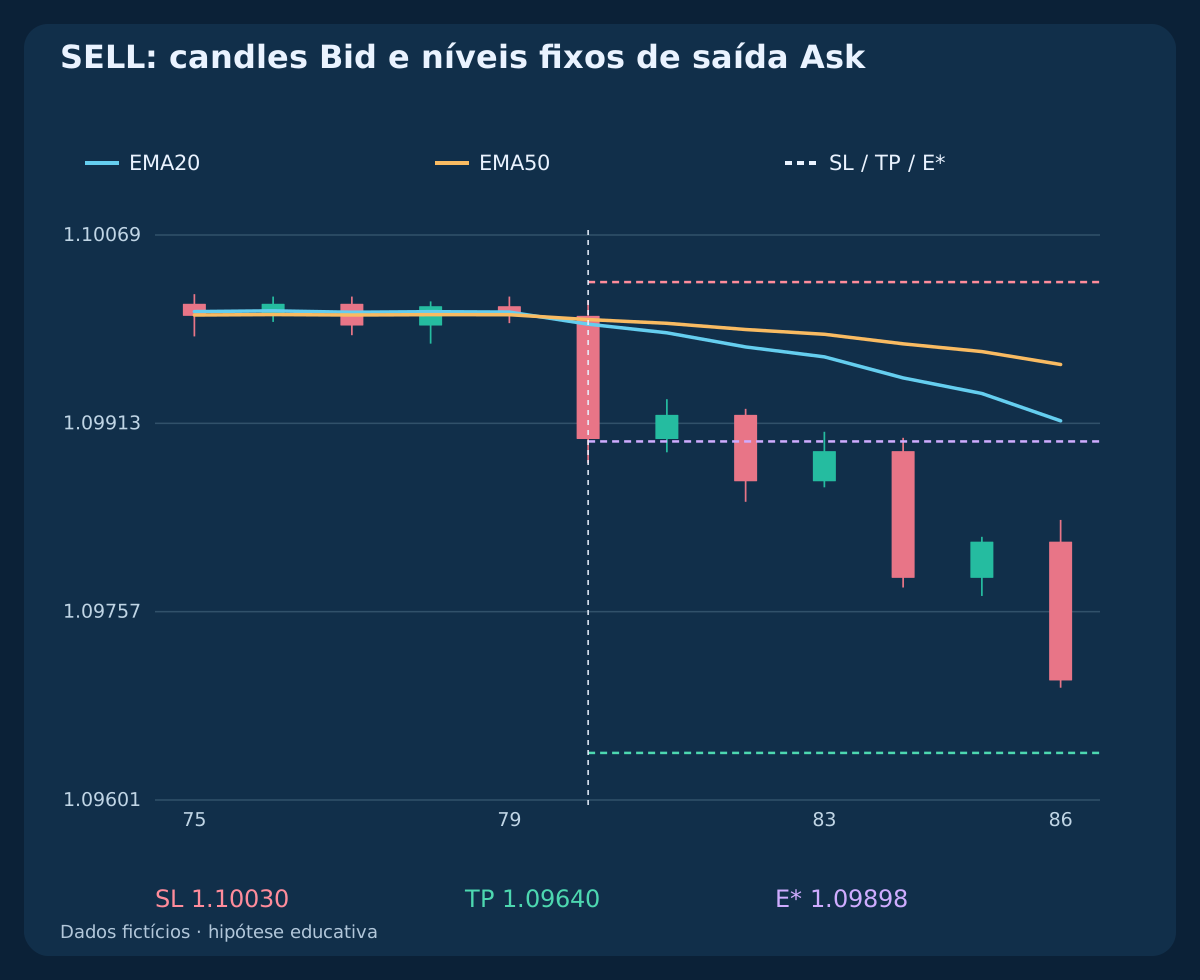
O histórico SELL reflete BUY em torno de 1.10000 usando price_sell = 2.20000 − price_buy. C fecha em 1.09900 após cinco pares opostos. As cinco máximas Bid anteriores chegam a 1.10020, gerando Ask SL = 1.10030; Ask TP = 1.09640. Primeira cotação: Bid 1.09900 / Ask 1.09910; E* 1.09898.
Risco bruto de 13.2 pips e ganho de 25.8. Os custos geram L_net = 14.2 pips; G_net = 24.8 pips, com relação próxima de 1.746479. A economia BUY e SELL difere pelos lados de entrada e pelas saídas Ask definidas. Um candle Bid tocar o alvo SELL não comprova que Ask o atingiu.
| Lado | E* planejada | SL fixo | TP fixo | Perda líquida, pips | Ganho líquido, pips | Relação líquida |
|---|---|---|---|---|---|---|
| BUY | 1.10112 | 1.09970 | 1.10360 | 15.2 | 23.8 | 1.565789 |
| BUY | 1.10117 | 1.09970 | 1.10360 | 15.7 | 23.3 | 1.484076 |
| SELL | 1.09898 | 1.10030 | 1.09640 | 14.2 | 24.8 | 1.746479 |
11. Separe pedido, execução confirmada e exceção
Verifique tick, volume, margem livre, restrições atuais de stop e um procedimento compatível com a proteção. Envie no máximo um pedido de entrada a mercado usando o lado atual permitido. E* serve para admissão e tamanho, não como cotação executável inventada. A referência oficial explica Bid/Ask e restrições.
Confirme ticket, execução, volume e proteção reais antes de considerar a posição aberta. Resposta desconhecida ou tempo esgotado exige conciliar o pedido original, não duplicá-lo. Se a execução violar o plano ou a proteção falhar, aplique a exceção definida: pare entradas, reconcilie a posição e busque fechamento executável sem ampliar o stop original. Conte os custos; perdas podem superar as reservas.
12. Dimensione pela perda completa e arredonde para baixo
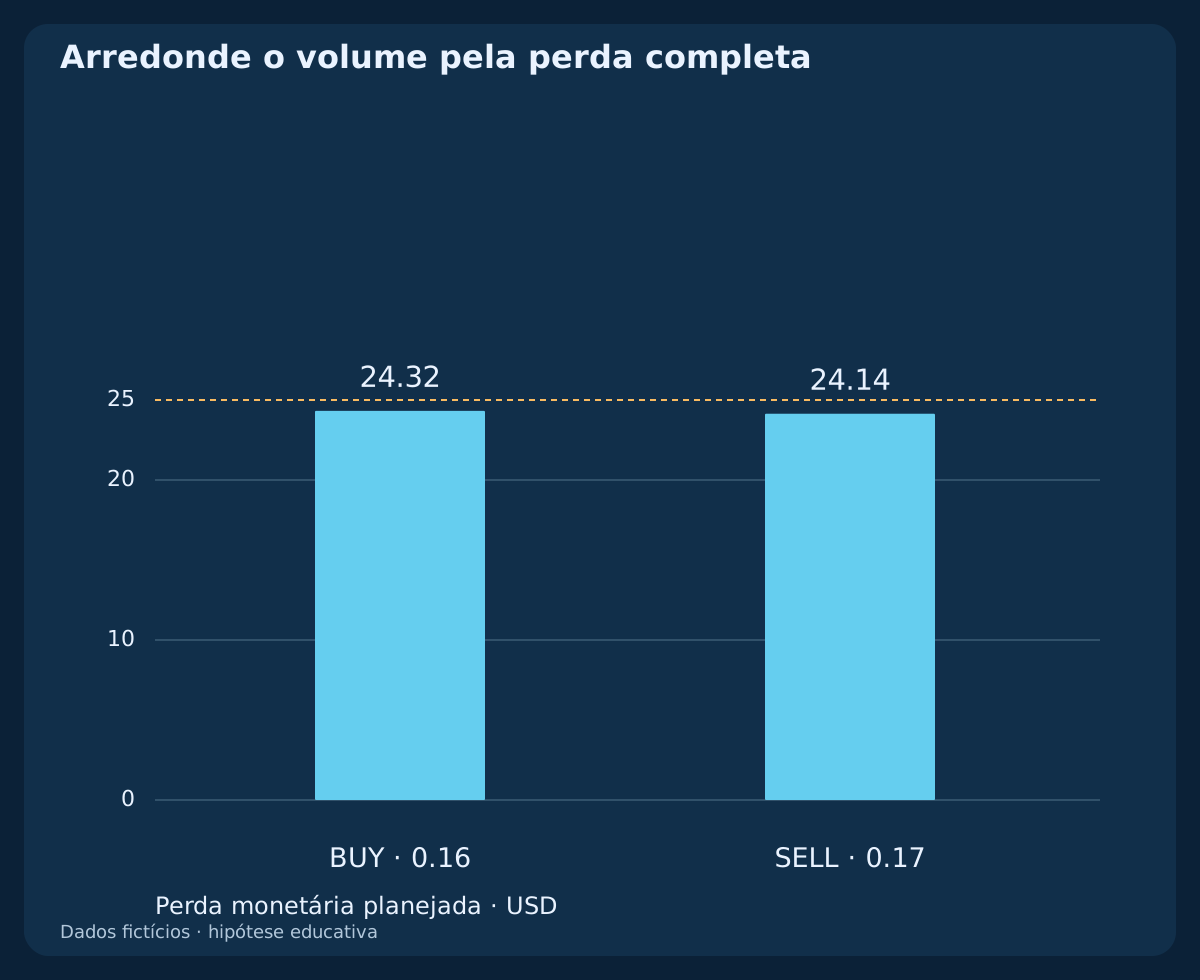
Assumem-se conta USD, lote padrão EUR/USD de EUR 100000, USD 10 por pip e lote, orçamento USD 25 e passo 0.01 lote. A perda BUY de 15.2 pips equivale a USD 152 por lote. floor((25 / 152) / 0.01) × 0.01 = 0.16 lot. Perda planejada USD 24.32 e valor condicional no alvo USD 38.08.
Para SELL, 14.2 pips resultam em 0.17 lote, perda planejada USD 24.14 e valor condicional USD 42.16. Verifique contrato e valores na moeda da conta. Se o lote mínimo superar o orçamento, ignore; margem é outra verificação. O orçamento é um exemplo, não risco recomendado ou perda máxima garantida.
13. Mantenha saídas fixas e relógio independente da entrada
SL e TP permanecem fixos. Um novo cruzamento EMA contrário após fechamento solicita saída na primeira cotação executável, sem reinício de cinco candles nem janela de entrada. A saída temporal separada ocorre em C.close_UTC + 6 h, aqui 16:00 UTC. O prazo começa no fechamento C, não na execução segundos depois.
Use cronologia confirmada da corretora para proteção e primeira decisão de saída observável. Se um candle OHLC contiver ambos os limites sem sequência das cotações, classifique como não resolvido, sem supor o caso favorável. Mantenha proteção durante saída pendente. Não inverta com sinal reconhecido enquanto existia posição ou pedido não resolvido.
14. Leia os valores condicionais com honestidade
Suponha BUY admitido executado em 1.10112 com 0.16 lote. Saída no alvo com reserva adversa de 0.4 pip gera +23.8 pips líquidos, USD 38.08; no stop, −15.2 pips, −USD 24.32. São hipóteses independentes, não resultados observados ou garantia de execução.
No caso temporal separado, o primeiro Bid executável às 16:00 é 1.10300 e a saída suposta 1.10296. Após comissão de 0.6 pip, o líquido é 17.8 pips = USD 28.48. Gaps, financiamento, fechamentos recusados e derrapagem maior alteram os resultados. Não converta casos construídos em taxa de acerto.
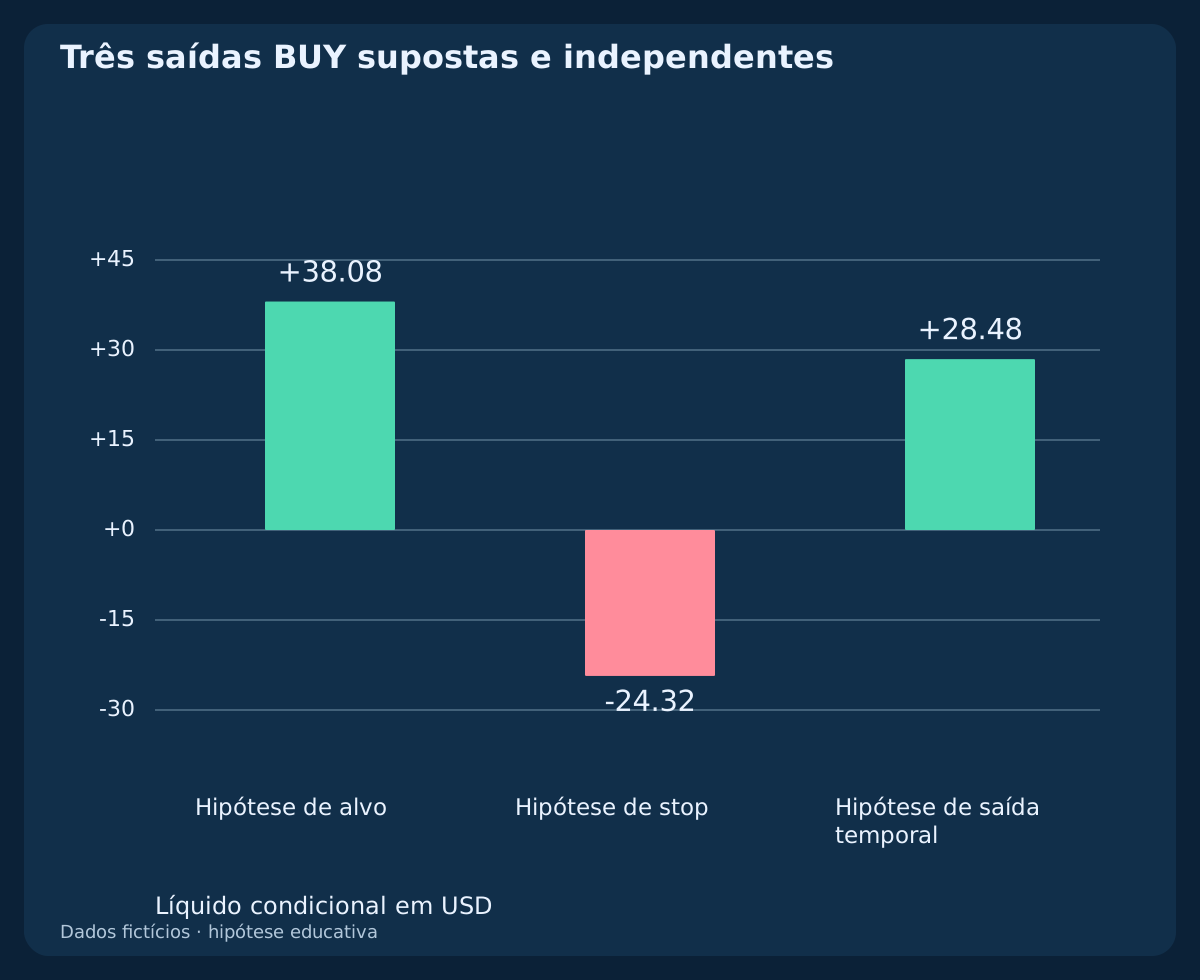
15. Reproduza três CSVs separados e preserve causalidade
Os arquivos contêm 288 linhas OHLC H1 fictícias em três históricos, seis planos independentes de primeira cotação e cinco saídas condicionais. As EMAs usam todo o histórico declarado e comparações racionais exatas; o CSV mostra 12 decimais. Não crie cruzamentos arredondando linhas antes da comparação.
Recalcule cada decisão somente com informações disponíveis naquele momento. Separe sinal elegível, conta sem posições, admissão da cotação, estado do pedido e execuções. Preserve reinícios falhos, cotações ruins, vencimentos, margem insuficiente, pedidos desconhecidos e saídas ambíguas. Não são um backtest contínuo de carteira.
Baixar três históricos H1 fictícios e eventos EMA20/50 calculados (CSV)
Baixar seis planos independentes de primeira cotação e filtros (CSV)
16. Teste a hipótese antes de atribuir significado operacional
Fixe parâmetros, política de dados, financiamento e execução antes de avaliar. Teste períodos inéditos, lateralizações, reversões, lacunas de calendário e custos adversos. Conte cada cruzamento elegível e rejeição, não apenas imagens atraentes. Compare ajustes próximos sem apresentar o melhor resultado retrospectivo como prova.
Os exemplos demonstram apenas lógica e aritmética reproduzíveis. Não há ordens reais, retorno medido, vantagem ou garantia. O guia de médias explica sementes e pesos; a estratégia anterior de tendência e correção tem outra hipótese de entrada. Preserve o relógio de evento próprio deste cruzamento novo.
Perguntas frequentes
Todo cruzamento EMA20/50 permite entrada?
Não. Exige cinco pares anteriores opostos, observação contínua, ausência de exposição e todos os filtros de cotação, custos, proteção e margem.
Por que rejeitar após apenas um candle contrário?
É um evento novo, mas não cumpre o reinício de cinco candles. Uma aparência melhor não substitui o histórico exigido.
O alvo sempre vale duas vezes o risco líquido real?
Não. Ele parte da distância fechamento do sinal–stop. Bid/Ask, derrapagem, comissão e reservas alteram a relação líquida.
Posso esperar o spread melhorar após rejeitar?
Não para o mesmo candidato. Só a primeira cotação é avaliada; são necessários novo cruzamento e novo reinício.
Posso repetir um pedido de resposta desconhecida?
Concilie primeiro o original. Ele pode ter sido executado e a duplicação pode criar exposição excessiva.
Os ganhos são um backtest ou garantia de risco?
Não. São cálculos condicionais com dados fictícios e hipóteses de execução. Perdas reais podem superar a reserva.
Fontes e notas de pesquisa
TradingView documenta a recorrência EMA; MetaQuotes, lados de cotação e restrições de pedido. Sementes, reinício, prazos, saídas fixas, filtros e casos fictícios são escolhas originais de pesquisa. As fontes não demonstram desempenho.
Hipótese educativa. OHLC fictícios e cotações/saídas supostas independentes; sem ordens observadas, backtest contínuo, vantagem medida ou garantia.