

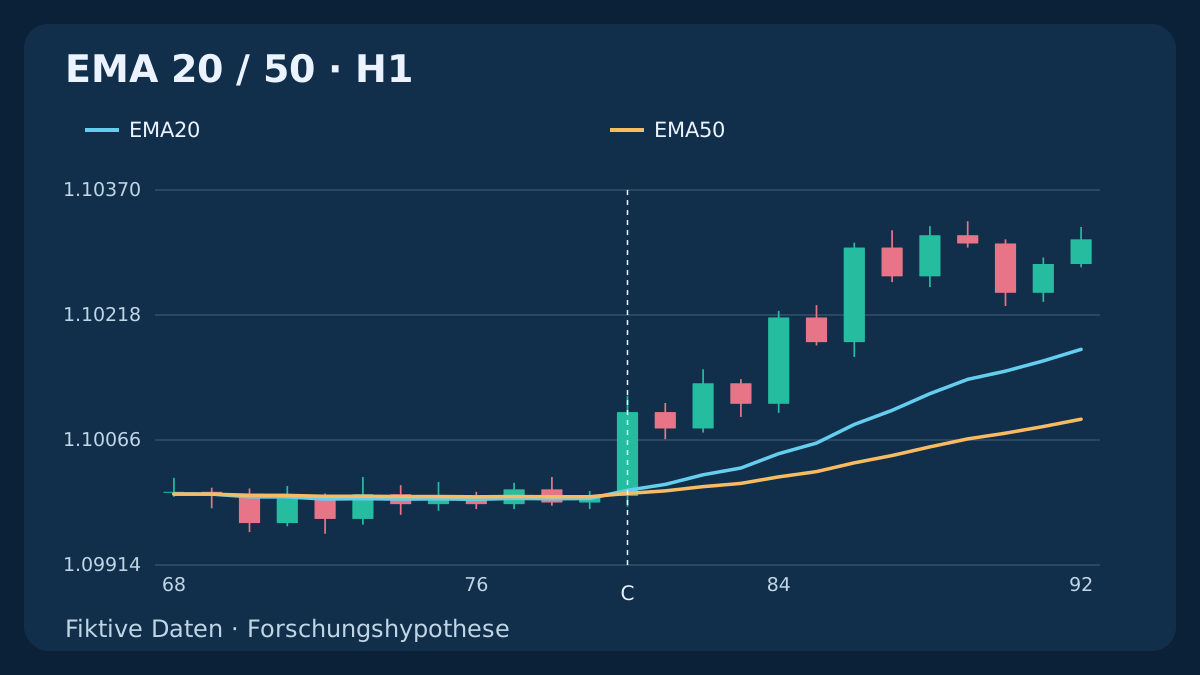
Diese Forschungsvorlage handelt eine gerade abgeschlossene EMA20/50-Kreuzung statt eines Rücksetzers im bestehenden Trend. Die fünf vorherigen Kerzen müssen die entgegengesetzte Anordnung erfüllen. Eine Kreuzung erzeugt genau einen Kandidaten; ein später attraktiver Kurs reaktiviert ihn nicht. Historien, Kurse und Ergebnisse sind fiktiv und belegen keinen Handelsvorteil.
1. Hypothese und eigenes Einstiegsereignis definieren
Die Hypothese lautet: Ein neuer Übergang zwischen kurzer und langer EMA könnte eine Bewegung erzeugen, die Kosten deckt. Das ist eine zu prüfende Idee, kein Befund. Diese Version nutzt H1 EMA20/50 und die neue Kreuzung selbst. Die bisherige Durchschnittsstrategie verwendet EMA50/200 als Trendkontext für einen Rücksetzer.
Es gibt keine spätere Bestätigungskerze und keine nachträgliche EMA-Berührung, die eine abgelehnte Kreuzung repariert. Einstellungen, Fünf-Kerzen-Reset und Schwellen sind illustrative Forschungsentscheidungen, keine optimierten Werte. Die Historien liefern Indikatordaten; die Kursszenarien setzen am gewählten Signal separat ein positionsfreies Konto voraus.
2. Kerzen, EMA-Startwerte und Historie festlegen
Chronologische EUR/USD-H1-Bid-OHLC ohne Zeichenversatz verwenden; hier gilt 1 pip = 0.0001; point = tick = 0.00001. Jede EMA beginnt mit dem SMA ihrer ersten n Schlusskurse und folgt anschließend EMA_n[t] = (2/(n+1)) × Close[t] + (1−2/(n+1)) × EMA_n[t−1]. Startwerte und Kerzengrenzen der installierten Plattform separat prüfen.
F bezeichnet die schnelle, S die langsame Linie. Erste Werte liegen bei k = 19 und k = 49. Fünf vorherige gültige Paare erlauben einen Kandidaten frühestens bei k = 54. Fehlende benötigte Beobachtungen machen ihn ungültig; eine bekannte Marktschließung erzeugt keine zusätzliche Kerze. Die sechs Ereigniskerzen benötigen aufeinanderfolgende Stundenzeitstempel.
3. Fünf vorherige entgegengesetzte Paare verlangen
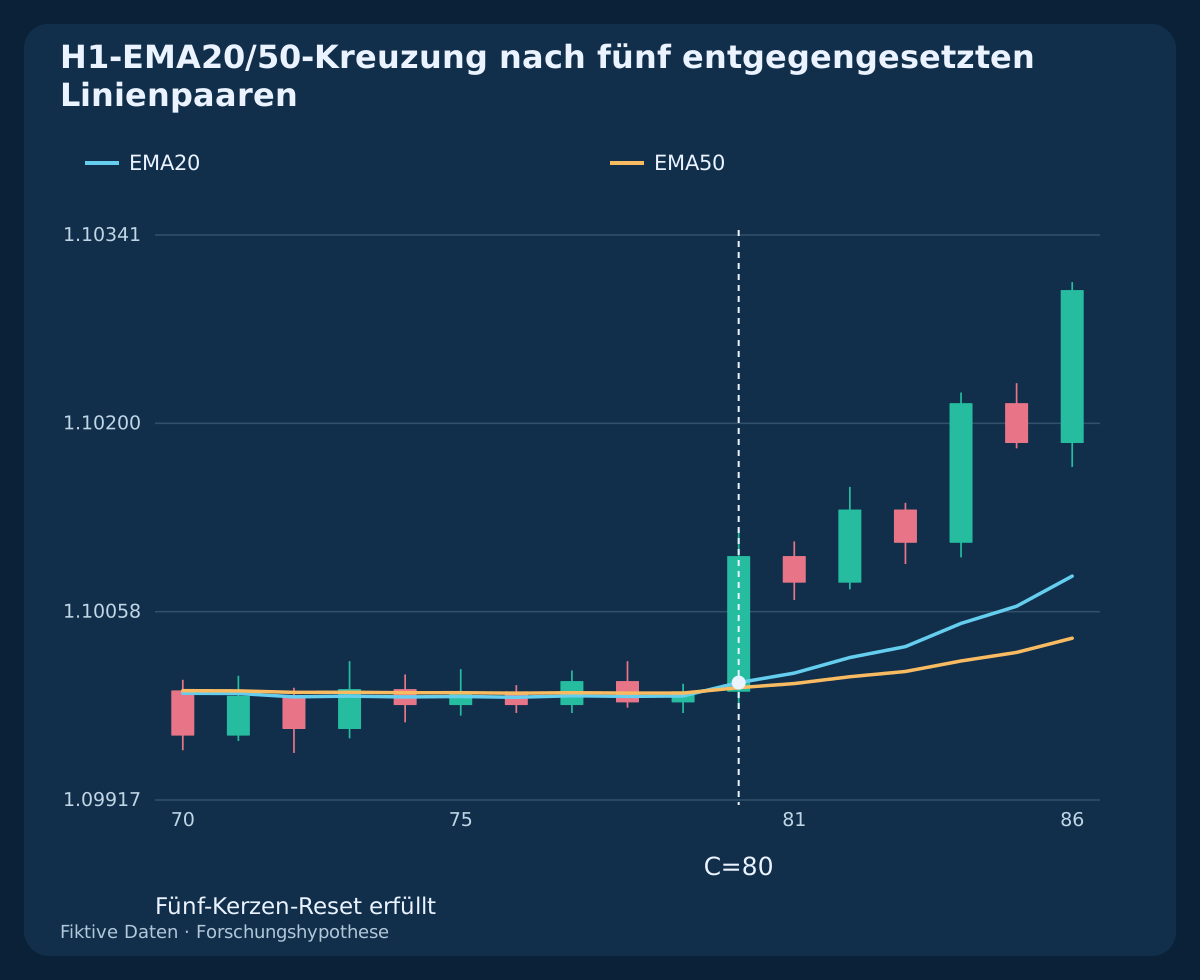
Für BUY muss jede der fünf abgeschlossenen Kerzen unmittelbar vor C F[i] ≤ S[i], i = C−5 … C−1 erfüllen. Für SELL gilt F[i] ≥ S[i], i = C−5 … C−1. Gleichheit ist im Reset zulässig, doch alle fünf Paare müssen verfügbar sein.
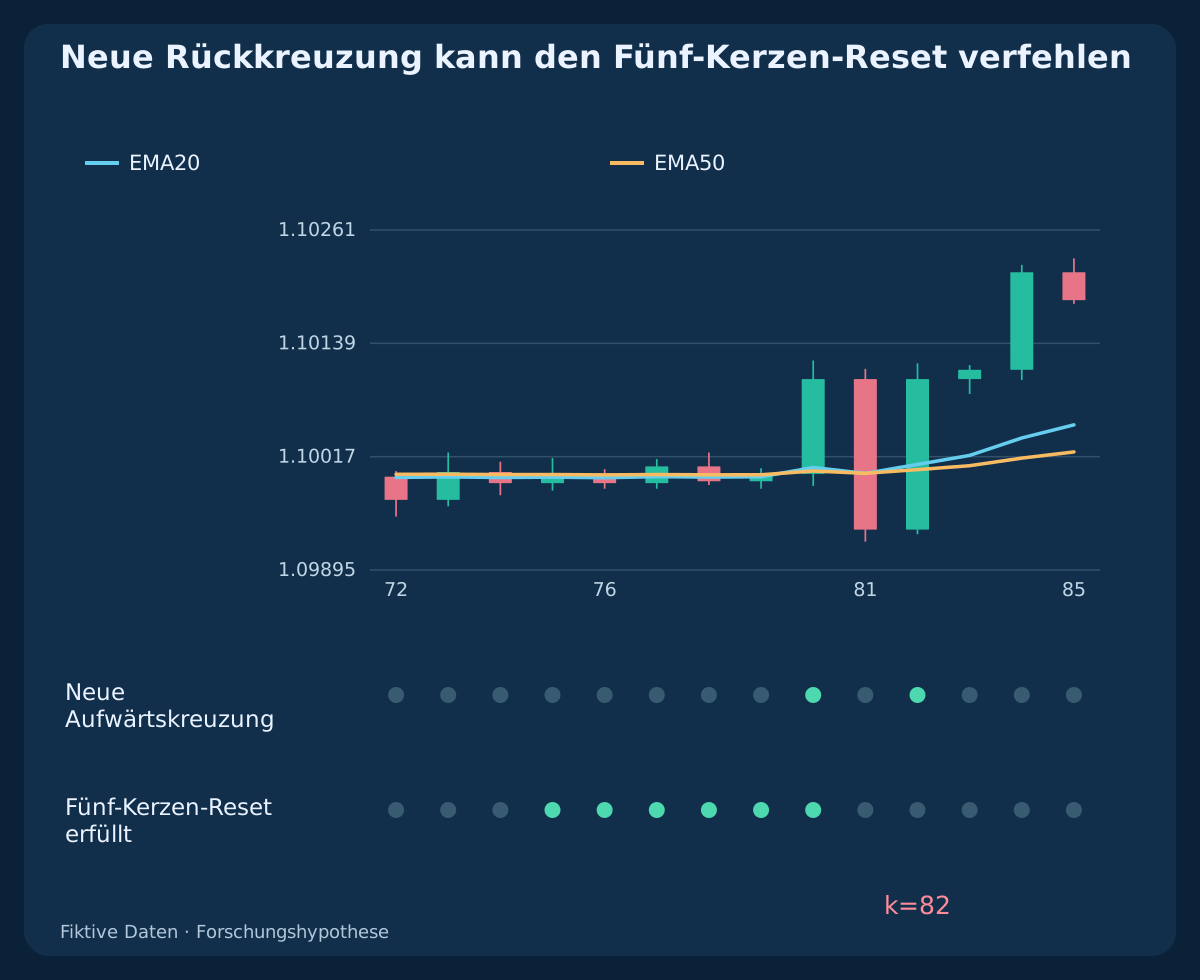
Den Reset vor jedem Kandidaten prüfen, nicht ab einem optisch passenden Wendepunkt zählen. Eine neue Rückkreuzung nach nur einer Gegenkerze scheitert trotz deutlichem Linienabstand. Zusätzlich dürfen weder Positionen noch offene oder ungeklärte Anfragen bestehen; der Schluss muss fortlaufend beobachtet werden. Nach Neustart keinen verpassten Kandidaten nachholen.
4. Neue Kreuzung auf der abgeschlossenen Kerze C erkennen
BUY verlangt F[C−1] ≤ S[C−1] ∧ F[C] > S[C] und Close[C] > max(F[C], S[C]). SELL verlangt F[C−1] ≥ S[C−1] ∧ F[C] < S[C] und Close[C] < min(F[C], S[C]), jeweils zusammen mit dem Fünf-Kerzen-Reset. Aktuelle Gleichheit ist keine Kreuzung.
Das Beispiel bei C = 80 wird aus der gesamten vorangegangenen Historie berechnet, nicht aus wenigen vorgegebenen Indikatorwerten. Die separate unruhige Historie hat bei k = 82 erneut eine Aufwärtskreuzung, erfüllt aber den Reset nicht. Eine während der Kerze auftretende, bis zum Schluss verschwundene Kreuzung erzeugt keinen Kandidaten.
5. Stop und Ziel aus bekannten Preisen einfrieren
Für BUY gelten SL = min(Low[C−5 … C−1]) − 1 pip und anschließend R0 = Close[C] − SL; TP = Close[C] + 2 × R0. Für SELL gelten SL = max(High[C−5 … C−1]) + 1 pip und R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 muss positiv sein. Die Signalkerze gehört nicht zum Extremfenster.
BUY-Stop und -Ziel sind Bid-Niveaus; SELL-Stop und -Ziel sind Ask-Niveaus, obwohl beide Signalhistorien Bid-Kerzen verwenden. Diese Preise nach C einfrieren. Nicht mit einer EMA verschieben, Stops erweitern oder Ziele verlängern, um einen späteren Kurs passend zu machen. Ungültige Preisschritte oder nicht unterstützten Schutz ablehnen.
6. Eine erste Kursentscheidung und eine ausschließende Frist nutzen
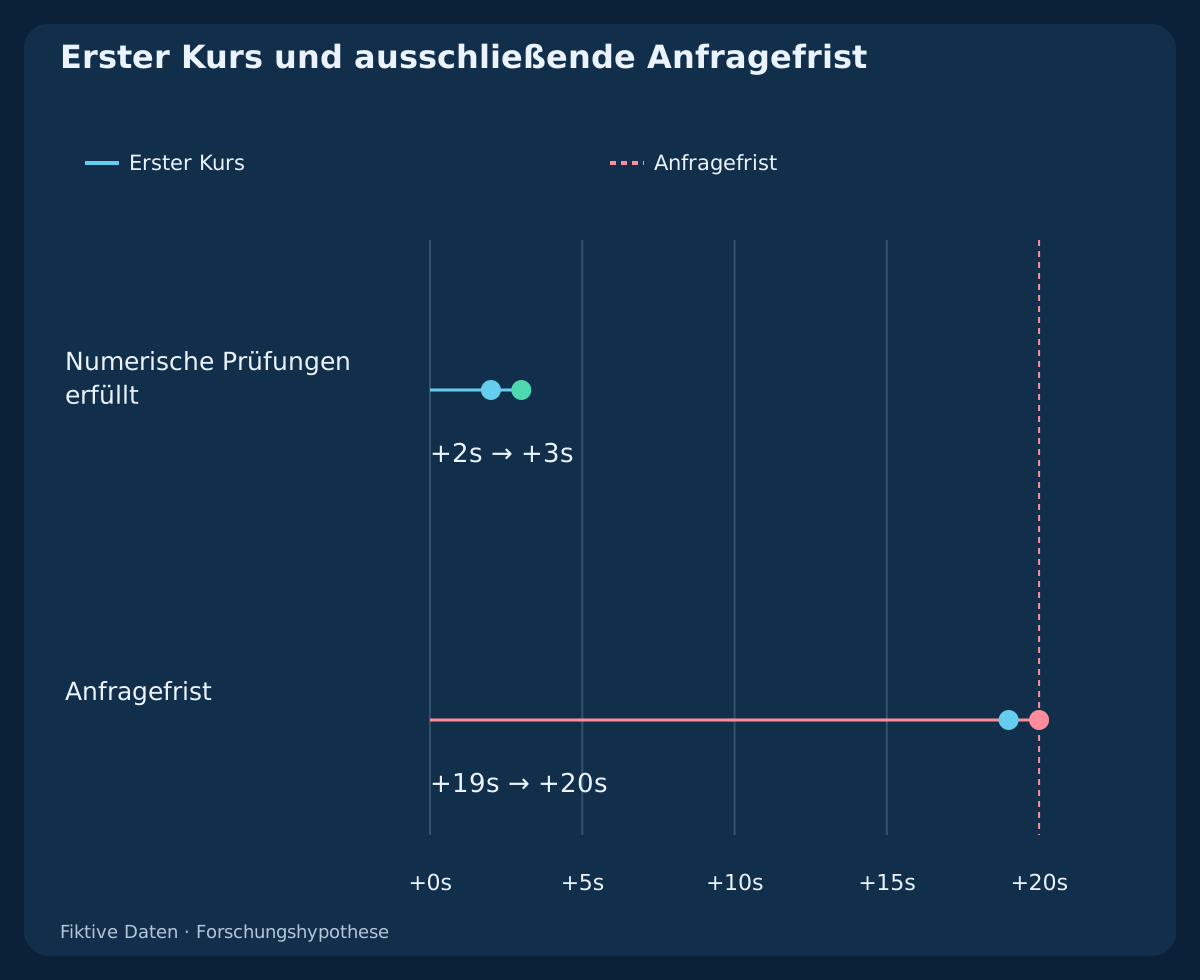
Einstiege sind während 08:00 ≤ t_UTC < 16:00 erlaubt. Nur das erste beobachtete gültige positive Bid/Ask-Paar des Symbols nach Verfügbarkeit von C prüfen. Sein dokumentiertes Alter muss bei Übertragung zwischen 0 und 2 Sekunden einschließlich liegen. Die Anfrage muss strikt vor dem nominalen C-Schluss plus 20 Sekunden erfolgen. Fehlender gültiger Nachweis beim ersten Kurs verbraucht den Kandidaten.
C umfasst im Beispiel 09:00–10:00 UTC. Erster Kurs: 10:00:02; hypothetische Anfrage: 10:00:03; Ausführung: 10:00:04. Eine Anfrage um 10:00:20 UTC ist zu spät. Frist unmittelbar vor dem Senden erneut prüfen; rechtzeitige Beobachtung erlaubt keine verspätete Anfrage. Nur kompatible Uhren zur Altersmessung verwenden. Der Beispielkurs bleibt bis zur Anfrage gleich; andernfalls abbrechen statt neu planen.
7. Kurs-, Abstands- und Nettoprüfung vor der Größenberechnung
Der Spread darf höchstens 1.2 Pips betragen. Aktueller BUY-Bid bleibt über beiden eingefrorenen EMA-Werten; SELL-Ask darunter. Der relevante Ausstiegskurs muss strikt zwischen SL und TP liegen. Planungseinstieg: E* = Ask + 0.2 pip für BUY oder E* = Bid − 0.2 pip für SELL. Der gerichtete Abstand vom C-Schluss zu E* muss zwischen 0 und 2 Pips einschließlich liegen.
Die Einstiegsreserve ist ein Planungsansatz, kein angefragter Marktpreis. Positive Bruttoabstände zu Stop und Ziel von E* berechnen. Provision, spätere Ausstiegsreserve und Finanzierung zur Verlustseite addieren und vom Ertrag abziehen. Diese Beträge heißen L_net und G_net; es gilt G_net / L_net ≥ 1.5. Hier sind die Kosten 0.6, 0.4 und 0 Pips. Unbekannte anwendbare Kosten, Vertragsregeln oder Margin führen zur Ablehnung.
8. BUY-Beispiel: feste Grenzen und vorsichtige Kosten
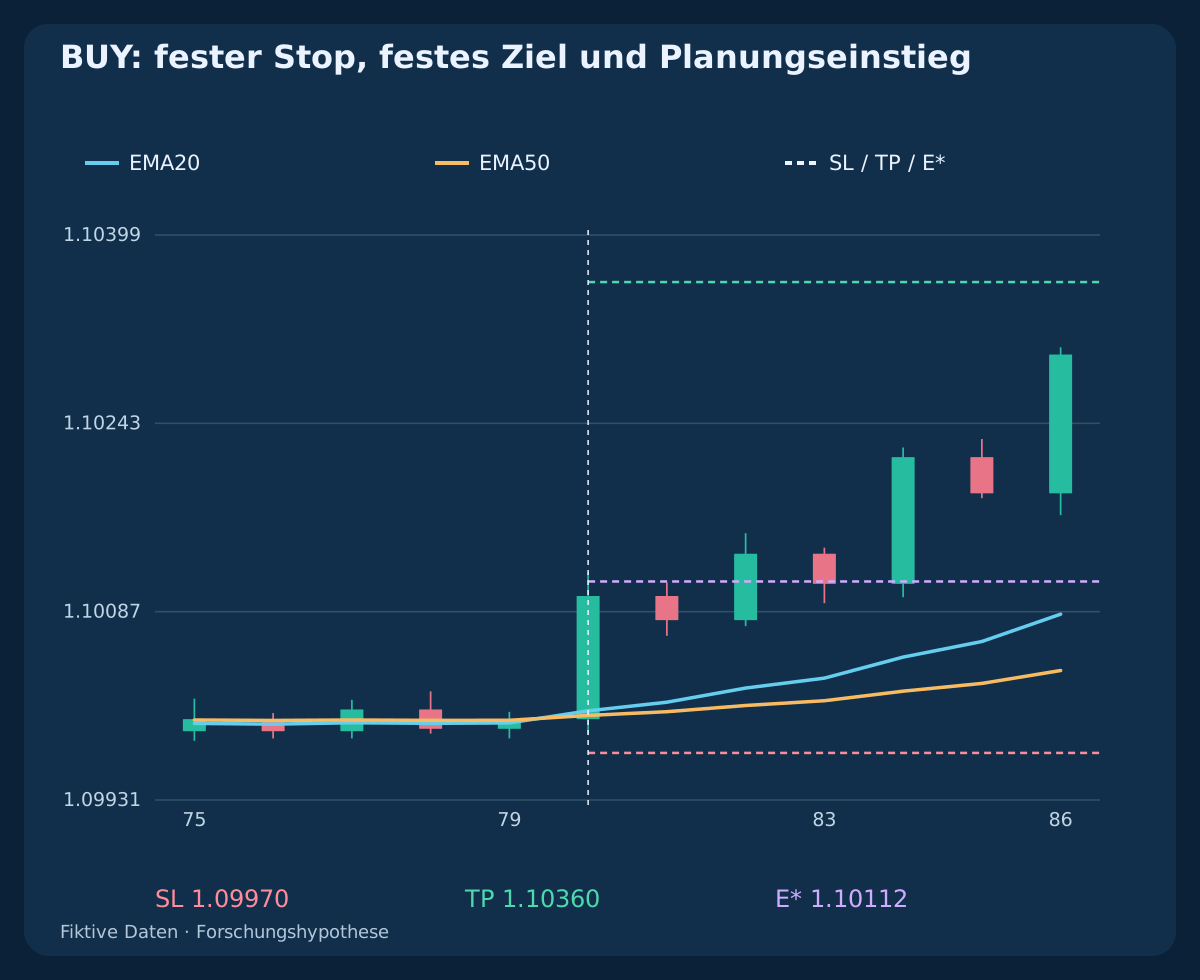
C schließt bei Bid 1.10100; F beträgt ungefähr 1.10004862, S 1.10001059. Das Minimum der vorherigen fünf Tiefs ist 1.09980, damit gilt SL = 1.09970; R0 = 13 pips; TP = 1.10360. Erster Kurs: Bid 1.10100 / Ask 1.10110. Spread: 1 Pip; E*: 1.10112, gerichteter Abstand: 1.2 Pips. Dokumentierte Frische, zulässiger Schutz und ausreichende Margin werden vorausgesetzt.
Bruttorisiko: 14.2 Pips; Bruttoertrag: 24.8. Mit insgesamt 1 Pip Provision und Ausstiegsreserve ergeben sich geplanter Verlust 15.2 pips und möglicher Nettoertrag 23.8 pips. Das Verhältnis 23.8 / 15.2 ≈ 1.565789 erfüllt 1.5. Spread und Einstiegsreserve stecken bereits in E*; sie nicht nochmals von ausführungspreisbasierten Abständen abziehen.
9. Schlechten ersten Kurs ablehnen, Kreuzung nicht wiederverwenden
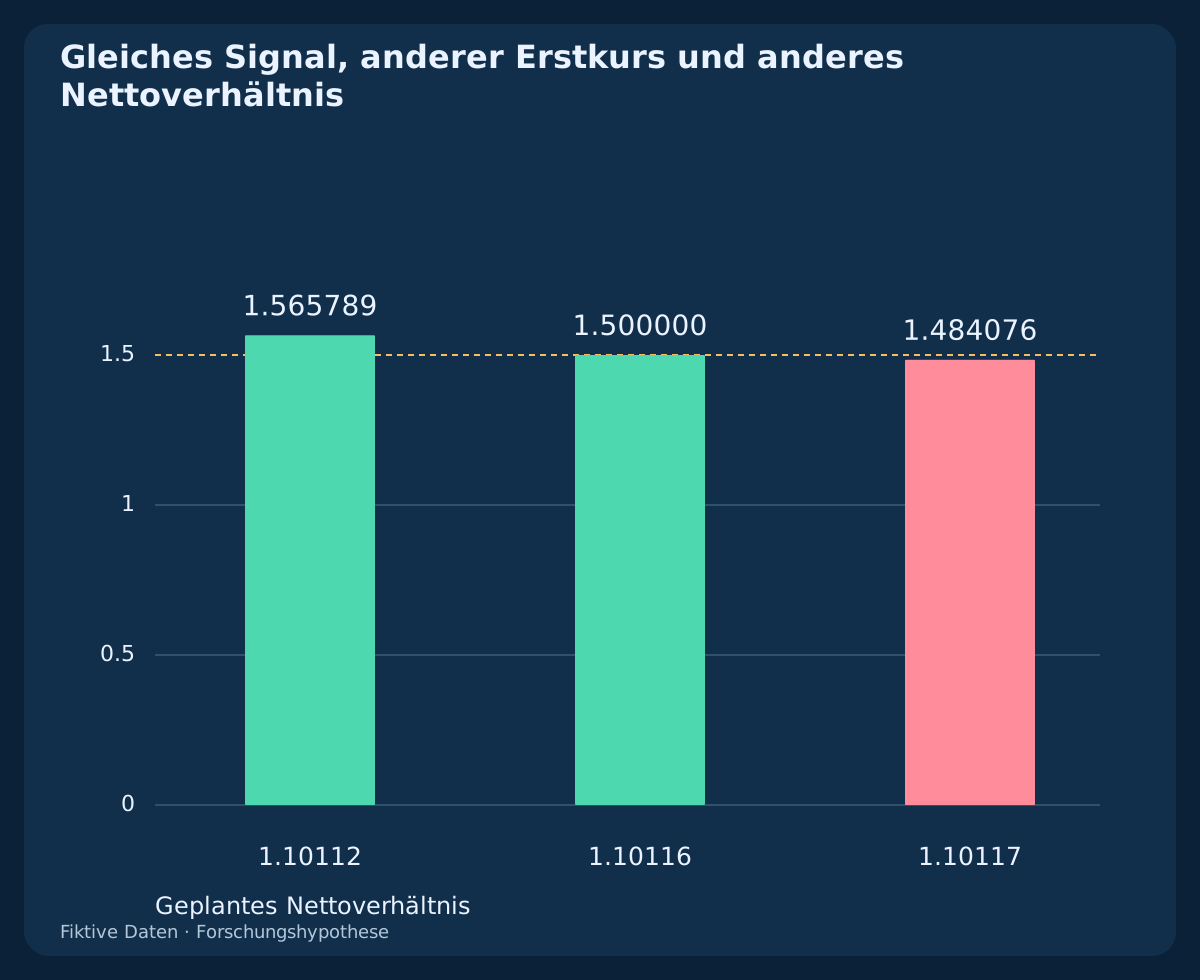
Dieselben BUY-Kerzen, SL und TP behalten, aber einen unabhängigen ersten Kurs Bid 1.10105 / Ask 1.10115 annehmen. E* wird 1.10117. Spread 1 Pip und Abstand 1.7 Pips bestehen die Prüfung; Verlust 15.7 und Gewinn 23.3 ergeben jedoch 23.3 / 15.7 ≈ 1.484076. Kandidat ablehnen.
Beim separaten Grenzfall beträgt E* 1.10116 und 23.4 / 15.6 = 1.5; Gleichheit besteht also. Das sind unabhängige Alternativen, keine Erlaubnis zur Kurssuche. Auch ein erster Spread von 1.3 Pips scheitert trotz passendem Verhältnis. Nach Ablehnung auf eine neue Kreuzung mit eigenem Fünf-Kerzen-Reset warten.
10. SELL-Beispiel: Signal spiegeln, Wirtschaftlichkeit neu berechnen
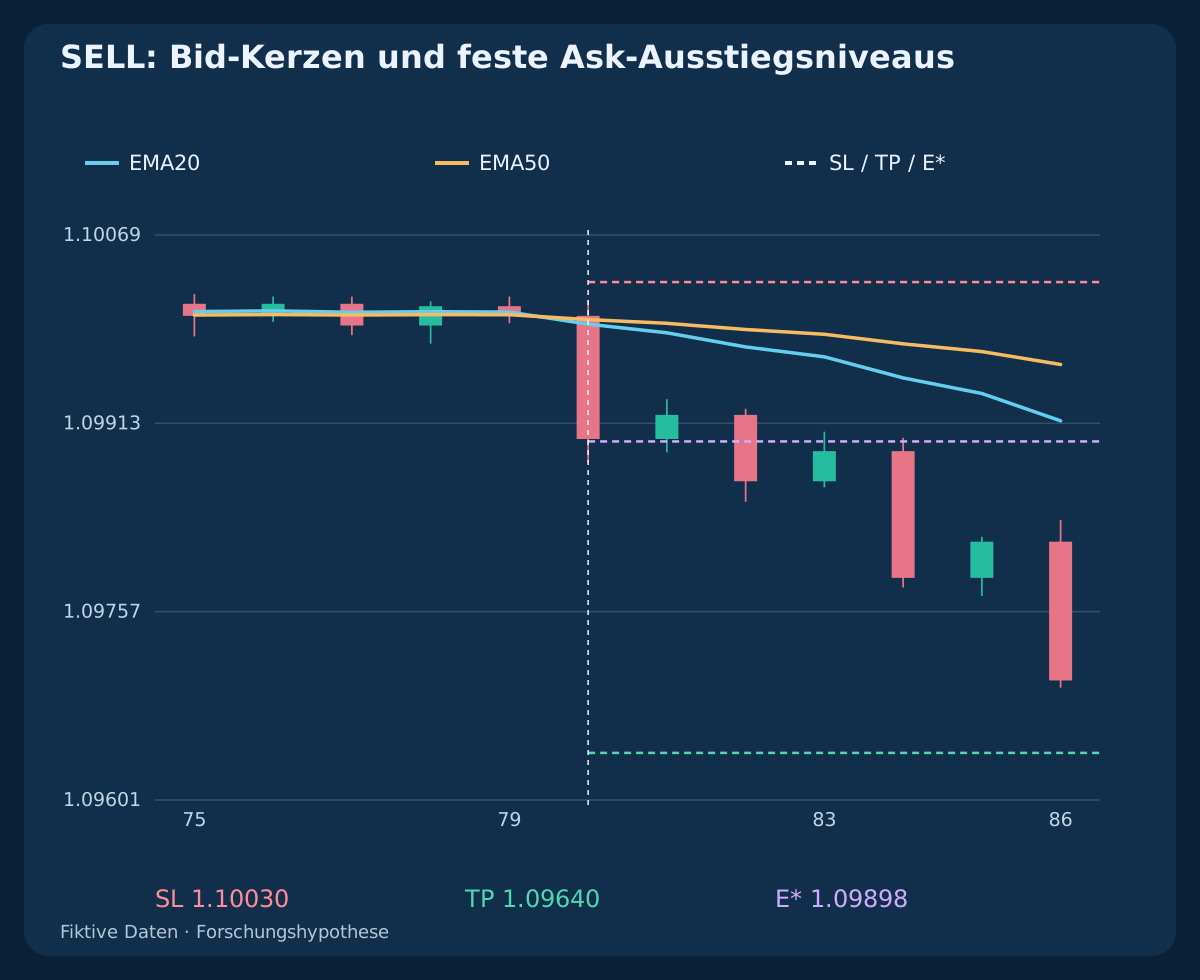
Die SELL-Historie spiegelt BUY um 1.10000 mit price_sell = 2.20000 − price_buy. C schließt nach fünf Gegenpaaren bei 1.09900. Die fünf vorherigen Bid-Hochs erreichen 1.10020; daraus folgt Ask SL = 1.10030; Ask TP = 1.09640. Erster Kurs: Bid 1.09900 / Ask 1.09910; E*: 1.09898.
Bruttorisiko: 13.2 Pips; Bruttoertrag: 25.8. Nach Kosten gilt L_net = 14.2 pips; G_net = 24.8 pips bei einem Verhältnis nahe 1.746479. BUY und SELL unterscheiden sich durch Einstiegsseiten und die festgelegten Ask-Ausstiege. Eine Bid-Kerze am SELL-Ziel beweist nicht, dass Ask es erreicht hat.
| Seite | Geplantes E* | Fester SL | Fester TP | Nettoverlust, Pips | Nettogewinn, Pips | Nettoverhältnis |
|---|---|---|---|---|---|---|
| BUY | 1.10112 | 1.09970 | 1.10360 | 15.2 | 23.8 | 1.565789 |
| BUY | 1.10117 | 1.09970 | 1.10360 | 15.7 | 23.3 | 1.484076 |
| SELL | 1.09898 | 1.10030 | 1.09640 | 14.2 | 24.8 | 1.746479 |
11. Anfrage, bestätigte Ausführung und Ausnahme unterscheiden
Tickgröße, Volumenregeln, freie Margin, aktuelle Stop-Beschränkungen und einen Kontoprozess mit dem vorgesehenen Schutz prüfen. Höchstens eine Marktanfrage zum Einstieg mit der zulässigen aktuellen Kursseite senden. E* dient Zulassung und Größenplanung, nicht als erfundener ausführbarer Kurs. Die offizielle Orderreferenz erläutert Bid/Ask und Preisbeschränkungen.
Tatsächliches Ticket, Ausführung, Volumen und Schutz bestätigen, bevor eine Position als eröffnet gilt. Zeitüberschreitung oder unbekannte Antwort verlangen Abgleich statt einer weiteren Anfrage. Bei Ausführung außerhalb des Plans oder Schutzfehler gilt die vorher definierte Ausnahme: neue Einstiege stoppen, Position abgleichen und ausführbaren Schluss suchen, ohne den ursprünglichen Stop zu erweitern. Alle Kosten zählen; Verluste können Reserven übersteigen.
12. Größe aus vollständigem Planverlust berechnen und abrunden
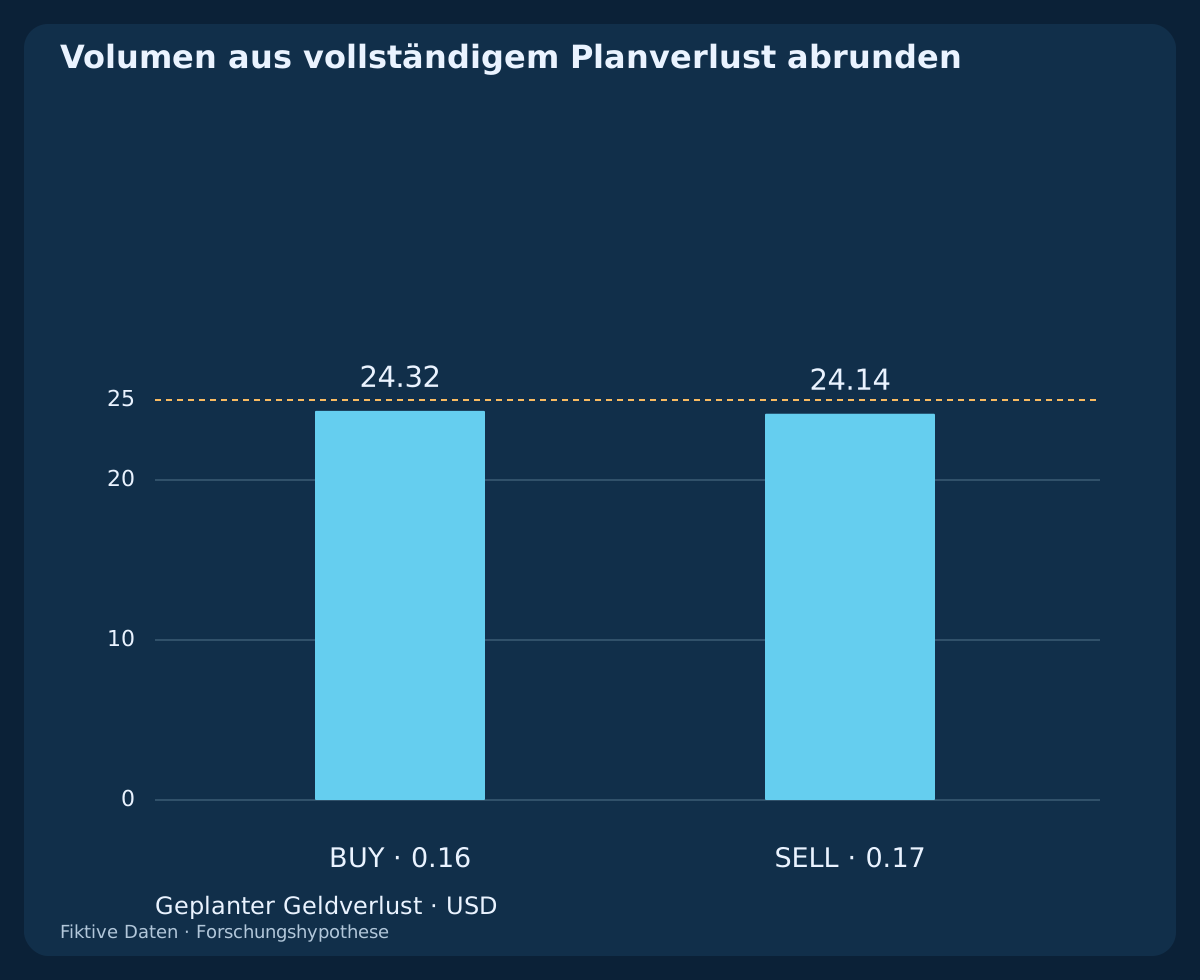
Angenommen sind USD-Konto, Standardlot EUR/USD von EUR 100000, USD 10 pro Pip und Lot, USD 25 Budget und 0.01 Lot Schritt. BUY-Verlust 15.2 Pips entspricht USD 152 pro Lot. floor((25 / 152) / 0.01) × 0.01 = 0.16 lot. Geplanter Verlust: USD 24.32; bedingter Zielbetrag: USD 38.08.
Bei SELL ergeben 14.2 Pips Verlust 0.17 Lot, USD 24.14 Planverlust und USD 42.16 bedingten Zielbetrag. Vertrag und Wert in Kontowährung separat prüfen. Überschreitet das Mindestlot das Budget, auslassen; Margin bleibt eine eigene Prüfung. Das Budget ist ein Beispiel, keine Risikoempfehlung und keine garantierte Verlustobergrenze.
13. Ausstiege festhalten und Zeit unabhängig vom Einstieg zählen
SL und TP bleiben fest. Eine neue gegengerichtete EMA-Kreuzung nach Kerzenschluss veranlasst den Ausstieg zum ersten ausführbaren Kurs, ohne Fünf-Kerzen-Reset oder Einstiegszeitfenster. Der separate Zeitausstieg liegt bei C.close_UTC + 6 h, hier 16:00 UTC. Die Frist beginnt am C-Schluss, nicht an der späteren Ausführung.
Für Schutzfüllungen und früheste beobachtbare Ausstiegsentscheidung brokerbestätigte Chronologie nutzen. Liegen beide Grenzen in einer OHLC-Kerze ohne Kursreihenfolge, bleibt das Ergebnis ungeklärt statt günstig angenommen. Schutz während einer ausstehenden Ausstiegsanfrage aktiv lassen. Keine Umkehr mit einem Signal, das bei bestehender Position oder ungeklärter Anfrage erkannt wurde.
14. Bedingte Geldbeträge ehrlich lesen
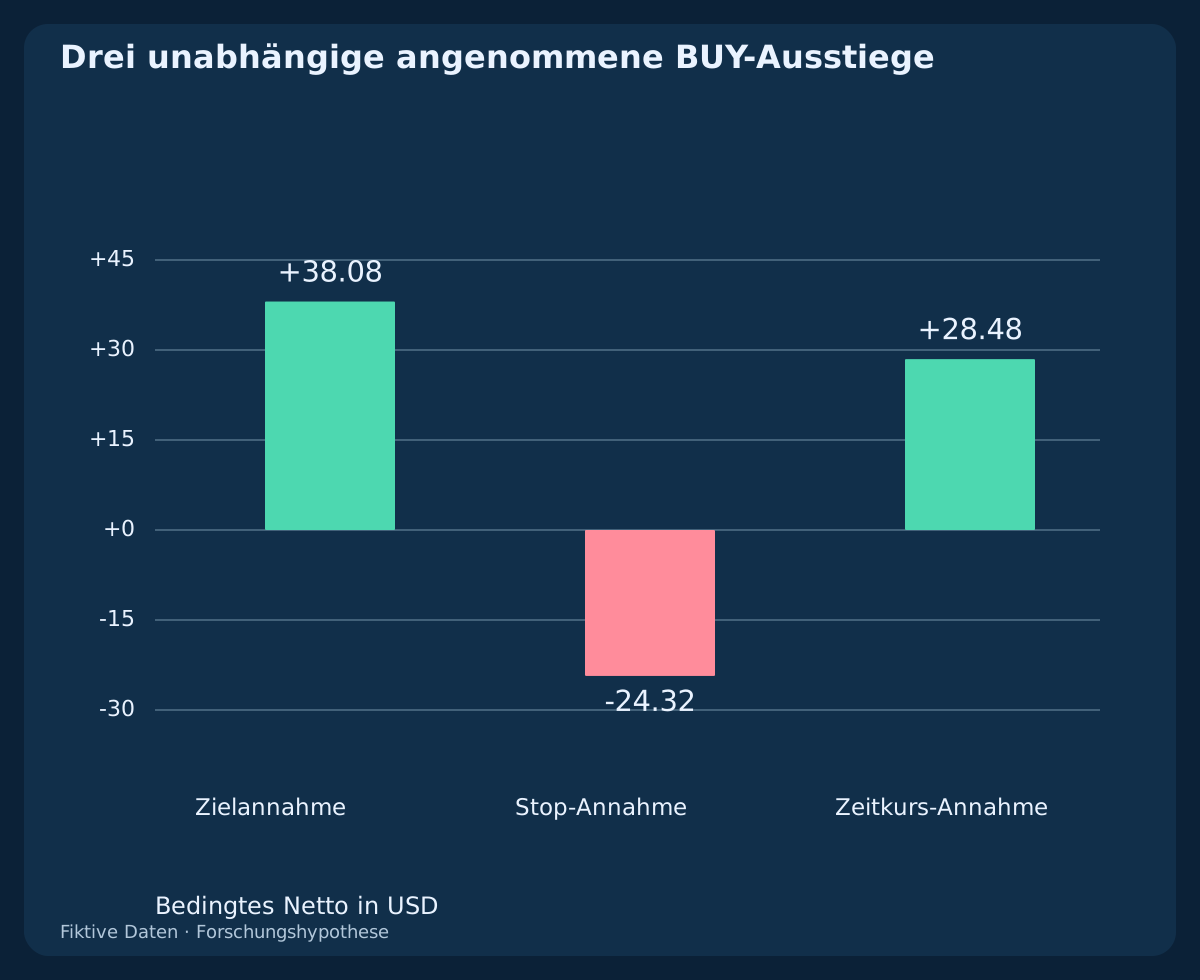
Angenommen, der zugelassene BUY wurde bei 1.10112 mit 0.16 Lot ausgeführt. Zielausstieg mit 0.4 Pip nachteiliger Reserve ergibt +23.8 Netto-Pips beziehungsweise USD 38.08; Stop-Ausstieg mit dieser Reserve −15.2 Pips beziehungsweise −USD 24.32. Das sind unabhängige Annahmen, keine beobachteten Ergebnisse oder Ausführungsgarantien.
Im separaten Zeitbeispiel ist der erste ausführbare Bid um 16:00 gleich 1.10300, der angenommene Ausstieg 1.10296. Nach 0.6 Pip Provision verbleibt 17.8 pips = USD 28.48. Gaps, Finanzierung, abgelehnte Schließungen und stärkere Slippage verändern Ergebnisse. Aus diesen konstruierten Fällen keine Trefferquote ableiten.
15. Drei getrennte CSVs reproduzieren und Kausalität erhalten
Die Dateien enthalten 288 fiktive H1-OHLC-Zeilen in drei Historien, sechs unabhängige Erstkurspläne und fünf bedingte Ausstiege. EMA-Berechnungen nutzen die gesamte deklarierte Historie und exakte rationale Vergleiche; CSV-Werte sind auf 12 Dezimalstellen gerundet. Linien nicht vor dem Vergleich runden und dadurch Kreuzungen erzeugen.
Jede Entscheidung nur mit damals verfügbarer Information berechnen. Signalzulässigkeit, Positionsfreiheit, Kurszulassung, Anfragestatus und Ausführungen trennen. Fehlenden Reset, schlechten Kurs, Ablauf, unzureichende Margin, unbekannte Anfrage und mehrdeutigen Ausstieg erfassen. Diese Dateien sind kein fortlaufender Portfoliobacktest.
Drei fiktive H1-Historien und berechnete EMA20/50-Ereignisse laden (CSV)
Sechs unabhängige Erstkurspläne und Zulassungsprüfungen laden (CSV)
16. Hypothese prüfen, bevor ihr Handelsbedeutung zukommt
Parameter, Datenpolitik, Finanzierungsannahmen und Ausführungsregeln vor der Auswertung festlegen. Unbekannte Perioden, Seitwärtsphasen, Trendwechsel, Kalenderlücken und Kostenstress testen. Jede zulässige Kreuzung und jede Ablehnung zählen, nicht nur schöne Bilder auswählen. Benachbarte Einstellungen vergleichen, ohne das rückblickend beste Ergebnis als Beweis zu verwenden.
Die Beispiele belegen lediglich reproduzierbare Logik und Arithmetik. Es gibt keine Liveorders, gemessene Rendite, nachgewiesene Überlegenheit oder Garantie. Der Durchschnittsleitfaden erklärt Startwerte und Gewichte; die ältere Trend-Rücksetzer-Strategie verfolgt ein anderes Einstiegsmodell. Den eigenen Ereigniszeitpunkt dieses Kreuzungssystems beibehalten.
Häufige Fragen
Erlaubt jede EMA20/50-Kreuzung einen Einstieg?
Nein. Es braucht fünf vorherige Gegenpaare, fortlaufende Beobachtung, keine Exposition und alle Erstkurs-, Kosten-, Schutz- und Marginprüfungen.
Warum nach nur einer Gegenkerze erneut ablehnen?
Es ist ein neues Ereignis, erfüllt aber den Fünf-Kerzen-Reset nicht. Ein deutlicheres Bild ersetzt die vorgeschriebene Historie nicht.
Ist das Ziel immer doppelt so groß wie das tatsächliche Nettorisiko?
Nein. Es wird aus Signal-Schluss bis Stop fixiert. Bid/Ask, Slippage, Provision und Ausstiegsreserven verändern das Nettoverhältnis.
Darf ich nach Ablehnung auf einen besseren Spread warten?
Nicht für denselben Kandidaten. Nur sein erster Kurs zählt; eine neue Kreuzung und ein neuer Reset sind nötig.
Darf eine unbekannt beantwortete Anfrage wiederholt werden?
Zuerst die ursprüngliche Anfrage abgleichen. Sie kann bereits eine Ausführung verbergen; eine Doppelanfrage erhöht womöglich die Exposition.
Sind Beispielgewinne ein Backtest oder eine Risikogarantie?
Nein. Es sind bedingte Berechnungen mit fiktiven Daten und Ausführungsannahmen. Reale Verluste können die Reserve überschreiten.
Quellen und Untersuchungshinweise
TradingView dokumentiert die EMA-Rekursion, MetaQuotes Kursseiten und Anfragebeschränkungen. Startwerte, Reset, Fristen, feste Ausstiege, numerische Prüfungen und fiktive Fälle sind eigene Forschungsentscheidungen. Die Quellen belegen keine Strategieperformance.
- TradingView: Berechnung des exponentiellen Durchschnitts
- MetaQuotes: OrderSend-Kursseiten und Anfragebeschränkungen
Didaktische Strategiehypothese. Fiktive OHLC und unabhängige Kurs-/Ausstiegsannahmen; keine beobachteten Orders, fortlaufender Backtest, gemessene Überlegenheit oder Ergebnisgarantie.