

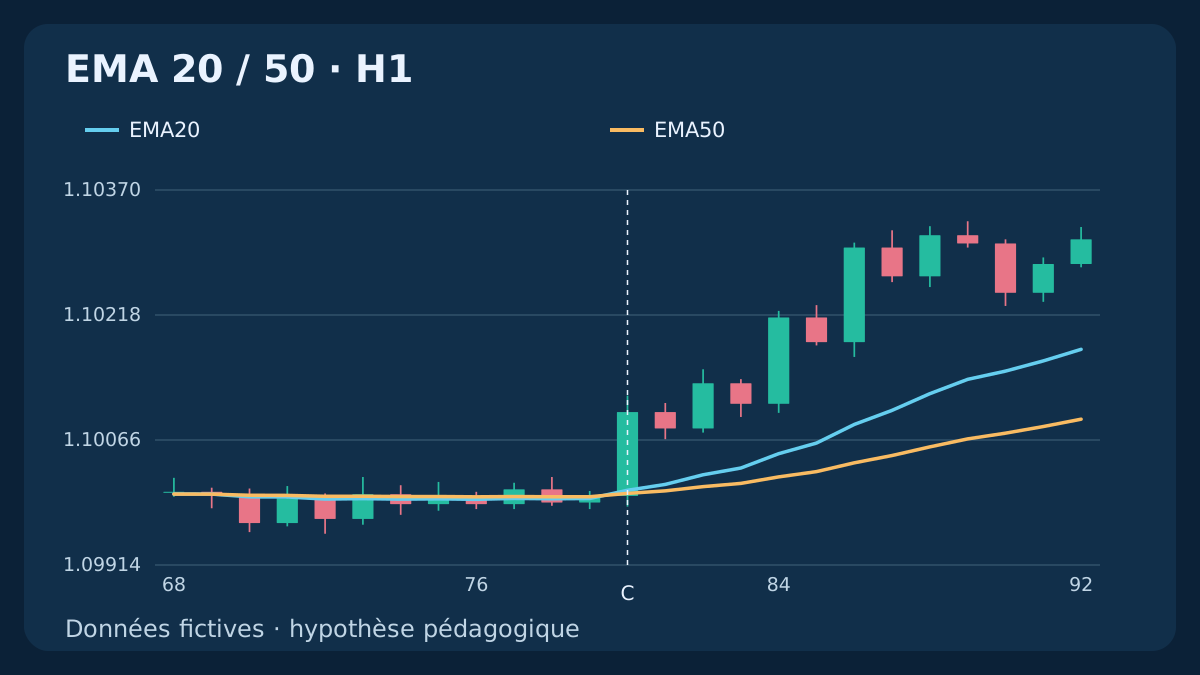
Ce modèle de recherche utilise un croisement EMA20/50 qui vient de se confirmer à la clôture, plutôt qu’un repli dans une tendance établie. Les cinq bougies précédentes doivent présenter l’alignement opposé. Le croisement crée un seul candidat ; une meilleure cotation ultérieure ne le réactive pas. Historiques, cours et résultats sont fictifs et ne prouvent aucun avantage.
1. Définir l’hypothèse et son déclencheur propre
L’hypothèse est qu’une nouvelle transition entre EMA courte et longue pourrait produire un mouvement suffisant pour couvrir les frais. C’est une idée à tester, pas un résultat. Cette version utilise H1 EMA20/50 et le croisement lui-même. L’ancienne stratégie de moyennes emploie EMA50/200 comme contexte de tendance avant un repli.
Aucune bougie de confirmation tardive ni aucun contact EMA ultérieur ne répare un croisement rejeté. Paramètres, réinitialisation de cinq bougies et seuils sont des choix illustratifs, non optimisés. Les historiques fournissent les mesures ; les scénarios de cotation supposent séparément un compte sans position au croisement choisi.
2. Préciser bougies, initialisation EMA et historique
Utiliser les OHLC Bid H1 EUR/USD chronologiques, sans décalage graphique, avec 1 pip = 0.0001; point = tick = 0.00001 dans cet exemple. Chaque EMA débute par la SMA de ses n premières clôtures puis applique EMA_n[t] = (2/(n+1)) × Close[t] + (1−2/(n+1)) × EMA_n[t−1]. Vérifier séparément l’initialisation et les limites des bougies de la plateforme installée.
F désigne la ligne rapide et S la lente. Les premiers points apparaissent à k = 19 et k = 49. Cinq paires précédentes valides permettent le premier candidat à k = 54. Une observation nécessaire manquante l’invalide ; une fermeture de marché connue ne crée pas de bougie. Les six bougies de l’événement doivent porter des horaires consécutifs d’une heure.
3. Exiger cinq paires précédentes opposées
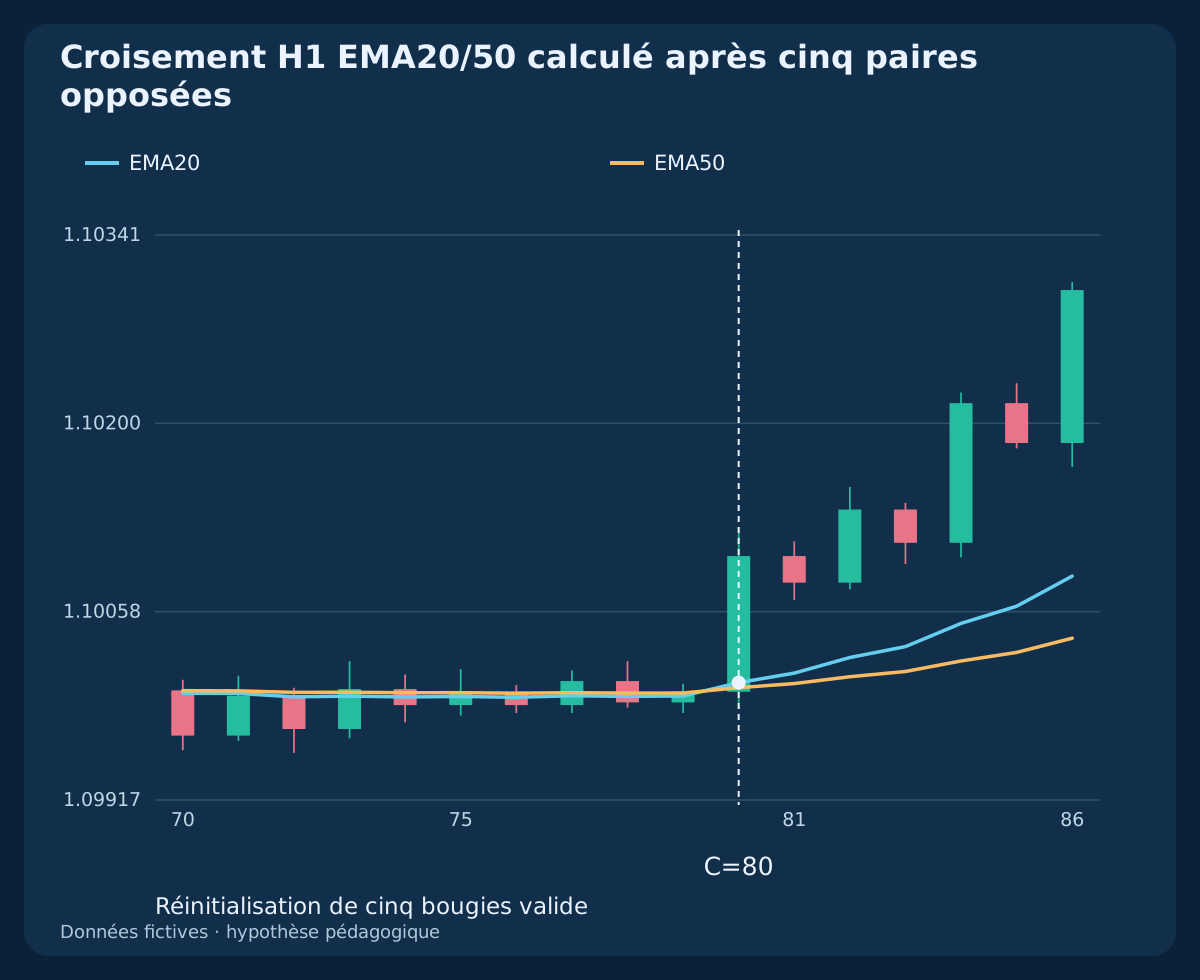
Pour BUY, chacune des cinq bougies closes immédiatement avant C doit satisfaire F[i] ≤ S[i], i = C−5 … C−1. Pour SELL, exiger F[i] ≥ S[i], i = C−5 … C−1. L’égalité est admise dans cette réinitialisation, mais les cinq paires doivent être disponibles.
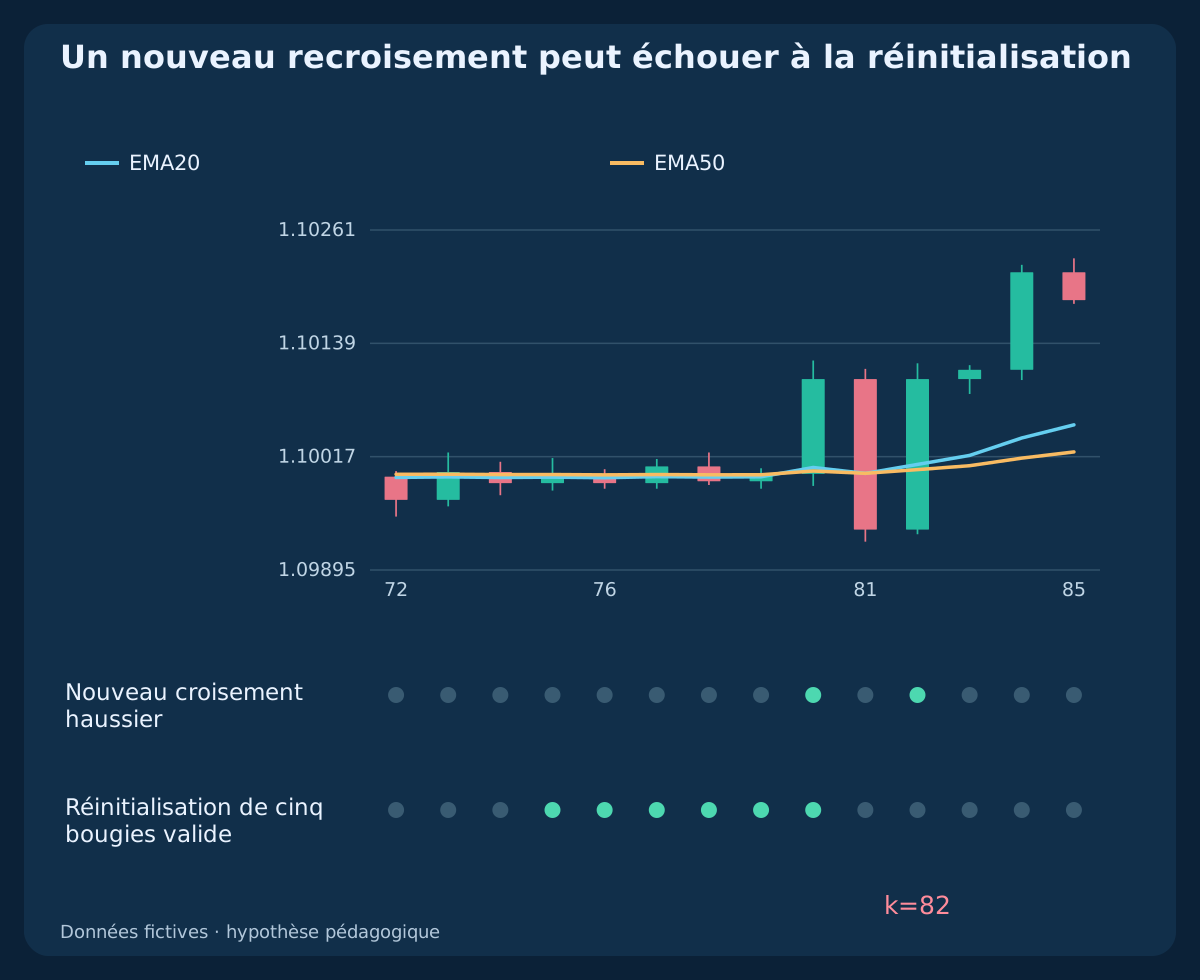
Vérifier cette condition avant chaque candidat, sans partir d’un sommet ou creux visuellement commode. Un nouveau recroisement après une seule bougie contraire échoue malgré un écart apparent entre lignes. Il faut aussi un compte sans position ni requête en attente ou non résolue et une observation continue de la clôture. Après redémarrage, ne pas rejouer un candidat manqué.
4. Reconnaître le nouveau croisement sur la bougie close C
BUY exige F[C−1] ≤ S[C−1] ∧ F[C] > S[C] et Close[C] > max(F[C], S[C]). SELL exige F[C−1] ≥ S[C−1] ∧ F[C] < S[C] et Close[C] < min(F[C], S[C]), avec la réinitialisation de cinq bougies. L’égalité actuelle n’est pas un croisement.
L’exemple à C = 80 est calculé depuis tout l’historique antérieur, pas quelques valeurs d’indicateur fournies. Le cas agité séparé présente un autre croisement haussier à k = 82 mais échoue à la réinitialisation. Un croisement intrabougie disparu avant la clôture ne crée aucun candidat.
5. Figer stop et cible avec des prix connus
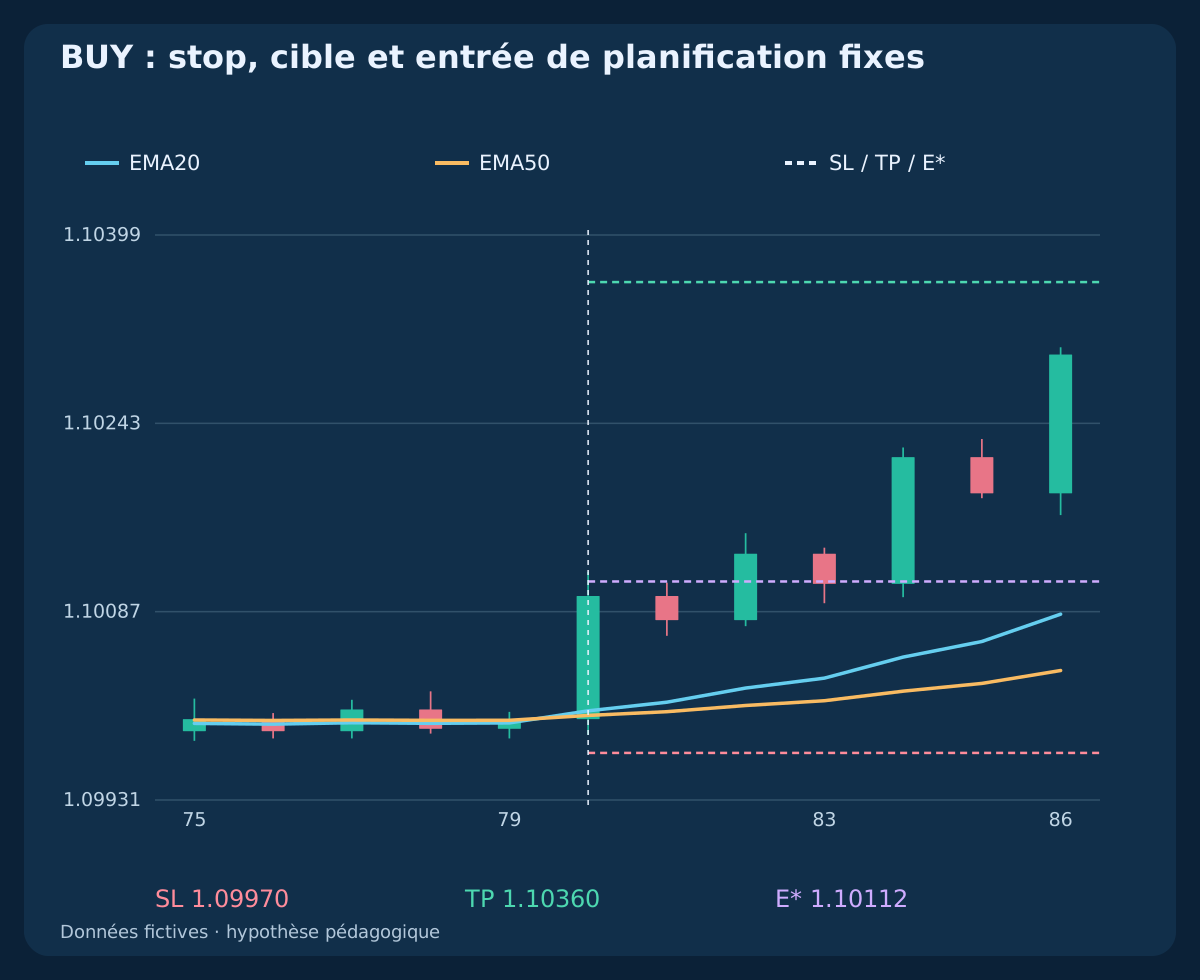
Pour BUY, définir SL = min(Low[C−5 … C−1]) − 1 pip, puis R0 = Close[C] − SL; TP = Close[C] + 2 × R0. Pour SELL, définir SL = max(High[C−5 … C−1]) + 1 pip, puis R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 doit être positif. La bougie de signal est exclue de la fenêtre d’extrêmes.
Stop et cible BUY sont des niveaux Bid ; ceux de SELL sont Ask, même si les deux historiques sont en Bid. Figer ces prix après C. Ne pas les déplacer avec une EMA, élargir le stop ou prolonger la cible pour accepter un cours ultérieur. Rejeter un incrément de prix illégal ou une protection non prise en charge.
6. Une première cotation et une échéance exclusive
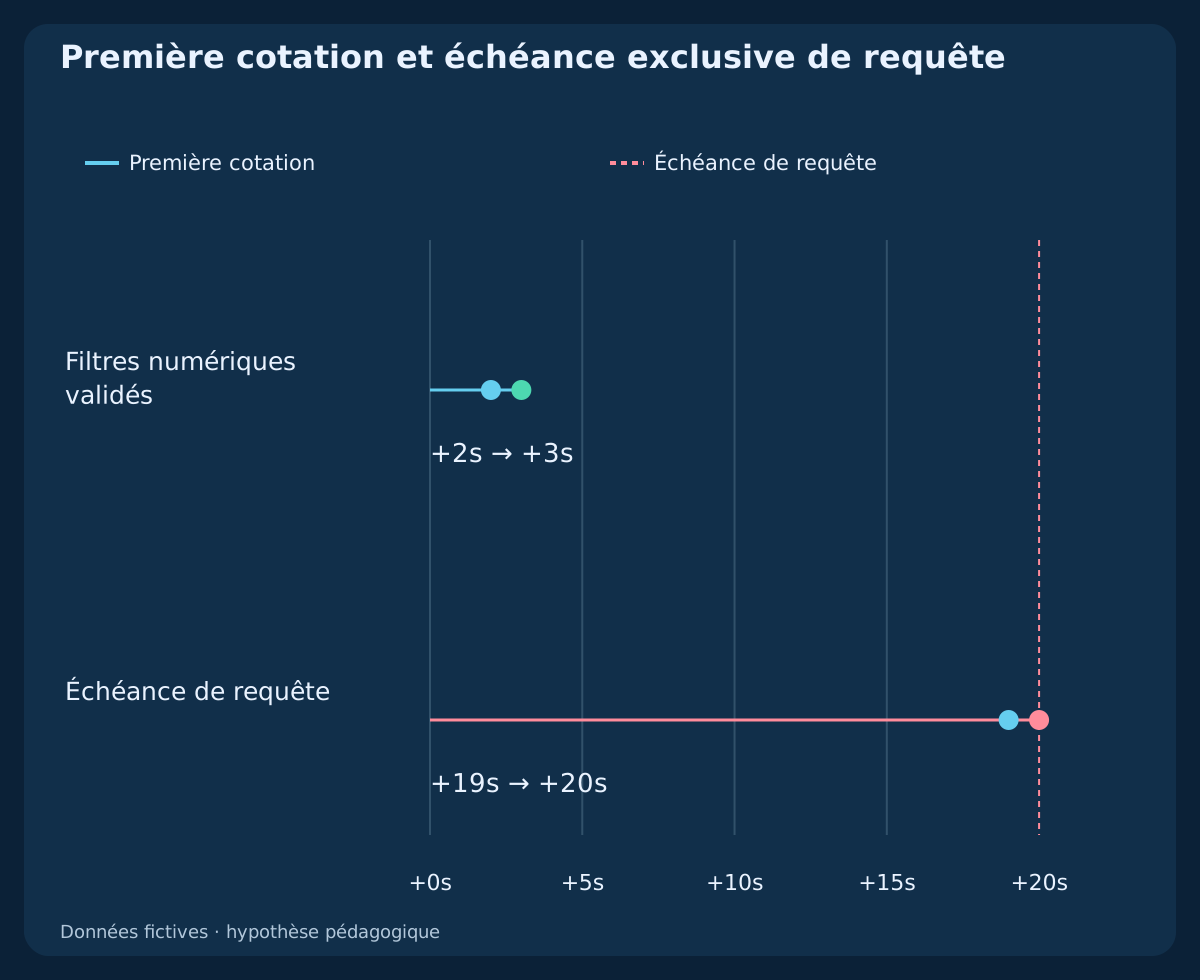
L’entrée est permise pendant 08:00 ≤ t_UTC < 16:00. Évaluer uniquement la première paire Bid/Ask positive et valide du symbole observée après disponibilité de C. Son âge documenté à l’envoi doit être compris entre 0 et 2 secondes incluses. Envoyer strictement avant la clôture nominale de C plus 20 secondes. Une première observation sans preuve valide consomme le candidat.
C couvre ici 09:00–10:00 UTC. Première cotation à 10:00:02, requête hypothétique à 10:00:03, exécution à 10:00:04. Une requête à 10:00:20 UTC est tardive. Revérifier l’échéance avant envoi ; observer à temps ne permet pas d’envoyer en retard. Mesurer l’âge avec des horloges compatibles. Le cours illustratif ne change pas avant l’envoi ; sinon annuler sans reconstruire le plan.
7. Vérifier cotation, distance et ratio net avant la taille
Exiger un spread maximal de 1.2 pip. Le Bid BUY actuel reste au-dessus des deux EMA figées ; l’Ask SELL en dessous. Le cours du côté de sortie reste strictement entre SL et TP. Définir l’entrée de planification E* = Ask + 0.2 pip pour BUY ou E* = Bid − 0.2 pip pour SELL. La distance directionnelle depuis la clôture C vers E* est comprise entre 0 et 2 pips inclus.
La réserve d’entrée est une hypothèse de calcul, pas le prix demandé au marché. Calculer depuis E* des distances brutes positives au stop et à la cible. Ajouter commission, réserve de sortie et financement à la perte, les soustraire du gain. Ces montants sont L_net et G_net ; exiger G_net / L_net ≥ 1.5. Ici les coûts sont 0.6, 0.4 et 0 pip. Frais applicables, contrat ou marge inconnus imposent le rejet.
8. BUY chiffré : limites fixes et coûts prudents
C clôture à Bid 1.10100 ; F vaut environ 1.10004862 et S 1.10001059. Le minimum des cinq bas précédents est 1.09980, donc SL = 1.09970; R0 = 13 pips; TP = 1.10360. Première cotation : Bid 1.10100 / Ask 1.10110. Spread 1 pip et E* 1.10112, soit 1.2 pip de distance directionnelle. Fraîcheur documentée, protection légale et marge suffisante sont supposées.
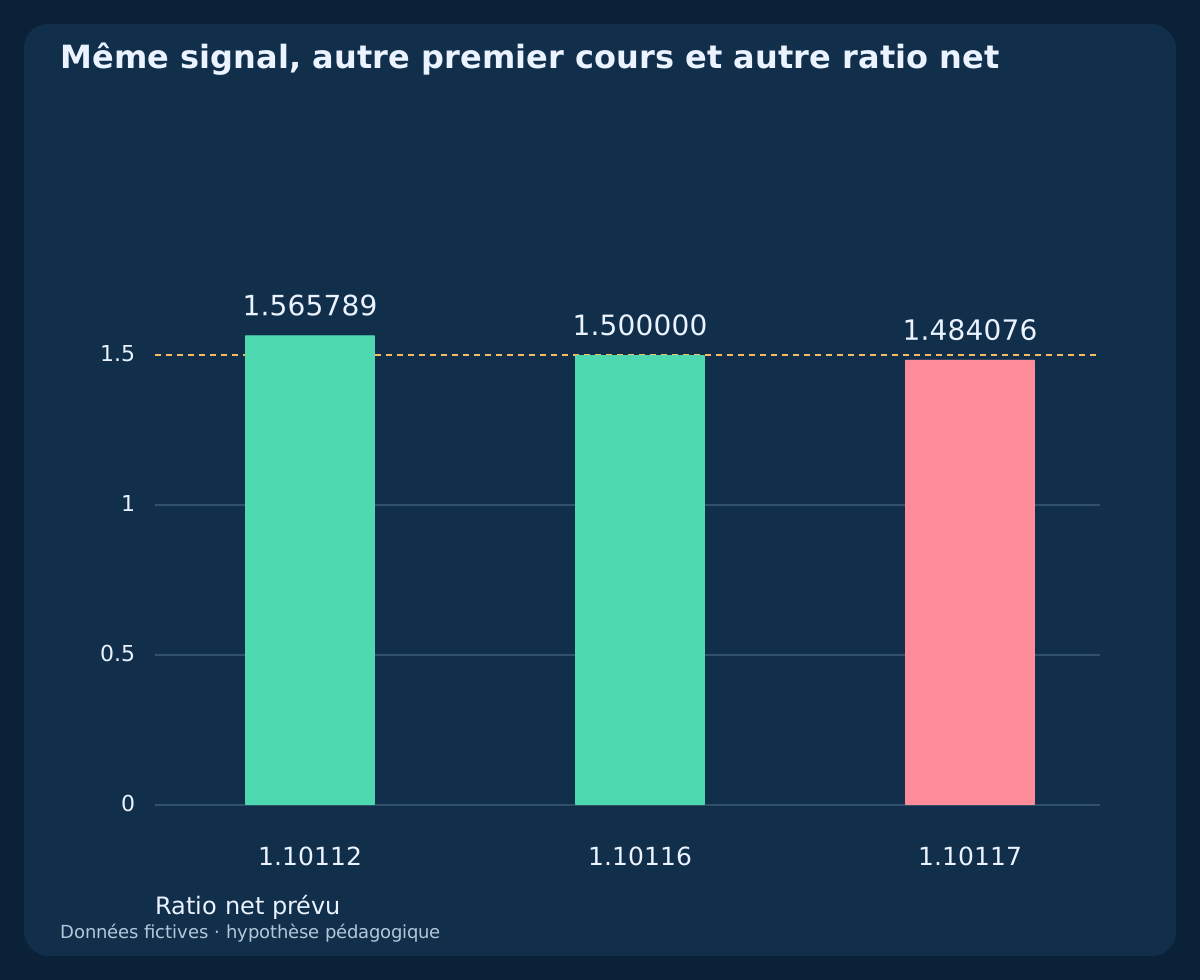
Le risque brut est 14.2 pips et le gain brut 24.8. Avec 1 pip de commission et réserve de sortie, la perte prévue vaut 15.2 pips, le gain net possible 23.8 pips. Le ratio 23.8 / 15.2 ≈ 1.565789 satisfait 1.5. Spread et réserve d’entrée sont déjà incorporés à E* ; ne pas les déduire à nouveau des distances depuis le prix d’exécution.
9. Rejeter un mauvais premier cours sans réutiliser le croisement
Conserver les mêmes bougies BUY, SL et TP, avec une première cotation alternative indépendante Bid 1.10105 / Ask 1.10115. E* devient 1.10117. Spread 1 pip et distance 1.7 pip passent, mais perte 15.7 et gain 23.3 donnent 23.3 / 15.7 ≈ 1.484076. Rejeter ce candidat.
Dans le cas limite distinct, E* vaut 1.10116 et 23.4 / 15.6 = 1.5 : l’égalité passe. Ce sont des alternatives, pas une autorisation de rechercher une meilleure cotation. Un premier spread de 1.3 pip échoue aussi malgré un ratio valable. Après rejet, attendre un nouveau croisement et sa propre réinitialisation de cinq bougies.
10. SELL chiffré : refléter le signal, recalculer les coûts
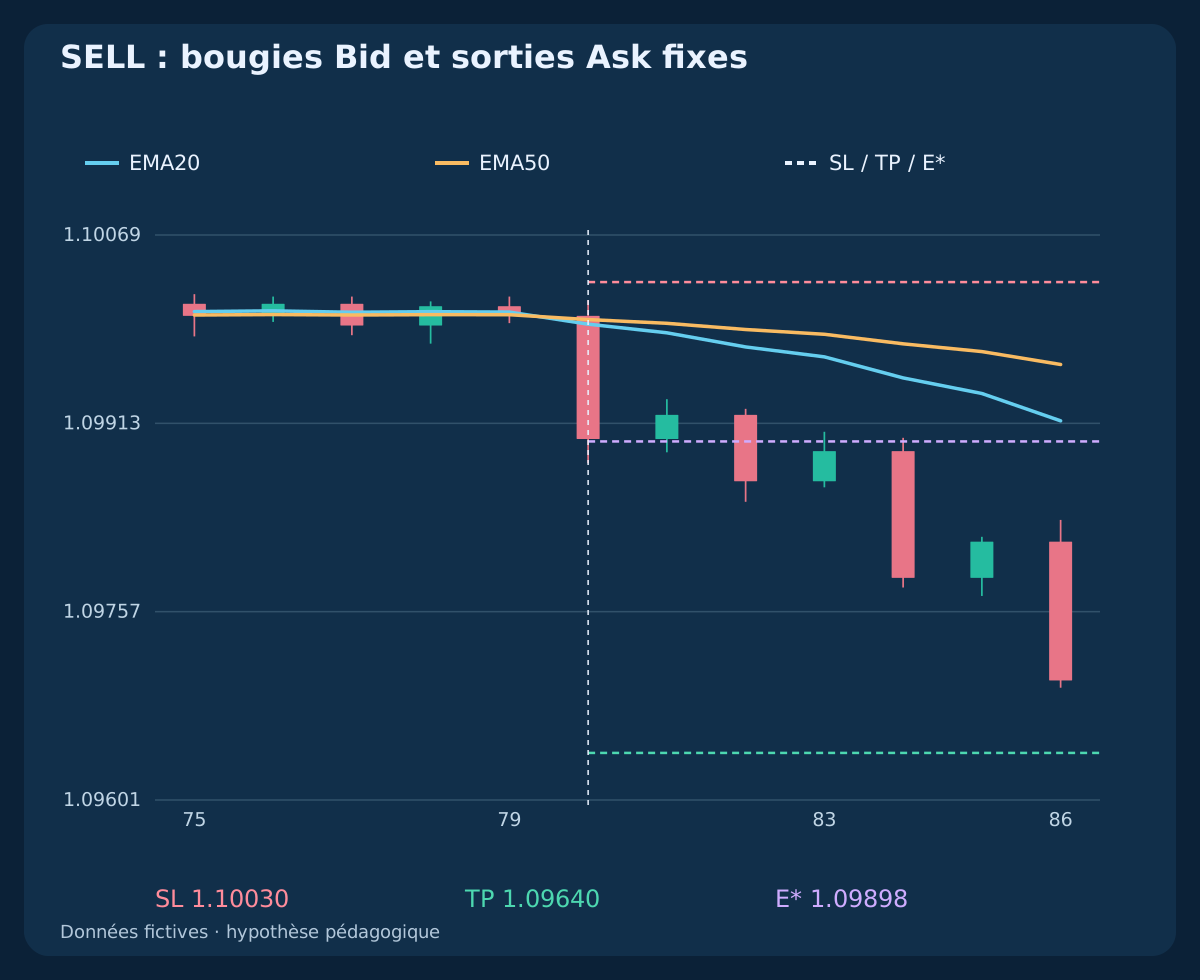
L’historique SELL reflète BUY autour de 1.10000 selon price_sell = 2.20000 − price_buy. C clôture à 1.09900 après cinq paires opposées. Les cinq hauts Bid précédents atteignent 1.10020, donnant Ask SL = 1.10030; Ask TP = 1.09640. Première cotation : Bid 1.09900 / Ask 1.09910 ; E* vaut 1.09898.
Le risque brut est 13.2 pips et le gain brut 25.8. Les frais donnent L_net = 14.2 pips; G_net = 24.8 pips, avec un ratio proche de 1.746479. Les résultats BUY et SELL diffèrent à cause des côtés d’entrée et des sorties Ask définies. Une bougie Bid touchant la cible SELL ne prouve pas qu’Ask l’a atteinte.
| Sens | E* prévu | SL fixe | TP fixe | Perte nette, pips | Gain net, pips | Ratio net |
|---|---|---|---|---|---|---|
| BUY | 1.10112 | 1.09970 | 1.10360 | 15.2 | 23.8 | 1.565789 |
| BUY | 1.10117 | 1.09970 | 1.10360 | 15.7 | 23.3 | 1.484076 |
| SELL | 1.09898 | 1.10030 | 1.09640 | 14.2 | 24.8 | 1.746479 |
11. Distinguer requête, exécution confirmée et exception
Vérifier tick, volumes, marge libre, restrictions actuelles de stop et procédure compatible avec la protection déclarée. Envoyer au plus une requête d’entrée au marché au côté de cours actuel autorisé. E* sert à l’admission et au dimensionnement, pas de cotation exécutable inventée. La référence officielle explique Bid/Ask et les restrictions.
Confirmer ticket, exécution, volume et protection réels avant de considérer la position établie. Réponse inconnue ou délai dépassé : rapprocher la requête originale, sans la dupliquer. Si l’exécution viole le plan ou si la protection échoue, appliquer l’exception prédéfinie : arrêter les entrées, réconcilier la position et chercher une clôture exécutable sans élargir le stop initial. Compter tous les frais ; la perte peut dépasser les réserves.
12. Dimensionner depuis la perte complète et arrondir en dessous
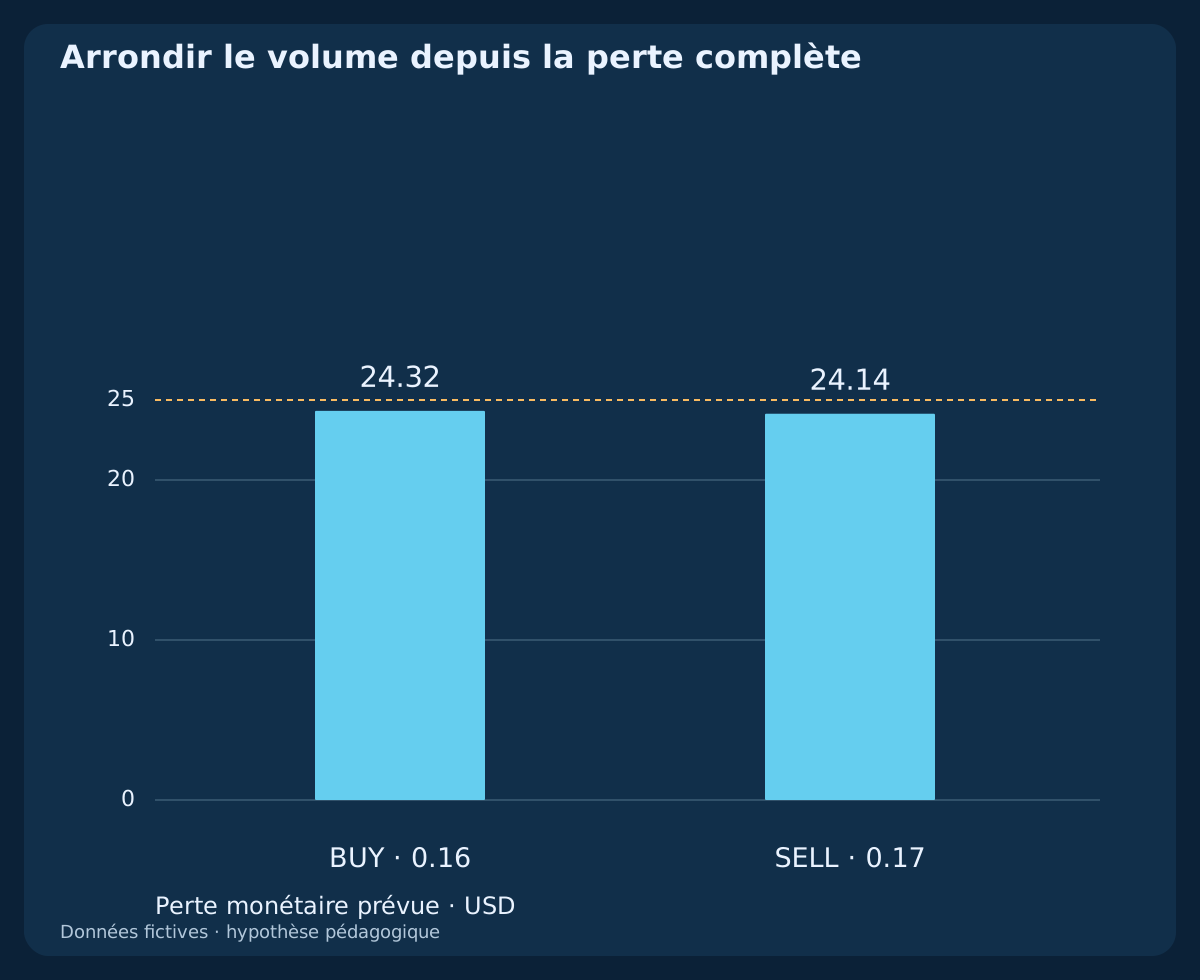
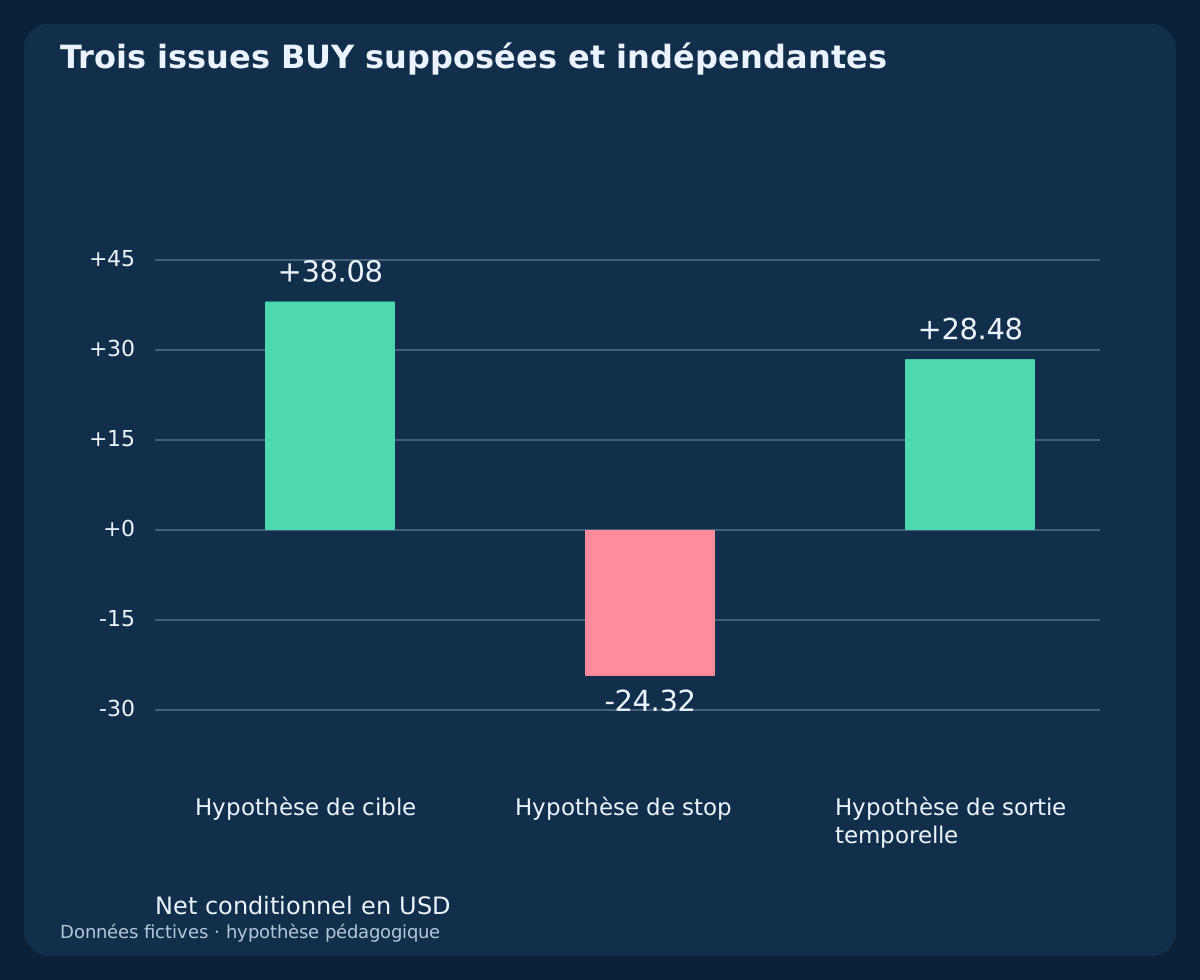
L’exemple suppose compte USD, lot standard EUR/USD de EUR 100000, USD 10 par pip et lot, budget USD 25 et pas de 0.01 lot. La perte BUY de 15.2 pips vaut USD 152 par lot. floor((25 / 152) / 0.01) × 0.01 = 0.16 lot. Perte prévue : USD 24.32 ; montant conditionnel à la cible : USD 38.08.
Pour SELL, 14.2 pips conduisent à 0.17 lot, USD 24.14 de perte prévue et USD 42.16 à la cible conditionnelle. Vérifier contrat et conversion en devise du compte. Si le lot minimal dépasse le budget, s’abstenir ; la marge est un contrôle distinct. Ce budget n’est ni un risque recommandé ni une perte maximale garantie.
13. Garder les sorties fixes et une horloge indépendante
SL et TP restent fixes. Un nouveau croisement EMA contraire après clôture demande une sortie au premier cours exécutable, sans réinitialisation de cinq bougies ni fenêtre d’entrée. La sortie temporelle distincte intervient à C.close_UTC + 6 h, soit 16:00 UTC ici. Le délai part de la clôture C, pas de l’exécution quelques secondes plus tard.
Utiliser la chronologie confirmée du courtier pour les sorties de protection et la première décision observable. Si une bougie OHLC contient les deux limites sans ordre des cotations, classer le résultat non résolu plutôt que favorable. Maintenir la protection pendant la sortie en attente. Ne pas inverser avec un signal reconnu lorsqu’une position ou requête non résolue existait.
14. Lire honnêtement les montants conditionnels
Supposons le BUY admis exécuté à 1.10112 pour 0.16 lot. Une sortie cible avec la réserve défavorable de 0.4 pip donne +23.8 pips nets, USD 38.08 ; une sortie stop avec cette réserve donne −15.2 pips, −USD 24.32. Hypothèses indépendantes, pas deux observations ni garantie d’exécution.
Dans le cas temporel séparé, le premier Bid exécutable à 16:00 est 1.10300 et l’exécution supposée 1.10296. Après 0.6 pip de commission, le net vaut 17.8 pips = USD 28.48. Gaps, financement, clôtures rejetées et glissement supérieur changent les résultats. Ne pas convertir ces constructions en taux de réussite.
15. Reproduire trois CSV distincts et préserver la causalité
Les fichiers contiennent 288 lignes OHLC H1 fictives dans trois historiques, six plans indépendants de première cotation et cinq sorties conditionnelles. Les EMA utilisent tout l’historique déclaré et des comparaisons rationnelles exactes ; les valeurs CSV ont 12 décimales. Ne pas fabriquer de croisements en arrondissant avant comparaison.
Recalculer chaque décision uniquement avec l’information alors disponible. Séparer admissibilité du signal, hypothèse de compte sans position, cotation, requête et exécutions. Conserver échecs de réinitialisation, mauvais cours, expirations, marge insuffisante, requêtes inconnues et sorties ambiguës. Ce n’est pas un backtest continu de portefeuille.
Télécharger trois historiques H1 fictifs et événements EMA20/50 calculés (CSV)
Télécharger six plans indépendants de première cotation et filtres (CSV)
Télécharger cinq sorties conditionnelles et montants monétaires (CSV)
16. Tester l’hypothèse avant de lui attribuer une valeur de trading
Figer paramètres, politique de données, financement et exécution avant évaluation. Tester périodes inédites, ranges, retournements, trous calendaires et frais défavorables. Compter chaque croisement admissible et chaque rejet plutôt que sélectionner de belles images. Comparer des réglages voisins sans présenter le meilleur résultat rétrospectif comme preuve.
Les exemples établissent seulement une logique et une arithmétique reproductibles. Aucune opération réelle, rendement mesuré, supériorité ou garantie. Le guide des moyennes explique initialisation et pondération ; l’ancienne stratégie tendance-repli suit une autre hypothèse d’entrée. Préserver le temps d’événement propre au nouveau croisement.
Questions fréquentes
Chaque croisement EMA20/50 autorise-t-il une entrée ?
Non. Il faut cinq paires opposées précédentes, observation continue, absence d’exposition et tous les filtres de cotation, frais, protection et marge.
Pourquoi rejeter après une seule bougie contraire ?
L’événement est nouveau, mais ne remplit pas la réinitialisation de cinq bougies. Un dessin plus convaincant ne remplace pas l’historique exigé.
La cible vaut-elle toujours deux fois le risque net réel ?
Non. Elle est figée depuis la distance clôture de signal–stop. Bid/Ask, glissement, commission et réserves modifient le ratio net.
Puis-je attendre une amélioration du spread ?
Pas pour ce candidat. Seule sa première cotation est évaluée ; il faut un nouveau croisement et une nouvelle réinitialisation.
Peut-on répéter une requête sans réponse certaine ?
Rapprocher d’abord la requête originale. Elle peut avoir été exécutée ; la duplication peut augmenter l’exposition.
Les gains sont-ils un backtest ou une garantie de risque ?
Non. Ce sont des calculs conditionnels sur données fictives et hypothèses fournies. La perte réelle peut dépasser la réserve.
Sources et notes de recherche
TradingView décrit la récurrence EMA ; MetaQuotes, les côtés de prix et contraintes de requête. Initialisation, cinq bougies, délais, sorties fixes, filtres et cas fictifs sont des choix de recherche originaux. Ces références ne démontrent aucune performance.
- TradingView : calcul de la moyenne mobile exponentielle
- MetaQuotes : côtés de prix et contraintes OrderSend
Hypothèse pédagogique. OHLC fictifs et hypothèses indépendantes de cotations et sorties ; aucune opération observée, backtest continu, supériorité mesurée ou garantie.