

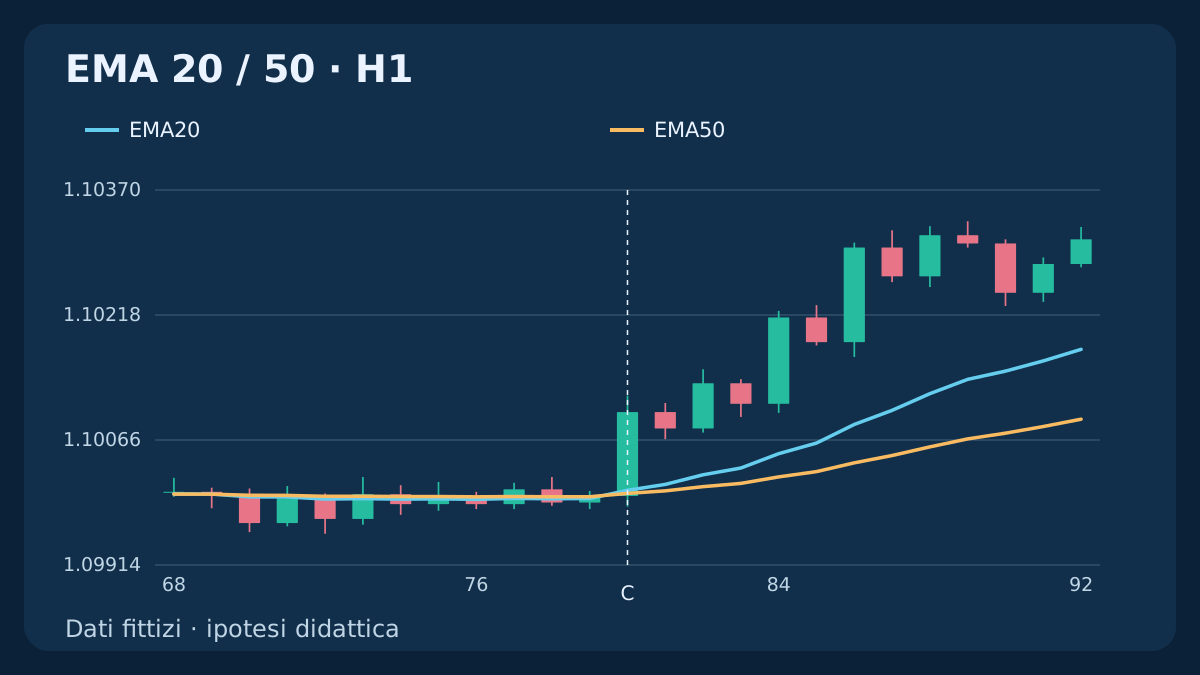
Questo modello di ricerca usa un incrocio EMA20/50 appena confermato a candela chiusa, anziché un ritracciamento in un trend già formato. Le cinque candele precedenti devono rispettare l’allineamento opposto. L’incrocio crea un solo candidato; una quotazione favorevole successiva non lo riattiva. Storici, prezzi e risultati sono fittizi e non dimostrano un vantaggio.
1. Definisci l’ipotesi e il suo ingresso specifico
L’ipotesi è che una nuova transizione tra EMA breve e lunga possa generare un movimento sufficiente a coprire i costi. È un’idea da verificare, non un risultato. Questa versione usa H1 EMA20/50 e l’incrocio stesso. La precedente strategia di medie usa EMA50/200 come contesto di trend per un ritracciamento.
Non esiste una candela di conferma tardiva o un successivo tocco EMA che recuperi un incrocio respinto. Parametri, ripristino di cinque candele e soglie sono scelte illustrative, non ottimizzate. Gli storici forniscono i dati dell’indicatore; gli scenari di quotazione assumono separatamente un conto senza posizioni all’incrocio scelto.
2. Specifica candele, inizializzazione EMA e storico
Usa OHLC Bid H1 EUR/USD in ordine cronologico, senza spostamento grafico, con 1 pip = 0.0001; point = tick = 0.00001 nell’esempio. Ogni EMA parte dalla SMA delle prime n chiusure e poi applica EMA_n[t] = (2/(n+1)) × Close[t] + (1−2/(n+1)) × EMA_n[t−1]. Verifica separatamente inizializzazione e confini delle candele della piattaforma.
F è la linea rapida, S la lenta. I primi valori appaiono a k = 19 e k = 49. Cinque coppie precedenti valide rendono possibile il primo candidato a k = 54. Osservazioni necessarie mancanti lo invalidano; una chiusura di mercato nota non aggiunge candele. Le sei candele dell’evento devono avere orari consecutivi di un’ora.
3. Richiedi cinque coppie precedenti opposte
Per BUY, ciascuna delle cinque candele chiuse immediatamente prima di C deve soddisfare F[i] ≤ S[i], i = C−5 … C−1. Per SELL richiedi F[i] ≥ S[i], i = C−5 … C−1. L’uguaglianza è ammessa nel ripristino, ma tutte le coppie devono essere disponibili.
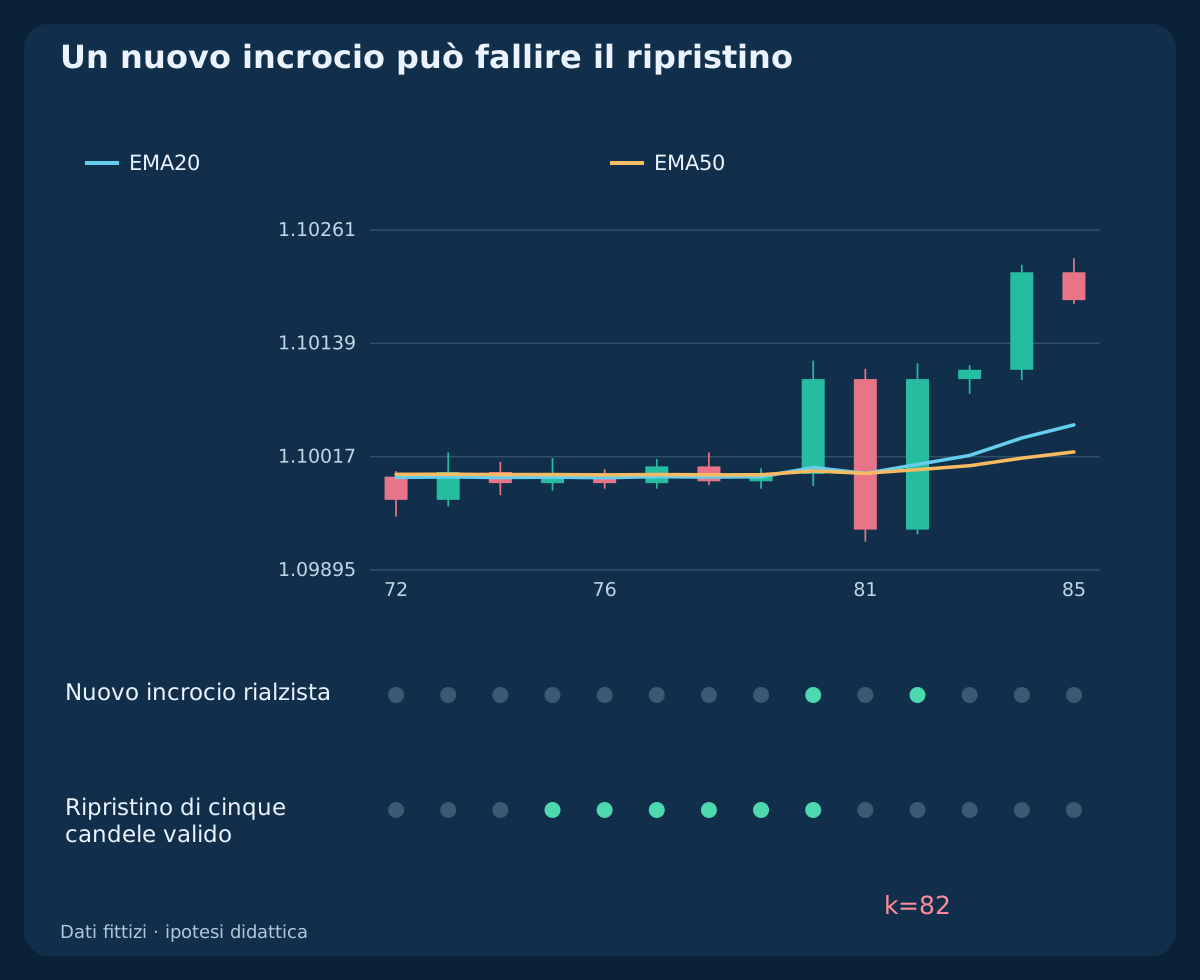
Controlla il ripristino per ogni candidato, senza contare da uno swing visivamente conveniente. Un nuovo incrocio dopo una sola candela contraria fallisce anche con linee apparentemente separate. Servono inoltre conto senza posizioni o richieste pendenti o irrisolte e osservazione continua della chiusura. Dopo un riavvio non recuperare candidati persi.
4. Individua il nuovo incrocio sulla candela chiusa C
BUY richiede F[C−1] ≤ S[C−1] ∧ F[C] > S[C] e Close[C] > max(F[C], S[C]). SELL richiede F[C−1] ≥ S[C−1] ∧ F[C] < S[C] e Close[C] < min(F[C], S[C]), insieme al ripristino di cinque candele. L’uguaglianza attuale non è un incrocio.
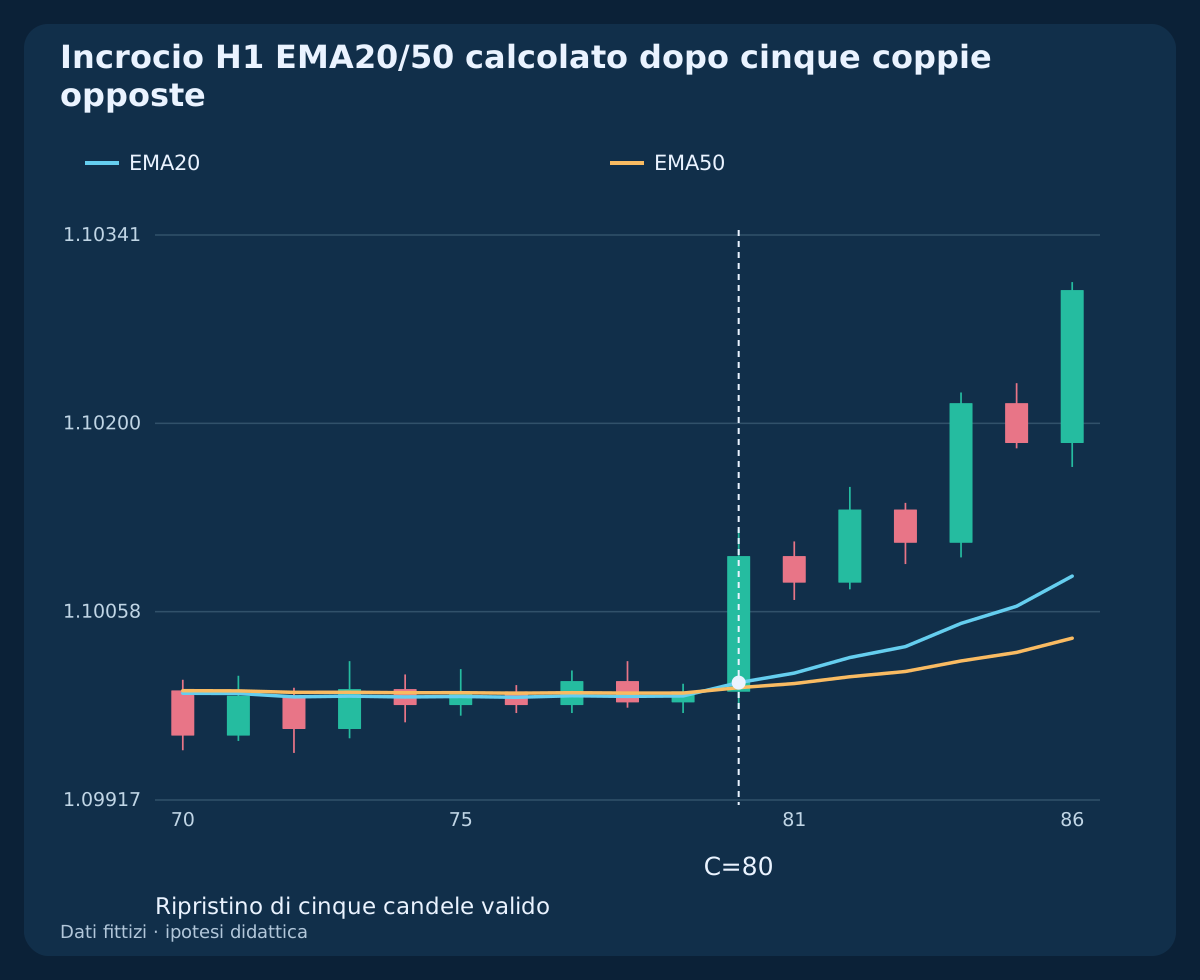
L’esempio in C = 80 usa tutto lo storico precedente, non pochi valori forniti. Il caso oscillante separato ha un nuovo incrocio rialzista a k = 82 ma non soddisfa il ripristino. Un incrocio intrabar che scompare prima della chiusura non crea il candidato.
5. Fissa stop e obiettivo con prezzi già noti
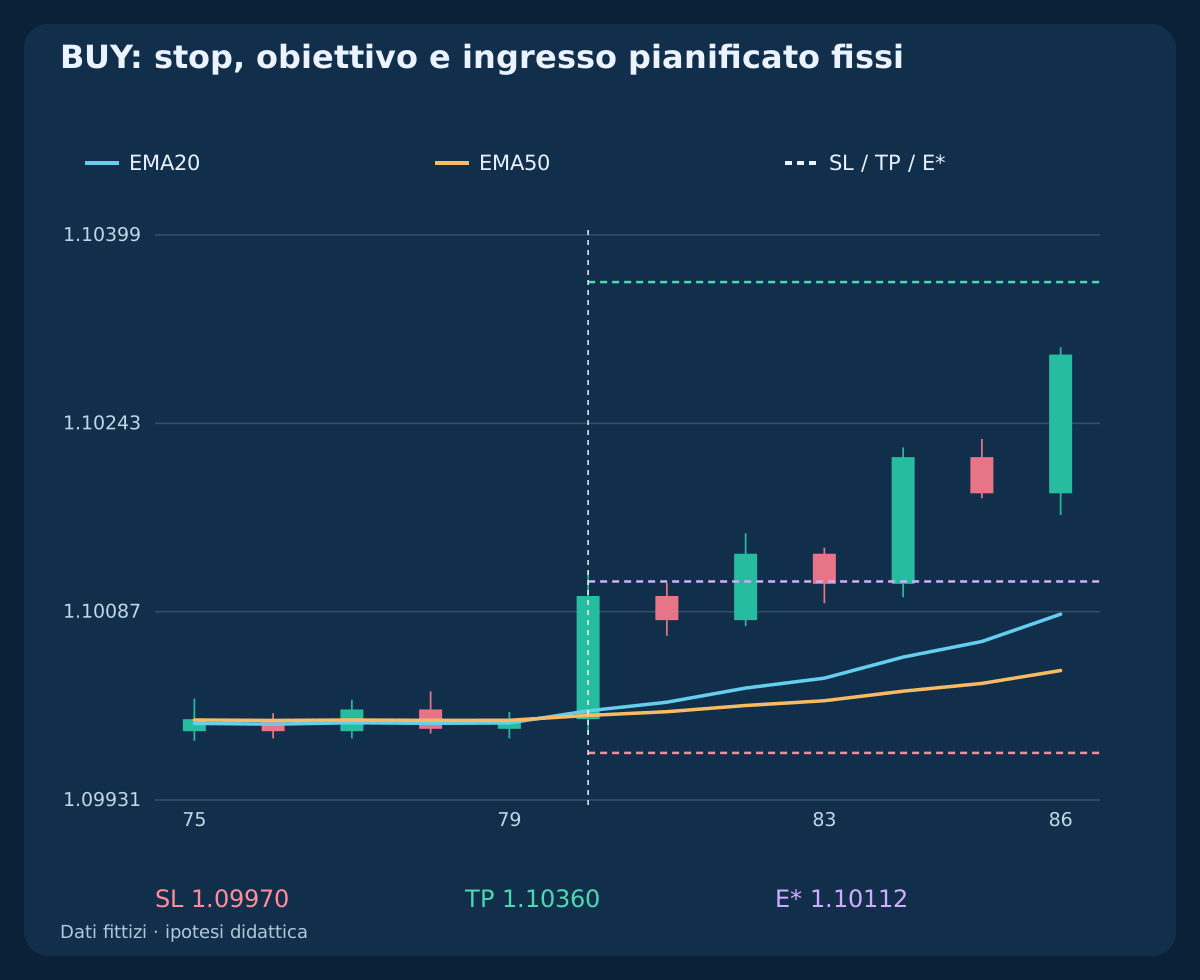
Per BUY definisci SL = min(Low[C−5 … C−1]) − 1 pip, poi R0 = Close[C] − SL; TP = Close[C] + 2 × R0. Per SELL definisci SL = max(High[C−5 … C−1]) + 1 pip, poi R0 = SL − Close[C]; TP = Close[C] − 2 × R0. R0 deve essere positivo. La candela di segnale è esclusa dalla finestra degli estremi.
Stop e obiettivo BUY sono livelli Bid; quelli SELL sono Ask, anche se entrambi gli storici usano candele Bid. Fissa i prezzi dopo C. Non spostarli con una EMA, allargare lo stop o prolungare l’obiettivo per accettare un prezzo successivo. Rifiuta passi di prezzo illegali o protezioni non supportate.
6. Usa una prima quotazione e una scadenza esclusiva
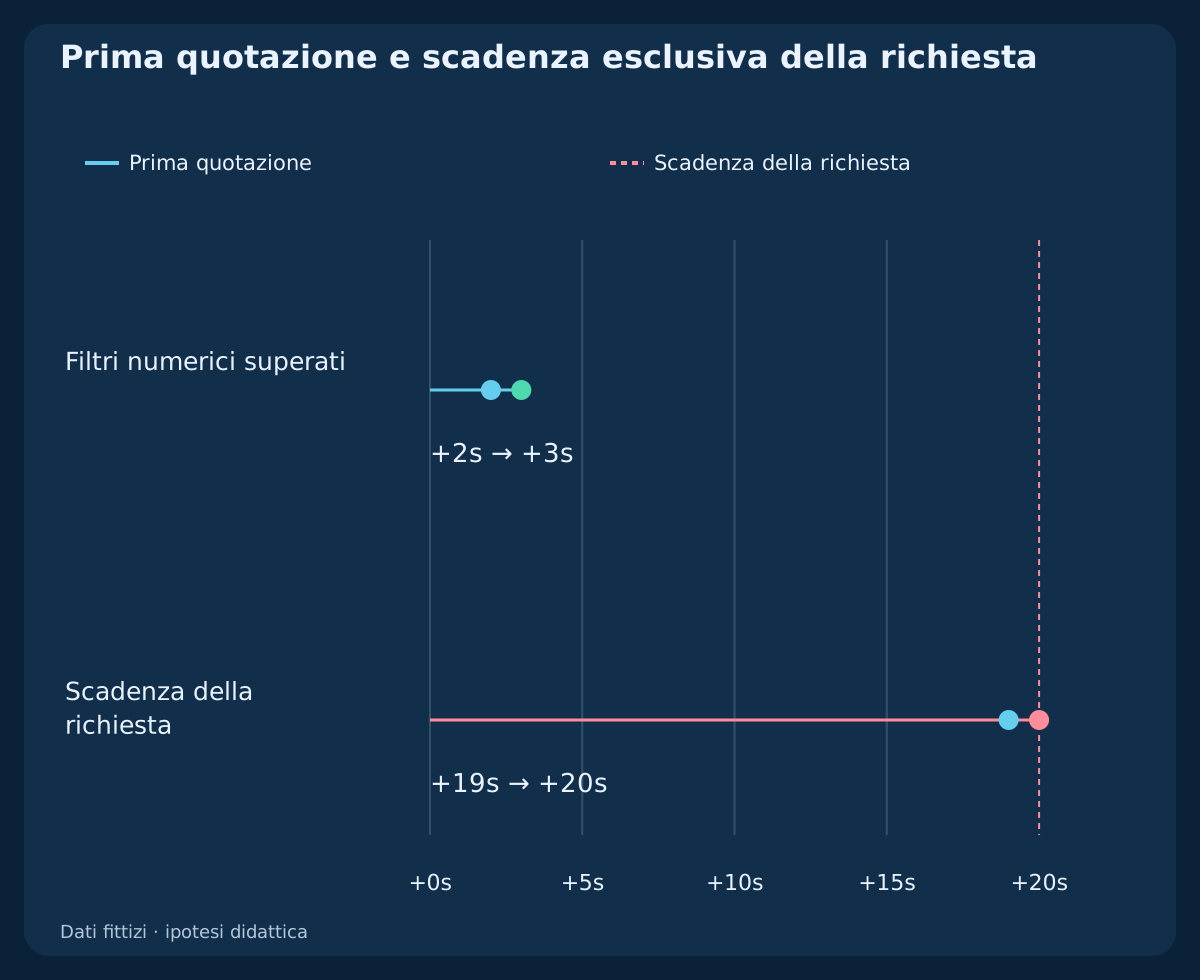
L’ingresso è ammesso durante 08:00 ≤ t_UTC < 16:00. Valuta solo la prima coppia Bid/Ask positiva e valida del simbolo osservata dopo che C è disponibile. L’età documentata alla trasmissione deve essere fra 0 e 2 secondi inclusi. Invia prima, in senso stretto, della chiusura nominale di C più 20 secondi. La prima osservazione priva di prova valida consuma il candidato.
C copre 09:00–10:00 UTC. Prima quotazione a 10:00:02, richiesta ipotetica a 10:00:03 ed esecuzione a 10:00:04. Una richiesta alle 10:00:20 UTC è tardiva. Ricontrolla la scadenza prima di inviare; osservare in tempo non consente di richiedere tardi. Usa orologi compatibili per misurare l’età. La quotazione illustrata resta identica fino alla richiesta; altrimenti annulla senza rifare il piano.
7. Applica filtri di quotazione, distanza e rapporto netto
Lo spread massimo è 1.2 pip. Il Bid BUY attuale deve restare sopra entrambe le EMA fissate; l’Ask SELL sotto. Il lato di uscita deve rimanere strettamente fra SL e TP. L’ingresso pianificato è E* = Ask + 0.2 pip per BUY o E* = Bid − 0.2 pip per SELL. La distanza direzionale dalla chiusura C a E* deve essere fra 0 e 2 pip inclusi.
La riserva d’ingresso è un margine di pianificazione, non il prezzo richiesto al mercato. Calcola da E* distanze lorde positive da stop e obiettivo. Aggiungi commissione, riserva d’uscita ed eventuale finanziamento alla perdita e sottraili dal guadagno. Chiama gli importi L_net e G_net; richiedi G_net / L_net ≥ 1.5. Qui i costi sono 0.6, 0.4 e 0 pip. Costi applicabili, contratto o margine ignoti impongono il rifiuto.
8. BUY calcolato: livelli fissi e costi prudenti
C chiude a Bid 1.10100; F vale circa 1.10004862 e S 1.10001059. Il minimo dei cinque minimi precedenti è 1.09980, quindi SL = 1.09970; R0 = 13 pips; TP = 1.10360. Prima quotazione: Bid 1.10100 / Ask 1.10110. Spread 1 pip, E* 1.10112 e distanza direzionale 1.2 pip. Si assumono freschezza documentata, protezione legale e margine sufficiente.
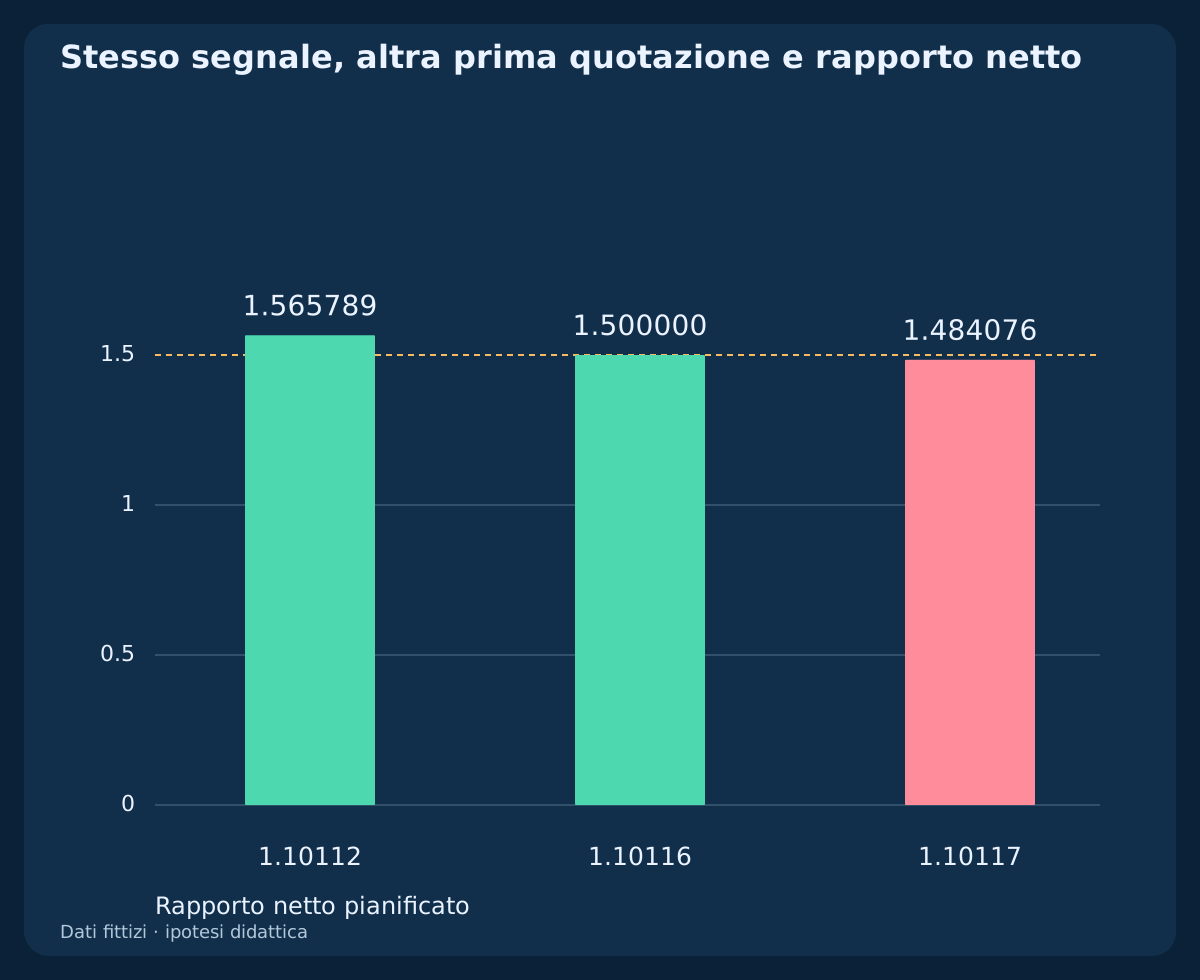
Il rischio lordo è 14.2 pip e il guadagno lordo 24.8. Con 1 pip totale fra commissione e riserva d’uscita, la perdita prevista è 15.2 pips e il guadagno netto potenziale 23.8 pips. Il rapporto 23.8 / 15.2 ≈ 1.565789 supera 1.5. Spread e riserva d’ingresso sono già in E*; non sottrarli di nuovo dalle distanze calcolate dal prezzo eseguito.
9. Rifiuta una prima quotazione sfavorevole senza riusare il segnale
Mantieni le stesse candele BUY, SL e TP, ma considera una prima quotazione alternativa indipendente Bid 1.10105 / Ask 1.10115. E* diventa 1.10117. Spread 1 pip e distanza 1.7 passano, ma perdita 15.7 e guadagno 23.3 danno 23.3 / 15.7 ≈ 1.484076. Rifiuta il candidato.
Nel caso limite separato E* è 1.10116 e 23.4 / 15.6 = 1.5, quindi l’uguaglianza passa. Sono alternative, non il permesso di cercare altre quotazioni. Anche uno spread iniziale di 1.3 pip fallisce pur con rapporto valido. Dopo ogni rifiuto aspetta un nuovo incrocio con il proprio ripristino di cinque candele.
10. SELL calcolato: specchia il segnale e ricalcola i costi
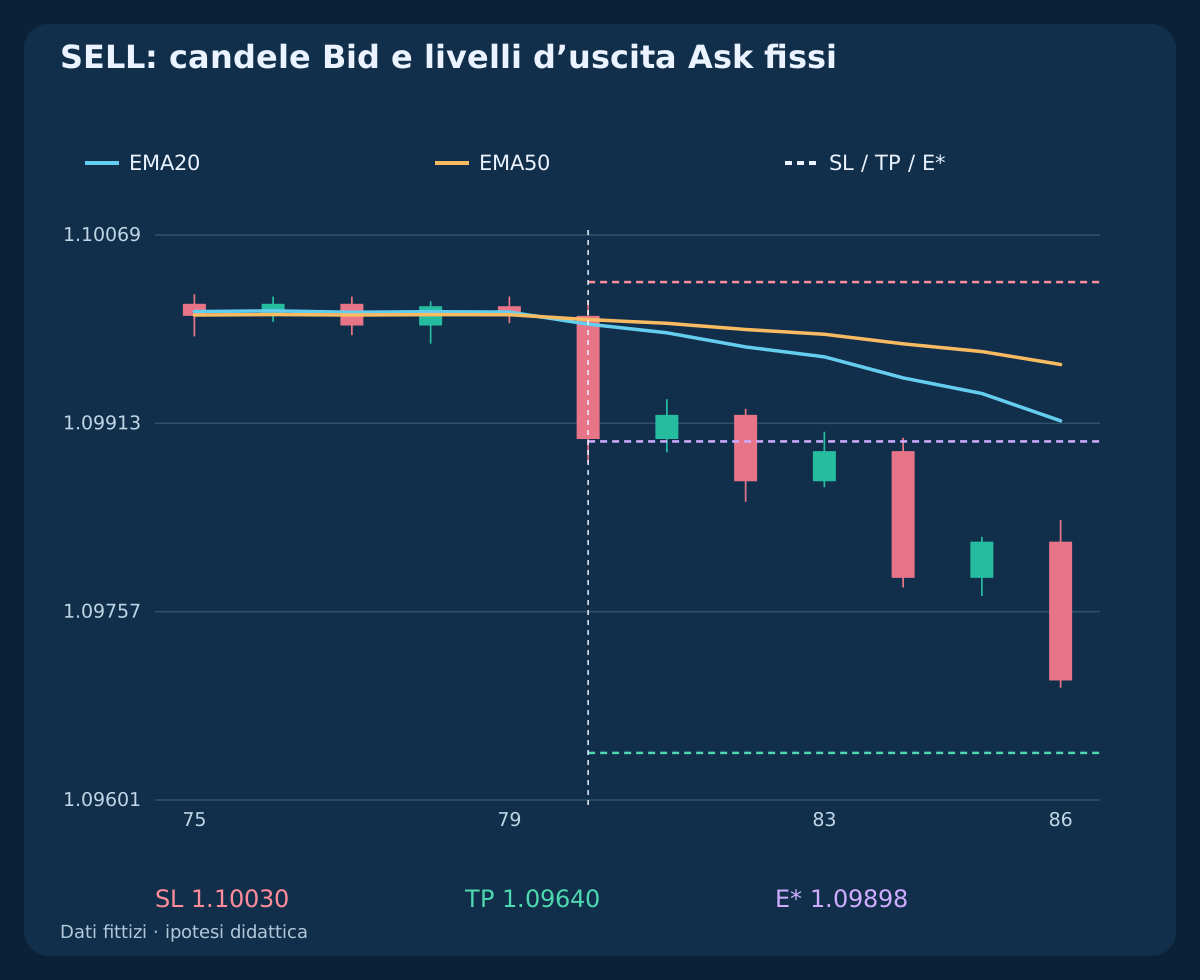
Lo storico SELL riflette BUY intorno a 1.10000 usando price_sell = 2.20000 − price_buy. C chiude a 1.09900 dopo cinque coppie opposte. I cinque massimi Bid precedenti raggiungono 1.10020, ottenendo Ask SL = 1.10030; Ask TP = 1.09640. Prima quotazione: Bid 1.09900 / Ask 1.09910; E* 1.09898.
Il rischio lordo è 13.2 pip e il guadagno 25.8. I costi producono L_net = 14.2 pips; G_net = 24.8 pips, con rapporto vicino a 1.746479. L’economia BUY e SELL differisce per i lati d’ingresso e le uscite Ask dichiarate. Una candela Bid che tocca l’obiettivo SELL non prova che Ask lo abbia raggiunto.
| Lato | E* previsto | SL fisso | TP fisso | Perdita netta, pip | Guadagno netto, pip | Rapporto netto |
|---|---|---|---|---|---|---|
| BUY | 1.10112 | 1.09970 | 1.10360 | 15.2 | 23.8 | 1.565789 |
| BUY | 1.10117 | 1.09970 | 1.10360 | 15.7 | 23.3 | 1.484076 |
| SELL | 1.09898 | 1.10030 | 1.09640 | 14.2 | 24.8 | 1.746479 |
11. Distingui richiesta, esecuzione confermata ed eccezione
Verifica tick, regole di volume, margine libero, limiti attuali degli stop e procedura che supporti la protezione dichiarata. Invia al massimo una richiesta d’ingresso a mercato sul lato di quotazione corrente consentito. E* serve ad ammissione e dimensionamento, non come prezzo eseguibile inventato. La documentazione ufficiale spiega Bid/Ask e restrizioni.
Conferma ticket, prezzo, volume e protezione reali prima di considerare aperta la posizione. Una risposta ignota o scaduta richiede riconciliazione, non un duplicato. Se l’esecuzione viola il piano o manca protezione, applica l’eccezione prestabilita: ferma gli ingressi, riconcilia la posizione e cerca una chiusura eseguibile senza allargare lo stop iniziale. Conta ogni costo; le perdite possono superare le riserve.
12. Dimensiona dalla perdita completa e arrotonda in basso
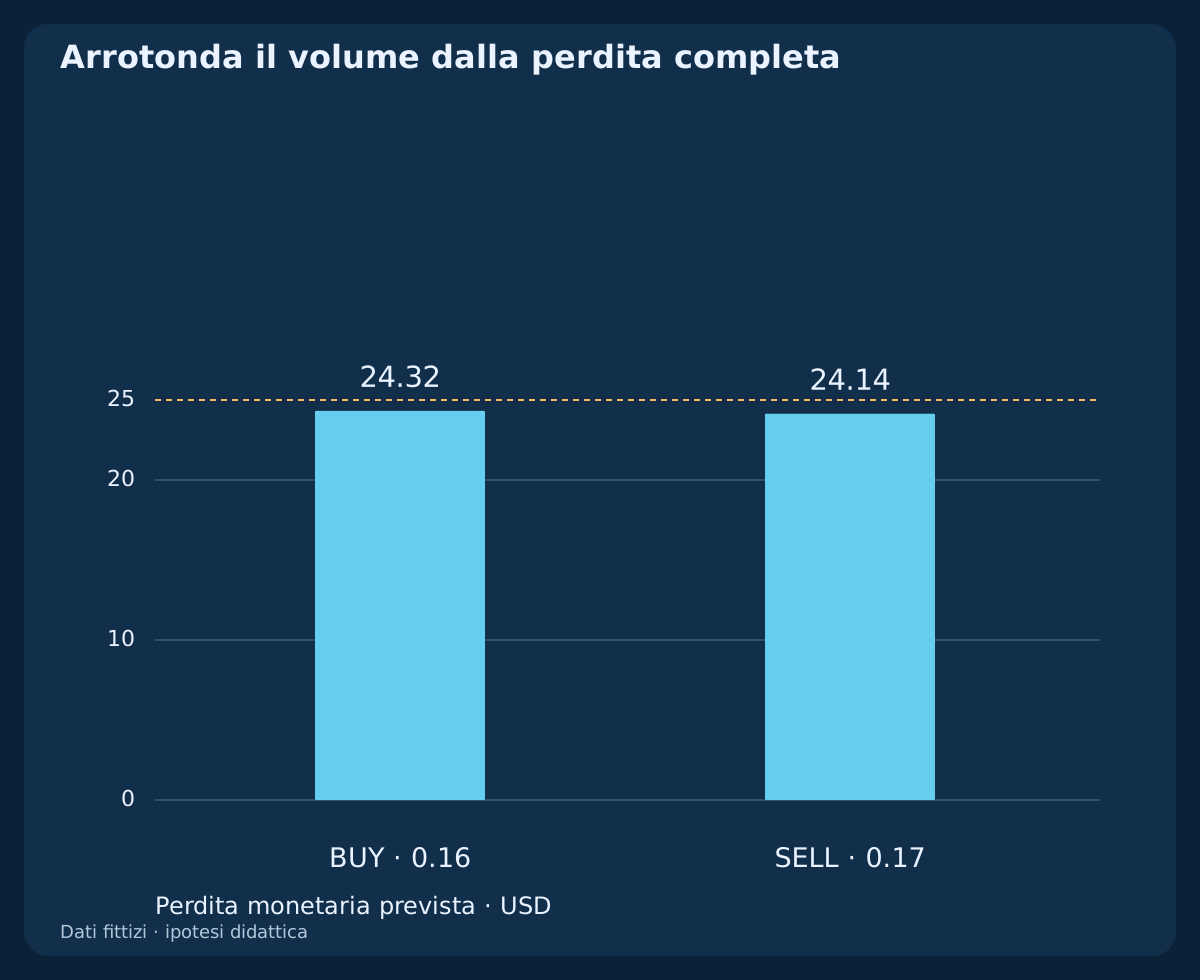
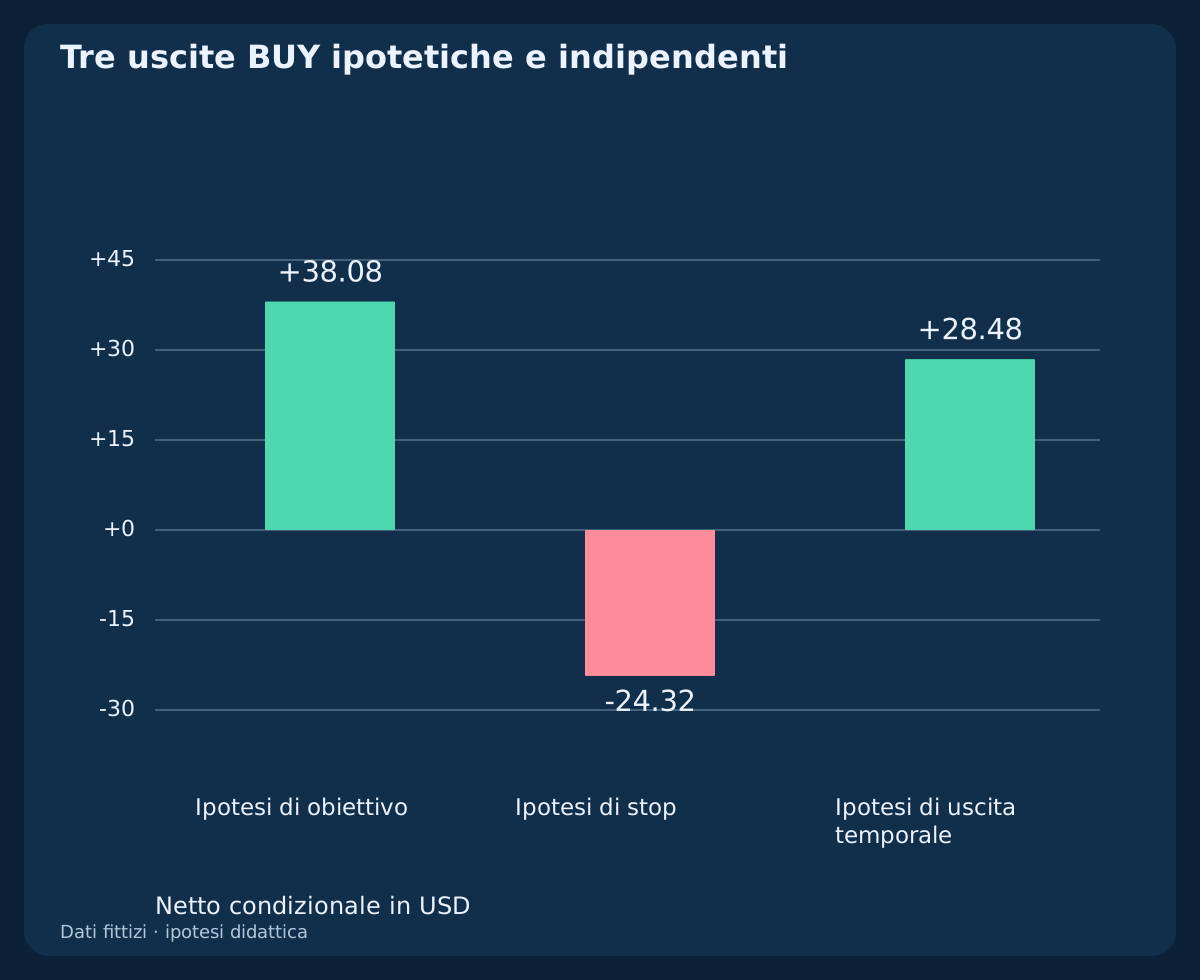
L’esempio assume conto USD, lotto standard EUR/USD di EUR 100000, USD 10 per pip e lotto, budget USD 25 e passo 0.01 lotto. La perdita BUY di 15.2 pip equivale a USD 152 per lotto. floor((25 / 152) / 0.01) × 0.01 = 0.16 lot. Perdita prevista USD 24.32, importo condizionale all’obiettivo USD 38.08.
Per SELL, 14.2 pip danno 0.17 lotto, perdita prevista USD 24.14 e importo condizionale USD 42.16. Verifica contratto e valori in valuta conto. Se il lotto minimo supera il budget, salta; il margine è un controllo separato. Il budget è un esempio, non rischio consigliato né perdita massima garantita.
13. Mantieni uscite fisse e un orologio indipendente
SL e TP restano fissi. Un nuovo incrocio EMA contrario a candela chiusa richiede uscita alla prima quotazione eseguibile, senza ripristino di cinque candele o finestra d’ingresso. L’uscita temporale separata è C.close_UTC + 6 h, qui 16:00 UTC. Il termine parte dalla chiusura C, non dall’esecuzione pochi secondi dopo.
Usa cronologia confermata dal broker per protezione e prima decisione d’uscita osservabile. Se una candela OHLC contiene entrambi i livelli senza ordine delle quotazioni, classifica l’esito irrisolto anziché favorevole. Mantieni la protezione durante la richiesta d’uscita. Non invertire usando un segnale riconosciuto quando esistevano posizione o richiesta irrisolta.
14. Leggi correttamente gli importi condizionali
Assumi BUY ammesso eseguito a 1.10112 con 0.16 lotto. Uscire all’obiettivo con riserva avversa 0.4 pip dà +23.8 pip netti, USD 38.08; allo stop con la stessa riserva −15.2 pip, −USD 24.32. Sono ipotesi indipendenti, non risultati osservati o garanzie d’esecuzione.
Nel caso temporale separato, il primo Bid eseguibile alle 16:00 è 1.10300 e l’uscita ipotizzata 1.10296. Dopo 0.6 pip di commissione il netto è 17.8 pips = USD 28.48. Gap, finanziamento, chiusure rifiutate e slittamento maggiore cambiano gli esiti. Non trasformare casi costruiti in percentuali di successo.
15. Riproduci tre CSV distinti e mantieni la causalità
I file contengono 288 righe OHLC H1 fittizie in tre storici, sei piani indipendenti della prima quotazione e cinque uscite condizionali. Le EMA usano tutto lo storico dichiarato e confronti razionali esatti; il CSV espone 12 decimali. Non creare incroci aggiuntivi arrotondando le linee prima del confronto.
Ricalcola ogni decisione solo con informazioni allora disponibili. Separa idoneità del segnale, conto senza posizioni, ammissione della quotazione, stato richiesta ed esecuzioni. Conserva ripristini falliti, quotazioni sfavorevoli, scadenze, margine insufficiente, richieste ignote e uscite ambigue. Questi file non sono un backtest continuo di portafoglio.
Scarica tre storici H1 fittizi ed eventi EMA20/50 calcolati (CSV)
Scarica sei piani indipendenti di prima quotazione e filtri (CSV)
16. Verifica l’ipotesi prima di darle valore operativo
Fissa parametri, politica dati, finanziamento ed esecuzione prima della valutazione. Prova periodi mai usati, lateralità, inversioni, vuoti di calendario e stress dei costi. Conta ogni incrocio idoneo e rifiuto, non solo belle immagini. Confronta impostazioni vicine senza usare il miglior risultato retrospettivo come prova.
Gli esempi dimostrano soltanto logica e aritmetica riproducibili. Nessun ordine reale, rendimento misurato, vantaggio o garanzia. La guida alle medie spiega inizializzazione e pesi; la strategia precedente di trend e ritracciamento ha un’altra ipotesi d’ingresso. Mantieni il tempo d’evento proprio del nuovo incrocio.
Domande frequenti
Ogni incrocio EMA20/50 consente l’ingresso?
No. Servono cinque coppie precedenti opposte, osservazione continua, assenza d’esposizione e tutti i filtri di quotazione, costi, protezione e margine.
Perché rifiutare dopo una sola candela contraria?
L’evento è nuovo, ma non soddisfa il ripristino di cinque candele. Un aspetto migliore non sostituisce lo storico richiesto.
L’obiettivo è sempre il doppio del rischio netto reale?
No. È fissato dalla distanza chiusura di segnale–stop. Bid/Ask, slittamento, commissione e riserve cambiano il rapporto netto.
Posso aspettare che migliori lo spread?
Non per quel candidato. Si valuta solo la prima quotazione; servono nuovo incrocio e nuovo ripristino.
Una richiesta con risposta ignota si può ripetere?
Prima riconcilia l’originale. Potrebbe essere stata eseguita e una duplicazione aumenterebbe l’esposizione.
I guadagni sono un backtest o una garanzia di rischio?
No. Sono calcoli condizionali con dati fittizi e ipotesi d’esecuzione. Le perdite reali possono superare la riserva.
Fonti e note di ricerca
TradingView descrive la ricorrenza EMA; MetaQuotes, lati di prezzo e limiti delle richieste. Inizializzazione, cinque candele, scadenze, uscite fisse, filtri e casi fittizi sono scelte originali di ricerca. Le fonti non dimostrano prestazioni.
Ipotesi didattica. OHLC fittizi e quotazioni/uscite ipotetiche indipendenti; nessun ordine osservato, backtest continuo, vantaggio misurato o garanzia.