

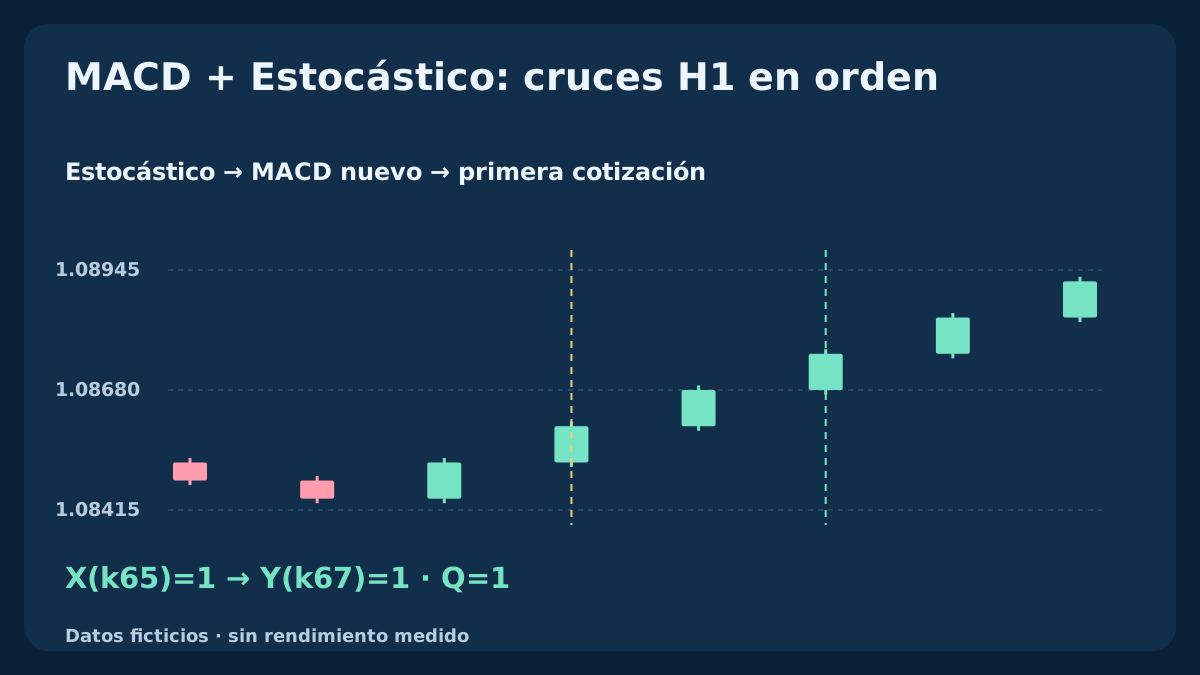
Esta estrategia solo BUY estudia dos eventos en un orden concreto, no dos indicadores que simplemente apuntan hacia arriba. Un cruce K/D nuevo inicia el episodio mientras la principal MACD sigue bajo su señal o la iguala. El primer cruce nuevo de MACD debe llegar en las tres H1 cerradas siguientes. Cinco historiales ficticios reproducibles separan confirmación oportuna, vencimiento, orden inverso, simultaneidad y cancelación del oscilador. Un cierre válido aún necesita una primera cotización aceptable.
1. Define la hipótesis de eventos ordenados
Estocástico sitúa el cierre en un rango reciente y MACD compara precios suavizados. Se estudia si una recuperación nueva seguida por otra de MACD delimita continuaciones útiles después de costes. Ambos usan precios solapados: su acuerdo no aporta dos pruebas independientes de ventaja.
Solo EURUSD BUY. Es distinto del modelo MACD cero/RSI y de primera recuperación EMA/Estocástico. No exige cruce de cero, zona 20/80 ni toque de EMA. No hay SELL, promediar, piramidar, retesteo discrecional o inversión automática. La secuencia y el filtro de precio son el experimento; los parámetros son elecciones declaradas, no recomendaciones optimizadas.
2. Fija barras cerradas, UTC y posiciones
Usa OHLC Bid H1 EURUSD cerrados, MACD12/26 / signal9 SMA sobre Close y Stochastic14 / D3 / slowing3 / MODE_SMA / Low/High. Exige al menos 35 velas cerradas válidas. p puede cerrar entre 07:00–16:00 UTC de lunes a jueves. El episodio exige intervalos H1 continuos dentro de la misma fecha UTC.
Convierte intervalos reales del bróker, incluidos desfases históricos, a UTC; cambiar etiquetas no basta. Arma y envía sin exposición EURUSD abierta o pendiente ni solicitud sin resolver. Un episodio activo. Una evaluación omitida o datos/posición inciertos implican omitir o cancelar sin reproducir al reconectar. Otras exposiciones requieren controles separados.
| Componente | Ajuste declarado | Función o límite |
|---|---|---|
| MACD12/26 / señal9 | Close; inicialización SMA finita; señal SMA9 | Cruce nuevo posterior, no estado sobre cero |
| Estocástico14 / D3 / ralentización3 | Low/High; cociente de sumas K; SMA D | X nuevo inicia con M≤G |
| Episodio | Y en p+1…p+3; precio solo en primer Y | Cancelar primero; sin reactivar tras consumir |
| Ejecución | Primera cotización; S/T Bid fijos; cierre 21:00 UTC | Costes antes de redondear volumen abajo |
3. Declara MACD y Estocástico por completo
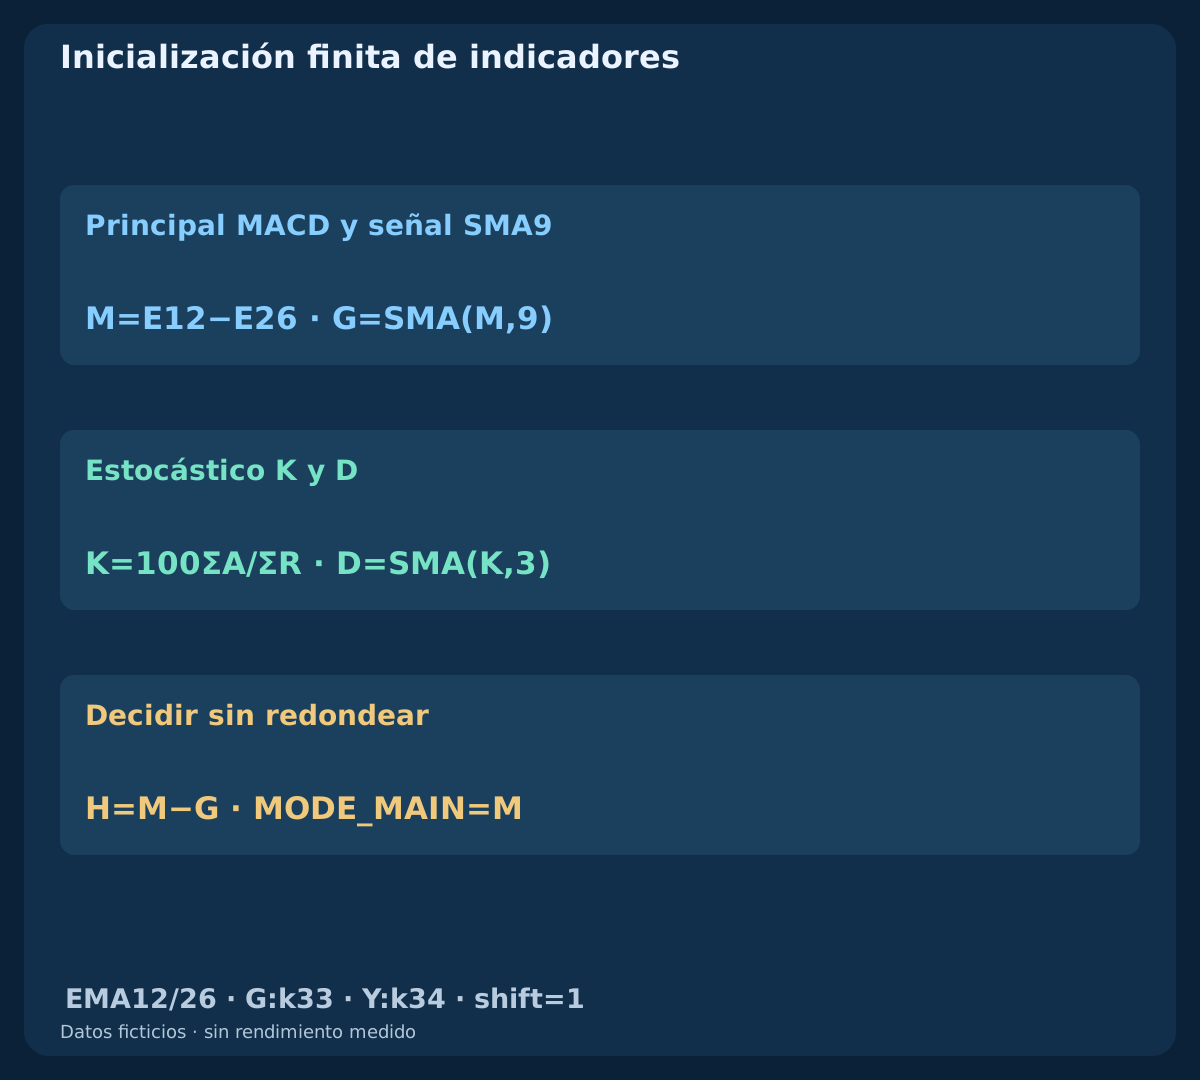
Para N igual a 12 y 26 inicializa E_N(N−1)=mean(C0…C(N−1)) y después E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). Define M(k)=E12(k)−E26(k), G(k)=mean[M(k−8)…M(k)] y diagnóstico H(k)=M(k)−G(k). M comienza en k25 y G en k33. Las barras principales de MT4 representan M, no H; la señal declarada es SMA9, no una EMA tomada de otra plataforma.
Estocástico usa LL(k)=min[L(k−13)…L(k)], HH(k)=max[Hprice(k−13)…Hprice(k)], A(k)=C(k)−LL(k), R(k)=HH(k)−LL(k), K(k)=100ΣA/ΣR sobre k−2…k y D(k)=[K(k)+K(k−1)+K(k−2)]/3. Hprice significa máximo de la vela; H solo es la diferencia diagnóstica MACD. K empieza en k15, D en k17. Suma de rangos cero deja K no disponible; D necesita tres K válidos. Low/High es price_field=0 y MODE_MAIN/MODE_SIGNAL seleccionan líneas. Usa shift=1 cerrado y shift=2 previo, nunca shift=0 en formación. No rellenes con ceros; compara valores iniciales y lecturas fechadas antes de afirmar paridad.
4. Arma con un cruce nuevo mientras MACD no haya cruzado
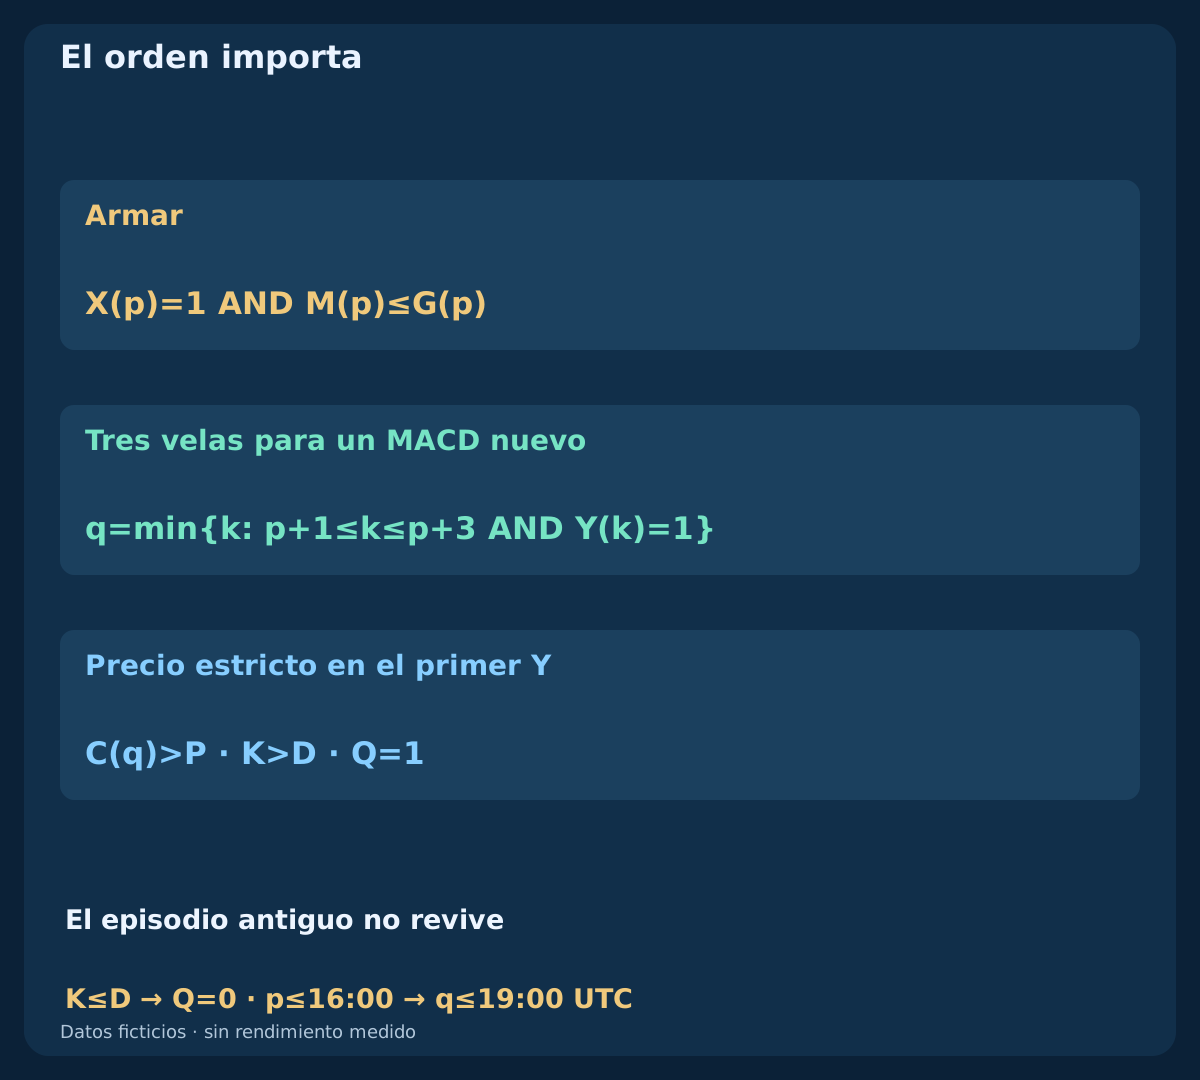
Define X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)] y Y(k)=[M(k−1)≤G(k−1)] AND [M(k)>G(k)]. X se calcula desde k18 y Y desde k34. Inactivo, elegible y sin posición, arma en p solo con X(p)=1 y M(p)≤G(p). Congela P=Hprice(p−1). K no debe estar necesariamente bajo 20 y M puede tener cualquier signo.
Si X e Y coinciden, M(p)>G(p) impide armar. Si MACD cruzó antes y sigue sobre G, otro X no puede reutilizarlo. K>D persistente no es X nuevo. El episodio conserva p y su plazo; eventos aparentes no reinician el reloj. Los datos requeridos ausentes cancelan, no fabrican cruces.
5. Acepta solo el primer MACD posterior dentro de tres velas
q es el primer Y tras p dentro de p+1…p+3. Exige datos válidos continuos, misma fecha UTC y K(k)>D(k) en todas las velas intermedias, incluida q. Datos inválidos, intervalo roto o K≤D cancelan antes de probar Y. En p+3 comprueba Y antes de vencer. Con p máximo 16:00, q máximo 19:00 UTC.
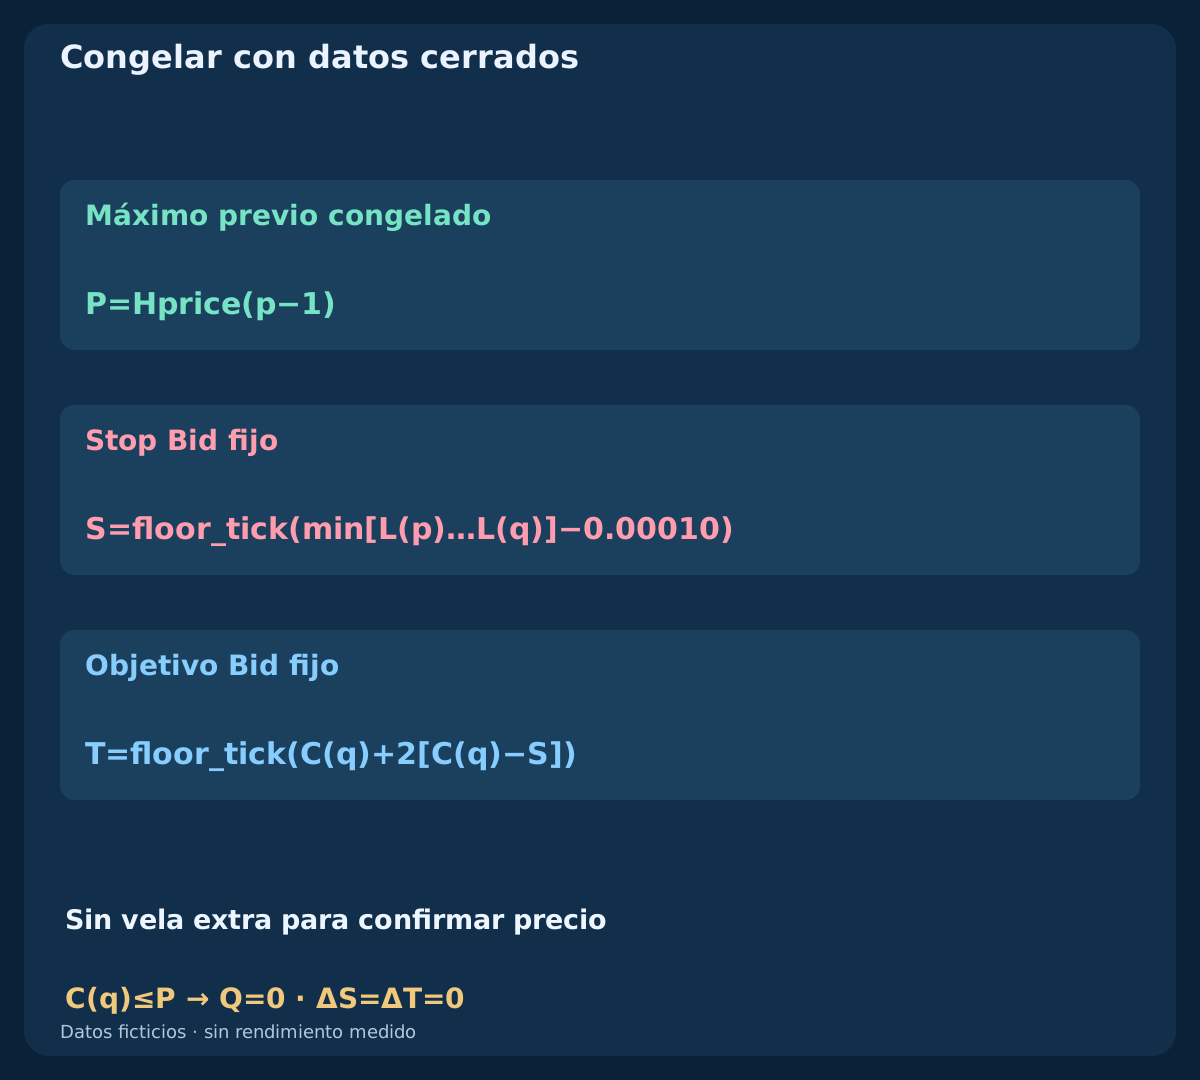
En ese primer Y exige C(q)>P; igualar falla. Si falla precio, consume inmediatamente: no hay vela extra de confirmación, sustitución por otro Y ni memoria de recuperación como en EMA. Calificar, rechazar, cancelar y vencer consumen, sin rearmar esa vela. Solo otro X nuevo y elegible posterior inicia un episodio. Y después de p+3 no revive el antiguo.
6. Congela protección estructural conocida al cerrar q
Al pasar el primer Y fija stop Bid S=floor_tick(min[L(p)…L(q)]−0.00010) y objetivo T=floor_tick(C(q)+2[C(q)−S]). El margen de un pip y objetivo de dos distancias son decisiones declaradas. P se congeló en p; S/T no usan velas posteriores a q. Nuevos mínimos o máximos no los mueven. Q=1 indica calificación, no ejecución.
El ejemplo supone 1 pip=0.00010 y tick=point=0.00001: un pip son diez puntos en esa cotización de cinco decimales. Conoce tick y cuadrícula reales; los dígitos no determinan incrementos negociables ni valor del tick. Dos distancias desde el cierre no garantizan ratio neto2:1: Ask, costes y redondeo cambian la geometría.
7. Examina una primera cotización dentro del plazo de envío
Tras cierre válido t examina exactamente la primera cotización observada Bid/Ask. Exige 0≤age≤2 s, 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤4.0 pips, distancia bruta Ask-stop 5–40 pips y recompensa/pérdida neta prevista al menos 1.5. También precios válidos ordenados, Bid>max(S,P) y Ask<T. Distancias incluyen igualdad; precios mantienen desigualdades estrictas.
Antes de enviar verifica cuadrícula, restricciones stop, protección adjunta, volumen, margen libre y ausencia de EURUSD. Primera cotización mala, ninguna antes de vencer o rechazo explícito consumen; no esperes una segunda más barata. Los segundos limitan solicitudes no enviadas, no la vida de una ya enviada, ni son caducidad de una orden pendiente del bróker. Si las comprobaciones del bróker exceden el plazo de envío, consume sin enviar; no sustituyas la primera cotización por otra nueva.
8. Reconstruye cinco historiales ficticios separados
Todos parten de cierre 1.08000. Primer cierre 2026-07-06 16:00 UTC, salvo orden inverso que empieza 2026-07-06 09:00 UTC. Cambios en pips: oportuno 0×39,+3×20,−4×4,+8×7; tardío 0×39,+3×20,−4×8,+7×9; inverso 0×39,+3×20,−4×4,+8×6,−2×1,+3×6; simultáneo 0×39,+3×4; cancelado 0×39,+3×20,−4×4,+8×2,−20×1.
Apertura igual al cierre previo, salvo k0 donde coinciden. Máximo un pip sobre max(apertura,cierre), mínimo un pip bajo min(apertura,cierre). Filas 71,77,77,44,67, total 336. Prefijos compartidos y reloj inverso separado no son muestras independientes. CSV calcula episodios suponiendo ausencia de posición, sin órdenes enviadas ni resultados, y termina antes de salida 21:00. Fracciones exactas deciden; decimales mostrados aproximan.
Descargar cinco historiales OHLC ficticios y cálculos de episodios
9. Lee la confirmación oportuna en ejes compartidos
En el oportuno p=k65 cierra 2026-07-09 09:00 UTC. X=1, K 68.9655 supera D 63.7326, pero M 0.001080729 queda bajo G 0.001221014. Congela P en 1.08530. M positivo por sí solo no confirma MACD.
Primer Y en q=k67, 11:00 UTC, dentro de plazo. M 0.001254174 supera G 0.001205510; K>D persiste y cierre 1.08760 supera P. El mínimo entre p y q es 1.08510, con S=1.08500, T=1.09280 y Q=1. Precio, K/D y M/G comparten posiciones de vela cerrada; la aceptación de cotización llega después.
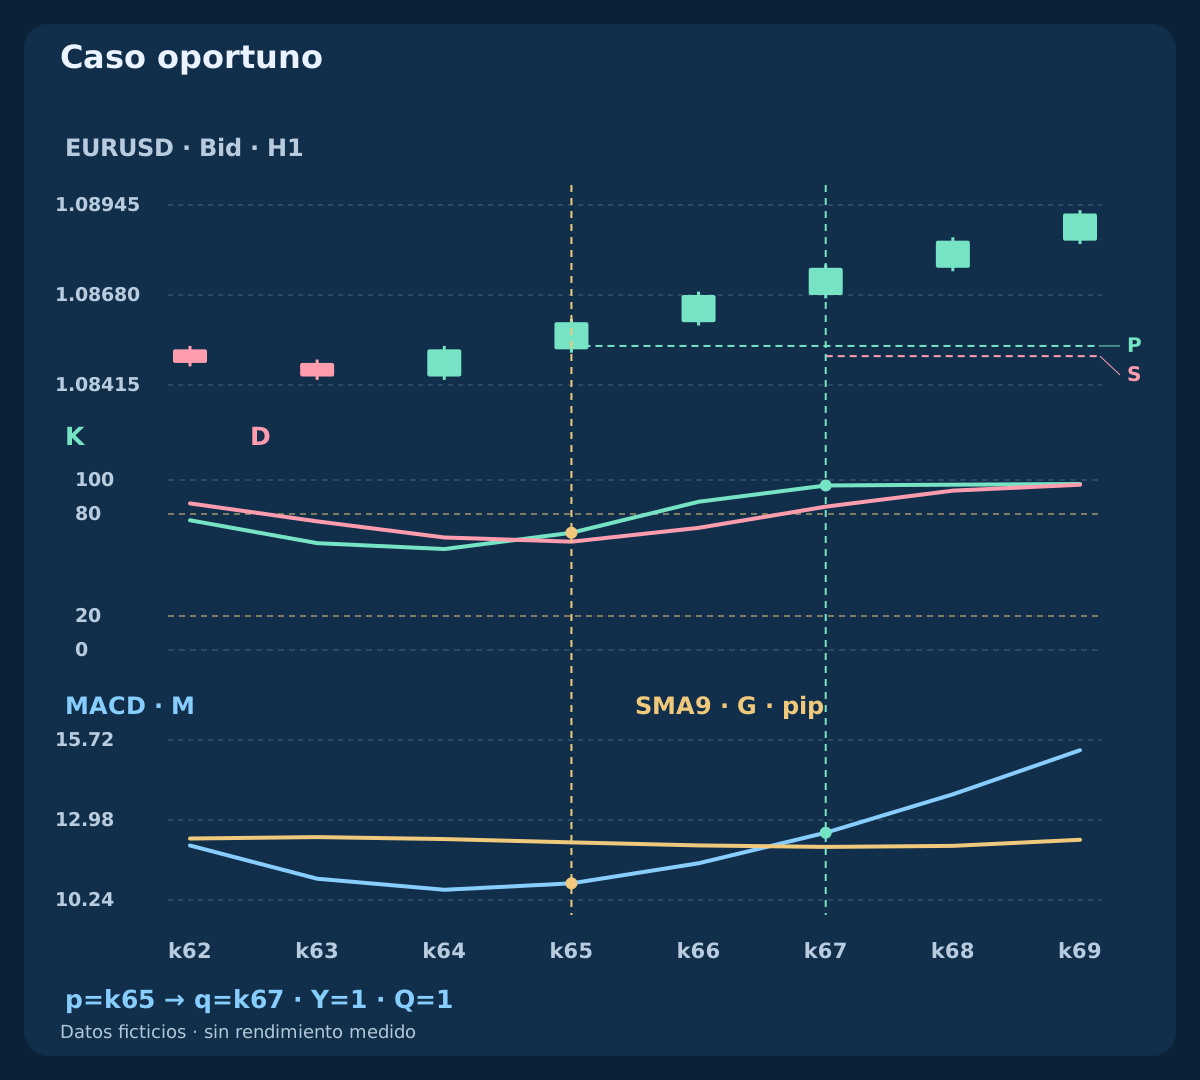
| Caso / vela | Cierre Bid | K | D | MACD M | Señal G | Acción | Q |
|---|---|---|---|---|---|---|---|
| Caso oportuno · k65 | 1.08600 | 68.9655 | 63.7326 | 0.001080729 | 0.001221014 | Armar | 0 |
| Caso oportuno · k67 | 1.08760 | 96.7742 | 84.3163 | 0.001254174 | 0.001205510 | Cierre válido | 1 |
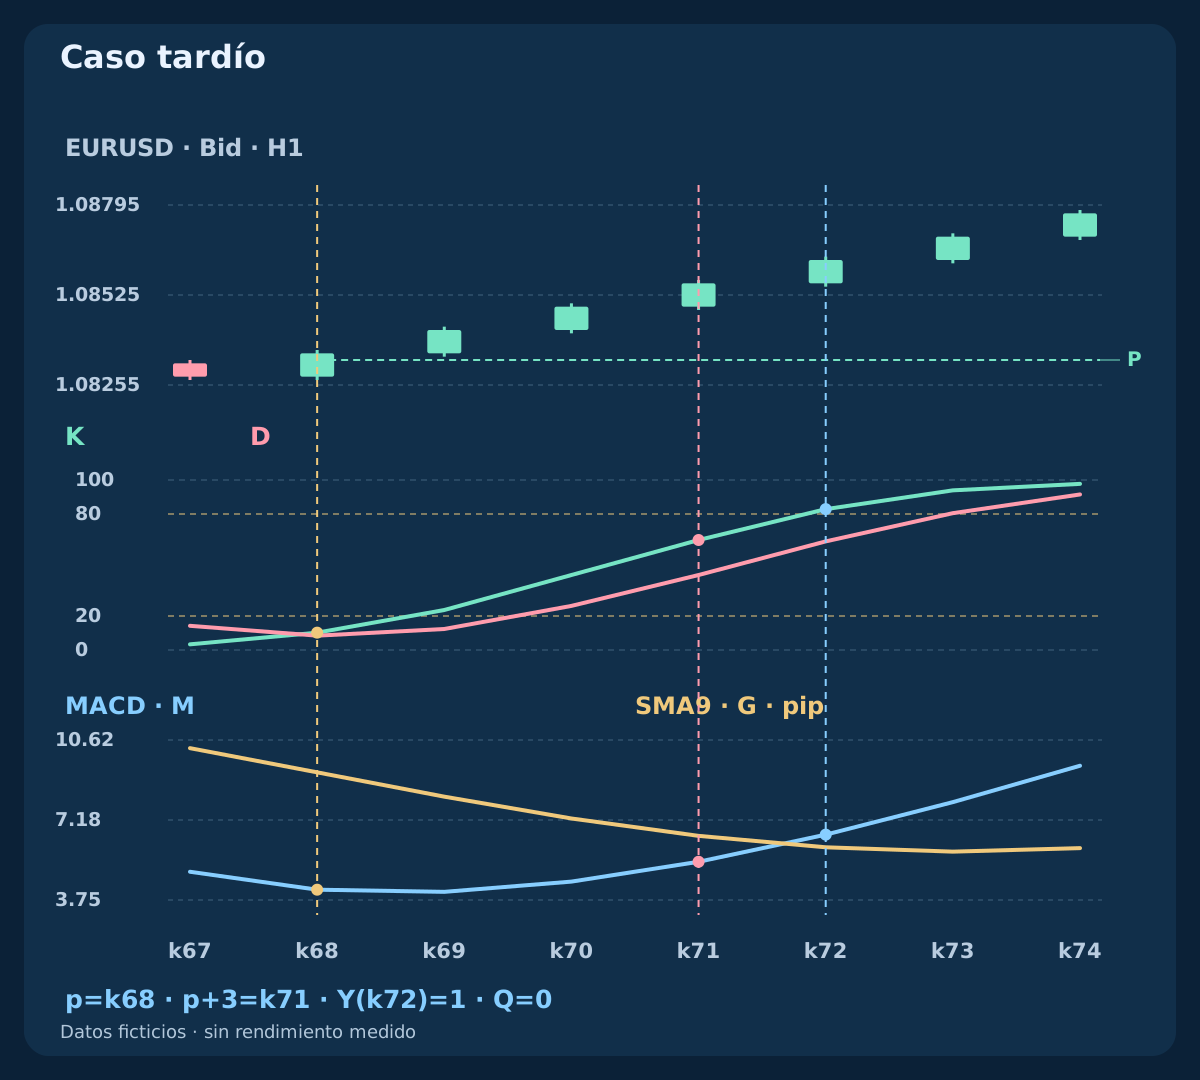
| Caso tardío · k71 | 1.08560 | 64.7059 | 44.1176 | 0.000539192 | 0.000650274 | Episodio vencido | 0 |
| Caso tardío · k72 | 1.08630 | 82.8571 | 63.8936 | 0.000655557 | 0.000601283 | El episodio antiguo no revive | 0 |
| Orden inverso · k67 | 1.08760 | 96.7742 | 84.3163 | 0.001254174 | 0.001205510 | El episodio antiguo no revive | 0 |
| Orden inverso · k72 | 1.08960 | 96.7742 | 96.6473 | 0.001754570 | 0.001392803 | Rechazar: MACD ya cruzó | 0 |
| Caso simultáneo · k40 | 1.08030 | 66.6667 | 55.5556 | 0.000023932 | 0.000002659 | Rechazar: eventos simultáneos | 0 |
| Cancelación del oscilador · k66 | 1.08400 | 60.2564 | 62.8656 | 0.000926181 | 0.001185796 | K≤D: cancelar | 0 |
10. Vence antes de un cruce tardío atractivo
En el tardío p=k68 cierra 12:00 UTC. X es nuevo con M≤G. Última candidata k71, 15:00 UTC; no hay Y y vence después de comprobar. Mejor precio o menor volumen no amplían ese plazo de señal.
En k72, 16:00 UTC, llega Y: M 0.000655557 supera G 0.000601283. Es p+4 y Q sigue cero. K>D persistente no sustituye a X nuevo. La imagen posterior puede ser convincente mientras las reglas siguen sin permitir una entrada.
11. Separa orden inverso, simultaneidad y cancelación
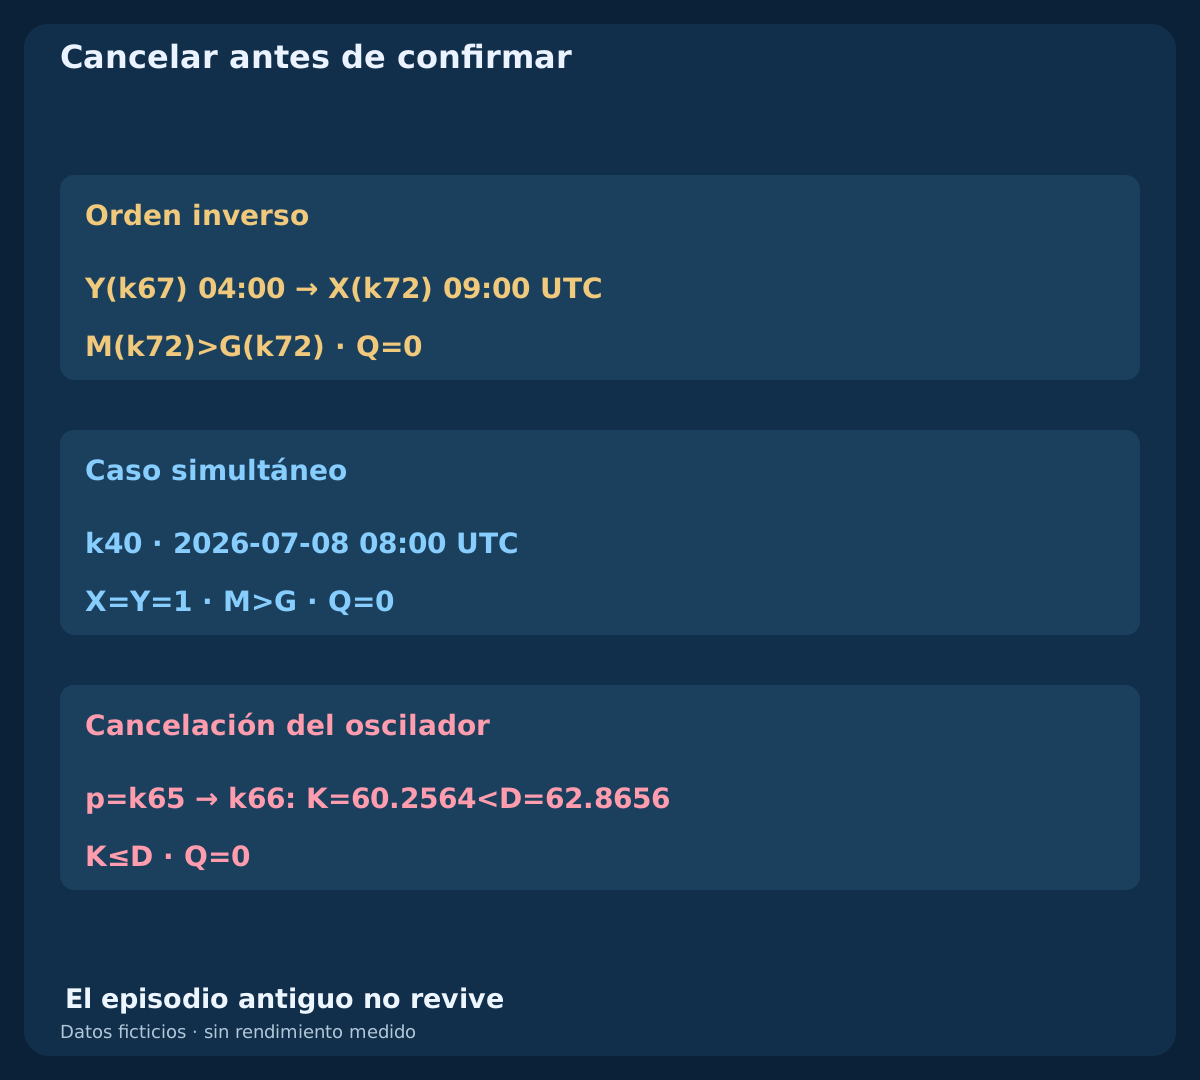
El inverso tiene su reloj declarado. Y en k67 ocurre 04:00 UTC; X en k65 estuvo fuera de horario. En k72, 09:00 UTC, X es nuevo pero M 0.001754570 ya supera G 0.001392803: rechaza el orden. En el simultáneo k40 a 2026-07-08 08:00 UTC tiene X=Y=1 y tampoco arma este modelo.
El cancelado arma en p=k65; después k66, 10:00 UTC, tiene K 60.2564 bajo D 62.8656. Cancela antes de considerar Y. No hay posición ni stop ejecutado. Datos ausentes y K=D tienen igual prioridad. Un X elegible nuevo en otra vela puede iniciar otro episodio; ninguno de estos rechazos permite reutilizar discrecionalmente el antiguo.
12. Compara cotizaciones alternativas con costes completos
Usa S/T del oportuno. Si la primera cotización a 11:00:02 UTC es 1.08760 / 1.08772 Bid/Ask, diferencial 1.2 pips y stop bruto 27.2 pips. Comisión de ida y vuelta 0.6 pip más reserva adversa total 1.0 pip dan pérdida 28.8 pips, objetivo neto 49.2 pips y ratio 1.7083. Pasa números, sujeto a controles del bróker.
Si fuese 1.08788 / 1.08800, avance de Ask exactamente 4.0 pips cumple su límite inclusivo, pero pérdida 31.6 pips, objetivo neto 46.4 pips y ratio 1.4684 obligan a rechazar cualquier lote. Con patrimonio 10000 USD, presupuesto 0.5%=50 USD, contrato 100000 EUR, valor pip 10 USD/lot y paso 0.01, la aceptable da 0.17 lots y riesgo 48.96 USD. Redondea abajo y omite bajo mínimo. Cuenta diferencial una vez mediante Ask entrada/Bid salida; pérdida real puede superar reserva.
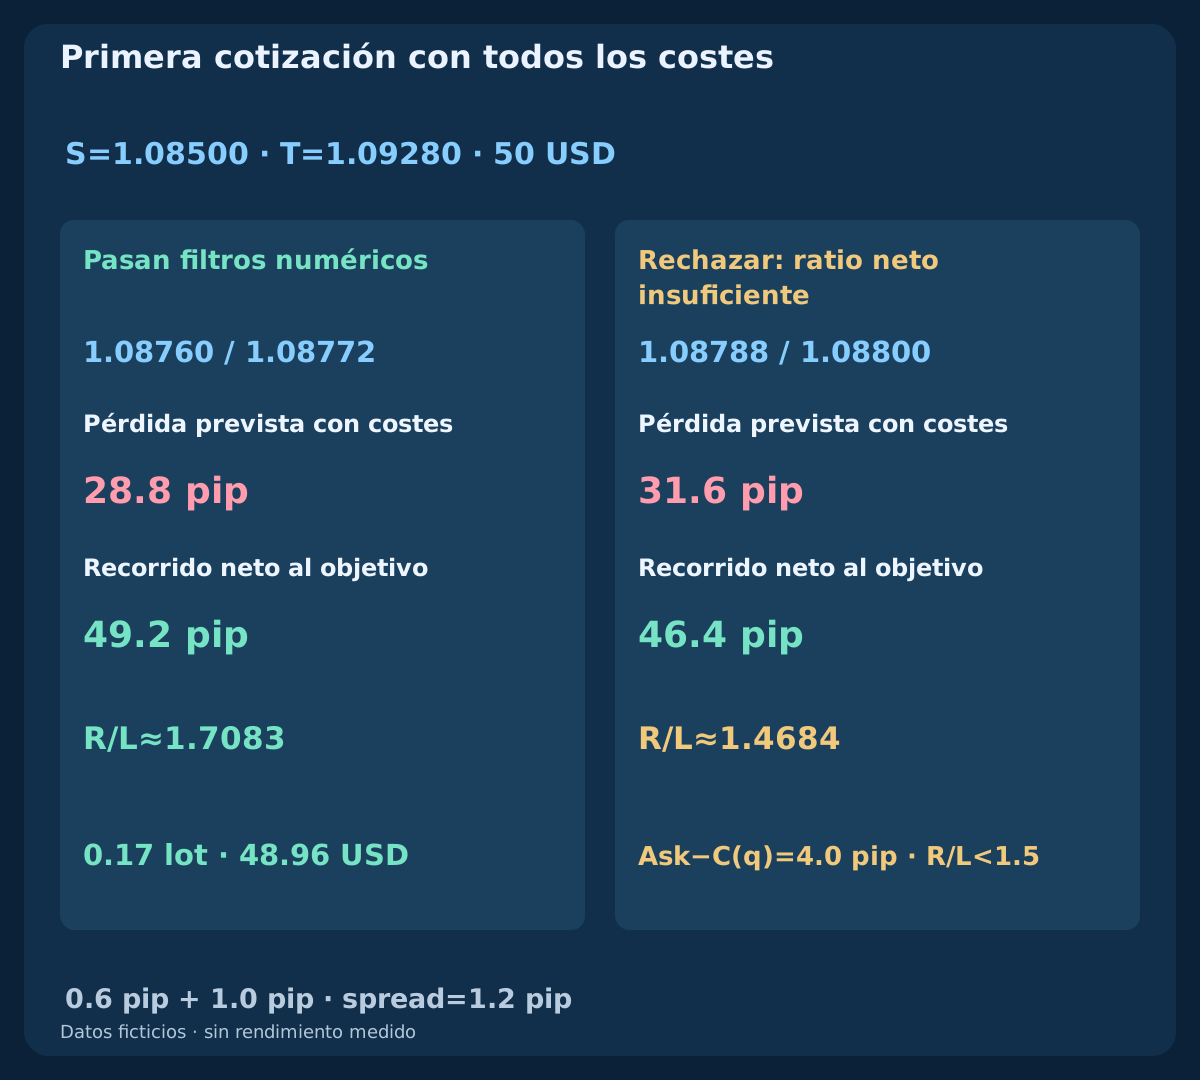
| Primera cotización | Bid / Ask | Stop (pip) | Pérdida + costes | Objetivo neto | Ratio | Decisión |
|---|---|---|---|---|---|---|
| Aceptable | 1.08760 / 1.08772 | 27.2 | 28.8 | 49.2 | 1.7083 | Pasan filtros numéricos |
| Cara | 1.08788 / 1.08800 | 30.0 | 31.6 | 46.4 | 1.4684 | Rechazar: ratio neto insuficiente |
13. Conserva salidas Bid fijas y cierre intradía
S/T no cambian tras entrar. Protección BUY se comprueba con Bid. Si sigue abierta pide cierre al primer Bid ejecutable a partir de 21:00 UTC del día p. Cambios de oscilador o MACD no añaden salida. Sin mover a equilibrio, parciales, seguimiento, promediar o reentrada automática del episodio.
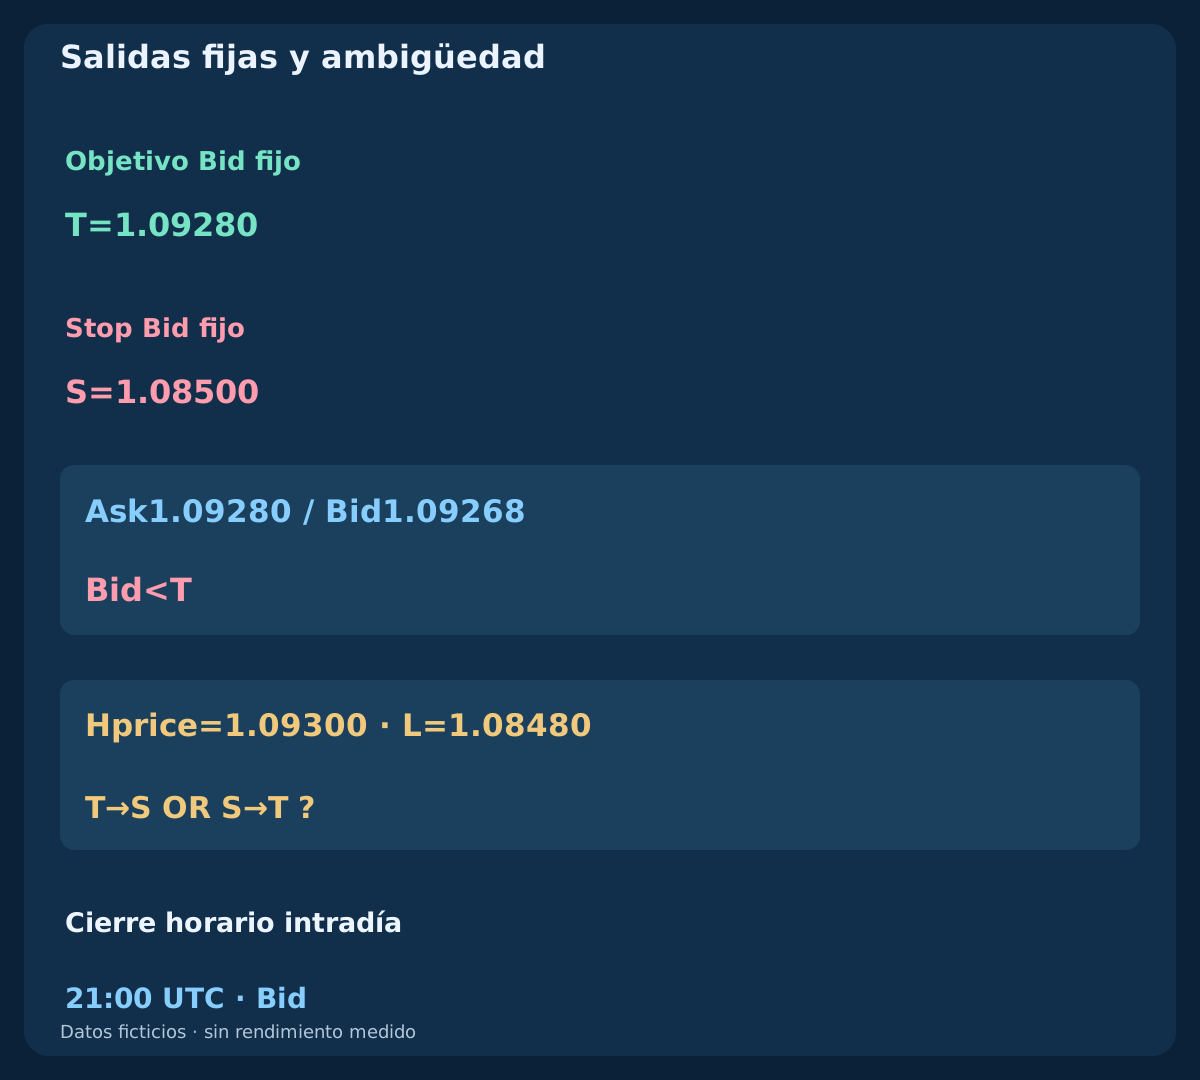
En el oportuno Ask1.09280 / Bid1.09268 no alcanza objetivo Bid. Una vela hipotética separada con Hprice=1.09300 y L=1.08480 abarca ambos niveles sin decir cuál llegó primero. Usa ticks o marca ambigüedad; no escojas ganar. Esa vela está fuera del CSV. Huecos pueden empeorar stop o retrasar el cierre solicitado.
14. Resuelve solicitudes inciertas antes de otro episodio
Registra indicadores exactos, p/q, P/S/T, primera cotización y edad, envío, identidad, volumen, ejecuciones y protección aceptada. Timeout no prueba rechazo. Reconcilia órdenes y posiciones antes de repetir o declarar EURUSD libre; duplicar BUY duplica exposición. Una solicitud puntual puede ejecutar tras el plazo.
Sin protección requerida busca cierre inmediato controlado y bloquea entradas hasta resolver exposición y solicitud. Gestiona remanentes de cierre fallido o parcial. Si ejecución o reconexión ocurre tras 21:00 busca cierre al primer precio ejecutable. No amplíes protección ni reproduzcas episodios vencidos. Verifica tick y valor reales, conversión a moneda de cuenta, margen y swaps antes de trasladar el ejemplo USD.
15. Compara la política sin seleccionar filas convenientes
Compara con variante solo Estocástico que quite ambas restricciones MACD: sin permiso M≤G ni espera Y, decisión q=p en cada X elegible nuevo. Conserva barrera del máximo previo, filtro estricto, fórmula stop entre p y q, objetivo, primera cotización, costes, tamaño y cierre horario. Si el precio falla en p, también consume el episodio.
Cambian permiso y momento de entrada juntos; no se aísla una contribución causal independiente de MACD. Cada variante necesita su estado cronológico de posiciones y episodios, no borrar filas de una lista final. Reserva datos posteriores, conserva parámetros probados e informa esperanza neta, drawdown, incertidumbre, oportunidades perdidas y fallos de ejecución. Cinco historias inventadas verifican reglas y cuentas, no rentabilidad.
16. Revisa toda la especificación antes de probar
Comprueba intervalos UTC, inicialización EMA finita, señal SMA9, ajustes Estocástico completos, X nuevo seguido por Y nuevo y prioridad de cancelación. Confirma comprobar p+3 antes de vencer, P fijo, sin espera tras Y, S/T sin futuro y filtros de cotización y costes antes de volumen. Separa rechazado, vencido, incierto, válido y ejecutado.
Es la segunda estrategia del clúster. Queda SAR con ADX y seguimiento controlado, con eventos y protección propios. Esta especificación hace reproducible una idea de investigación; no recomienda una posición real ni afirma que añadir MACD haga rentable al Estocástico.
Preguntas frecuentes
¿Deben cruzar ambos indicadores en la misma vela?
No. Se rechaza simultaneidad. X debe llegar primero con M≤G; el primer Y nuevo confirma solo en una de las tres velas cerradas siguientes.
¿Basta que la principal MACD sea positiva?
No. Y es un cruce nuevo principal/señal, no con cero ni un estado M>G persistente. La señal declarada es SMA9.
¿Estocástico debe abandonar la zona 20?
No. No hay requisito 20/80. X es cruce K/D alcista nuevo; el ejemplo oportuno empieza con K ya por encima de 20.
¿Puede esperar el precio tras el primer MACD?
No. Si C(q) no supera estrictamente la barrera congelada en el primer Y, se consume el episodio. Una mejora posterior no lo rescata.
¿El objetivo garantiza ratio neto dos a uno?
No. Se ancla al cierre Bid y stop. Ask y costes completos determinan el ratio neto; se rechaza la cotización cara aunque cumpla el límite de avance.
¿Son estos historiales un backtest rentable?
No. Cinco historiales ficticios y cotizaciones alternativas muestran cálculo y orden. No contienen ejecuciones reales, rendimientos medidos ni resultados de EA comerciales.
Fuentes y notas de investigación
MetaQuotes documenta MACD y su señal simple, la API y el cociente de sumas del Estocástico, OrderSend y propiedades del símbolo. Inicialización EMA finita, secuencia, plazo, UTC, protección y costes son nuestra especificación de investigación. Los ejemplos son ficticios: no prueban paridad con el terminal, rentabilidad medida ni resultados de EA comerciales.
- MetaTrader 4 Help: MACD calculation
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
Especificación educativa de investigación. Historiales, cotizaciones y ejecuciones previstas son ficticios. Forex implica riesgo; indicadores, stops y presupuestos no garantizan beneficio ni pérdida máxima real.