

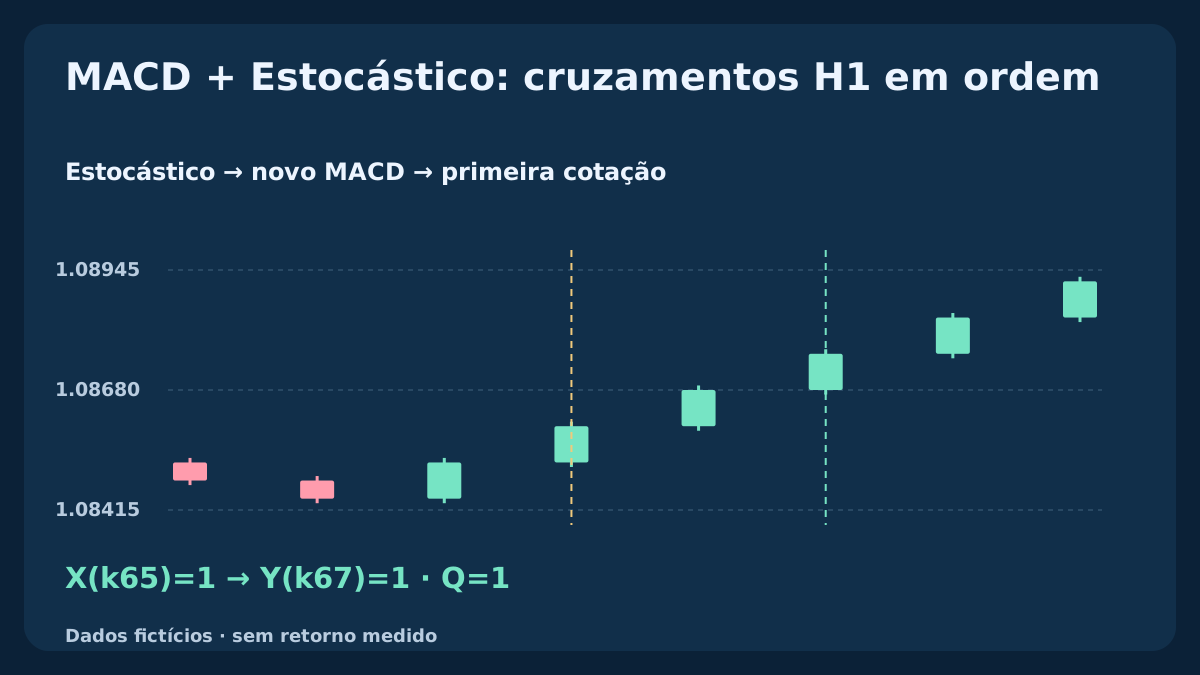
Esta estratégia apenas BUY pesquisa dois eventos em ordem definida, não dois indicadores simplesmente apontando para cima. Um novo cruzamento K/D inicia o episódio enquanto a linha principal MACD ainda está abaixo ou igual ao sinal. O primeiro novo cruzamento MACD precisa vir nas três H1 fechadas seguintes. Cinco históricos fictícios reproduzíveis mostram confirmação no prazo, expiração, ordem inversa, simultaneidade e cancelamento do oscilador. Um fechamento qualificado ainda exige uma primeira cotação aceitável.
1. Defina a hipótese de eventos ordenados
Estocástico situa o fechamento na faixa recente; MACD compara preços suavizados. A questão é se uma recuperação nova seguida por recuperação MACD delimita continuações úteis após custos. Ambos usam preços sobrepostos: concordância não fornece duas provas independentes de vantagem.
Apenas EURUSD BUY. Difere do MACD zero/RSI e da primeira recuperação EMA/Estocástico. Não exige cruzamento de zero, zona 20/80 ou toque EMA. Sem SELL, preço médio, pirâmide, reteste discricionário ou reversão automática. Sequência e filtro de preço são o experimento; parâmetros são escolhas declaradas, não recomendações otimizadas.
2. Fixe barras fechadas, UTC e posições
Use OHLC Bid H1 EURUSD fechados, MACD12/26 / signal9 SMA em Close e Stochastic14 / D3 / slowing3 / MODE_SMA / Low/High. No mínimo 35 barras válidas fechadas. p pode fechar em 07:00–16:00 UTC de segunda a quinta. Um episódio ativo exige intervalos H1 contínuos na mesma data UTC.
Converta intervalos reais da corretora, incluindo offsets históricos, para UTC; renomear hora servidor não basta. Arme e envie sem exposição EURUSD aberta ou pendente nem solicitação não resolvida. Um episódio ativo. Avaliação perdida ou dados/posição incertos levam a pular ou cancelar, sem repetir após reconexão. Outras exposições precisam de controles separados.
| Componente | Ajuste declarado | Papel ou limite |
|---|---|---|
| MACD12/26 / sinal9 | Close; inicialização SMA finita; sinal SMA9 | Novo cruzamento posterior, não estado sobre zero |
| Estocástico14 / D3 / slowing3 | Low/High; razão de somas K; SMA D | X novo inicia com M≤G |
| Episódio | Y em p+1…p+3; preço somente no primeiro Y | Cancelar primeiro; sem reativar |
| Execução | Primeira cotação; S/T Bid fixos; saída 21:00 UTC | Custos antes dos lotes arredondados para baixo |
3. Declare MACD e Estocástico integralmente
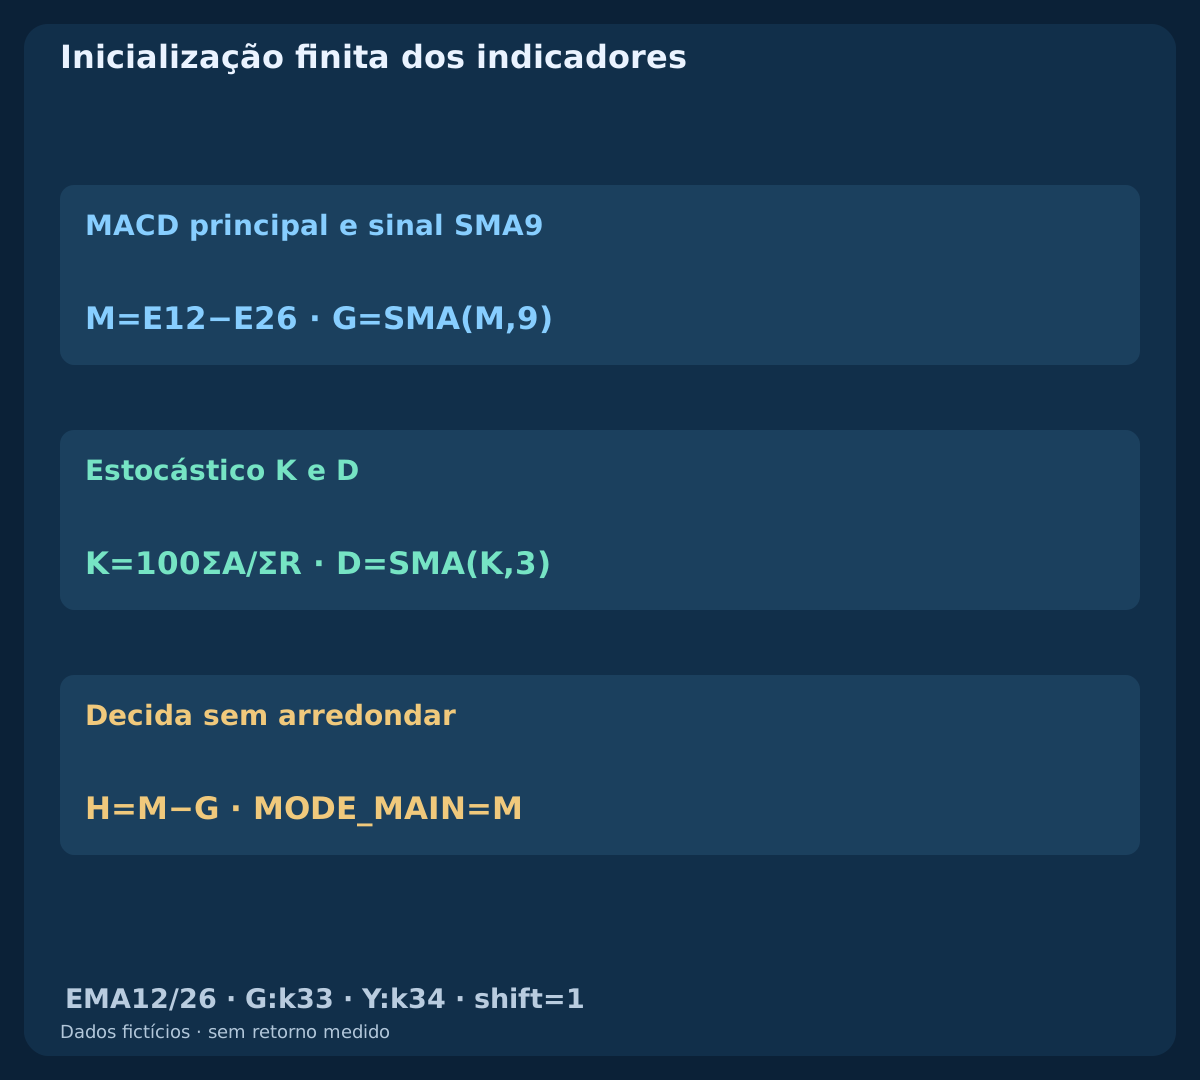
Para N igual a 12 e 26 inicialize E_N(N−1)=mean(C0…C(N−1)), depois E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). Defina M(k)=E12(k)−E26(k), G(k)=mean[M(k−8)…M(k)] e diagnóstico H(k)=M(k)−G(k). M começa em k25, G em k33. Barras principais MT4 representam M, não H; o sinal declarado é SMA9, não EMA importada de outra plataforma.
Estocástico usa LL(k)=min[L(k−13)…L(k)], HH(k)=max[Hprice(k−13)…Hprice(k)], A(k)=C(k)−LL(k), R(k)=HH(k)−LL(k), K(k)=100ΣA/ΣR em k−2…k e D(k)=[K(k)+K(k−1)+K(k−2)]/3. Hprice é a máxima da barra; H sozinho é a diferença diagnóstica MACD. K começa k15, D k17. Soma de faixas zero torna K indisponível; D exige três K válidos. Low/High é price_field=0; MODE_MAIN/MODE_SIGNAL escolhem linhas. Use shift=1 fechado e shift=2 anterior, nunca shift=0 em formação. Não preencha ausência com zero; compare valores iniciais e saídas reais com horário antes de alegar paridade.
4. Arme com Estocástico novo antes do MACD
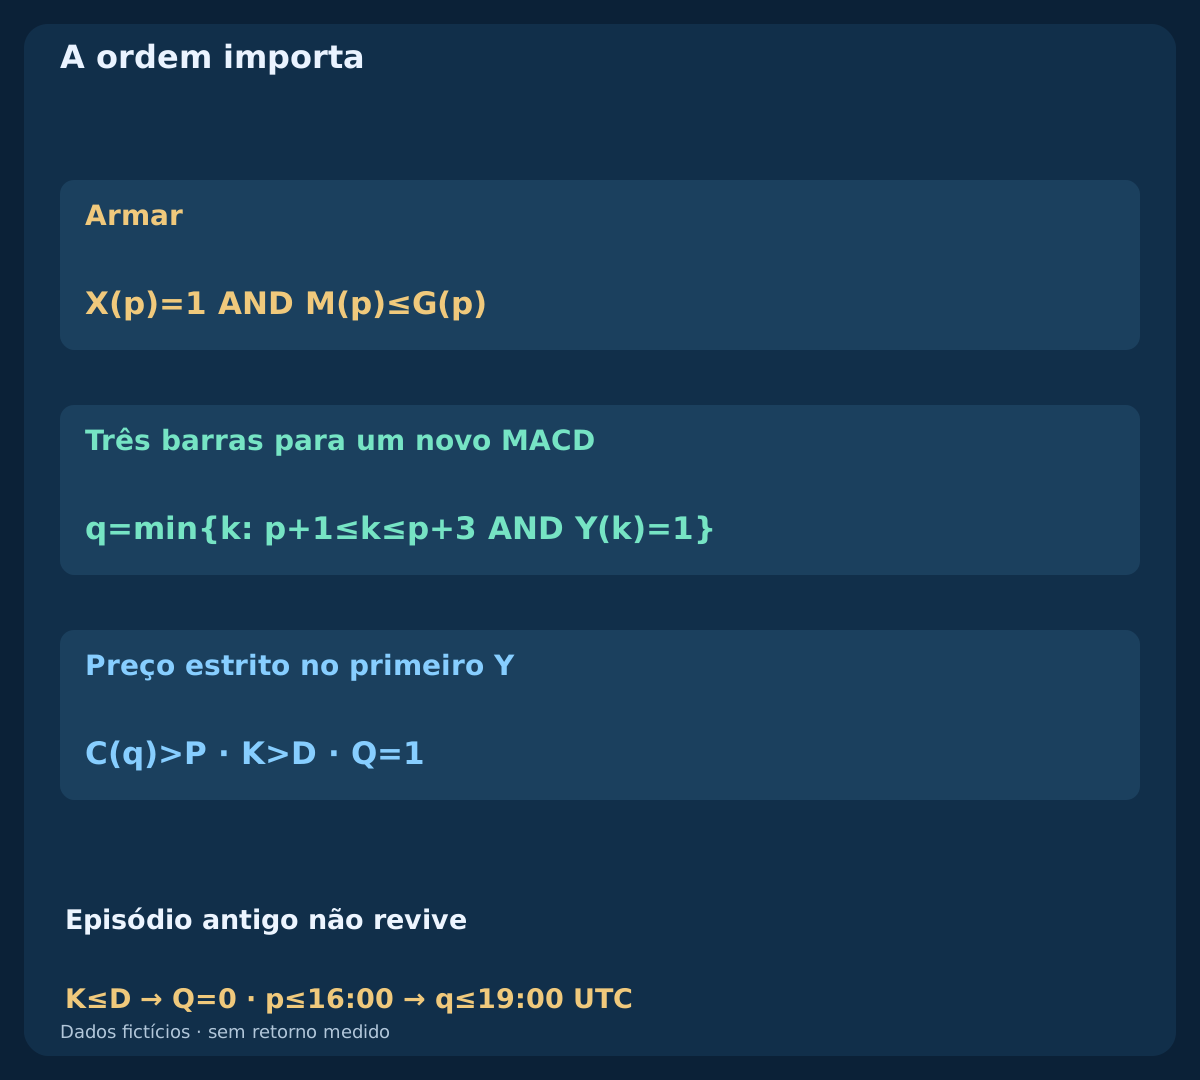
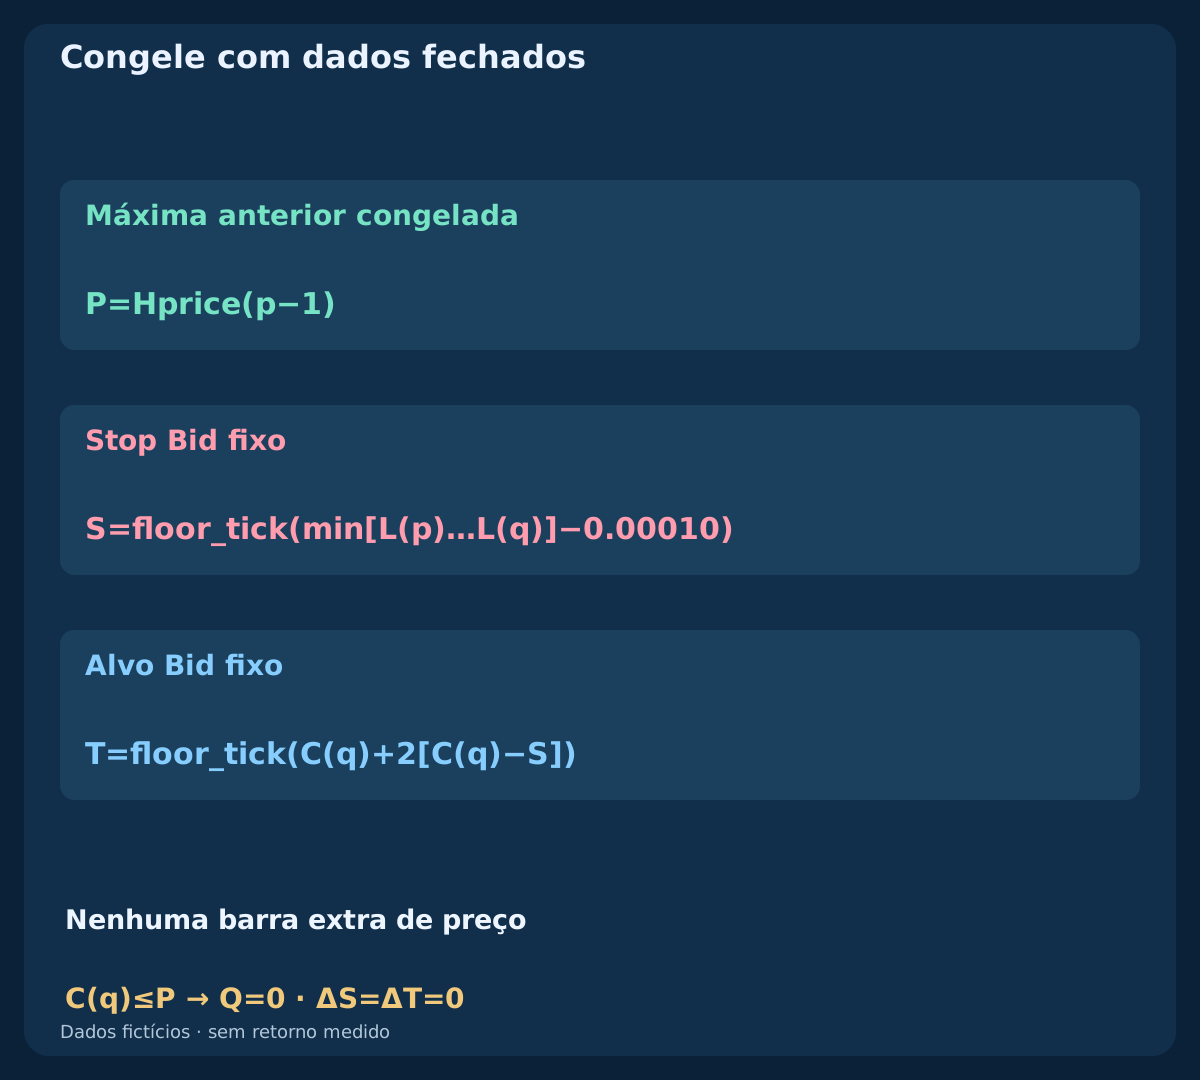
Defina X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)] e Y(k)=[M(k−1)≤G(k−1)] AND [M(k)>G(k)]. X é calculável desde k18, Y desde k34. Inativo, elegível e sem posição, arme em p apenas se X(p)=1 e M(p)≤G(p). Congele P=Hprice(p−1). K pode estar acima de 20; M pode ter qualquer sinal.
Se X/Y coincidem, M(p)>G(p) impede armar. MACD cruzado antes e ainda acima de G não pode ser reutilizado por X novo. K>D persistente não é novo X. O episódio conserva p e prazo; eventos aparentes não reiniciam o relógio. Dados obrigatórios ausentes cancelam em vez de fabricar cruzamentos.
5. Aceite só o primeiro MACD posterior dentro de três barras
q é o primeiro Y após p em p+1…p+3. Exija dados válidos contínuos, mesma data UTC e K(k)>D(k) em toda barra intermediária, incluindo q. Dados inválidos, intervalo rompido ou K≤D cancelam antes de testar Y. Em p+3 confira Y antes de expirar. Último p às 16:00 implica último q em 19:00 UTC.
No primeiro Y exija C(q)>P; igualdade falha. Se preço falhar consuma imediatamente: nenhuma barra extra, outro Y substituto ou memória da recuperação EMA. Qualificação, rejeição, cancelamento e expiração consomem, sem rearmar na mesma barra. Só X novo elegível posterior inicia outro episódio. Y após p+3 não resgata o antigo.
6. Fixe a proteção estrutural conhecida em q
No primeiro Y aprovado congele stop Bid S=floor_tick(min[L(p)…L(q)]−0.00010) e alvo T=floor_tick(C(q)+2[C(q)−S]). Buffer de um pip e alvo de duas distâncias são escolhas declaradas. P já era fixo em p; S/T não usam barras após q. Máximas/mínimas posteriores não movem níveis. Q=1 é qualificação, não fill.
O exemplo supõe 1 pip=0.00010 e tick=point=0.00001: um pip equivale a dez points na cotação com cinco decimais. Conheça tick e grade reais; dígitos não determinam incrementos negociáveis ou valor do tick. Duas distâncias desde o sinal não garantem líquido2:1: Ask, custos e arredondamento alteram a geometria.
7. Examine uma primeira cotação em janela de envio separada
Após fechamento válido t examine exatamente a primeira cotação Bid/Ask observada. Exija 0≤age≤2 s, 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤4.0 pips, distância bruta Ask-stop 5–40 pips e relação líquida prevista no mínimo 1.5. Também preços válidos ordenados, Bid>max(S,P) e Ask<T. Distâncias incluem igualdade; comparações de preço continuam estritas.
Antes de enviar confira grade, restrições stop, proteção anexada, volume, margem livre e ausência EURUSD. Primeira cotação ruim, nenhuma antes do prazo ou rejeição explícita consomem; não espere uma segunda mais barata. Segundos limitam solicitação ainda não enviada, não a vida de uma ordem a mercado já enviada nem a expiração de uma pendente. Se as verificações da corretora ultrapassarem a janela de envio, consuma sem enviar; não substitua a primeira cotação por uma nova.
8. Reconstrua cinco históricos fictícios separados
Todos iniciam com fechamento 1.08000. Primeiro horário 2026-07-06 16:00 UTC, exceto ordem inversa em 2026-07-06 09:00 UTC. Mudanças em pips: no prazo 0×39,+3×20,−4×4,+8×7; tardio 0×39,+3×20,−4×8,+7×9; inverso 0×39,+3×20,−4×4,+8×6,−2×1,+3×6; simultâneo 0×39,+3×4; cancelado 0×39,+3×20,−4×4,+8×2,−20×1.
Abertura igual ao fechamento anterior, salvo k0 onde coincidem. Máxima um pip acima de max(abertura,fechamento), mínima um pip abaixo de min(abertura,fechamento). Linhas 71,77,77,44,67, total 336. Prefixos comuns e relógio inverso separado não são amostras independentes. CSV calcula episódios supondo ausência de posições, sem ordens enviadas ou resultados, e acaba antes de 21:00. Frações exatas decidem; decimais exibidos aproximam.
Baixar cinco históricos OHLC fictícios e cálculos dos episódios
9. Leia a confirmação no prazo em eixos comuns
No caso no prazo p=k65 fecha em 2026-07-09 09:00 UTC. X=1, K 68.9655 supera D 63.7326, mas M 0.001080729 fica abaixo de G 0.001221014. Congele P em 1.08530. M positivo sozinho não confirma MACD.
Primeiro Y em q=k67, 11:00 UTC, dentro do prazo. M 0.001254174 supera G 0.001205510; K>D persiste e fechamento 1.08760 supera P. Menor mínima de p a q 1.08510 produz S=1.08500, T=1.09280 e Q=1. Preço, K/D e M/G compartilham posições de barras fechadas; aceitar cotação vem depois.
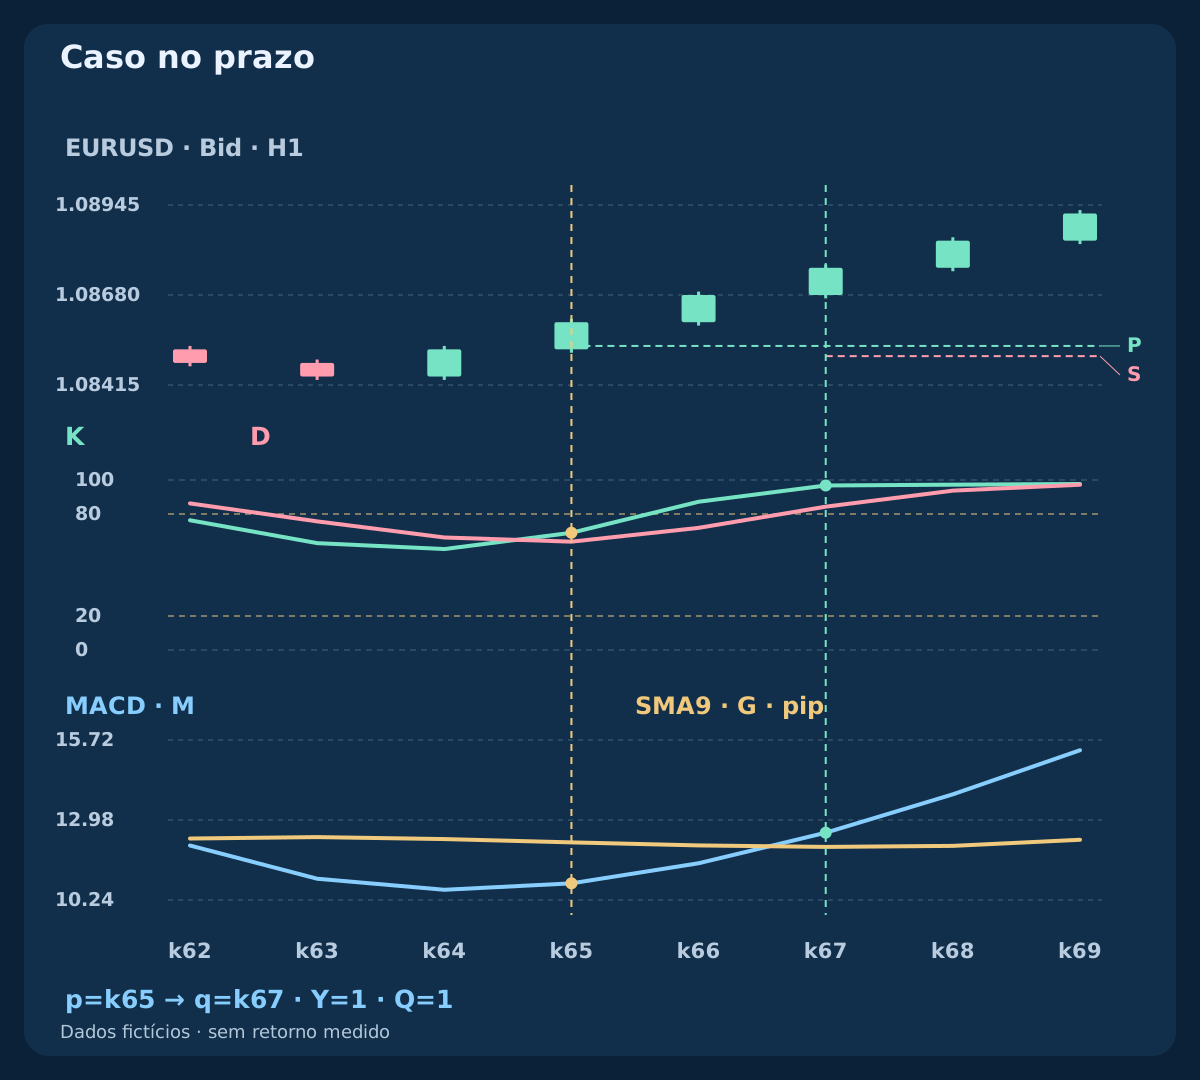
| Caso / barra | Fechamento Bid | K | D | MACD M | Sinal G | Ação | Q |
|---|---|---|---|---|---|---|---|
| Caso no prazo · k65 | 1.08600 | 68.9655 | 63.7326 | 0.001080729 | 0.001221014 | Armar | 0 |
| Caso no prazo · k67 | 1.08760 | 96.7742 | 84.3163 | 0.001254174 | 0.001205510 | Fechamento qualificado | 1 |
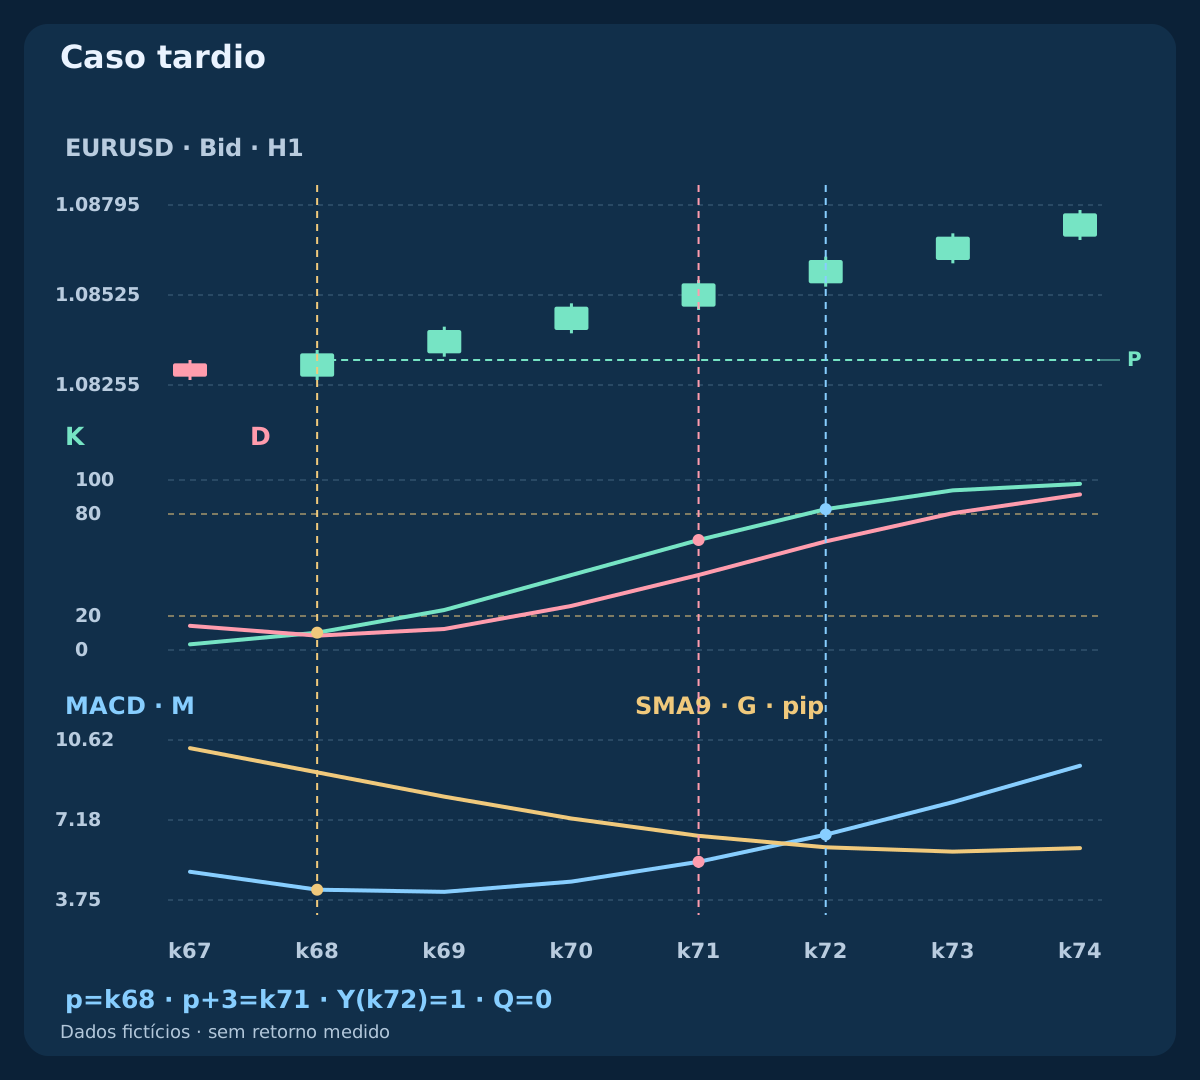
| Caso tardio · k71 | 1.08560 | 64.7059 | 44.1176 | 0.000539192 | 0.000650274 | Episódio expirado | 0 |
| Caso tardio · k72 | 1.08630 | 82.8571 | 63.8936 | 0.000655557 | 0.000601283 | Episódio antigo não revive | 0 |
| Ordem inversa · k67 | 1.08760 | 96.7742 | 84.3163 | 0.001254174 | 0.001205510 | Episódio antigo não revive | 0 |
| Ordem inversa · k72 | 1.08960 | 96.7742 | 96.6473 | 0.001754570 | 0.001392803 | Rejeite: MACD já cruzou | 0 |
| Caso simultâneo · k40 | 1.08030 | 66.6667 | 55.5556 | 0.000023932 | 0.000002659 | Rejeite: eventos simultâneos | 0 |
| Cancelamento do oscilador · k66 | 1.08400 | 60.2564 | 62.8656 | 0.000926181 | 0.001185796 | K≤D: cancele | 0 |
10. Expire antes de um cruzamento tardio atraente
No tardio p=k68 fecha às 12:00 UTC. X é novo com M≤G. Última candidata k71, 15:00 UTC: nenhum Y, então expire após verificar. Preço melhor ou lote menor não estendem esse prazo do sinal.
Em k72, 16:00 UTC, Y aparece: M 0.000655557 supera G 0.000601283. É p+4 e Q permanece zero. K>D persistente não substitui X novo. O gráfico pode parecer melhor enquanto as regras continuam sem permitir entrada.
11. Separe inversão de ordem, simultaneidade e cancelamento
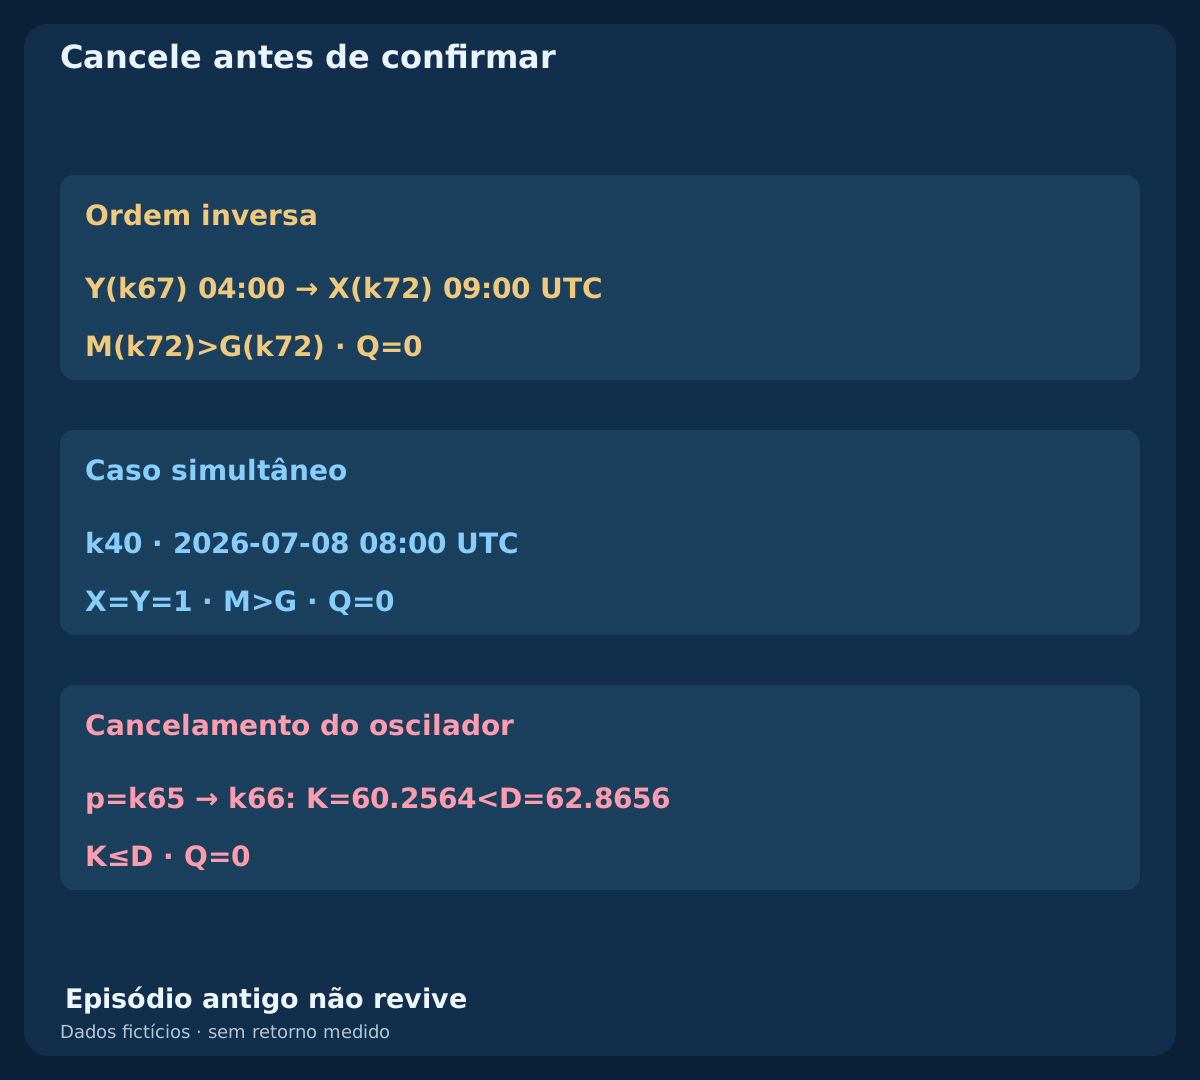
O inverso usa o relógio declarado próprio. Y em k67 ocorre às 04:00 UTC; X em k65 estava fora do horário. Em k72, 09:00 UTC, X é novo mas M 0.001754570 já supera G 0.001392803: rejeite a sequência. No simultâneo k40 às 2026-07-08 08:00 UTC tem X=Y=1 e também não arma o modelo.
O cancelado arma em p=k65; k66, 10:00 UTC, tem K 60.2564 abaixo de D 62.8656. Cancele antes de considerar Y. Não houve posição nem perda por stop. Dados ausentes e K=D recebem a mesma prioridade. X novo elegível posterior pode criar episódio próprio; essas rejeições não permitem reutilizar o antigo por escolha discricionária.
12. Compare primeiras cotações com todos os custos
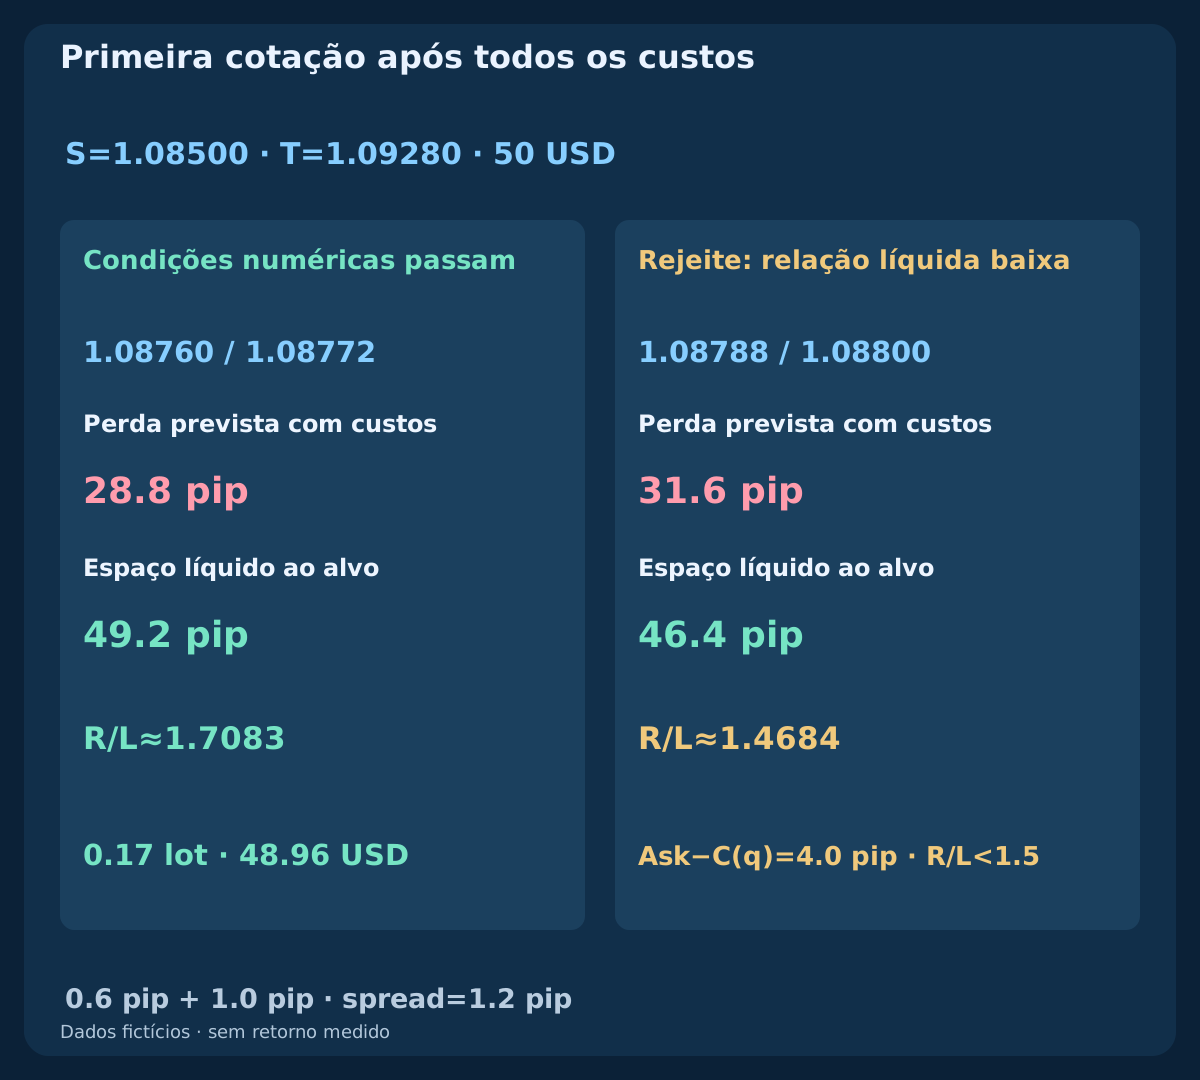
Use S/T do caso no prazo. Se primeira cotação às 11:00:02 UTC é 1.08760 / 1.08772 Bid/Ask, spread 1.2 pips e stop bruto 27.2 pips. Comissão completa 0.6 pip mais reserva adversa total 1.0 pip resultam em perda 28.8 pips, alvo líquido 49.2 pips, relação 1.7083. Passa números, sujeito aos controles da corretora.
Se fosse 1.08788 / 1.08800, avanço Ask exatamente 4.0 pips respeita seu teto inclusivo, mas perda 31.6 pips, alvo líquido 46.4 pips e relação 1.4684 impõem rejeição em qualquer lote. Com patrimônio 10000 USD, orçamento 0.5%=50 USD, contrato 100000 EUR, pip 10 USD/lot e passo 0.01, a aceitável dá 0.17 lots e risco 48.96 USD. Arredonde para baixo e pule abaixo do mínimo. Spread uma vez em entrada Ask/saídas Bid; perda real pode exceder reserva.
| Primeira cotação | Bid / Ask | Stop (pip) | Perda + custos | Alvo líquido | Relação | Decisão |
|---|---|---|---|---|---|---|
| Aceitável | 1.08760 / 1.08772 | 27.2 | 28.8 | 49.2 | 1.7083 | Condições numéricas passam |
| Cara | 1.08788 / 1.08800 | 30.0 | 31.6 | 46.4 | 1.4684 | Rejeite: relação líquida baixa |
13. Mantenha saídas Bid fixas e encerramento intradiário
S/T permanecem após entrar. Proteção BUY é testada no Bid. Se ainda aberta solicite fechar no primeiro Bid executável a partir de 21:00 UTC da data p. Mudança de oscilador/MACD não adiciona saída. Sem break-even, parciais, trailing, preço médio ou reentrada automática desse episódio.
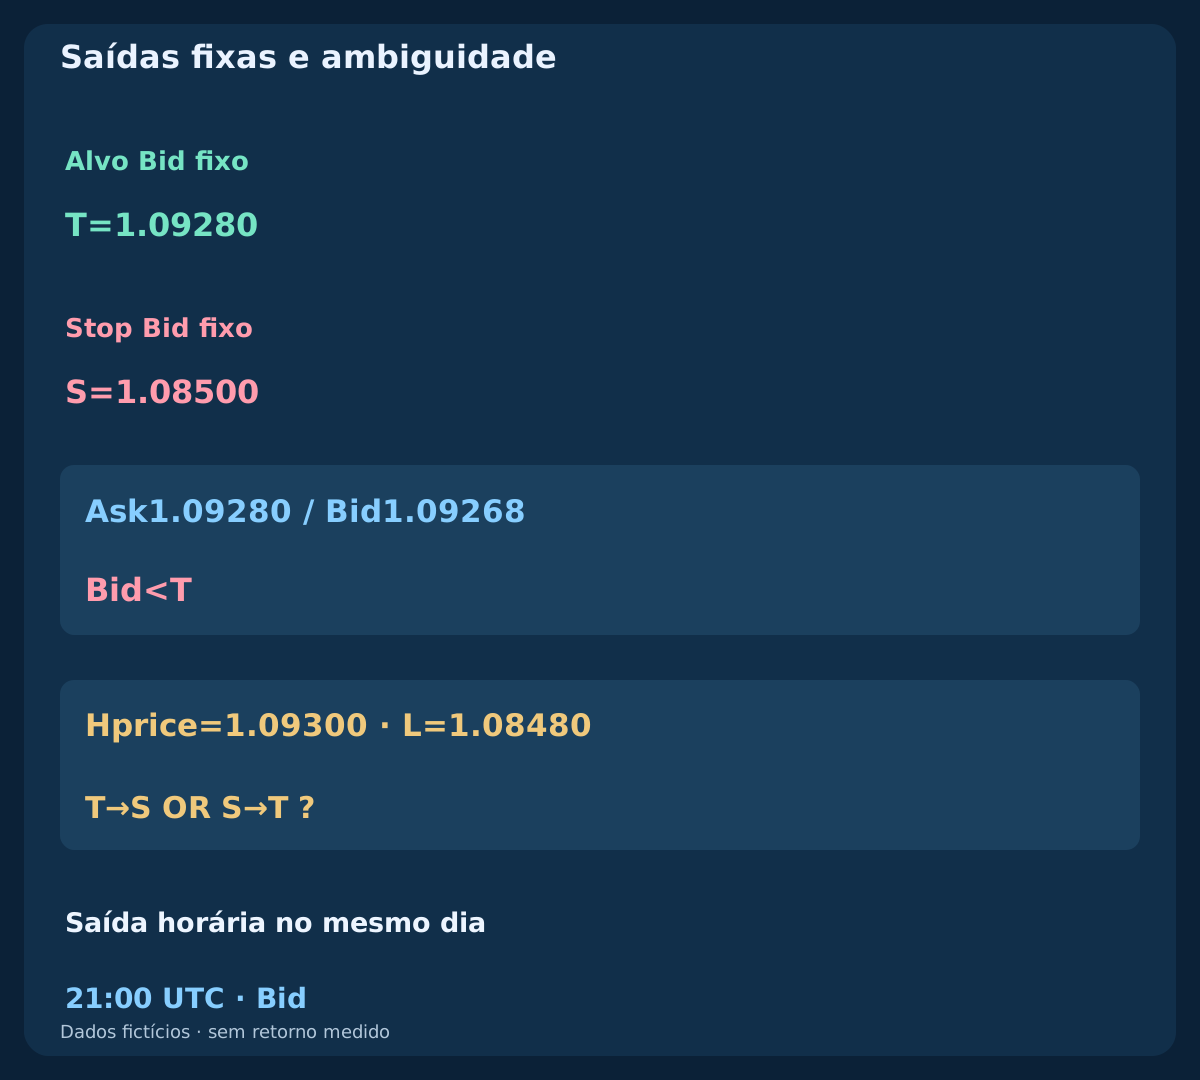
No exemplo Ask1.09280 / Bid1.09268 não alcança alvo Bid. Uma barra hipotética separada com Hprice=1.09300 e L=1.08480 atravessa ambas as saídas sem ordem conhecida. Obtenha ticks ou marque ambiguidade, não escolha o caminho vencedor. Barra fora do CSV; gaps podem piorar stop ou atrasar encerramento solicitado.
14. Resolva solicitações incertas antes de outro episódio
Registre indicadores exatos, p/q, P/S/T, primeira cotação e idade, envio, identidade, volume, fills e proteção aceita. Timeout não prova rejeição. Reconcilie ordens/posições antes de repetir ou declarar EURUSD livre; BUY duplicada pode dobrar exposição. Solicitação pontual pode executar após o prazo.
Sem proteção necessária busque fechamento imediato controlado e bloqueie entradas até resolver exposição e solicitação. Gerencie resíduos de fechamento falho/parcial. Se execução ou recuperação ocorre após 21:00, busque encerrar na primeira cotação executável. Não alargue proteção nem repita setup expirado. Confira tick/valor, conversão para moeda da conta, margem e swaps antes de usar o exemplo USD em outra conta.
15. Compare a política sem selecionar linhas favoráveis
Variante apenas Estocástico retira ambas as restrições MACD: sem M≤G ou espera Y, decisão q=p a cada X novo elegível. Preserve máxima anterior, filtro estrito, fórmula stop entre p e q, alvo, primeira cotação, custos, lote e encerramento horário. Preço falho em p consome o episódio também.
Permissão e horário de entrada mudam juntos; isso não isola contribuição causal independente do MACD. Cada variante exige seu estado cronológico de posições/episódios, não apagar linhas da lista final. Reserve dados posteriores, mantenha tentativas e reporte expectativa líquida, drawdown, incerteza, oportunidades perdidas e falhas de execução. Cinco históricos inventados verificam regras e contas, não rentabilidade.
16. Revise toda a especificação antes de testar
Confira intervalos UTC reais, inicialização EMA finita, sinal SMA9, Estocástico completo, X novo antes de Y novo e prioridade de cancelamento. Confirme p+3 antes de expirar, P fixo, nenhuma espera de preço após Y, S/T sem futuro e filtros de cotação/custos antes do lote. Separe rejeitado, expirado, incerto, qualificado e executado.
É a segunda estratégia do cluster. Falta SAR com ADX e trailing controlado, com eventos e proteção próprios. A especificação torna uma pesquisa reproduzível; não recomenda trade real nem afirma que acrescentar MACD torna Estocástico lucrativo.
Perguntas frequentes
Ambos precisam cruzar na mesma barra?
Não. O modelo rejeita simultaneidade. X primeiro com M≤G; o primeiro Y novo confirma em uma das três barras fechadas seguintes.
Um MACD principal positivo basta?
Não. Y é cruzamento novo principal/sinal, não com zero nem um estado M>G já persistente. O sinal declarado é SMA9.
Estocástico precisa sair da zona 20?
Não. Esta versão não exige 20/80. X é cruzamento K/D de alta novo; no caso no prazo K já está acima de 20.
O preço pode esperar depois do primeiro MACD?
Não. Se C(q) não superar estritamente a máxima anterior congelada no primeiro Y, o episódio é consumido. Melhorar depois não o salva.
O alvo garante relação líquida dois para um?
Não. Usa fechamento Bid e stop. Ask e custos completos determinam a relação líquida; a cotação cara falha mesmo respeitando o avanço máximo.
Esses históricos são um backtest lucrativo?
Não. Cinco históricos OHLC fictícios e cotações alternativas mostram contas e sequência. Não há fills reais, retornos medidos ou resultados de EA comercial.
Fontes e notas de pesquisa
MetaQuotes documenta MACD com sinal simples, API e razão de somas do Estocástico, OrderSend e propriedades do símbolo. Inicialização EMA finita, sequência, prazo, UTC, proteção e custos são nossa especificação original. Exemplos fictícios verificam cálculos, sem provar paridade com terminal, retornos medidos ou resultados de EA comercial.
- MetaTrader 4 Help: MACD calculation
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
Especificação educativa de pesquisa. Históricos, cotações e execuções planejadas são fictícios. Forex envolve risco; indicadores, stops e orçamento não garantem lucro ou perda real máxima.