

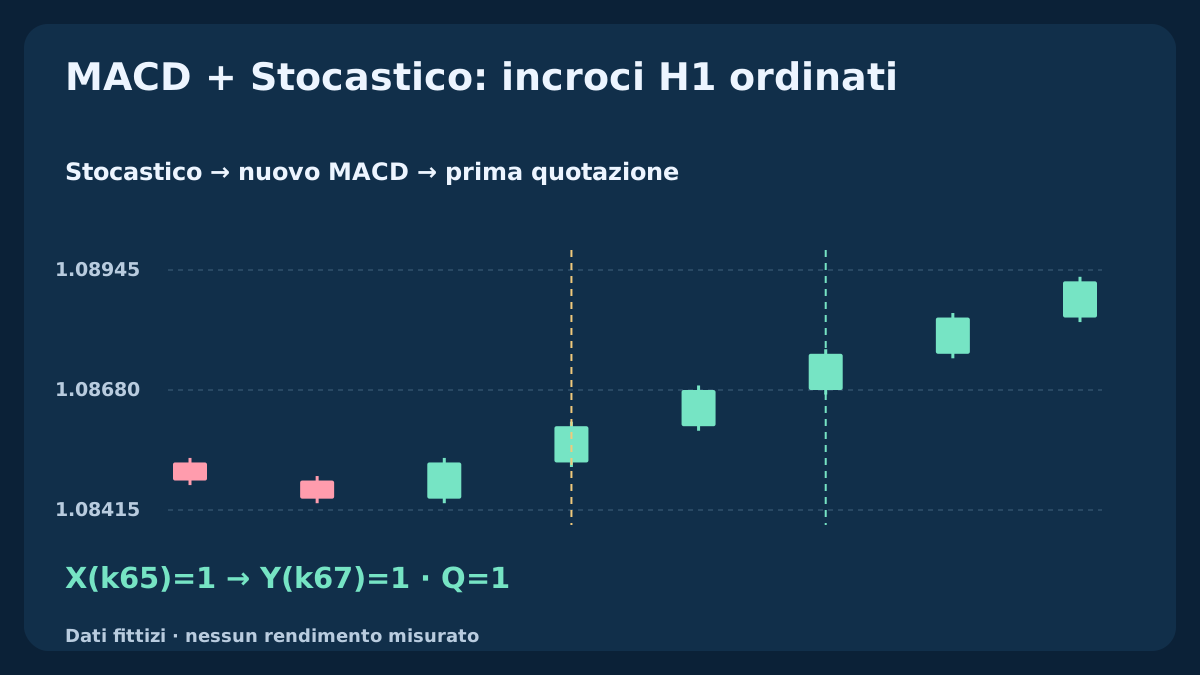
Questo modello solo BUY studia due eventi in ordine definito, non due indicatori semplicemente rivolti verso l’alto. Un nuovo incrocio K/D avvia l’episodio mentre la linea principale MACD è ancora sotto o uguale al segnale. Il primo nuovo incrocio MACD deve seguire nelle tre H1 chiuse successive. Cinque storie fittizie riproducibili distinguono conferma tempestiva, scadenza, ordine inverso, simultaneità e annullamento dell’oscillatore. Una chiusura qualificata richiede ancora una prima quotazione accettabile.
1. Definisci l’ipotesi degli eventi ordinati
Stocastico situa la chiusura nel range recente; MACD confronta prezzi smussati. Si studia se un nuovo recupero seguito da un recupero MACD delimiti continuazioni utili dopo i costi. Entrambi usano prezzi sovrapposti: concordanza non significa due prove indipendenti di vantaggio.
Solo EURUSD BUY. È diverso da MACD zero/RSI e dal primo recupero EMA/Stocastico. Non servono incrocio dello zero, zona 20/80 o tocco EMA. Non sono previsti SELL, acquisti per ridurre il prezzo medio, ingressi a piramide, retest discrezionali o inversioni automatiche. Sequenza e filtro prezzo sono l’esperimento; parametri dichiarati, non raccomandazioni ottimizzate.
2. Fissa barre chiuse, UTC e stato delle posizioni
Usa OHLC Bid H1 EURUSD chiusi, MACD12/26 / signal9 SMA su Close e Stochastic14 / D3 / slowing3 / MODE_SMA / Low/High. Almeno 35 barre chiuse valide. p può chiudere in 07:00–16:00 UTC da lunedì a giovedì. Un episodio attivo richiede intervalli H1 ininterrotti nella stessa data UTC.
Converti intervalli reali del broker, inclusi offset storici, in UTC; rinominare ora server non basta. Arma e invia solo senza esposizione EURUSD aperta o pendente né richiesta irrisolta. Un episodio attivo. Valutazione mancata o dati/posizione incerti richiedono salto o annullamento, senza ripetere dopo riconnessione. Altre esposizioni richiedono controlli separati.
| Componente | Impostazione dichiarata | Ruolo o limite |
|---|---|---|
| MACD12/26 / segnale9 | Close; inizializzazione SMA finita; segnale SMA9 | Nuovo incrocio successivo, non stato sullo zero |
| Stocastico14 / D3 / slowing3 | Low/High; rapporto di somme K; SMA D | X nuovo con M≤G |
| Episodio | Y in p+1…p+3; prezzo solo al primo Y | Annullamento prima; nessuna riattivazione |
| Esecuzione | Prima quotazione; S/T Bid fissi; uscita 21:00 UTC | Costi prima di arrotondare il lotto in basso |
3. Dichiara completamente MACD e Stocastico
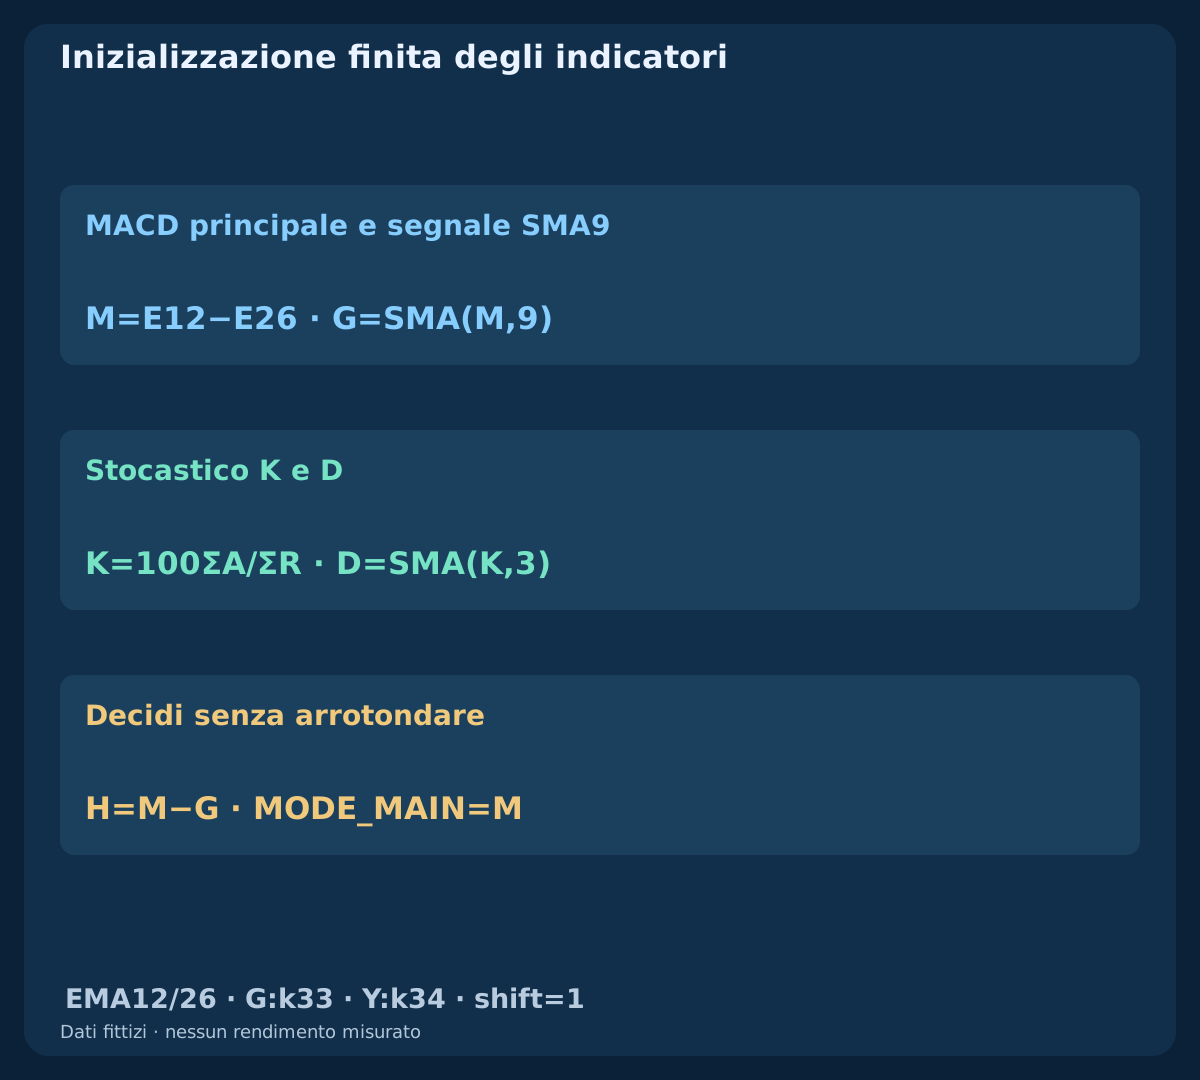
Per N pari a 12 e 26 inizializza E_N(N−1)=mean(C0…C(N−1)) poi E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). Definisci M(k)=E12(k)−E26(k), G(k)=mean[M(k−8)…M(k)] e diagnostico H(k)=M(k)−G(k). M comincia a k25, G a k33. Le barre principali MT4 rappresentano M, non H. Segnale SMA9, non una EMA importata da un’altra piattaforma.
Stocastico usa LL(k)=min[L(k−13)…L(k)], HH(k)=max[Hprice(k−13)…Hprice(k)], A(k)=C(k)−LL(k), R(k)=HH(k)−LL(k), K(k)=100ΣA/ΣR su k−2…k e D(k)=[K(k)+K(k−1)+K(k−2)]/3. Hprice è il massimo della candela; H è la differenza diagnostica MACD. K inizia a k15, D a k17. Somma dei range zero rende K indisponibile; D necessita tre K validi. Low/High è price_field=0; MODE_MAIN/MODE_SIGNAL scelgono le linee. Usa shift=1 chiuso e shift=2 precedente, mai shift=0 in formazione. Non inserire zeri per dati mancanti; confronta valori iniziali e letture reali con orario prima di affermare parità.
4. Arma con Stocastico nuovo prima del MACD
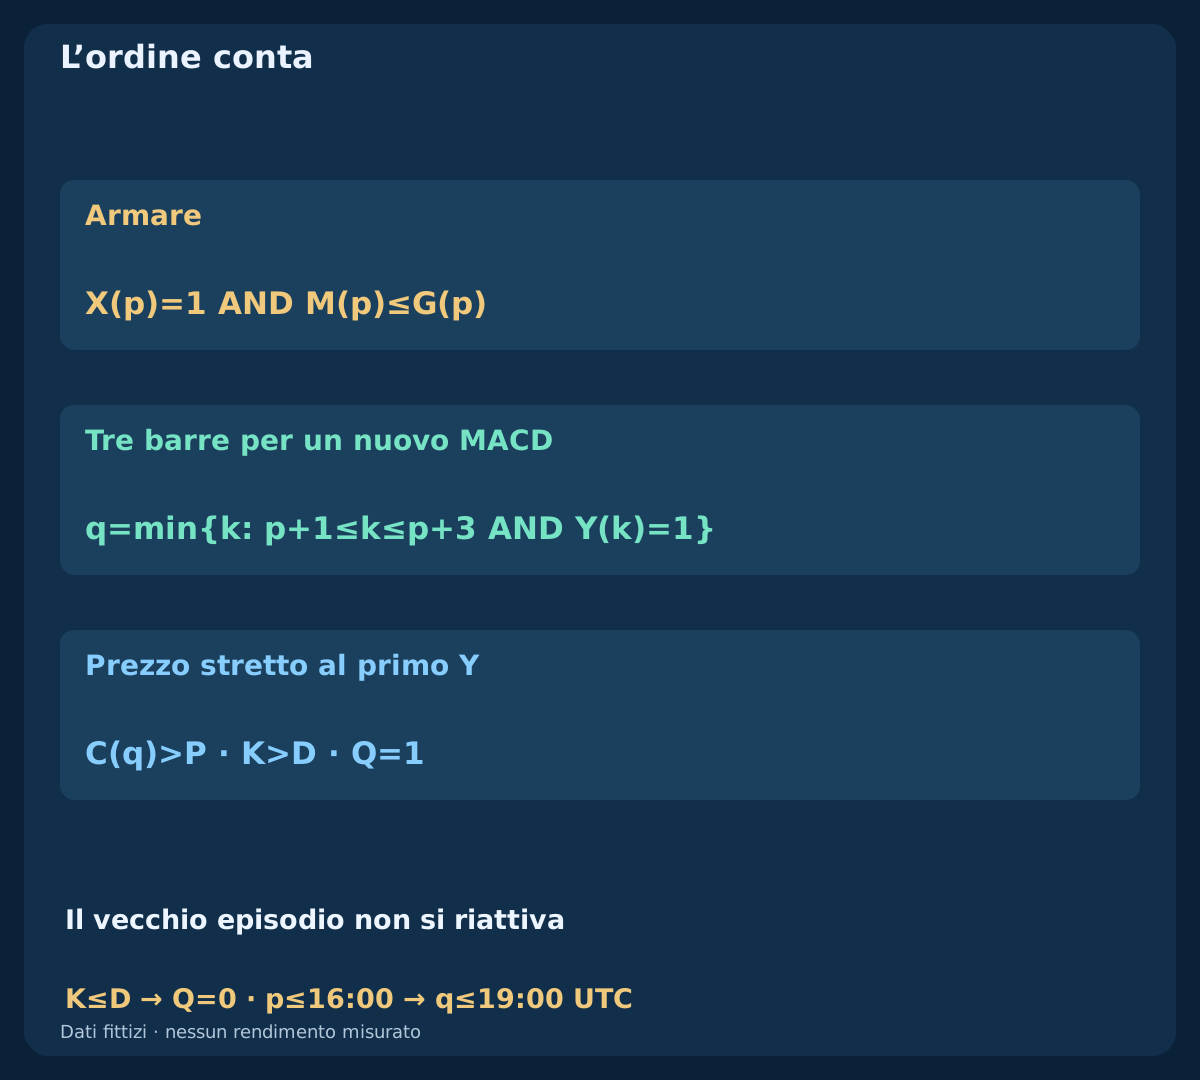
Definisci X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)] e Y(k)=[M(k−1)≤G(k−1)] AND [M(k)>G(k)]. X è calcolabile da k18, Y da k34. Inattivo, idoneo e senza posizione, arma in p solo con X(p)=1 e M(p)≤G(p). Congela P=Hprice(p−1). K può essere sopra 20 e M avere qualsiasi segno.
X/Y simultanei producono M(p)>G(p) e impediscono l’avvio. MACD già incrociato e ancora sopra G non può essere riutilizzato da un nuovo X. K>D persistente non è X nuovo. L’episodio conserva p e scadenza; apparenti eventi aggiuntivi non riavviano il tempo. Dati obbligatori mancanti annullano, non inventano incroci.
5. Accetta solo il primo MACD successivo entro tre barre
q è il primo Y dopo p in p+1…p+3. Richiedi dati validi continui, stessa data UTC e K(k)>D(k) in ogni barra intermedia, q inclusa. Dati invalidi, intervallo interrotto o K≤D annullano prima di verificare Y. Su p+3 controlla Y prima della scadenza. Con ultimo p alle 16:00, ultimo q alle 19:00 UTC.
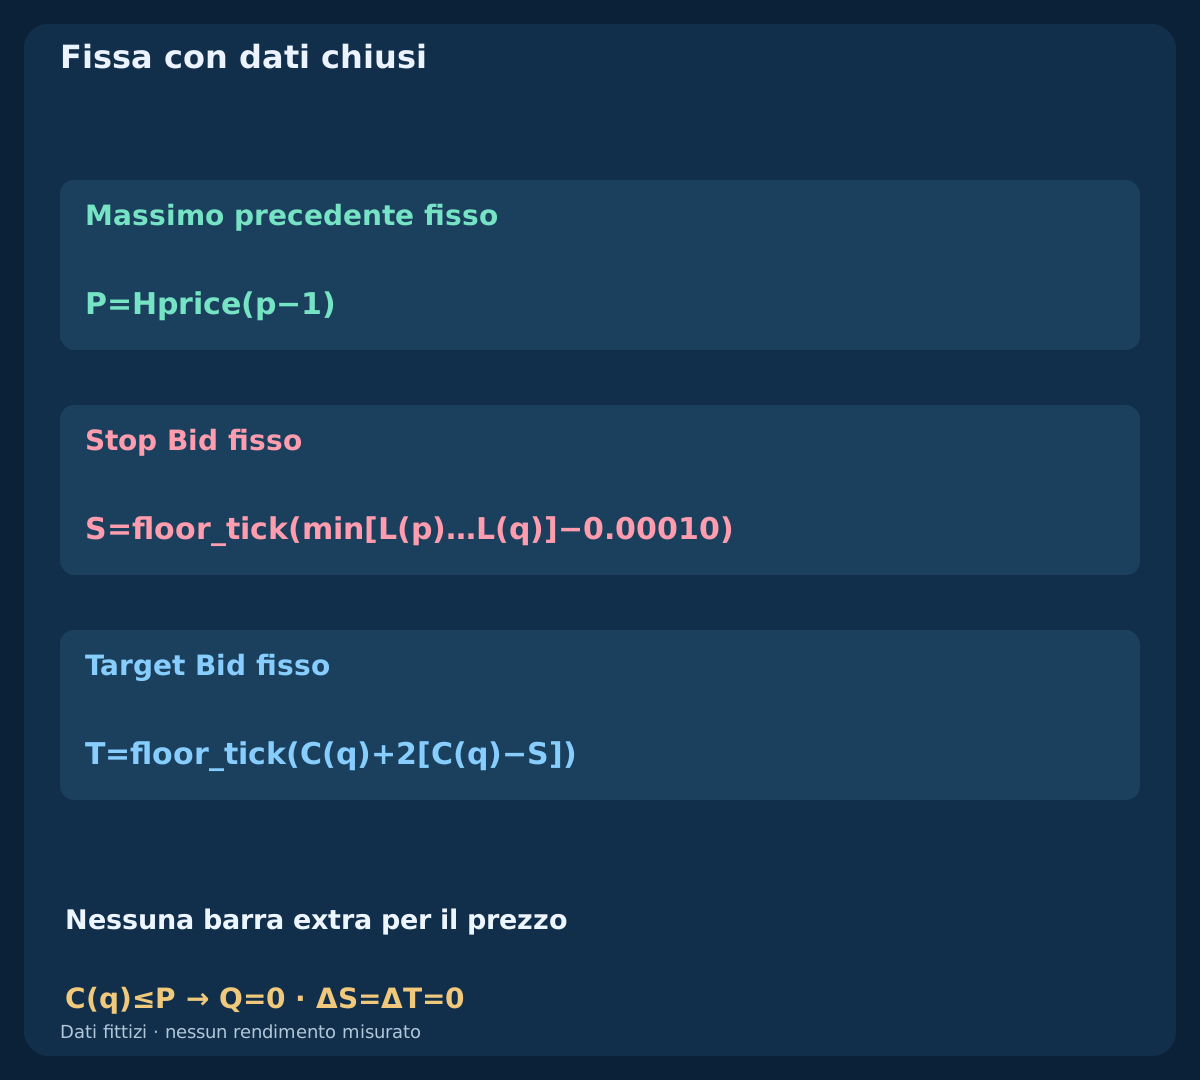
Al primo Y richiedi C(q)>P; uguagliare non basta. Prezzo fallito consuma subito: nessuna barra extra, altro Y sostitutivo o memoria di recupero del modello EMA. Qualifica, rifiuto, annullamento e scadenza consumano; non riarmare sulla stessa barra. Solo nuovo X idoneo successivo avvia un altro episodio. Y oltre p+3 non recupera quello vecchio.
6. Fissa protezione strutturale conosciuta alla chiusura q
Al primo Y valido congela stop Bid S=floor_tick(min[L(p)…L(q)]−0.00010) e target T=floor_tick(C(q)+2[C(q)−S]). Buffer di un pip e target di due distanze sono scelte dichiarate. P è già fisso da p; S/T non usano barre dopo q. Massimi/minimi successivi non li muovono. Q=1 è qualificazione, non esecuzione.
L’esempio assume 1 pip=0.00010 e tick=point=0.00001: un pip equivale a dieci point sulla quotazione a cinque decimali. Conosci tick e griglia reali; le cifre non determinano incrementi negoziabili o valore tick. Due distanze dal segnale non garantiscono netto2:1: Ask, costi e arrotondamento cambiano geometria.
7. Esamina una prima quotazione nella finestra d’invio
Dopo chiusura valida t osserva esattamente la prima quotazione Bid/Ask. Richiedi 0≤age≤2 s, 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤4.0 pips, distanza lorda Ask-stop 5–40 pips e rapporto netto previsto almeno 1.5. Inoltre prezzi validi ordinati, Bid>max(S,P) e Ask<T. Limiti delle distanze inclusivi; disuguaglianze prezzo strette.
Prima di inviare verifica griglia, vincoli stop, protezione allegata, volume, margine libero e nessuna esposizione EURUSD. Prima quotazione scadente, assente prima del termine o rifiuto esplicito consumano; non aspettare una seconda più economica. I secondi limitano richieste non inviate, non la vita di una richiesta mercato già inviata né la scadenza di un ordine pendente. Se i controlli del broker superano la finestra d’invio, consuma l’occasione senza inviare; non sostituire la prima quotazione con una nuova.
8. Ricostruisci cinque storie fittizie separate
Tutte iniziano a chiusura 1.08000. Primo orario 2026-07-06 16:00 UTC, salvo ordine inverso da 2026-07-06 09:00 UTC. Variazioni in pip: tempestiva 0×39,+3×20,−4×4,+8×7; tardiva 0×39,+3×20,−4×8,+7×9; inversa 0×39,+3×20,−4×4,+8×6,−2×1,+3×6; simultanea 0×39,+3×4; annullata 0×39,+3×20,−4×4,+8×2,−20×1.
Apertura uguale a chiusura precedente, salvo k0 dove coincidono. Massimo un pip sopra max(apertura,chiusura), minimo un pip sotto min(apertura,chiusura). Righe 71,77,77,44,67, totale 336. Prefissi condivisi e orologio inverso separato non sono campioni indipendenti. CSV calcola episodi assumendo assenza di posizione, senza ordini inviati o risultati, e finisce prima di 21:00. Frazioni esatte decidono; decimali mostrati sono approssimazioni.
9. Leggi la conferma tempestiva su assi comuni
Nel tempestivo p=k65 chiude a 2026-07-09 09:00 UTC. X=1, K 68.9655 supera D 63.7326, ma M 0.001080729 è sotto G 0.001221014. Congela P a 1.08530. M positivo da solo non conferma MACD.
Primo Y a q=k67, 11:00 UTC, nel termine. M 0.001254174 supera G 0.001205510; K>D resta valido e chiusura 1.08760 supera P. Minimo da p a q 1.08510 produce S=1.08500, T=1.09280 e Q=1. Prezzo, K/D e M/G condividono posizioni di barre chiuse; accettare la quotazione avviene dopo.
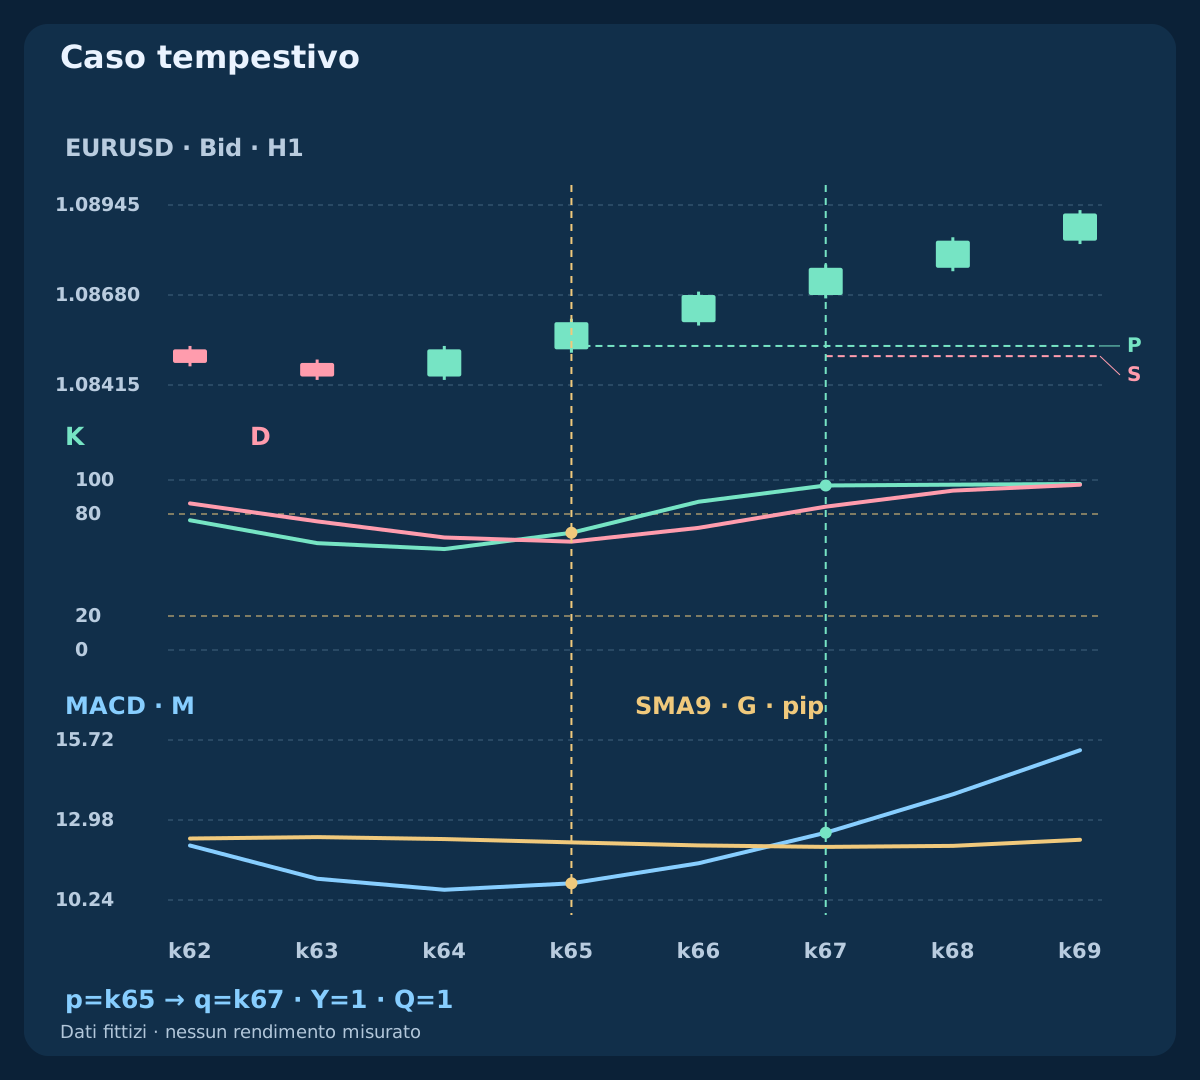
| Caso / barra | Chiusura Bid | K | D | MACD M | Segnale G | Azione | Q |
|---|---|---|---|---|---|---|---|
| Caso tempestivo · k65 | 1.08600 | 68.9655 | 63.7326 | 0.001080729 | 0.001221014 | Armare | 0 |
| Caso tempestivo · k67 | 1.08760 | 96.7742 | 84.3163 | 0.001254174 | 0.001205510 | Chiusura qualificata | 1 |
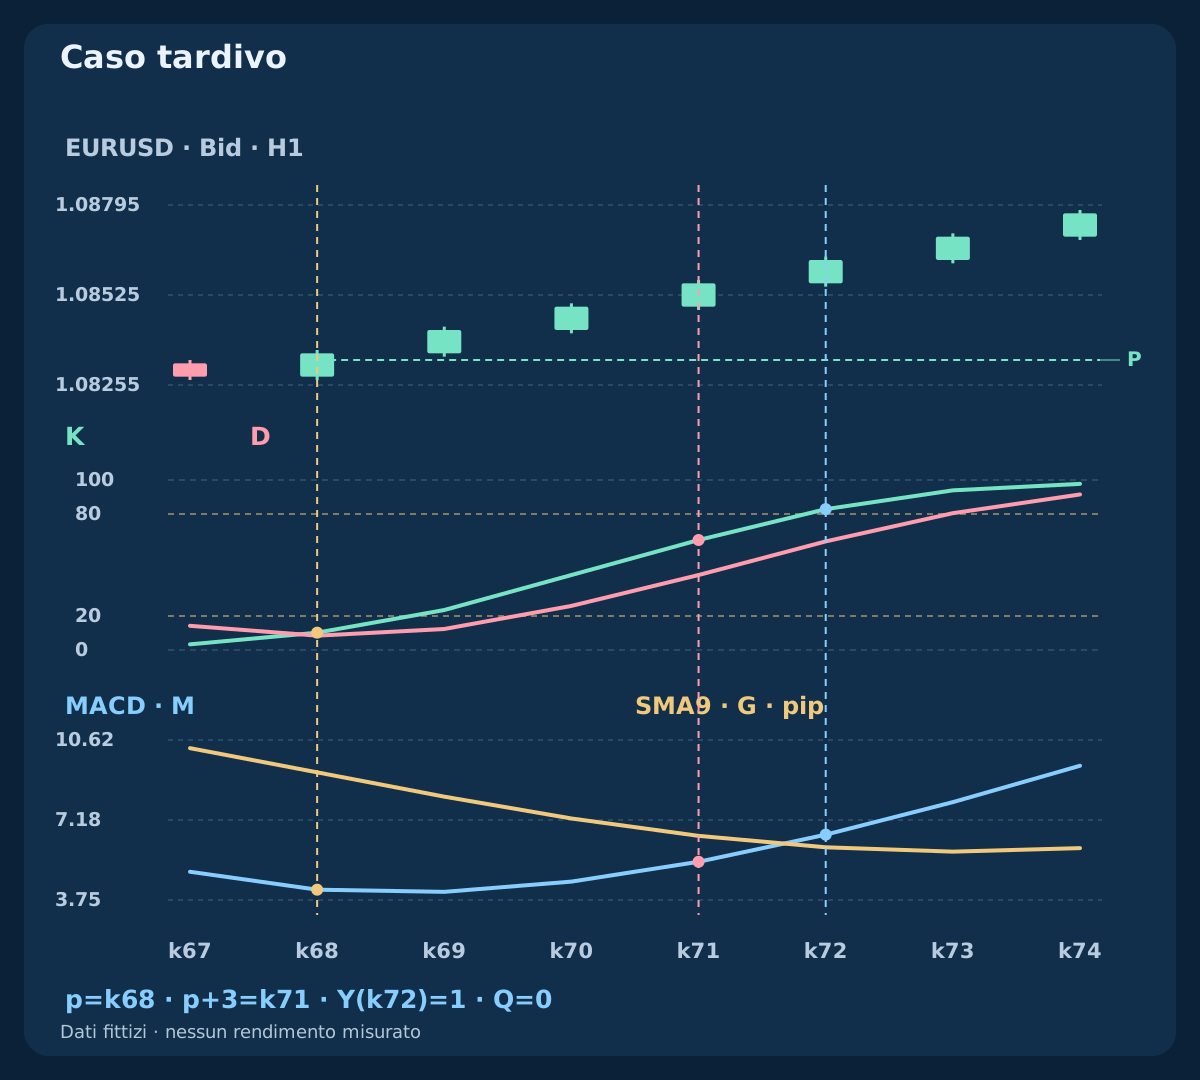
| Caso tardivo · k71 | 1.08560 | 64.7059 | 44.1176 | 0.000539192 | 0.000650274 | Episodio scaduto | 0 |
| Caso tardivo · k72 | 1.08630 | 82.8571 | 63.8936 | 0.000655557 | 0.000601283 | Il vecchio episodio non si riattiva | 0 |
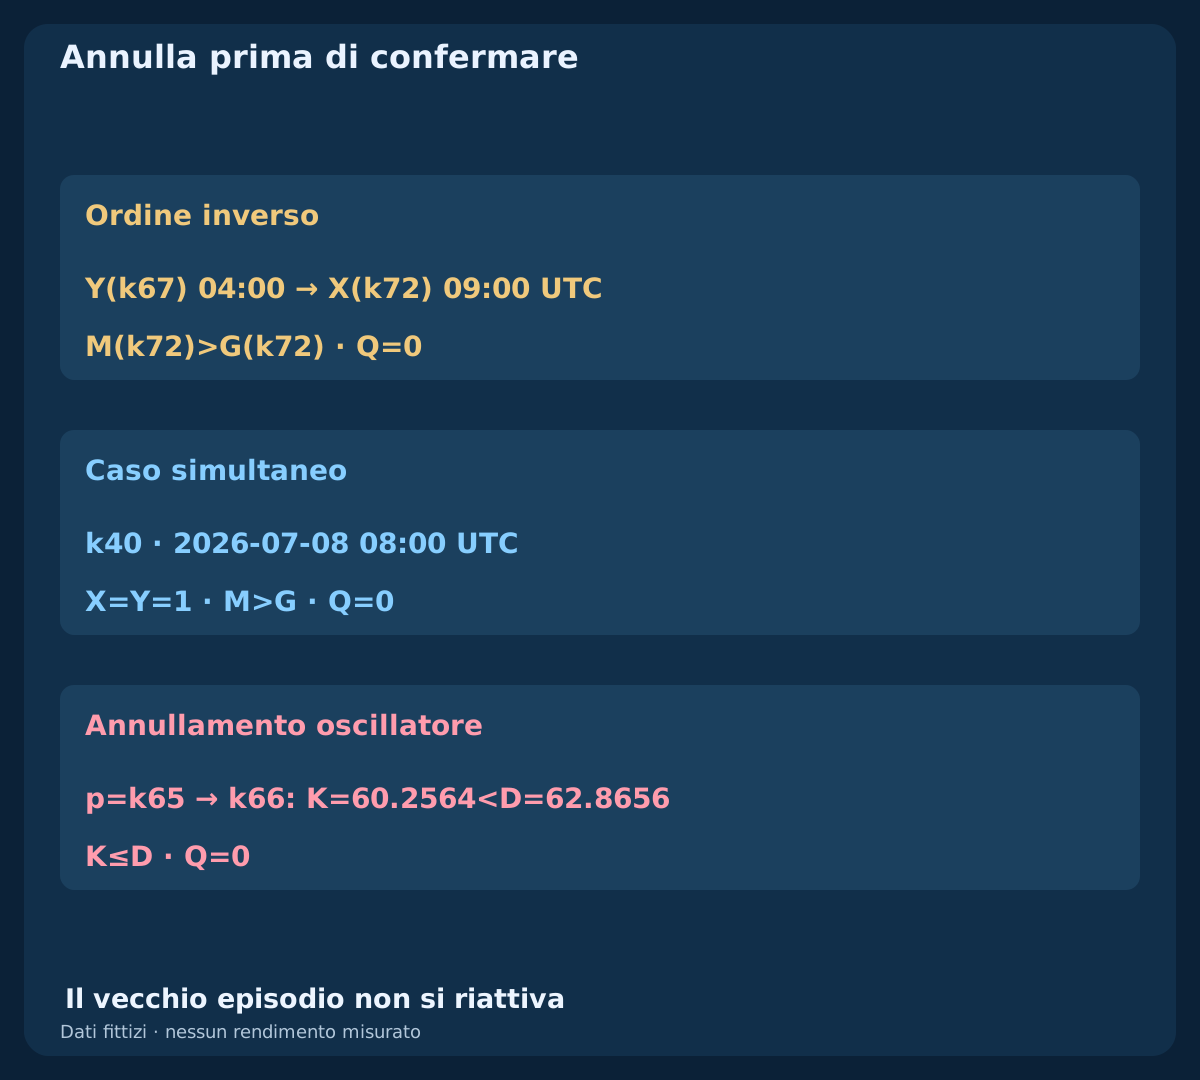
| Ordine inverso · k67 | 1.08760 | 96.7742 | 84.3163 | 0.001254174 | 0.001205510 | Il vecchio episodio non si riattiva | 0 |
| Ordine inverso · k72 | 1.08960 | 96.7742 | 96.6473 | 0.001754570 | 0.001392803 | Rifiuta: MACD già incrociato | 0 |
| Caso simultaneo · k40 | 1.08030 | 66.6667 | 55.5556 | 0.000023932 | 0.000002659 | Rifiuta: eventi simultanei | 0 |
| Annullamento oscillatore · k66 | 1.08400 | 60.2564 | 62.8656 | 0.000926181 | 0.001185796 | K≤D: annulla | 0 |
10. Scadi prima di un incrocio tardivo attraente
Nel tardivo p=k68 chiude a 12:00 UTC. X nuovo con M≤G. Ultima candidata k71, 15:00 UTC: nessun Y, quindi scade dopo il controllo. Prezzo migliore o lotto minore non estendono il termine del segnale.
In k72, 16:00 UTC, arriva Y: M 0.000655557 supera G 0.000601283. È p+4 e Q resta zero. K>D persistente non sostituisce X nuovo. Il grafico successivo può convincere mentre le regole non permettono ancora ingresso.
11. Separa ordine inverso, simultaneità e annullamento
L’inverso usa il suo orologio dichiarato. Y a k67 avviene a 04:00 UTC; X di k65 era fuori orario. In k72, 09:00 UTC, X nuovo ma M 0.001754570 già supera G 0.001392803: rifiuta l’ordine degli eventi. Nel simultaneo k40 a 2026-07-08 08:00 UTC presenta X=Y=1 e non arma questo modello.
L’annullato arma a p=k65; poi k66, 10:00 UTC, ha K 60.2564 sotto D 62.8656. Annulla prima di considerare Y. Nessuna posizione o perdita da stop è attribuita. Dati mancanti e K=D hanno uguale priorità. Un X nuovo idoneo su altra barra può creare episodio separato; questi rifiuti non autorizzano il riuso discrezionale del precedente.
12. Confronta prime quotazioni con tutti i costi
Usa S/T del tempestivo. Se prima quotazione a 11:00:02 UTC è 1.08760 / 1.08772 Bid/Ask, spread 1.2 pips e stop lordo 27.2 pips. Commissione completa 0.6 pip e riserva avversa totale 1.0 pip danno perdita 28.8 pips, target netto 49.2 pips, rapporto 1.7083. Filtri numerici superati, salvo verifiche broker.
Se fosse 1.08788 / 1.08800, scostamento Ask esattamente 4.0 pips rispetta il limite inclusivo, ma perdita 31.6 pips, target netto 46.4 pips e rapporto 1.4684 impongono rifiuto a ogni lotto. Con capitale 10000 USD, budget 0.5%=50 USD, contratto 100000 EUR, valore pip 10 USD/lot e passo 0.01, la valida dà 0.17 lots e rischio 48.96 USD. Arrotonda in basso, salta sotto minimo. Spread una volta via entrata Ask/uscite Bid; perdita reale può superare la riserva.
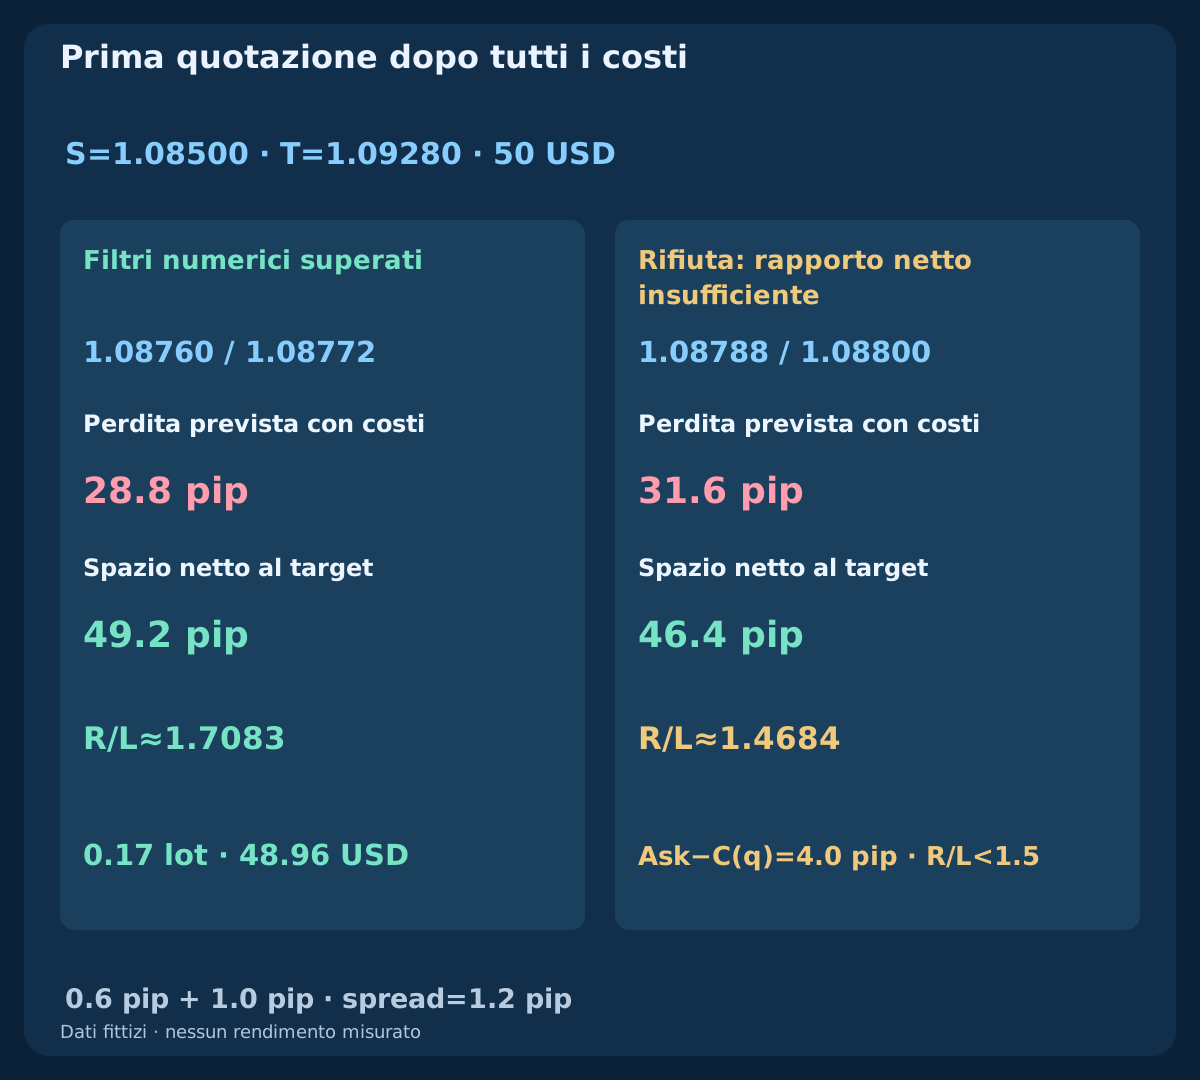
| Prima quotazione | Bid / Ask | Stop (pip) | Perdita + costi | Target netto | Rapporto | Decisione |
|---|---|---|---|---|---|---|
| Accettabile | 1.08760 / 1.08772 | 27.2 | 28.8 | 49.2 | 1.7083 | Filtri numerici superati |
| Cara | 1.08788 / 1.08800 | 30.0 | 31.6 | 46.4 | 1.4684 | Rifiuta: rapporto netto insufficiente |
13. Mantieni uscite Bid fisse e chiusura giornaliera
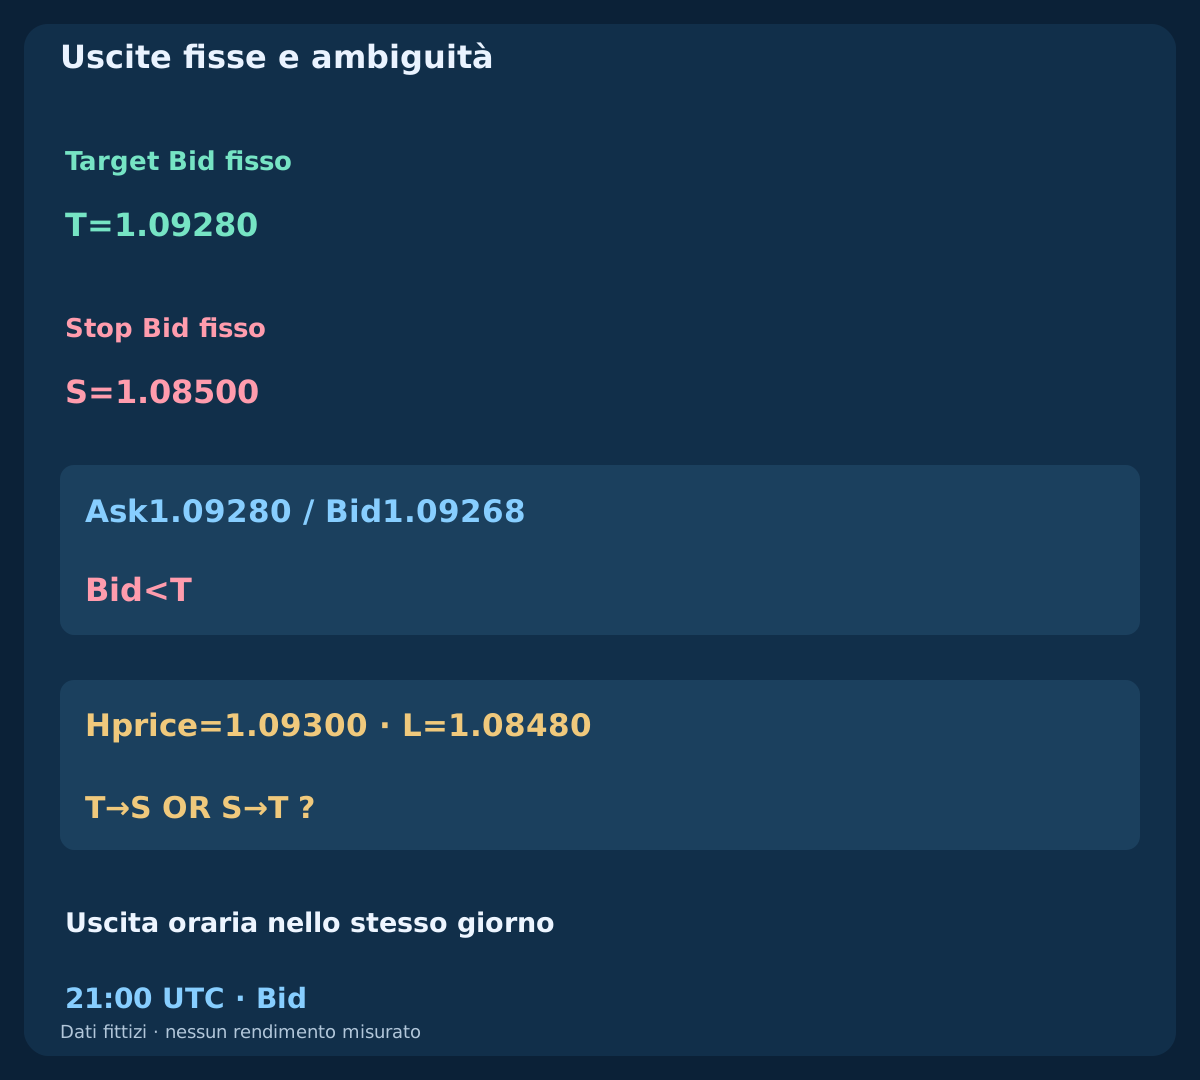
Dopo ingresso S/T invariati. Protezione BUY testata su Bid. Se ancora aperta, chiedi chiusura al primo Bid eseguibile da 21:00 UTC del giorno p. Cambi oscillatore/MACD non aggiungono uscita. Niente pareggio, parziali, trailing, mediare o rientro automatico dall’episodio.
Nell’esempio Ask1.09280 / Bid1.09268 non raggiunge target Bid. Una candela ipotetica separata con Hprice=1.09300 e L=1.08480 attraversa entrambe le uscite senza ordine noto. Ottieni tick o marca ambiguità, non scegliere il percorso vincente. Candela fuori CSV; gap possono peggiorare stop o ritardare la chiusura richiesta.
14. Risolvi richieste incerte prima di un altro episodio
Registra indicatori esatti, p/q, P/S/T, prima quotazione ed età, invio, identità, volume, fill e protezione accettata. Timeout non prova rifiuto. Riconcilia ordini/posizioni prima di riprovare o dichiarare EURUSD libero: una BUY duplicata raddoppia esposizione. Una richiesta puntuale può eseguire dopo il termine.
Se manca protezione, cerca chiusura immediata controllata e blocca ingressi fino a risoluzione. Gestisci residui di chiusura fallita/parziale. Se esecuzione o ripresa arriva dopo 21:00, cerca chiusura al primo prezzo eseguibile. Non allargare protezione o ripetere setup scaduti. Controlla tick/valore, conversione valuta conto, margine e swap prima di trasferire l’esempio USD.
15. Confronta la politica senza selezionare righe favorevoli
Variante solo Stocastico: togli entrambe le restrizioni MACD, niente M≤G né attesa Y; decidi q=p a ogni X nuovo idoneo. Mantieni massimo precedente, prezzo stretto, formula stop tra p e q, target, prima quotazione, costi, volume e uscita oraria. Prezzo fallito su p consuma anche lì l’episodio.
Permesso e tempo d’ingresso cambiano insieme; non si isola un contributo causale indipendente di MACD. Ogni variante necessita stato cronologico proprio di posizioni/episodi, non cancellazione di righe finali. Riserva dati successivi, conserva tentativi e riporta aspettativa netta, drawdown, incertezza, opportunità perse ed errori di esecuzione. Cinque storie inventate verificano regole e conti, non redditività.
16. Rivedi l’intera specifica prima del test
Controlla intervalli UTC reali, inizializzazione EMA finita, segnale SMA9, Stocastico completo, X nuovo poi Y nuovo e priorità d’annullamento. Conferma p+3 prima di scadenza, P fisso, nessuna attesa prezzo dopo Y, S/T senza futuro e filtri prezzo/costi prima del lotto. Separa rifiuto, scadenza, incertezza, qualifica ed eseguito.
È la seconda strategia del cluster. Resta SAR con ADX e trailing controllato, con eventi e protezione propri. Questa specifica rende riproducibile una ricerca; non raccomanda un trade reale né afferma che aggiungere MACD renda Stocastico redditizio.
Domande frequenti
I due indicatori devono incrociare sulla stessa candela?
No. Il modello rifiuta simultaneità. X prima con M≤G; il primo Y nuovo può confermare in una delle tre barre chiuse successive.
Basta un valore principale MACD positivo?
No. Y è un nuovo incrocio principale/segnale, non con zero né lo stato M>G già valido. Il segnale dichiarato è SMA9.
Stocastico deve uscire dalla zona 20?
No. Nessun requisito 20/80. X è un nuovo incrocio rialzista K/D; nel tempestivo K è già sopra 20 all’avvio.
Il prezzo può aspettare dopo il primo MACD?
No. Se C(q) non supera strettamente il massimo precedente fisso al primo Y, l’episodio si consuma. Migliorare dopo non lo salva.
Il target garantisce rapporto netto due a uno?
No. È ancorato a chiusura Bid e stop. Ask e tutti i costi determinano il rapporto netto; la prima quotazione cara fallisce anche entro lo scostamento massimo.
Queste storie sono un backtest redditizio?
No. Cinque storie OHLC fittizie e quotazioni alternative mostrano conti e ordine. Nessun fill reale, rendimento misurato o risultato di EA commerciale.
Fonti e note di ricerca
MetaQuotes documenta MACD con segnale semplice, API e rapporto di somme Stocastico, OrderSend e proprietà del simbolo. Inizializzazione EMA finita, sequenza, scadenze, UTC, protezione e costi sono specifiche di ricerca originali. Gli esempi fittizi verificano calcoli, non parità nativa, rendimenti misurati o risultati di EA commerciali.
- MetaTrader 4 Help: MACD calculation
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
Specifica di ricerca educativa. Storie, quotazioni ed esecuzioni previste sono fittizie. Il Forex comporta rischi; indicatori, stop e budget non garantiscono profitto o perdita reale massima.