

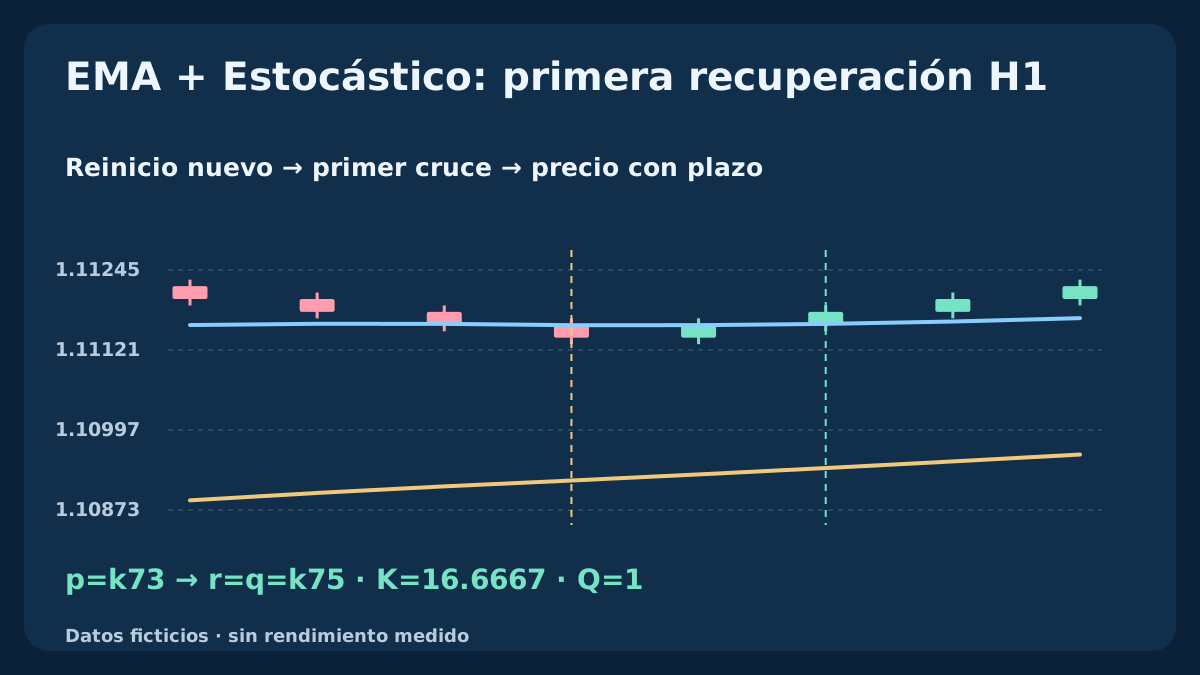
Este modelo solo BUY estudia la primera recuperación del Estocástico tras un reinicio nuevo dentro de un contexto EMA definido. Separa reinicio, primer cruce K/D y confirmación por precio cerrado, antes de una única decisión sobre la primera cotización. Cuatro historiales ficticios reproducibles muestran confirmación inmediata, espera válida de una vela, vencimiento y cancelación por tocar el stop previsto. Las reglas definen un experimento, no una rentabilidad demostrada.
1. Define la hipótesis de primera recuperación
EMA resume un contexto de precios rezagado; Estocástico sitúa el cierre dentro del rango reciente. La pregunta es si un retroceso nuevo del oscilador, su primera recuperación y una confirmación de precio limitada merecen estudiarse como continuación después de costes. Ambos usan precios solapados; coincidir no constituye evidencia independiente de ventaja.
Estudia solo BUY en EURUSD. No se exige tocar una EMA: el retroceso lo define el oscilador, no la cercanía visual a una media. Es distinto de las estrategias existentes de rechazo sobre medias y estructura de giros con Estocástico. Esta versión no incluye SELL, promediar, piramidar, retesteos discrecionales, seguimiento ni inversión automática.
La estrategia MACD y Estocástico de doble cruce ordenado define el modelo H1 completo: plazo de tres velas, órdenes rechazados, costes de cotización y salidas fijas.
2. Fija ajustes, elegibilidad UTC y estado de posiciones
Usa OHLC Bid H1 EURUSD cerrados, EMA20/50 sobre Close sin desplazamiento, y Stochastic14 / D3 / slowing3 / MODE_SMA / Low/High. Exige al menos 55 velas cerradas válidas incluyendo el reinicio. p puede cerrar entre 07:00–12:00 UTC, de lunes a jueves. Las velas posteriores deben ser intervalos H1 ininterrumpidos en la misma fecha UTC.
Convierte los intervalos reales del bróker a UTC, incluidos cambios históricos de desfase; no basta renombrar la hora del servidor. Arma y envía solo sin exposición EURUSD abierta o pendiente ni solicitudes sin resolver. Un solo episodio activo. Ante evaluación omitida, datos o posición inciertos, omite o cancela; no reproduzcas una oportunidad antigua al reconectar. Otras exposiciones requieren controles propios.
| Componente | Ajuste declarado | Función o límite |
|---|---|---|
| EMA20 / EMA50 | Close; semillas SMA; pendiente lenta de cinco velas | Permiso B; precio se confirma aparte |
| Estocástico14 / D3 / ralentización3 | Low/High; cociente de sumas K; SMA D | Reinicio nuevo y primer cruce K/D |
| Episodio | Cruce p+1…p+4; precio r o r+1 | Una oportunidad; sin señales antiguas |
| Ejecución | Primera cotización; S/T Bid; salida 20:00 UTC | Costes antes del volumen redondeado abajo |
3. Arma solo con reinicio nuevo y permiso EMA
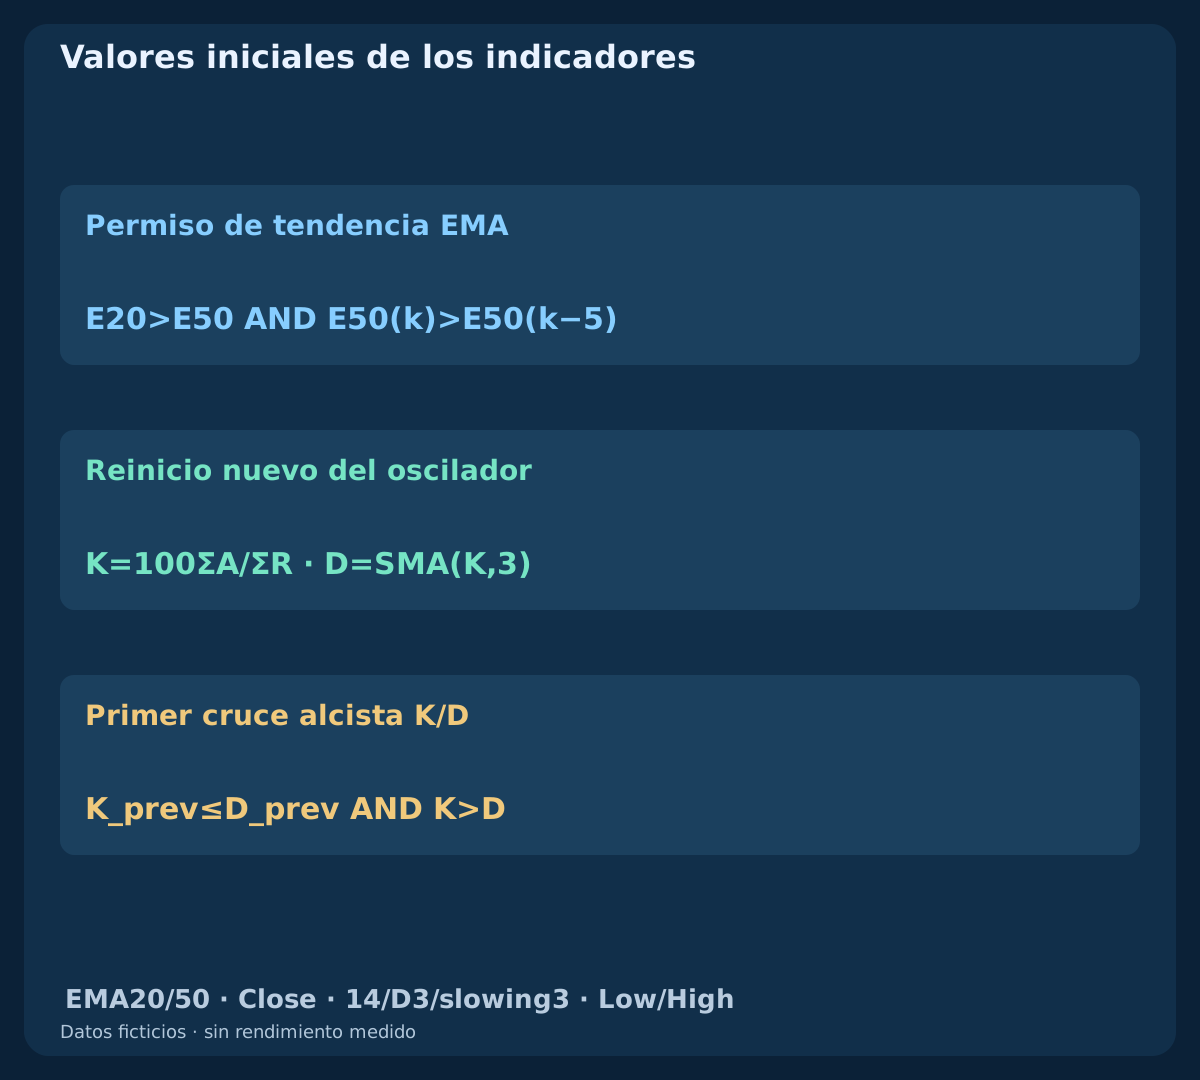
Define B(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k−5)] con comparaciones estrictas, disponible desde k54. B no exige cierre sobre E20. El reinicio nuevo es Z(p)=[K(p−1)>20 AND K(p)≤20]. Arma únicamente estando inactivo, elegible, sin posición y con B(p)=1. Mantener K≤20 no crea nuevos reinicios.
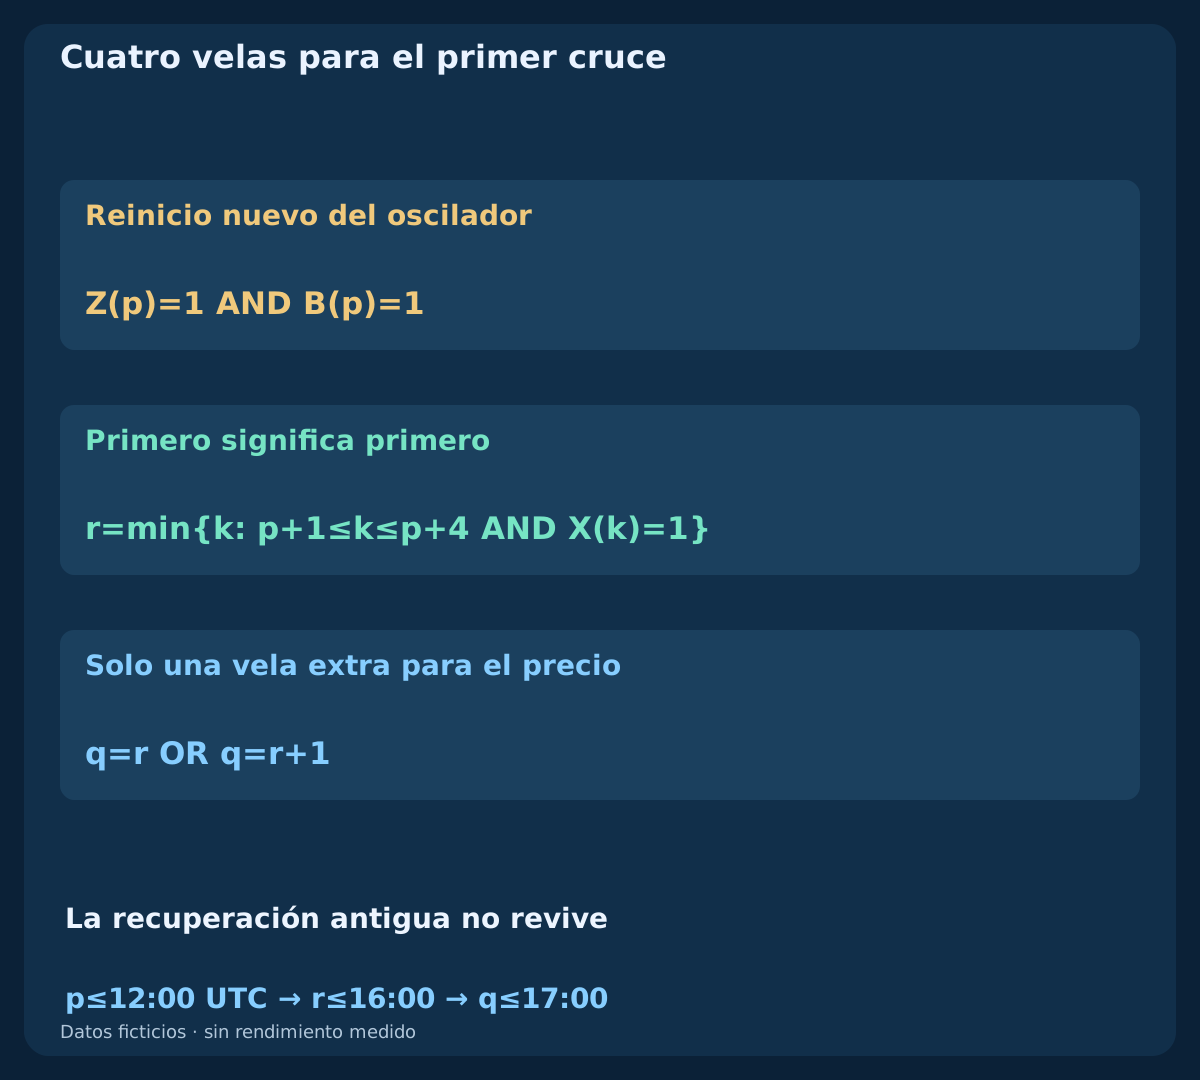
Busca el primer cruce solo en p+1…p+4. Otro reinicio durante el episodio no mueve p ni amplía el plazo. Datos ausentes, intervalo roto o B=0 cancelan antes de confirmar. Evalúa un cruce en p+4 antes de vencer. Cancelación, vencimiento o calificación consumen el episodio; no se rearma en esa misma vela. El siguiente requiere un Z nuevo posterior y elegible.
4. Declara los cálculos EMA y Estocástico completos
Para N igual a 20 y 50, inicializa E_N(N−1)=mean(C0…C(N−1)) y después E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). Los valores previos no están disponibles. Para Estocástico define LL(k)=min[L(k−13)…L(k)], HH(k)=max[H(k−13)…H(k)], A(k)=C(k)−LL(k) y R(k)=HH(k)−LL(k). La principal K(k)=100ΣA/ΣR usa k−2…k; D(k)=[K(k)+K(k−1)+K(k−2)]/3. K empieza en k15 y D en k17.
El cociente de sumas difiere del promedio de porcentajes brutos. Si la suma de rangos es cero, K no está disponible; D necesita tres K válidos. No uses ceros ni datos arrastrados. En MQL4 Low/High es price_field=0; MODE_MAIN y MODE_SIGNAL eligen K y D. La última vela cerrada es shift=1, la anterior shift=2; shift=0 sigue formándose. Contrasta valores iniciales y lecturas reales fechadas antes de afirmar equivalencia y decide sin redondear.
5. Usa el primer cruce K/D, no uno posterior más atractivo
Define X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)]. r es el primer X tras p dentro de las cuatro velas. Ese es el evento de recuperación aunque K(r) siga bajo 20; no se exige salir sobre 20. No descartes el primer cruce incómodo para escoger otro del mismo reinicio.
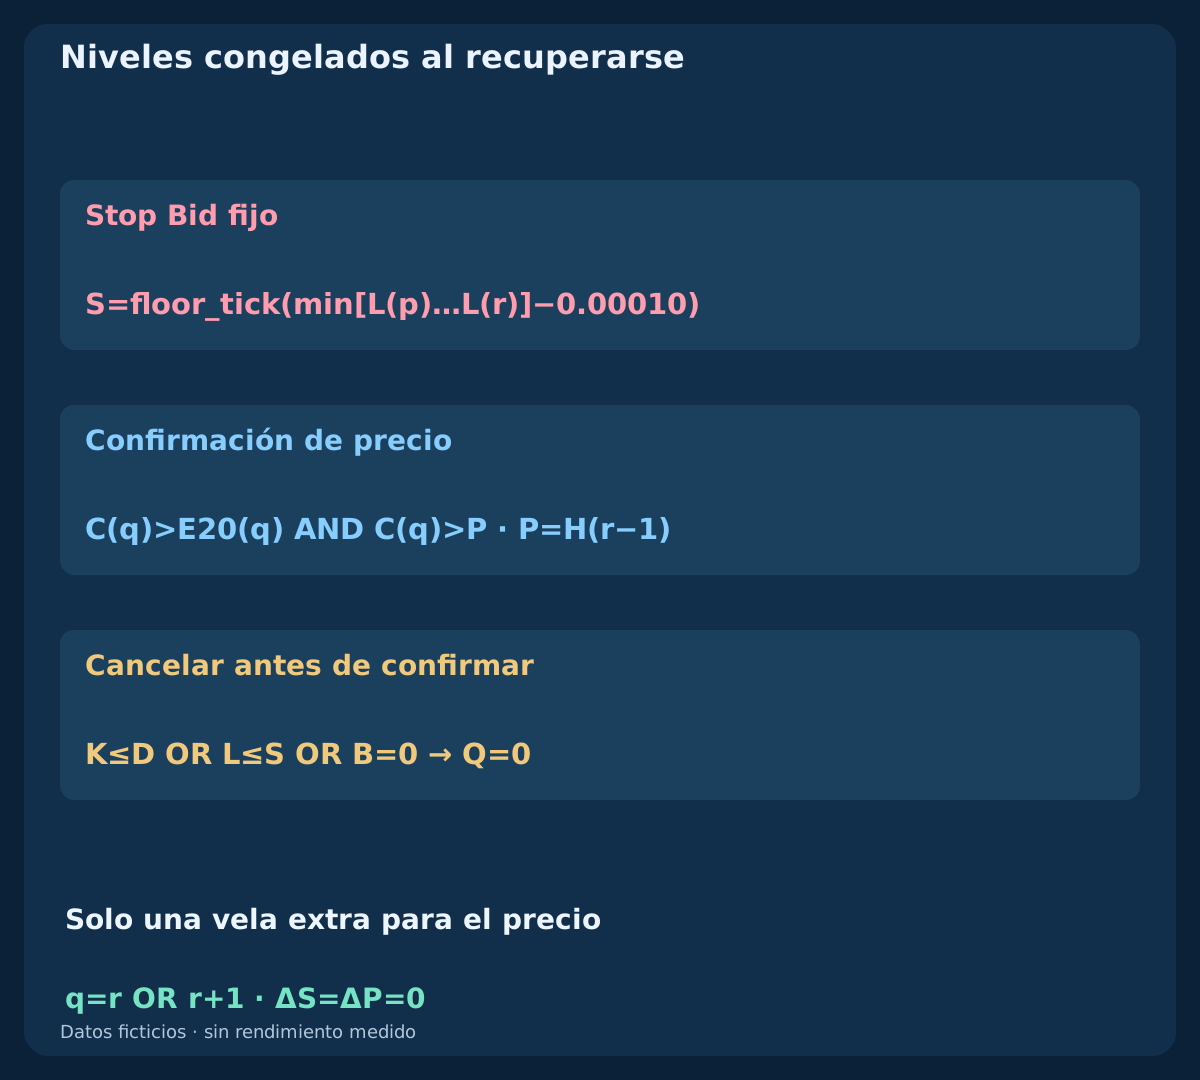
En r congela el stop estructural Bid S=floor_tick(min[L(p)…L(r)]−0.00010) y la barrera P=H(r−1). El margen de un pip es una elección de investigación EURUSD, no una estimación de volatilidad. Ambos quedan fijos mientras esperas precio. Debes conocer el tick real; el ejemplo supone tick=0.00001. Los mínimos posteriores no amplían S ni sustituyen P. En esta cotización supuesta de cinco decimales, un punto también vale 0.00001 y un pip equivale a diez puntos.
6. Concede al precio solo una vela adicional
Evalúa primero q=r. Exige C(q)>E20(q), C(q)>P, B(q)=1 y K(q)>D(q), con el mínimo completo sobre S. Si falla el precio, solo queda q=r+1. Cancela primero por datos o B inválidos, K≤D o L(q)≤S. En otro caso, prueba el precio en r+1 antes de vencer. Igualar las barreras no basta; igualar el stop invalida.
Un cierre válido fija Q=1 y consume el episodio, pero no es ejecución. Con p hasta mediodía, r no pasa de 16:00 ni q de 17:00 de la misma fecha. Una vela esperada ausente hace caducar la oportunidad, no la extiende. No traslades la recuperación a r+2. Al calificar congela T=floor_tick(C(q)+3[C(q)−S]), anclado al cierre de señal y no a tres veces el riesgo neto real.
7. Examina una primera cotización dentro del plazo de envío
Tras el cierre válido t, examina exactamente la primera cotización observada de dos lados. Exige antigüedad 0≤age≤2 s, 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤3.0 pips, distancia bruta Ask-stop en 5–35 pips y recompensa/pérdida neta prevista de al menos 1.5. También Bid>max(S,P,E20(q)), precios válidos ordenados y Ask<T. Los límites inclusivos de distancia no cambian las desigualdades estrictas de precio.
Antes de enviar verifica cuadrícula, distancias mínimas, protección adjunta, volumen permitido, margen libre y ausencia de exposición EURUSD. Primera cotización mala, ninguna antes de caducar o rechazo explícito consumen la oportunidad: no esperes una segunda más barata. Los segundos limitan solicitudes aún no enviadas; no son la caducidad de mercado del bróker ni cancelan solicitudes ya enviadas.
8. Reconstruye cuatro historiales ficticios separados
Todos comienzan con cierre 1.10000 en 2026-07-06 09:00 UTC, con 1 pip=0.00010. Los cambios posteriores en pips son: inmediato +2×65,−2×8,+2×7; demorado +2×65,−3×7,+2×8; vencido +2×65,−3×8,+2×8; cancelado +2×65,−3×7,+2×2,−5×1,+4×4. La apertura iguala el cierre anterior, salvo k0 donde coinciden. Máximo un pip sobre max(apertura,cierre), mínimo un pip bajo min(apertura,cierre).
Contienen 81,81,82,80 filas, 324 en total. Comparten prefijos y son casos didácticos separados, no muestras independientes ni posiciones consecutivas reales. CSV registra indicadores y episodios suponiendo elegibilidad sin posición, sin órdenes enviadas ni resultados futuros. Termina antes de la salida horaria. La aritmética racional exacta decide igualdades; los decimales mostrados son aproximaciones.
Descargar los cuatro historiales OHLC ficticios y los cálculos
9. Lee confirmación inmediata con un cruce bajo 20
En el caso inmediato, p=k73 cierra en 2026-07-09 10:00 UTC. La primera recuperación es r=k75 a 12:00 UTC. K vale 16.6667 y D 13.2479; K sigue bajo 20 y está permitido. El cierre 1.11180 supera E20 1.111614 y P congelado 1.11170. B pasa: q=r y Q=1.
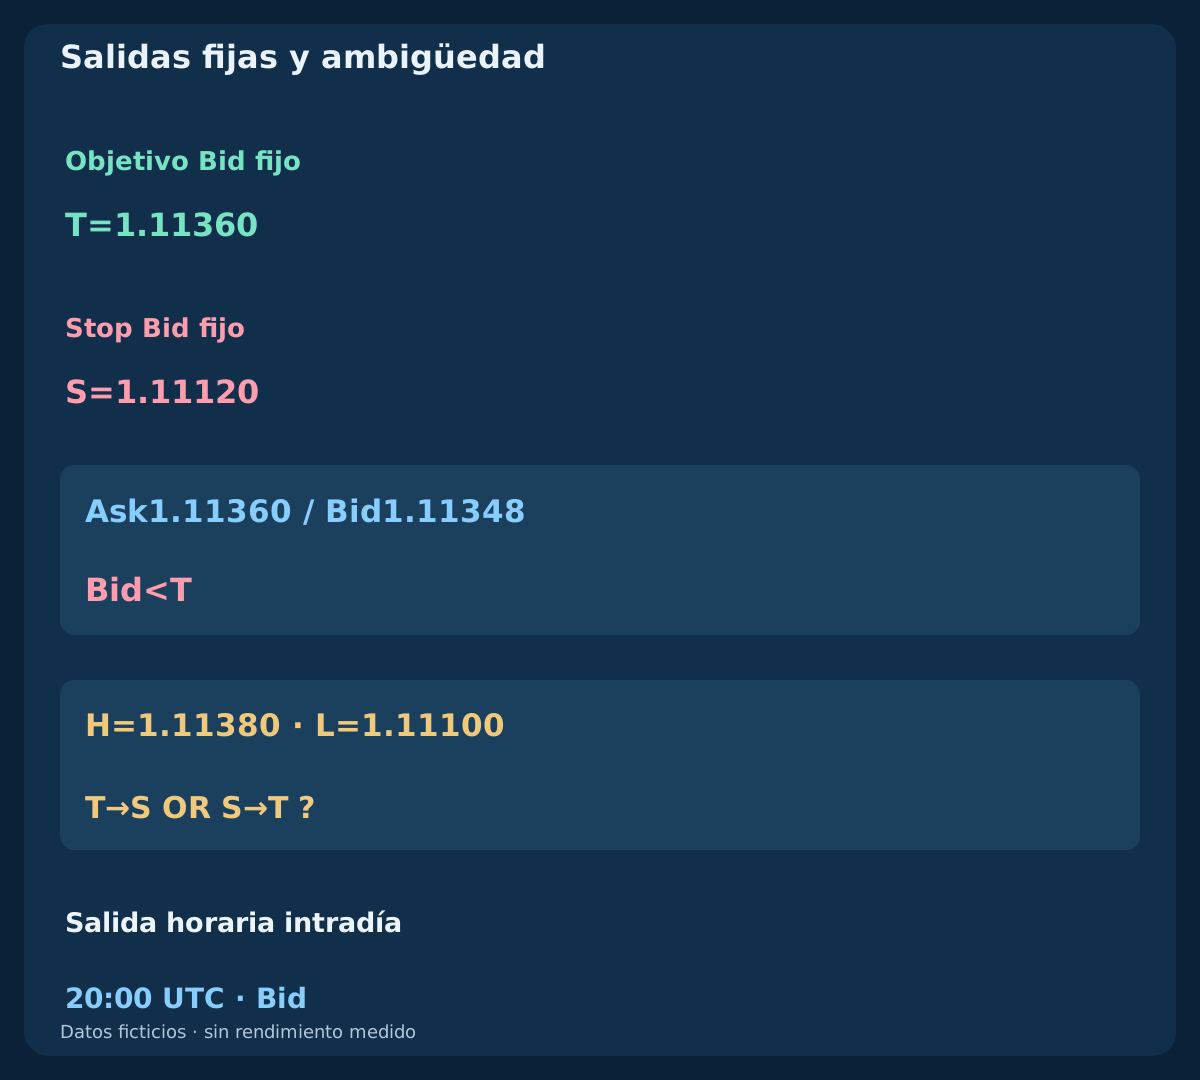
El mínimo entre p y r es 1.11130, el stop con margen S=1.11120 y el objetivo T=1.11360. Salir de 20 posteriormente no es el evento de entrada. Los paneles comparten eje de velas; no hay ejecución ni beneficio. Las ramas de primera cotización posteriores aún deciden si se permite enviar.
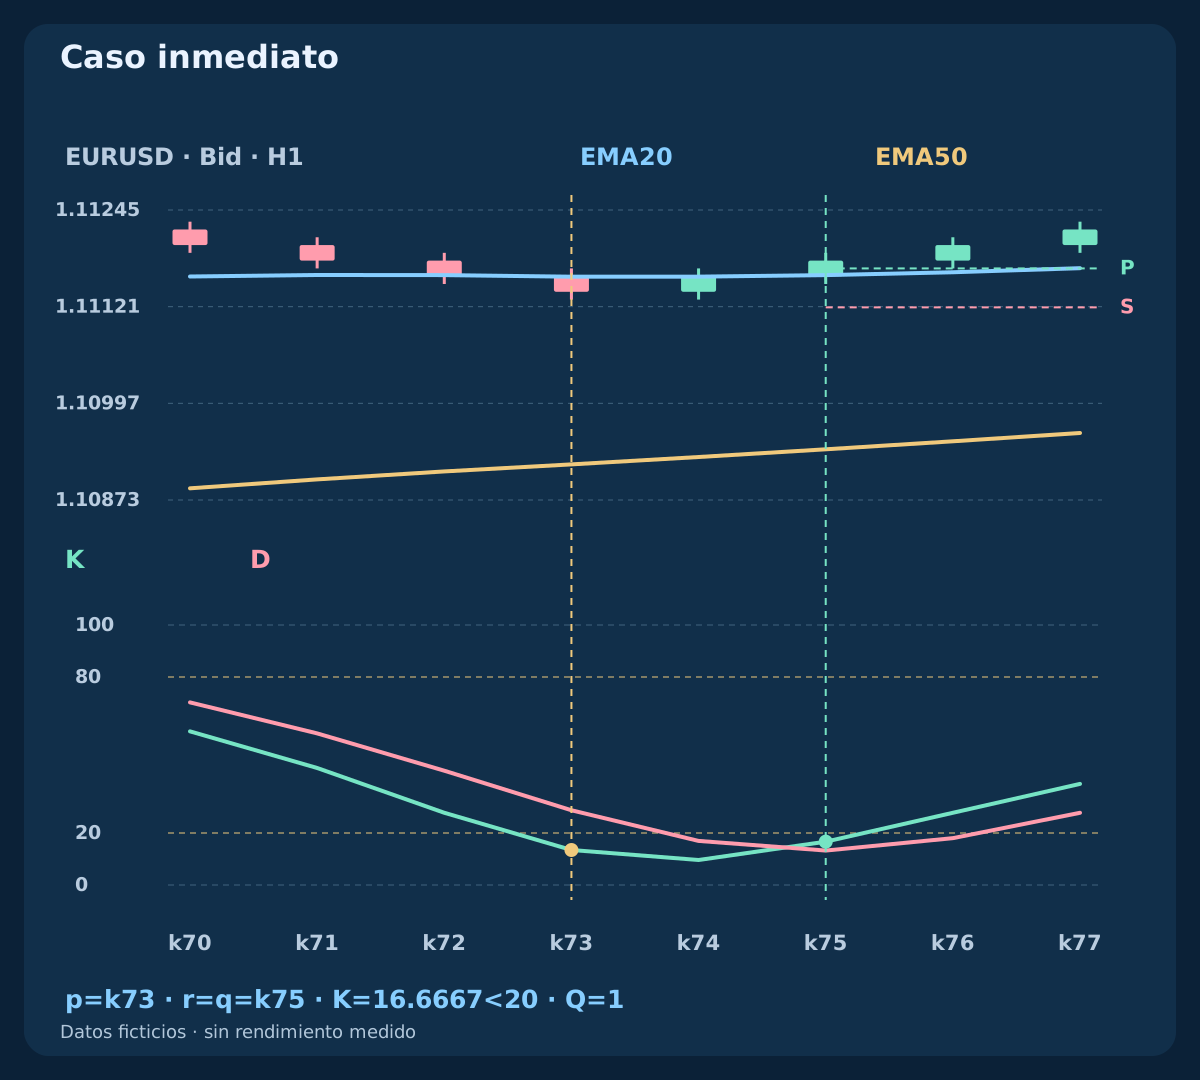
| Caso / vela | Cierre Bid | EMA20 | K | D | Acción | Q |
|---|---|---|---|---|---|---|
| Caso inmediato · k73 | 1.11140 | 1.111594 | 13.4615 | 28.7464 | Armar | 0 |
| Caso inmediato · k75 | 1.11180 | 1.111614 | 16.6667 | 13.2479 | Cierre válido | 1 |
| Espera de una vela · k74 | 1.11130 | 1.111359 | 13.0435 | 10.0477 | Esperar precio | 0 |
| Espera de una vela · k75 | 1.11150 | 1.111372 | 21.7391 | 14.1195 | Cierre válido | 1 |
| Caso vencido · k76 | 1.11120 | 1.111238 | 19.2308 | 12.4786 | Venció el plazo del precio | 0 |
| Caso vencido · k77 | 1.11140 | 1.111254 | 26.9231 | 19.2308 | La recuperación antigua no revive | 0 |
| Cancelación por protección · k75 | 1.11080 | 1.111305 | 12.8571 | 11.1588 | Protección tocada: cancelar | 0 |
10. Permite la espera declarada sin mover el stop
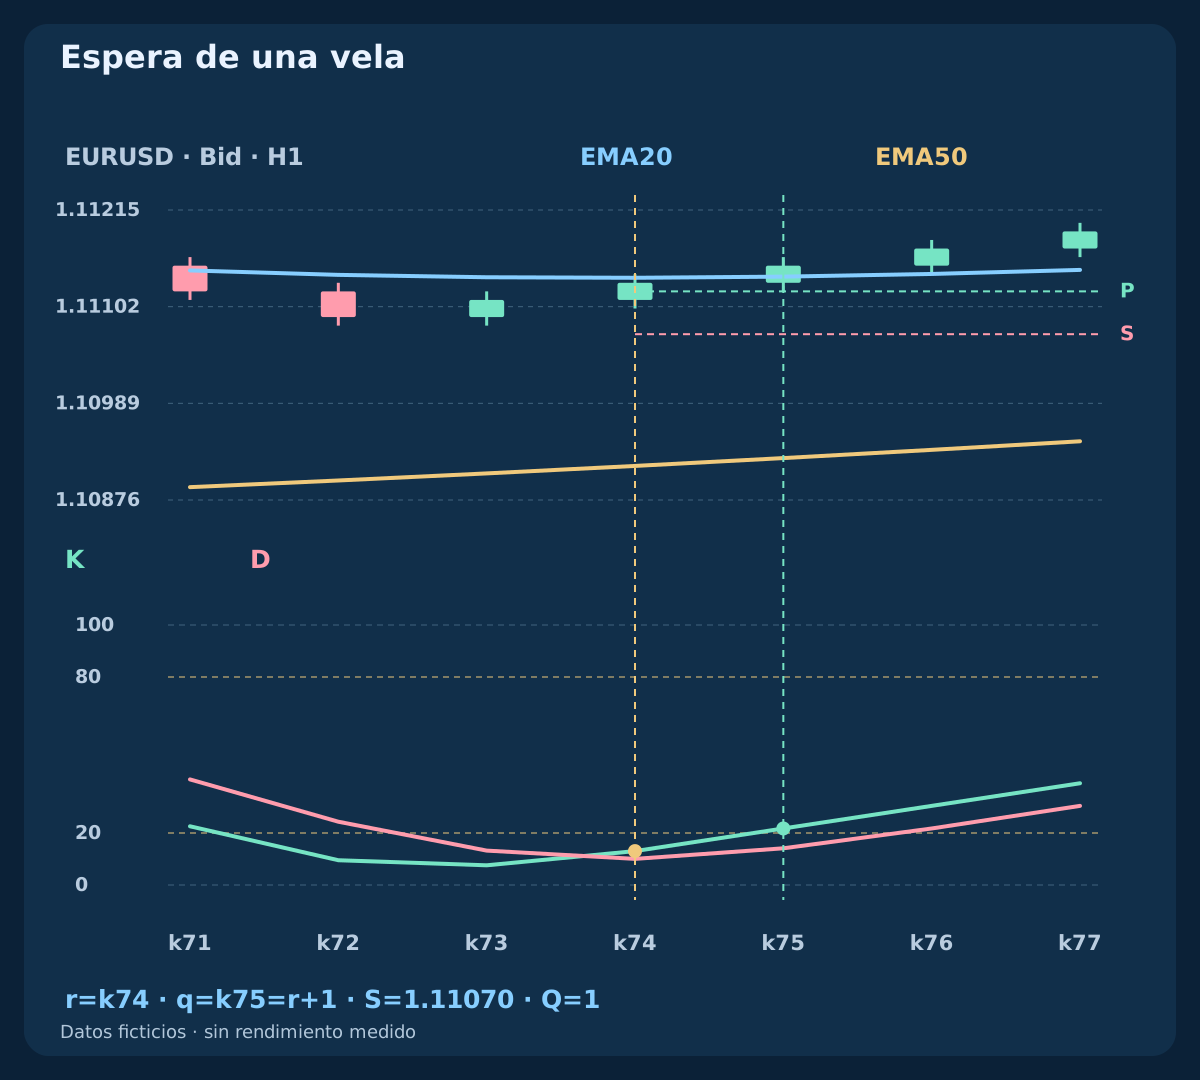
En el caso demorado, p=k72 cierra a 09:00 UTC y el primer cruce r=k74 a 11:00 UTC. El cierre 1.11130 queda bajo E20 1.111359, así que falta confirmar precio. Congela S=1.11070 y P=1.11120 en r. Solo se conserva ese primer cruce durante la única vela adicional declarada.
En q=k75, a 12:00 UTC, el cierre 1.11150 supera E20 1.111372 y P. K>D y B siguen válidos y el mínimo queda sobre S. Q=1 aunque X=0: q confirma el precio de la primera recuperación almacenada. S no cambia; el objetivo pasa a 1.11390. No atribuyas la decisión ni la ejecución a una fecha anterior, r.
11. Muestra vencimiento y cancelación de protección
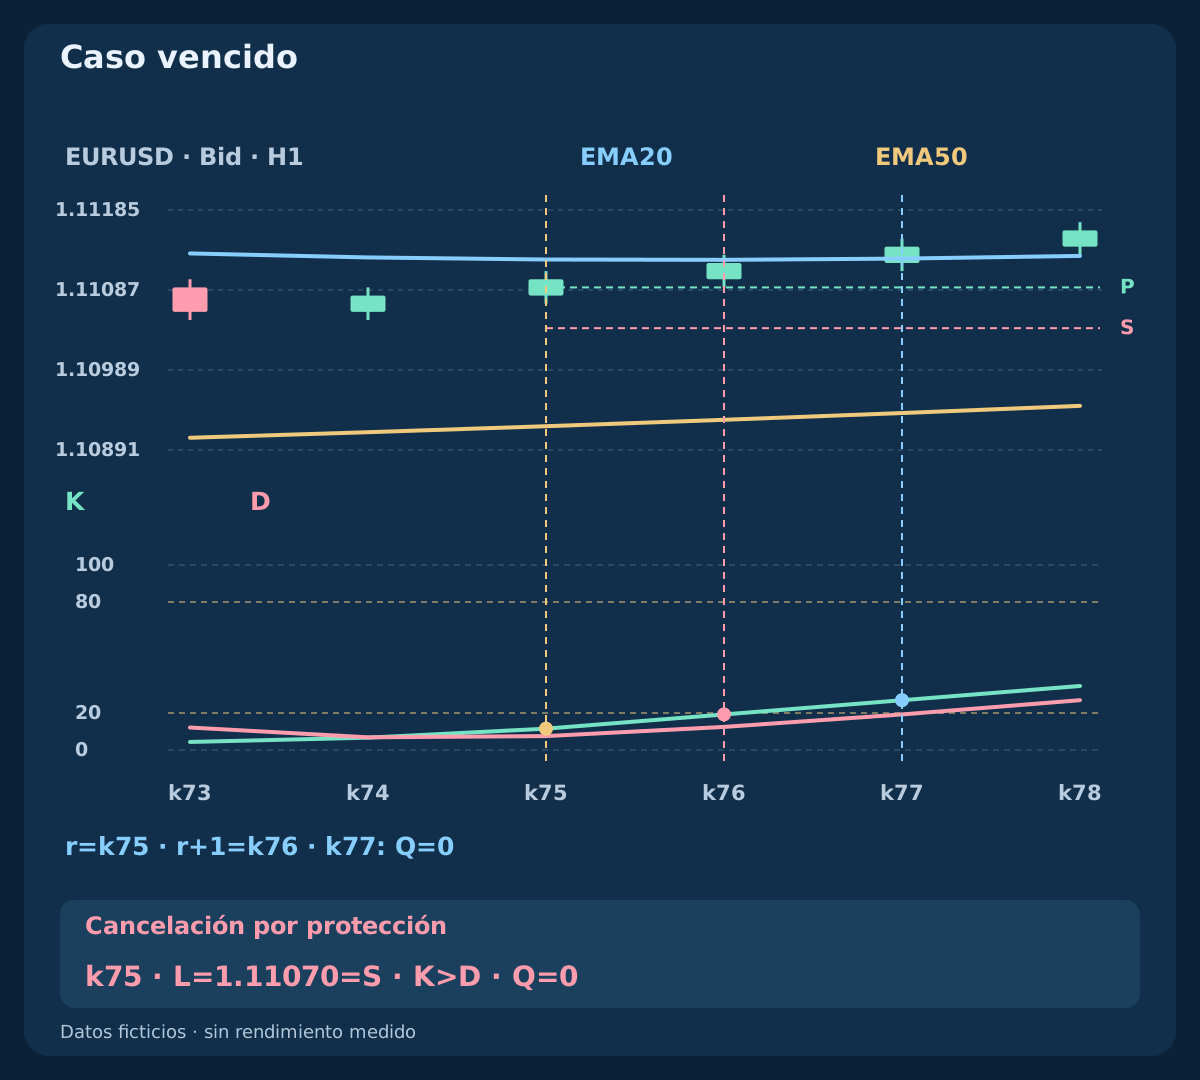
En el caso vencido, p=k72 y primer cruce r=k75. En k76, último candidato, el cierre 1.11120 sigue bajo E20 1.111238; vence tras evaluarlo. En k77 el precio finalmente pasa, pero X=0 y Q sigue cero. Un gráfico posterior mejor no reactiva el episodio.
El caso cancelado coincide con el demorado hasta r=k74. En k75 su mínimo iguala S=1.11070. Cancela antes de confirmar aunque K>D. Como aún no hay posición, se invalida una protección prevista; no es una operación cerrada por stop. Nuevos cruces o rebotes requieren otro reinicio elegible posterior a la vela consumida.
12. Compara primeras cotizaciones alternativas con todos los costes
Usa las salidas del caso inmediato. Si la primera cotización a 12:00:02 UTC es 1.11180 / 1.11192 Bid/Ask, el diferencial es 1.2 pips y el stop bruto 7.2 pips. Comisión de ida y vuelta 0.6 pip más reserva total adversa 1.0 pip dan pérdida prevista 8.8 pips, objetivo neto 15.2 pips y ratio 1.7273. Pasa las condiciones numéricas, sujeto a los controles del bróker.
Si fuese 1.11198 / 1.11210, la persecución del precio es exactamente 3.0 pips y pasa su máximo inclusivo. Pero pérdida 10.6 pips, objetivo neto 13.4 pips y ratio 1.2642 obligan a rechazar, sea cual sea el lote. Son alternativas de primera cotización, no precios escogidos tras esperar. Con patrimonio 10000 USD, presupuesto 0.5%=50 USD, contrato 100000 EUR, pip 10 USD/lot y paso 0.01, la aceptable da 0.56 lots y riesgo 49.28 USD. Redondea abajo, omite bajo el mínimo y cuenta el spread una vez mediante Ask de entrada y Bid de salida; la pérdida real puede exceder la reserva.
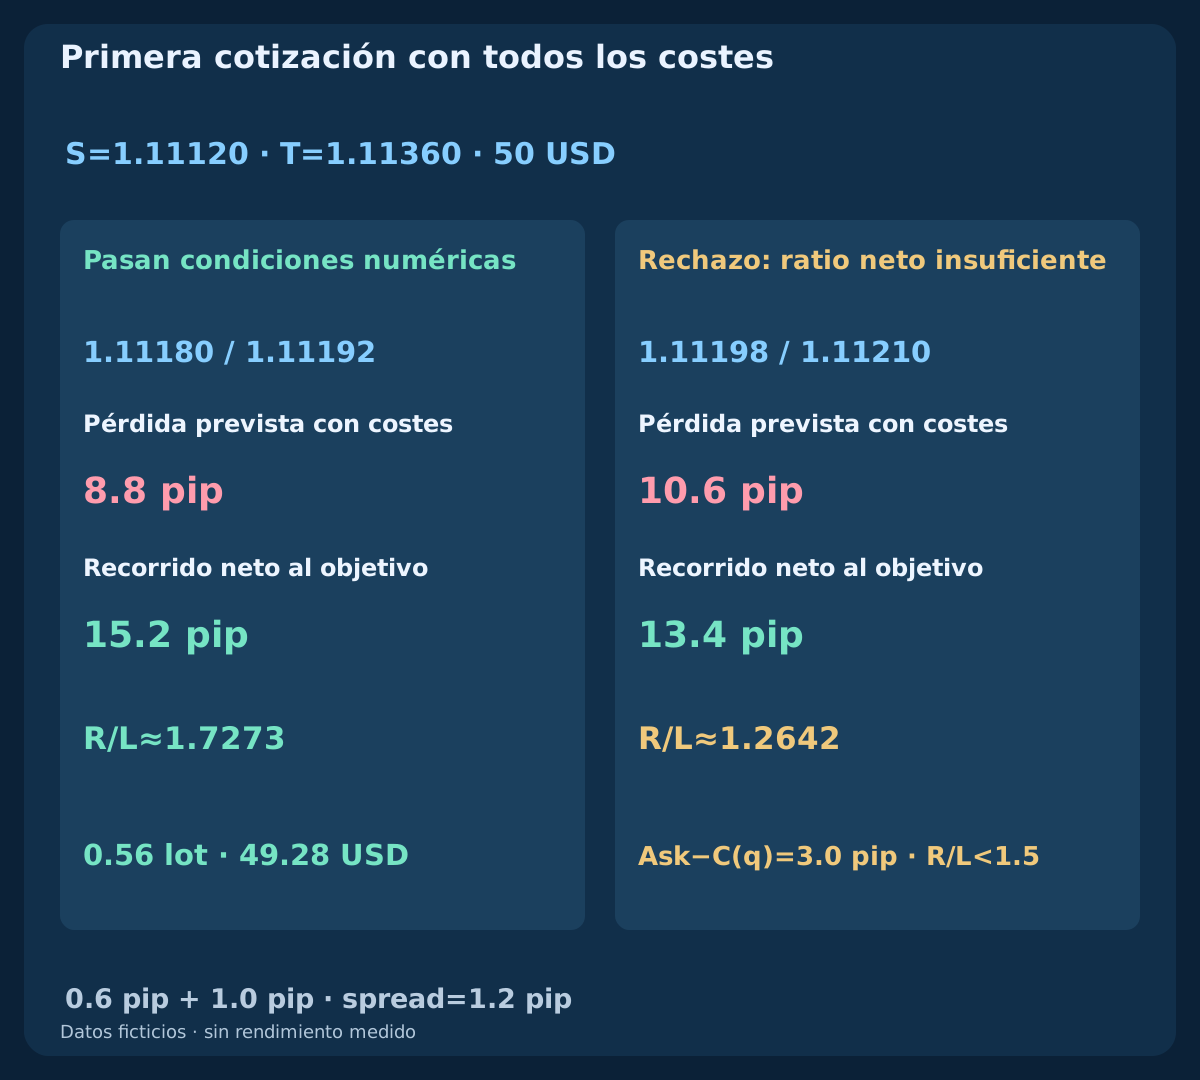
| Primera cotización | Bid / Ask | Stop (pip) | Pérdida + costes | Objetivo neto | Ratio | Decisión |
|---|---|---|---|---|---|---|
| Aceptable | 1.11180 / 1.11192 | 7.2 | 8.8 | 15.2 | 1.7273 | Pasan condiciones numéricas |
| Cara | 1.11198 / 1.11210 | 9.0 | 10.6 | 13.4 | 1.2642 | Rechazo: ratio neto insuficiente |
13. Mantén salidas Bid fijas y cierre intradía
Tras entrar no cambies S ni T. Stop y objetivo BUY se comprueban en Bid, no Ask. Si sigue abierta, solicita cierre al primer Bid ejecutable desde 20:00 UTC en el día del reinicio. Nuevos cruces o cambios EMA no añaden salidas; no hay equilibrio, cierre parcial, seguimiento ni reentrada automática del episodio.
En el ejemplo inmediato, Ask1.11360 / Bid1.11348 no alcanza el objetivo Bid. Una vela hipotética separada con H=1.11380 y L=1.11100 abarca ambas salidas sin revelar su orden. Usa secuencia de ticks o marca ambigüedad; no elijas el resultado ganador. Esa vela no pertenece al CSV; los huecos pueden empeorar la ejecución del stop o retrasar el cierre horario.
14. Reconcilia solicitudes inciertas antes de otro episodio
Registra p, r, q, indicadores exactos, P/S/T, primera cotización y antigüedad, envío, identidad, volumen, ejecuciones y protección aceptada. Un timeout no demuestra rechazo. Reconcilia órdenes y posiciones antes de reenviar o declarar el símbolo libre; duplicar BUY puede duplicar exposición. Una solicitud puntual puede ejecutarse después del plazo de envío.
Si la ejecución carece de protección requerida, solicita cierre inmediato controlado y bloquea entradas hasta resolver exposición y solicitud. Gestiona cualquier remanente de cierre fallido o parcial. Si ejecución o recuperación llega tras las 20:00, busca cierre al primer precio ejecutable. No amplíes protección ni repitas episodios vencidos. Verifica tick real, valor, conversión a moneda de cuenta, margen y swaps; los decimales no lo determinan todo.
15. Prueba el permiso de tendencia sin cambiar otras reglas
Compara el modelo con una variante que quite solo B y su cancelación. Mantén reinicio, ventana del primer cruce, condición rápida C>E20, barrera fija, protección, cotizaciones, costes, volumen y salida. Se estudia el permiso de tendencia lenta; la variante sigue usando E20 para confirmar precio, no es solo Estocástico.
Sigue cronológicamente posiciones y episodios propios de cada variante. Quitar una operación puede habilitar otra; borrar filas seleccionadas de una lista final es insuficiente. Reserva datos posteriores y conserva todos los parámetros intentados. Informa esperanza neta, drawdown, incertidumbre, ganadores perdidos y fallos de ejecución. Cuatro historiales inventados verifican reglas y cuentas, no rentabilidad.
16. Revisa la especificación completa antes de probar
Comprueba UTC y elegibilidad, valores iniciales EMA y pendiente, Estocástico completo, Z nuevo, primer X y ambos plazos. Verifica prioridad de cancelación, P/S fijos, barreras estrictas, frescura de primera cotización, persecución, ratio neto, lotes redondeados abajo y salidas fijas. Conserva estados rechazados, vencidos, inciertos y ejecutados por separado. Otro lector debe reproducir sin elegir velas convenientes.
Es la primera estrategia tras las tres guías nuevas. Sigue MACD con Estocástico y doble cruce ordenado, después SAR con ADX y seguimiento controlado. Sus eventos y salidas se mantienen separados. Esta especificación permite revisar una idea de investigación; no recomienda posiciones reales ni afirma que añadir un indicador genere beneficios.
Preguntas frecuentes
¿El precio debe tocar una EMA para iniciar el modelo?
No. Un cruce nuevo del Estocástico hacia K≤20 inicia el episodio con permiso EMA. La confirmación de precio es aparte; no se requiere cercanía visual ni contacto.
¿La primera recuperación debe salir también de 20?
No. Recuperación significa el primer cruce alcista K/D tras el reinicio. En el ejemplo inmediato K sigue bajo 20; exigir salir de la zona sería otro modelo.
¿Cuánto puede esperar el precio tras el primer cruce?
Se prueba en la vela de recuperación y, si hace falta, exactamente la siguiente H1 cerrada. Datos, contexto, K≤D o mínimo en el stop cancelan primero. Una confirmación tardía no reactiva nada.
¿Un segundo cruce reemplaza la primera recuperación fallida?
No. El primer cruce en p+1…p+4 controla la oportunidad limitada. Rechazo o vencimiento consumen el episodio; se necesita un reinicio nuevo, posterior y elegible.
¿Un objetivo de tres distancias da un ratio neto de tres a uno?
No. Se usa el cierre Bid y el stop fijo. Ask, costes y redondeo determinan el ratio real previsto; la primera cotización cara falla aunque pase el límite de persecución.
¿Los gráficos son un backtest rentable?
No. Cuatro historiales ficticios y precios alternativos verifican cálculo y orden de eventos. No hay ejecuciones reales, rendimientos medidos ni resultados de EA comerciales.
Fuentes y notas de investigación
MetaQuotes documenta iMA, iStochastic, OrderSend y las propiedades del símbolo, y publica el Estocástico basado en cociente de sumas. La inicialización de las EMA con un historial finito, episodios, plazos, protección, costes e historiales sintéticos son nuestra especificación original de investigación. No se afirma equivalencia nativa, rentabilidad medida ni comportamiento de EA comerciales. El CSV aporta OHLC y cálculos; sus eventos se deciden mediante aritmética racional sin redondear.
- MQL4 Reference: iMA
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
Especificación educativa de investigación. Historiales, precios y ejecuciones previstas son ficticios. Forex implica riesgo; indicadores, stops y presupuestos no garantizan beneficio ni pérdida máxima real.