

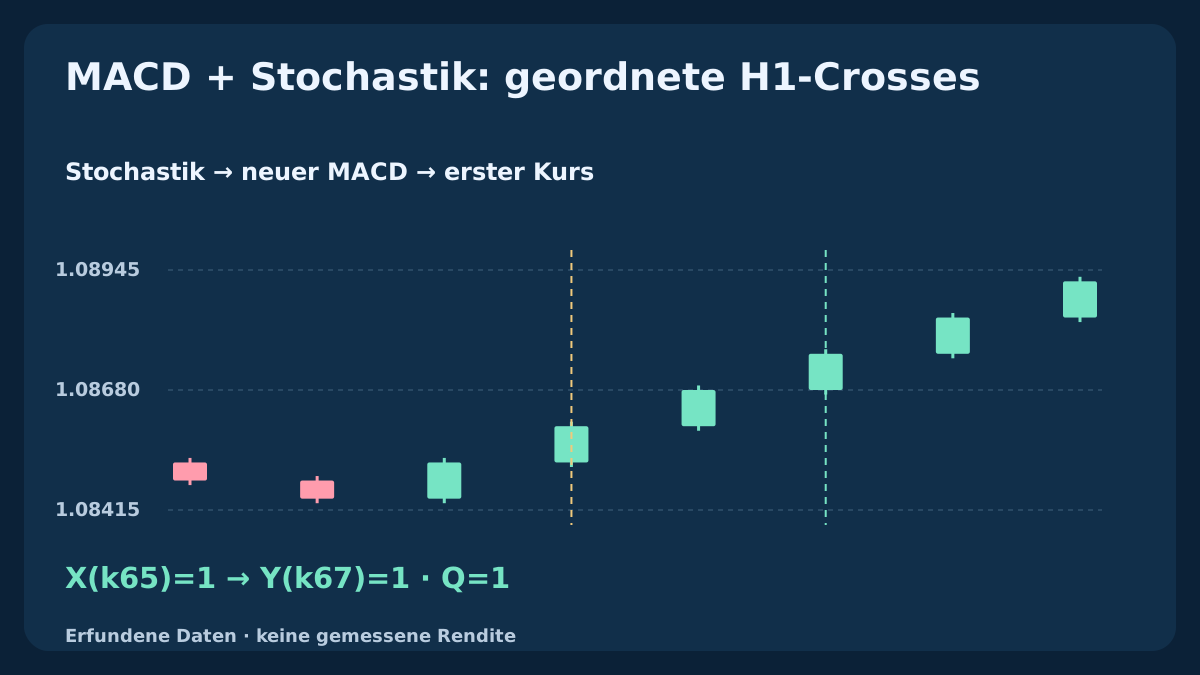
Diese reine BUY-Forschungsstrategie untersucht zwei Ereignisse in fester Reihenfolge statt zwei lediglich aufwärts gerichtete Indikatoren. Eine neue K/D-Aufwärtskreuzung startet die Episode, solange MACD-Hauptlinie höchstens auf der Signallinie liegt. Der erste neue MACD-Cross muss in den nächsten drei abgeschlossenen H1-Kerzen folgen. Fünf reproduzierbare erfundene Verläufe zeigen rechtzeitige Bestätigung, Ablauf, umgekehrte Reihenfolge, Gleichzeitigkeit und Oszillatorabbruch. Ein qualifizierter Schluss braucht anschließend einen passenden ersten Kurs.
1. Die Hypothese geordneter Ereignisse festlegen
Stochastik ordnet den Schluss einer jüngsten Spanne zu, MACD vergleicht geglättete Kurse. Untersucht wird, ob eine frische Stochastik-Erholung mit späterer MACD-Erholung nach Kosten brauchbare Fortsetzungssignale abgrenzt. Beide verwenden überlappende Preise; Einigkeit liefert keine zwei unabhängigen Vorteilsnachweise.
Nur EURUSD BUY. Das Modell unterscheidet sich von MACD-Null/RSI und EMA/Stochastik-Ersterholung. Weder Nulllinien-Cross, 20/80-Zone noch EMA-Berührung ist nötig. Kein SELL, Nachkaufen, Pyramidisieren, diskretionärer Rücktest oder automatische Umkehr. Reihenfolge und Kursfilter bilden das Experiment; Parameter sind festgelegte Forschungsannahmen, keine optimierten Empfehlungen.
2. Abgeschlossene Kerzen, UTC und Positionen festlegen
Abgeschlossene EURUSD-Bid-H1-OHLC, MACD12/26 / signal9 SMA auf Close und Stochastic14 / D3 / slowing3 / MODE_SMA / Low/High nutzen. Mindestens 35 gültige abgeschlossene Kerzen verlangen. p darf Montag bis Donnerstag zwischen 07:00–16:00 UTC schließen. Eine aktive Episode braucht lückenlose H1-Intervalle desselben UTC-Datums.
Tatsächliche Brokerintervalle einschließlich historischer Zeitverschiebungen nach UTC umrechnen; neue Serverzeitbeschriftung genügt nicht. Nur ohne offene oder ausstehende EURUSD-Exponierung und ungeklärte Anfrage scharfstellen und senden. Eine aktive Episode. Verpasste Auswertung oder unklare Daten/Positionen führen zu Auslassen oder Abbruch ohne Nachspielen nach Wiederverbindung. Andere Exponierung erfordert eigene Kontrollen.
| Komponente | Festgelegte Einstellung | Aufgabe oder Grenze |
|---|---|---|
| MACD12/26 / Signal9 | Close; endliche SMA-Startwerte; SMA9-Signal | Frischer späterer Haupt-/Signal-Cross |
| Stochastik14 / D3 / slowing3 | Low/High; Summenquotient K; SMA D | Frischer X startet bei M≤G |
| Episode | Y auf p+1…p+3; Kurs nur beim ersten Y | Abbruch zuerst; keine Wiederbelebung |
| Ausführung | Erster Kurs; feste Bid S/T; Ausstieg 21:00 UTC | Kosten vor abgerundeten Lots |
3. MACD und Stochastik vollständig deklarieren
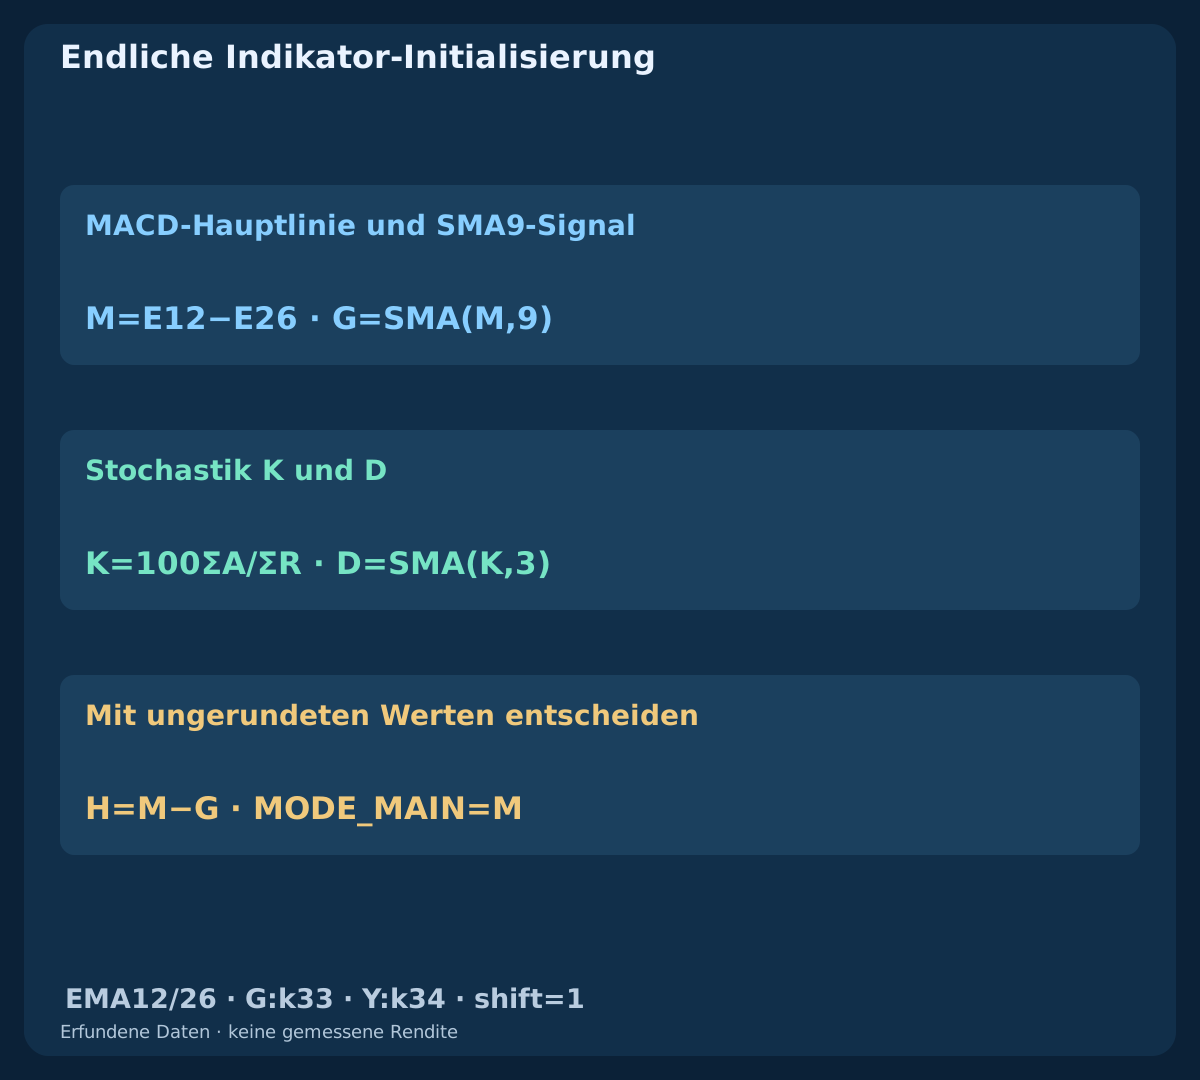
Für N gleich 12 und 26 mit E_N(N−1)=mean(C0…C(N−1)) initialisieren, danach E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). Es gelten M(k)=E12(k)−E26(k), G(k)=mean[M(k−8)…M(k)] und diagnostisch H(k)=M(k)−G(k). M beginnt bei k25, G bei k33. MT4-Hauptbalken stellen M dar, nicht H. Das Signal ist SMA9, keine von einer anderen Plattform übernommene EMA.
Stochastik verwendet LL(k)=min[L(k−13)…L(k)], HH(k)=max[Hprice(k−13)…Hprice(k)], A(k)=C(k)−LL(k), R(k)=HH(k)−LL(k), K(k)=100ΣA/ΣR über k−2…k und D(k)=[K(k)+K(k−1)+K(k−2)]/3. Hprice ist das Kerzenhoch; H allein bezeichnet die MACD-Differenz. K beginnt bei k15, D bei k17. Summierte Spanne null macht K unverfügbar; D benötigt drei gültige K. Low/High ist price_field=0; MODE_MAIN/MODE_SIGNAL wählen Linien. Abgeschlossenen shift=1 und vorherigen shift=2 nutzen, niemals entstehenden shift=0. Fehlwerte nicht durch null ersetzen; echte Startwerte und datierte Ausgaben vor einem Paritätsanspruch vergleichen.
4. Bei frischem Stochastik-Cross vor dem MACD scharfstellen
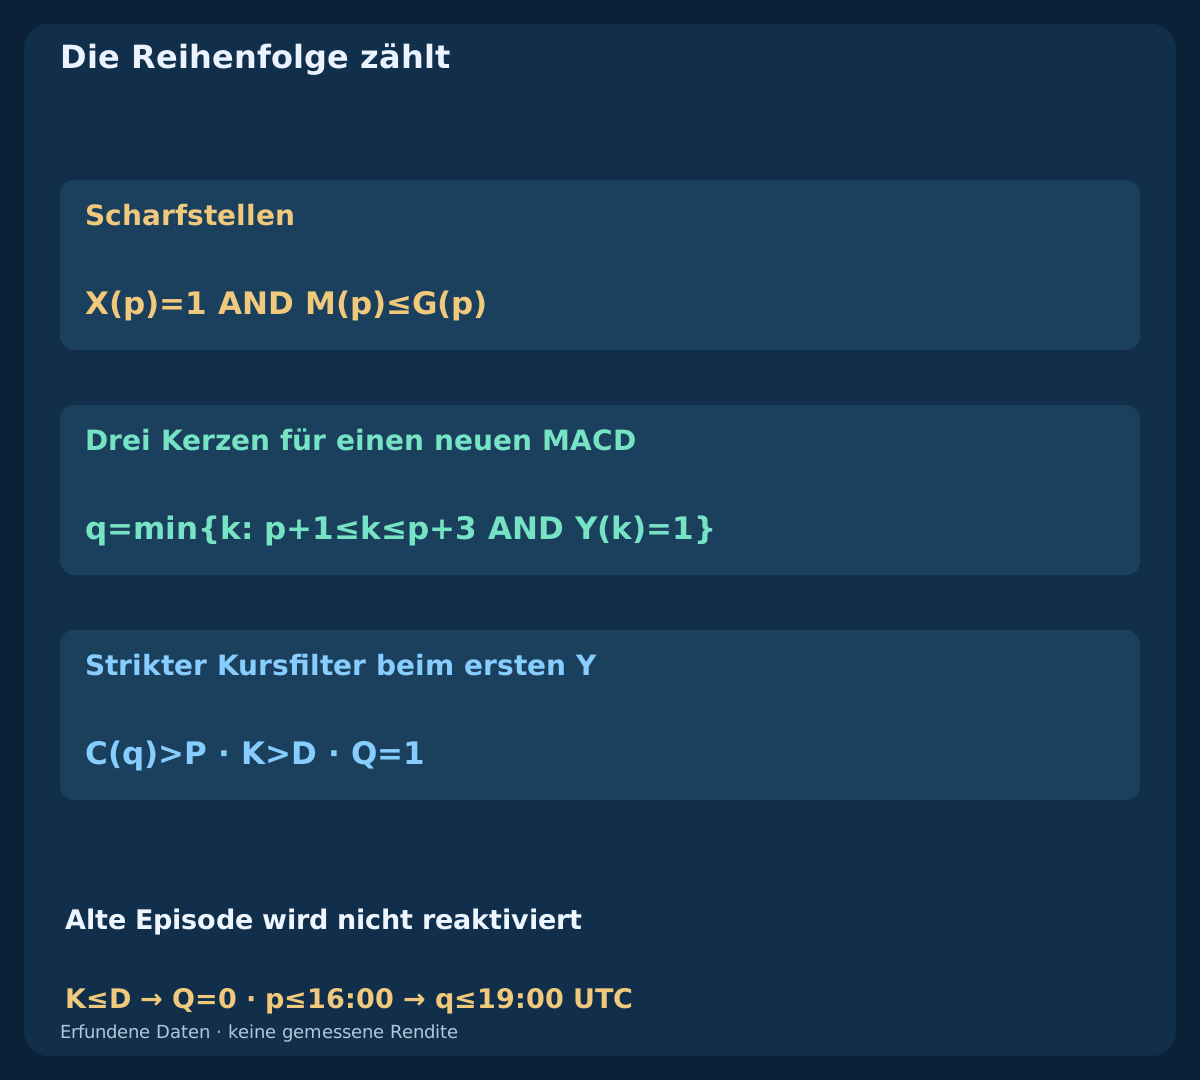
Definiere X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)] und Y(k)=[M(k−1)≤G(k−1)] AND [M(k)>G(k)]. X ist ab k18 berechenbar, Y ab k34. Nur inaktiv, zulässig und ohne Position bei X(p)=1 und M(p)≤G(p) scharfstellen. P=Hprice(p−1) einfrieren. K muss nicht unter 20 liegen und M darf beide Vorzeichen haben.
Bei gleichzeitigem X/Y verhindert M(p)>G(p) das Scharfstellen. Ein früher gekreuzter, noch über G liegender MACD darf durch neuen X nicht wiederverwendet werden. Anhaltendes K>D ist kein neuer X. Die Episode behält p und Frist; scheinbar weitere Ereignisse setzen keine Uhr zurück. Fehlende Pflichtdaten brechen ab statt Kreuzungen zu erfinden.
5. Nur das erste spätere MACD-Ereignis binnen drei Kerzen zulassen
q ist der erste Y nach p innerhalb p+1…p+3. Gültige lückenlose Daten, dasselbe UTC-Datum und K(k)>D(k) auf jeder Zwischenkerze einschließlich q verlangen. Ungültige Daten, Intervallbruch oder K≤D brechen vor der Y-Prüfung ab. Auf p+3 Y vor Ablauf prüfen. Bei letztem p um 16:00 ist q spätestens 19:00 UTC.
Beim ersten Y gilt C(q)>P; Gleichheit scheitert. Bei Kursfehler sofort verbrauchen: keine weitere Kurskerze, kein späterer Y als Ersatz und kein Erholungsspeicher wie bei EMA. Qualifikation, Ablehnung, Abbruch und Ablauf verbrauchen; kein Neustart auf dieser Kerze. Nur ein späterer frischer zulässiger X startet neu. Y nach p+3 belebt nichts wieder.
6. Strukturellen Schutz aus bis q bekannten Daten fixieren
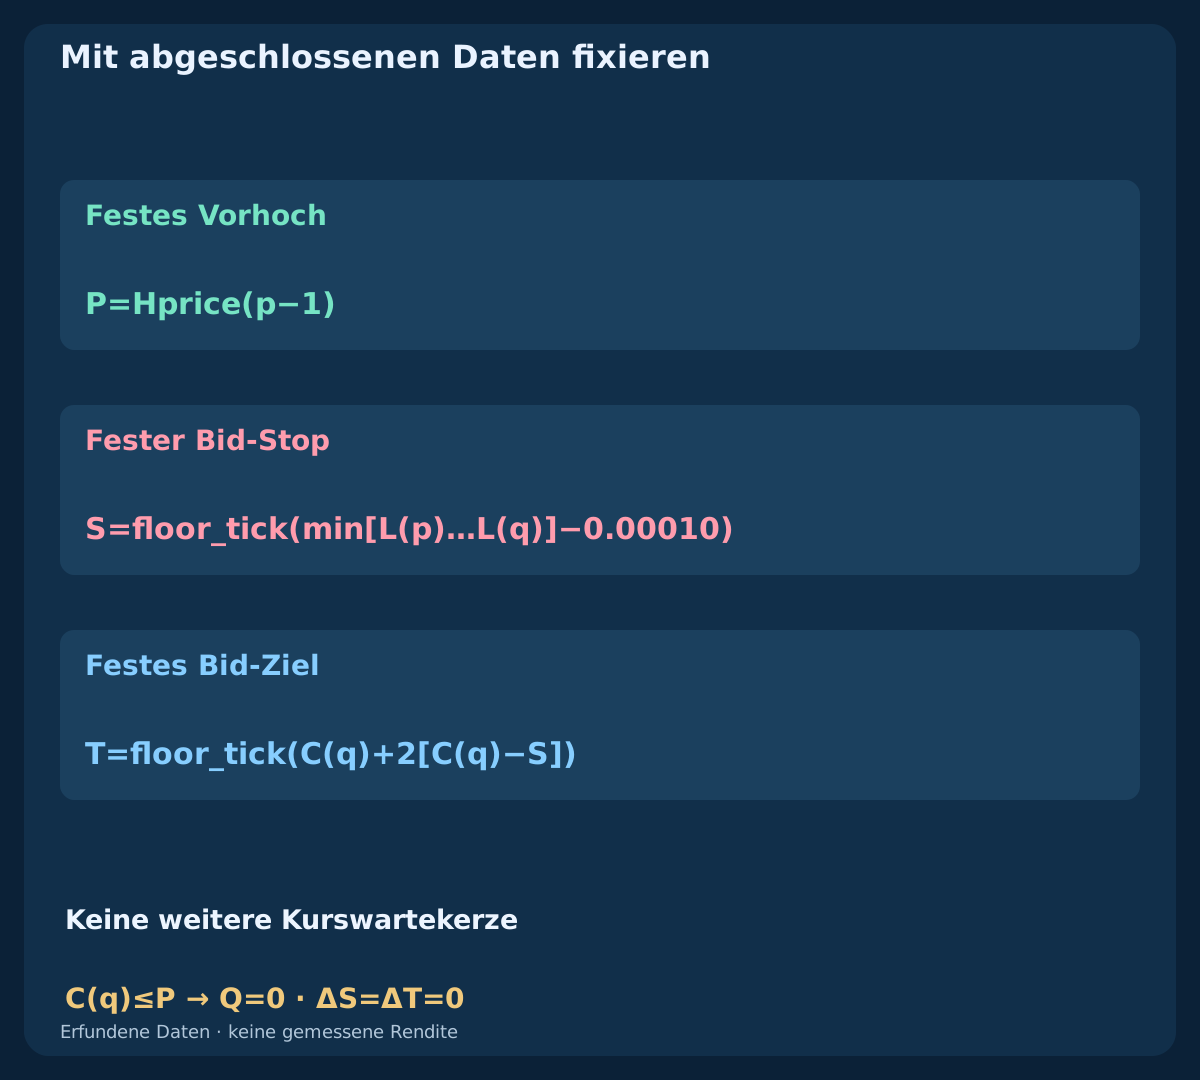
Beim passenden ersten Y Bid-Stop S=floor_tick(min[L(p)…L(q)]−0.00010) und Ziel T=floor_tick(C(q)+2[C(q)−S]) festlegen. Ein-Pip-Puffer und Zwei-Abstands-Ziel sind deklarierte Entscheidungen. P steht seit p fest; S/T verwenden keine Kerze nach q. Spätere Hochs/Tiefs dürfen sie nicht verschieben. Q=1 ist Qualifikation, keine Ausführung.
Das Beispiel nimmt 1 pip=0.00010 und tick=point=0.00001 an: Ein Pip entspricht zehn Points bei fünf Nachkommastellen. Reale Tickgröße und Raster prüfen; Stellenzahl bestimmt weder handelbare Schritte noch Tickwert. Zwei Signalschlussabstände garantieren netto kein2:1: Ask-Einstieg, Kosten und Rundung verändern die Geometrie.
7. Genau einen ersten Kurs im eigenen Sendefenster prüfen
Nach gültigem Schluss t exakt den ersten beobachteten beidseitigen Kurs prüfen. Verlange 0≤age≤2 s, 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤4.0 pips, Bruttoabstand Ask-Stop 5–40 pips und geplantes Nettoertrag/Verlust-Verhältnis mindestens 1.5. Dazu gültig geordnete Kurse, Bid>max(S,P) und Ask<T. Abstandsgrenzen schließen Gleichheit ein; Kursbedingungen bleiben strikt.
Vor Senden Raster, Stoprestriktionen, beigefügten Schutz, Volumen, freie Margin und fehlende EURUSD-Exponierung prüfen. Schlechter erster Kurs, keiner vor Frist oder eindeutige Ablehnung verbrauchen die Chance; keinen günstigeren zweiten abwarten. Sekunden begrenzen ungesendete Anfragen, nicht die Lebensdauer gesendeter Marktanfragen und nicht den Brokerablauf eines Pending-Auftrags. Enden die Brokerprüfungen erst nach dem Sendefenster, die Chance ohne Senden verbrauchen; den ersten Kurs nicht durch einen neueren ersetzen.
8. Fünf getrennte erfundene Verläufe rekonstruieren
Jeder beginnt mit Schluss 1.08000. Erster Abschluss 2026-07-06 16:00 UTC, außer umgekehrte Reihenfolge ab 2026-07-06 09:00 UTC. Folgende Pip-Änderungen: rechtzeitig 0×39,+3×20,−4×4,+8×7; spät 0×39,+3×20,−4×8,+7×9; umgekehrt 0×39,+3×20,−4×4,+8×6,−2×1,+3×6; gleichzeitig 0×39,+3×4; abgebrochen 0×39,+3×20,−4×4,+8×2,−20×1.
Eröffnung entspricht Vorschluss, bei k0 demselben Schluss. Hoch ein Pip über max(Eröffnung,Schluss), Tief ein Pip unter min(Eröffnung,Schluss). Zeilenzahlen 71,77,77,44,67, insgesamt 336. Geteilte Kursanfänge und separate Umkehr-Uhr sind keine unabhängigen Handelsproben. CSV berechnet Episoden unter angenommener Positionsfreiheit, ohne gesendete Aufträge oder Ergebnisse, und endet vor 21:00. Exakte Brüche entscheiden; angezeigte Dezimalstellen nähern nur an.
Fünf erfundene OHLC-Verläufe und Episodenrechnungen herunterladen
9. Die rechtzeitige Bestätigung auf gemeinsamen Achsen lesen
Im rechtzeitigen Fall schließt p=k65 bei 2026-07-09 09:00 UTC. X=1, K 68.9655 über D 63.7326, aber M 0.001080729 unter G 0.001221014. P bei 1.08530 fixieren. Positiver M allein bestätigt den MACD nicht.
Erster Y bei q=k67 um 11:00 UTC innerhalb der Frist. M 0.001254174 überschreitet G 0.001205510; K>D bleibt und Schluss 1.08760 überschreitet P. Tiefstes Tief von p bis q 1.08510 ergibt S=1.08500, T=1.09280 und Q=1. Kurs, K/D und M/G teilen abgeschlossene Kerzenpositionen; Kursannahme folgt erst später.
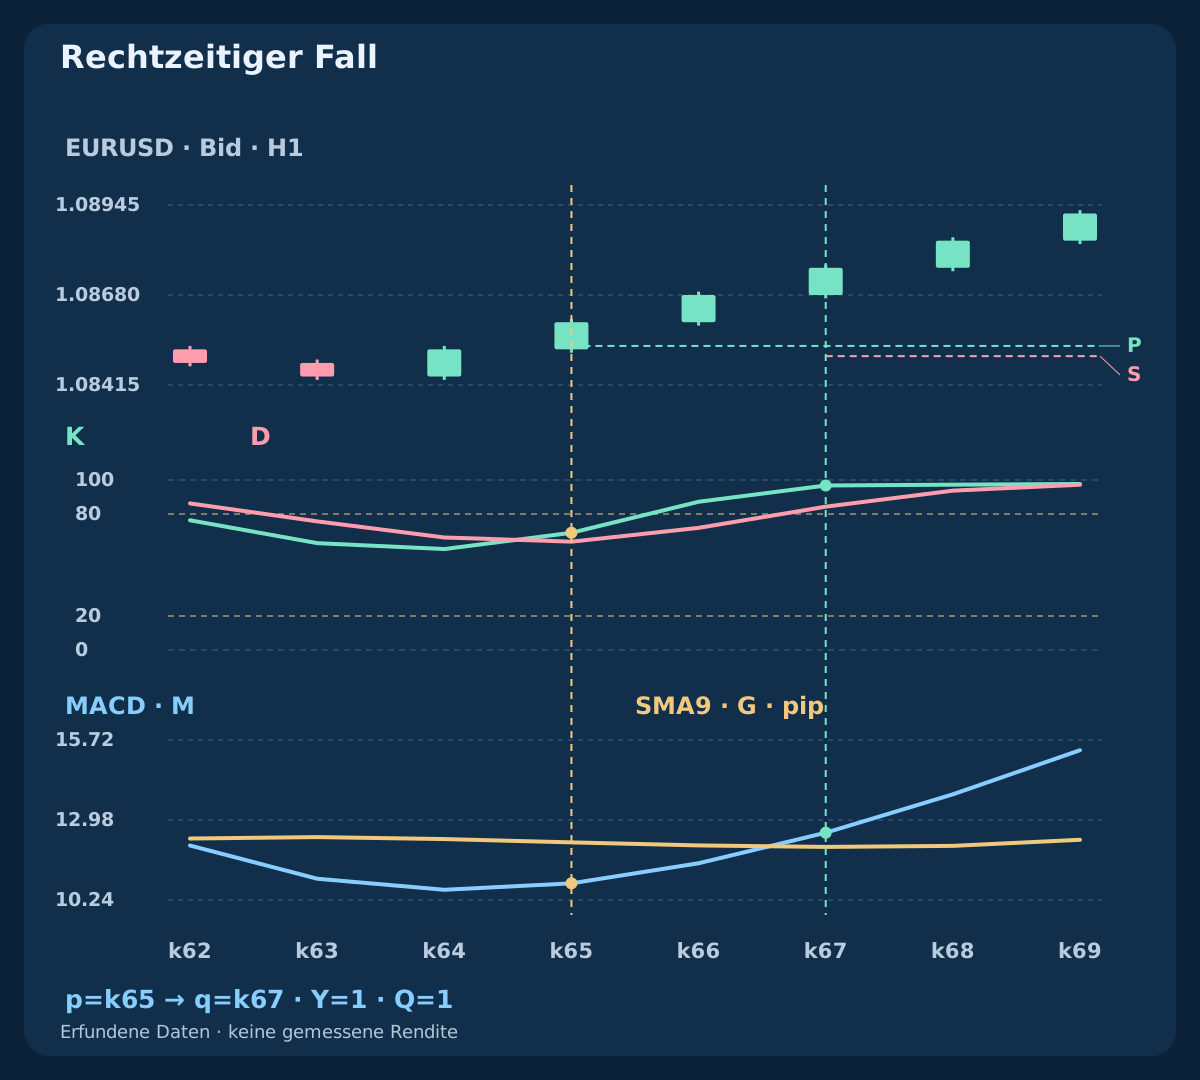
| Fall / Kerze | Bid-Schluss | K | D | MACD M | Signal G | Aktion | Q |
|---|---|---|---|---|---|---|---|
| Rechtzeitiger Fall · k65 | 1.08600 | 68.9655 | 63.7326 | 0.001080729 | 0.001221014 | Scharfstellen | 0 |
| Rechtzeitiger Fall · k67 | 1.08760 | 96.7742 | 84.3163 | 0.001254174 | 0.001205510 | Qualifizierter Schluss | 1 |
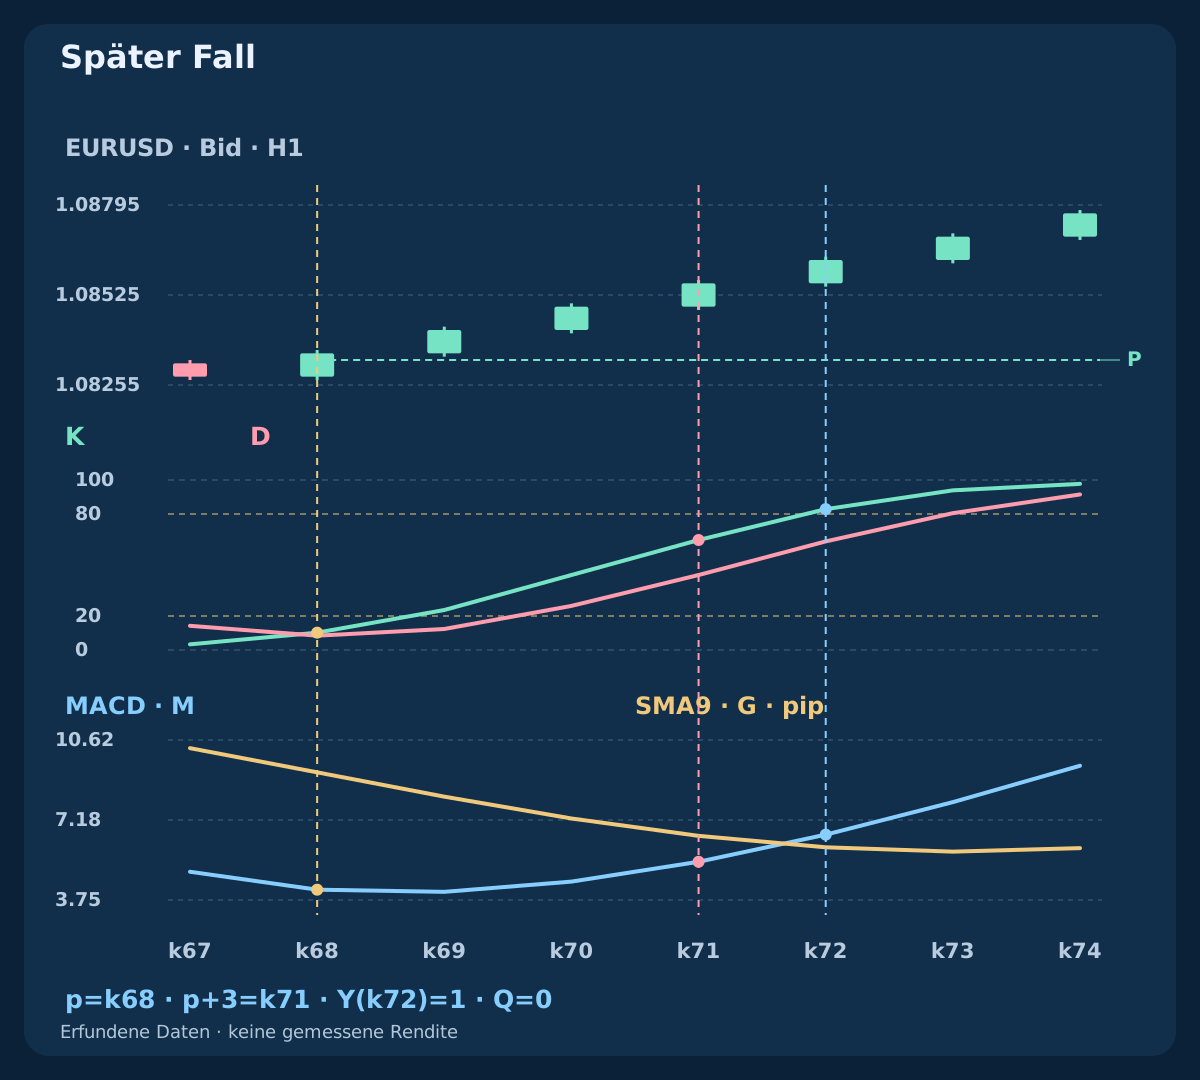
| Später Fall · k71 | 1.08560 | 64.7059 | 44.1176 | 0.000539192 | 0.000650274 | Episode abgelaufen | 0 |
| Später Fall · k72 | 1.08630 | 82.8571 | 63.8936 | 0.000655557 | 0.000601283 | Alte Episode wird nicht reaktiviert | 0 |
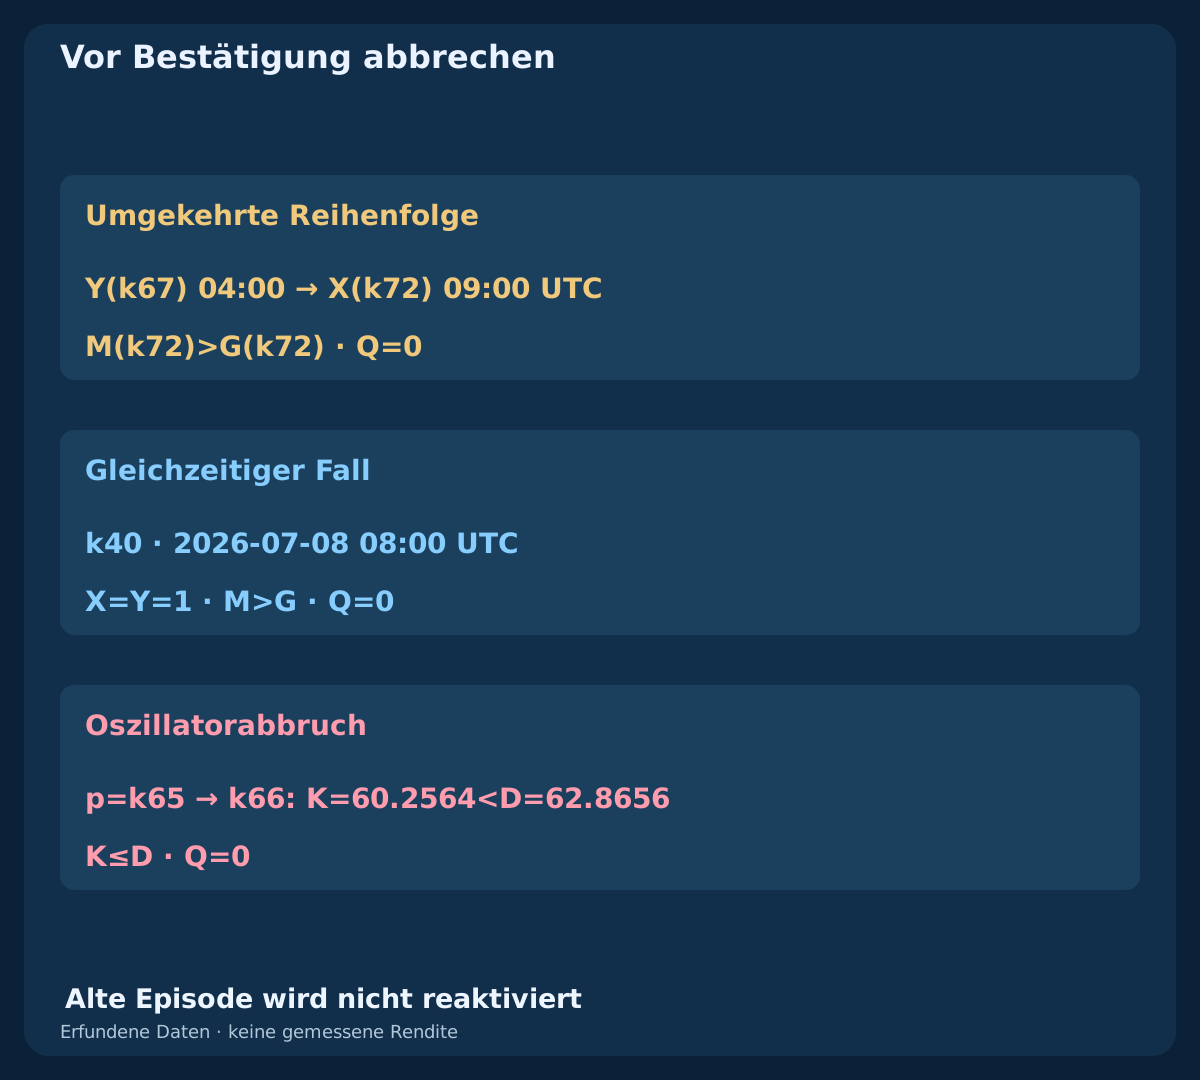
| Umgekehrte Reihenfolge · k67 | 1.08760 | 96.7742 | 84.3163 | 0.001254174 | 0.001205510 | Alte Episode wird nicht reaktiviert | 0 |
| Umgekehrte Reihenfolge · k72 | 1.08960 | 96.7742 | 96.6473 | 0.001754570 | 0.001392803 | Ablehnen: MACD schon gekreuzt | 0 |
| Gleichzeitiger Fall · k40 | 1.08030 | 66.6667 | 55.5556 | 0.000023932 | 0.000002659 | Ablehnen: gleichzeitige Ereignisse | 0 |
| Oszillatorabbruch · k66 | 1.08400 | 60.2564 | 62.8656 | 0.000926181 | 0.001185796 | K≤D: abbrechen | 0 |
10. Vor einem attraktiven späten Cross ablaufen lassen
Im späten Fall schließt p=k68 um 12:00 UTC. X ist frisch bei M≤G. Letzte Kandidatin k71 um 15:00 UTC: kein Y, danach Ablauf. Besserer Kurs oder kleineres Volumen dürfen die Signalfrist nicht verlängern.
Bei k72 um 16:00 UTC erscheint Y: M 0.000655557 über G 0.000601283. Das ist p+4 und Q bleibt null. Anhaltendes K>D ersetzt keinen frischen X. Das spätere Bild kann überzeugen, während die deklarierten Regeln weiterhin keinen Einstieg zulassen.
11. Umkehr, Gleichzeitigkeit und Abbruch trennen
Der Umkehrfall hat seine eigene deklarierte Uhr. Y bei k67 erfolgt um 04:00 UTC; X bei k65 lag außerhalb der Zeit. Bei k72 um 09:00 UTC ist X neu, aber M 0.001754570 bereits über G 0.001392803: Reihenfolge ablehnen. Im gleichzeitigen Fall hat k40 um 2026-07-08 08:00 UTC X=Y=1 und stellt das Modell ebenfalls nicht scharf.
Der Abbruchfall startet bei p=k65; k66 um 10:00 UTC hat K 60.2564 unter D 62.8656. Vor jedem Y abbrechen. Keine Position und kein gemeldeter Stopverlust. Fehlende Daten und K=D haben dieselbe Priorität. Ein späterer zulässiger neuer X kann eine eigene Episode starten; diese Ablehnungen erlauben keine freie Wiederverwendung der alten.
12. Alternative erste Kurse nach allen Kosten vergleichen
S/T des rechtzeitigen Falls nutzen. Erster Bid/Ask um 11:00:02 UTC sei 1.08760 / 1.08772: Spread 1.2 pips, Brutto-Stopabstand 27.2 pips. Hin-/Rückkommission 0.6 pip und gesamte ungünstige Ausführungsreserve 1.0 pip ergeben Verlust 28.8 pips, Nettozielraum 49.2 pips und Verhältnis 1.7083. Numerische Bedingungen bestehen unter Brokervorbehalt.
Wäre der erste Kurs 1.08788 / 1.08800, besteht der Ask-Aufschlag genau 4.0 pips die einschließende Grenze. Verlust 31.6 pips, Nettoziel 46.4 pips und Verhältnis 1.4684 verlangen trotzdem Ablehnung bei jeder Lotgröße. Mit Eigenkapital 10000 USD, Budget 0.5%=50 USD, Kontrakt 100000 EUR, Pipwert 10 USD/lot und Schritt 0.01 ergibt der passende Kurs 0.17 lots und Risiko 48.96 USD. Abrunden, unter Mindestgröße auslassen. Spread einmal über Ask-Einstieg/Bid-Ausstieg zählen; tatsächlicher Verlust kann die Reserve übersteigen.
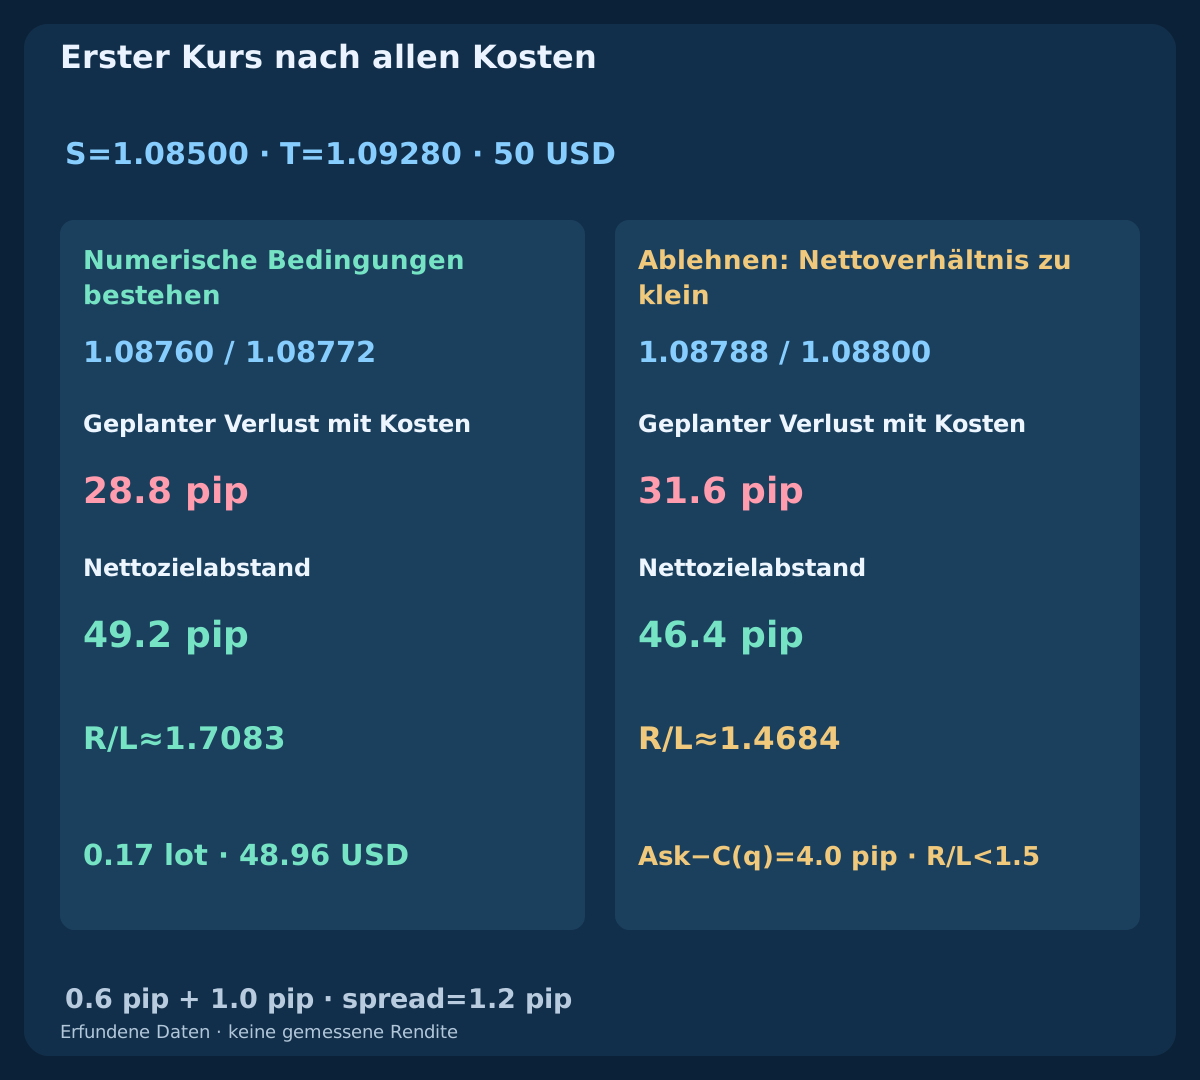
| Erster Kurs | Bid / Ask | Stop (Pip) | Verlust + Kosten | Nettoziel | Verhältnis | Entscheidung |
|---|---|---|---|---|---|---|
| Passend | 1.08760 / 1.08772 | 27.2 | 28.8 | 49.2 | 1.7083 | Numerische Bedingungen bestehen |
| Teuer | 1.08788 / 1.08800 | 30.0 | 31.6 | 46.4 | 1.4684 | Ablehnen: Nettoverhältnis zu klein |
13. Feste Bid-Ausstiege und Tageszeitausstieg beibehalten
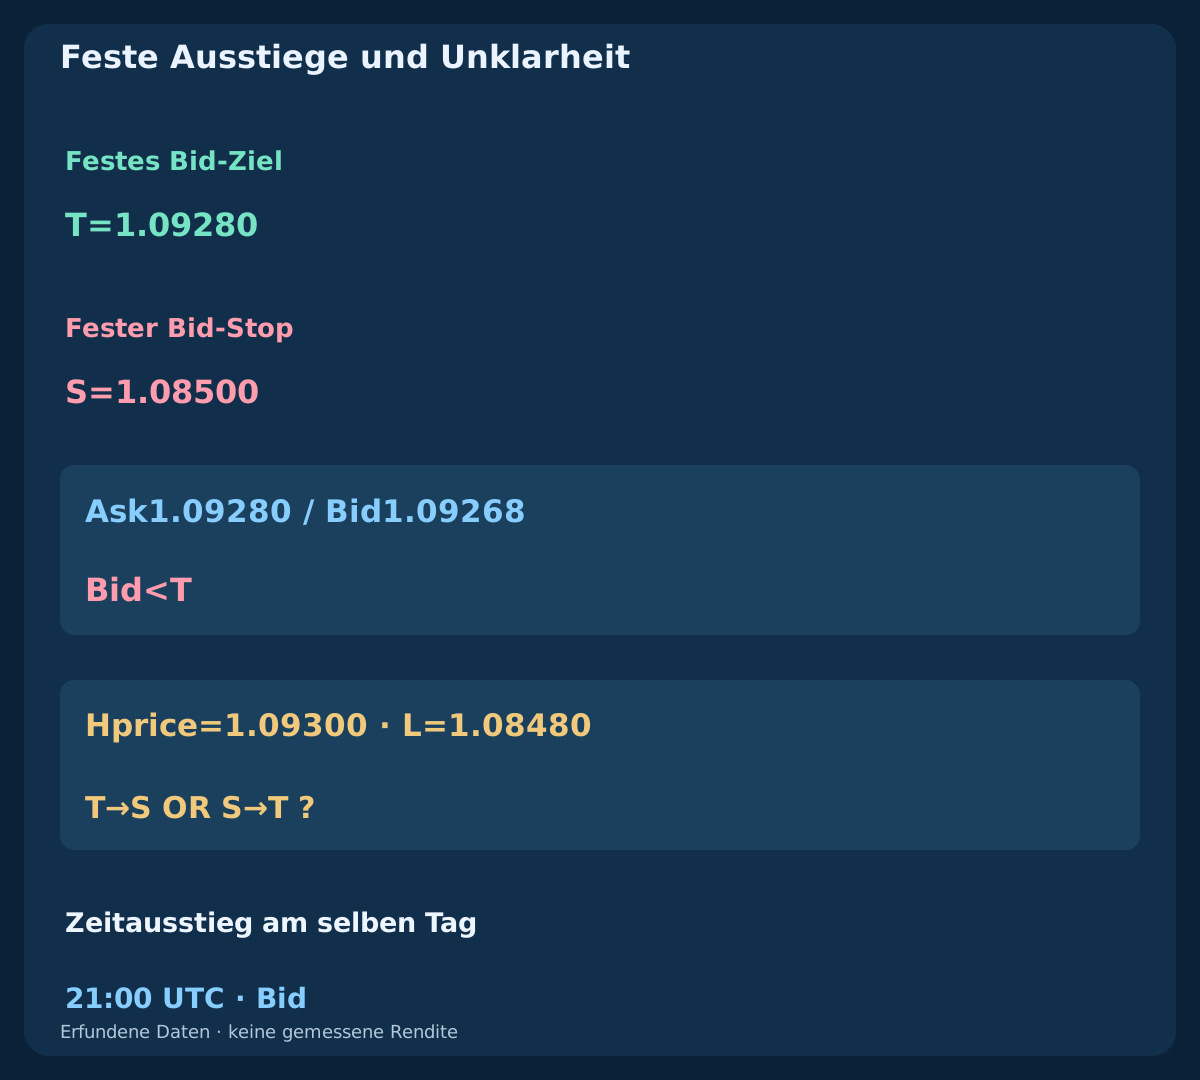
S/T bleiben nach Einstieg unverändert. BUY-Schutz wird auf Bid geprüft. Wenn noch offen, Schließung beim ersten ausführbaren Bid ab 21:00 UTC am Tag p anfordern. Oszillator-/MACD-Wechsel sind keine weiteren Ausstiege. Kein Break-even, Teilverkauf, Trailing, Nachkaufen oder automatischer Wiedereinstieg dieser Episode.
Im Beispiel erreicht Ask1.09280 / Bid1.09268 das Bid-Ziel nicht. Eine getrennte hypothetische Kerze mit Hprice=1.09300 und L=1.08480 umfasst beide Ausstiege ohne Reihenfolge. Tickchronologie beschaffen oder Unklarheit markieren, nicht den Gewinnpfad wählen. Die Kerze ist außerhalb des CSV. Gaps können Stopausführung verschlechtern oder Zeitschließung verzögern.
14. Unklare Ausführung vor einer neuen Episode auflösen
Exakte Indikatoren, p/q, P/S/T, ersten Kurs samt Alter, Sendezeit, Kennung, Volumen, Fills und Schutz protokollieren. Timeout beweist keine Ablehnung. Brokeraufträge und Positionen vor Wiederholung oder EURUSD-Freigabe abgleichen; doppelte BUY verdoppelt Exponierung. Rechtzeitige Anfragen können nach Sendefrist ausgeführt werden.
Ohne Pflichtschutz kontrolliert sofort schließen lassen und neue Einstiege bis Klärung blockieren. Reste nach gescheiterter/teilweiser Schließung weiter verwalten. Bei Ausführung oder Wiederherstellung nach 21:00 am ersten ausführbaren Kurs schließen lassen. Schutz nicht erweitern und abgelaufene Setups nicht wiederholen. Tickgröße/-wert, Kontowährungsumrechnung, Margin und Swaps vor Übertragung des USD-Beispiels prüfen.
15. Die gesamte Politik ohne ausgewählte Handelszeilen vergleichen
Eine reine Stochastik-Variante entfernt beide MACD-Bedingungen: keine M≤G-Startfreigabe und kein Y-Warten, Entscheidung q=p bei jedem frischen zulässigen X. Vorhochbarriere, strikter Kursfilter, Stopformel über p bis q, Ziel, erster Kurs, Kosten, Größe und Zeitausstieg bleiben. Ein Kursfehler auf p verbraucht auch dort die Episode.
Freigabe und Einstiegszeit ändern sich gemeinsam; das isoliert keinen unabhängigen kausalen MACD-Beitrag. Jede Variante braucht ihren chronologischen Positions-/Episodenzustand statt gelöschter Zeilen einer fertigen Liste. Spätere Daten reservieren, alle Versuche behalten und Nettoerwartung, Drawdown, Unsicherheit, verpasste Chancen sowie Ausführungsfehler berichten. Fünf erfundene Verläufe prüfen Regeln und Rechnung, keine Rentabilität.
16. Die ganze Spezifikation vor dem Test prüfen
Echte UTC-Intervalle, endliche EMA-Initialisierung, SMA9-Signal, vollständige Stochastik, frischen X vor frischem Y und Abbruchpriorität prüfen. p+3 vor Ablauf kontrollieren, P festhalten, keine Kurswartekerze nach Y, S/T ohne Zukunft sowie Kurs-/Kostenfilter vor Größe bestätigen. Ablehnung, Ablauf, Ungewissheit, Qualifikation und Fill trennen.
Dies ist Strategie zwei im Kombinationscluster. Es folgt SAR mit ADX und kontrolliertem Trailing nach eigenen Ereignis-/Schutzregeln. Die Spezifikation macht eine Forschungsidee reproduzierbar; sie empfiehlt keinen Live-Trade und behauptet keinen Stochastik-Gewinn durch zusätzlichen MACD.
Häufige Fragen
Müssen beide Indikatoren auf derselben Kerze kreuzen?
Nein. Gleichzeitigkeit wird verworfen. Erst frischer X bei M≤G, dann erster frischer Y auf einer der nächsten drei abgeschlossenen Kerzen.
Reicht ein positiver MACD-Hauptwert zur Bestätigung?
Nein. Y ist ein frischer Haupt-/Signal-Cross, weder Nulllinien-Cross noch bereits bestehendes M>G. Die Signallinie ist SMA9.
Muss Stochastik die Zone 20 verlassen?
Nein. Diese Version hat keine 20/80-Vorgabe. X ist ein frischer K/D-Aufwärtscross; im rechtzeitigen Beispiel liegt K schon über 20.
Darf der Kurs nach dem ersten MACD-Cross weiter warten?
Nein. Überschreitet C(q) die feste Vorhochbarriere beim ersten Y nicht strikt, ist die Episode verbraucht. Ein späterer besserer Kurs rettet sie nicht.
Garantiert das Ziel netto zwei zu eins?
Nein. Es hängt an Bid-Signalschluss und Stop. Ask und volle Kosten bestimmen das Nettoverhältnis; der teurere erste Kurs scheitert trotz eingehaltenem Aufschlag.
Sind die Verläufe ein profitabler Handelsbacktest?
Nein. Fünf erfundene OHLC-Verläufe und erste Kursalternativen zeigen Rechnung und Reihenfolge. Keine realen Fills, gemessenen Renditen oder kommerziellen EA-Ergebnisse.
Quellen und Forschungsnotizen
MetaQuotes beschreibt MACD mit einfachem Signalmittel, Stochastik-API und Summenquotient, OrderSend sowie Symboleigenschaften. Endliche EMA-Initialisierung, Reihenfolge, Fristen, UTC, Schutz und Kosten sind unsere eigene Forschungsspezifikation. Die erfundenen Rechenfälle belegen weder Terminalgleichheit noch gemessene Rendite oder kommerzielle EA-Ergebnisse.
- MetaTrader 4 Help: MACD calculation
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
Forschungsspezifikation zu Lernzwecken. Verläufe, Kurse und Ausführungspläne sind erfunden. Forex ist riskant; Indikatoren, Stops und Budgets garantieren weder Gewinn noch einen tatsächlichen Maximalverlust.