

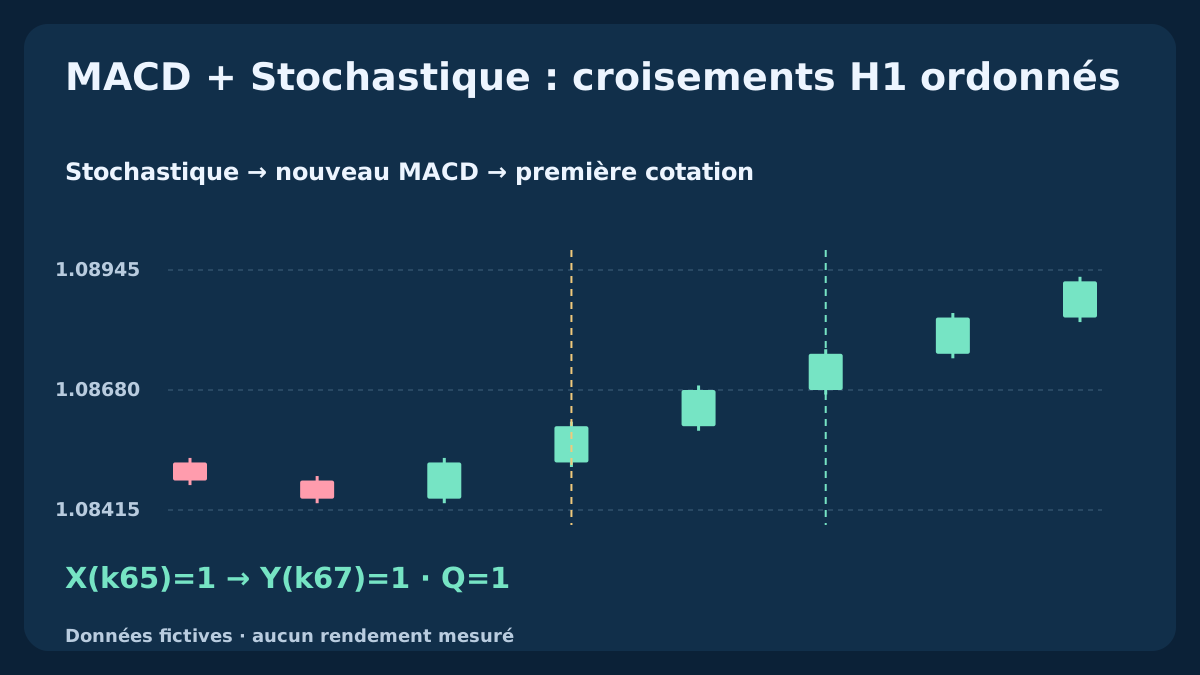
Ce protocole BUY étudie deux événements dans un ordre défini, plutôt que deux indicateurs simplement orientés à la hausse. Un nouveau croisement K/D lance l’épisode tant que la ligne principale MACD reste au plus au niveau du signal. Le premier nouveau croisement MACD doit suivre dans les trois H1 clôturées. Cinq historiques fictifs reproductibles distinguent confirmation à temps, expiration, ordre inverse, simultanéité et annulation par l’oscillateur. Une clôture qualifiée exige encore une première cotation acceptable.
1. Définir l’hypothèse des événements ordonnés
Stochastique situe la clôture dans une plage récente ; MACD compare des prix lissés. La question est de savoir si une nouvelle reprise suivie d’une reprise MACD délimite des continuations utiles après coûts. Les deux utilisent des prix communs : leur accord ne fournit pas deux preuves indépendantes d’avantage.
Étudier seulement EURUSD BUY. Le modèle diffère du MACD zéro/RSI et de la première reprise EMA/Stochastique. Ni franchissement de zéro, zone 20/80 ni contact EMA requis. Aucun SELL, renforcement, pyramide, retest discrétionnaire ou inversion automatique. Séquence et filtre de prix forment l’expérience ; les paramètres sont des choix déclarés, pas des recommandations optimisées.
2. Fixer bougies clôturées, UTC et positions
Utiliser OHLC Bid H1 EURUSD clôturés, MACD12/26 / signal9 SMA sur Close et Stochastic14 / D3 / slowing3 / MODE_SMA / Low/High. Exiger au moins 35 bougies valides clôturées. p peut clôturer dans 07:00–16:00 UTC du lundi au jeudi. L’épisode actif exige des intervalles H1 continus sur la même date UTC.
Convertir les intervalles réels du courtier en UTC avec les décalages historiques ; renommer l’heure serveur ne suffit pas. Armer et envoyer sans exposition EURUSD ouverte/en attente ni requête non résolue. Un épisode actif. Une évaluation manquée ou des données/positions incertaines imposent ignorance ou annulation, sans reprise d’anciennes occasions à la reconnexion. Les autres expositions nécessitent leurs propres contrôles.
| Composant | Réglage déclaré | Rôle ou limite |
|---|---|---|
| MACD12/26 / signal9 | Close ; initialisation SMA finie ; signal SMA9 | Nouveau croisement ultérieur, pas état sur zéro |
| Stochastique14 / D3 / slowing3 | Low/High ; rapport de sommes K ; SMA D | Nouveau X avec M≤G |
| Épisode | Y de p+1 à p+3 ; prix au premier Y seulement | Annulation d’abord ; pas de réactivation |
| Exécution | Première cotation ; S/T Bid fixes ; sortie 21:00 UTC | Coûts avant lots arrondis en bas |
3. Déclarer entièrement MACD et Stochastique
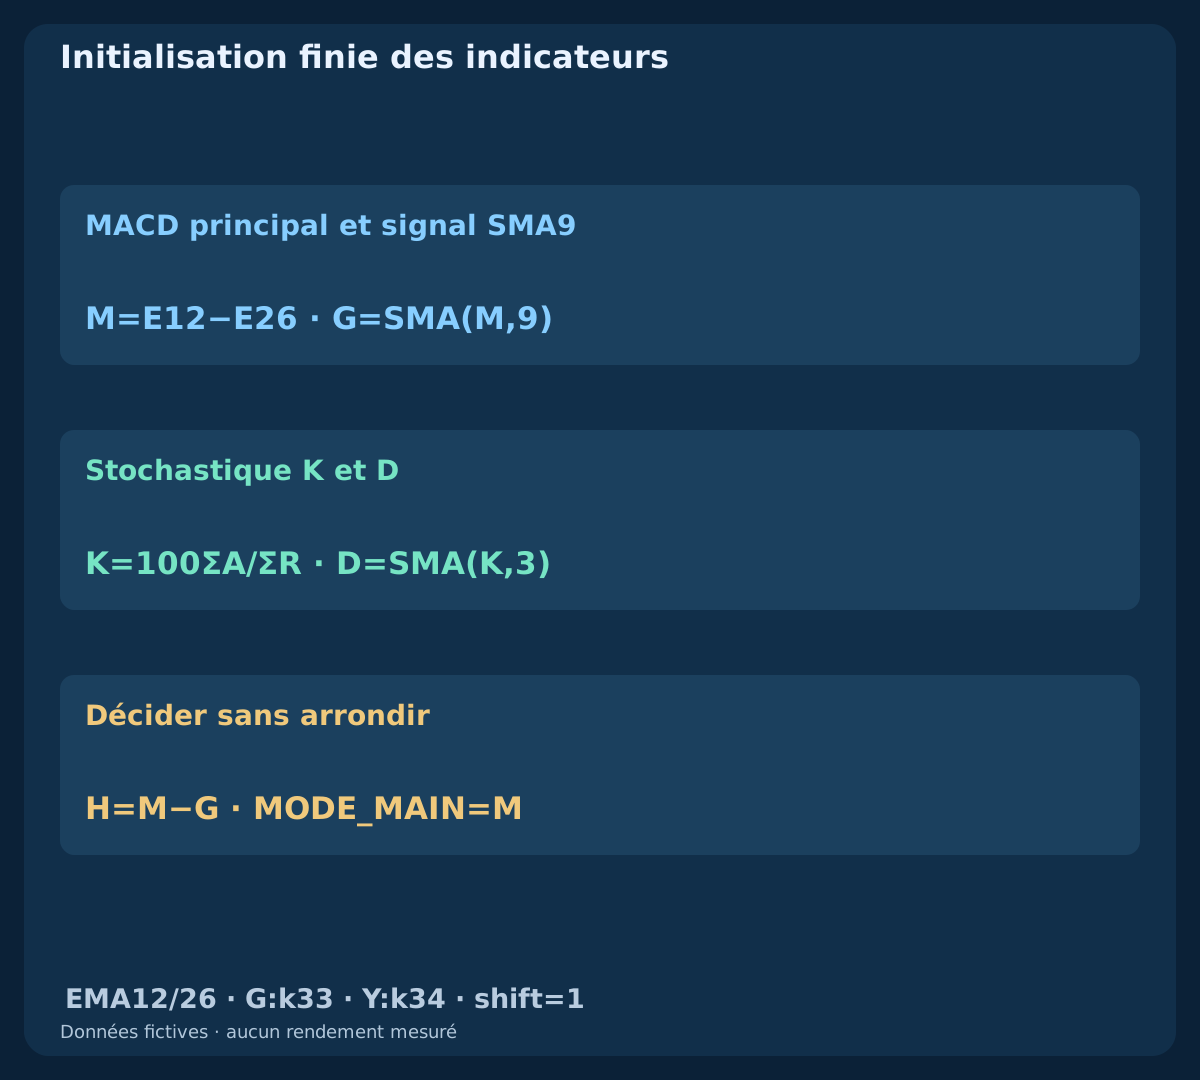
Pour N égal à 12 et 26, initialiser E_N(N−1)=mean(C0…C(N−1)) puis E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). Définir M(k)=E12(k)−E26(k), G(k)=mean[M(k−8)…M(k)] et diagnostic H(k)=M(k)−G(k). M commence à k25, G à k33. Les barres principales MT4 représentent M, pas H. Le signal déclaré est SMA9, pas une EMA empruntée à une autre plateforme.
Stochastique utilise LL(k)=min[L(k−13)…L(k)], HH(k)=max[Hprice(k−13)…Hprice(k)], A(k)=C(k)−LL(k), R(k)=HH(k)−LL(k), K(k)=100ΣA/ΣR sur k−2…k et D(k)=[K(k)+K(k−1)+K(k−2)]/3. Hprice désigne le haut de la bougie ; H seul est la différence diagnostique MACD. K commence à k15, D à k17. Une somme de plages nulle rend K indisponible ; D exige trois K valides. Low/High est price_field=0 et MODE_MAIN/MODE_SIGNAL sélectionnent les lignes. Utiliser shift=1 clôturé et shift=2 précédent, jamais shift=0 en formation. Aucun remplacement par zéro ; comparer initialisations et sorties réelles horodatées avant d’affirmer la parité.
4. Armer sur un nouveau Stochastique avant le MACD
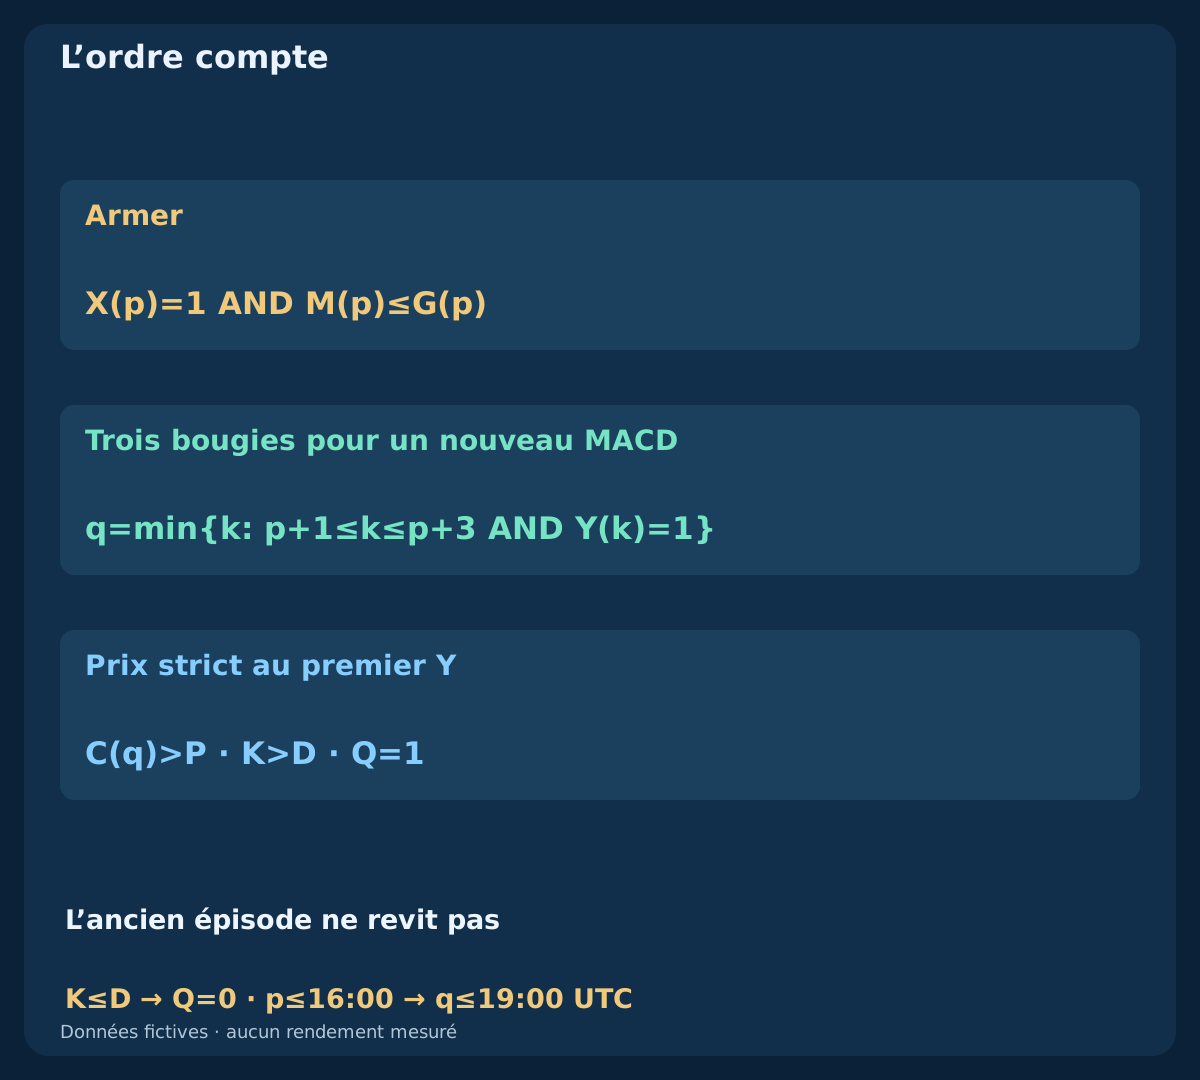
Définir X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)] et Y(k)=[M(k−1)≤G(k−1)] AND [M(k)>G(k)]. X est calculable dès k18, Y dès k34. Inactif, admissible et sans position, armer en p seulement si X(p)=1 et M(p)≤G(p). Figer P=Hprice(p−1). K peut dépasser 20 et M être de l’un ou l’autre signe.
Si X et Y coïncident, M(p)>G(p) bloque l’armement. Un MACD croisé auparavant et toujours au-dessus de G ne peut être réutilisé par un nouveau X. K>D persistant n’est pas un nouvel X. L’épisode conserve p et sa date limite ; d’autres événements apparents ne relancent pas l’horloge. Des données requises absentes annulent au lieu d’inventer un croisement.
5. Accepter le premier MACD ultérieur dans trois bougies
q est le premier Y après p dans p+1…p+3. Exiger données valides continues, même date UTC et K(k)>D(k) sur chaque bougie intermédiaire, q comprise. Données invalides, intervalle rompu ou K≤D annulent avant Y. Sur p+3 tester Y avant expiration. Avec dernier p à 16:00, dernier q à 19:00 UTC.
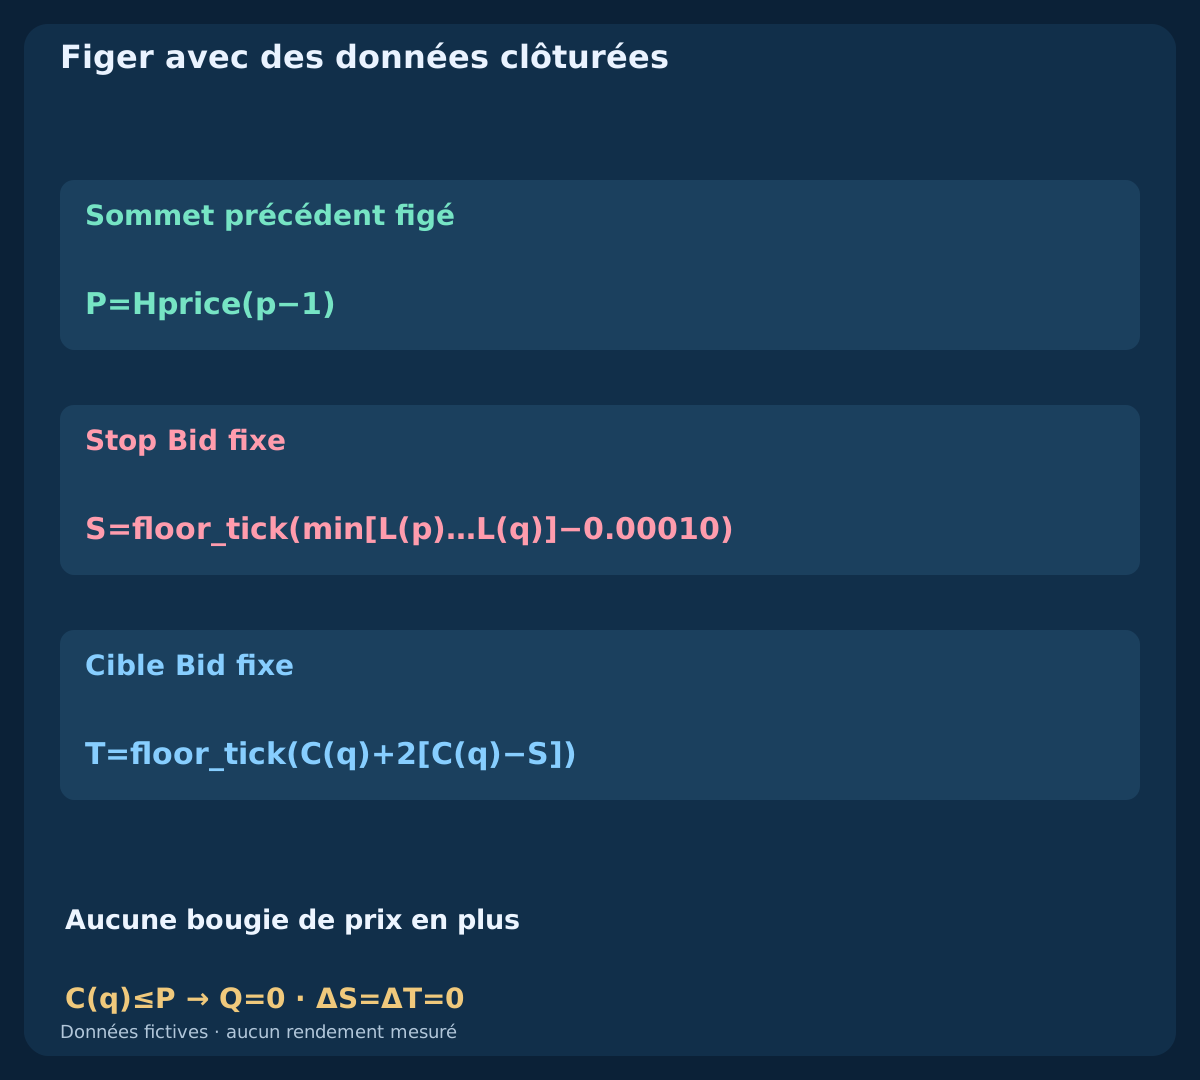
À ce premier Y exiger C(q)>P ; l’égalité échoue. Si le prix échoue, consommer immédiatement : aucune bougie de prix en plus, aucun Y ultérieur de remplacement, aucune mémoire de reprise du modèle EMA. Qualification, rejet, annulation et expiration consomment, sans réarmement sur cette bougie. Seul un nouvel X admissible ultérieur redémarre. Y après p+3 ne ressuscite pas l’ancien épisode.
6. Figer la protection connue à la clôture q
Au premier Y accepté, figer stop Bid S=floor_tick(min[L(p)…L(q)]−0.00010) et cible T=floor_tick(C(q)+2[C(q)−S]). Tampon d’un pip et cible à deux distances sont des choix déclarés. P était fixé en p ; S/T ne prennent aucune bougie après q. Les hauts/bas suivants ne les déplacent pas. Q=1 indique qualification, pas exécution.
L’exemple suppose 1 pip=0.00010 et tick=point=0.00001 : un pip vaut dix points sur cette cotation à cinq décimales. Connaître tick et grille réels ; le nombre de décimales ne détermine ni pas négociable ni valeur du tick. Deux distances du signal ne garantissent pas deux pour un net : entrée Ask, coûts et arrondi changent la géométrie.
7. Examiner une première cotation dans un délai d’envoi distinct
Après clôture qualifiée t, examiner exactement la première cotation Bid/Ask observée. Exiger 0≤age≤2 s, 0≤elapsed<10 s, spread≤1.5 pips, Ask−C(q)≤4.0 pips, distance brute Ask-stop 5–40 pips et ratio net prévu au moins 1.5. Ajouter prix valides ordonnés, Bid>max(S,P) et Ask<T. Les bornes de distance incluent l’égalité ; les comparaisons de prix restent strictes.
Avant envoi vérifier grille, contraintes stop, protection jointe, volumes, marge libre et absence d’exposition EURUSD. Première cotation mauvaise, aucune avant échéance ou rejet explicite consomment ; ne pas attendre un deuxième prix moins cher. Les secondes limitent une requête non envoyée, pas la vie d’une requête de marché déjà envoyée, ni l’expiration d’un ordre en attente. Si les contrôles courtier dépassent le délai d’envoi, consommer sans envoyer ; ne pas remplacer la première cotation par une plus récente.
8. Reconstituer cinq historiques fictifs séparés
Tous débutent à clôture 1.08000. Premier horodatage 2026-07-06 16:00 UTC, sauf ordre inverse à 2026-07-06 09:00 UTC. Variations suivantes en pips : à temps 0×39,+3×20,−4×4,+8×7 ; tardif 0×39,+3×20,−4×8,+7×9 ; inverse 0×39,+3×20,−4×4,+8×6,−2×1,+3×6 ; simultané 0×39,+3×4 ; annulé 0×39,+3×20,−4×4,+8×2,−20×1.
Ouverture égale à la clôture précédente, sauf k0 où elles coïncident. Haut un pip au-dessus de max(ouverture,clôture), bas un pip sous min(ouverture,clôture). Lignes 71,77,77,44,67, total 336. Débuts communs et horloge inverse séparée ne sont pas des échantillons indépendants. CSV calcule des épisodes en supposant l’absence de position, sans ordre envoyé ni résultat, et finit avant 21:00. Les fractions exactes décident ; les décimales affichées sont approchées.
Télécharger cinq historiques OHLC fictifs et calculs des épisodes
9. Lire la confirmation à temps sur des axes communs
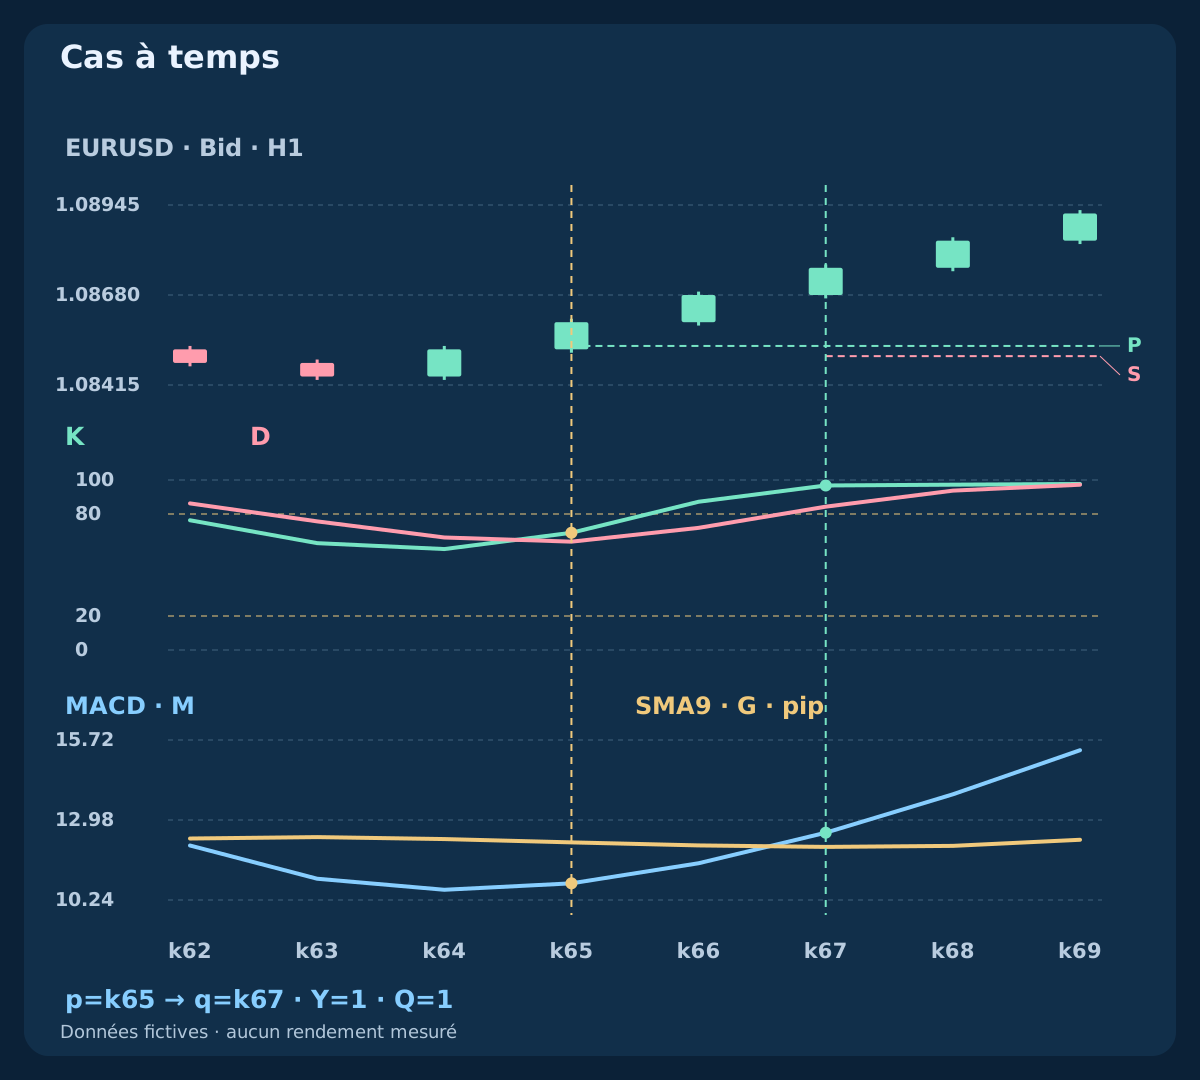
Dans le cas à temps, p=k65 clôture à 2026-07-09 09:00 UTC. X=1, K 68.9655 dépasse D 63.7326, mais M 0.001080729 reste sous G 0.001221014. Figer P à 1.08530. M positif ne confirme pas à lui seul MACD.
Premier Y à q=k67, 11:00 UTC, dans le délai. M 0.001254174 dépasse G 0.001205510 ; K>D persiste et clôture 1.08760 dépasse P. Le plus bas de p à q vaut 1.08510 : S=1.08500, T=1.09280 et Q=1. Prix, K/D et M/G partagent les mêmes positions de bougies clôturées ; l’acceptation de cotation vient ensuite.
| Cas / bougie | Clôture Bid | K | D | MACD M | Signal G | Action | Q |
|---|---|---|---|---|---|---|---|
| Cas à temps · k65 | 1.08600 | 68.9655 | 63.7326 | 0.001080729 | 0.001221014 | Armer | 0 |
| Cas à temps · k67 | 1.08760 | 96.7742 | 84.3163 | 0.001254174 | 0.001205510 | Clôture qualifiée | 1 |
| Cas tardif · k71 | 1.08560 | 64.7059 | 44.1176 | 0.000539192 | 0.000650274 | Épisode expiré | 0 |
| Cas tardif · k72 | 1.08630 | 82.8571 | 63.8936 | 0.000655557 | 0.000601283 | L’ancien épisode ne revit pas | 0 |
| Ordre inverse · k67 | 1.08760 | 96.7742 | 84.3163 | 0.001254174 | 0.001205510 | L’ancien épisode ne revit pas | 0 |
| Ordre inverse · k72 | 1.08960 | 96.7742 | 96.6473 | 0.001754570 | 0.001392803 | Rejeter : MACD déjà croisé | 0 |
| Cas simultané · k40 | 1.08030 | 66.6667 | 55.5556 | 0.000023932 | 0.000002659 | Rejeter : événements simultanés | 0 |
| Annulation par l’oscillateur · k66 | 1.08400 | 60.2564 | 62.8656 | 0.000926181 | 0.001185796 | K≤D : annuler | 0 |
10. Expirer avant un croisement tardif séduisant
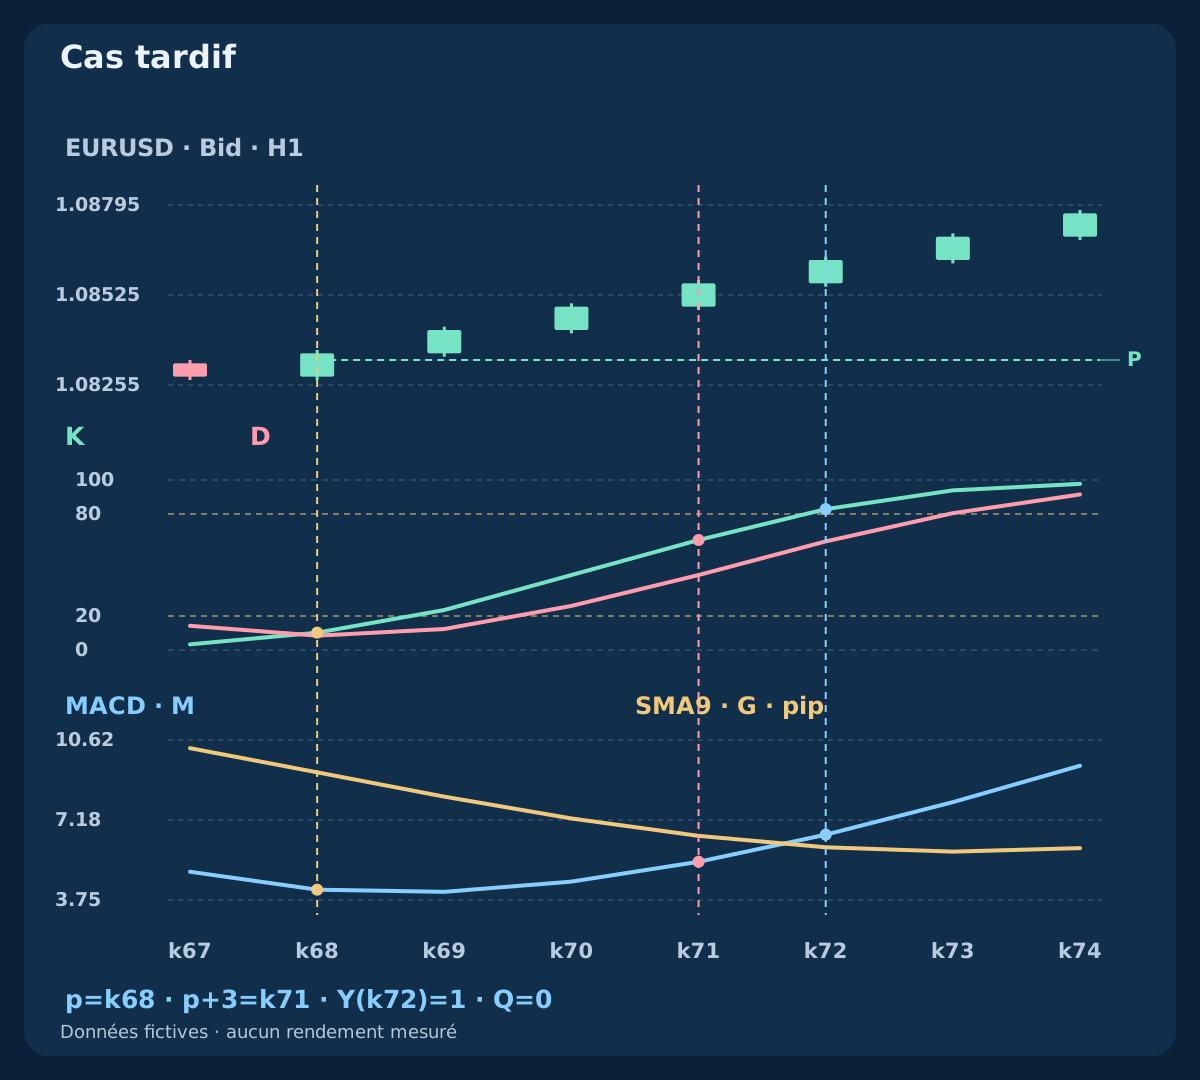
Dans le tardif p=k68 clôture à 12:00 UTC. X est neuf tandis que M≤G. Dernière candidate k71, 15:00 UTC : pas de Y, donc expiration après contrôle. Un meilleur prix ou un volume réduit ne peut prolonger ce délai du signal.
À k72, 16:00 UTC, Y arrive enfin : M 0.000655557 dépasse G 0.000601283. C’est p+4 et Q reste nul. K>D persistant ne remplace pas un nouvel X. Le graphique peut paraître meilleur tandis que les règles n’autorisent toujours aucune entrée.
11. Distinguer ordre inverse, simultanéité et annulation
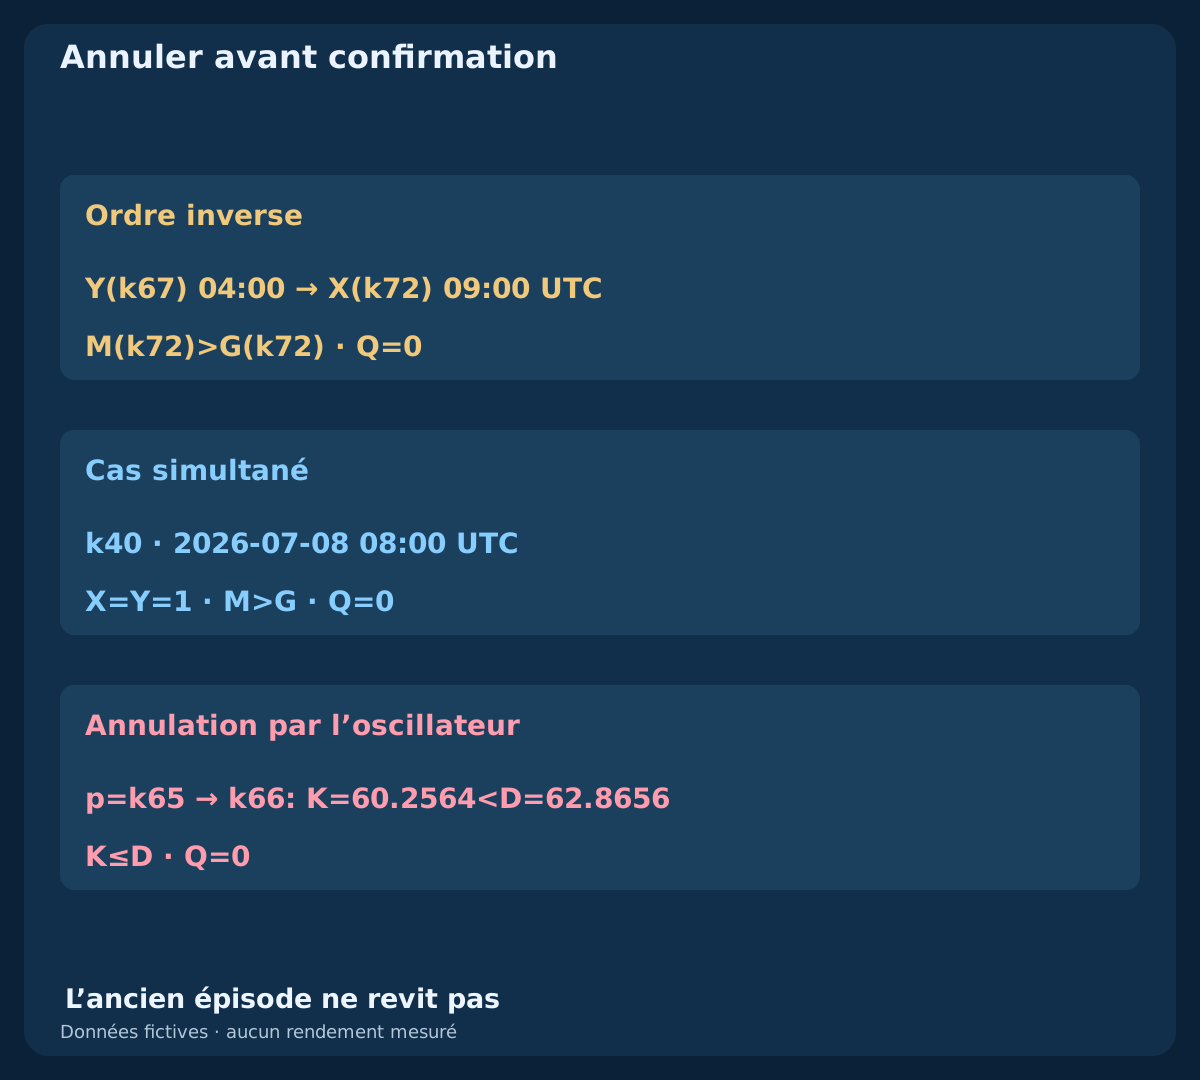
Le cas inverse possède son horloge annoncée. Y à k67 arrive à 04:00 UTC ; X à k65 était hors horaires. À k72, 09:00 UTC, X est neuf mais M 0.001754570 dépasse déjà G 0.001392803 : rejeter l’ordre. Dans le simultané, k40 à 2026-07-08 08:00 UTC a X=Y=1 et n’arme pas non plus le modèle.
Le cas annulé arme à p=k65 ; puis k66, 10:00 UTC a K 60.2564 sous D 62.8656. Annuler avant d’examiner Y. Aucune position ni perte au stop n’existe. Données absentes et K=D ont cette même priorité. Un nouvel X admissible plus tard peut ouvrir un autre épisode ; ces rejets n’autorisent aucune réutilisation discrétionnaire de l’ancien.
12. Comparer les premières cotations après tous les coûts
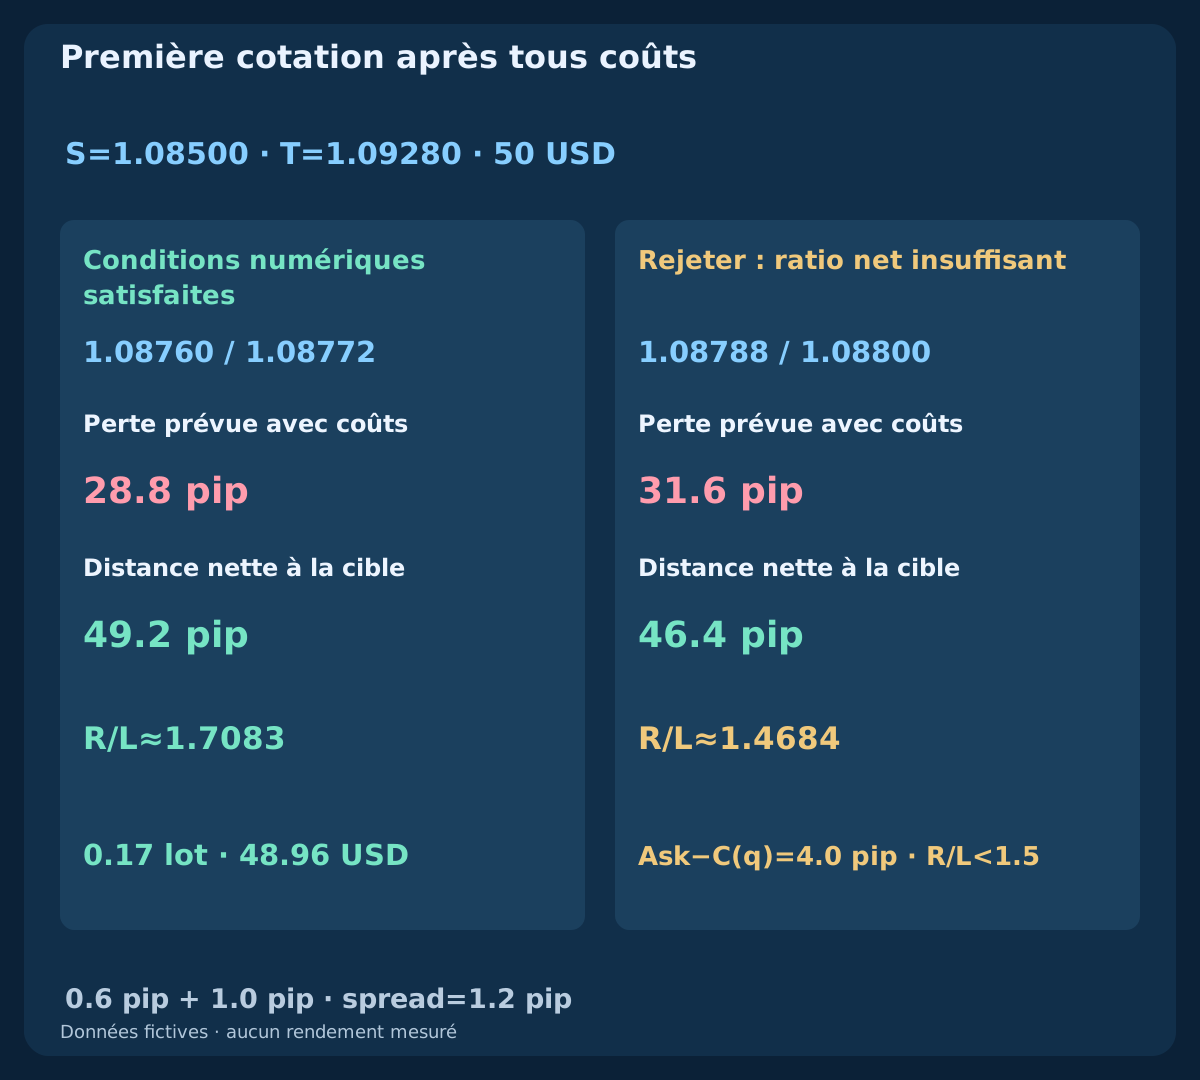
Utiliser S/T du cas à temps. Si la première cotation à 11:00:02 UTC est 1.08760 / 1.08772 Bid/Ask, spread 1.2 pips et stop brut 27.2 pips. Commission aller-retour 0.6 pip plus réserve adverse totale 1.0 pip donnent perte 28.8 pips, cible nette 49.2 pips et ratio 1.7083. Conditions numériques satisfaites sous réserve du courtier.
Si elle était 1.08788 / 1.08800, l’écart Ask serait exactement 4.0 pips et passerait sa borne inclusive. Mais perte 31.6 pips, cible nette 46.4 pips et ratio 1.4684 imposent rejet quel que soit le lot. Avec capitaux 10000 USD, budget 0.5%=50 USD, contrat 100000 EUR, valeur pip 10 USD/lot et pas 0.01, l’acceptable donne 0.17 lots et risque 48.96 USD. Arrondir en bas, ignorer sous minimum. Compter le spread une fois via entrée Ask/sorties Bid ; la perte réelle peut dépasser la réserve.
| Première cotation | Bid / Ask | Stop (pip) | Perte + coûts | Cible nette | Ratio | Décision |
|---|---|---|---|---|---|---|
| Acceptable | 1.08760 / 1.08772 | 27.2 | 28.8 | 49.2 | 1.7083 | Conditions numériques satisfaites |
| Chère | 1.08788 / 1.08800 | 30.0 | 31.6 | 46.4 | 1.4684 | Rejeter : ratio net insuffisant |
13. Garder les sorties Bid fixes et fermer le jour même
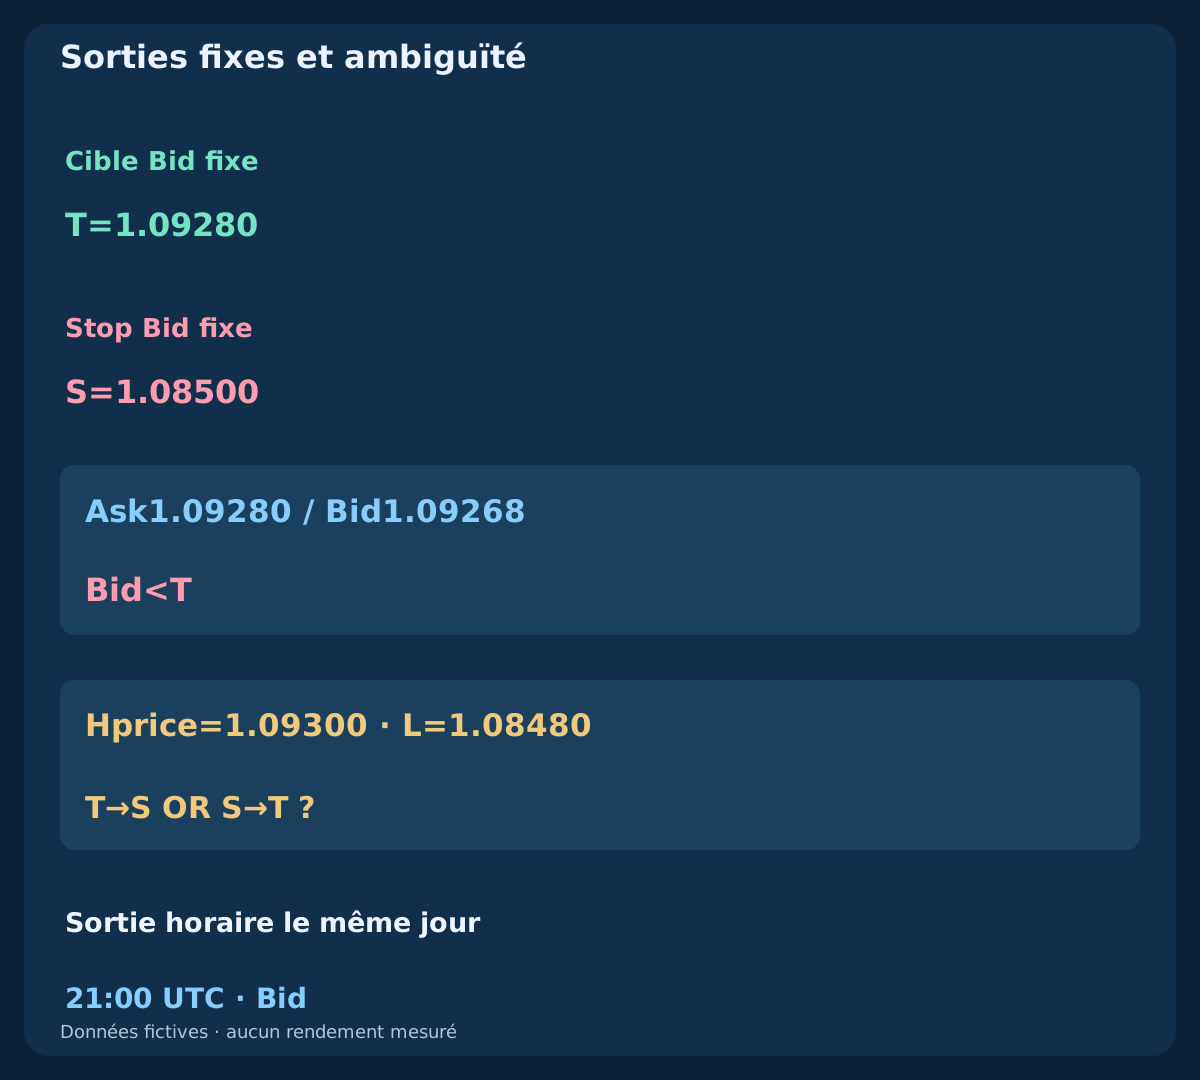
S/T ne changent pas après entrée. La protection BUY est testée sur Bid. Si encore ouvert, demander clôture au premier Bid exécutable à partir de 21:00 UTC le jour p. Changement d’oscillateur ou MACD n’ajoute pas de sortie. Aucun break-even, partiel, suivi, renforcement ou réentrée automatique de l’épisode.
Dans l’exemple Ask1.09280 / Bid1.09268 n’atteint pas la cible Bid. Une bougie hypothétique séparée avec Hprice=1.09300 et L=1.08480 couvre les deux sorties sans révéler l’ordre. Obtenir les ticks ou signaler l’ambiguïté, sans choisir la voie gagnante. Cette bougie est hors CSV. Les gaps peuvent dégrader le stop ou retarder la clôture horaire.
14. Résoudre les requêtes incertaines avant un autre épisode
Journaliser indicateurs exacts, p/q, P/S/T, première cotation et âge, envoi, identité, volume, exécutions et protection acceptée. Un timeout ne prouve pas le rejet. Rapprocher ordres/positions avant renvoi ou déclaration EURUSD libre ; BUY dupliquée peut doubler l’exposition. Une requête ponctuelle peut s’exécuter après le délai.
Sans protection requise chercher clôture immédiate contrôlée et bloquer les entrées jusqu’à résolution. Gérer le reliquat après clôture échouée/partielle. Si exécution ou reprise arrive après 21:00, chercher fermeture au premier cours exécutable. Ne pas élargir le stop ni rejouer un épisode expiré. Vérifier tick, valeur, conversion en devise du compte, marge et swaps avant d’étendre l’exemple USD.
15. Comparer la politique sans sélectionner les lignes favorables
Une variante Stochastique seul retire les deux restrictions MACD : pas de condition M≤G ni d’attente Y, décision q=p sur chaque nouvel X admissible. Garder sommet précédent, filtre strict, formule stop de p à q, cible, première cotation, coûts, taille et sortie horaire. Un échec du prix sur p consomme aussi l’épisode.
Permission et moment d’entrée changent ensemble ; cela n’isole pas un apport causal indépendant de MACD. Chaque variante doit suivre ses propres positions et épisodes chronologiques, pas supprimer des lignes d’une liste achevée. Réserver des données ultérieures, conserver les essais, rapporter espérance nette, drawdown, incertitude, occasions manquées et échecs d’exécution. Cinq historiques fictifs vérifient règles et calculs, pas rentabilité.
16. Relire l’ensemble avant le test
Vérifier intervalles UTC réels, initialisation EMA finie, signal SMA9, Stochastique complet, nouveau X puis nouveau Y et priorité d’annulation. Confirmer p+3 contrôlé avant expiration, P fixe, pas d’attente du prix après Y, S/T sans futur et filtres prix/coûts avant volume. Distinguer rejet, expiration, incertitude, qualification et exécution.
C’est la deuxième stratégie du cluster. Reste SAR avec ADX et suivi contrôlé, selon ses propres règles d’événement et protection. La spécification rend une idée reproductible ; elle ne recommande pas un trade réel ni ne prétend qu’ajouter MACD rend Stochastique rentable.
Questions fréquentes
Les deux indicateurs doivent-ils croiser sur la même bougie ?
Non. Le modèle rejette la simultanéité. X doit venir d’abord avec M≤G ; le premier nouveau Y confirme sur une des trois bougies clôturées suivantes.
Un MACD principal positif suffit-il ?
Non. Y est un nouveau croisement principal/signal, pas avec zéro ni un état M>G persistant. Le signal déclaré est SMA9.
Stochastique doit-il sortir de la zone 20 ?
Non. Aucune condition 20/80. X est un nouveau croisement haussier K/D ; le cas à temps commence avec K déjà au-dessus de 20.
Le prix peut-il attendre après le premier MACD ?
Non. Si C(q) ne dépasse pas strictement le sommet précédent figé au premier Y, l’épisode est consommé. Une amélioration ultérieure ne le sauve pas.
La cible garantit-elle un ratio net de deux pour un ?
Non. Elle utilise clôture Bid et stop. Ask et coûts complets déterminent le ratio net ; la cotation chère échoue malgré son écart d’entrée autorisé.
Ces historiques sont-ils un backtest rentable ?
Non. Cinq historiques fictifs et cotations alternatives expliquent calculs et ordre. Ni exécution réelle, rendement mesuré ou résultat d’EA commercial.
Sources et notes de recherche
MetaQuotes décrit MACD et son signal simple, l’API et le rapport de sommes du Stochastique, OrderSend et les propriétés du symbole. Initialisation EMA finie, séquence, délai, UTC, protection et coûts constituent notre protocole original. Ces cas fictifs vérifient des calculs, sans preuve d’identité avec le terminal, de rendement mesuré ou de résultat d’EA commercial.
- MetaTrader 4 Help: MACD calculation
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic ratio-of-sums reference
- MQL4 Reference: OrderSend
- MQL4 Reference: Symbol Properties
Protocole de recherche éducatif. Historiques, cotations et exécutions prévues sont fictifs. Le Forex comporte des risques ; indicateurs, stops et budgets ne garantissent ni bénéfice ni perte réelle maximale.