

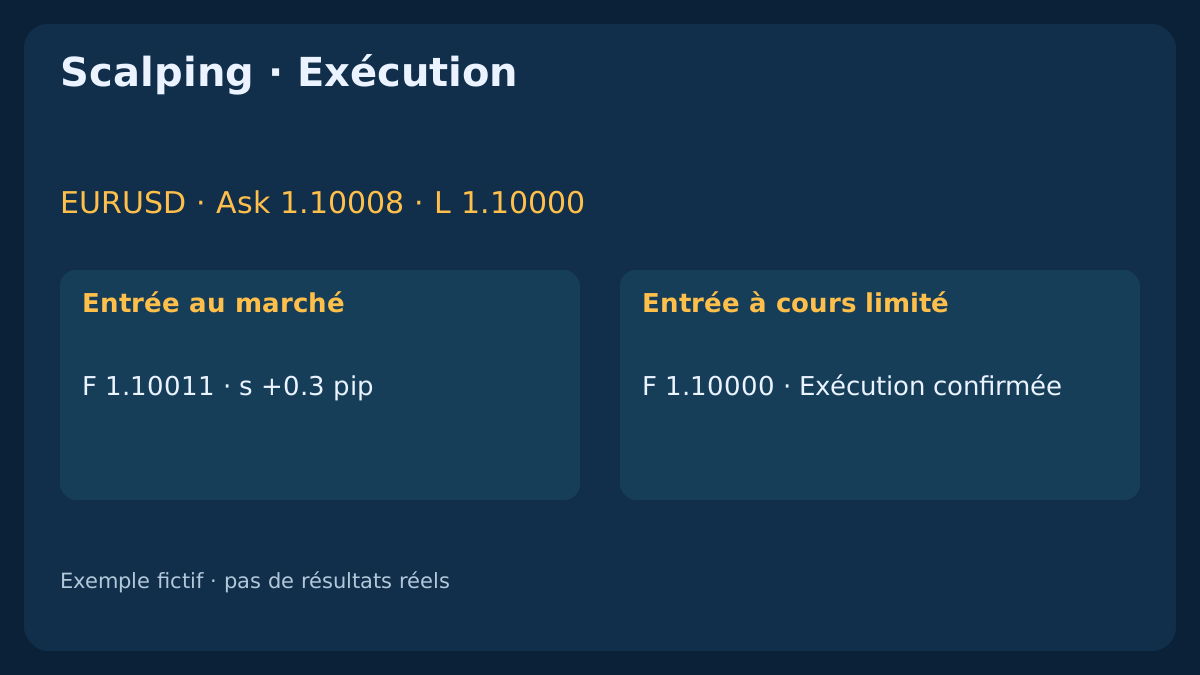
Signal, requête envoyée et position exécutée sont trois événements différents. Pour une petite cible de scalping, cet écart peut décider du potentiel net restant. Ce guide ne confond ni contact sur le graphique et exécution, ni absence de réponse et autorisation de recommencer.
1. L’exécution fait partie de la règle de trading
L’entrée au marché cherche une transaction immédiate aux conditions disponibles. L’ordre limité attend un prix acceptable et peut ne jamais s’exécuter. Aucun ne crée seul un avantage d’entrée. Acheter moins cher n’aide que si l’ordre est exécuté pendant la validité de l’idée ; mouvements manqués et sélection défavorable comptent aussi.
Définissez séparément signal, politique d’entrée, invalidation, volume et sorties. Nous étudions la mécanique, pas une stratégie rentable complète ; parcours et registres sont inventés. Comparez les politiques sur les mêmes origines admissibles, sans ne retenir que les graphiques où attendre un ordre limité a fonctionné.
2. Un contact Bid ne déclenche pas un BUY limit
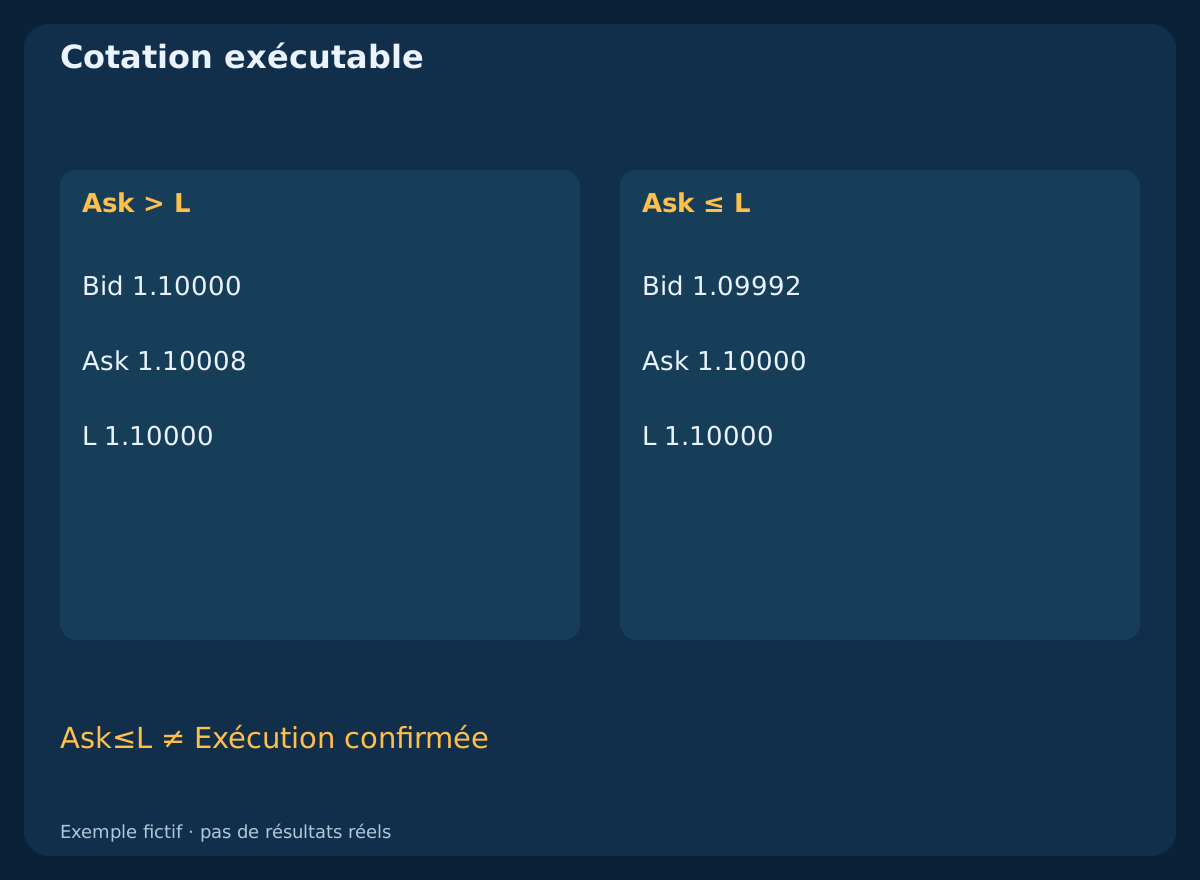
Hypothèses : EURUSD, pip=0.0001 et point=tick=0.00001. La référence Bid/Ask=1.10000/1.10008 a un spread de 0.8 pip. BUY au marché entre sur Ask ; SELL sur Bid. Un BUY limit à 1.10000 reste sous l’Ask courant, même si le graphique Bid affiche déjà ce prix.
La condition de prix illustrative est Ask<=1.10000 ; la cotation ultérieure 1.09992/1.10000 la remplit. Elle ne prouve pas une exécution : acceptation, liquidité et conditions du courtier restent nécessaires. SELL limit exige le test correspondant sur Bid. Vérifiez règles d’exécution et de gap de votre contrat, sans transposer les hypothèses d’un autre courtier.
3. Donner une limite temporelle à la comparaison
L’origine fictive est 08:00:00 UTC. Les deux politiques autorisent une première requête sous 1 s, avec une cotation datant d’au plus 250 ms. La limite locale de validité est 08:00:05 UTC. Ce sont des paramètres pédagogiques, pas des normes de latence recommandées ni une garantie d’expiration serveur MT4 avec cette précision.
À l’échéance, cessez d’admettre de nouvelles exécutions éligibles et demandez l’annulation si l’ordre attend encore. L’état reste incertain jusqu’à confirmation ; une exécution réelle tardive est une exposition à gérer, pas une ligne à effacer. Expiration et durées minimales varient. Les millisecondes du CSV sont illustratives ; horloges et précision réelles peuvent différer. Les distances sont supposées autorisées ; sinon le candidat est écarté sans déplacer sa limite.
Télécharger le comparatif fictif des coûts (CSV)
Télécharger les séquences fictives d’ordres (CSV)
| Politique | Hypothèse déclarée |
|---|---|
| Cotation | Bid 1.10000 / Ask 1.10008 |
| Requête | 08:00:00 UTC + ≤1s · age≤250ms |
| Limite | L=1.10000 · cutoff 08:00:05 UTC |
| Volume fixe | 0.35 lot · 10 USD/pip/lot |
| Commission + provision de sortie restante | 0.7 + 0.2 = 0.9 pip |
4. Ordre au marché et mode d’exécution sont distincts
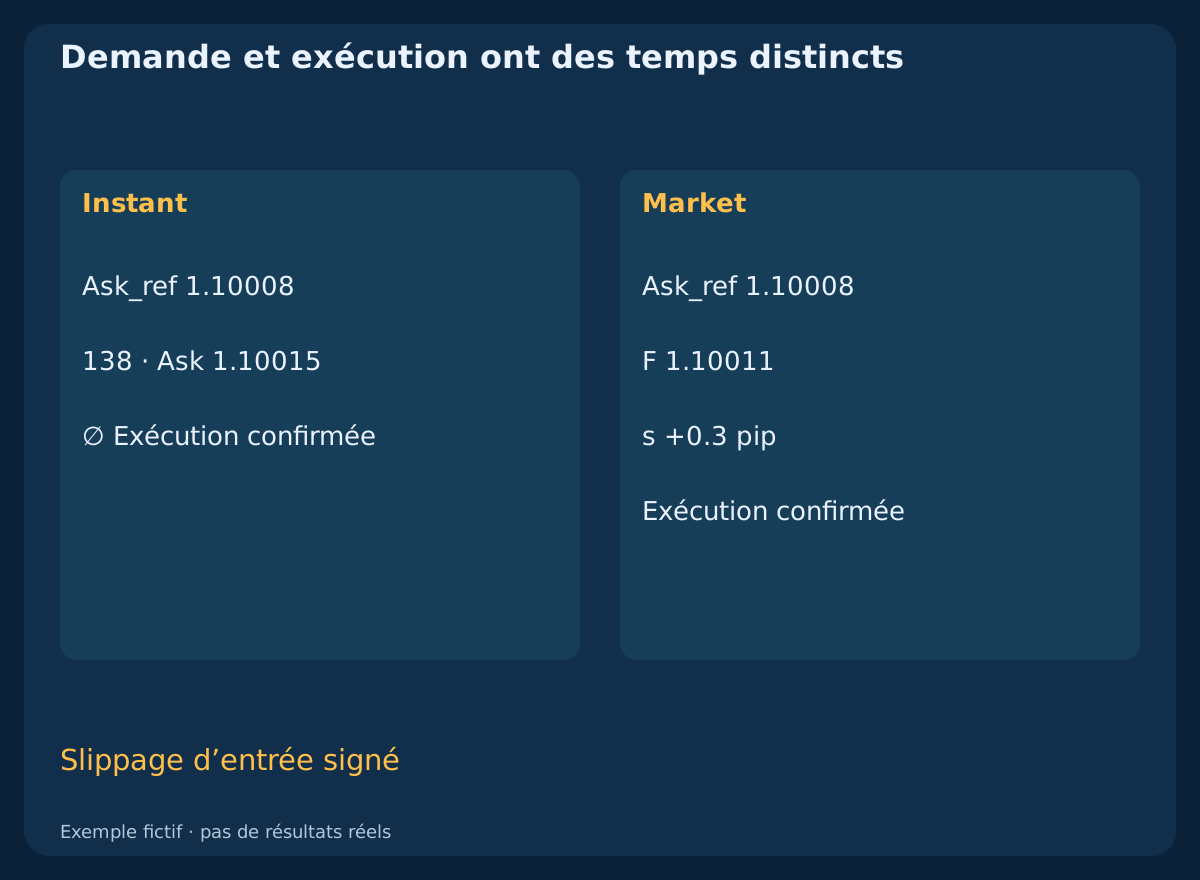
MT4 distingue Instant, Request et Market ; le courtier fixe le mode par instrument. Instant peut renvoyer une nouvelle cotation, ou requote, au lieu d’accepter le prix. Market laisse le courtier déterminer le prix sans nouvelle confirmation. Sans requote ne signifie ni sans slippage, ni sans rejet, ni exécution garantie.
Un requote propose un autre prix, pas une position ouverte. La politique pédagogique ne permet qu’un essai : un requote confirmé termine l’origine sans acceptation automatique. Une autre règle de répétition doit réexaminer prix, temps, coûts et risque. La déviation OrderSend est en points ; ne supposez ni protection identique entre modes ni plafond de prix universel et absolu.
5. Le cours limité contrôle le prix mais peut rester inexécuté
BUY limit définit un prix d’achat maximal et SELL limit un prix de vente minimal selon les conditions applicables. Une cotation affichée admissible peut laisser l’ordre en attente, faute de taille exécutable ou selon l’acheminement. Un ticket d’ordre en attente atteste un ordre, pas une position ouverte.
Le repli qui remplit un achat limité peut se prolonger défavorablement. Sans repli, le mouvement peut être manqué. Cette sélection modifie l’échantillon. Figez prix limite, validité et annulation avant l’évaluation. Déplacer la limite après chaque occasion manquée ou ajouter une entrée de secours au marché non testée définit une autre politique.
6. Figer sorties et volume avant de comparer
Utilisez les sorties BUY sur Bid S=1.09950 et T=1.10110, un compte USD, un contrat 100000 EUR par lot standard et une valeur de pip 10 USD par lot. Gardez 0.35 lots pour les deux variantes afin d’isoler l’exécution. Même volume ne signifie pas même risque monétaire si les prix d’entrée diffèrent.
Pour la requête au marché, provisionnez une dégradation de l’entrée 0.3 pip depuis l’Ask : prix de planification 1.10011. C’est un scénario de stress, pas le pire prix garanti. Fonds propres 10000 USD et budget 0.25%=25 USD sont illustratifs. Vérifiez pas et minimum de lot, marge, distances courantes et exposition totale avant l’envoi.
7. Ne pas compter deux fois le slippage déjà connu
Hypothèses : commission aller-retour 0.7 pip et provision restante d’exécution à la sortie 0.2 pip, soit C_remaining=0.9 pip. Dès que le prix F est connu, le slippage d’entrée y figure déjà. Calculez L=(F-S)/pip+C_remaining, W=(T-F)/pip-C_remaining et R_net=W/L. Ask d’entrée et Bid de sortie intègrent également déjà le spread.
À l’exécution de marché supposée F=1.10011, L/W valent 7.0/9.0 pips, ratio 1.2857, risque prévu 24.50 USD et objectif net 31.50 USD. À l’exécution limitée supposée F=1.10000, ces valeurs sont 5.9/10.1/1.7119 et 20.65/35.35 USD. La ligne au prix de référence est un repère, pas une exécution. Ne réduisez pas rétroactivement une position déjà ouverte pour embellir la comparaison.
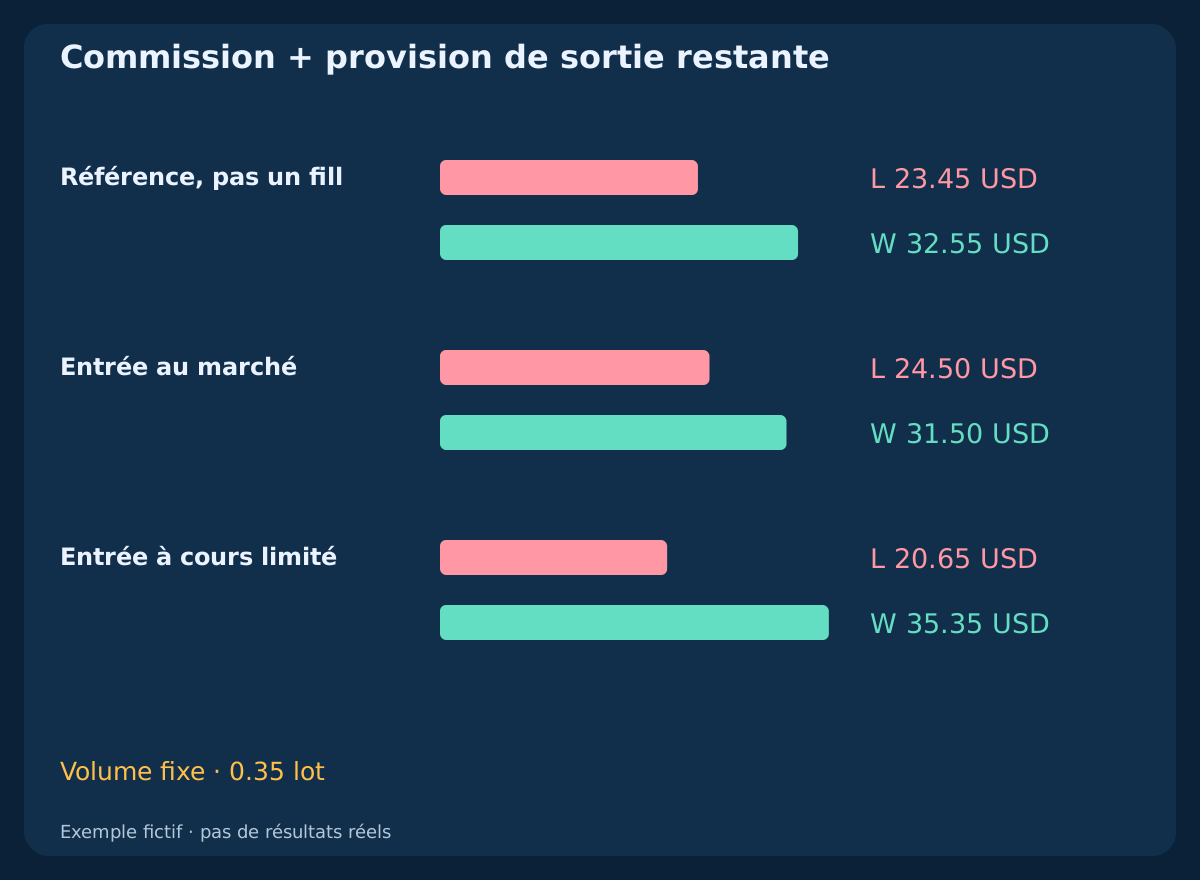
| Méthode | Prix d’entrée | Perte prévue, pips | Objectif net, pips | Ratio net | Risque USD | Objectif USD |
|---|---|---|---|---|---|---|
| Référence, pas un fill | 1.10008 | 6.7 | 9.3 | 1.3881 | 23.45 | 32.55 |
| Entrée au marché | 1.10011 | 7.0 | 9.0 | 1.2857 | 24.50 | 31.50 |
| Entrée à cours limité | 1.10000 | 5.9 | 10.1 | 1.7119 | 20.65 | 35.35 |
8. Vérifier exécutions partielles et validité dans l’interface réelle
Certains environnements acceptent les exécutions partielles et des instructions IOC ou FOK. Tous les courtiers MT4 n’offrent pas les mêmes choix : la signature MQL4 OrderSend n’a pas d’argument IOC/FOK portable. Vérifiez le traitement admis de la quantité, de l’expiration et de l’annulation sur le compte et le symbole.
Si l’interface remplit partiellement, enregistrez séparément quantité exécutée et restante. Protégez l’exposition créée et gérez le solde selon la règle déclarée. Ne renvoyez pas la quantité initiale entière comme si rien ne s’était produit. Minimums de frais et fragmentation peuvent aussi changer la commission linéaire simplifiée de cet exemple.
9. Demander l’annulation ne confirme pas l’annulation
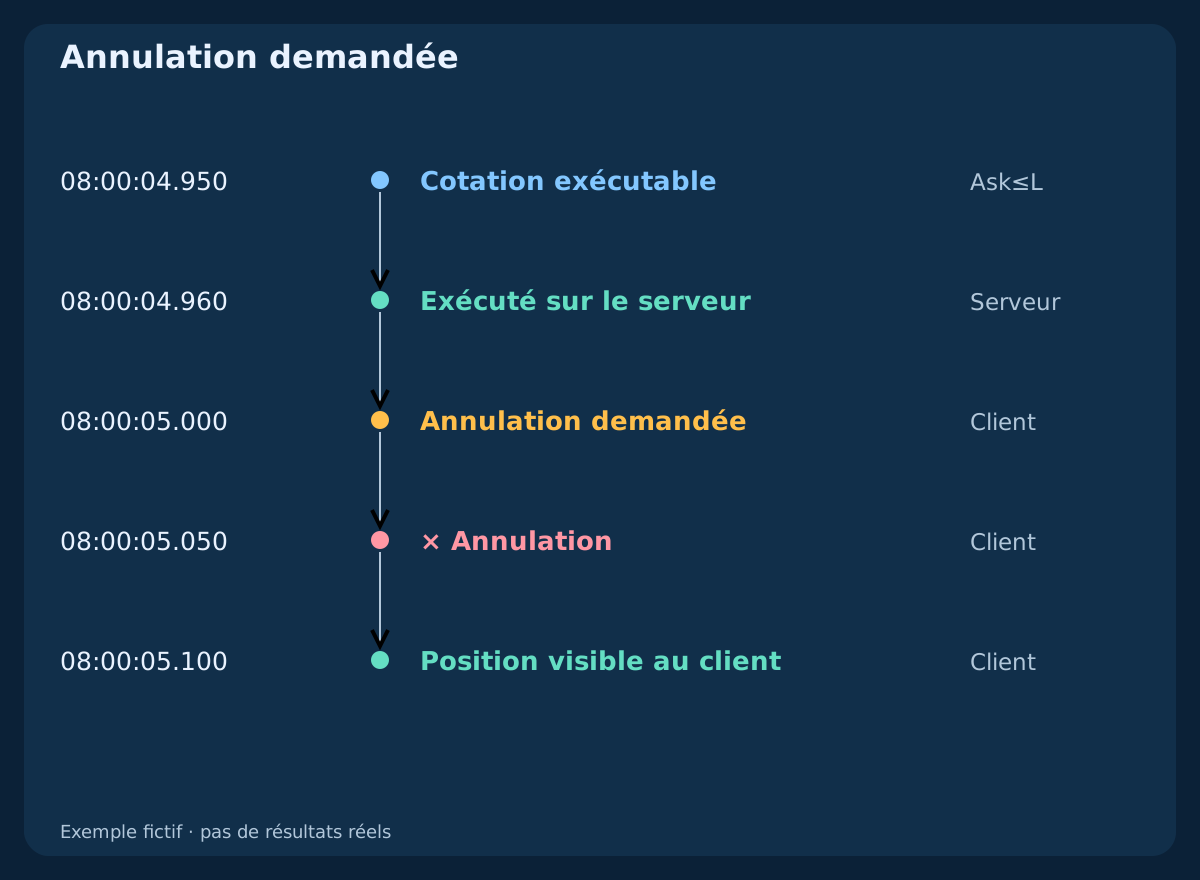
Dans l’exemple de course, le prix devient admissible à 08:00:04.950 et le serveur exécute à 08:00:04.960 sans que le terminal le sache encore. Il demande l’annulation à 08:00:05.000 ; elle est refusée à 08:00:05.050 car la position existe déjà, puis devient visible au client à 08:00:05.100.
Une entrée de secours au marché à l’échéance pourrait doubler l’exposition. Vérifiez d’abord si l’ordre attend, a été annulé ou est devenu position, historique récent compris. Le minuteur local ne défait pas une exécution serveur. Même une annulation confirmée ne termine que cet ordre ; tout secours autorisé exige une nouvelle vérification de validité, prix et risque cumulé.
10. Un délai dépassé laisse une issue inconnue
La branche envoie à 08:00:00.400, exécute sur le serveur à 08:00:00.600, signale l’erreur 128 à 08:00:01.000, puis montre la position au client à 08:00:02.000. C’est un cas construit d’observation retardée ; le timeout seul n’indique pas ce que le serveur a fait.
Suspendez les requêtes d’entrée pour cette intention pendant le rapprochement. Actualisez la sélection et inspectez ordres ouverts, en attente et historiques selon symbole, sens, volume, identifiants et temps. Un commentaire n’est pas une clé d’idempotence garantie ; des données temporairement absentes ne prouvent pas l’absence de trade. Protégez l’exposition trouvée. Réessayer exige un état résolu et une décision nouvelle autorisée séparément.
11. Mesurer le slippage signé avec la bonne référence
Le slippage d’entrée défavorable est s_buy=(F-Ask_ref)/pip et s_sell=(Bid_ref-F)/pip. Positif signifie moins bon prix, négatif amélioration. BUY de référence 1.10008 exécuté à 1.10011 donne +0.3 pip ; SELL de référence 1.10000 exécuté à 1.09997 donne aussi +0.3 pip.
Enregistrez séparément cotation exécutable à la décision, heure de requête et confirmation. Une clôture de bougie n’est pas une cotation de remplacement. L’écart entre limite et ancien Ask de marché est une différence de politique, pas une preuve d’amélioration d’exécution de la limite. Mesurez la latence seulement avec des horodatages suffisamment précis et alignés, sans soustraire des horloges incompatibles.
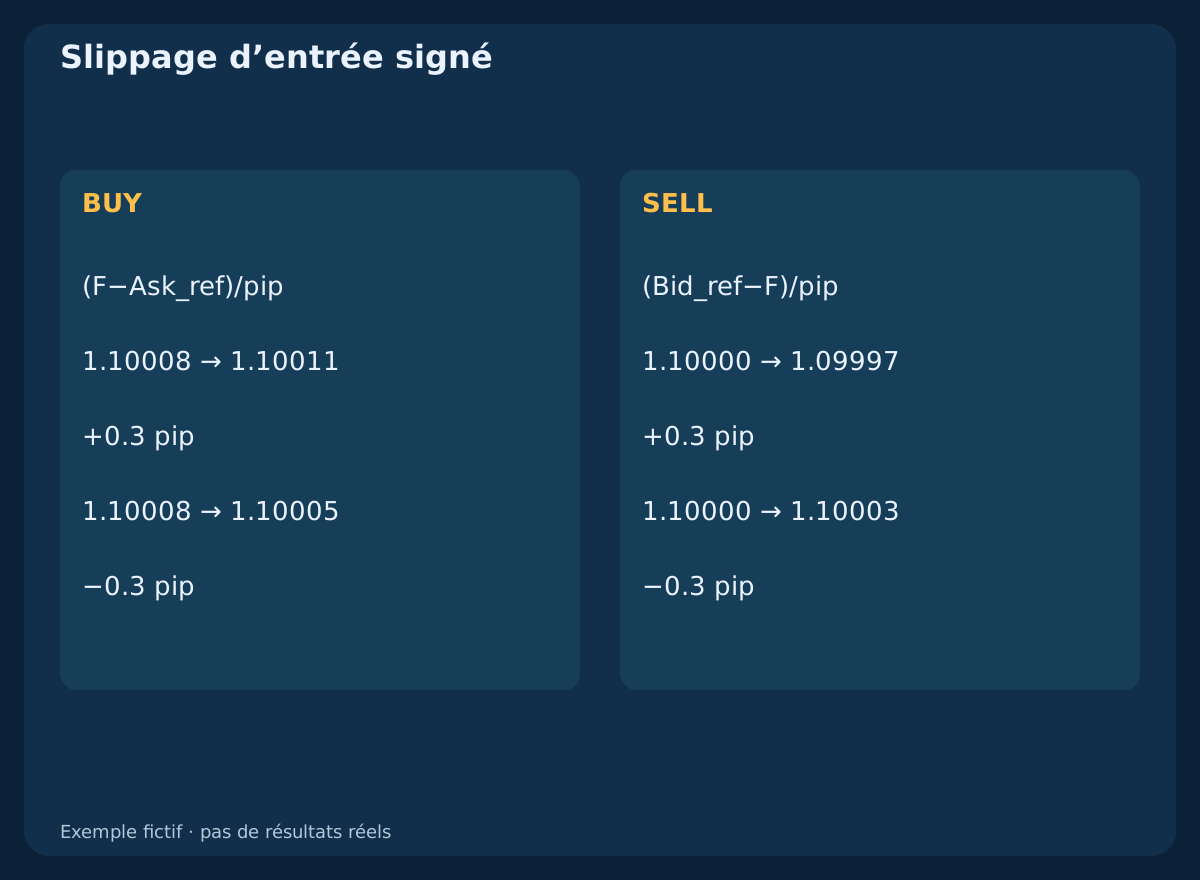
| Méthode | Référence, pas un fill | Exécution supposée | Slippage d’entrée signé |
|---|---|---|---|
| BUY | 1.10008 | 1.10011 | +0.3 pip |
| SELL | 1.10000 | 1.09997 | +0.3 pip |
12. Traiter honnêtement une exécution hors provision
Un prix exécuté 1.10015 avec mêmes sorties et coûts donne L=7.4, W=8.6 et ratio 1.1622. Au volume déjà demandé 0.35 lots, le risque prévu devient 25.90 USD, au-dessus du budget illustratif. Le filtre R_net>=1.20 est déclaré pour ce comparatif, sans rentabilité prouvée.
Avant envoi, une cotation non conforme peut être rejetée. Après exécution, l’exposition est réelle et ne devient pas « aucun trade ». Consignez l’écart, arrêtez les nouvelles entrées de cette intention et appliquez la protection et la procédure de sortie de risque prévues. N’élargissez pas le stop et n’inventez pas un volume historique inférieur. Protection refusée et clôture d’urgence ont aussi besoin de règles d’échec et ne plafonnent pas la perte.
13. Tenir un registre des intentions, requêtes, ordres et exécutions
Consignez identifiant de recherche, signal, Bid/Ask et ancienneté, type, quantité demandée, niveaux, heures, ticket, erreur, exécutions, confirmations d’annulation et exposition finale. Distinguez quantités envoyée, exécutée et restante. Gardez frais et sorties réels séparés des provisions employées en amont.
Mesurez taux d’exécution par origine admissible, délai, slippage signé, rejets, états incertains, courses d’annulation et résultat net. Explicitez les dénominateurs : des répétitions changent fortement les taux par requête et par signal. Un ordre non exécuté vaut ici zéro résultat de trading seulement parce qu’aucun trade ni frais d’ordre n’est supposé. L’occasion manquée reste un repère distinct, pas une perte de trésorerie inventée.
14. Comparer les origines communes, pas seulement les trades exécutés
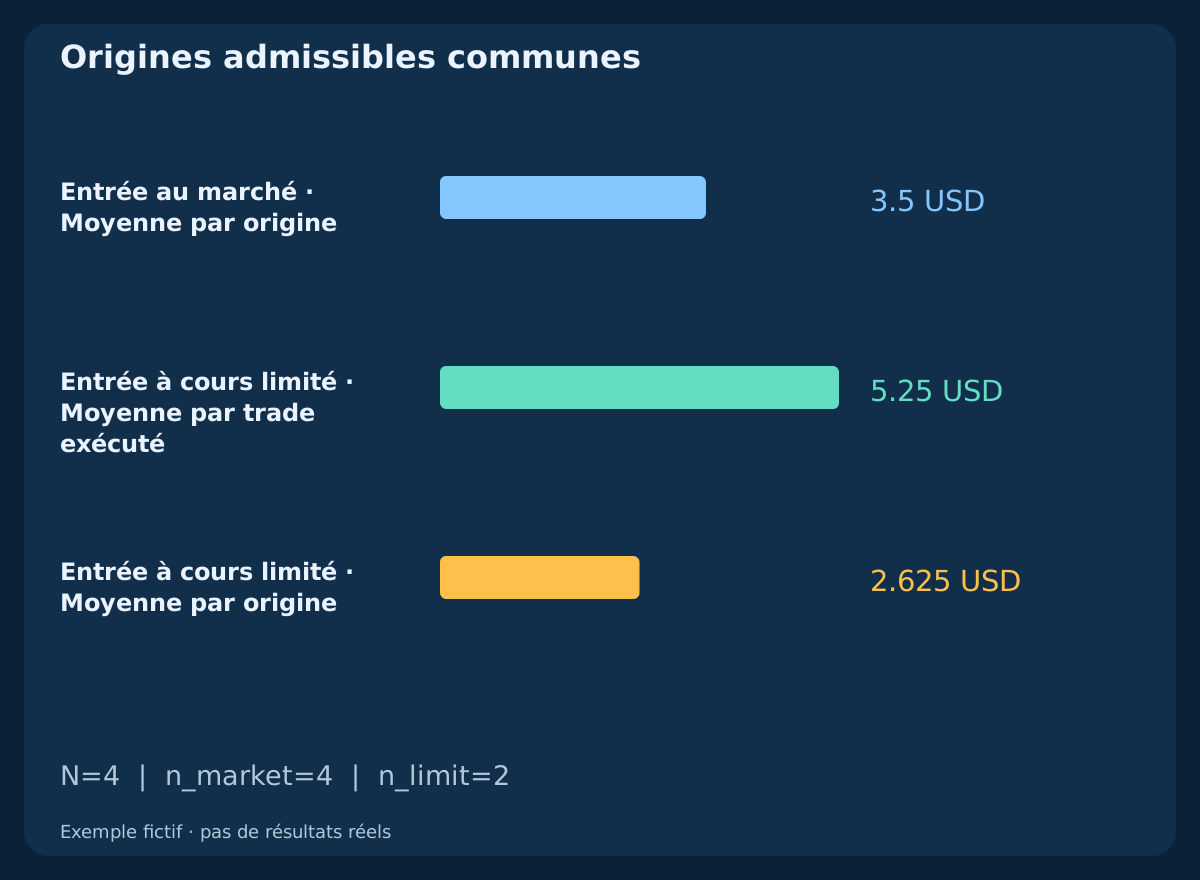
Le registre indépendant comprend 4 origines communes. Marché exécute les quatre avec résultats nets +7,+7,-7,+7 USD : total 14 USD et moyenne 3.50 USD par origine. Limite n’exécute que les origines 1,3 avec +14,-3.50 USD ; les deux autres valent zéro sous l’hypothèse sans frais.
Le total limite est 10.50 USD. Sa moyenne par trade exécuté 5.25 USD dépasse celle du marché, mais sa moyenne par origine 2.625 USD est plus faible. Ces nets attribués forment un autre exemple arithmétique, pas des rendements tirés du fichier d’événements ni des probabilités estimées. Conservez les deux dénominateurs et examinez l’incertitude sur données réelles avant de choisir.
Télécharger le registre fictif des origines communes (CSV)
| Origine | Marché USD | Limite USD | État |
|---|---|---|---|
| 1 | 7 | 14 | Exécuté |
| 2 | 7 | 0 | Non exécuté |
| 3 | -7 | -3.5 | Exécuté |
| 4 | 7 | 0 | Non exécuté |
15. Valider l’exécution au-delà d’un beau backtest
Bid OHLC seul ne reconstitue ni Ask historique, ni liquidité, ni rang dans la file, ni latence. Un testeur peut attribuer un fill au contact de la limite alors que la règle réelle ne l’obtiendrait pas. Identifiez les hypothèses d’ordre et de spread et marquez les cas intrabougie non résolus, sans choisir l’ordre favorable.
La démo aide à tester la mécanique sans établir la qualité d’exécution réelle. Comparez cotations et journaux adaptés à des observations ultérieures intactes ; faites varier spread, latence et frais selon des stress déclarés. Gardez les règles temporelles cohérentes entre variantes. Les exemples fictifs vérifient calculs et états, pas probabilités de fill, taux de réussite ou bénéfice réel attendu.
16. Choisir une politique complète et finie
Avant envoi, définissez côté du prix, type, âge maximal de cotation, délai, quantité, contrôles de coûts et de risque, échéance de la limite et annulation confirmée. Précisez ce qui termine une origine et en crée une autre. Figez identifiants et rapprochement en cas d’incertitude ; vérifiez ce que le courtier accepte réellement plutôt que l’étiquette du graphique.
Marché, limite patiente et éventuel secours sont des candidats distincts. Testez-les sur origines communes avec coûts et occasions non exécutées. Le guide précédent explique stops et objectifs ; choix des paires et données MT4 couvrent coûts et limites. Assemblez ces éléments lorsque les règles sont explicites et la stratégie résultante validée indépendamment.
Questions fréquentes
Un contact de BUY limit sur un graphique Bid prouve-t-il un fill ?
Non. L’éligibilité BUY se juge sur Ask et ne prouve encore ni acceptation, ni quantité, ni exécution. Conservez l’état réel et les conditions du courtier.
Ordre au marché et mode Market sont-ils identiques ?
Non. Le type décrit l’instruction, le mode sa prise en charge. MT4 a aussi Instant et Request ; le courtier fixe le mode de l’instrument.
Puis-je remplacer immédiatement une limite expirée par le marché ?
Échéance locale et demande d’annulation ne confirment pas l’annulation. Vérifiez ordres, positions et exécutions récentes. Un secours autorisé exige une nouvelle décision sans doublon d’exposition.
Un timeout signifie-t-il que le trade a échoué ?
Pas forcément. Le terminal peut ignorer le résultat serveur. Rapprochez les états avant une nouvelle requête et protégez toute position découverte ; répéter aveuglément peut dupliquer.
Faut-il ajouter le slippage d’entrée une fois le fill connu ?
Non. Il figure déjà dans le prix exécuté. Ajoutez les frais réels et seulement les provisions restantes non comptées ailleurs.
L’exemple fictif prouve-t-il une meilleure rentabilité de la limite ?
Non. Les événements et résultats sont inventés. Une moyenne supérieure par trade exécuté peut coexister avec une moyenne inférieure par signal ; il faut données réelles et politique complète.
Sources et notes de recherche
MetaQuotes décrit types d’ordres, modes d’exécution et interface MQL4. Prix, délais, exécutions et résultats sont des hypothèses pédagogiques fictives propres à cet article, pas des cotations, résultats réels ou un EA prêt à fonctionner.
- MetaTrader 4: order types and price sides
- MQL4: OrderSend and request parameters
- MQL4: trade server return codes
Contenu pédagogique : prix, délais, fills et résultats fictifs. Le Forex présente des risques ; ordres, stops, déviation et provisions ne garantissent ni exécution, ni gain, ni perte réelle maximale.