

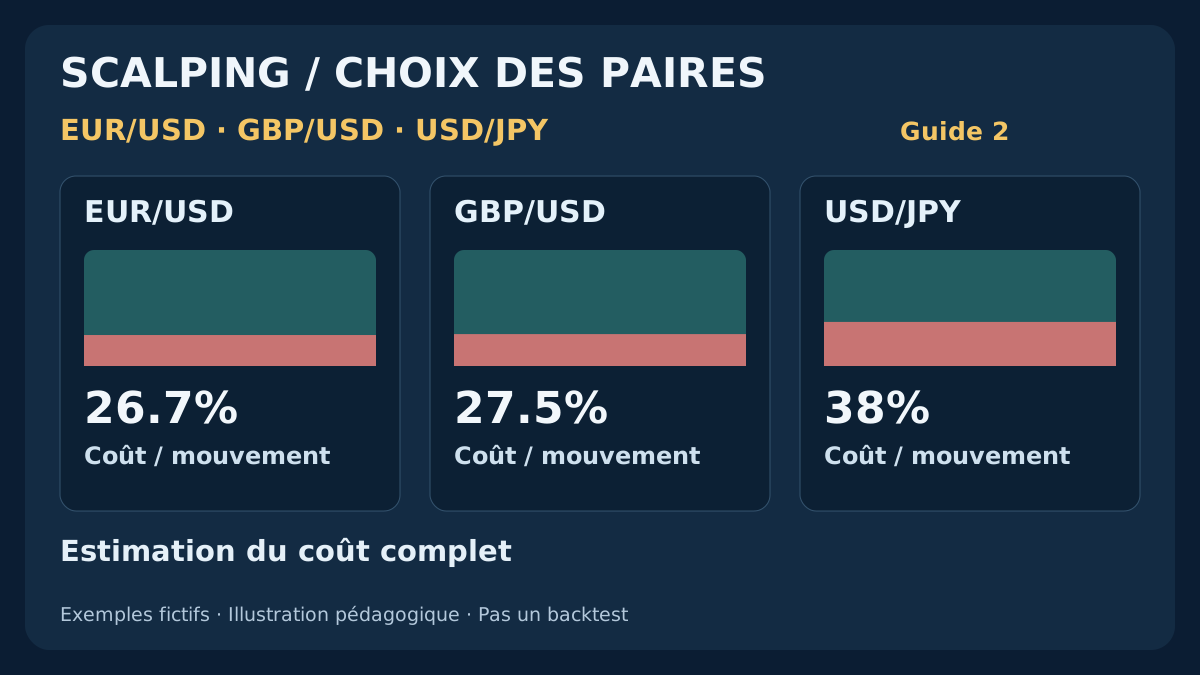
Le spread le plus faible ne suffit pas à choisir une paire. Une présélection utile relie les prix exécutables, les commissions converties dans la bonne devise, les horaires et un plafond de coûts fixe. Trois scénarios fictifs montrent les calculs, puis le même cadre aide à décider quoi tester sur votre compte.
1. Quelles paires Forex conviennent au scalping ?
EUR/USD, GBP/USD et USD/JPY constituent un point de départ utile, pas un classement universel. Pour une étude donnée, la meilleure candidate est celle dont les coûts exécutables, le mouvement disponible et les conditions correspondent à une méthode précisément définie sur le compte prévu. Même une paire populaire peut devenir inadaptée lorsque le spread s’élargit ou que le mouvement visé est trop petit.
L’enquête sur les changes de la BRI fournit un contexte sur les volumes mondiaux, pas un classement de rentabilité du scalping de détail. Elle couvre des instruments et des intervenants différents d’un compte individuel chez un courtier. Une devise très négociée justifie d’examiner la liquidité, puis de mesurer ses propres conditions. Les volumes globaux ne prouvent ni spread précis, ni qualité d’exécution, ni avantage.
Ce guide construit une méthode de comparaison avec des prix et des coûts entièrement fictifs. Il ne présente ni classement de courtiers, ni relevé de spreads en direct, ni stratégie d’entrée validée. Consultez d’abord le guide du scalping comparant M1 et M5 si la différence entre mouvement graphique, gain exécutable et risque monétaire reste floue. Ici, il s’agit de choisir quelle paire et quelle séance approfondir.
Avant d’interpréter un rapport de trades très courts, vérifiez les données, le moment du signal et l’exécution du scalping dans MT4.
2. Construire la présélection autour du créneau réellement disponible
Pour EUR/USD, examinez le comportement du compte pendant les créneaux européens et américains que vous pouvez observer régulièrement. Pour GBP/USD, recueillez un échantillon distinct : une cotation commune en dollars ne garantit pas les mêmes coûts ou mouvements. Pour USD/JPY, incluez la journée japonaise si elle est pertinente, ainsi que les créneaux utilisés pour les autres candidates.
Ce sont des pistes de recherche, pas la promesse de spreads étroits ou de tendances exploitables à chaque séance. Une paire peut s’animer autour d’une annonce tout en devenant moins facile à exécuter pour un petit objectif. Jours fériés bancaires, conditions des fournisseurs et paramètres du symbole comptent aussi. Un graphique apparemment calme ou liquide ne remplace pas des Bid/Ask enregistrés simultanément.
Limitez la première étude à quelques paires définies à l’avance. Ajouter toutes les paires après avoir vu des captures gagnantes accroît le biais de sélection et la charge opérationnelle. Notez symbole complet, suffixe, taille du contrat, type de compte, devise et barème. Deux EUR/USD chez des courtiers différents ne sont pas automatiquement interchangeables. Vérifiez l’autorisation de la méthode et les contraintes de volume, distance du stop ou modification. Écartez avant de comparer les performances ce qui ne peut pas fonctionner selon les règles.
3. Uniformiser pip, point et tick avant de comparer les spreads
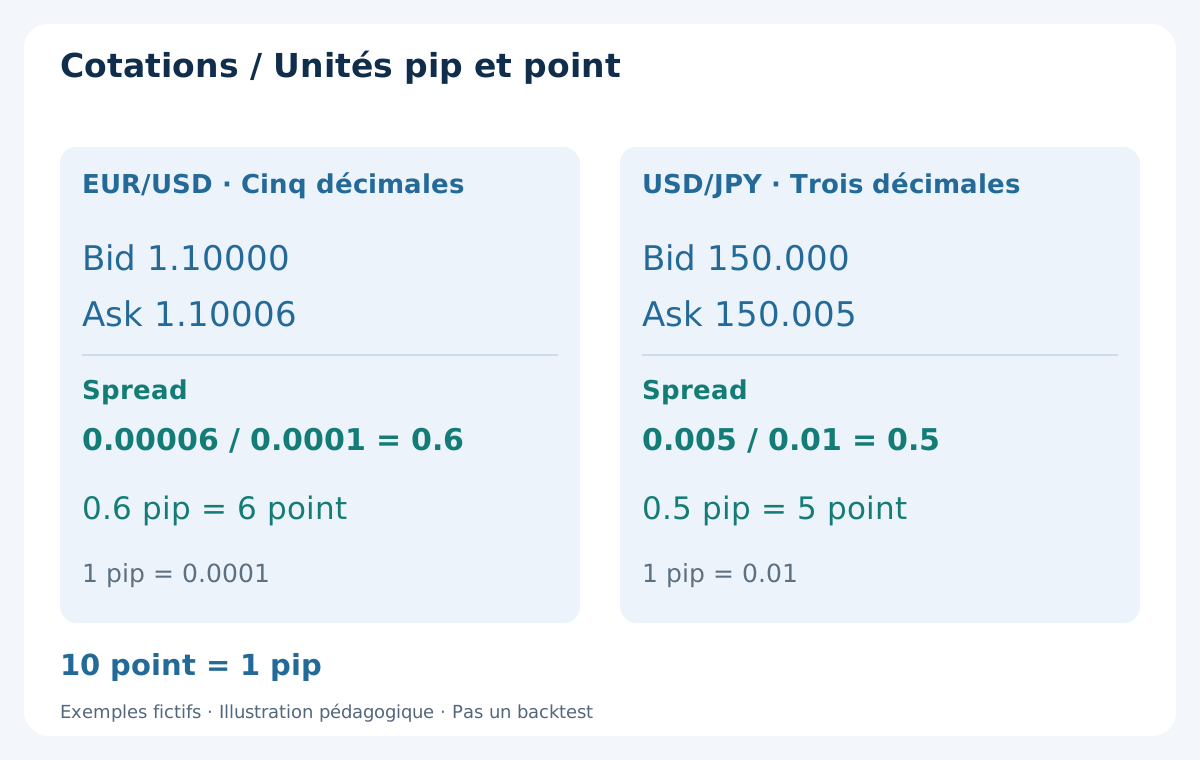
Dans ce guide, un pip vaut 0.0001 pour EUR/USD et GBP/USD, et 0.01 pour USD/JPY. Une cotation EUR/USD à cinq décimales a généralement un point de 0.00001 ; USD/JPY à trois décimales a un point de 0.001. Dans ces formats précis, 10 points = 1 pip. Ne transposez pas ce rapport à un autre symbole sans vérifier sa fiche.
Par exemple, EUR/USD Bid 1.10000 et Ask 1.10006 donnent un spread de 0.6 pip, soit 6 points à cinq décimales. USD/JPY Bid 150.000 et Ask 150.005 donnent 0.5 pip, soit 5 points à trois décimales. Comparer directement 0.00006 et 0.005 mélange les unités et aboutit à un classement trompeur.
Un tick peut désigner une mise à jour de cotation ; le tick size décrit un incrément de prix autorisé. Aucun n’équivaut automatiquement à un pip ou à un point. Les champs de plateforme peuvent aussi différer : MarketInfo de MQL4 exprime MODE_TICKSIZE en points et MODE_TICKVALUE dans la devise de dépôt. Identifiez le champ avant de convertir. Le guide du pip, du point et de la valeur du pip détaille ces distinctions.
4. Convertir la commission dans la devise du compte et en pips
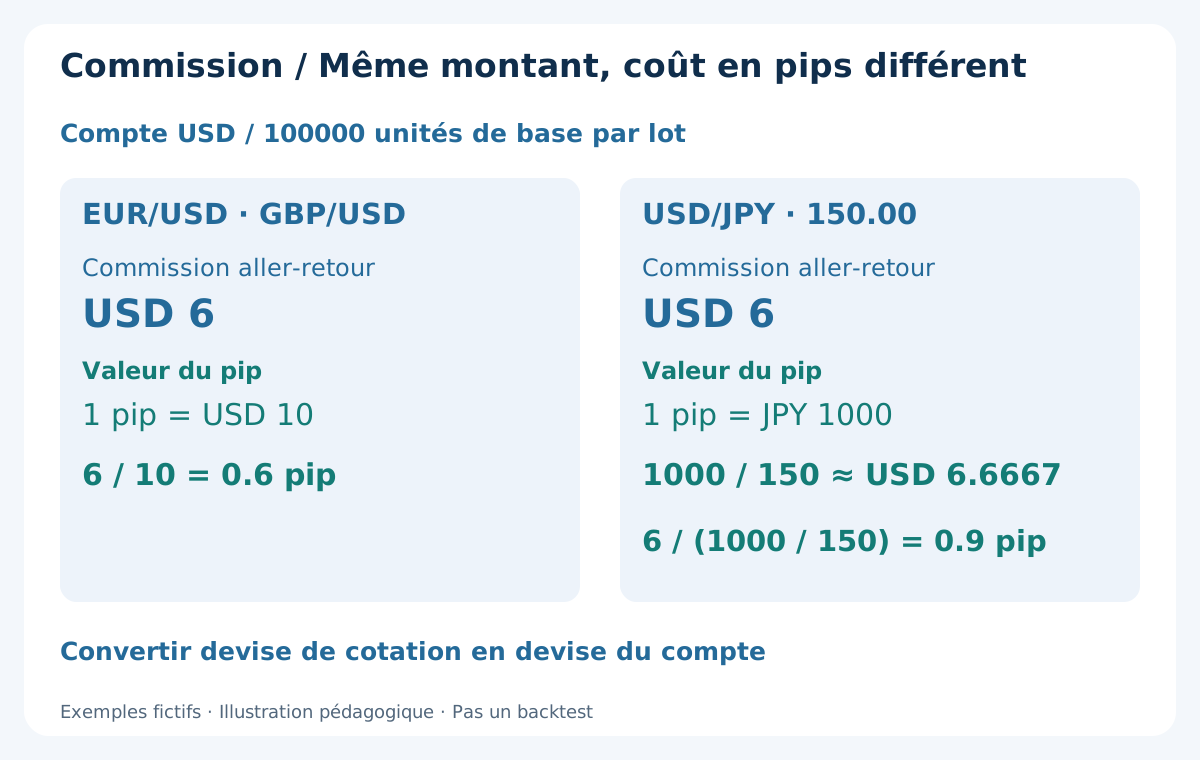
Supposons un compte USD, un contrat standard de 100000 unités de devise de base et USD 6 de commission totale d’ouverture et de clôture par lot. Ce sont des hypothèses pédagogiques, pas une offre de courtier. Sur EUR/USD et GBP/USD, un pip vaut USD 10 pour ce lot ; la commission est donc 6 / 10 = 0.6 pip. Un tarif par côté doit d’abord inclure ouverture et clôture.
Sur USD/JPY, un pip de ce contrat vaut JPY 1000. Au taux illustratif USD/JPY 150.00, cela représente 1000 / 150 ≈ USD 6.6667 par pip. La même commission de USD 6 coûte donc environ 0.9 pip, et non 0.6 pip. Le montant facturé ne change pas ; son équivalent en pips varie avec la devise de cotation et la valeur du pip.
Le taux peut évoluer et un compte non libellé en USD demande son propre circuit de conversion. Commissions minimales, paliers et frais non proportionnels modifient le coût des petits volumes. Conservez la devise d’origine et le taux de chaque frais comptabilisé. Rapprochez le tick value de la plateforme des spécifications et relevés ; ne généralisez pas discrètement la constante USD 10 à toutes les candidates.
5. Choisir une seule comptabilité des coûts et préciser son origine
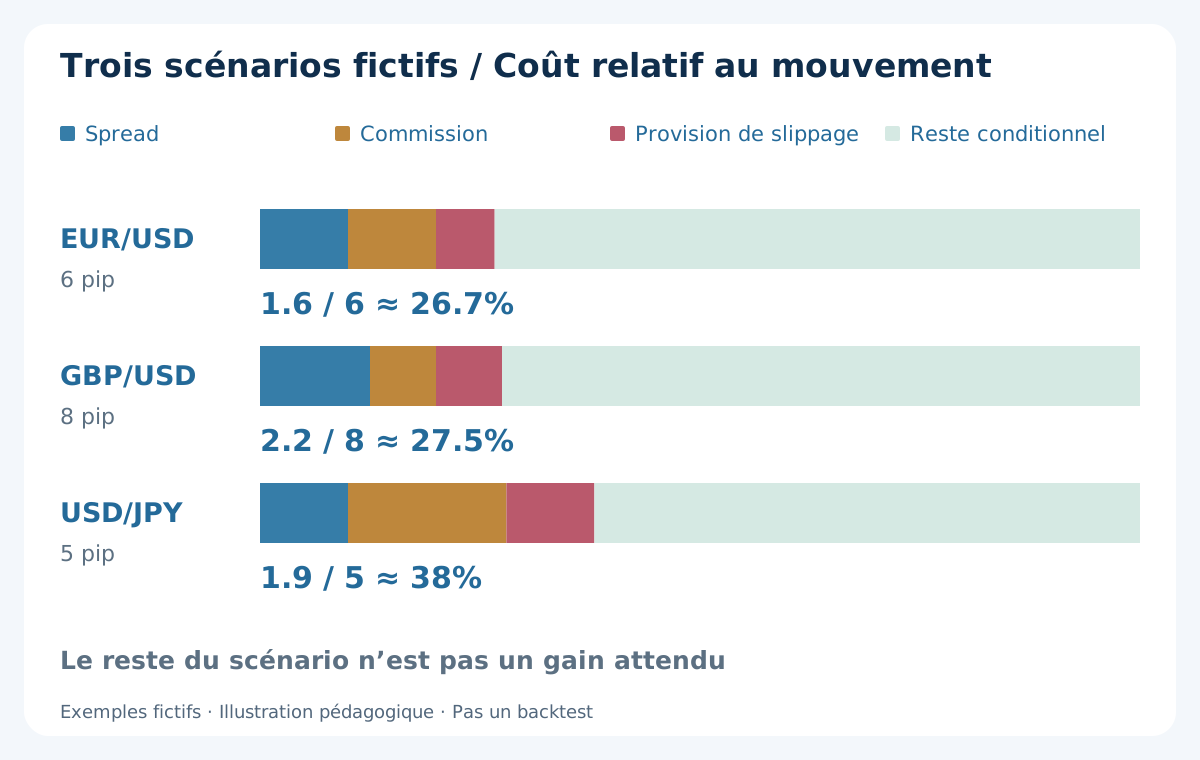
À partir d’un mouvement de référence hypothétique, additionnez spread, commission aller-retour en pips et provision pour exécution défavorable non encore incluse. Le mouvement restant est un calcul de scénario, pas un gain attendu. Le cours peut ne pas l’atteindre, toucher le stop d’abord ou ne pas permettre l’exécution. Précisez aussi l’origine, par exemple un changement de Bid à Bid sur un horizon fixe : ce n’est pas un objectif mesuré depuis un Ask réellement exécuté. Le filtre ne fournit pas les probabilités manquantes.
Pour un trade terminé, calculez le résultat de prix avec les exécutions réelles d’entrée et de sortie, puis déduisez commissions et financement comptabilisés séparément, s’il y a lieu. Les prix incluent déjà l’effet du spread et les écarts d’exécution réalisés. Ne retirez pas encore un spread hypothétique et une provision de slippage. Conservez le signe du slippage réel : une exécution peut aussi améliorer la cotation de référence.
Définissez cotation de référence, instant de décision et côté exécutable avant de mesurer les écarts. BUY entre sur Ask et sort sur Bid ; SELL entre sur Bid et sort sur Ask. Une clôture graphique connue plus tard ne remplace pas le prix disponible au moment de décider. Le guide des spreads, commissions et swaps fournit le cadre comptable général.
6. Trois paires chiffrées : le coût rapporté au mouvement
Prenons trois scénarios volontairement fictifs sur le compte USD décrit. EUR/USD a un mouvement de référence de 6 pips, un spread de 0.6 pip, une commission de 0.6 pip et une provision globale de slippage entrée-sortie de 0.4 pip. Le total atteint 1.6 pips, environ 26.7% du mouvement. Les 4.4 pips restants supposent que ce mouvement survienne ; ce n’est pas un résultat moyen observé.
Pour GBP/USD, retenez 8 pips de mouvement, 1.0 pip de spread, 0.6 pip de commission et 0.6 pip de provision. Le total est 2.2 pips, soit 27.5%, et le reste 5.8 pips dans le scénario. Pour USD/JPY au taux indiqué, utilisez respectivement 5 pips, 0.5 pip, 0.9 pip et 0.5 pip. Le total est 1.9 pips, soit 38%, laissant 3.1 pips.
USD/JPY a ici le plus petit spread, mais la plus forte part de coûts. GBP/USD laisse le plus de pips sans être pour autant le meilleur trade : probabilités, stops et valeurs monétaires diffèrent. Un objectif choisi après avoir vu le parcours futur invalide la comparaison. Définissez le mouvement à l’avance et testez-le, au lieu d’attribuer un objectif séduisant à chaque gagnant.
| Paire | Mouvement de référence (pips) | Spread (pips) | Commission (pips) | Provision de slippage (pips) | Coût total (pips) | Coût / mouvement |
|---|---|---|---|---|---|---|
| EUR/USD | 6 | 0.6 | 0.6 | 0.4 | 1.6 | 26.7% |
| GBP/USD | 8 | 1.0 | 0.6 | 0.6 | 2.2 | 27.5% |
| USD/JPY | 5 | 0.5 | 0.9 | 0.5 | 1.9 | 38% |
7. Fixer le filtre de coûts avant de regarder les résultats
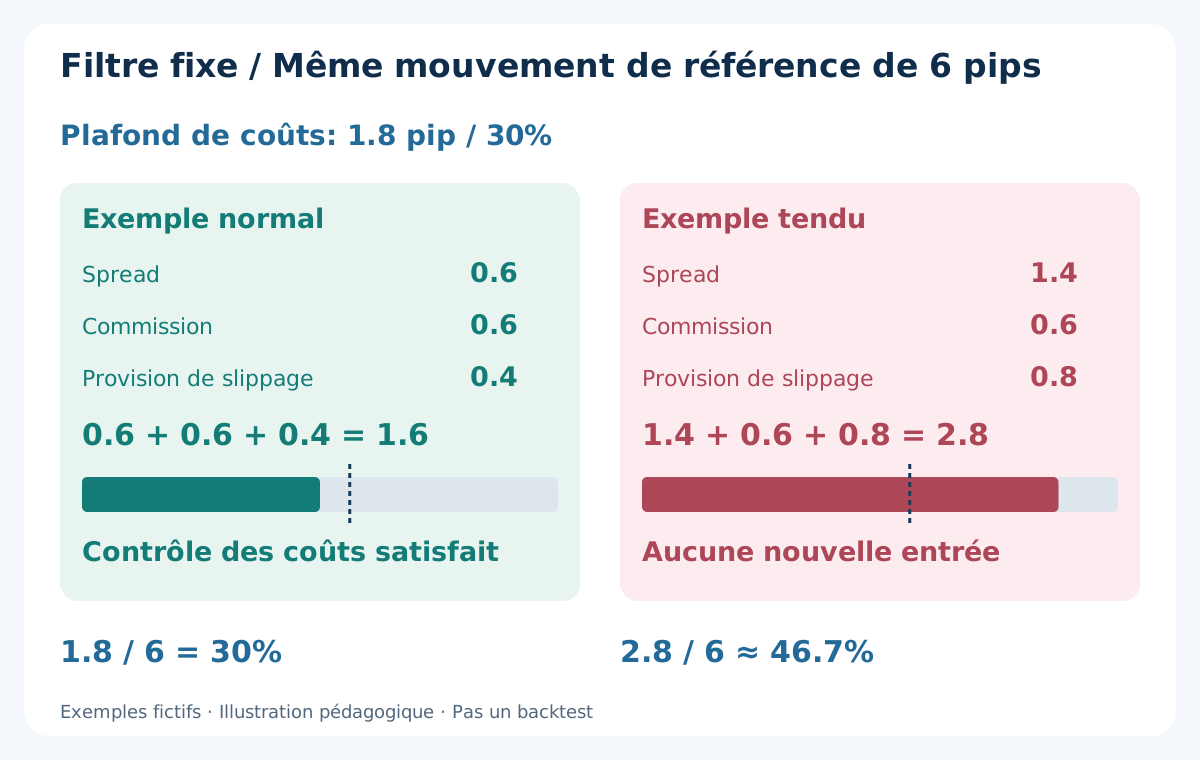
Supposons que l’étude accepte un coût estimé maximal de 30% d’un mouvement de 6 pips. Le plafond est 1.8 pips. Dans l’exemple EUR/USD normal, 0.6 + 0.6 + 0.4 = 1.6 pips : le contrôle des coûts est satisfait. Ce seuil pédagogique arbitraire n’est pas un réglage recommandé et n’autorise aucune entrée sans les autres vérifications de signal et de risque.
Dans le scénario tendu, le spread passe à 1.4 pips et la provision de slippage à 0.8 pip, avec 0.6 pip de commission inchangé. Le total devient 2.8 pips, environ 46.7% des mêmes 6 pips. Il dépasse le plafond inchangé de 1.8 pips ; aucune nouvelle entrée n’est permise. N’augmentez pas l’objectif après avoir constaté un spread plus large pour faire passer le ratio.
Utilisez la cotation candidate actuelle pour le spread et une méthode préétablie, étayée par des données, pour la provision d’exécution. Un percentile historique peut aider sans garantir le pire prix possible. Enregistrez les signaux refusés et leurs coûts. Sans cela, le filtre peut sembler efficace simplement parce que les occasions gênantes ont disparu des données.
8. Chevauchement Londres–New York : calculer les heures selon la date
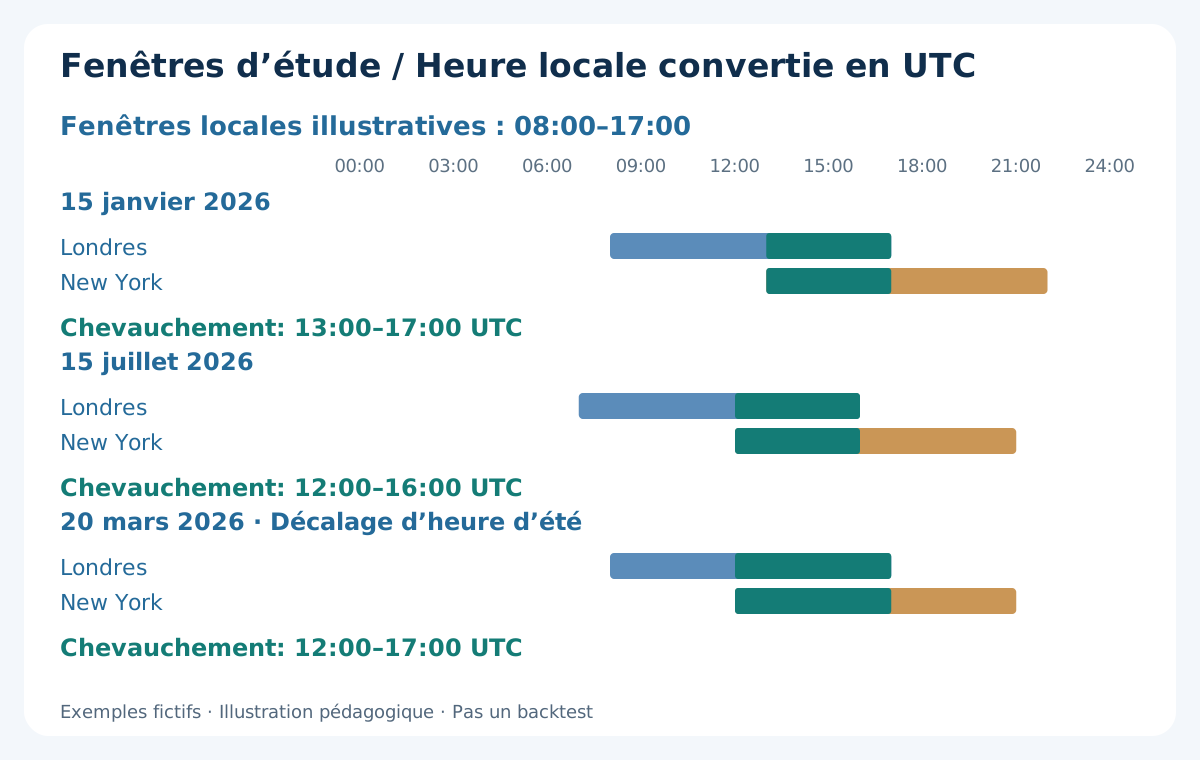
Le Forex au comptant ne possède pas une unique ouverture de bourse centrale. Pour illustrer le problème horaire, fixons des fenêtres d’étude de 08:00–17:00 locales à Londres et New York. Ce sont des créneaux d’observation illustratifs, pas des horaires officiels. Utilisez Europe/London et America/New_York, convertissez la date en UTC puis dans le décalage serveur du courtier enregistré.
Le 15 janvier 2026, les fenêtres correspondent à Londres 08:00–17:00 UTC et New York 13:00–22:00 UTC, avec chevauchement 13:00–17:00 UTC. Le 15 juillet 2026, elles deviennent 07:00–16:00 et 12:00–21:00 UTC, avec chevauchement 12:00–16:00 UTC. Ces dates montrent la conversion, pas la rentabilité du scalping dans ces créneaux.
Les deux régions ne changent pas toujours d’heure d’été le même jour. Le 20 mars 2026, le chevauchement de l’exemple est 12:00–17:00 UTC. Ne codez pas quatre heures fixes toute l’année et n’identifiez pas une séance par la seule heure serveur. Le guide des séances, fuseaux et changements d’heure explique le calcul par date et la cohérence des horodatages historiques.
9. Le meilleur créneau doit aussi passer les contrôles d’événements et de rollover
Étudiez la même paire dans des fenêtres distinctes, sans résumer toute la journée par une moyenne. Le chevauchement Londres–New York mérite éventuellement une étude, mais son nom ne renseigne pas une cotation précise. Davantage de mouvement peut aussi signifier spreads larges, variations défavorables rapides et plus d’entrées manquées.
Prédéfinissez le traitement des publications des deux devises, décisions de banques centrales et fermetures inhabituelles. Une pause exige un repère temporel et une règle pour les positions existantes, pas seulement « éviter les nouvelles ». Le rollover du courtier est une limite propre au compte : financement, disponibilité des cotations et spreads peuvent changer. Une détention prévue courte ne garantit pas de l’éviter.
Effectuez les contrôles de calendrier économique et de risque d’annonce avant que le filtre de coûts approuve l’entrée. Reprenez seulement si les conditions écrites sont remplies, pas après un nombre arbitraire de bougies calmes. Les annonces surprises restent possibles. Filtre horaire, plafond de spread et stop protecteur traitent des problèmes différents ; aucun ne garantit une exécution dans la provision.
10. Comparer les distributions de spread, pas le minimum publicitaire
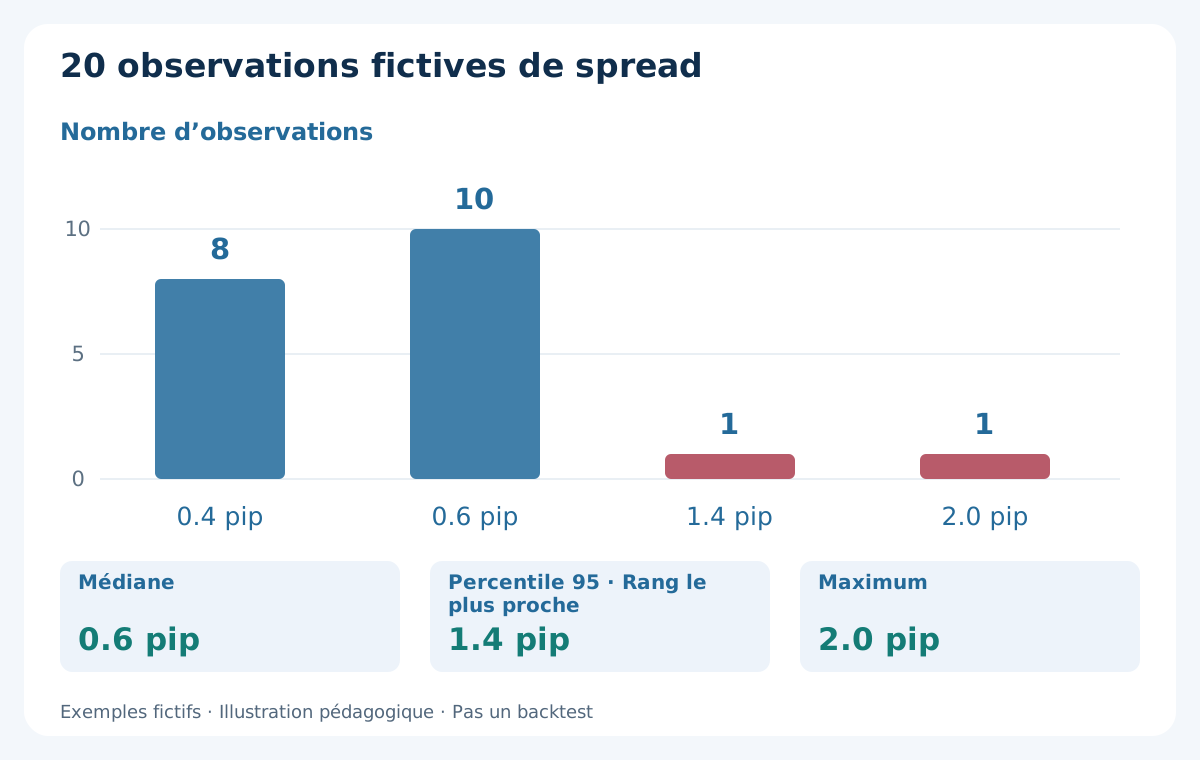
Un spread « à partir de » est une borne commerciale, pas la distribution à vos instants de décision. Mesurez conditions ordinaires et tendues. Un petit exemple fictif contient 20 observations : huit à 0.4 pip, dix à 0.6 pip, une à 1.4 pips et une à 2.0 pips. La médiane est 0.6 pip et le maximum 2.0 pips.
Avec la méthode du rang le plus proche, le percentile 95 est l’observation ceil(0.95 × 20) = 19 dans la série croissante, ici 1.4 pips. Précisez la convention : une interpolation logicielle peut produire une autre valeur. Cet échantillon inventé minuscule enseigne seulement le calcul. Il ne permet ni estimation stable de la queue réelle ni plafond garanti d’exécution à 1.4 pips.
L’échantillonnage compte également. Chaque tick peut surpondérer les poussées d’activité ; des intervalles fixes répondent à une autre question. Pour un filtre d’entrée, gardez tous les instants admissibles, y compris refusés et non exécutés. Comparez dates, fenêtres et comptes équivalents et indiquez les lacunes. Une médiane étroite peut coexister avec des extrêmes coûteux au moment des ordres. Conservez les étiquettes d’événements et limites de séance pour étudier les mauvaises observations sans les supprimer après résultat ; publiez la méthode avec le percentile.
11. Mesurer la qualité d’exécution séparément du spread affiché
Un spread étroit ne prouve ni prix final ni rapidité. Notez âge de cotation, heures de demande et confirmation, prix demandé et exécuté, volume et résultat. Distinguez refus explicite et état provisoirement inconnu. Avant de renvoyer, rapprochez l’état réel du compte pour éviter les doublons. Indiquez source de l’horloge et résolution : une heure serveur arrondie à la seconde ne permet pas de revendiquer une mesure précise à la milliseconde.
Choisissez le bon dénominateur. Le taux de refus du filtre utilise les signaux admissibles ; le taux d’exécution, les demandes exécutables soumises selon la définition ; le slippage réalisé, les exécutions disposant d’une référence valide. Mélanger ces populations favorise parfois un compte qui refuse les ordres difficiles. Séparez exécutions, refus, annulations et cas non résolus, avec les effectifs.
Comparez au volume prévu : un petit ordre de démonstration ne valide pas les gros volumes. Un VPS peut améliorer la continuité sans garantir liquidité ou latence à chaque étape. Le guide du slippage, de la latence et des requotes aide à définir les mesures. La démo vérifie l’enregistrement, pas la reproduction des exécutions réelles.
12. Le risque monétaire détermine toujours la taille
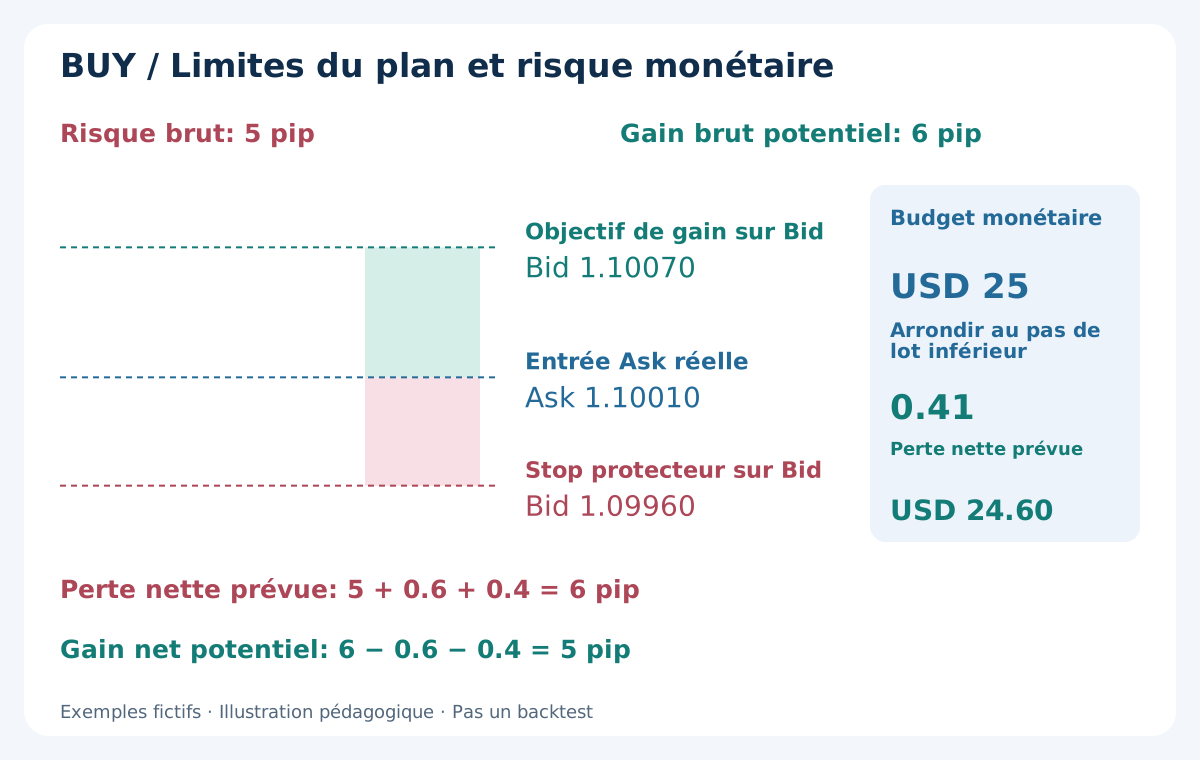
Utilisons un autre plan BUY fictif : entrée Ask réelle 1.10010, stop déclenché au Bid 1.09960 et objectif vérifié au Bid 1.10070. Risque brut : 5 pips ; gain brut potentiel : 6 pips. Avec 0.6 pip de commission et 0.4 pip de provision pour le slippage futur de sortie, les résultats prudents sont une perte de 6 pips ou un gain de 5 pips.
L’entrée est déjà une exécution réelle : ne redéduisez ni spread ni provision d’entrée. Supposons un budget USD 25 et USD 10 par pip et lot standard EUR/USD. La perte prévue est USD 60 par lot ; 25 / 60 ≈ 0.4167 lot. Avec un pas de 0.01, arrondissez vers le bas à 0.41 lot, soit USD 24.60 de perte prévue sans dépasser le budget.
Le stop BUY est sous l’entrée et l’objectif au-dessus. SELL inverse les limites et sort sur Ask. Vérifiez marge, volume minimal et restrictions indépendamment du calcul. Si le minimum dépasse le budget, renoncez. Le guide du dimensionnement couvre conversion et arrondi ; ni stop ni calcul ne garantissent une perte réelle maximale.
13. Plusieurs paires peuvent masquer la même exposition
Acheter EUR/USD et GBP/USD simultanément crée deux positions vendeuses de USD malgré des graphiques différents. Acheter USD/JPY ajoute une exposition acheteuse de USD sans neutraliser automatiquement le portefeuille : tailles, instants et autres devises comptent. Recensez les jambes monétaires et les pertes prévues plutôt que d’attribuer un budget indépendant à chaque symbole.
La corrélation décrit un échantillon, pas un ratio de couverture permanent. Elle change lorsqu’une annonce touche une devise ou qu’un choc de financement commun domine plusieurs marchés. Les stops peuvent se déclencher ensemble. Appliquez des règles communes de risque simultané et de perte journalière au compte, avec l’exposition ouverte selon votre définition, sans accorder un budget complet distinct à chaque paire.
Commencez par une méthode exécutable et une sélection gérable avant d’élargir le panier. Vérifiez si les paires ajoutent des occasions indépendantes ou répètent la même opinion sur le dollar à un autre coût. Le guide d’exposition monétaire et de corrélation aide à structurer cette revue. Davantage de symboles augmente la surveillance, pas automatiquement la diversification ni le rendement attendu.
14. Tester une hypothèse paire–séance sans choisir après coup
Écrivez candidats, fenêtres, entrées, sorties, comptabilité des coûts, refus et cadre de risque avant d’évaluer. Séparez la période de développement d’une période ultérieure de validation. Modifier la liste après chaque test perdant consomme cette séparation, même si les réglages finaux semblent simples ou évidents.
Utilisez des périodes calendaires comparables et signalez données manquantes ou changements de compte. Présentez occasions admissibles, demandes, exécutions, résultats nets en argent, drawdown et défaillances par fenêtre. Peu d’observations peut mener à l’indécision, pas à un classement forcé. Une moyenne élevée peut dépendre d’un jour exceptionnel : inspectez concentration et pertes complètes. Des scalps voisins partagent parfois le même épisode ; le nombre de trades n’est pas celui d’observations indépendantes. Gardez des blocs chronologiques pour étudier l’incertitude.
Soumettez les coûts à des hypothèses dégradées sans réécrire l’entrée pour sauver un résultat séduisant. Observez ensuite le processus figé en forward, omissions et interruptions incluses. Ce guide donne le cadre de sélection ; un backtest de scalping dédié exige son propre audit des données et de l’exécution. Ni ratio de coûts ni bon classement historique ne prouvent les gains futurs.
15. Un processus pratique de sélection des paires
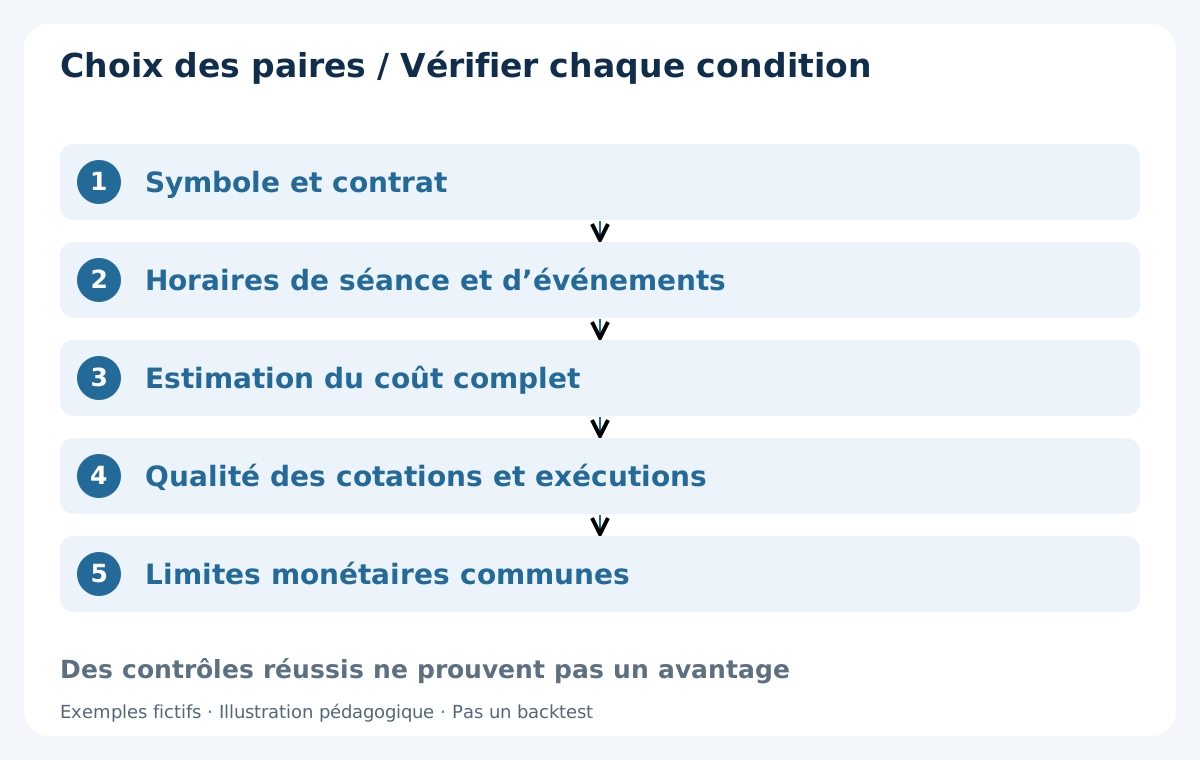
Vérifiez d’abord unités, contrat, devise des frais et fuseaux. Recueillez ensuite des Bid/Ask et instants admissibles comparables pour la liste prédéfinie. Convertissez les coûts de façon cohérente, examinez les distributions par fenêtre et la qualité d’exécution séparément. Gardez les observations brutes pour qu’une autre personne reproduise les calculs sans dépendre d’une image ou d’un score.
Pour chaque entrée, appliquez règles de séance et d’événements, fraîcheur de cotation, coût face au mouvement défini et limites monétaires. Refusez tout échec. Ne changez pas de paire simplement parce que la même idée dépasse le plafond : la seconde paire exige son propre signal valide et sa propre évaluation d’exposition selon la méthode écrite.
Après exécution, rapprochez les prix et les frais réels, financement compris si applicable. Comparez les conditions aux hypothèses sans réviser discrètement le passé. Enquêtez sur une détérioration persistante avant de reprendre normalement. Réussir tous les contrôles opérationnels signifie seulement respecter l’étude, pas démontrer une espérance positive du signal.
16. À quoi ressemble une conclusion défendable ?
Une conclusion utile nomme compte, symbole, dates, horaires, coûts et incertitudes. EUR/USD dans un créneau peut mériter davantage de tests, USD/JPY échouer au plafond ou les preuves rester insuffisantes. Trois exemples fictifs ne deviennent pas un classement permanent. Reprenez la comparaison si contrat, tarifs, fenêtres ou exécution mesurée changent ; notez le motif et ouvrez une nouvelle période au lieu de réécrire les preuves anciennes.
Le spread minimal, la plus grande amplitude quotidienne et le meilleur taux de réussite historique répondent à des questions différentes. Reliez-les seulement par une méthode exécutable et une comptabilité cohérente incluant les pertes. Si tous les candidats échouent avec des coûts réalistes ou dépassent le budget, la bonne réponse est aucun candidat selon les règles actuelles, pas un filtre assoupli pour fabriquer un gagnant.
Avant de passer à une stratégie d’entrée, vous devriez expliquer valeur du pip, coûts complets, horloge pertinente et motif du refus. C’est l’intérêt pratique d’une comparaison soigneuse. Une sélection courte étayée par des preuves reproductibles vaut mieux qu’un classement impressionnant aux cotations, dates et hypothèses invérifiables.
Questions fréquentes
Quelle paire Forex est la meilleure pour le scalping ?
Aucune ne gagne universellement. EUR/USD, GBP/USD et USD/JPY forment une sélection de recherche pratique, mais compte, créneau, coûts et méthode testée déterminent le choix. Les exemples fictifs ne valident ni rentabilité ni classement de courtiers réels.
Le plus petit spread est-il toujours le moins cher ?
Non. Ajoutez commission aller-retour, conversion du pip et provision d’exécution défavorable. Dans l’exemple, USD/JPY présente le spread minimal mais le coût relatif maximal. Le ratio contrôle les coûts, pas le profit futur.
Pourquoi USD 6 représentent-ils des pips différents ?
La valeur du pip diffère. Selon le contrat indiqué, EUR/USD vaut USD 10 par pip : USD 6 font 0.6 pip. USD/JPY vaut JPY 1000 par pip ; à 150.00, environ USD 6.6667, donc USD 6 font environ 0.9 pip. Autres contrats et devises demandent leur propre conversion.
Quel est le meilleur horaire pour scalper ?
Choisissez une fenêtre définie et vérifiez son exécution. Le chevauchement Londres–New York mérite une étude, mais nom et activité ne garantissent pas de bons prix. Convertissez par date, tenez compte de l’heure d’été et appliquez événements, rollover et qualité des cotations.
Faut-il retirer encore le spread d’un gain calculé sur les exécutions ?
Non. Les prix réels d’entrée et de sortie reflètent déjà spread et écarts réalisés. Retirez les commissions et le financement comptabilisés à part, le cas échéant. Le mouvement de référence utilise une autre base et ne doit pas être mélangé.
Passer un filtre de 30% signifie-t-il entrer ?
Non. Le seuil de 30% est un exemple arbitraire. Il faut encore signal valide, cotation utilisable, séance permise, exposition acceptable et volume conforme au budget. Le filtre ne prouve aucun avantage et ne garantit pas de perte maximale.
Sources et notes de mesure
La BRI fournit un contexte de volumes mondiaux, pas un classement du scalping de détail. MetaQuotes documente les unités et propriétés du contrat. Tous les coûts, prix, échantillons et résultats sont des exemples pédagogiques fictifs originaux. Les horaires sont des fenêtres locales illustratives converties selon la date, pas des ouvertures officielles de bourse. Vérifiez les conditions actuelles auprès du courtier.
Contenu pédagogique. Chiffres, prix et échantillons de spread sont fictifs, pas des mesures de courtiers ou des résultats de backtest. Le Forex comporte des risques ; stops, filtres et budgets ne garantissent aucune perte maximale.