

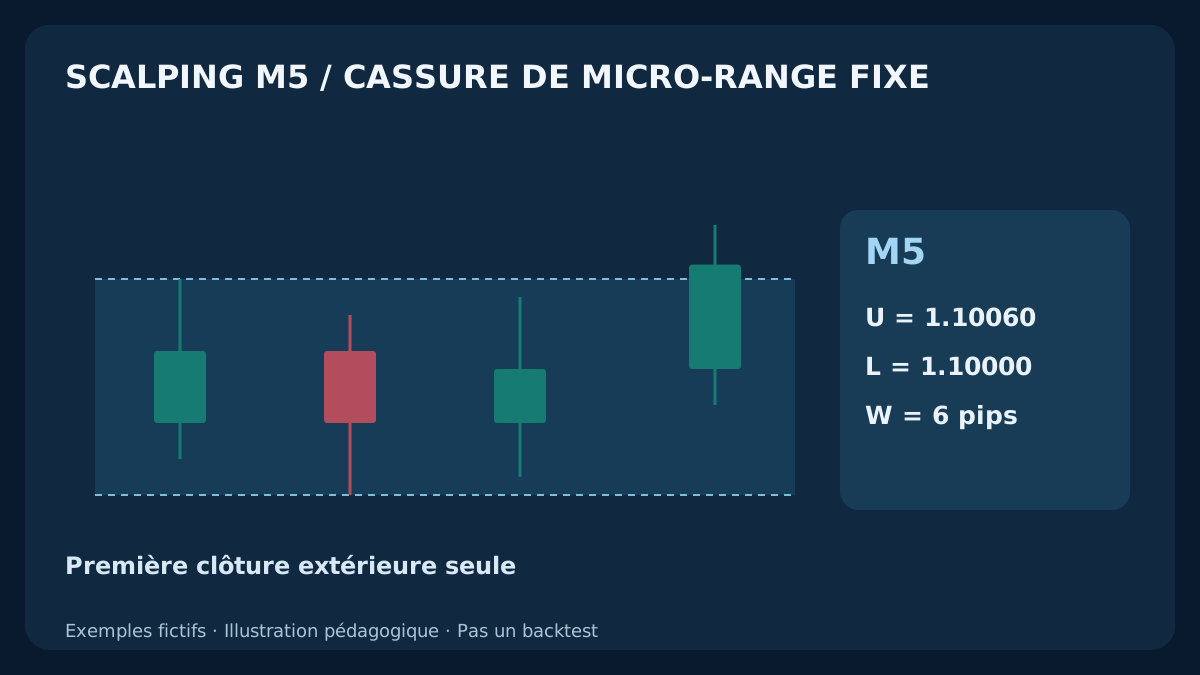
Un petit range n’est exploitable pour une étude reproductible que si ses bornes, sa fenêtre d’observation et sa première occasion sont définies avant la cassure. Ce cadre distingue le signal clôturé de l’entrée exécutable et conserve les annulations.
1. Ce que cette stratégie en cinq minutes met à l’épreuve
L’hypothèse est qu’une courte consolidation peut être suivie d’un mouvement négociable au-delà d’une borne fixe. Trois bougies M5 Bid clôturées définissent le range ; la première clôture suivante à l’extérieur choisit la direction. Une mèche seule ne suffit pas. M5 désigne l’unité du signal ; la durée maximale prévue est de dix minutes après l’exécution réelle, sous réserve d’une sortie exécutable.
Il s’agit d’une spécification de recherche originale, pas d’un système dont la rentabilité serait établie ni de paramètres optimisés. Les exemples sont inventés pour rendre les règles reproductibles. Contrairement au repli vers l’EMA en M1, il n’y a ni filtre de tendance EMA, ni bande de repli, ni paire de réaction. Le range d’ouverture de Londres, les pivots journaliers et les retests ne sont pas utilisés. Le guide du scalping replace unités et coûts dans leur contexte.
2. Fixer instrument, horloge et paramètres
L’exemple utilise EUR/USD : 1 pip = 0.0001 ; point et pas de prix exécutable = 0.00001. Les signaux reposent sur les OHLC Bid. Fenêtre de recherche : 09:00–11:00 UTC, par créneaux de trente minutes débutant à 09:00, 09:30, 10:00 et 10:30. Ces heures définissent l’échantillon, pas la meilleure séance. Documenter la conversion historique entre heure du courtier et UTC, changements d’heure compris.
Les trois premières M5 forment le range. Sa largeur W doit être comprise entre 4 et 8 pips, bornes incluses, avec une intersection commune non vide des trois intervalles haut-bas. Observer uniquement les deux M5 suivantes. La première clôture extérieure doit dépasser la borne d’au moins 0.3 pip, avec un corps dans ce sens. Marge fixe du stop : 0.5 pip ; objectif : deux largeurs au-delà du bord cassé. Distance maximale de l’entrée prévue à ce bord : 2 pips.
Exiger spread ≤ 0.8 pip, âge documenté de cotation ≤ 2 secondes et envoi strictement avant dix secondes après la clôture nominale. Réserve d’entrée : 0.2 pip ; commission aller-retour : 0.6 ; réserve de sortie défavorable future : 0.4. Rapport net minimal : 1.1. Une position, au plus un candidat et une demande par créneau. Ce sont des hypothèses de recherche. Le guide des paires et filtres de coûts explique pourquoi elles ne se transfèrent pas automatiquement à un autre contrat.
| Paramètre | Valeur illustrative | Interprétation |
|---|---|---|
| Range | 3 M5 ; W = 4–8 pips | Intersection commune ; figer U/L/W après formation |
| Occasion | 2 bougies ; dépassement 0.3 pip | Premier extérieur, corps directionnel ; deux bornes annulent |
| Entrée | 0.8 pip / 2 secondes / <10 secondes / 2 pips | Spread, âge, délai strict et distance maximaux |
| Sorties fixes | Marge stop 0.5 pip ; cible 2W après borne | BUY sur Bid ; SELL sur Ask |
| Coûts | 0.2 / 0.6 / 0.4 pip ; rapport net ≥ 1.1 | Réserve entrée / commission complète / réserve sortie |
| Exposition | 1 position ; 1 candidat/demande par créneau | Demander sortie 10 minutes après exécution réelle |
3. Construire un seul range avec les informations disponibles
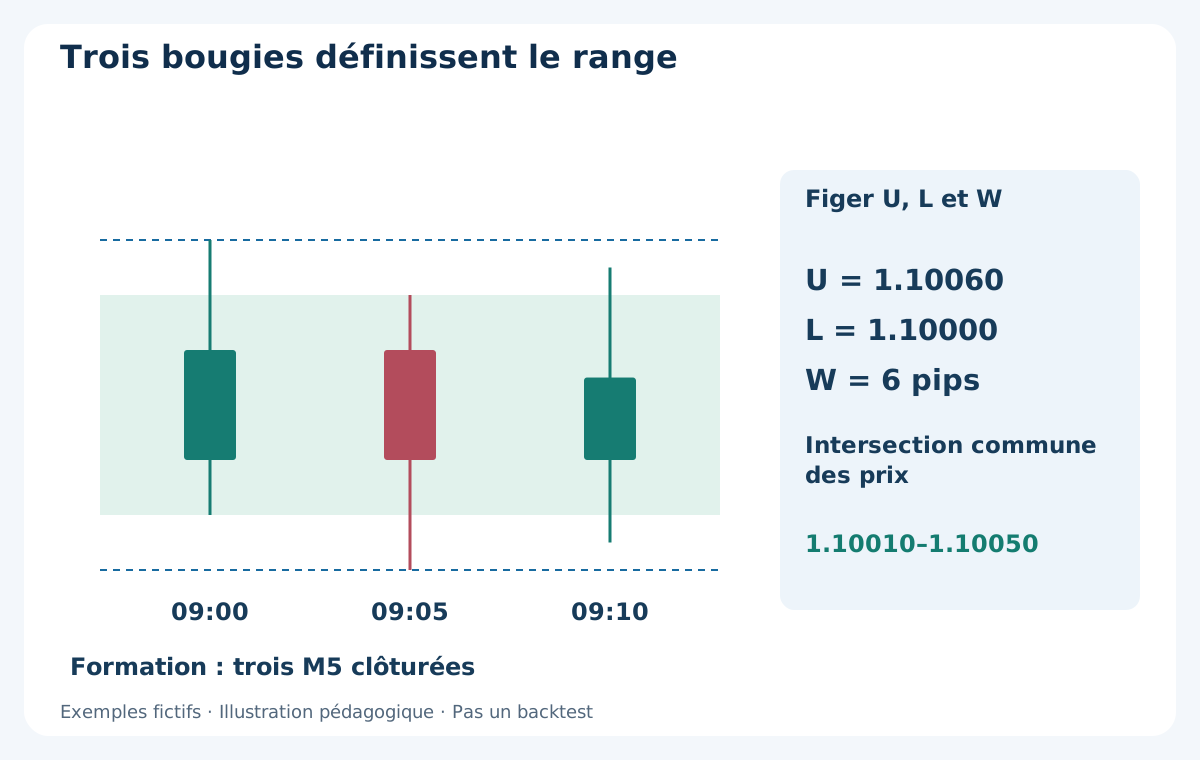
Pour le créneau 09:00, prendre exactement les bougies ouvertes à 09:00, 09:05 et 09:10. Après leur clôture, figer U = plus haut des hauts, L = plus bas des bas et W = U − L. L’intersection commune impose max(low1, low2, low3) ≤ min(high1, high2, high3) ; l’égalité compte. Le contrôle de largeur reste distinct. Ne pas choisir ensuite un trio plus séduisant.
OHLC fictifs Open/High/Low/Close : 09:00 = 1.10020 / 1.10060 / 1.10010 / 1.10040 ; 09:05 = 1.10040 / 1.10050 / 1.10000 / 1.10020 ; 09:10 = 1.10020 / 1.10055 / 1.10005 / 1.10035. Donc U = 1.10060, L = 1.10000, W = 6 pips ; intersection 1.10010–1.10050. Le range n’est connaissable qu’après 09:15, pas à l’ouverture de la dernière bougie à 09:10.
Activer seulement sans position au début du créneau et avec observation continue pendant la formation. La première cotation observée après celle-ci doit arriver avant 09:15:10 et respecter la fraîcheur documentée, sinon annuler. Bougie absente, OHLC invalide ou redémarrage en cours de créneau annulent également. U, L et W ne bougent plus ; les hauts ultérieurs renseignent la cassure, sans autoriser un nouveau tracé.
4. La première clôture extérieure consomme l’occasion
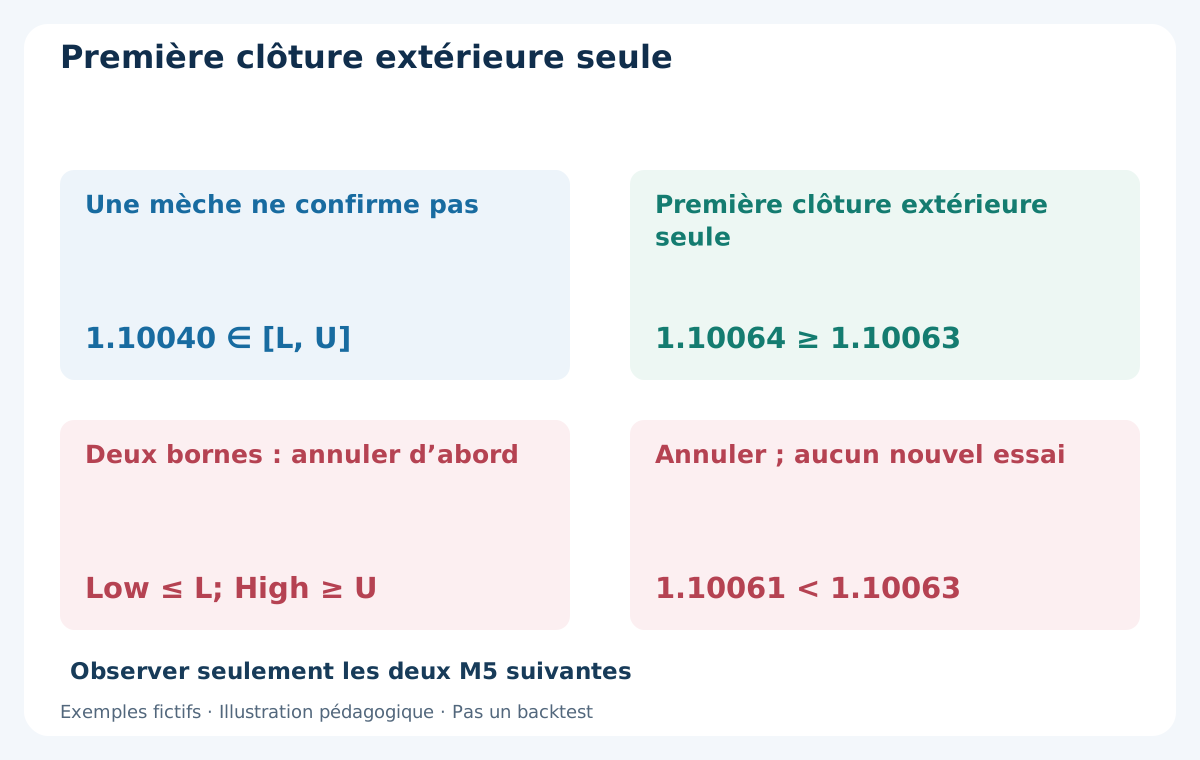
Observer les bougies ouvertes à 09:15 et 09:20, clôturant nominalement à 09:20 et 09:25. Une clôture exactement sur U ou L reste intérieure. Une mèche extérieure avec clôture intérieure laisse la seconde bougie disponible, sauf annulation pour contact des deux bornes. Si les deux clôturent dedans, le créneau finit sans cassure. Une troisième ne peut le sauver.
La première clôture strictement au-dessus de U ou sous L est l’unique candidat. BUY exige Close ≥ U + 0.3 pip et Close > Open ; SELL, Close ≤ L − 0.3 pip et Close < Open. Une première clôture extérieure trop faible consomme l’occasion et échoue. Ne pas l’ignorer pour retenir une bougie plus ample. L’égalité valide le dépassement de 0.3 pip mais pas la condition stricte du corps.
La bougie BUY 09:15–09:20 a Open 1.10035, High 1.10075, Low 1.10025 et Close 1.10064. Haussière, elle clôture 0.4 pip au-dessus de U et franchit 1.10063. Le candidat n’est confirmé qu’à l’observation effective de la bougie clôturée ; cela ne prouve pas une exécution possible au cours de clôture historique.
5. Balayage des deux bornes et invalidation
Avant d’interpréter la clôture de chaque bougie observée, annuler le créneau si Low ≤ L et High ≥ U. La M5 a touché les deux bornes fixes : cette version refuse ce parcours ambigu même si la clôture paraît convaincante. Ce contrôle précède celui de cassure. Il ne s’applique pas aux bougies de formation.
Après sélection, direction, stop et objectif restent fixes. BUY : stop L − 0.5 pip et objectif U + 2W, tous deux Bid. SELL : stop U + 0.5 pip et objectif L − 2W, tous deux Ask. Un niveau protecteur ou objectif dépassé avant l’entrée sur son côté exécutable annule le candidat. Aucun changement de direction, range de remplacement ou élargissement n’est permis. Le stop ne garantit pas une perte maximale.
6. Distinguer heure de clôture, de cotation et d’envoi
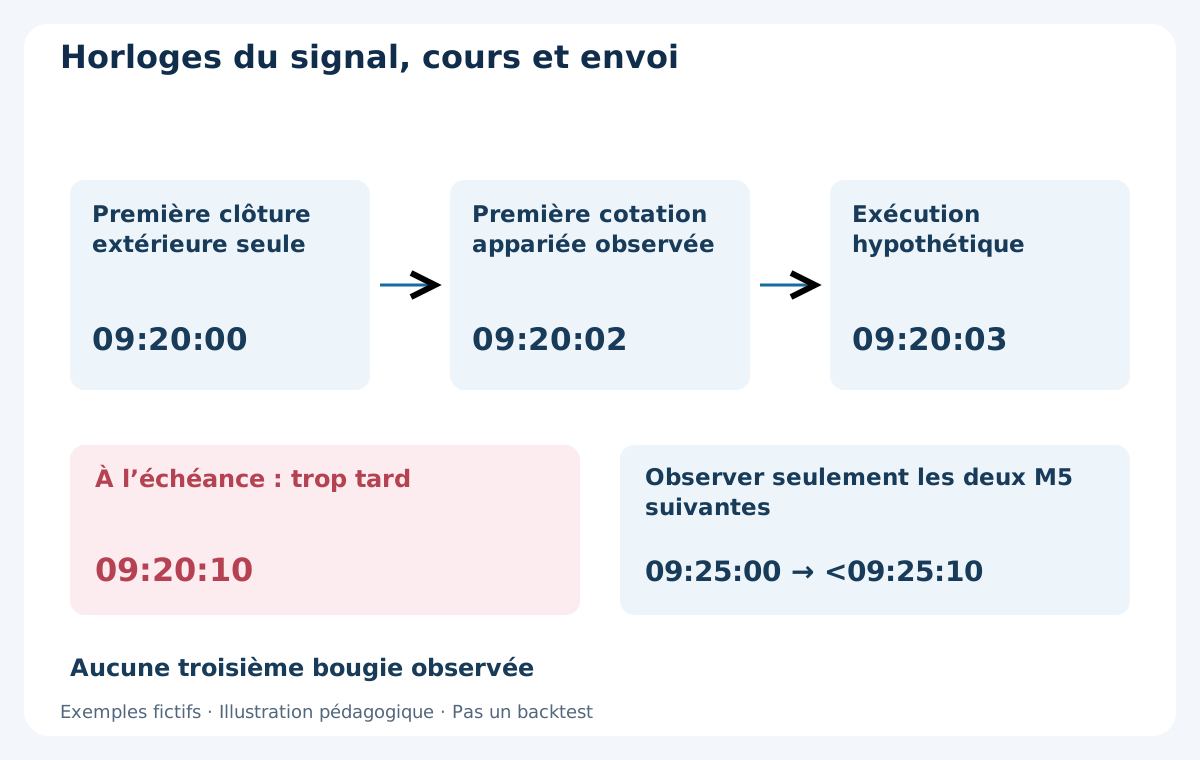
Évaluer uniquement la première cotation Bid/Ask du symbole observée après la fin de la bougie signal. Bid doit toujours être ≥ U + 0.3 pip pour BUY ou ≤ L − 0.3 pip pour SELL. Exiger prix positifs valides, Ask ≥ Bid, pas légal, spread ≤ 0.8 pip et âge ≤ 2 secondes selon une mesure documentée. Horodatage serveur et réception locale ne sont pas la même horloge ; ne pas soustraire des temps incompatibles pour fabriquer de la fraîcheur.
Envoyer avant clôture nominale + 10 secondes, avant la fin du créneau et dans 09:00–11:00 UTC. À la limite exacte, il est trop tard. Clôture 09:20:00, cotation 09:20:02 et demande avant 09:20:10 peuvent convenir ; première cotation ou demande à 09:20:10 échoue. Le signal de la seconde bougie à 09:25 dispose de ses propres dix secondes, sans autoriser une bougie supplémentaire.
L’échec de la première cotation annule : attendre un spread ou prix meilleur changerait la stratégie. Une seule demande après filtres et dimensionnement. Une cotation intermédiaire invalidant les conditions avant l’envoi annule aussi. Une exécution ultérieure ne valide ni cotation initiale ni délai. Le guide du slippage et de la latence traite le rapprochement d’un statut incertain.
7. Chiffrer le plan fixe avant le volume
Entrée prévue E* = Ask actuel + 0.2 pip pour BUY, Bid actuel − 0.2 pip pour SELL. Exiger distance directionnelle E* − U ou L − E* entre zéro et 2 pips inclus. Cette réserve est une hypothèse de calcul, pas une limite d’exécution garantie. Stop et cible doivent être du bon côté de E* et de la cotation de sortie actuelle. Vérifier pas, distances minimales, volume et marge. Refuser un plan interdit sans en modifier la géométrie.
Calculer les distances brutes à partir de E*. Ajouter commission et réserve future de sortie, soit 1.0 pip ici, à la perte prévue et les retirer du gain potentiel. Exiger valeurs positives et gain net potentiel / perte nette prévue ≥ 1.1 avant le volume. Joindre les protections à la demande seulement si ce fonctionnement est pris en charge ; ne pas passer implicitement à une entrée sans protection. Vérifier les restrictions et le mode d’exécution du compte réel.
8. Exemple BUY et côtés exécutables
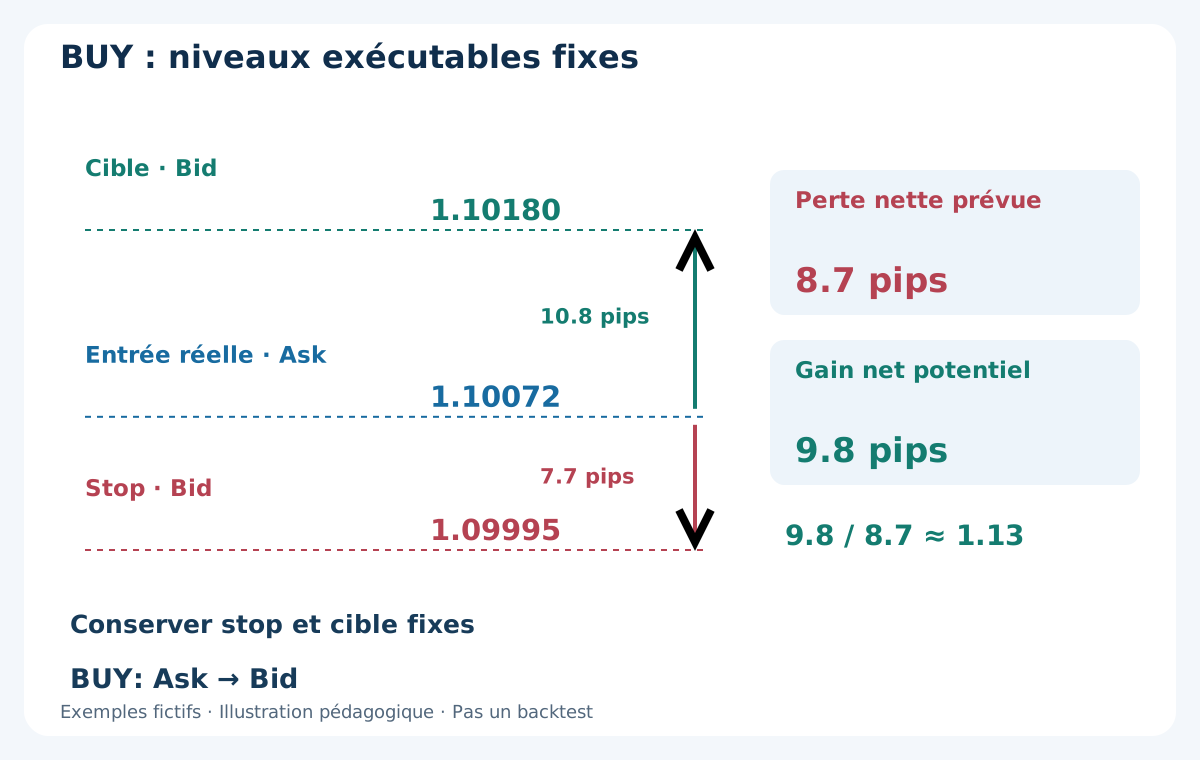
Garder U = 1.10060, L = 1.10000 et W = 6 pips ; signal haussier clôturé à 1.10064. Supposer première cotation à 09:20:02 : Bid 1.10064 / Ask 1.10070. Spread 0.6 pip, dépassement conservé sur Bid. E* = 1.10072, à 1.2 pips de U. Supposer demande valide et BUY réellement exécuté au même 1.10072 à 09:20:03. Ce sont des événements fictifs, pas une garantie mesurée.
Stop Bid 1.09995, objectif Bid 1.10180. Risque brut : (1.10072 − 1.09995) / 0.0001 = 7.7 pips ; gain brut potentiel : (1.10180 − 1.10072) / 0.0001 = 10.8. Perte nette prévue : 7.7 + 0.6 + 0.4 = 8.7 ; gain net potentiel : 10.8 − 0.6 − 0.4 = 9.8. Le rapport 9.8 / 8.7 ≈ 1.13 satisfait 1.1.
Spread et déviation d’entrée sont déjà intégrés dans les distances entre exécution Ask réelle et sorties Bid ; ne pas les retrancher une seconde fois. Un gap ou une clôture défaillante peut dépasser la réserve de sortie. Le guide des frais distingue provision prévue et résultat comptabilisé.
9. Un autre prix exécutable invalide le même schéma
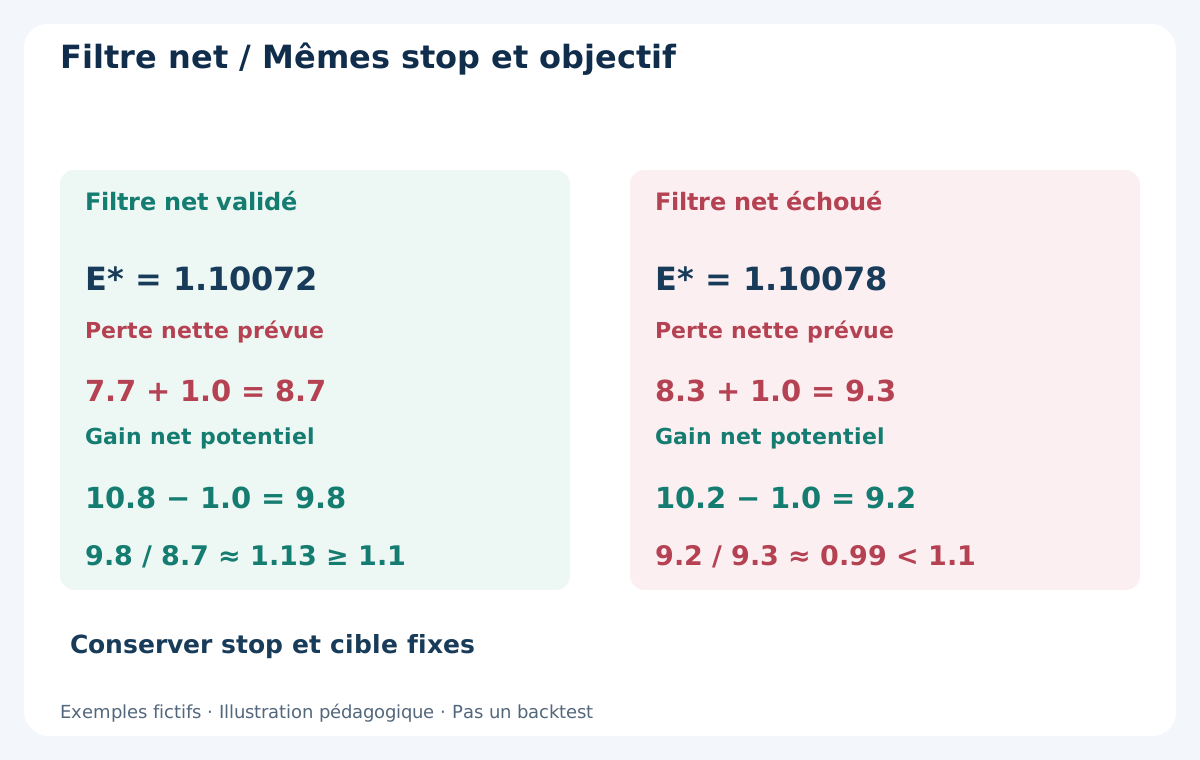
Première cotation alternative : Bid 1.10070 / Ask 1.10076, avec même signal et mêmes niveaux. Spread toujours 0.6 pip ; E* = 1.10078, à 1.8 pips de U. Spread et distance passent, mais risque brut 8.3 et gain brut 10.2 pips. Après 1.0 pip de commission et réserve : perte 9.3, gain 9.2.
9.2 / 9.3 ≈ 0.99 échoue face à 1.1. Annuler sans déplacer cible, rapprocher stop ou abaisser seuil. Ce sont deux premières cotations hypothétiques alternatives, pas deux tentatives. Une entrée prévue supérieure à 1.10080 dépasse aussi les 2 pips ; exactement 1.10080 doit encore passer tous les autres contrôles.
10. Arrondir à la baisse depuis la perte complète
Supposer contrat standard de EUR 100000, compte USD et USD 10 par pip par lot. Les 8.7 pips de perte prévue valent USD 87 par lot. Budget illustratif USD 25 : 25 / 87 ≈ 0.28736 lot. Au pas de 0.01, arrondir à 0.28 lot : perte prévue USD 24.36, montant cible prudent 0.28 × 9.8 × 10 = USD 27.44.
Il s’agit de calculs, pas de profits attendus ni d’un volume recommandé. Vérifier valeur réelle du pip, limites, marge libre et frais minimaux ou par ticket. Sous le minimum, s’abstenir au lieu d’arrondir vers le haut. Une autre devise de compte nécessite conversion. Le guide du dimensionnement détaille la méthode. Le budget ne plafonne pas les pertes lors d’un gap, rejet ou incident.
11. SELL demande ses propres distances
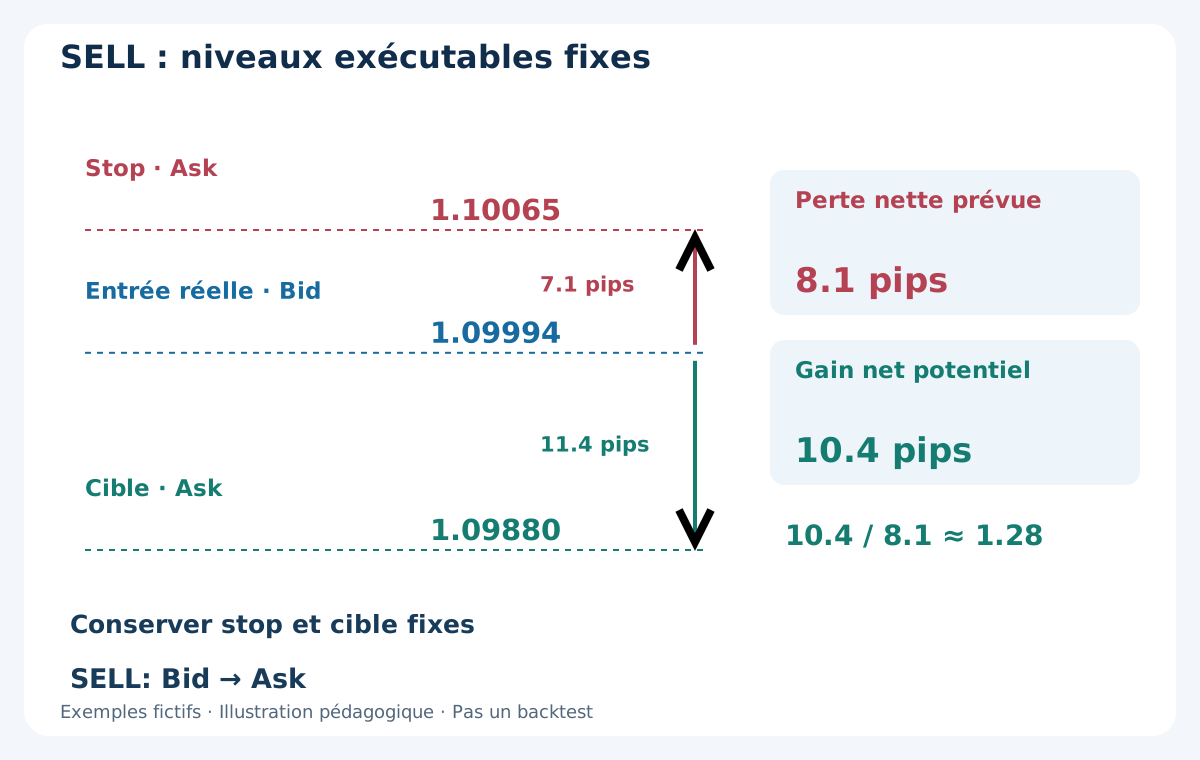
Pour une cassure baissière distincte, conserver le range. Première bougie : Open 1.10020, High 1.10040, Low 1.09990, Close 1.09996. Baissière, sans toucher les deux bornes, elle dépasse L − 0.3 pip = 1.09997 vers le bas. Supposer horaires et compte conformes. Bid 1.09996 / Ask 1.10002 donne spread 0.6 ; E* = Bid − 0.2 pip = 1.09994, à 0.6 pip sous L.
Supposer SELL exécuté à 1.09994. Stop Ask 1.10065 et objectif Ask 1.09880. Risque brut 7.1, gain brut potentiel 11.4 pips. Après commission et réserve : perte 8.1, gain 10.4 ; 10.4 / 8.1 ≈ 1.28 passe. Recalculer volume et marge sans recopier ceux de BUY ni ses montants.
Les deux signaux utilisent des bougies Bid. BUY ouvre sur Ask et sort sur Bid ; SELL ouvre sur Bid et sort sur Ask. Les niveaux respectent cette convention. Un bas Bid à 1.09880 ne prouve pas que l’objectif SELL était exécutable sur Ask. Cotations appariées et ordre des événements sont nécessaires ; un dessin en miroir ne règle pas les conséquences financières.
12. Les dix minutes commencent à l’exécution
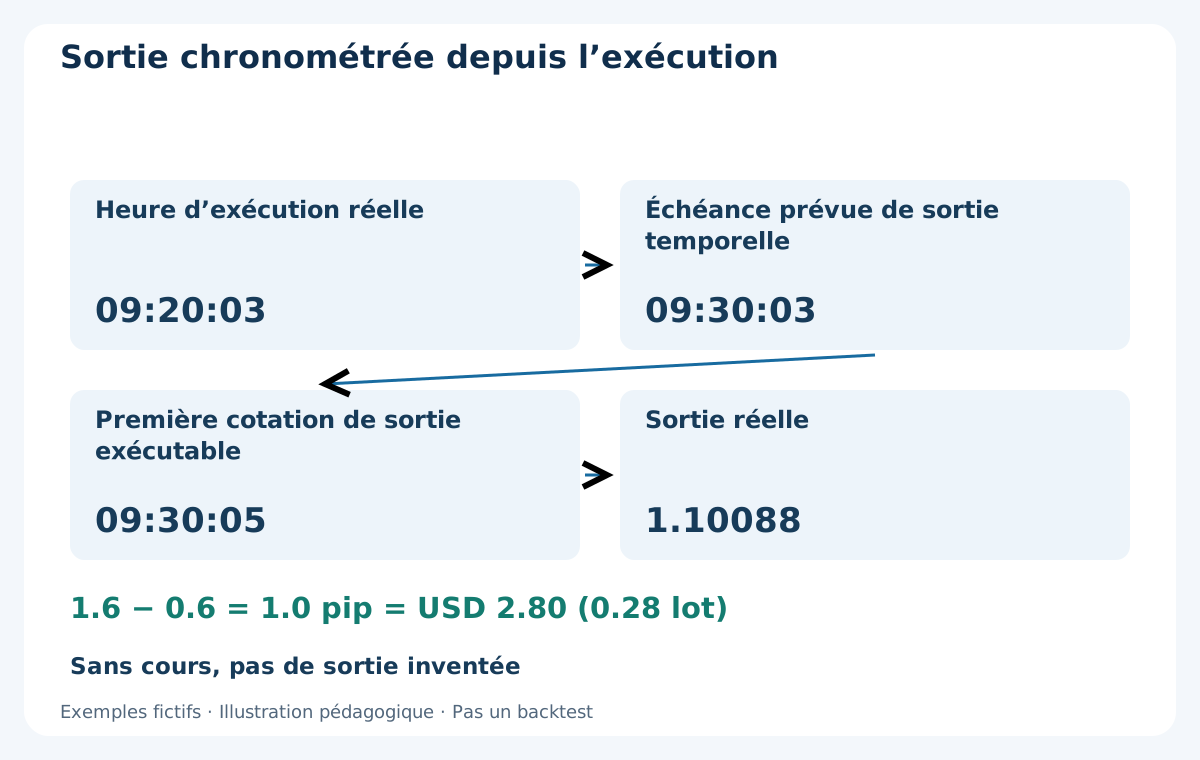
Conserver stop et objectif sans trailing, passage au prix d’entrée ni sortie partielle. Si la position reste ouverte, demander la sortie à la première cotation exécutable à partir de dix minutes après l’exécution réelle. Rapprocher d’abord toute sortie protectrice ou incertitude d’ordre. Préserver l’ordre cotation, demande et confirmation même à horodatages égaux.
BUY exécuté à 09:20:03 donne échéance prévue 09:30:03. Si aucune cotation avant 09:30:05, ne pas inventer une clôture antérieure. Supposer Bid 1.10090 et sortie BUY réelle 1.10088 : gain entre exécutions 1.6 pips ; après commission 0.6, net réalisé 1.0 pip, soit USD 2.80 pour 0.28 lot. Ne pas déduire encore la réserve non utilisée.
Dix minutes est une durée demandée, pas garantie. Une position existante doit être gérée après la fenêtre d’entrée. Si un créneau commence avec une position ouverte, l’ignorer entièrement même si elle ferme peu après. Il ne déplace pas les protections, ne remet pas l’horloge à zéro et n’autorise pas un remplacement immédiat.
13. Conserver annulations et exceptions d’exécution
Distinguer range inadmissible, observation absente, deux bornes touchées, première clôture faible, absence de cassure, mauvaise cotation, expiration et rejet de demande. Chaque motif consomme ou termine le créneau selon les règles. Au plus un candidat et une demande, même si le candidat échoue avant envoi. Ni inversion après BUY raté, ni reconstruction après redémarrage en cours de créneau.
Un statut incertain impose rapprochement avec le compte ; un timeout ne prouve pas un rejet. Une exécution confirmée hors plan est une exception. Garder les protections disponibles et demander une sortie ordonnée à la première cotation utilisable selon le protocole enregistré, sans rouvrir. Comptabiliser résultat et frais réels ; ne pas effacer les incidents qui dégradent l’illustration.
14. Où l’hypothèse du micro-range peut échouer
Une intersection commune et six pips de largeur ne prouvent pas une pression acheteuse ou vendeuse accumulée. La petite boîte peut être du bruit et la cassure clôturée se retourner immédiatement. Figer les bornes réduit le biais rétrospectif sans prouver un avantage. Largeur, deux bougies et multiplicateur cible doivent être évalués, pas présentés comme universellement optimaux.
Variation du spread, sélection adverse, rejets et retards peuvent dominer ces occasions courtes. Un coût constant ne reproduit pas une cotation qui annulerait l’entrée en direct. Autre séance, filtre d’actualité, retest ou essai supplémentaire créent une nouvelle version. Consigner variantes et essais ratés, pas seulement la courbe historique la plus flatteuse.
15. Tester toute la séquence
Rejouer admissibilité, trois bougies exactes, cotation d’activation, U/L/W fixes, première clôture extérieure, priorité des deux bornes, première cotation d’entrée, filtres, taille, demande unique, exécution et sorties. Compter absences de cassure et refus avec leurs bons dénominateurs. Un échec de la première bougie ne se remplace pas par la seconde. Tester égalités aux bornes, dépassement de 0.3 pip et délai strict de dix secondes.
Every tick standard de MT4 ne certifie ni Bid/Ask historiques enregistrés ensemble, ni âge réel de réception locale, ni latence réaliste. Les M5 seules ne départagent pas stop et cible dans une même bougie. Si les données ne permettent pas un contrôle, le déclarer non testable. Le guide du backtest de scalping MT4 expose ces limites.
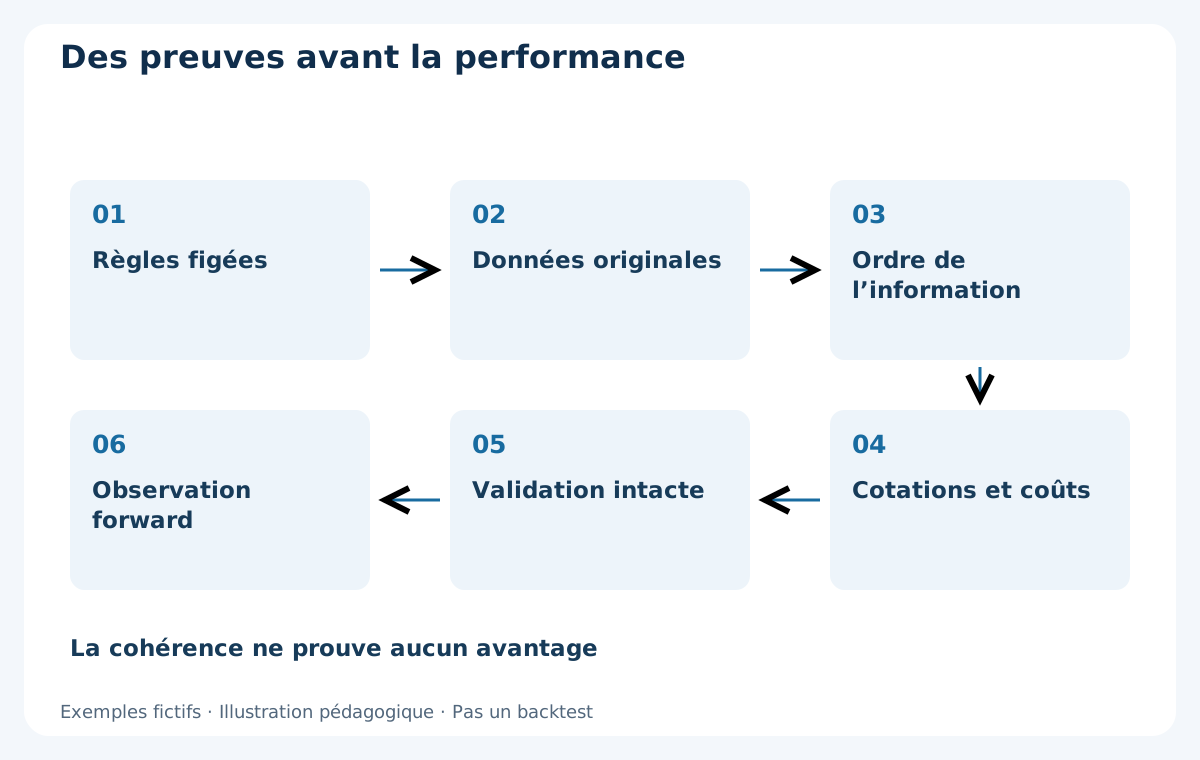
Séparer chronologiquement développement, validation, test historique intact et observation future. Rapporter candidats, annulations, demandes, exécutions, clôtures, exposition ouverte, frais, drawdown et exceptions. Soumettre temps et coûts à des scénarios dégradés dans le processus entier. Une qualité de modélisation élevée ou une belle illustration n’est pas une probabilité de réussite. Aucun backtest rentable n’est fourni.
16. Vérifier les preuves avant l’observation future
Conserver version des règles, conversion UTC, données originales, paramètres, journal par créneau et rapports intacts. Chaque candidat admis ou annulé doit renvoyer à trois bougies de formation, première clôture extérieure et première cotation. Vérifier range immobile et absence de données futures dans les décisions. Séparer illustrations pédagogiques et performances suivies.
Le protocole de validation forward organise observation et rapprochement. Le démo vérifie la fidélité aux règles sans établir une liquidité identique en réel. La conclusion peut être preuves insuffisantes, autre test contrôlé ou rejet de l’hypothèse. Les EA commerciaux nécessitent leurs propres preuves ; cet exemple n’établit ni leur utilisation de ces règles ni leur rentabilité.
Questions fréquentes
M5 signifie-t-il cinq minutes exactement par opération ?
Non. M5 est l’unité du signal. Cette version demande la sortie dix minutes après exécution réelle ; sans cotation utilisable elle peut être plus tardive.
Puis-je déplacer le range après un nouveau haut ou bas ?
Non. U, L et W sont figés après les trois bougies prévues. Les prix ultérieurs fournissent cassure ou annulation, pas de nouvelles bornes.
Une mèche extérieure suffit-elle ?
Non. Première clôture extérieure avec au moins 0.3 pip et corps directionnel requise. Une bougie d’observation touchant les deux bornes annule avant lecture du signal.
La seconde bougie peut-elle remplacer une première clôture faible ?
Non. Le premier extérieur consomme l’occasion. La seconde reste disponible uniquement si la première n’a ni consommé ni annulé le créneau.
Pourquoi échouer malgré un spread et une distance admissibles ?
Les niveaux restent fixes. Pour BUY prévu à 1.10078, gain net 9.2 / perte prévue 9.3 ≈ 0.99 est inférieur à 1.1.
Est-ce un backtest rentable ou une recommandation d’EA ?
Non. Prix et résultats sont des exemples fictifs. Hypothèse, coûts, exécution et robustesse exigent des tests indépendants ; aucune rentabilité vérifiée n’est affirmée.
Sources et notes de recherche
MetaQuotes décrit les côtés de cotation des ordres au marché, la normalisation des prix et les contraintes de stops. Ces mécanismes étayent les explications d’exécution, sans valider les règles originales du range ni leurs seuils. Prix, cotations, exécutions et montants sont fictifs. Aucun backtest rentable ni mesure d’exécution d’un courtier n’a été réalisé pour cet article.
Méthode éducative de recherche. Paramètres, prix, exécutions et montants sont fictifs, pas des résultats vérifiés. Le Forex comporte des risques. Stop, réserve, budget et backtest ne garantissent ni performance future ni perte maximale.