

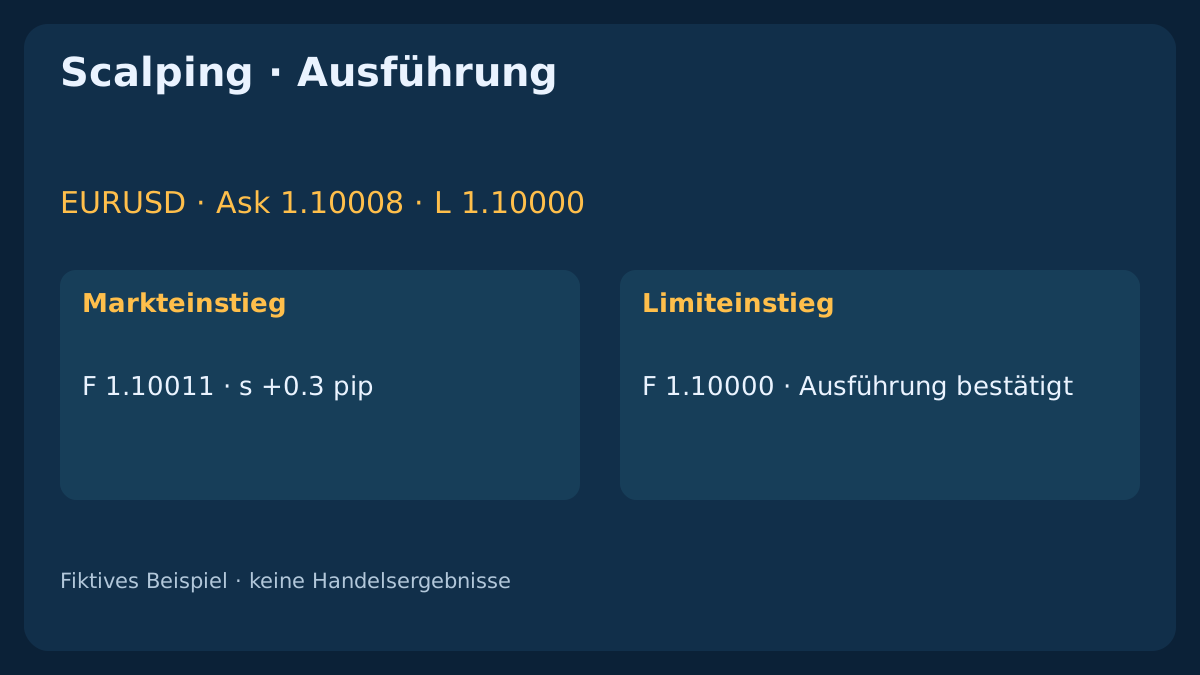
Signal, gesendeter Auftrag und ausgeführte Position sind unterschiedliche Ereignisse. Bei kleinen Scalping-Zielen kann das über die verbleibende Nettochance entscheiden. Wir vergleichen Einstiegsregeln, ohne eine Chartberührung als Ausführung oder eine fehlende Antwort als Erlaubnis zum Wiederholen zu behandeln.
1. Die Ausführung gehört zur Handelsregel
Ein Markteinstieg sucht einen sofortigen Abschluss zu verfügbaren Bedingungen. Ein Limit wartet auf einen akzeptablen Preis und kann unausgeführt bleiben. Keiner erzeugt allein einen Einstiegsvorteil. Ein niedrigerer Kaufpreis nützt nur, wenn die Order bei weiterhin gültiger Idee ausgeführt wird; verpasste Bewegungen und ungünstige Auswahl zählen ebenfalls.
Signal, Einstiegsverfahren, Ungültigkeit, Volumen und Ausstieg getrennt definieren. Dieser Leitfaden untersucht Mechanik, keine vollständige profitable Strategie; Verläufe und Listen sind erfunden. Varianten auf denselben zulässigen Signalursprüngen vergleichen, statt nur Charts auszuwählen, auf denen geduldiges Warten zufällig gut ausging.
2. Eine Bid-Berührung löst kein BUY-Limit aus
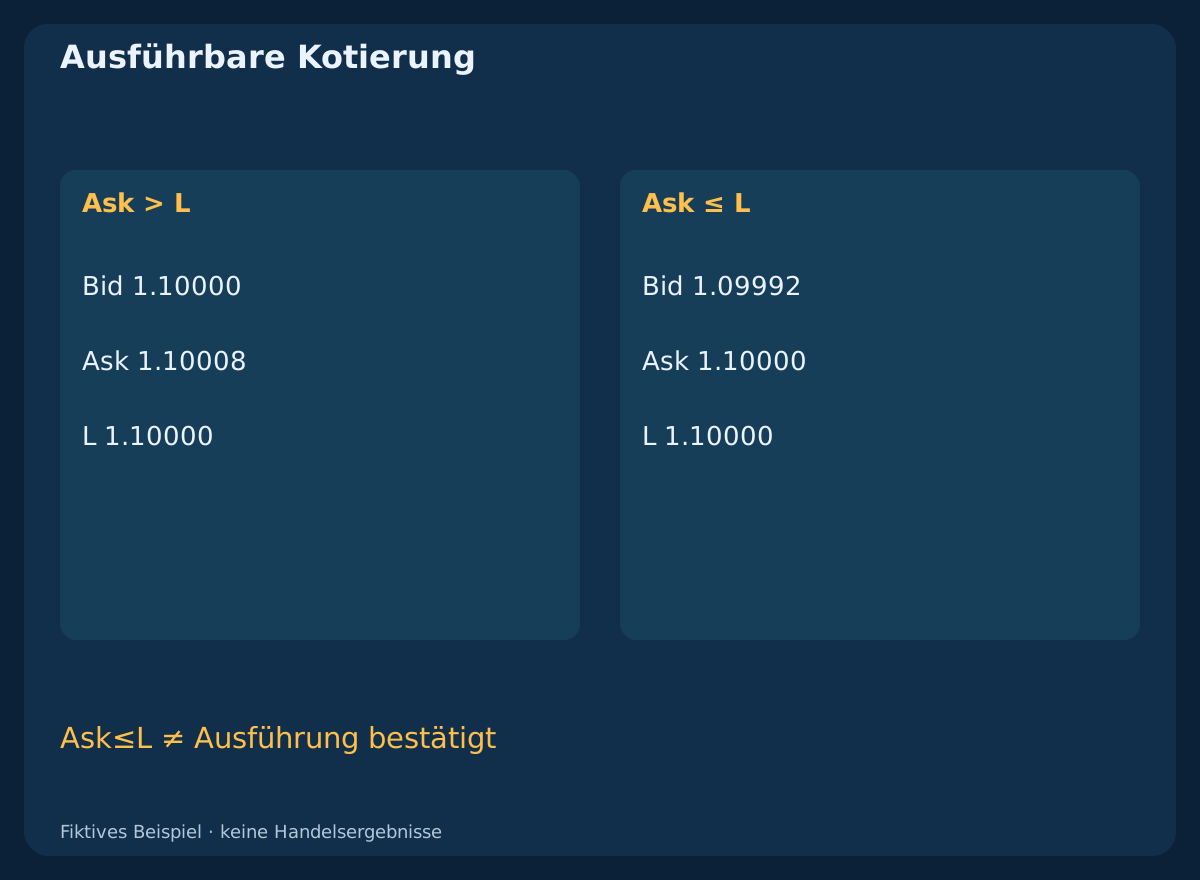
Annahmen: EURUSD, pip=0.0001 und point=tick=0.00001. Referenz Bid/Ask=1.10000/1.10008 mit Spread 0.8 pip. BUY-Markt eröffnet zu Ask, SELL zu Bid. Ein BUY-Limit bei 1.10000 liegt unter dem aktuellen Ask, obwohl der Bid-Chart diesen Preis bereits zeigt.
Die illustrative Preisbedingung lautet Ask<=1.10000; die spätere Kotierung 1.09992/1.10000 erfüllt sie. Das beweist keine Ausführung: Annahme, Liquidität und tatsächliche Brokerregeln bleiben relevant. SELL-Limits benötigen die entsprechende Bid-Prüfung. Die Limit- und Gap-Bedingungen des eigenen Vertrags prüfen, nicht die Annahmen eines anderen Brokers übernehmen.
3. Dem Vergleich ein endliches Zeitfenster geben
Der fiktive Ursprung ist 08:00:00 UTC. Beide Verfahren erlauben eine erste Anfrage innerhalb 1 s mit höchstens 250 ms altem Kurs. Für das Limit gilt eine lokale Frist 08:00:05 UTC. Das sind Lehrparameter, keine universellen Latenzempfehlungen und keine Zusage einer serverseitigen MT4-Ablaufzeit mit dieser Präzision.
Ab der Frist keine neuen zulässigen Fills berücksichtigen und bei noch ausstehender Order die Stornierung anfordern. Bis zur Bestätigung bleibt sie ungeklärt; eine tatsächliche späte Ausführung ist zu verwaltende Exponierung und darf nicht gelöscht werden. Serverablauf und Mindestdauer variieren. Die CSV-Millisekunden sind illustrativ; echte Server- und Terminallogs können andere Uhren und Auflösungen haben. Die Abstände müssen zulässig sein; andernfalls entfällt der Kandidat ohne Verschieben des Limits.
Fiktiven Ausführungskostenvergleich herunterladen (CSV)
Fiktive Orderereignisse herunterladen (CSV)
| Verfahren | Erklärte Annahme |
|---|---|
| Kotierung | Bid 1.10000 / Ask 1.10008 |
| Anfrage | 08:00:00 UTC + ≤1s · age≤250ms |
| Limit | L=1.10000 · cutoff 08:00:05 UTC |
| Festes Volumen | 0.35 lot · 10 USD/pip/lot |
| Kommission + übrige Ausstiegsreserve | 0.7 + 0.2 = 0.9 pip |
4. Marktorder und Ausführungsmodus unterscheiden
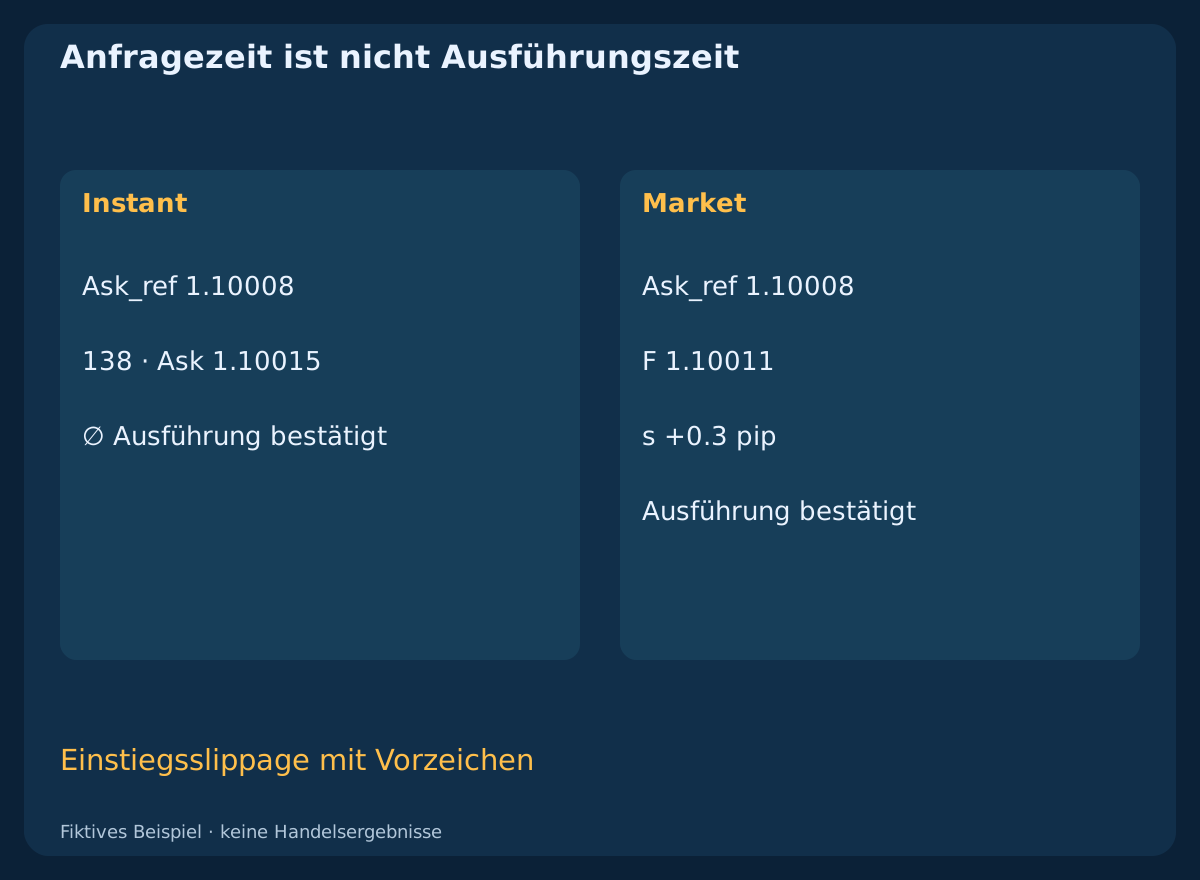
MT4 unterscheidet Instant-, Request- und Market-Ausführung; den Modus je Instrument legt der Broker fest. Instant kann statt Annahme einen Requote zurückgeben. Bei Market bestimmt der Broker den Ausführungspreis ohne erneute Bestätigung. Kein Requote bedeutet weder keine Slippage noch keine Ablehnung oder garantierte Ausführung.
Ein Requote ist ein neues Preisangebot, keine eröffnete Position. Die Lehrregel erlaubt einen Versuch: Ein bestätigter Requote beendet diesen Ursprung ohne automatische Annahme. Eine andere Wiederholungsregel muss Preis, Zeit, Kosten und Risiko neu prüfen. Die OrderSend-Abweichung wird in Punkten angegeben; weder identischen Schutz in allen Modi noch eine universelle harte Preisgrenze annehmen.
5. Ein Limit begrenzt Preisbedingungen, kann aber leer ausgehen
Ein BUY-Limit nennt den maximalen Kaufpreis, ein SELL-Limit den minimalen Verkaufspreis unter den geltenden Ausführungsbedingungen. Auch nach einer passenden angezeigten Kotierung kann es wegen verfügbarer Menge oder Weiterleitung ausstehen. Ein Pending-Ticket bestätigt eine Order, keine offene Position.
Der Rücklauf, der ein Limit ausführt, kann sich ungünstig fortsetzen. Ohne Rücklauf bleibt eine Bewegung vielleicht ungehandelt. Diese Auswahl verändert die Stichprobe. Limit, Gültigkeit und Stornierung vor der Auswertung festlegen. Nach jeder verpassten Bewegung das Limit verschieben oder ungeprüft auf Markt wechseln definiert ein anderes Verfahren.
6. Ausstiege und Volumen vorab festlegen
BUY-Bid-Ausstiege S=1.09950 und T=1.10110, USD-Konto, Vertrag 100000 EUR pro Standardlot und Pipwert 10 USD pro Lot. Beide Varianten behalten 0.35 lots, um Ausführung zu isolieren. Gleiches Volumen bedeutet bei anderen Einstiegspreisen kein gleiches Geldrisiko.
Für den Marktauftrag wird eine ungünstige Einstiegsbewegung 0.3 pip ab Referenz-Ask reserviert: Planungspreis 1.10011. Das ist ein Stressszenario, kein garantierter schlechtester Fill. Equity 10000 USD und Budget 0.25%=25 USD sind illustrativ. Lotschritt, Mindestvolumen, Margin, aktuelle Stopabstände und Gesamtexponierung vor dem Senden prüfen.
7. Bekannte Einstiegsslippage nicht doppelt berechnen
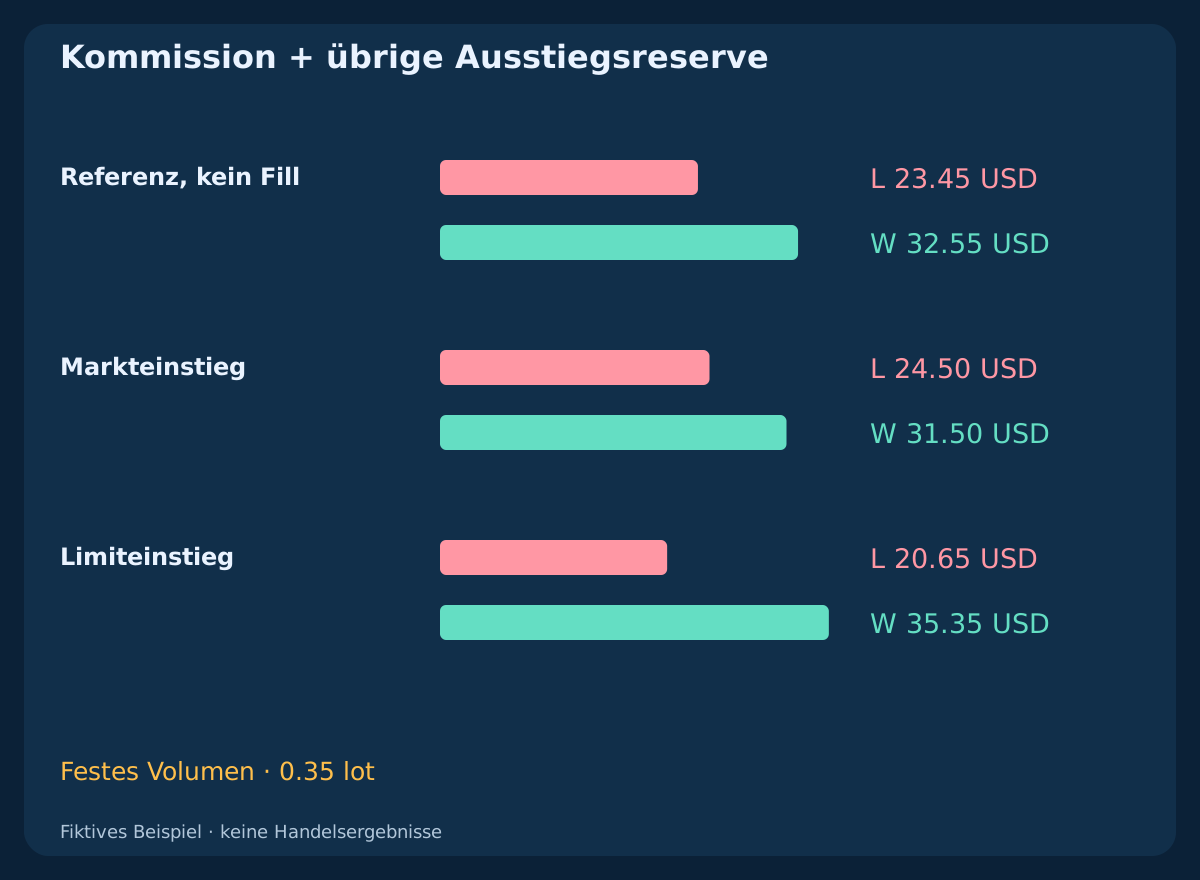
Angenommen: Roundtrip-Kommission 0.7 pip und verbleibende Reserve für die Ausführung beim Ausstieg 0.2 pip, zusammen C_remaining=0.9 pip. Sobald Fill F bekannt ist, steckt die Einstiegsslippage bereits darin. Berechne L=(F-S)/pip+C_remaining, W=(T-F)/pip-C_remaining und R_net=W/L. Ask-Einstieg und Bid-Ausstiege enthalten auch den Spread bereits.
Beim angenommenen Marktfill F=1.10011 ergeben sich L/W 7.0/9.0 pips, Verhältnis 1.2857, geplantes Geldrisiko 24.50 USD und Nettoziel 31.50 USD. Beim angenommenen Limitfill F=1.10000 sind es 5.9/10.1/1.7119 und 20.65/35.35 USD. Die Referenzpreiszeile ist ein Maßstab, keine Ausführung. Eine bereits eröffnete Position nicht rückwirkend kleiner rechnen, um den Vergleich zu verbessern.
| Methode | Einstiegspreis | Geplanter Verlust, Pips | Nettoziel, Pips | Nettoverhältnis | Risiko USD | Ziel USD |
|---|---|---|---|---|---|---|
| Referenz, kein Fill | 1.10008 | 6.7 | 9.3 | 1.3881 | 23.45 | 32.55 |
| Markteinstieg | 1.10011 | 7.0 | 9.0 | 1.2857 | 24.50 | 31.50 |
| Limiteinstieg | 1.10000 | 5.9 | 10.1 | 1.7119 | 20.65 | 35.35 |
8. Teilausführungen und Gültigkeitsarten im echten System prüfen
Manche Handelsplätze unterstützen Teilfills und Vorgaben wie IOC oder FOK. Nicht jeder MT4-Broker bietet dieselben Möglichkeiten; die MQL4-OrderSend-Signatur hat kein portables IOC/FOK-Argument. Den unterstützten Ablauf für Menge, Ablaufzeit und Stornierung je Konto und Symbol prüfen.
Bei unterstützten Teilfills ausgeführte und verbleibende Menge getrennt erfassen. Die entstandene Position schützen und den Rest nach erklärter Regel behandeln. Nicht die gesamte ursprüngliche Menge erneut senden, als sei nichts geschehen. Mindestgebühren und Aufteilung können auch die hier vereinfachte lineare Kommission verändern.
9. Eine Stornoanfrage ist keine bestätigte Stornierung
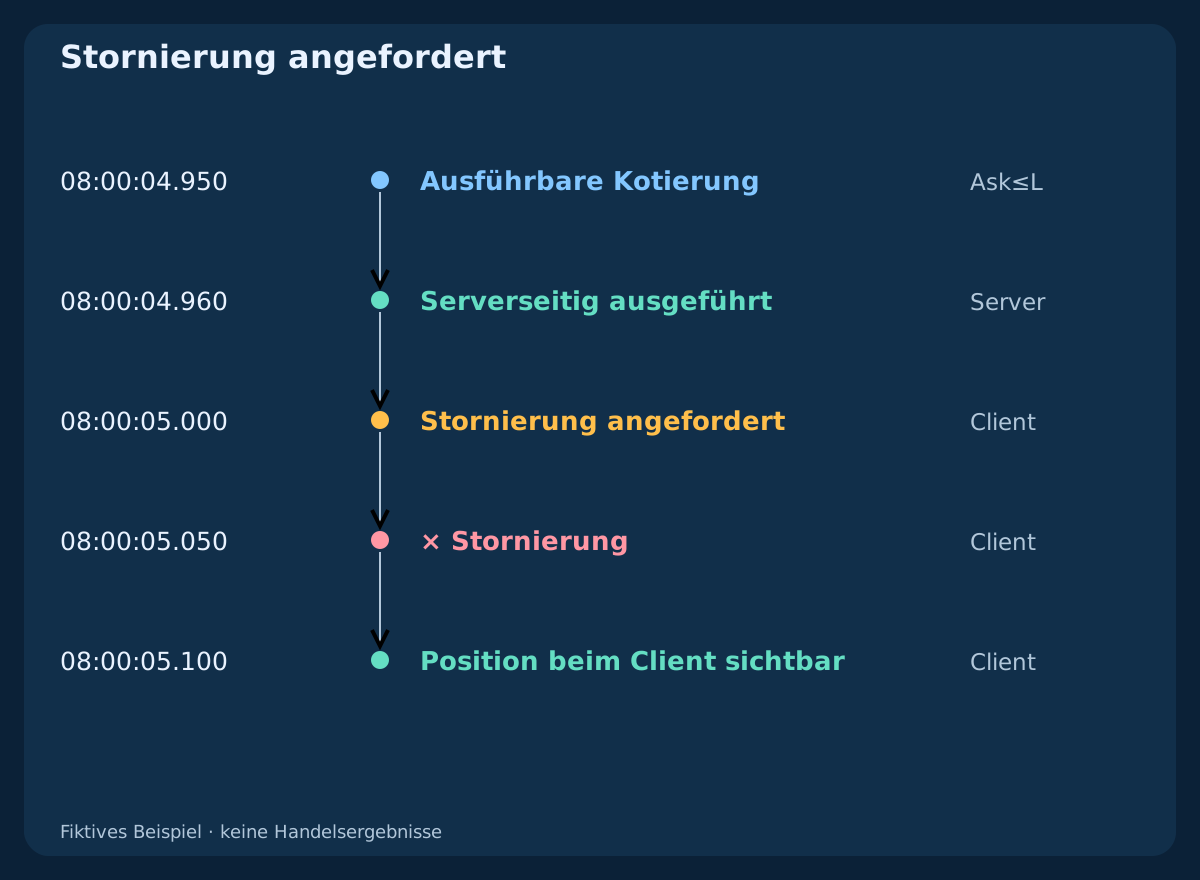
Das Rennbeispiel wird um 08:00:04.950 preislich zulässig und um 08:00:04.960 auf dem Server ausgeführt, ohne dass der Client es schon weiß. Um 08:00:05.000 fordert er die Stornierung an; um 08:00:05.050 wird sie wegen der bestehenden Position abgelehnt, die um 08:00:05.100 sichtbar wird.
Ein Markt-Ersatzauftrag zur Frist könnte eine doppelte Position schaffen. Zuerst offene Pending-Order, Stornierung oder Umwandlung in eine Position samt jüngerer Historie klären. Der lokale Timer kann einen Serverfill nicht rückgängig machen. Selbst bestätigte Stornierung betrifft nur diesen Auftrag; ein erlaubter Ersatz braucht neue Gültigkeits-, Preis- und Gesamtrisikoprüfungen.
10. Ein Timeout bedeutet einen unbekannten Ausgang
Der Timeout-Zweig sendet um 08:00:00.400, wird um 08:00:00.600 serverseitig ausgeführt, meldet Fehler 128 um 08:00:01.000 und zeigt dem Client die Position um 08:00:02.000. Das ist ein konstruiertes Beispiel verspäteter Beobachtung; die Zeitüberschreitung allein verrät den Serverausgang nicht.
Während des Abgleichs keine weiteren Einstiegsaufträge für diese Handelsabsicht senden. Orderauswahl aktualisieren und offene, ausstehende sowie historische Datensätze nach Symbol, Richtung, Volumen, Kennungen und Zeit prüfen. Ein Kommentar ist kein garantierter Idempotenzschlüssel, und vorübergehend fehlende Daten beweisen keinen fehlenden Trade. Gefundene Exponierung schützen; ein neuer Versuch benötigt einen geklärten Zustand und eine separat erlaubte Entscheidung.
11. Slippage mit Vorzeichen am richtigen Referenzkurs messen
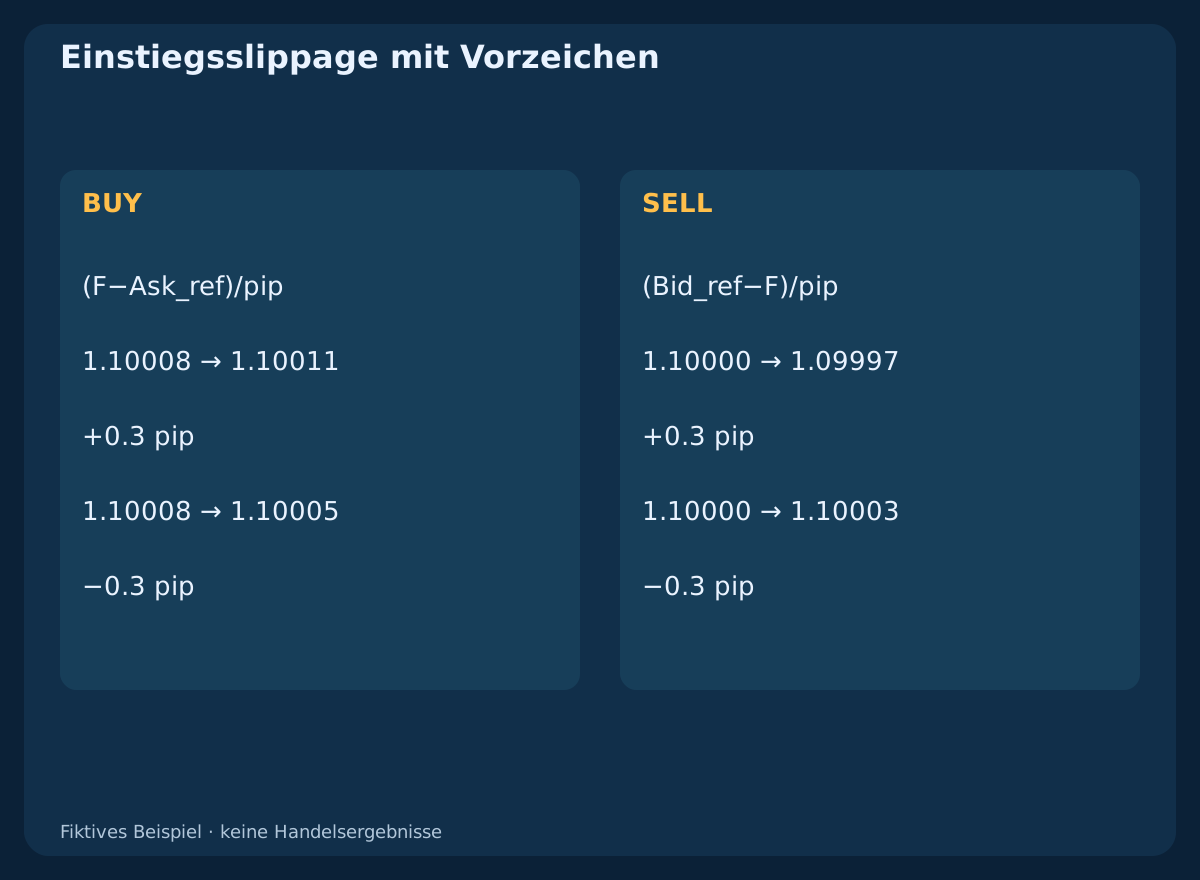
Ungünstige Einstiegsslippage ist s_buy=(F-Ask_ref)/pip beziehungsweise s_sell=(Bid_ref-F)/pip. Positiv bedeutet schlechterer Einstieg, negativ Preisverbesserung. BUY-Referenz 1.10008 mit Fill 1.10011 ergibt +0.3 pip; SELL-Referenz 1.10000 mit Fill 1.09997 ebenfalls +0.3 pip.
Ausführbare Entscheidungskotierung, Anfragezeit und Fill-Bestätigung getrennt erfassen. Ein Kerzenschluss ersetzt keine Kotierung. Der Abstand eines Limits zum früheren Markt-Ask ist ein Verfahrensunterschied, kein Beleg für eine Preisverbesserung beim Limit selbst. Latenz nur bei ausreichend genauen, abgeglichenen Zeitstempeln messen; unabhängige Uhren nicht einfach voneinander abziehen.
| Methode | Referenz, kein Fill | Angenommener Fill | Einstiegsslippage mit Vorzeichen |
|---|---|---|---|
| BUY | 1.10008 | 1.10011 | +0.3 pip |
| SELL | 1.10000 | 1.09997 | +0.3 pip |
12. Eine Ausführung außerhalb der Reserve ehrlich behandeln
Ein Fill 1.10015 ergibt bei gleichen Ausstiegen und Kosten L=7.4, W=8.6 und Verhältnis 1.1622. Mit den bereits angefragten 0.35 lots wird das geplante Risiko 25.90 USD und überschreitet das Beispielbudget. Die Prüfgrenze R_net>=1.20 ist für den Vergleich definiert, keine bewiesene Profitabilitätsschwelle.
Vor einer Anfrage kann eine schlechte Kotierung abgelehnt werden. Nach dem Fill ist die Position real und darf nicht als „kein Trade“ umetikettiert werden. Abweichung protokollieren, weitere Einstiege dieser Absicht stoppen und die vorab definierte Schutz- und Risikoausstiegsregel anwenden. Weder Stop erweitern noch nachträglich ein kleineres fiktives Volumen einsetzen. Abgelehnte Absicherung und Notausstiege benötigen eigene Fehlerregeln und garantieren keine Verlustgrenze.
13. Absichten, Anfragen, Orders und Fills protokollieren
Eindeutige Forschungskennung, Signalzeit, Bid/Ask und Kursalter, Typ, angefragte Menge, Niveaus, Anfrage- und Antwortzeit, Ticket, Fehler, Fills, Stornobestätigungen und endgültige Exponierung erfassen. Gesendete, ausgeführte und restliche Menge trennen. Tatsächliche Gebühren und Ausstiege separat von den vorab verwendeten Reserven speichern.
Nützliche Kennzahlen sind Fillrate je zulässigem Ursprung, Wartezeit, Slippage mit Vorzeichen, Ablehnungen, ungeklärte Zustände, Stornierungsrennen und Nettoergebnis. Nenner ausdrücklich nennen: Wiederholungen verzerren Raten pro Anfrage gegenüber pro Signal. Unausgeführte Fälle haben hier nur wegen angenommener Null-Ordergebühr und fehlender Position null Handels-P&L. Verpasste Chancen sind ein eigener Vergleichsmaßstab, keine erfundenen Geldverluste.
14. Gemeinsame Ursprünge statt nur gefüllter Trades vergleichen
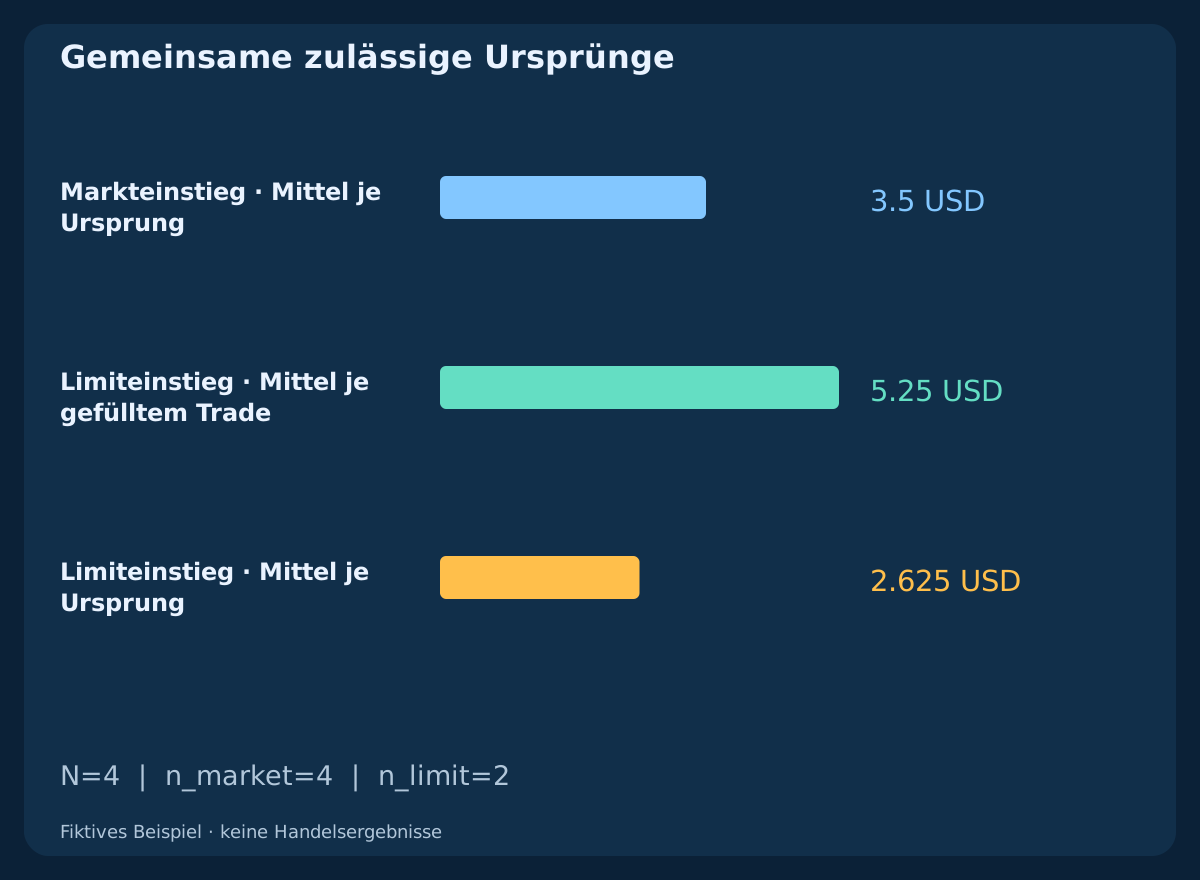
Die unabhängige Lehrliste hat 4 gemeinsame Ursprünge. Markt führt alle aus mit Nettoergebnissen +7,+7,-7,+7 USD: insgesamt 14 USD, Mittel 3.50 USD je Ursprung. Limit führt nur Ursprünge 1,3 aus, mit +14,-3.50 USD; die zwei ungefüllten Fälle tragen unter der Nullgebührenannahme null bei.
Limit erzielt insgesamt 10.50 USD. Sein Mittel pro ausgeführtem Trade 5.25 USD übersteigt das Marktmittel, doch je Ursprung sind 2.625 USD weniger. Diese zugewiesenen Nettowerte sind eine separate Rechenillustration, keine Ergebnisse aus der Ereignisdatei und keine Wahrscheinlichkeitsschätzungen. Beide Nenner erhalten und Unsicherheit anhand realer Daten untersuchen, bevor ein Verfahren gewählt wird.
Fiktive Liste gemeinsamer Ursprünge herunterladen (CSV)
| Ursprung | Markt USD | Limit USD | Zustand |
|---|---|---|---|
| 1 | 7 | 14 | Ausgeführt |
| 2 | 7 | 0 | Unausgeführt |
| 3 | -7 | -3.5 | Ausgeführt |
| 4 | 7 | 0 | Unausgeführt |
15. Ausführungsannahmen über den Backtest hinaus prüfen
Bid-OHLC allein rekonstruiert weder historischen Ask noch Liquidität, Warteschlangenrang oder Anfragelatenz. Ein Tester kann eine Limitberührung als Fill werten, obwohl die geplante Live-Regel leer ausginge. Annahmen zu Orders und Spread benennen und ungelöste Intrabar-Fälle als unklar behandeln, statt die günstige Reihenfolge auszuwählen.
Demo hilft beim Mechaniktest, belegt aber keine Live-Ausführungsqualität. Geeignete Kurs- und Orderlogs mit späteren unberührten Beobachtungen vergleichen; Spreads, Latenz und Gebühren in erklärten Stressfällen variieren. Einstiegs- und Ausstiegszeitregeln konsistent halten. Die fiktiven Beispiele prüfen Rechnung und Zustände, keine Fillwahrscheinlichkeiten, Trefferquoten oder erwarteten Live-Gewinne.
16. Ein vollständiges, endliches Ausführungsverfahren wählen
Vor Auftrag Kursseite, Typ, Kursalter, maximale Verzögerung, Menge, Kosten- und Risikoprüfung, Pending-Frist und bestätigte Stornierung definieren. Festlegen, was einen Ursprung beendet und einen neuen erzeugt. Kennungen und Abgleich bei ungewissem Ausgang fixieren und tatsächliche Brokerannahme prüfen, statt sie aus Chartbezeichnungen abzuleiten.
Markteinstieg, geduldiges Limit und jeder Ersatz sind verschiedene Kandidaten. Auf gemeinsamen Ursprüngen einschließlich aller Kosten und verpasster Fills testen. Der vorherige Stop-/Zielleitfaden liefert Ausstiege, Paarwahl und MT4-Daten behandeln Kosten und Datengrenzen. Erst bei expliziten Regeln und unabhängig geprüftem Gesamtsystem zusammenführen.
Häufige Fragen
Beweist eine BUY-Limit-Berührung im Bid-Chart eine Ausführung?
Nein. Die BUY-Preisbedingung wird auf Ask geprüft; auch sie belegt weder Annahme noch verfügbare Menge oder Fill. Tatsächlichen Orderzustand und Brokerbedingungen erhalten.
Sind Marktorder und Market-Ausführung dasselbe?
Nein. Ordertyp beschreibt den Auftrag, Modus seine Behandlung durch den Broker. MT4 hat auch Instant und Request; der Broker bestimmt den Modus je Instrument.
Darf ich ein abgelaufenes Limit sofort durch Markt ersetzen?
Lokale Frist und Stornoanfrage sind keine bestätigte Stornierung. Pending-Orders, Positionen und jüngste Fills erst klären. Ein erlaubter Ersatz braucht eine frische Entscheidung ohne doppelte Exponierung.
Bedeutet ein Timeout einen fehlgeschlagenen Trade?
Nicht unbedingt. Der Client kann den Serverausgang nicht kennen. Vor neuen Anfragen abgleichen und gefundene Positionen schützen; blindes Wiederholen kann duplizieren.
Wird Einstiegsslippage nach bekanntem Fill erneut addiert?
Nein. Sie steckt im tatsächlichen Einstiegspreis. Tatsächliche Gebühren und nur die noch nicht anderweitig enthaltenen Reserven berücksichtigen.
Beweist das fiktive Limitbeispiel bessere Profitabilität?
Nein. Ereignisse und Ergebnisse sind erfunden. Ein höheres Mittel je gefülltem Trade kann mit niedrigerem Mittel je Signal einhergehen; erforderlich sind reale Daten und vollständige Regeln.
Quellen und Forschungsnotizen
MetaQuotes dokumentiert Ordertypen, Ausführungsmodi und MQL4-Anfragen. Kurse, Fristen, Ausführungen und Ergebnislisten sind eigene fiktive Lehrannahmen, keine Brokerkurse, Live-Ergebnisse oder ein einsatzfertiger EA.
- MetaTrader 4: order types and price sides
- MQL4: OrderSend and request parameters
- MQL4: trade server return codes
Bildungsinhalt mit fiktiven Kursen, Fristen, Fills und Ergebnissen. Forex-Handel birgt Risiken; Ordertypen, Stops, Abweichung und Reserven garantieren weder Ausführung noch Gewinn oder maximalen tatsächlichen Verlust.