

Un petit objectif laisse peu de place à une exécution coûteuse. Avant de choisir un graphique d’une ou cinq minutes, il faut savoir quand le signal est connu, à quel prix il peut être exécuté et ce qui reste après les frais. Ce guide compare M1 et M5 à partir d’exemples chiffrés, sans supposer qu’une stratégie soit rentable.
1. Qu’est-ce que le scalping Forex ?
Le scalping est une forme de trading intrajournalier qui vise des mouvements de prix relativement faibles, avec des positions généralement brèves. Il peut exploiter un petit repli, la borne d’un range ou une poussée de momentum. Il se définit par le rapport entre mouvement recherché, durée de détention et coût d’exécution ; aucun nombre universel de pips ou de secondes ne suffit à qualifier une opération de scalp.
Le scalping appartient au day trading, mais les deux termes ne sont pas équivalents. Un day trader peut garder une position plusieurs heures, tandis qu’un scalpeur peut effectuer plusieurs tentatives distinctes pendant ce temps. La fréquence ne démontre aucun avantage : multiplier des entrées fragiles augmente le volume traité et les frais. Une séance sans aucune opération admissible est parfaitement possible.
Le scalping de détail sur une plateforme de courtier diffère aussi du trading institutionnel à haute fréquence. Un graphique M1, un VPS rapide ou un Expert Advisor ne donnent ni colocalisation auprès d’une place de marché, ni priorité dans la file, ni exécution garantie. Ce guide aide à évaluer le style avant de choisir les entrées. Ses prix et calculs sont des exemples pédagogiques fictifs, pas les résultats d’une stratégie testée.
2. M1 ou M5 : qu’est-ce qui change réellement ?
M1 regroupe les cours en bougies d’une minute ; M5, en bougies de cinq minutes. Avec des bornes horaires alignées et des données complètes issues du même flux, une bougie M5 agrège cinq bougies M1. M1 conserve davantage de détails entre les bornes de M5. M5 les condense : son plus haut et son plus bas ne révèlent ni leur ordre d’apparition ni le spread entre les deux.
Une unité plus courte n’impose pas une détention plus courte. Une position déclenchée sur M1 peut rester ouverte pendant plusieurs bougies M5. À l’inverse, une entrée M5 peut sortir en quelques secondes si une protection se déclenche. L’unité ne fixe pas non plus la distance du stop, le volume ou le nombre d’entrées. Ces règles doivent être écrites séparément.
M1 peut offrir des décisions plus précoces, mais aussi davantage d’occasions de réagir au bruit passager. M5 peut réduire les décisions à la clôture, tout en laissant un prix d’entrée moins intéressant après une grande bougie. Aucun ne garantit moins de risque ni plus de rendement net. Comparez-les avec la même plage de trading, les mêmes hypothèses de coûts et le même budget de risque monétaire, puis explicitez les différences de règles.
| Décision | M1 | M5 |
|---|---|---|
| Intervalle des bougies | Une minute | Cinq minutes |
| Information conservée | Plus de détail dans chaque période de cinq minutes | Cinq bougies M1 réunies en une |
| Décisions à la clôture | Plus d’occasions de vérifier une règle | Moins de décisions programmées |
| Durée de détention | Règle de sortie distincte ; pas limitée à une minute | Règle de sortie distincte ; pas limitée à cinq minutes |
| Coûts | Cotations actuelles et charges réelles | Mêmes conventions de calcul |
| Comparaison du risque | Budgets comparables et écarts de règles déclarés | Aucune baisse automatique du risque d’exécution |
3. L’horloge de l’information : quand connaît-on le signal ?
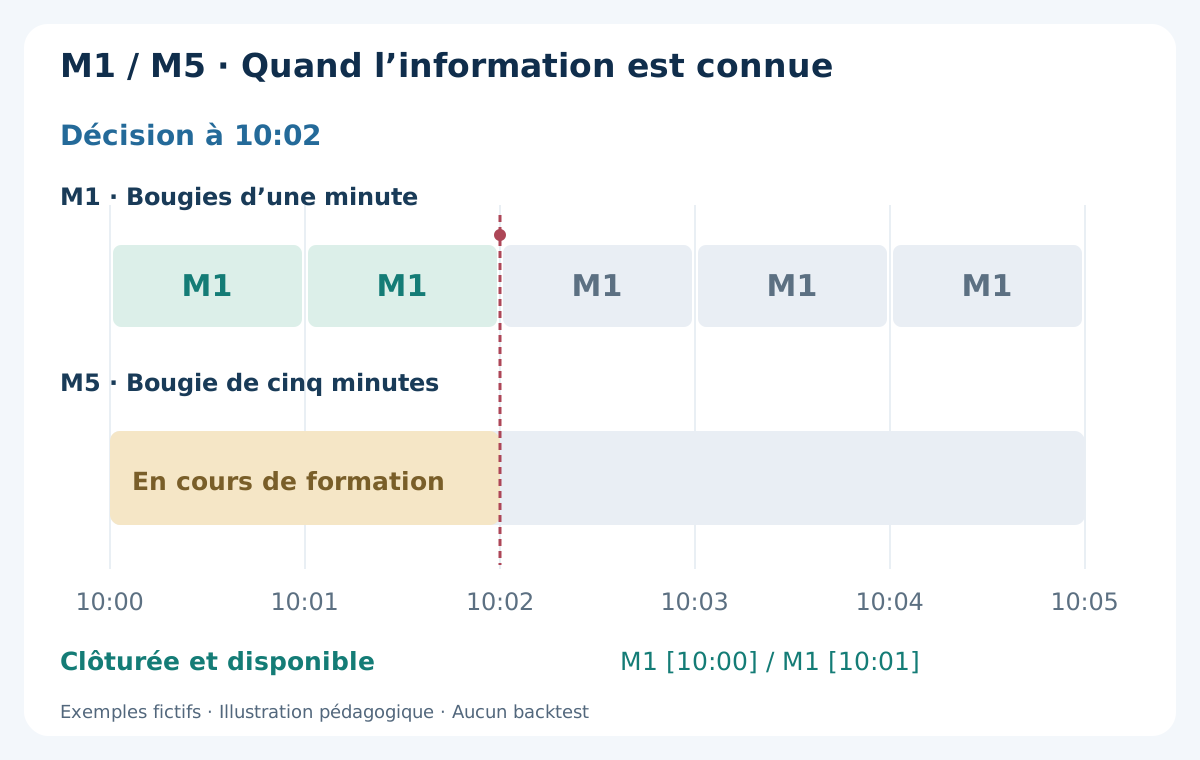
Supposons qu’une bougie M5 porte l’heure serveur 10:00. Elle couvre l’intervalle de 10:00 à juste avant 10:05 ; sa clôture définitive ne devient disponible qu’une fois cet intervalle terminé et le tick suivant reçu. À 10:02, les bougies M1 commencées à 10:00 et 10:01 peuvent être closes, alors que la M5 de 10:00 se forme encore. Son plus haut, son plus bas et sa clôture finaux restent inconnus.
Une entrée M1 qui utilise déjà la clôture finale de cette M5 inachevée exploite une information future. Une règle multitemporelle valable peut utiliser la dernière M5 close, ou annoncer explicitement qu’elle utilise la bougie en cours avec des valeurs changeantes. Ce sont deux méthodes différentes, à documenter séparément. L’absence de tick à la limite horaire peut également retarder la reconnaissance de la clôture par la plateforme.
Distinguez heure d’observation, bougie utilisée, envoi de la demande et exécution réelle. Même « entrer après la clôture M1 » exige un délai maximal : quelques secondes plus tard, prix et spread peuvent avoir changé. Une flèche bien placée sur un historique ne prouve pas que la même entrée était disponible en conditions réelles.
4. Pourquoi un petit objectif rend les coûts décisifs
Un coût identique de 1 pip absorbe 25% d’un mouvement de référence de 4 pips et 5% d’un mouvement de 20 pips. Cela explique pourquoi les petits objectifs demandent une analyse précise de l’exécution. Cela ne prouve ni qu’un grand objectif soit plus facile à atteindre, ni que M5 possède un meilleur avantage. La probabilité de toucher l’objectif, la distance du stop et l’exposition peuvent aussi changer.
Une petite bougie n’atteste pas d’un faible risque. Une annonce inattendue, un retrait soudain de liquidité ou un élargissement du spread peuvent être importants face à l’objectif. Un graphique Bid apparemment calme peut masquer les variations de l’Ask. Trajectoire des prix, cotations disponibles et coût complet du trade sont liés, mais ne constituent pas des données interchangeables.
Partez d’un comportement de marché plausible et d’une raison précise de sortir si l’hypothèse échoue. Demandez-vous ensuite si le mouvement restant peut couvrir des frais réalistes. Un stop extrêmement serré, choisi seulement pour afficher un ratio séduisant, peut se trouver dans la variation ordinaire des cotations. Le guide du stop-loss et du take-profit explique pourquoi l’invalidation doit précéder le calcul du volume.
5. Bid et Ask : les prix réellement négociables
Un BUY au marché entre sur l’Ask et se ferme en vendant sur le Bid. Un SELL entre sur le Bid et se ferme en rachetant sur l’Ask. Les graphiques MT4 affichent normalement des bougies Bid. Le contact d’une bougie Bid avec un niveau ne prouve donc pas qu’un take-profit SELL, vérifié sur l’Ask, pouvait y être exécuté.
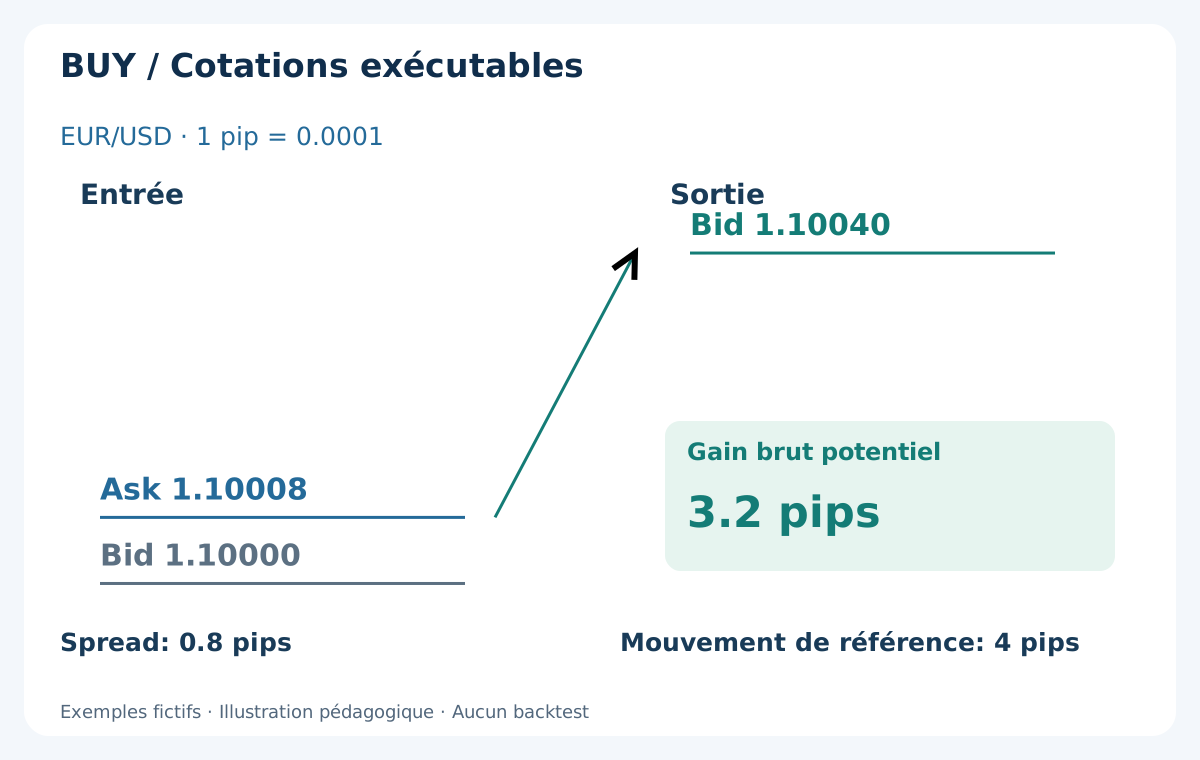
Prenons EUR/USD avec Bid 1.10000 et Ask 1.10008 : le spread est de 0.8 pip si 1 pip = 0.0001. Un BUY exécuté à 1.10008 puis fermé au Bid 1.10040 produit 3.2 pips de gain entre prix exécutables. Le mouvement entre les deux Bid est de 4 pips, mais la position n’en capte pas la totalité. La commission reste à déduire.
Sur une cotation EUR/USD à cinq décimales, 1 point = 0.00001 : ce spread de 0.8 pip représente 8 points. Tick peut désigner une mise à jour de cotation ou le pas minimal de prix selon le contexte ; ce n’est pas un synonyme de pip. Vérifiez le contrat du symbole au lieu d’appliquer ces décimales partout. Le guide du pip, du point et de la valeur du pip couvre d’autres formats.
6. Un calcul cohérent, sans compter le spread deux fois
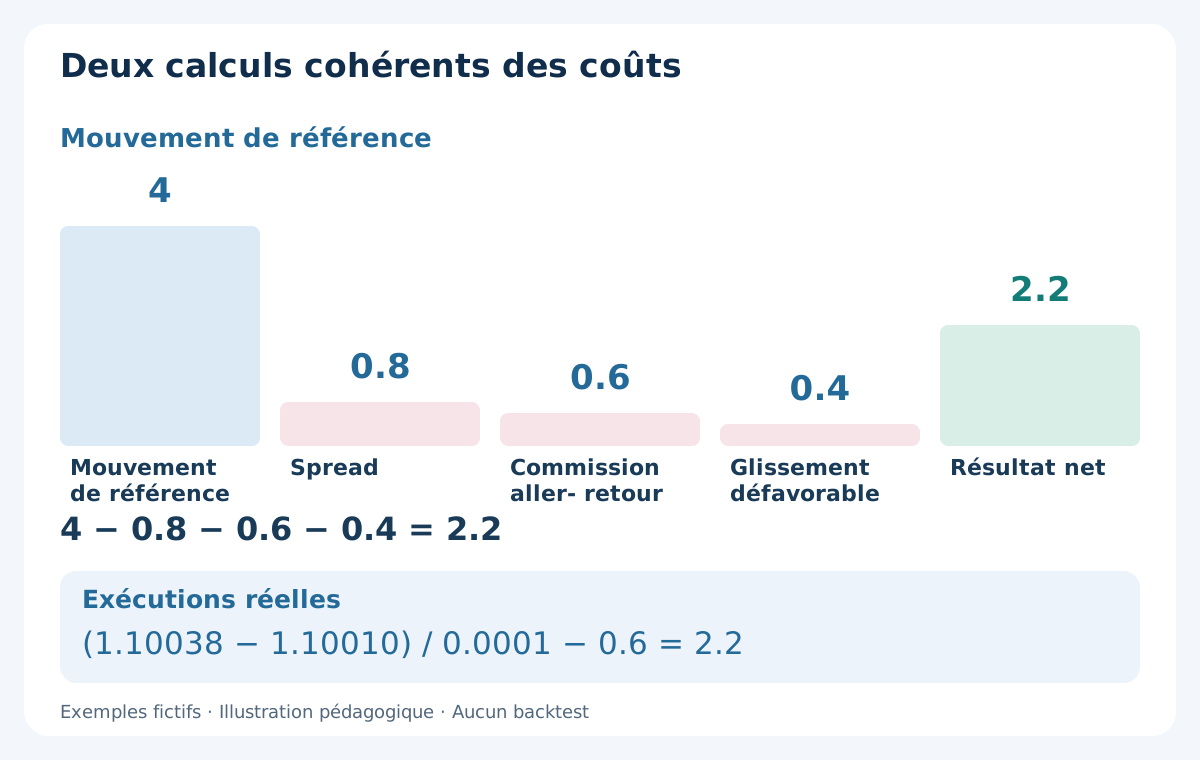
Deux approches sont utiles, mais ne doivent pas être mélangées. À partir d’un mouvement de référence du graphique, déduisez l’ajustement de spread, la commission aller-retour et toute dégradation d’exécution non encore incluse. À partir des exécutions réelles, calculez leur différence de prix puis déduisez commission et frais comptabilisés séparément. Le spread et le glissement réalisé figurent déjà dans ces prix.
Dans le même exemple, supposons une commission aller-retour équivalente à 0.6 pip et un glissement défavorable cumulé de 0.4 pip à l’entrée et à la sortie. Le calcul de référence donne 4 − 0.8 − 0.6 − 0.4 = 2.2 pips nets. Des exécutions BUY cohérentes seraient une entrée à 1.10010 et une sortie à 1.10038 : 2.8 pips, moins 0.6 pip de commission, soit encore 2.2 pips. Ne retranchez pas de nouveau le spread ou ce glissement.
Une commission aller-retour comprend ouverture et clôture ; un tarif par côté exige le multiplicateur adapté. Convertissez la commission monétaire avec le bon volume et la bonne valeur du pip. Incluez le financement si le trade passe le rollover, même s’il devait être bref. Le guide des spreads, commissions et swaps détaille ce calcul. Le glissement peut aussi être favorable : conservez son signe dans les relevés réels.
7. Risque d’exécution : ordres au marché, limit et stop
Un ordre au marché privilégie l’exécution immédiate selon les règles du courtier ; le prix affiché ne devient pas forcément le prix obtenu. Un ordre limit borne le prix d’entrée accepté, mais peut rester inexécuté pendant que le marché s’éloigne. Un stop de protection déclenche un processus de sortie, sans promettre le prix indiqué. Un marché rapide peut produire une exécution moins bonne que la limite prévue.
N’évaluez pas une méthode d’entrées limit uniquement sur ses gagnants exécutés. Consignez séparément signaux admissibles, demandes, rejets, expirations et exécutions. Les occasions manquées peuvent changer le résultat : les trades servis peuvent se comporter différemment de ceux qui échappent. La latence compte également, depuis la réception d’une cotation exploitable jusqu’à l’envoi de la demande et sa confirmation.
Avant le test, vérifiez les méthodes autorisées, le barème de commissions, le volume minimal, le pas de lot, les distances de stop et les restrictions de modification. Tous les courtiers n’acceptent pas toutes les formes de scalping. Un faible spread publicitaire ne suffit pas. Le guide des ordres au marché, limit et stop explique les conséquences du choix d’ordre sur l’exécution.
8. Un plan BUY : distances brutes et résultats nets
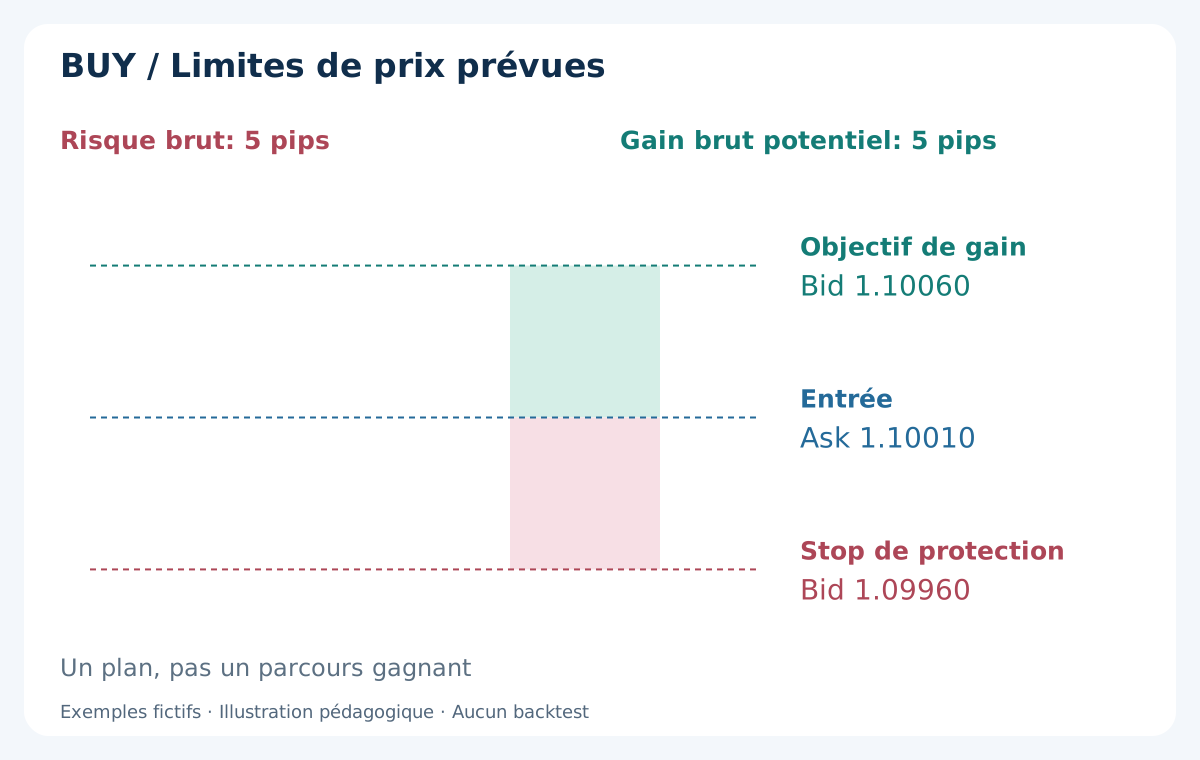
Prenons maintenant un autre plan BUY fictif : exécution Ask réelle à 1.10010, stop déclenché au Bid 1.09960 et objectif contrôlé au Bid 1.10060. L’entrée se trouve à 5 pips du stop et à 5 pips de l’objectif. Le schéma représente des limites prévues, sans inventer un parcours gagnant entre elles.
Supposons 0.6 pip de commission aller-retour et une réserve supplémentaire de 0.4 pip pour le glissement défavorable de sortie. L’entrée étant déjà exécutée, il ne faut pas déduire un nouveau spread d’entrée. Une estimation prudente donne 5 − 0.6 − 0.4 = 4 pips à l’objectif et une perte de 5 + 0.6 + 0.4 = 6 pips au stop. La réserve de sortie est une hypothèse, pas une charge observée.
Le ratio gain/risque brut est de 1:1 ; le ratio prudent entre gain net et perte nette est de 4:6, soit environ 0.67. Le stop reste sous l’entrée BUY et l’objectif au-dessus. Pour un SELL, le stop est au-dessus de l’entrée et les sorties utilisent l’Ask. Il faut donc inverser aussi le côté de cotation exécutable. L’élargissement du spread et les gaps peuvent dépasser la perte prévue ici.
9. Le taux de réussite ne suffit pas sans la taille des résultats
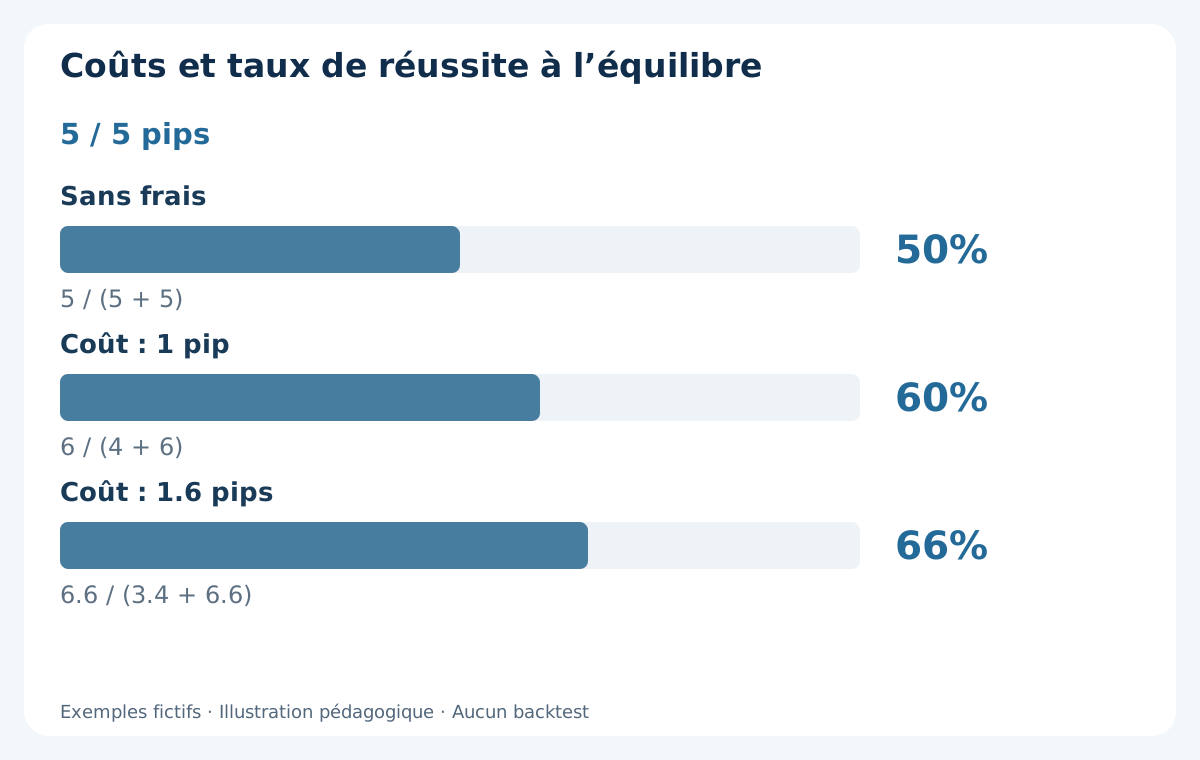
Si chaque trade achevé produisait exactement 4 pips de gain net ou 6 pips de perte nette, le taux de réussite d’équilibre serait 6 / (4 + 6) = 60%. Sans frais, des gains et pertes symétriques de 5 pips s’équilibreraient à 50%. Ce modèle simplifié à deux issues illustre le poids des coûts ; il ne prouve pas qu’une méthode réelle puisse atteindre le taux nécessaire.
Si le coût total par trade passait de 1 pip à 1.6 pips avec les mêmes limites brutes de 5/5, le modèle donnerait un gain de 3.4 pips et une perte de 6.6 pips. Le seuil d’équilibre monterait à 66%. En pratique, sorties partielles, sorties horaires, frais variables et volumes différents compliquent les résultats monétaires, qui ne se résument pas à deux valeurs fixes.
Utilisez les résultats nets de toutes les charges pour les relevés réels. Estimez l’espérance à partir de la distribution complète et recherchez une concentration sur quelques trades, séances ou régimes. Un taux de réussite élevé peut coexister avec une moyenne négative lorsque certaines pertes sont bien plus grandes. Une courte série rentable peut aussi relever du hasard et ne démontre aucune persistance.
10. Le volume dépend du risque monétaire, pas de la bougie
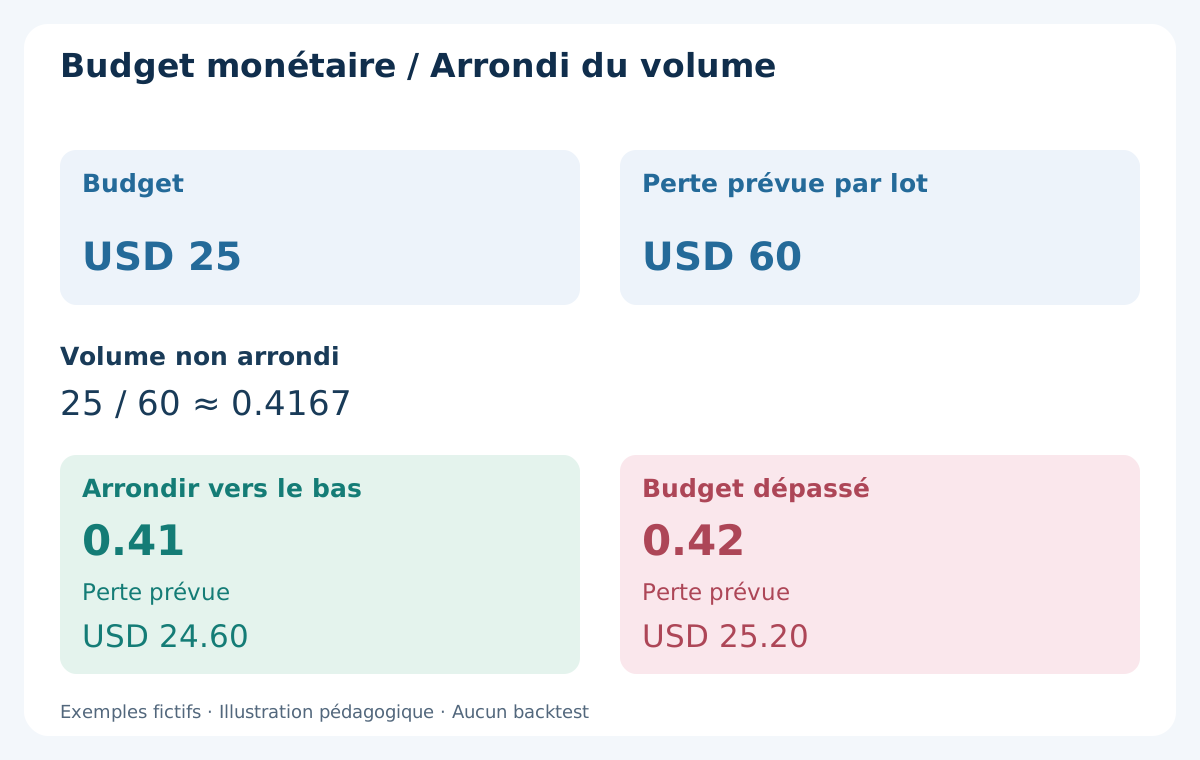
Supposons un compte de USD 5000, un budget illustratif de 0.5%, soit USD 25, et le plan BUY précédent. Pour ce seul exemple, un lot standard EUR/USD représente EUR 100000 et un pip vaut USD 10 sur le compte en dollars. Les 5 pips jusqu’au stop coûtent USD 50 par lot ; commission et réserve de sortie ajoutent USD 6 et USD 4, soit USD 60 de perte prévue par lot.
Le volume non arrondi est 25 / 60 ≈ 0.4167 lot. Avec un pas autorisé de 0.01, arrondissez vers le bas à 0.41 lot : la perte prévue est USD 24.60. Arrondir à 0.42 donnerait USD 25.20, au-delà du budget. Si le plus petit volume permis reste trop risqué, renoncez à l’entrée au lieu d’augmenter le budget pour atteindre ce minimum.
La valeur du pip en devise du compte dépend du symbole, du contrat et des conversions ; USD 10 n’est pas une constante universelle. Vérifiez taille et valeur du tick, limites de volume et marge disponible. Un stop plus court peut exiger davantage de volume à budget identique et amplifier les erreurs d’exécution. Le guide du dimensionnement des positions traite conversion et arrondi. Ni le budget ni le stop ne garantissent une perte réelle maximale.
11. Les tentatives répétées créent un risque journalier distinct
Un petit budget par trade ne rend pas inoffensives des tentatives illimitées. Revenir sur la même idée peut transformer une hypothèse invalidée en plusieurs pertes ; des paires corrélées peuvent exposer le compte au même mouvement de devise. Mesurez le risque ouvert simultané et les pertes réalisées cumulées, en plus du risque nominal de la prochaine demande. La capacité de marge n’est pas une limite de perte journalière adaptée.
Définissez plage de trading, nombre maximal d’entrées exécutées, exposition simultanée maximale, règle de perte journalière et sortie horaire avant de collecter les résultats. Précisez si la règle utilise les pertes clôturées ou l’equity incluant les positions ouvertes, quand la journée redémarre et ce que deviennent les ordres existants. Ces seuils sont des hypothèses à valider, pas des chiffres à copier d’un exemple séduisant.
Une sortie horaire demande la clôture à l’échéance ; elle ne garantit pas le prix de clôture de la bougie. Bloquez les entrées après une anomalie ou une limite de perte, rapprochez les ordres ouverts et examinez le problème avant de reprendre. Consignez aussi les occasions écartées. Sinon, une pause discrétionnaire après des pertes peut manquer au backtest tout en étant essentielle au résultat réel apparent.
12. Le filtre de coûts se fixe avant l’opération
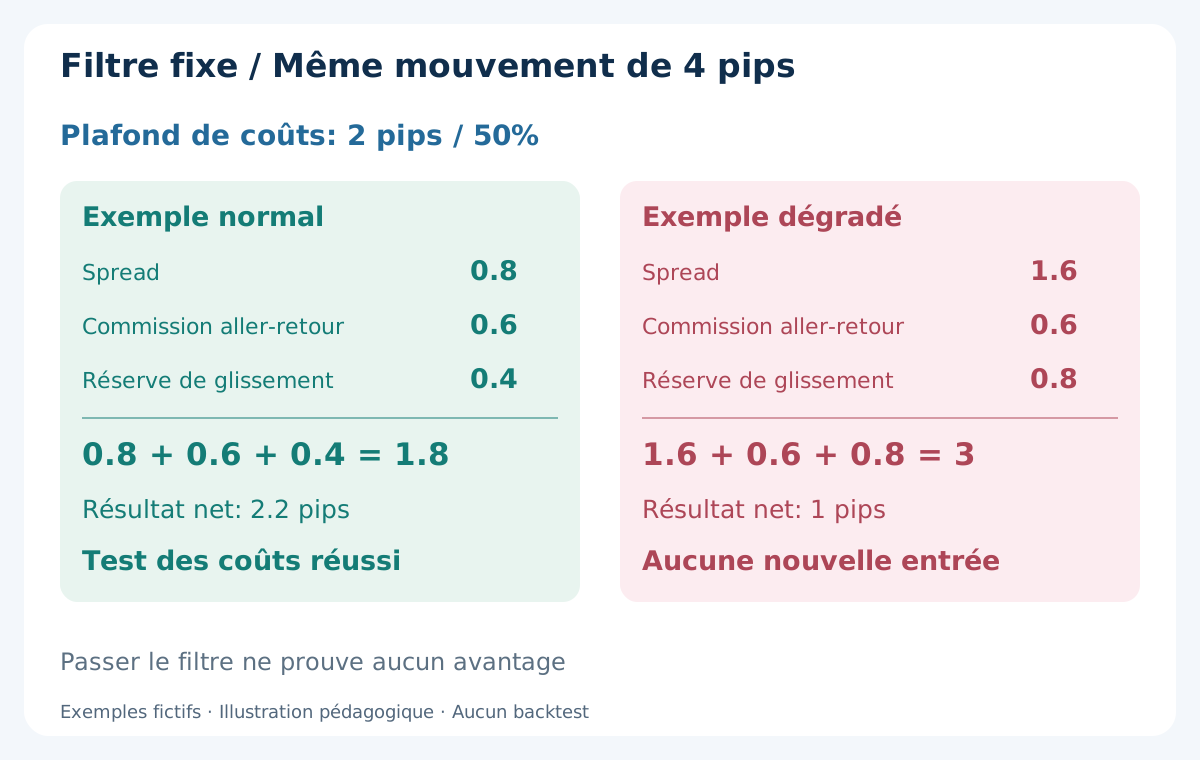
Un second exemple précise une règle de rejet. Supposons un mouvement de référence de 4 pips et un coût total estimé autorisé de 50% au maximum, soit 2 pips. Ce seuil est volontairement pédagogique, pas une recommandation universelle. Il ne remplace pas l’estimation de la probabilité et de l’ampleur des pertes.
Dans les conditions normales fictives, 0.8 pip de spread + 0.6 pip de commission aller-retour + 0.4 pip de réserve de glissement = 1.8 pips, laissant 2.2 pips du mouvement de référence. L’entrée passe seulement le test des coûts. En conditions dégradées, 1.6 + 0.6 + 0.8 = 3 pips, laissant 1 pip ; le plafond de 2 pips est dépassé et la règle interdit toute nouvelle entrée.
Mesurez le spread sur la cotation candidate, pas dans une publicité ni avec une moyenne journalière. Définissez d’avance le blocage dû aux cotations anciennes, annonces programmées, rollover et anomalies d’exécution. Appliquez le plafond aux gagnants comme aux perdants et journalisez ses rejets. Le guide du calendrier économique et du risque d’annonce aide au filtrage événementiel ; un calendrier calme ne garantit pas une exécution stable.
13. Manuel ou automatisé : le même besoin de traçabilité
Le trading manuel ajoute temps de réaction, attention limitée et tentation de poursuivre un prix déjà parti. L’automatisation applique plus régulièrement les horaires et rejets, mais peut aussi répéter plus vite une erreur de code ou des ordres en double. Aucun mode ne supprime spread, commission, glissement ou incertitude. Comparez les décisions observables sans attribuer un avantage de marché à l’EA lui-même.
Un journal utile comprend heure serveur, spécification du symbole et du compte, unité de décision, heure de la bougie signal, Bid et Ask, ancienneté de la cotation, prix demandés et obtenus, volume, motif de sortie et toutes les charges monétaires. Séparez ce qui était connu avant la décision de son issue. Notez aussi déconnexions, modifications rejetées et ordres dont le dernier état restait incertain.
Un VPS peut améliorer la continuité, mais la proximité géographique ne garantit aucun prix d’exécution. Prévoyez arrêt et rapprochement après rupture de connexion, cotation ancienne ou état d’ordre incohérent. Le guide du suivi en conditions réelles explique comment comparer le comportement observé aux règles testées sans modifier la méthode après chaque perte.
14. Quels éléments constitueraient des preuves crédibles ?
Une capture de graphique ne révèle ni la séquence de cotations exécutables, ni les ordres non servis, ni les frais. Le mode standard « Every tick » de MT4 peut interpoler les prix à partir de bougies plus courtes ; son nom ne prouve pas l’usage de ticks historiques Bid et Ask enregistrés. La modélisation de l’Ask peut aussi utiliser un spread fixe du test. Vérifiez les données et l’exécution réelles plutôt que l’intitulé du mode.
Si une bougie contient stop et objectif, ses seules valeurs OHLC ne disent pas lequel a été atteint d’abord. Sur des détentions très brèves, le parcours supposé et l’ordre des cotations peuvent modifier sensiblement le résultat. Testez des règles figées avec des scénarios de coûts défendables, une période hors échantillon séparée et une observation forward. Ne choisissez pas M1 ou M5 uniquement parce qu’il a gagné dans l’échantillon servant à choisir tous les autres réglages.
Rapportez occasions admissibles, exécutions, trades achevés, dates, lacunes de données, hypothèses de coûts et drawdown net. Signalez les changements entre version de recherche et version forward. Le guide du backtest MT4 présente la démarche générale ; une évaluation solide du scalping doit aussi vérifier que le petit objectif résiste au modèle d’exécution. Ce guide ne fournit aucun backtest et n’affirme aucune rentabilité.
15. Une vérification pratique avant l’entrée
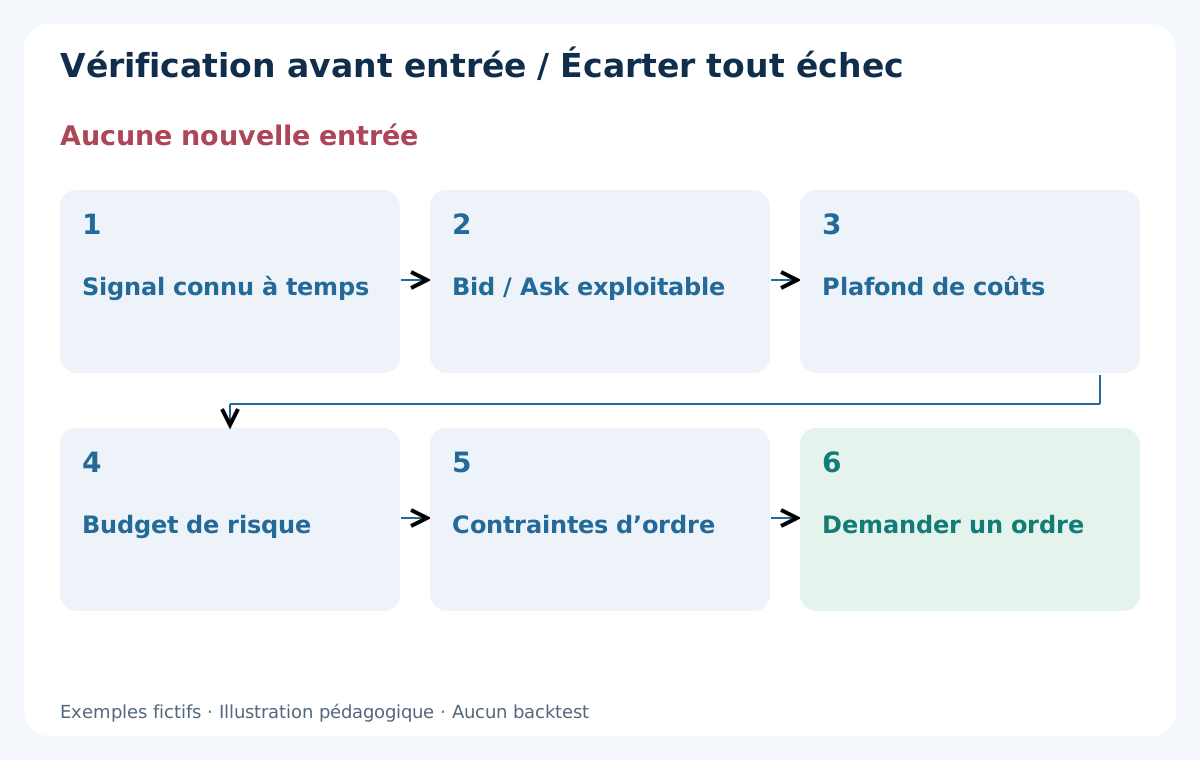
Identifiez la règle exacte, les informations closes qu’elle exploite et le délai d’action. Vérifiez cotation utilisable, plage ouverte et absence de blocage par événement ou règle journalière. Examinez ensuite les côtés exécutables de l’entrée, du stop et de l’objectif ainsi que le coût actuel estimé. Sans ces contrôles, le signal reste une observation, pas encore un ordre autorisé par le protocole.
Calculez le volume à partir du budget monétaire, arrondissez au pas inférieur et vérifiez marge et contraintes. Écartez l’occasion si le plus petit volume possible dépasse le budget, si le mouvement a déjà absorbé l’objectif ou si les coûts violent la limite fixe. N’élargissez ni stop, ni budget, ni filtre pour sauver un signal visuellement attirant.
Après une demande, confirmez l’état réel de l’ordre avant d’en autoriser une autre. Après la sortie, rapprochez exécutions et charges du relevé du courtier. Une opération écartée est une issue valide à consigner. Cette visibilité permet de distinguer une idée faible d’une idée valable mais inexécutable dans les conditions prévues.
16. Comment choisir entre M1 et M5 ?
Commencez par un rythme de décision tenable et une règle décrite sans connaissance de la suite. M1 mérite étude si l’information supplémentaire au sein de cinq minutes est nécessaire à l’hypothèse. M5 mérite étude si une confirmation toutes les cinq minutes suffit. Ni davantage de flèches gagnantes ni moins de bougies dans un exemple en ligne ne justifient seuls un choix.
Comparez quelques variantes annoncées à l’avance sur les mêmes dates et séances. Rendez comparables devise du compte, comptabilité des coûts, budget de risque et présentation ; signalez les différences de stops ou de sorties. Examinez résultats nets, échecs d’exécution, excursions défavorables et dépendance à quelques journées exceptionnelles. Peu de trades avec des coûts crédibles peuvent apprendre davantage qu’une multitude d’exécutions idéalisées.
La conclusion peut être qu’une unité mérite plus de tests, que les deux restent non démontrées ou que le mouvement visé est trop faible pour les conditions du compte. C’est une information utile. Avant une stratégie précise, vous devriez expliquer quand ses données deviennent disponibles, quelles cotations l’exécutent, comment ses coûts sont comptés et ce qui rend une occasion inadmissible.
Questions fréquentes
Qu’est-ce que le scalping Forex ?
Un style intrajournalier visant de petits mouvements, généralement avec des positions brèves. Il n’impose ni objectif universel en pips ni nombre fixe d’opérations. Sa viabilité dépend des résultats nets après coûts d’exécution et pertes, pas de la fréquence des achats ou ventes.
M1 est-il meilleur que M5 pour le scalping ?
Aucun n’est intrinsèquement meilleur. M1 détaille davantage la séquence au sein de cinq minutes et offre plus de décisions à la clôture. M5 agrège cette information. Comparez des méthodes explicites avec cotations, frais et budget de risque réalistes ; l’unité seule ne détermine ni durée ni rentabilité.
Faut-il déduire le spread d’un gain calculé sur les exécutions réelles ?
Pas une seconde fois si le gain utilise déjà les vrais prix d’entrée et de sortie. Leur différence reflète l’exécution, dont l’effet du spread et le glissement réalisé. Déduisez les commissions et financements comptabilisés séparément. Un calcul fondé sur le mouvement de référence part d’une autre base et demande son propre ajustement de spread.
Un taux de réussite élevé rend-il une stratégie rentable ?
Non. La taille des gains et pertes nets compte aussi. Dans l’exemple fictif à deux issues, gagner 4 pips nets et perdre 6 exige 60% de réussite pour simplement équilibrer le résultat. Les distributions réelles sont plus complexes et ce guide ne démontre pas un tel taux.
Un stop serré garantit-il une petite perte ?
Non. Déclenchement et exécution peuvent différer, notamment lors de gaps ou de variations rapides. Volume, commission et réserves d’exécution comptent également. Le budget aide à dimensionner sans garantir un plafond de perte ; il doit s’accompagner de limites journalières et d’exposition simultanée.
Un EA peut-il supprimer le risque d’exécution du scalping ?
Il peut appliquer des règles écrites de temps et de risque, sans garantir les prix, un spread stable ou un avantage rentable. Il lui faut des données fiables, un contrôle des états d’ordres et une procédure de déconnexion. Stratégie, programmation et conditions d’exécution se vérifient séparément.
Sources et notes d’exécution
Les références officielles ci-dessous étayent les conventions de prix des ordres et les limites de la modélisation standard MT4. Prix, scénarios de coûts et calculs de risque sont des exemples fictifs originaux ; ces sources ne valident pas un avantage de scalping. Vérifiez les spécifications actuelles du compte et du symbole auprès du courtier.
Contenu pédagogique. Les prix des schémas et les exemples chiffrés sont fictifs, pas des résultats de backtest. Le Forex comporte des risques ; stops, filtres de coûts et budgets ne garantissent pas une perte maximale.