

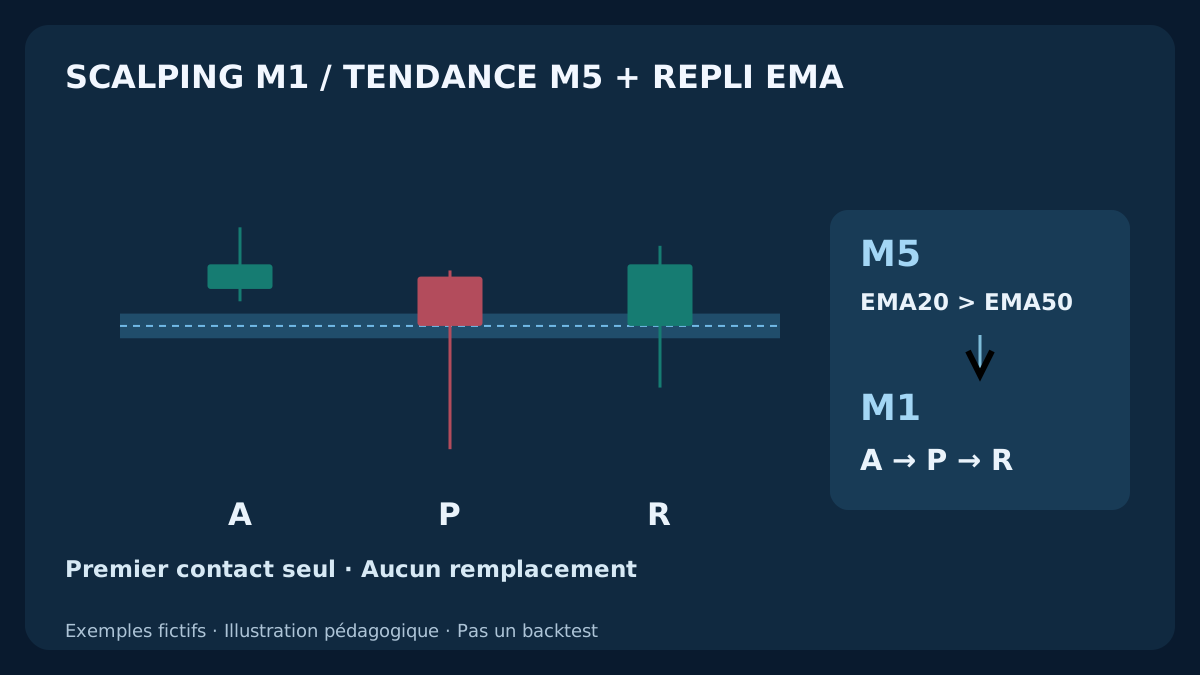
Toucher une EMA ne suffit pas. Cette méthode de recherche sépare tendance M5 clôturée, référence M1 figée, premier repli et réaction clôturée suivante. Vérifiez temps de décision, côtés exécutables, niveaux fixes et coûts complets avant d’interpréter un résultat.
1. Ce que propose ce scalping Forex en 1 minute
Cette stratégie est une méthode de recherche : une tendance M5 clôturée donne la direction, le premier repli M1 atteint une référence EMA figée, puis une autre bougie M1 clôturée confirme. M1 désigne le graphique de signal, pas une promesse de fermeture en une minute. Cette version prévoit une demande de sortie cinq minutes après l’exécution réelle, dès qu’une cotation exécutable est disponible.
L’hypothèse est qu’une courte pause dans une direction établie peut être suivie d’une continuation. Il faut la tester, elle ne démontre aucun avantage. Périodes EMA, bande, coûts et délais sont précis pour permettre reproduction ou rejet. Ce sont des choix illustratifs, pas des réglages optimisés, des mesures de courtier ou une recommandation pour un compte particulier.
Prix, valeurs d’indicateurs, exécutions et montants sont fictifs. Aucun backtest rentable n’est présenté. Le guide du scalping M1 et M5 explique la sensibilité des petits objectifs à l’exécution. Ici, toute la séquence doit respecter disponibilité de l’information, côtés de cotation, coûts et annulations.
2. Définir instrument, horloge et paramètres de recherche
L’exemple utilise EUR/USD avec 1 pip = 0.0001, un point à cinq décimales de 0.00001 et un pas de prix de 0.00001. Les deux graphiques utilisent des bougies Bid et des EMA de clôture sans décalage horizontal. La fenêtre 09:00–11:00 UTC définit l’échantillon, pas les meilleures heures universelles. Vérifiez la conversion historique de l’heure du courtier vers UTC.
Le contexte utilise EMA20 et EMA50 en M5, la référence EMA20 en M1. La bande s’étend de 0.2 pip de chaque côté ; marge du stop 0.3 pip, objectif à 8 pips de la clôture de réaction. Exigez spread au plus 0.9 pip, âge documenté au plus 2 secondes, demande avant l’écoulement de 10 secondes après la clôture nominale de R. Réserve d’entrée défavorable 0.2 pip, distance prévue maximale à la clôture de R 1.5 pips. Commission aller-retour 0.6 pip, réserve de sortie future 0.4 pip, ratio net gain/risque minimal 1.1. Ce sont des paramètres de test, pas des seuils de sécurité universels.
Une position à la fois, un candidat par bloc M5. Aucun renforcement d’une perte, grid ou second essai pour réparer le résultat. Sauvegardez contrat, source et paramètres avant le test. Le guide des paires, séances et filtres de coûts explique pourquoi les mêmes valeurs ne se transfèrent pas sans vérification entre instruments ou comptes.
| Paramètre | Valeur illustrative | Interprétation |
|---|---|---|
| Contexte | M5 EMA20 / EMA50 | Bougies clôturées ; bloc jusqu’à la prochaine frontière M5 |
| Référence | M1 EMA20(A) ± 0.2 pip | Figée après A ; premier P et R clôturée immédiate |
| Entrée | 0.9 pip / 2 secondes / 10 secondes / 1.5 pips | Maximums de spread, âge, délai exclusif et distance prévue |
| Niveaux BUY | P.low − 0.3 pip / R.close + 8 pips | Stop et objectif Bid fixes ; restrictions pouvant annuler |
| Coûts | 0.2 / 0.6 / 0.4 pip ; ratio net ≥ 1.1 | Réserve d’entrée / commission / réserve future ; sans doublon |
| Exposition et sortie | 1 position ; 5 minutes après exécution | Pas de grid ni second candidat ; sortie à cotation exécutable |
3. Lire la tendance M5 clôturée et fixer son bloc
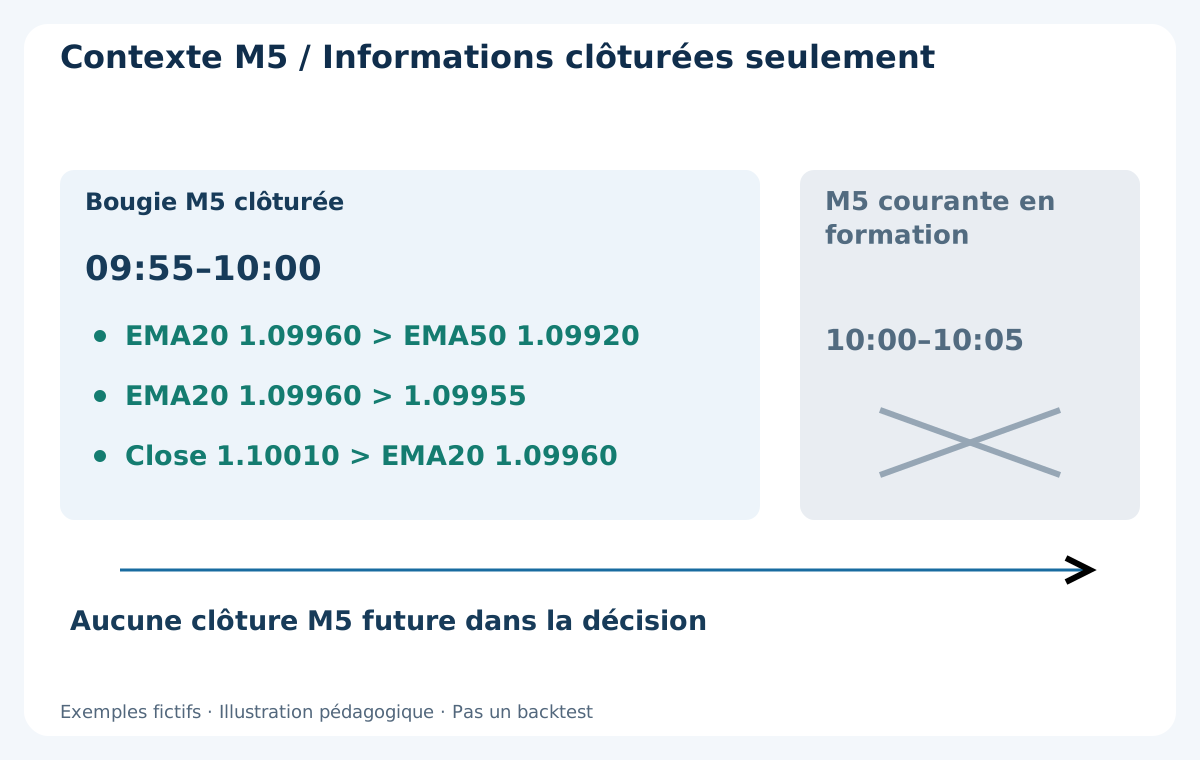
À une nouvelle frontière M5 observée, examinez la bougie terminée. BUY exige EMA20 au-dessus d’EMA50, EMA20 au-dessus de son niveau sur la M5 clôturée précédente et clôture au-dessus d’EMA20. SELL inverse les trois inégalités. Égalité ou donnée absente signifie absence de contexte. Ne renforcez pas un signal faible avec la M5 encore en formation.
Dans le BUY fictif, M5 09:55–10:00 clôture à 1.10010 ; EMA20 vaut 1.09960, son niveau précédent 1.09955 et EMA50 1.09920. Les trois critères passent. Ces valeurs supposent un historique déjà initialisé ; elles ne sont pas calculées à partir des quelques bougies dessinées. La M5 10:00–10:05 se forme encore et ne peut fournir sa clôture future.
Le bloc court de 10:00 jusqu’avant 10:05. Activez-le seulement sans position et avec observation continue valide ; après redémarrage en cours de bloc, attendez une nouvelle frontière. Tout candidat non exécuté expire alors, même si la direction persiste. Une position conserve protection et horloge : une nouvelle M5 ne prolonge pas le signal et ne ferme pas automatiquement l’opération.
4. Activer une fois et figer la référence EMA de M1
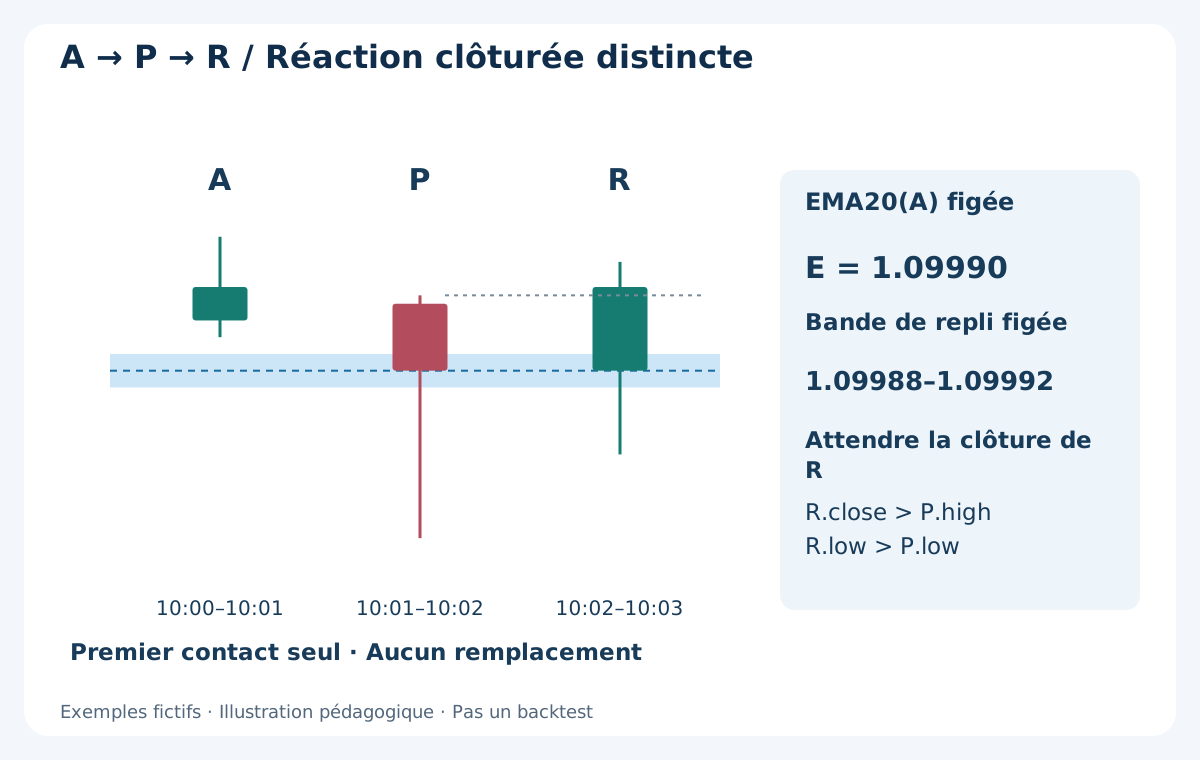
Cherchez la première M1 clôturée A ouverte au plus tôt au début du bloc, dont toute l’amplitude Bid se situe du côté de la tendance par rapport à sa propre bande EMA20 clôturée. BUY exige A.low strictement au-dessus d’EMA20(A) + 0.2 pip ; SELL A.high strictement en dessous d’EMA20(A) − 0.2 pip. A active la recherche, pas l’entrée.
Quand A est clôturée et observable, figez E = EMA20(A). Ne faites pas glisser la bande avec les EMA ultérieures pour récupérer un repli manqué. Dans BUY, E vaut 1.09990 et la bande 1.09988–1.09992. A 10:00–10:01 a Open 1.09996, High 1.10006, Low 1.09994 et Close 1.10000. Son plus bas dépasse la borne supérieure et active le bloc.
Seules les M1 clôturées suivantes peuvent devenir P. La première cotation observée après la frontière rend la bougie précédente disponible ; son horodatage seul ne prouve pas que la clôture était connue avant. La stratégie générale de moyennes mobiles traite tendance et repli plus largement. Ici, référence figée, premier contact et courte échéance empêchent de renommer les signaux à convenance.
5. Le premier repli P exige une réaction R distincte
P est la première M1 suivante clôturée dont l’amplitude Bid recoupe la bande : plus bas au plus à la borne haute, plus haut au moins à la borne basse. BUY exige une clôture au moins à la borne basse ; SELL au plus à la borne haute. Un premier contact qui échoue consomme l’occasion. Une bougie BUY entièrement sous la bande, ou SELL entièrement au-dessus, annule aussi sans recoupement : ne l’ignorez pas pour choisir un meilleur P ensuite.
Pour BUY, la M1 immédiatement suivante R doit être haussière, clôturer strictement au-dessus de P.high et de la borne haute, avec son plus bas strictement au-dessus de P.low. SELL exige R baissière, clôture sous P.low et borne basse, plus haut sous P.high. Toute égalité échoue aux comparaisons strictes. R doit ouvrir exactement une minute après P ; une minute manquante ne peut être remplacée par la prochaine bougie disponible.
P fictive 10:01–10:02 a Open 1.09998, High 1.09999, Low 1.09970, Close 1.09990. R 10:02–10:03 a Open 1.09990, High 1.10003, Low 1.09980, Close 1.10000. P touche puis clôture dans la bande ; R remplit les quatre critères. Une mèche, P seule ou une reprise après l’échec de R n’autorise aucune entrée.
6. Décider avec une nouvelle cotation, pas l’ancien cours de clôture
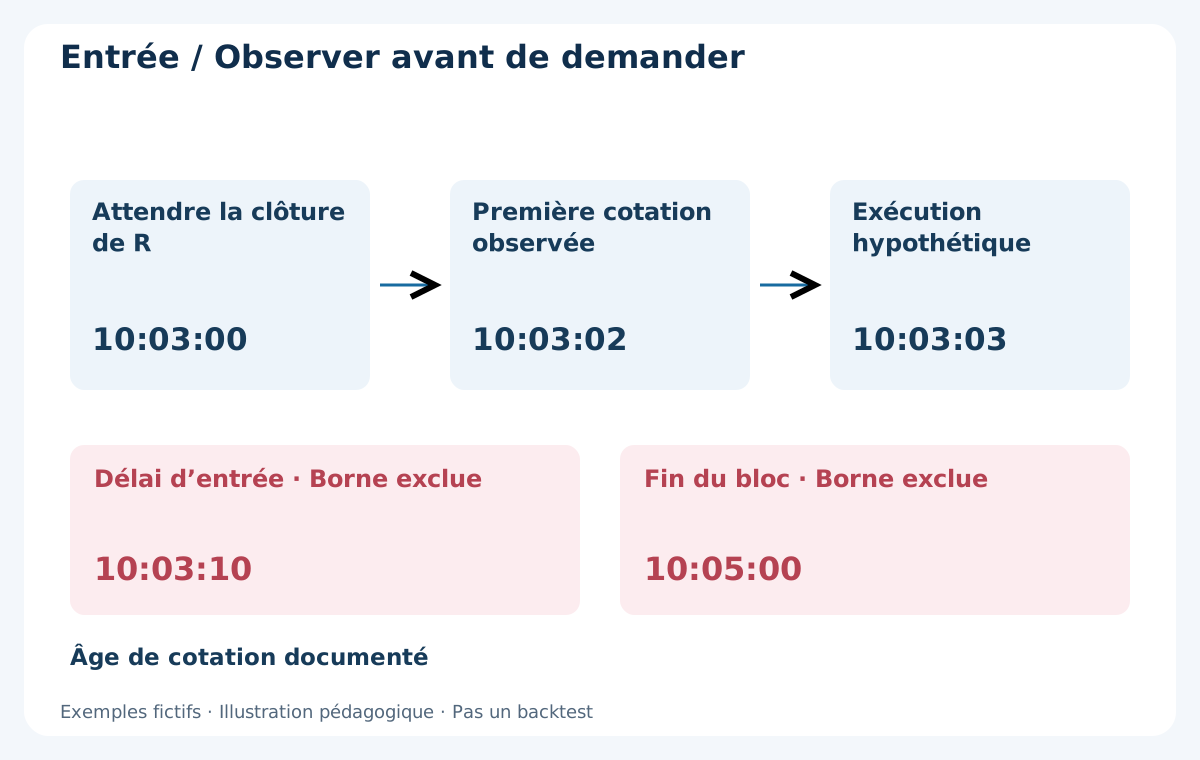
Évaluez uniquement la première cotation observée de l’instrument après clôture de R. Sans paire Bid/Ask valide, annulez pour manque de données. Elle doit précéder fin de bloc et clôture nominale de R plus 10 secondes, dans la fenêtre étudiée. À l’échéance ou après, annulez. Âge maximal 2 secondes selon une mesure documentée ; réception locale et heure serveur répondent à des questions différentes, donc ne soustrayez pas des horloges incompatibles.
BUY exige Bid toujours au-dessus de P.high et borne haute ; SELL Bid sous P.low et borne basse. Les protections et objectifs ne doivent pas être déjà franchis sur leur côté exécutable. Si la première cotation échoue sur spread, âge, distance, coûts, marge ou restrictions, abandonnez au lieu d’en attendre une meilleure. Un candidat permet au plus une demande, pas des relances illimitées.
R clôture nominalement à 10:03:00, première cotation à 10:03:02, exécution hypothétique à 10:03:03. Une demande à 10:03:10 est tardive ; à 10:05:00 elle sort du bloc initial. Ces heures illustrent l’ordre, pas une latence mesurée. Le guide du glissement et de la latence explique pourquoi l’absence d’accusé ne permet pas de doubler un ordre.
7. Fixer la protection et calculer le prix prévu avant envoi
BUY fixe stop Bid à P.low − 0.3 pip et objectif Bid à R.close + 8 pips. SELL fixe stop Ask à P.high + 0.3 pip et objectif Ask à R.close − 8 pips. Les signaux restent en Bid ; recalculez les distances SELL, car un miroir graphique n’égalise pas les montants. Vérifiez pas de prix et distances minimales. Si les niveaux exacts sont interdits, refusez au lieu d’élargir stop ou objectif pour forcer l’acceptation.
E* prévu vaut Ask courant + 0.2 pip pour BUY, Bid courant − 0.2 pip pour SELL. Distance directionnelle E* − R.close ou R.close − E*, respectivement, entre zéro et 1.5 pips inclus. La réserve est une hypothèse, pas un plafond garanti d’exécution. La demande ou son champ de glissement ne remplace pas le contrôle du prix réel.
Calculez distances brutes au stop et à l’objectif depuis E*. Ajoutez commission 0.6 pip et réserve de sortie 0.4 pip à la perte, soustrayez-les du gain potentiel. Distances positives et gain net / perte nette au moins 1.1 avant dimensionnement. Transmettez la protection avec la demande seulement si le processus documenté le permet ; ne passez pas discrètement à une entrée non protégée. Une exécution hors plan est une exception à traiter par sortie et rapprochement prédéfinis, frais compris.
8. BUY détaillé : signal, cotation et niveaux exécutables
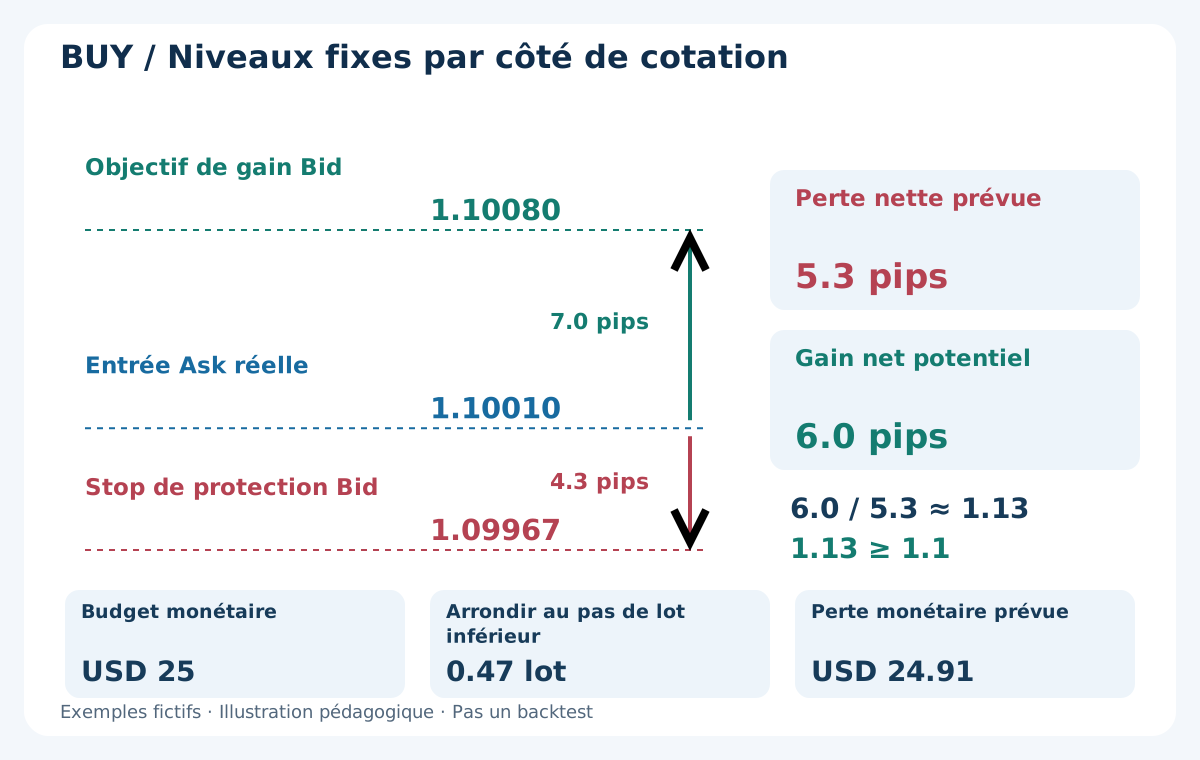
Reprenez M5 et A/P/R précédents. Supposons fraîcheur documentée, protection permise et marge suffisante pour le volume calculé. Bid 1.10000 / Ask 1.10008 donne spread 0.8 pip et Bid encore au-dessus de P.high 1.09999. E* vaut 1.10010. Supposons BUY exécuté exactement à 1.10010, spread et écart initial défavorable déjà inclus. Stop Bid 1.09967 et objectif Bid 1.10080 restent fixés par les bougies.
Risque brut : (1.10010 − 1.09967) / 0.0001 = 4.3 pips ; gain brut potentiel : (1.10080 − 1.10010) / 0.0001 = 7.0 pips. Perte prévue complète : 4.3 + 0.6 + 0.4 = 5.3 pips ; gain net potentiel : 7.0 − 0.6 − 0.4 = 6.0 pips. Ratio 6.0 / 5.3 ≈ 1.13 : le filtre illustratif 1.1 est franchi.
Stop sous l’entrée Ask réelle, objectif au-dessus. L’asymétrie est voulue : objectif issu de la clôture Bid, entrée Ask avec écart défavorable. Ne retirez pas spread ou réserve d’entrée une seconde fois. Gap, fermeture refusée ou problème d’exécution peut dépasser la réserve future ; ce plan ne garantit pas deux résultats possibles fixes.
9. Un prix plus tardif peut échouer malgré un spread acceptable
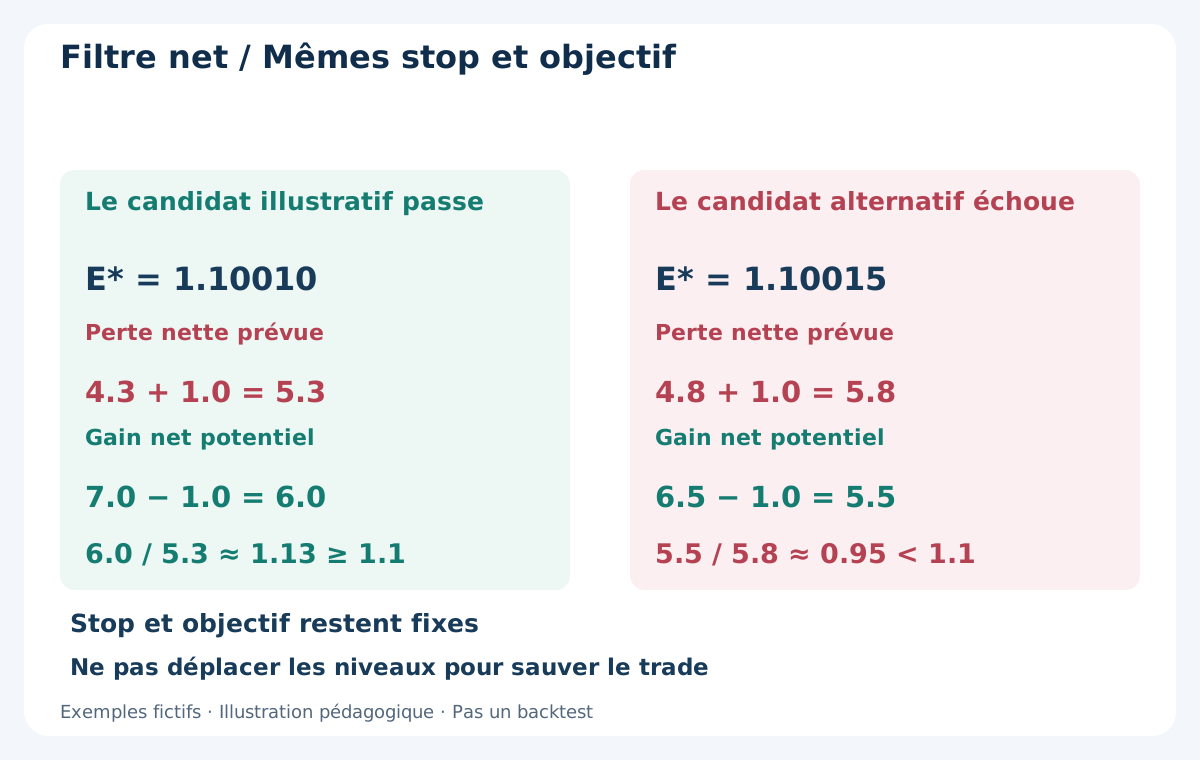
Gardez bougies et niveaux, mais supposez une première cotation alternative Bid 1.10005 / Ask 1.10013. Spread toujours 0.8 pip. E* devient 1.10015, exactement 1.5 pips au-dessus de R.close ; spread et distance maximale passent seuls. Ce sont des scénarios fictifs alternatifs, pas un second essai autorisé après le premier échec.
Risque brut 4.8 pips, gain brut 6.5 pips. Avec les mêmes 1.0 pip de commission et réserve, perte prévue 5.8 pips et gain net potentiel 5.5 pips. Ratio 5.5 / 5.8 ≈ 0.95, inférieur à 1.1. Rejetez sans étendre l’objectif, rapprocher le stop ou abaisser le seuil pour sauver le résultat.
Un faible écart compte avec un petit objectif fixe. Le spread peut également changer l’admissibilité sans modifier le motif graphique. Séparez prix, spread, écart d’entrée, réserve future et frais comptabilisés. Le guide des spreads, commissions et swaps distingue le calcul de référence du résultat déjà incorporé aux prix réels.
10. Dimensionner depuis la perte complète et arrondir vers le bas
Pour ce BUY, un lot standard EUR/USD représente EUR 100000 et un pip USD 10 sur un compte USD. Les 5.3 pips de perte prévue valent USD 53 par lot. Budget illustratif USD 25, pas 0.01 : 25 / 53 ≈ 0.4717 lot, arrondi vers le bas à 0.47 lot. Perte prévue 0.47 × 53 = USD 24.91, pas tout le budget nominal.
Au même volume, gain prudent à l’objectif 0.47 × 6.0 × 10 = USD 28.20. Calculs pédagogiques, pas profits vérifiés ou taille conseillée. Contrôlez minimum, maximum, marge libre et valeur réelle du contrat. Sous le minimum après arrondi, ignorez le signal ; arrondir à la hausse modifie le risque annoncé.
Autre devise ou contrat : convertissez correctement le pip. USD 10 ne s’applique pas partout. Frais par ticket et minimums de commission peuvent ne pas évoluer proportionnellement aux lots ; utilisez la tarification réelle. Le guide du dimensionnement donne le cadre. Budget et stop ne garantissent pas la perte réalisée maximale.
11. SELL entre à Bid et sort à Ask
SELL inverse les inégalités M5 clôturées. A.high sous borne basse active ; premier P recoupant la bande clôture au plus à la borne haute ; R baissière immédiate clôture sous P.low et borne basse, avec R.high sous P.high. Le premier Bid doit préserver la cassure. La confirmation reste une bougie Bid clôturée, l’exécution utilise les bons côtés.
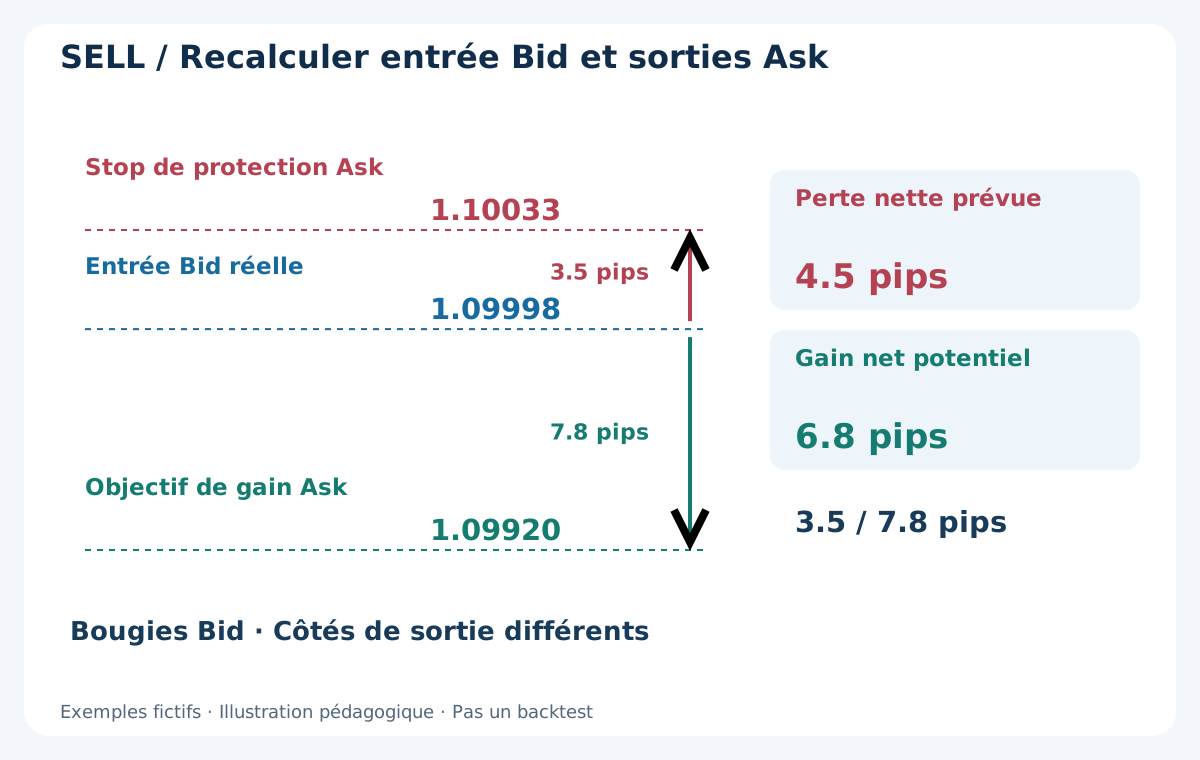
Autre SELL fictif : E 1.10015, bande 1.10013–1.10017. A.high 1.10012, P.low 1.10010, P.high 1.10030, P.close 1.10015. R ouvre à 1.10015, clôture à 1.10000, plus haut 1.10020. Les critères passent. Avec Bid 1.10000 / Ask 1.10008, entrée prévue 1.09998 ; supposons exécution réelle identique. Stop Ask 1.10033, objectif Ask 1.09920.
Risque brut 3.5 pips, gain brut potentiel 7.8 pips. Commission 0.6 pip et réserve future 0.4 pip donnent perte prévue 4.5 pips et gain net potentiel 6.8 pips. La différence avec BUY n’est pas une erreur : référence Bid, sorties protectrices SELL Ask. Recalculez marge et volume au lieu de copier lot et montants BUY.
12. L’horloge de détention commence à l’exécution réelle
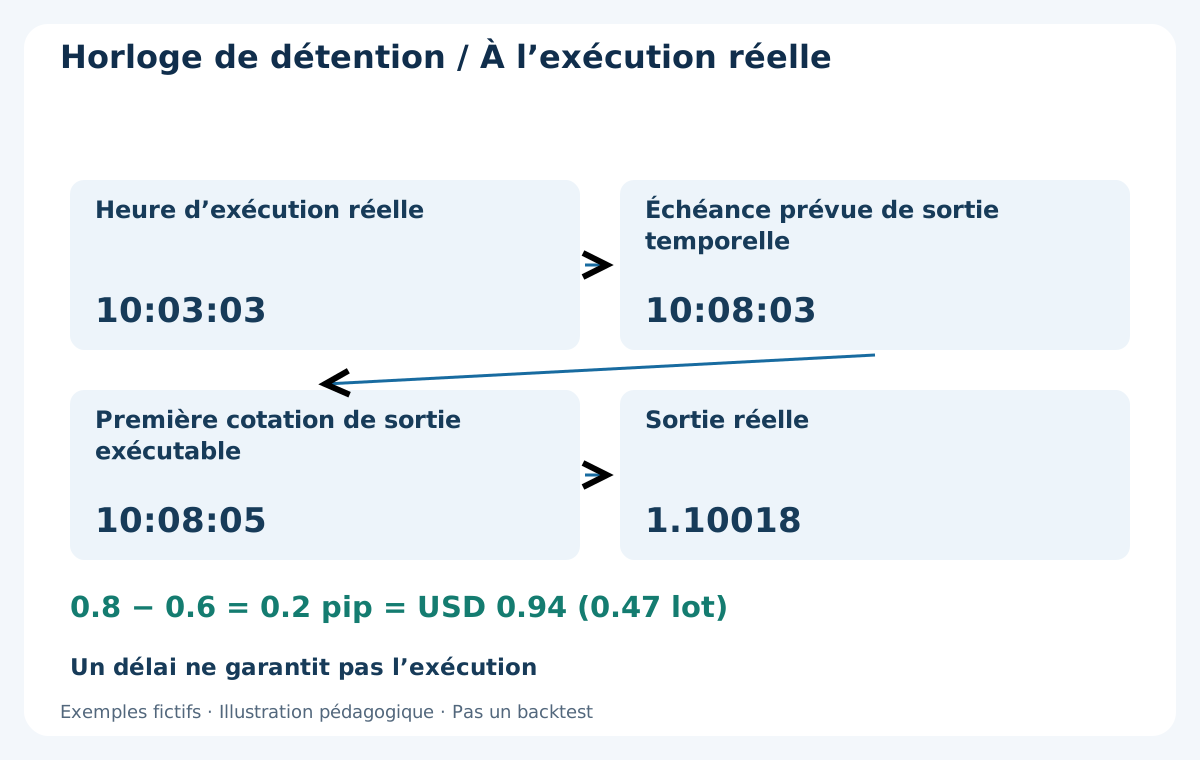
Gardez stop et objectif originaux : ni trailing, ni déplacement à l’équilibre, ni clôture partielle. Demandez la sortie temporelle sur la première cotation exécutable au moins cinq minutes après l’exécution réelle, sauf fermeture antérieure. Si une protection a déclenché, rapprochez l’état avant une autre demande. Gardez l’ordre quand cotation et confirmation partagent une heure.
Exécution 10:03:03 : échéance prévue 10:08:03. Sans cotation avant 10:08:05, aucune fermeture fictive plus tôt. Supposons premier Bid 1.10020, sortie BUY réelle 1.10018. Gain de prix 0.8 pip ; après commission 0.6 pip, net 0.2 pip, soit USD 0.94 à 0.47 lot. Ne retirez pas la réserve inutilisée une seconde fois.
Cinq minutes est un délai demandé, pas une garantie pendant déconnexion, gap ou état incertain. Les positions existantes restent à gérer après la fenêtre d’entrée. Un bloc commençant avec une position ouverte est indisponible pour toute sa durée, même si elle ferme au milieu. Cela évite d’introduire une réentrée immédiate après chaque sortie.
13. L’annulation fait partie de la stratégie
Annulez le bloc non exécuté après premier contact invalide, R immédiate ratée, minute absente, délai dépassé, premier filtre échoué ou demande envoyée. Aucun P de remplacement ni seconde demande. Sans A ou P admissible, le bloc se termine simplement sans candidat. Gardez les motifs distincts plutôt qu’un « pas de trade » inexpliqué.
État incertain : rapprochez-le du compte avant d’agir. Une exécution confirmée hors plan est une exception : préservez la protection disponible, demandez une sortie ordonnée à la première cotation utilisable selon protocole, sans rouvrir. Résultat et coûts restent au bilan. L’abandon peut dépasser la réserve ; ne l’effacez pas parce qu’il s’écarte du scénario voulu.
Ne reconstruisez pas un signal manqué après redémarrage en cours de bloc. Observation continue, conversion UTC ou historique absent : qualifiez la preuve et ignorez selon protocole. Ajouter filtre de nouvelles, autre séance, trailing ou seconde chance crée une version à évaluer. Ne modifiez pas discrètement le fonctionnement après un trade gênant.
14. Où l’hypothèse du repli EMA peut échouer
L’EMA lisse les prix, elle n’oblige pas le marché à rebondir. Une bande étroite peut être touchée souvent en range, et une tendance clôturée se retourner immédiatement. Le premier contact réduit la discrétion, sans prouver qu’il est économiquement supérieur. Cette proposition doit être testée.
Les coûts, refus et sélection défavorable peuvent dominer de petits objectifs. Une clôture au-delà de P peut encore donner un prix inexploitable. Spread, ancienneté et latence peuvent se dégrader ensemble. Une soustraction fixe ne rejoue pas tous les changements d’admissibilité ou d’état : testez toute la séquence, refus compris.
Aucune paire EMA, aucun taux de réussite ni nombre universel de trades ne fiabilise cette méthode. Un dessin propre montre seulement sa cohérence. Comparez échecs dans des épisodes indépendants, drawdown d’equity et risques ouverts ; distinguez code erroné et hypothèse faible. Un beau résultat après de nombreuses recherches peut rester du bruit de sélection.
15. Backtester la séquence figée avant d’interpréter
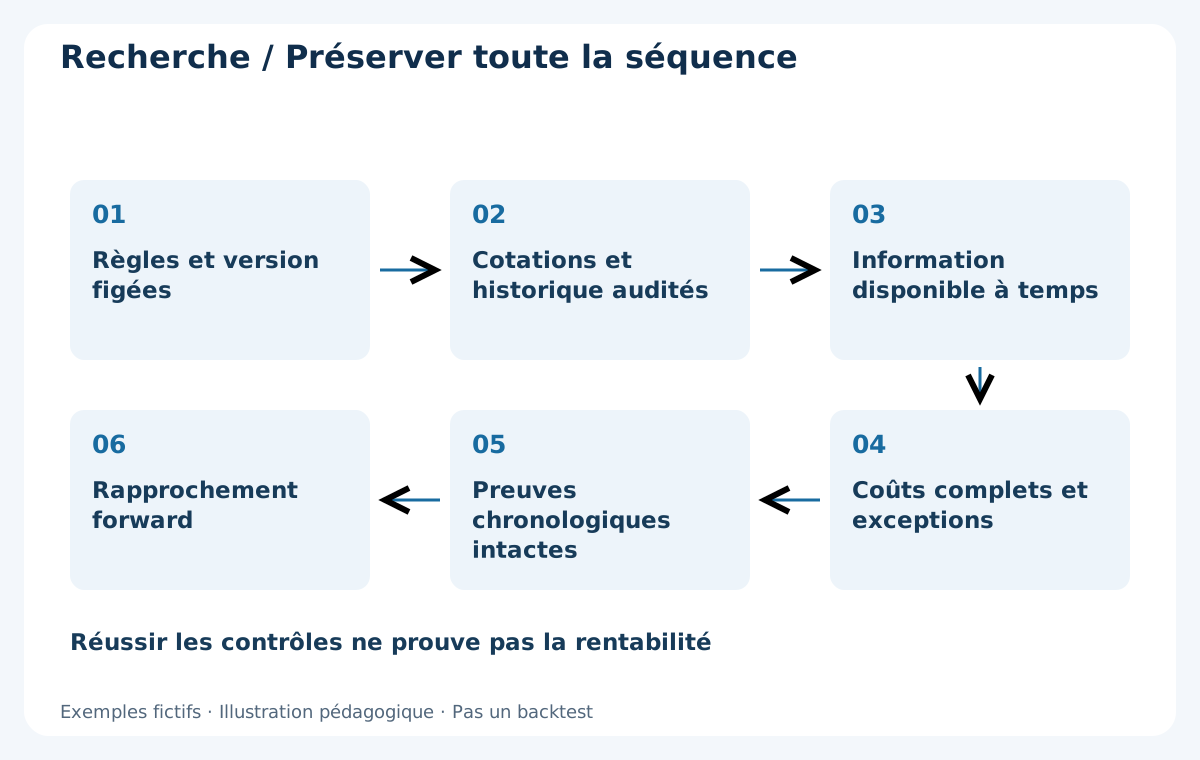
Rejouez bloc M5, A, E figée, premier P, R immédiate, première cotation, coûts, volume, demande, exécution et sortie. Enregistrez l’information disponible à chaque étape. Gardez une initialisation suffisante documentée et comparez les indicateurs clôturés au terminal. Le décalage visuel d’une EMA ne se confond pas avec l’indice du tampon historique.
Every tick standard ne certifie ni Bid/Ask historiques enregistrés ni latence réaliste. Des barres seules ne résolvent pas toutes les sorties intrabougie, cotations anciennes ou exceptions. L’heure historique ne prouve pas l’âge local à réception. Signalez un filtre non testable plutôt que de le déclarer réussi. Le guide du backtest de scalping MT4 explique l’audit des données et exécutions.
Séparez chronologiquement développement, validation, test intact et forward. Comptez toutes les variantes. Présentez blocs admissibles, candidats, refus, demandes, exécutions, résultats clos et exposition avec les bons dénominateurs. Gardez résultats nets, drawdown et exceptions ensemble ; une qualité de modélisation n’est pas une probabilité de réussite future.
16. Dernier contrôle avant le forward
Un dossier reproductible conserve version, données, fuseaux, indicateurs, paramètres complets, journal et rapports originaux. Reliez chaque candidat, annulations comprises, aux A/P/R et à la cotation exacte. Vérifiez absence de référence glissante, de clôture M5 future et de limites déplacées. Séparez pédagogie et historique vérifié.
Le forward examine d’abord fidélité et écarts d’exécution à paramètres figés. Une démo teste beaucoup sans prouver une liquidité réelle identique. Gardez déconnexions, protections refusées, frais inhabituels et états incertains ; n’augmentez pas la taille pour impressionner. Le protocole de validation forward structure observation, rapprochement et revue.
La conclusion honnête peut être un nouveau test, des preuves insuffisantes ou le rejet de l’idée. Nul besoin d’inventer un gagnant. La méthode n’est prête pour recherche que si horloge, première occasion, prix admis, plan net et échecs sont suivis sans réparation discrétionnaire. Les performances commerciales d’un EA exigent leurs propres preuves originales.
Questions fréquentes
Scalping en 1 minute signifie-t-il une minute de détention ?
Non. M1 définit la bougie de signal. Cette version demande la sortie cinq minutes après l’exécution réelle, à la première cotation exécutable. Gap, déconnexion ou état incertain peuvent prolonger ; stop et objectif peuvent fermer avant.
EMA20 et EMA50 sont-ils les meilleurs réglages ?
Aucune optimalité n’est affirmée. Ce sont des paramètres explicites. Conservez indices clôturés, prix appliqué et décalage cohérents ; comptez les alternatives. Le meilleur résultat d’une grande recherche n’est pas une preuve indépendante d’avantage.
Une mèche sur l’EMA autorise-t-elle une entrée immédiate ?
Non. A active la bande, le premier P valide la touche, puis R immédiatement suivante clôture avec confirmation. La première cotation après R est ensuite évaluée sur temps, spread, fraîcheur, prix et coûts.
Pourquoi refuser une cotation au spread acceptable ?
Le spread n’est qu’un critère. Entrer plus tard peut réduire le gain et augmenter le risque avec des limites fixes. Le ratio net complet doit aussi passer. Ne sauvez pas le candidat en déplaçant stop ou objectif.
Retirer encore spread et réserve d’entrée du résultat réel ?
Non. Les prix exécutés incorporent déjà effets des côtés et écarts réalisés. Ajoutez commissions et financement séparés sans doublon. Une réserve de planification n’est pas un coût supplémentaire sur une comptabilité réalisée complète.
Peut-on traiter cela comme un backtest rentable ou une recommandation d’EA ?
Non. Prix, indicateurs, exécutions et montants sont fictifs. Ils expliquent règles et comptabilité, pas la rentabilité. Un EA doit avoir ses propres tests, sources de données, rapports originaux et preuves forward documentées.
Sources et notes de recherche
Les références officielles MetaQuotes expliquent iMA et Bid/Ask des opérations. Indices, restrictions et limites du testeur ont aussi été vérifiés. Règles et chiffres sont des spécifications fictives originales de recherche, pas des réglages approuvés par MetaQuotes, une mesure de courtier ou un backtest rentable exécuté.
Méthode éducative de recherche. Paramètres, prix, indicateurs, exécutions et montants sont fictifs, pas des résultats vérifiés. Le Forex comporte des risques. Stop, réserve, budget et backtest ne garantissent ni performance future ni perte maximale.