

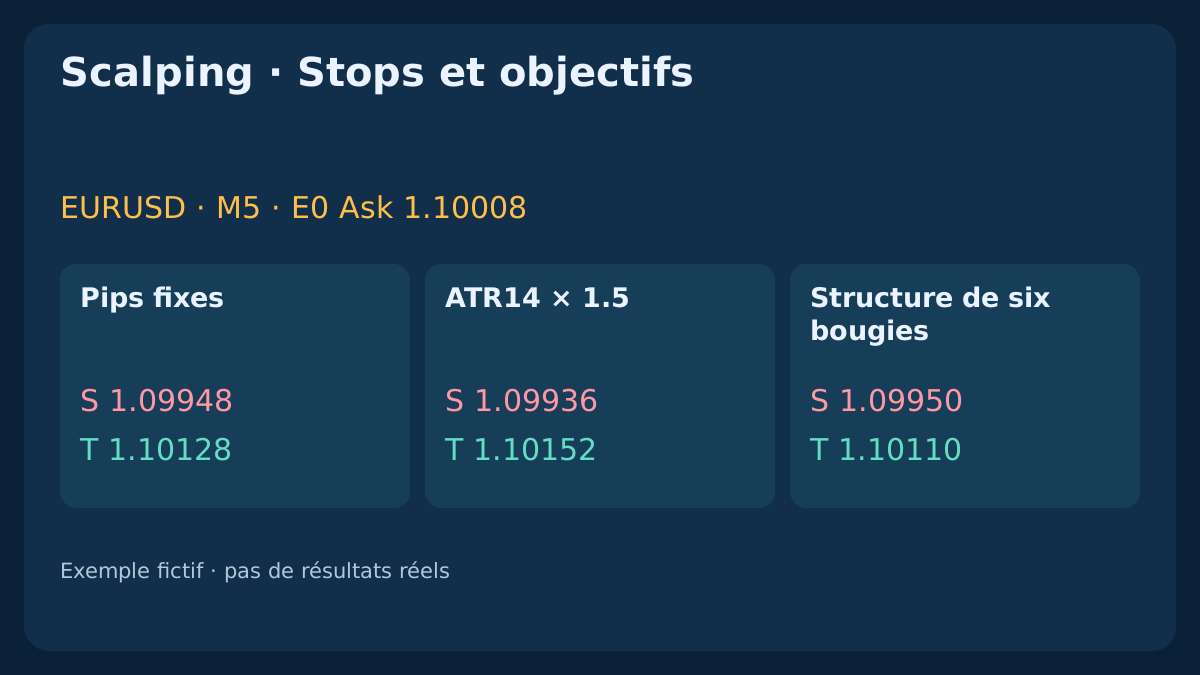
Un stop doit avoir un prix, une justification et un volume compatible avec le budget. L’objectif doit laisser une marge après les coûts. Trois méthodes sont comparées sur une même entrée EURUSD fictive : un simple ratio affiché ne suffit pas.
1. Comparer les sorties, sans définir une stratégie d’entrée complète
Le stop fixe impose une distance ; le stop ATR l’adapte aux mouvements passés ; le stop structurel se place au-delà d’une limite définie auparavant. Aucun ne crée à lui seul un avantage à l’entrée. Un stop serré peut réduire chaque distance de perte et multiplier les sorties ; un stop plus large modifie durée, exposition et volume.
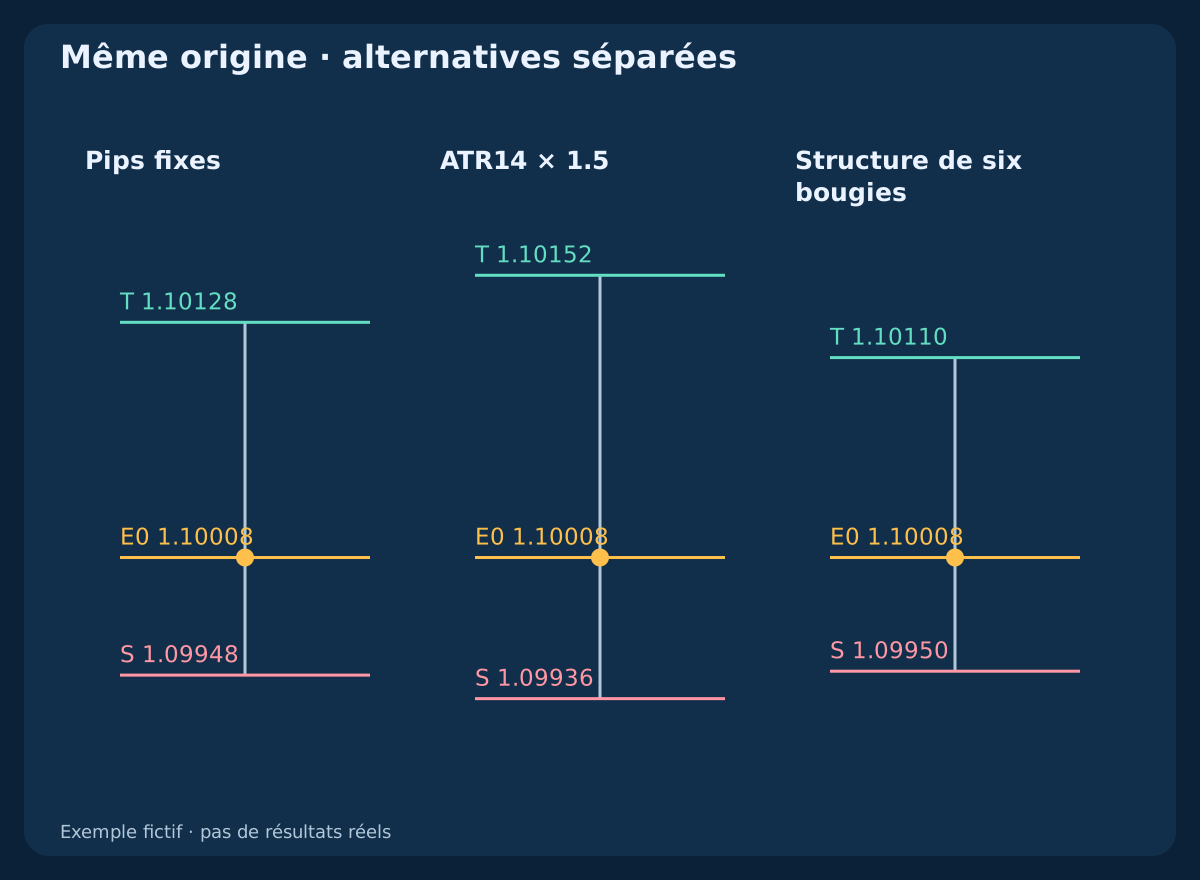
L’entrée de référence reste identique pour isoler ces différences. Il n’existe ici ni distance ni multiple universels. Définissez l’idée de trading, puis comparez les sorties sur les mêmes origines d’entrée admissibles, en conservant pertes et rejets. Cours et trajectoire sont inventés et ne démontrent aucun succès sur le marché.
Pour distinguer signal, requête et exécution confirmée, consultez exécution du scalping : marché, cours limité, slippage et requotes.
2. Identifier le côté exécutable et l’unité
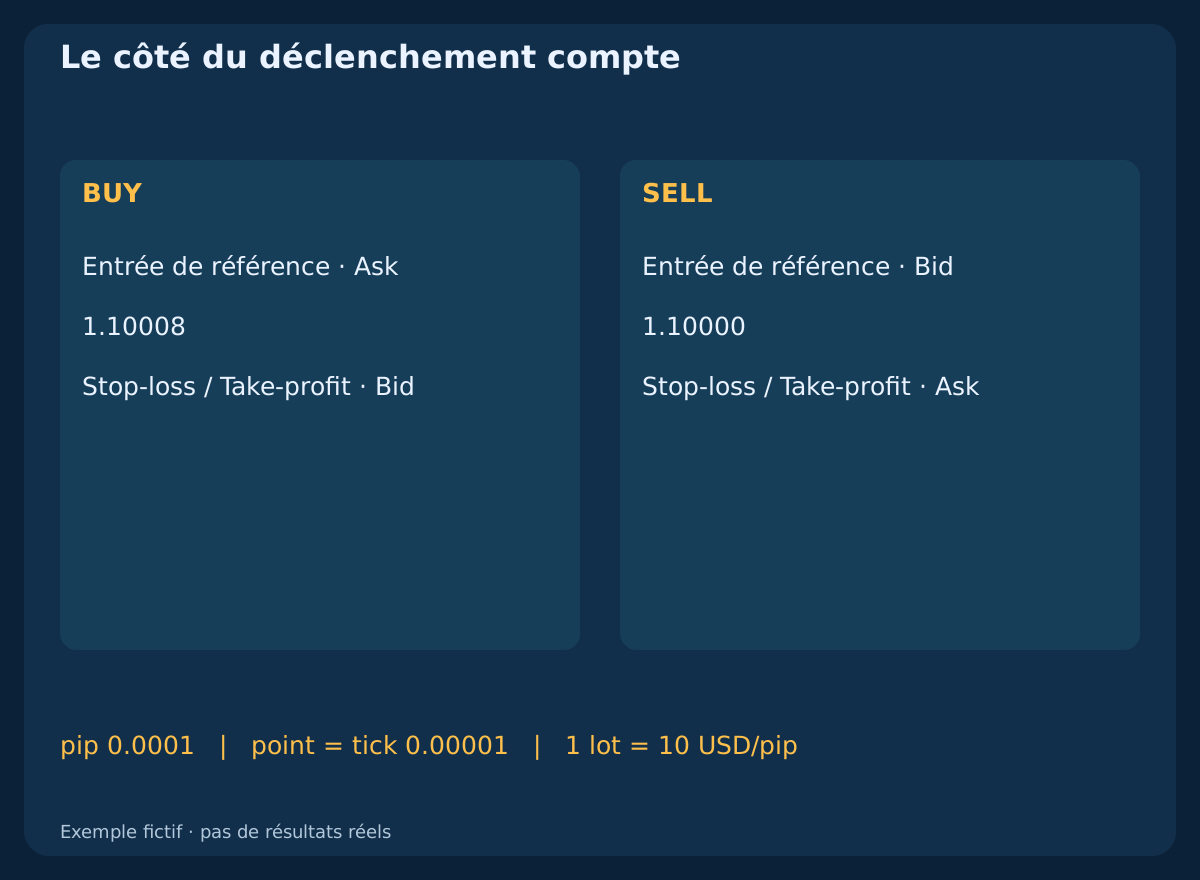
Hypothèses : EURUSD, compte en USD, contrat de 100000 EUR par lot standard, pip=0.0001 et point=tick=0.00001. Un lot vaut ici 10 USD/pip. Un pip représente dix points dans cet exemple, pas pour tous les symboles ; devise de cotation et devise du compte peuvent différer.
BUY ouvre sur Ask et clôture sur Bid ; SELL fait l’inverse. La cotation Bid/Ask=1.10000/1.10008 présente un spread de 0.8 pip. Une bougie Bid ne suffit pas à vérifier le déclenchement d’un stop SELL. Pour étudier des transactions réelles, conservez l’Ask historique au lieu de le reconstituer avec un spread fixe choisi par commodité.
3. Figer une origine commune avant la comparaison
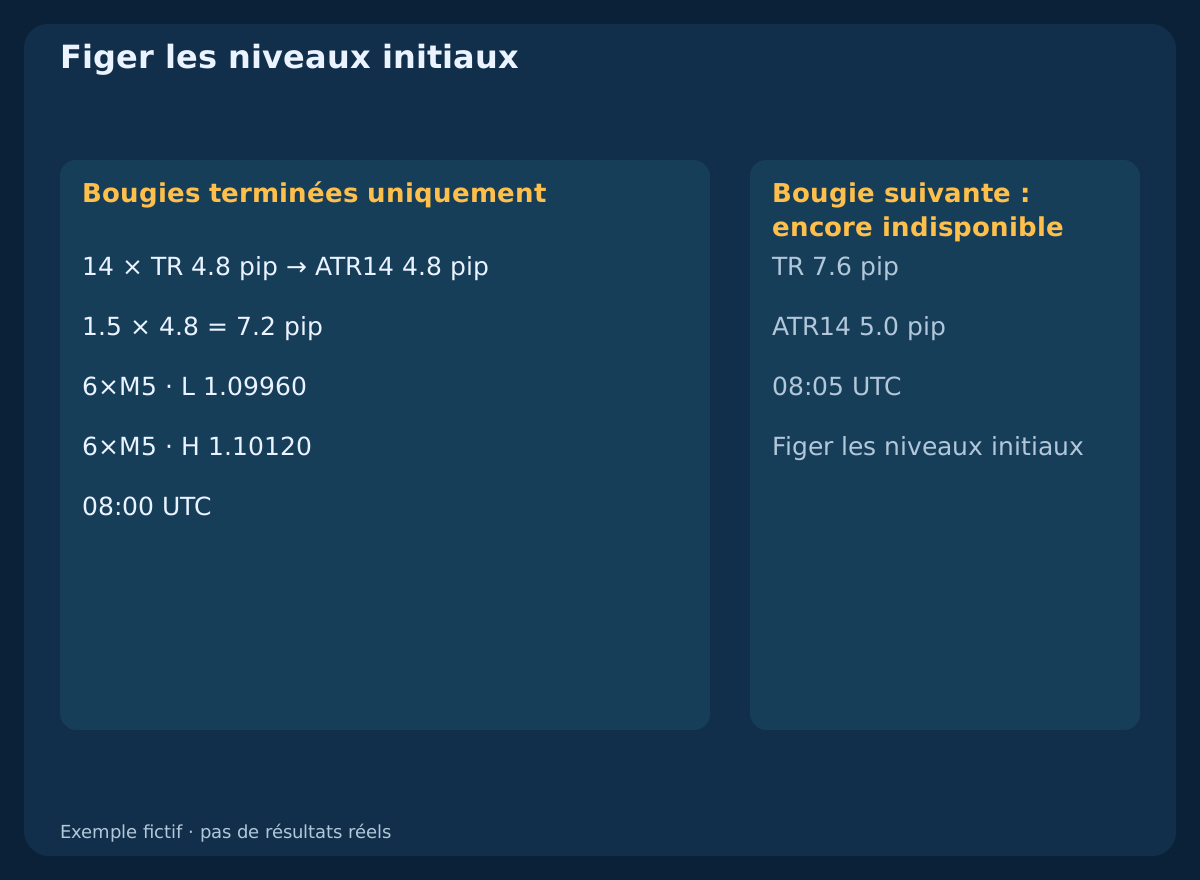
La dernière bougie M5 se termine à 08:00 UTC et le prix BUY de référence est E0=1.10008. Cette cotation de planification fictive ne prouve pas une exécution à la frontière horaire. Le CSV comprend quatorze bougies terminées à cette origine et une bougie ultérieure explicitement signalée. Les quatorze premiers true ranges valent chacun 4.8 pips.
Les six dernières bougies terminées fixent low=1.09960 et high=1.10120. Ne les remplacez pas par des extrêmes futurs. Convertissez l’heure du courtier avec le décalage valable à la date concernée ; l’exemple utilise UTC. OHLC, clôture précédente, calculs et séquence Bid/Ask permettent de reconstruire la comparaison.
Télécharger les données fictives ATR et structure (CSV)
Télécharger le comparatif des sorties et des coûts (CSV)
| Paramètre | Hypothèse déclarée |
|---|---|
| EURUSD · Bid / Ask | 1.10000 / 1.10008 |
| Point / tick | pip=0.0001 · point=tick=0.00001 |
| Commission aller-retour | 0.7 pip |
| Réserve totale d’exécution | 0.3 pip |
| Budget monétaire | 10000 USD × 0.25% = 25 USD |
| Horizon commun | 08:15 UTC |
4. Les pips fixes simplifient la règle sans l’adapter
Le premier candidat place le stop à D=6.0 pips sous E0 et l’objectif au double de cette distance brute : S_bid=1.09948 et T_bid=1.10128. Ces sorties BUY sur Bid sont ancrées à l’Ask de référence. Elles restent inchangées lors du test de spread. Mesurer six pips sous Bid définirait une autre règle, plus éloignée de l’entrée.
Une distance constante facilite l’audit, mais sa signification change avec volatilité et liquidité. Elle peut couper une limite pertinente ou être inutilement éloignée. Déclarez quelques valeurs avant les tests ; choisir après coup celle qui convient à chaque graphique terminé rend la règle dépendante du résultat.
5. L’ATR exige méthode, initialisation et bougie terminée
Le true range est TR=max(H-L,abs(H-C_prev),abs(L-C_prev)). Ce modèle initialise l’ATR par la moyenne des quatorze premiers TR, puis applique la récurrence de Wilder déclarée ATR_next=(13*ATR_prev+TR_next)/14. Vérifiez séparément lissage et initialisation sur la plateforme : tous les indicateurs nommés ATR ne donnent pas nécessairement les mêmes valeurs.
À l’origine, ATR14=0.00048=4.8 pips. Avec 1.5*ATR=7.2 pips, on obtient S_bid=1.09936 et l’objectif brut à deux distances T_bid=1.10152. La bougie ultérieure a un TR de 7.6 pips et porterait cet ATR à 5.0 pips ; elle ne modifie pas les sorties initiales figées. Dans MT4, lisez la valeur de la bougie terminée prévue après reconnaissance de la nouvelle bougie, pas la valeur courante encore changeante.
6. La structure nécessite une limite objective
Le candidat structurel retranche 1.0 pip au plus bas figé des six bougies : S_bid=1.09950. L’objectif est le plus haut figé moins la même marge : T_bid=1.10110. Distance au stop 5.8 pips, potentiel brut 10.2 pips. C’est une règle à fenêtre finie, pas un retournement sélectionné après le résultat.
Cette limite peut représenter l’invalidation de l’idée initiale, sans garantir la tenue d’un support ou d’une résistance. Si l’objectif justifiable laisse trop peu de potentiel net, écartez le candidat. L’éloigner pour embellir le ratio change le modèle. Les fractales ou pivots nécessitant des bougies futures ne sont pas déjà confirmés à l’origine.
7. Retrancher les coûts du gain et les ajouter à la perte prévue
Supposons une commission aller-retour équivalant à 0.7 pip et une réserve totale d’exécution défavorable de 0.3 pip pour entrée et sortie : C=1.0 pip. Cette provision ne plafonne pas le slippage. Pour BUY : L=(Ask-S_bid)/pip+C, W=(T_bid-Ask)/pip-C et R_net=W/L.
Ask à l’entrée et Bid à la sortie intègrent déjà le spread ; l’ajouter à nouveau le compte deux fois. Le candidat fixe donne L=7.0, W=11.0 et R_net=1.5714. ATR donne 8.2/13.4/1.6341 ; structure 6.8/9.2/1.3529, dans l’ordre perte/potentiel/ratio. Un objectif brut double n’est donc pas un ratio net de deux. Minimums de commission, barème et conversion monétaire peuvent imposer un calcul en argent plutôt qu’un coût constant en pips.
| Méthode | Stop Bid | Objectif Bid | Perte prévue, pips | Objectif net, pips | Ratio net |
|---|---|---|---|---|---|
| Pips fixes | 1.09948 | 1.10128 | 7.0 | 11.0 | 1.5714 |
| ATR14 × 1.5 | 1.09936 | 1.10152 | 8.2 | 13.4 | 1.6341 |
| Structure de six bougies | 1.09950 | 1.10110 | 6.8 | 9.2 | 1.3529 |
8. Conserver le budget monétaire et arrondir le volume à la baisse
Avec des fonds propres 10000 USD et un budget de recherche 0.25%=25 USD, minimum et pas de lot sont supposés à 0.01. Pour V=10 USD par lot, calculez lots=floor_step(25/(L*V)). Le candidat fixe autorise 0.35 lots et un risque prévu 24.50 USD ; ATR 0.30 lots / 24.60 USD ; structure 0.36 lots / 24.48 USD.
Un même volume créerait des risques monétaires différents et brouillerait la comparaison. Si le minimum dépasse le budget, rejetez le trade : ni arrondi supérieur ni stop rapproché. Vérifiez marge et exposition simultanée totale. Budget et réserve ne bornent pas la perte réelle en cas de gap, de protection défaillante ou de moins bonne exécution.
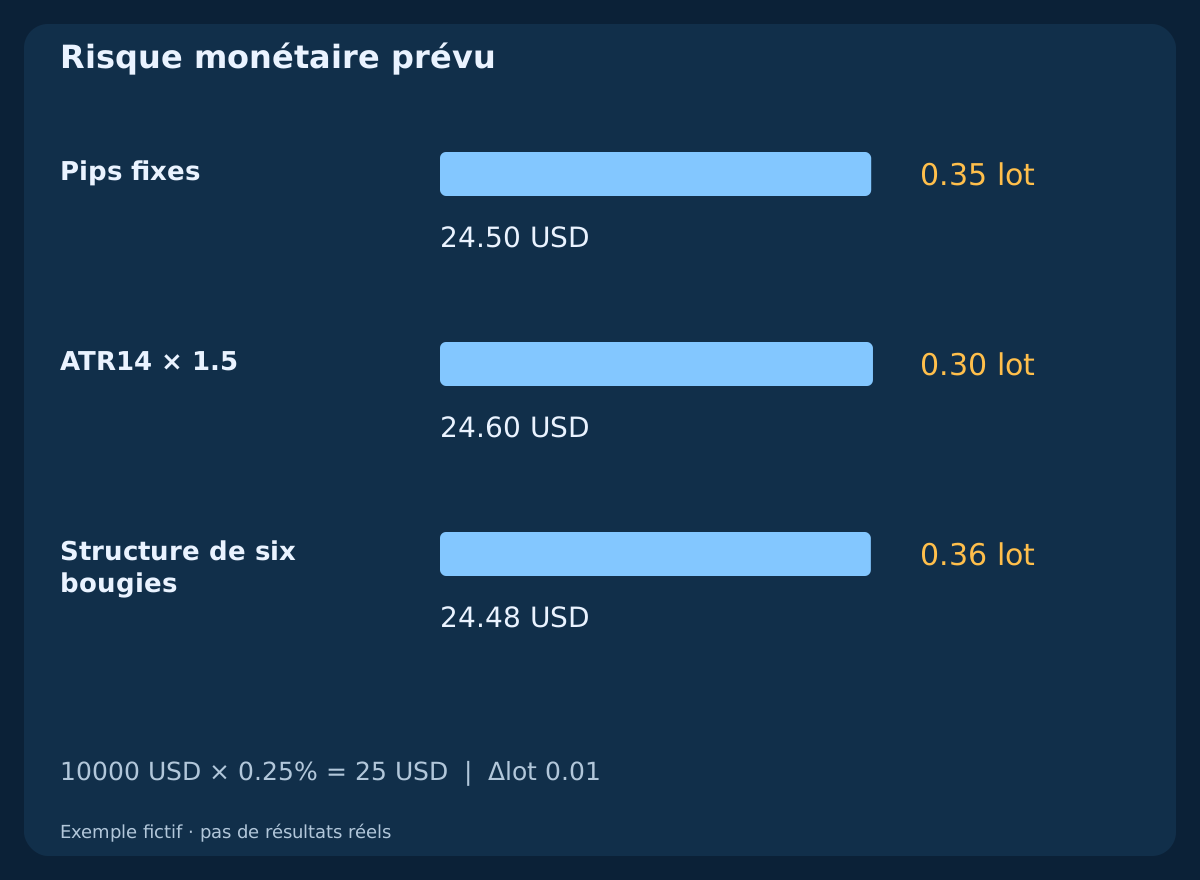
| Méthode | Lots | Risque USD | Objectif USD |
|---|---|---|---|
| Pips fixes | 0.35 | 24.50 | 38.50 |
| ATR14 × 1.5 | 0.30 | 24.60 | 40.20 |
| Structure de six bougies | 0.36 | 24.48 | 33.12 |
9. Respecter la grille de ticks et les restrictions actuelles
Les niveaux de l’exemple sont déjà sur la grille supposée. En général, arrondissez le stop BUY vers le bas et SELL vers le haut pour préserver une limite extérieure ; arrondissez prudemment l’objectif BUY vers le bas et SELL vers le haut. Recalculez distances, coûts, volume et admissibilité. Le nombre de décimales affiché ne définit pas à lui seul le tick négociable.
Avant toute requête, vérifiez distances minimales, restrictions de gel, bornes de volume et marge. MODE_TICKSIZE s’exprime en points dans MQL4, MODE_TICKVALUE en devise du compte. MODE_STOPLEVEL nul peut coexister avec des restrictions dynamiques et un rejet pour stops invalides. N’élargissez pas silencieusement un stop refusé après l’entrée et ne remplacez pas une protection par un ordre non protégé sans politique distincte définie et testée.
10. Un spread élargi peut invalider l’objectif inchangé
Conservez Bid et les trois paires de sorties, mais comparez Ask=1.10016 : le spread devient 1.6 pips. Le filtre de recherche R_net>=1.20 sert seulement d’illustration, sans rentabilité démontrée. En ordre L/W/ratio : fixe 7.8/10.2/1.3077, ATR 9.0/12.6/1.4000, structure 7.6/8.4/1.1053.
La structure échoue. Son volume purement comparatif 0.32 lots maintiendrait la perte prévue à 24.32 USD, mais une réduction du volume ne corrige pas le ratio. Ne réancrez pas les sorties fixes ou ATR : ce test mesure une autre cotation sur un plan figé. Une stratégie exécutable doit préciser âge maximal de cotation, déplacement admis et traitement d’une requête au résultat inconnu.
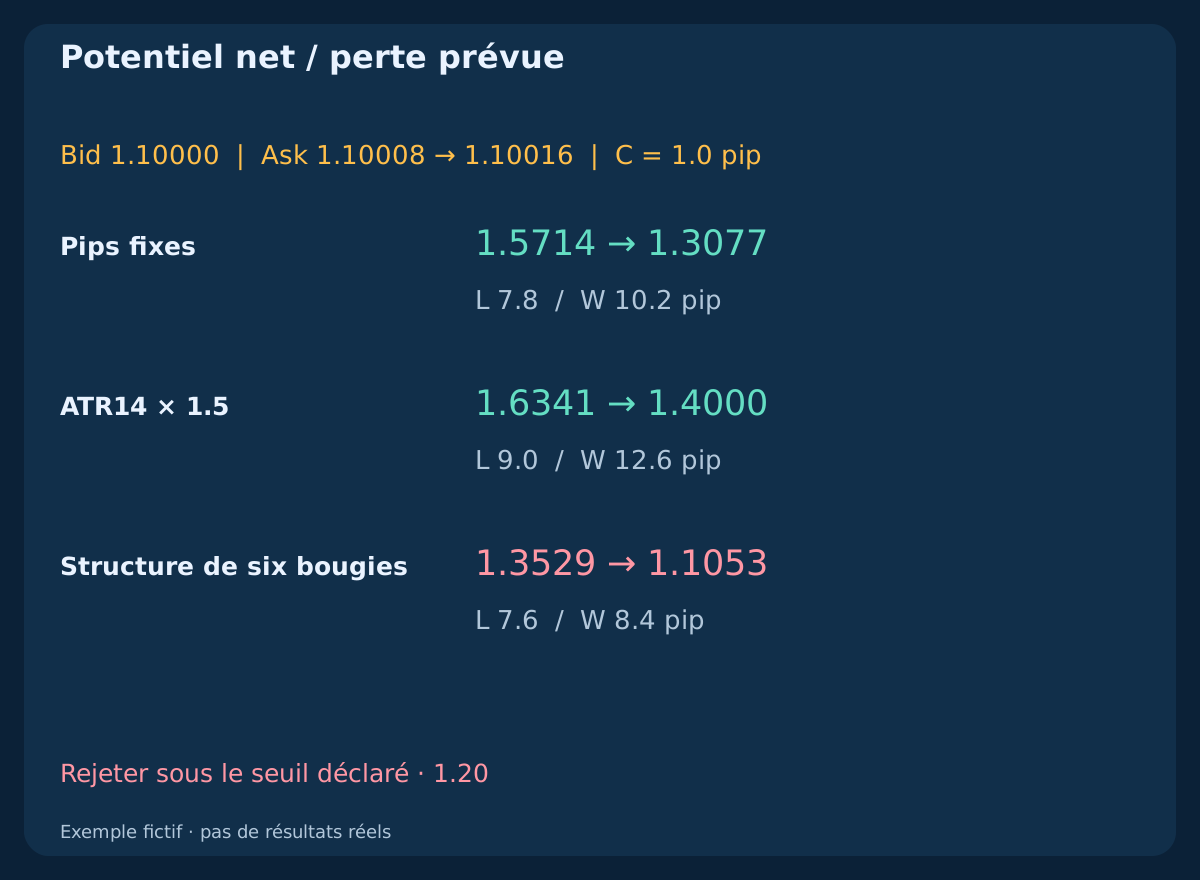
| Méthode | Perte prévue, pips | Objectif net, pips | Ratio net | Filtre |
|---|---|---|---|---|
| Pips fixes | 7.8 | 10.2 | 1.3077 | Admis |
| ATR14 × 1.5 | 9.0 | 12.6 | 1.4000 | Admis |
| Structure de six bougies | 7.6 | 8.4 | 1.1053 | Rejeté |
11. Reproduire SELL sur Ask, pas sur le graphique Bid
Pour SELL : L=(S_ask-Bid)/pip+C et W=(Bid-T_ask)/pip-C. Un autre exemple fixe avec entrée Bid 1.10000, stop Ask 1.10060 et objectif Ask 1.09880 donne 7.0/11.0 de perte et gain prévus en pips sous les mêmes coûts. La structure SELL exige des limites Ask propres ou une conversion explicitement définie.
Avec Bid 1.10040 et spread élargi à 2.0 pips, Ask atteint 1.10060 et touche ce stop SELL, même sans contact du Bid. Le spread peut donc changer la sortie sans extrême Bid correspondant. Déclenchement et exécution restent distincts ; gaps et conditions d’exécution modifient potentiellement le résultat monétaire.
12. Lire l’ordre des sorties dans une trajectoire
Le parcours fictif atteint l’objectif structurel à 08:02 UTC, le stop fixe à 08:07 UTC et l’objectif ATR à 08:12 UTC. Les positions sont des alternatives séparées ; chacune clôture à sa première limite. La structure déjà clôturée ne peut ensuite subir le stop du candidat fixe. Le fichier conserve chaque observation Bid/Ask indiquée et les premiers franchissements.
Avec comptabilité aux niveaux et provision de coûts : structure +33.12 USD, fixe -24.50 USD, ATR +40.20 USD. Ce sont des résultats conditionnels construits, pas des exécutions ni une performance mesurée. Un autre parcours pourrait arrêter les trois. Si les deux limites figurent dans une même bougie OHLC, leur ordre demeure inconnu sans données plus fines ; ne supposez jamais l’ordre favorable.
Télécharger la séquence fictive Bid/Ask (CSV)
| Alternative | Premier contact UTC | Sortie | Net prévu USD |
|---|---|---|---|
| Structure de six bougies | 08:02 | Objectif | +33.12 |
| Pips fixes | 08:07 | Stop | -24.50 |
| ATR14 × 1.5 | 08:12 | Objectif | +40.20 |
13. Définir la sortie temporelle et le seuil net d’équilibre
Un modèle réel exige une durée maximale. Ici l’horizon commun est 08:15 UTC ; toute alternative encore ouverte est évaluée sur la première cotation exécutable valide à partir de cette heure. Les limites de prix ont priorité sur cette cotation. Consignez cotation manquante ou état d’ordre non résolu, sans inventer de clôture ponctuelle.
Autre exemple : BUY à 1.10008, clôture Bid 1.10012 ; gain brut 0.4 pip, mais net prévu après C -0.6 pip. À 0.35 lots, cela représente -2.10 USD. Le Bid d’équilibre de planification est 1.10018. Déplacer le stop au prix d’entrée ne couvre pas commission et exécution, et la modification peut être refusée.
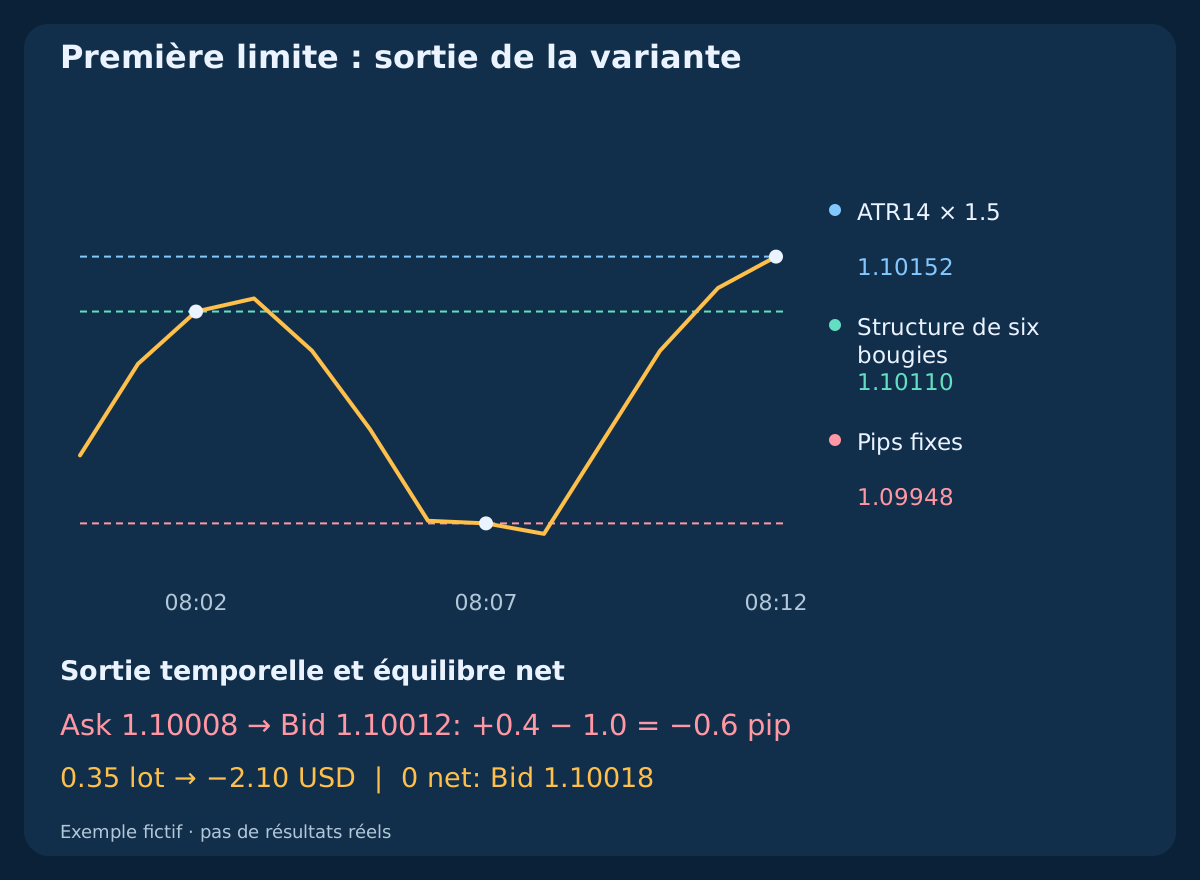
14. Séparer stop initial et gestion ultérieure
Le comparatif fige stops et objectifs initiaux, sans stop suiveur, clôture partielle ou déplacement automatique au seuil d’équilibre. Chaque ajout crée une autre politique de sortie avec son déclenchement, son côté de prix, ses modifications et ses coûts. Un ATR plus élevé après entrée ne permet pas d’élargir le risque initial.
Resserrer un stop après une progression favorable change les résultats possibles, mais peut aussi provoquer une clôture sur fluctuation normale. Définissez les bougies utilisées, le niveau valable pendant une modification et les rejets. Après expiration du délai d’une requête, rapprochez l’état réel des positions avant d’agir. Conservez séparément niveaux prévus, acceptés par le serveur et exécutions réelles.
15. Comparer les mêmes origines sur des données non utilisées
Comparez les méthodes sur les mêmes origines d’entrée admissibles, chacune avec niveaux, contrôles et dimensionnement monétaire propres. Conservez coûts et rejets. Présentez la vue par origine commune et celle des trades acceptés : filtrer des ratios faibles change l’échantillon négocié. Cet exemple pédagogique ne simule pas un portefeuille ; chevauchements, capital et conflits de positions nécessitent des règles supplémentaires exécutables.
Figez distances, lissage ATR, multiples, fenêtres, marges, horizon et filtres avant une évaluation ultérieure intacte. Mesurez espérance nette, drawdown, durée d’exposition, sensibilité aux coûts et incertitude. Les excursions adverse et favorable exigent un horizon défini ; les extrêmes futurs de la session ne doivent pas choisir le stop du même trade. M1 et M5 nécessitent des validations séparées.
16. Choisir un plan vérifiable et contrôler sa faisabilité
Avant l’entrée, notez origine, côté du prix, unités, justification du stop, objectif, arrondi au tick, ratio net et volume permis. Contrôlez restrictions, marge, risque cumulé et heure de sortie. Rejetez données indisponibles, niveau invalide, minimum inabordable ou potentiel net insuffisant ; ne créez pas d’espace en déplaçant les limites après coup.
Les pips fixes donnent une référence simple, l’ATR une échelle de volatilité déclarée et la structure des positions de prix figées. Leur utilité dépend de l’entrée, du marché et de l’exécution. Commencez par un comparatif reproductible, puis testez des données non utilisées. Les guides liés traitent des paires et des données MT4 ; les stratégies séparées complètent entrées et gestion.
Questions fréquentes
Quel est le meilleur stop en pips pour le scalping Forex ?
Aucune distance n’est universelle. Définissez idée d’entrée, côté du prix, volatilité ou structure, coûts et budget, puis comparez quelques règles figées sur des données adaptées non utilisées.
Un objectif 1:2 donne-t-il un ratio net de deux ?
Pas forcément. Les distances brutes de six et douze pips deviennent ici sept de perte prévue et onze de gain net après coûts, soit 1.5714.
Un stop ATR doit-il continuer à s’élargir après l’entrée ?
Ce serait une autre règle de gestion. Ici l’ATR et les niveaux initiaux sont figés à l’origine ; la volatilité suivante ne modifie pas rétroactivement le plan.
Pourquoi un stop SELL se déclenche-t-il sans contact visible ?
SELL clôture sur Ask. Un graphique Bid ne montre pas le spread au-dessus ; son élargissement peut porter Ask au stop alors que le plus haut Bid reste inférieur.
Un stop plus large augmente-t-il le risque monétaire ?
À volume constant, oui. Pour conserver le budget, recalculez le volume à partir de toute la perte prévue et arrondissez vers le bas. Écartez le trade si le lot minimum est trop grand.
Les CSV désignent-ils le stop le plus rentable ?
Non. Ils reproduisent données fictives, calculs et trajectoire ordonnée. La rentabilité exige une stratégie complète, des données réelles adaptées, des hypothèses d’exécution et une évaluation hors échantillon.
Sources et notes de recherche
MetaQuotes documente le true range, les exigences des ordres et les propriétés des symboles. Règles, cours, réserves et trajectoires sont des hypothèses pédagogiques fictives propres à cet article, pas des cotations ou résultats réels.
- MetaTrader 4: Average True Range
- MQL4: OrderSend and stop restrictions
- MQL4: symbol and contract properties
Contenu pédagogique : cours, trajectoires, coûts et seuils fictifs. Le Forex présente des risques ; stops et provisions ne garantissent ni exécution, ni gain, ni perte réelle maximale.