

Nous testons si un cours de clôture M1 qui retraverse le VWAP pondéré par les cotations devient plus utile avec MFI et un filtre d’activité. Le test EUR/USD de janvier 2024 est négatif : la règle complète réalise 99 trades et perd 177.4 pips après les coûts indiqués. Moins de trades réduisent la perte totale, mais la moyenne et le facteur de profit se dégradent. Règles, rejets et trades restent consultables.
1. Transformer le retour à travers le VWAP en règle testable
Ici, le Bid Close clôturé repasse au-dessus du VWAP ancré approximatif ; un franchissement baissier définit la condition vendeuse symétrique. Cet événement ne suppose aucun avantage rentable. Les guides VWAP, MFI et volume de ticks expliquent ancrage, sommes glissantes et pondération.
La confirmation MFI utilise 50 et le sens de variation, sans exiger de retour à travers 20/80. L’activité compare le décompte courant aux bougies précédentes. Ces tests distincts doivent encore résister à l’exécution et aux coûts.
2. Conserver une source réelle, une horloge et un échantillon déclaré
L’archive HistData Generic ASCII EUR/USD de janvier 2024 contient 2 176 113 enregistrements Bid/Ask, identifiés par SHA-256. Source en EST fixe, UTC−05:00 : ajouter cinq heures sans correction saisonnière. Le test couvre les 22 jours ouvrés UTC du 2024-01-02 au 2024-01-31.
Chaque fenêtre 07:00–17:00 UTC contient ses 600 intervalles M1 observés. Volume vaut zéro ; N compte les enregistrements, même inchangés, pas des lots échangés. Les données antérieures restent disponibles pour MFI et l’activité. Le 8 janvier figurait déjà dans les guides : il s’agit d’une étude rétrospective, pas d’une validation intacte.
3. Figer l’ancrage 07:00 UTC et les entrées clôturées
Avec les OHLC Bid, TP=(High+Low+Close)/3. Dès 07:00, VWAP approximatif = somme(TP×N)/somme(N), bougie signal incluse. Tous les intervalles depuis l’ancrage sont exigés, sans combler les minutes absentes. Cet horaire UTC est une convention de recherche, pas une ouverture locale garantie.
MFI(14) classe TP×N selon la variation de TP. Une égalité ne contribue à aucune somme ; deux sommes nulles donnent une lecture indisponible. Il faut 15 bougies complètes consécutives, et 16 pour deux lectures adjacentes. Les tests précèdent l’arrondi.
4. Définir achat et vente sans connaissance future
Achat : Close précédent ≤ VWAP précédent et Close actuel > VWAP actuel. Le filtre exige MFI actuel >50 et supérieur au précédent. Vente : Close précédent ≥ VWAP précédent et actuel < VWAP actuel ; MFI <50 et en baisse. Les deux MFI doivent être disponibles lorsque ce filtre est appliqué.
Activité : N actuel ≥ médiane des 20 bougies M1 complètes consécutives précédentes, actuelle exclue ; l’égalité passe. Entrées dès 07:20 inclus et avant 17:00 UTC : premier signal débutant 07:19, dernier 16:58. Aucun réglage n’est modifié selon les résultats.
5. Comparer trois variantes et conserver chaque décision
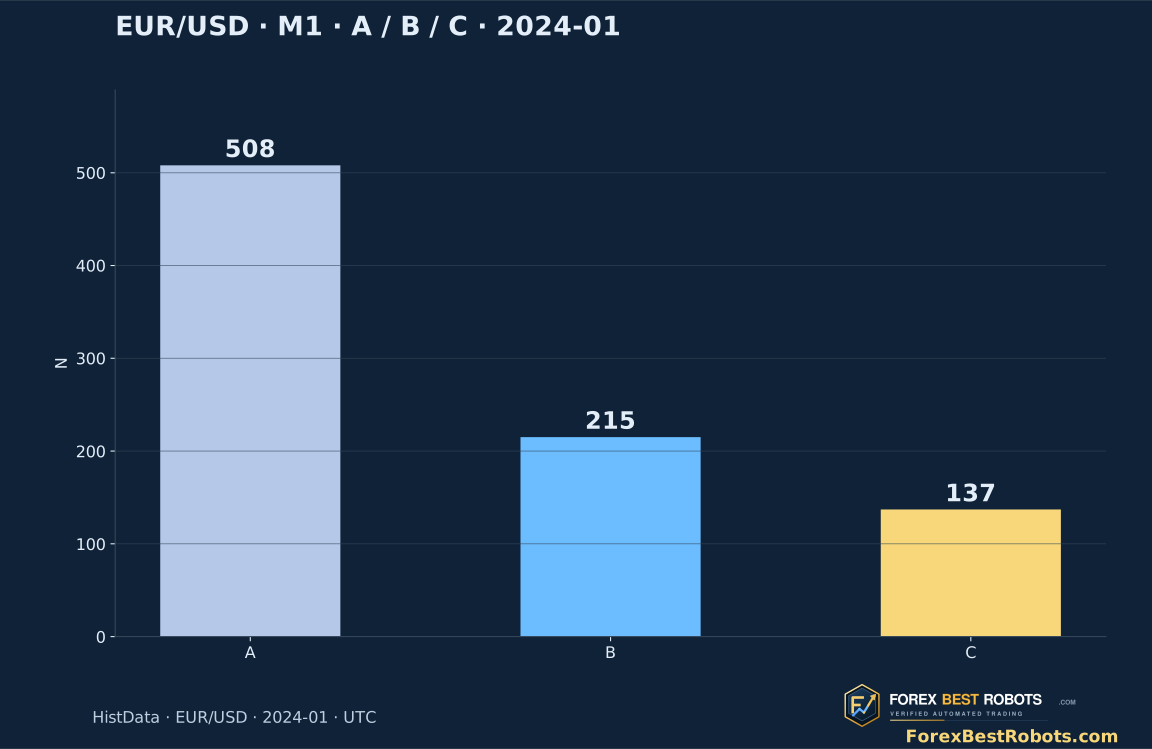
A utilise le prix/VWAP, B ajoute MFI, C ajoute l’activité. Sur 508 franchissements, 215 passent MFI et 137 les deux filtres, avant occupation et première cotation. Chaque variante a sa propre position unique ; leurs listes ne sont donc pas de simples sous-ensembles emboîtés.
A exécute 158 trades, B 130, C 99. Pour C : 293 rejets MFI, 78 d’activité, 35 pendant une position ouverte, deux pour délai et un pour spread initial. Les signaux occupés ne sont pas mis en attente. Les 1 524 décisions sont conservées.
6. Confirmer la clôture puis tester la première cotation
Après la fin du signal, prendre le premier enregistrement à cet instant ou après : retard strictement <5 000 millisecondes, heure avant 17:00 UTC et Ask−Bid ≤1.0 pip. Un échec rejette définitivement l’événement ; on n’attend pas un meilleur spread.
Achat à l’Ask observé, vente au Bid. Une position par variante, sans nouvelle entrée sur le même enregistrement qu’une sortie. Les horodatages et l’ordre source fixent la séquence historique, sans prouver qu’un ordre réel aurait été exécuté au même prix ou avec ce délai.
7. Figer les seuils de six et neuf pips à l’entrée
Stop à 6 pips et objectif à 9 pips du prix d’entrée. Position acheteuse déclenchée et liquidée sur Bid, vendeuse sur Ask. Dès l’enregistrement suivant, le premier dépassement sort à la cotation observée, éventuellement au-delà du stop. Ce sont des sorties modélisées sur cotations, pas des exécutions garanties.
Sinon, sortir au premier enregistrement à partir du plus proche de entrée+20 minutes et 17:00 UTC. Priorité : stop, objectif, échéance temps/session. Un trou de cotations >60 secondes pendant le trade le rend non résolu : conserver son occupation, exclure sa performance. Il y en a zéro ici, sans garantie de couverture totale.
8. Séparer spread enregistré et coûts supplémentaires
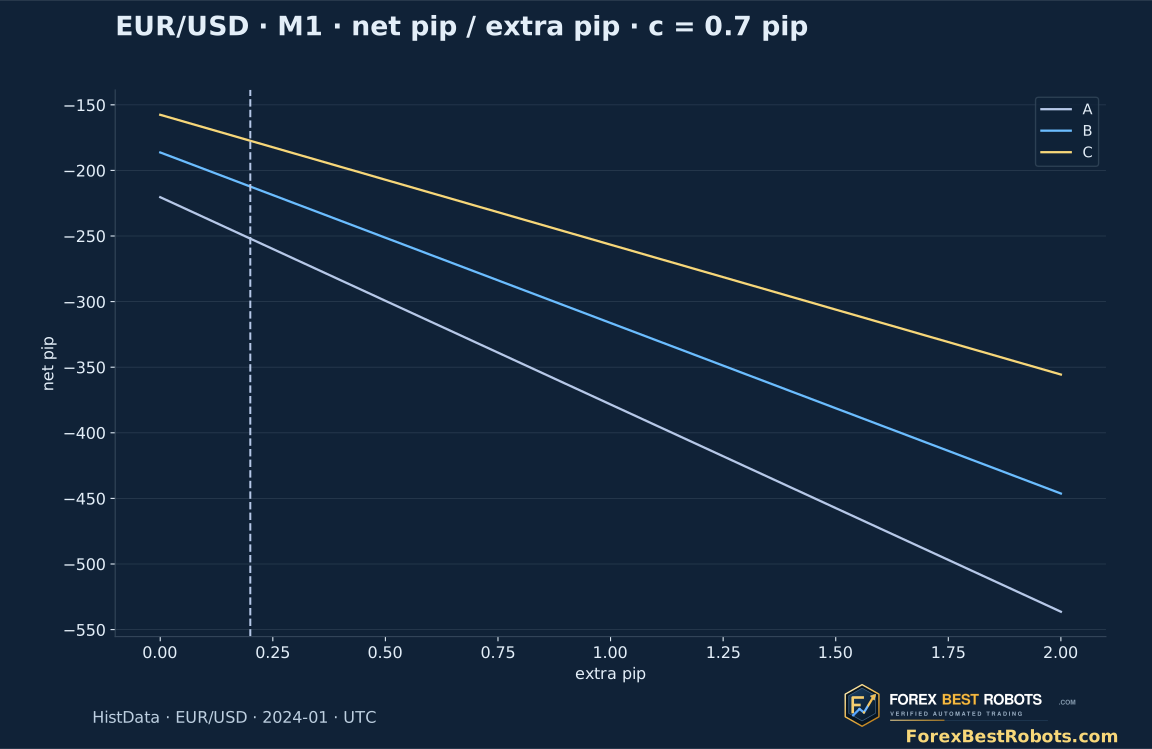
Résultat sur cotations : Bid de sortie−Ask d’entrée pour l’achat ; Bid d’entrée−Ask de sortie pour la vente, en pips. Le spread est inclus. Le net déduit 0.7 pip de commission illustrative aller-retour et un supplément initial de 0.2 pip. Ce sont des hypothèses, ni tarif de courtier ni glissement mesuré.
Choix du supplément : 0, 0.2, 0.5, 1.0 ou 2.0 pips. Seule la comptabilité change ; prix, admissibilité, sorties et identifiants restent fixes. Cela ne simule pas à nouveau latence, rejets ou stops. Taille, rendement monétaire, financement et marge ne sont pas modélisés.
9. Lire le résultat négatif avant les graphiques
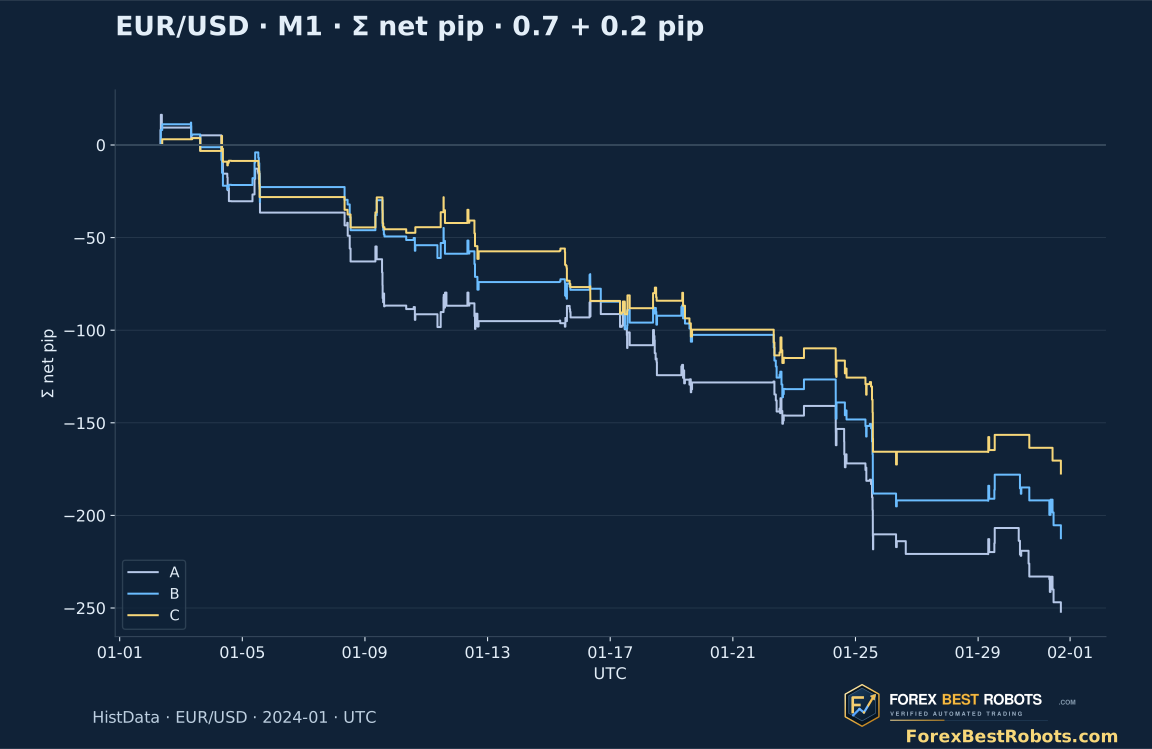
Avec 0.7+0.2 de coûts supplémentaires, A perd 252.0 pips, B 212.3 et C 177.4. C est déjà à −88.3 pips sur cotations avant ces déductions. Ses 35 gains et 64 pertes donnent 35.35% de réussite, moyenne −1.7919 pip, facteur 0.4727 et baisse cumulée réalisée maximale 182.3 pips.
La perte totale moindre de C accompagne moins de trades. Moyenne et facteur sont pires que A : les totaux ne prouvent pas une meilleure qualité. La baisse utilise les résultats clôturés cumulés depuis zéro, pas l’equity intratrade ni un pourcentage de compte. Les dates perdantes sont conservées.
| Variante | Trades résolus | Résultat total sur cotations · spread inclus · pips | Résultat net total · pips | Résultat net moyen · pips par trade | Facteur de profit net | Baisse cumulée réalisée maximale · pips |
|---|---|---|---|---|---|---|
| A | 158 | -109.80 | -252.00 | -1.5949 | 0.5196 | 268.30 |
| B | 130 | -95.30 | -212.30 | -1.6331 | 0.5100 | 224.40 |
| C | 99 | -88.30 | -177.40 | -1.7919 | 0.4727 | 182.30 |
10. Afficher les deux périodes sans validation indépendante revendiquée
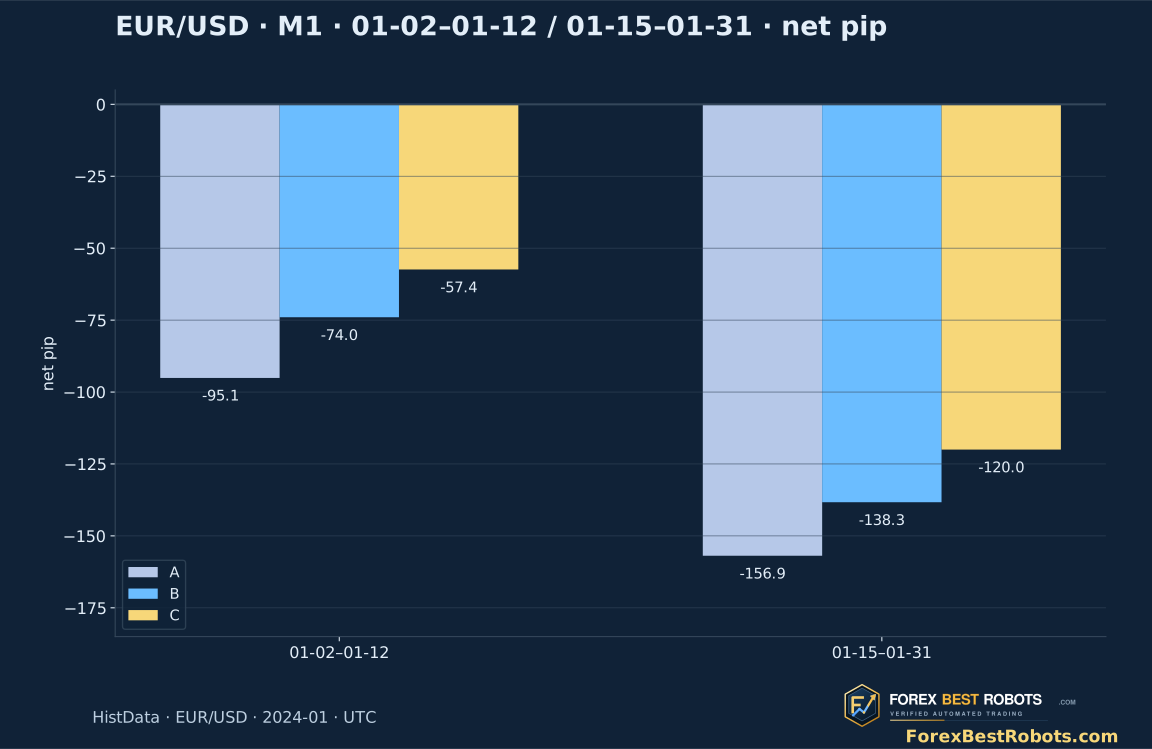
Début : 2024-01-02–2024-01-12, neuf séances ; suite : 2024-01-15–2024-01-31, treize. Avec les mêmes coûts, C réalise 36 trades pour −57.4 pips puis 63 pour −120.0. Les deux périodes sont négatives sous les mêmes règles.
Ce découpage décrit un mois rétrospectif. La suite n’est pas présentée comme un test hors échantillon jamais observé. Un prochain test devrait garder les règles, utiliser d’autres périodes et sources et mesurer les écarts d’exécution réelle.
11. Examiner le premier trade et la première perte
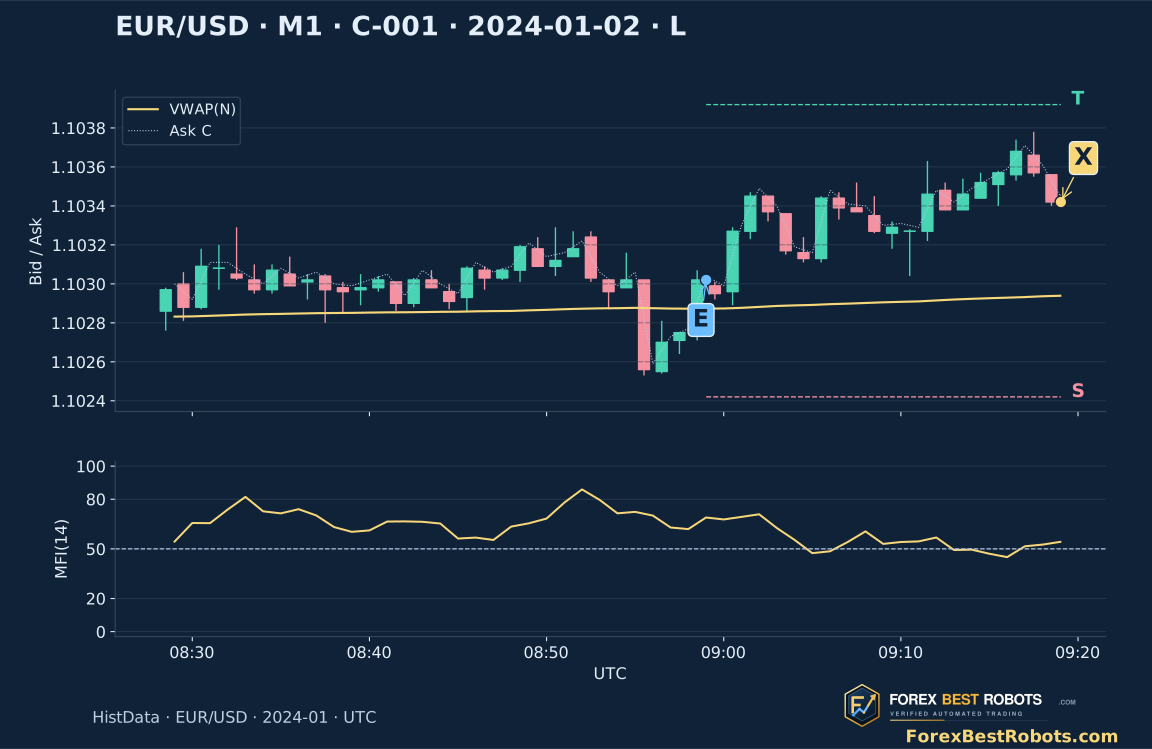
C-001 est le premier trade complet résolu, acheteur le 2024-01-02. Bougie 08:58 confirmée 08:59 UTC ; entrée 08:59:00.505 à Ask 1.103020, sortie temporelle 09:19:01.963 à Bid 1.103420 : +4.00 pips sur cotations, +3.10 net après 0.70+0.20. N=105 dépasse médiane 104 ; MFI passe de 61.9545 à 68.9697.
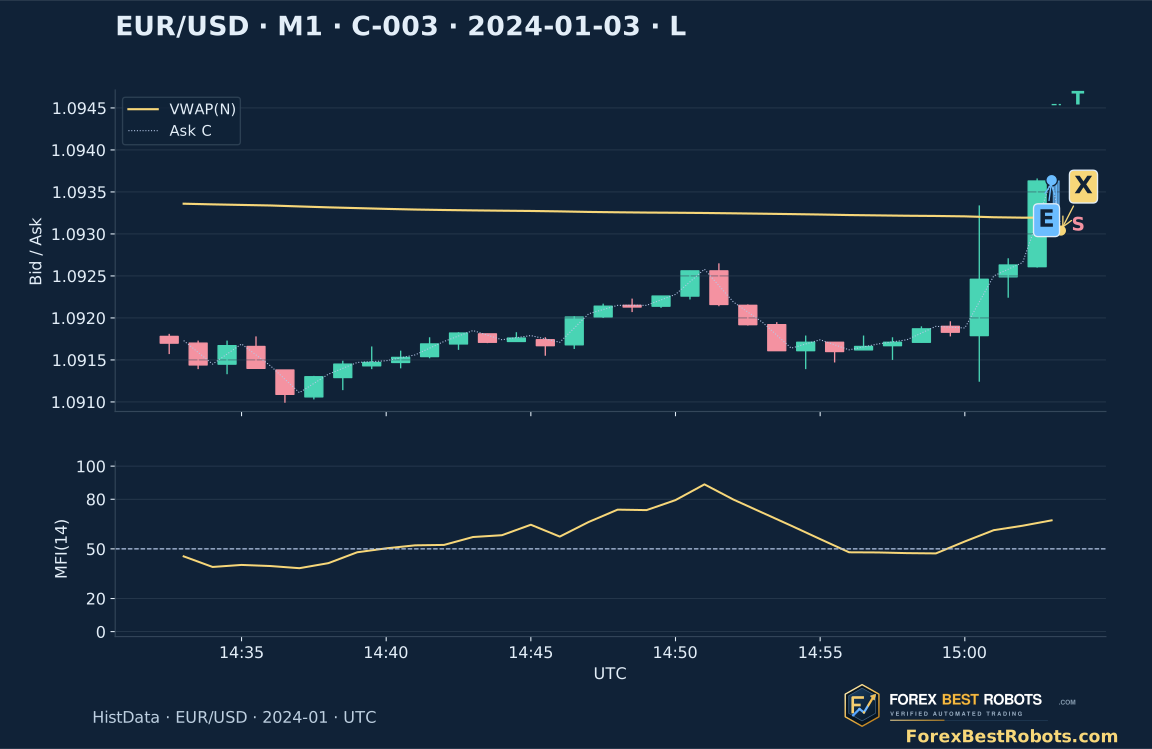
C-003 est la première perte C aux coûts par défaut, sélectionnée explicitement ainsi. Le 2024-01-03 : achat 15:03:00.092 à Ask 1.093640, stop 15:03:19.241 à Bid 1.093040 ; −6.00 pips sur cotations, −6.90 net. E/X indiquent les cotations du modèle, S/T les seuils. La dernière bougie ombrée est tronquée à la sortie, sans indicateur clôturé pour elle.
12. Examiner chaque trade et un coût clairement défini
Choisissez A/B/C, période et supplément aller-retour. Sélectionnez un trade ou avancez pas à pas. Résumé et nets changent ensemble ; entrées et sorties restent fixes.
Commission fixe : 0.70 pip par aller-retour. Le supplément choisi s’y ajoute ; le spread est déjà dans le résultat sur cotations. Seule la comptabilité est recalculée.
Exemples · passent à C et toutes les dates, sans changer le supplément
Variante et dates choisies · trades résolus
- Trades résolus
- —
- Non résolus · exclus
- —
- Résultat total sur cotations · spread inclus · pips
- —
- Commission illustrative totale · pips
- —
- Supplément total · pips
- —
- Résultat net total · pips
- —
- Résultat net moyen · pips par trade
- —
- Trades nets gagnants · %
- —
- Facteur de profit net
- —
- Baisse cumulée réalisée maximale · pips
- —
Trade choisi · séquence exacte des cotations
Calcul des coûts de ce tradeBougies Bid, Ask Close pointillé, VWAP doré. E/X : cotations exactes ; S/T : seuils fixes. La dernière bougie bleue se termine à la sortie. MFI est tracé aux clôtures complètes uniquement.
Sur écran étroit, faites défiler le graphique ou le tableau à l’intérieur de son cadre.
- Sens
- —
- Motif de sortie
- —
- Bougie signal · début UTC → confirmation
- —
- Cotation d’entrée · UTC
- —
- Cotation de sortie · UTC
- —
- Prix d’entrée
- —
- Prix de sortie
- —
- Seuil stop fixe
- —
- Seuil objectif fixe
- —
- Échéance temps/session · UTC
- —
- Durée · minutes
- —
- Retard première cotation · millisecondes
- —
- Spread à l’entrée · pips
- —
- Résultat sur cotations · spread inclus · pips
- —
- Commission illustrative aller-retour · pips
- —
- Supplément aller-retour choisi · pips
- —
- Résultat net après deux déductions · pips
- —
- VWAP précédent → signal
- —
- MFI(14) précédent → signal
- —
- N signal / médiane des 20 précédentes
- —
- Test MFI · utilisé par B/C
- —
- Test d’activité · utilisé par C
- —
Examiner tous les trades sélectionnés
| Trade | Bougie signal · début UTC → confirmation | Sens | Cotation d’entrée · UTC | Cotation de sortie · UTC | Motif de sortie | Résultat sur cotations · spread inclus · pips | Commission illustrative aller-retour · pips | Supplément aller-retour choisi · pips | Résultat net après deux déductions · pips |
|---|
13. Utiliser ce test avec ses limites
Une seule paire, un mois de janvier et une archive ne démontrent pas la robustesse. Une minute observée ne garantit pas chaque mise à jour ; les cotations ne reproduisent ni profondeur, files d’attente, latence ni taille exécutable. Le spread maximal et le délai retirent des occasions sans réparer un mauvais prix après coup.
Conclusion limitée : cette règle VWAP/MFI/activité ne montre pas d’avantage rentable dans le modèle déclaré. Conserver le journal complet et la perte pour les tests suivants. Un événement d’indicateur lisible n’est que le début d’une hypothèse de trading.
Questions fréquentes
La règle complète est-elle rentable ici ?
Non : 99 trades C, −88.3 pips sur cotations et −177.4 net après 0.70+0.20 par aller-retour. Les deux périodes perdent. Cela concerne cet échantillon et ce modèle.
MFI doit-il franchir 20 ou 80 ?
Cette stratégie exige >50 et en hausse à l’achat, <50 et en baisse à la vente. Les retours 20/80 du guide sont différents. Tests sur bougies closes, avant arrondi.
Pourquoi 137 événements filtrés donnent-ils 99 trades ?
35 surviennent pendant une position, deux échouent au délai et un au spread. Les 99 restants entrent ; aucun rejet n’est réessayé.
Le spread est-il déduit deux fois ?
Non. Les prix Bid/Ask l’incluent déjà. Commission et supplément sont deux hypothèses additionnelles par aller-retour ; le contrôle ne change que la comptabilité.
Le stop peut-il perdre plus de six pips ?
Oui. Six pips fixent le déclenchement ; la première cotation de liquidation au-delà fixe la sortie. Un saut peut aggraver la perte, et l’exécution réelle peut encore différer.
La période suivante est-elle un test indépendant hors échantillon ?
C’est une comparaison rétrospective sur un mois et une source. Le 8 janvier figurait déjà dans les guides. On ne revendique pas une validation intacte ; pertes et journaux sont conservés.
Données, horaires et reproductibilité
Téléchargements : 387 trades A/B/C, 508 candidats, 1 524 décisions, entrées M1 Bid/Ask observées, couverture et protocole fixe. Prix entiers en millionièmes ; un pip EUR/USD vaut 100 unités. Le recalcul des coûts utilise la bibliothèque standard Python ; le rejeu optionnel des cotations nécessite NumPy et l’archive originale identifiée.
L’archive mensuelle est identifiée par sa page et son SHA-256, sans redistribution. Les graphiques utilisent des observations historiques ; dernière bougie recalculée seulement jusqu’à la sortie. Aucun écran d’exécutions réelles ni performance de compte réel n’est revendiqué.
- Tous les trades simulés et indices source (CSV)
- Candidats, décisions et couverture (ZIP)
- Données, protocole fixe et méthodes de rejeu (ZIP)