

Deux lignes VWAP peuvent différer sur une même paire. Le point de départ, la durée des bougies, la formule de prix et le champ de pondération influencent le résultat. Ce guide rend ces choix visibles avec de vraies cotations EUR/USD, compare l’approximation calculée à partir des bougies à la moyenne des Bid enregistrés et indique quand des données manquantes empêchent le calcul.
1. Ce que mesure le VWAP sur un graphique Forex au comptant
Le VWAP divise la somme cumulée des prix multipliés par leurs poids par le poids cumulé. Avec des prix exécutés et des tailles de transaction, les poids représentent le volume négocié. Avec des décomptes de cotations, la même opération produit une moyenne pondérée par l’activité de ce flux précis.
La ligne est ici une approximation du VWAP calculée à partir des bougies. Elle ne révèle ni le prix moyen d’exécution de tous les intervenants ni les positions institutionnelles. Son intérêt repose sur une définition reproductible, sans prétendre établir un juste prix universel.
2. L’échantillon réel EUR/USD et son horodatage
La source est l’archive de ticks Generic ASCII HistData de janvier 2024, identifiée par SHA-256 dans les téléchargements. Elle contient 2 176 113 enregistrements Bid/Ask. L’étude utilise 71 261 enregistrements du 8 janvier 2024, de 00:00 à 17:00 UTC. On ajoute cinq heures à l’EST fixe de la source, sans ajustement saisonnier.
Le champ Volume contient des zéros : N et Q sont reconstruits depuis les cotations. L’extrait comporte 1 017 bougies M1 observées et 204 groupes M5, dont trois ne disposent pas de données pour chacune des cinq minutes. La fenêtre sélectionnable de 07:00–17:00 comprend 600 bougies M1 ou 120 M5.
3. Choisissez N ou Q avant de comparer les moyennes
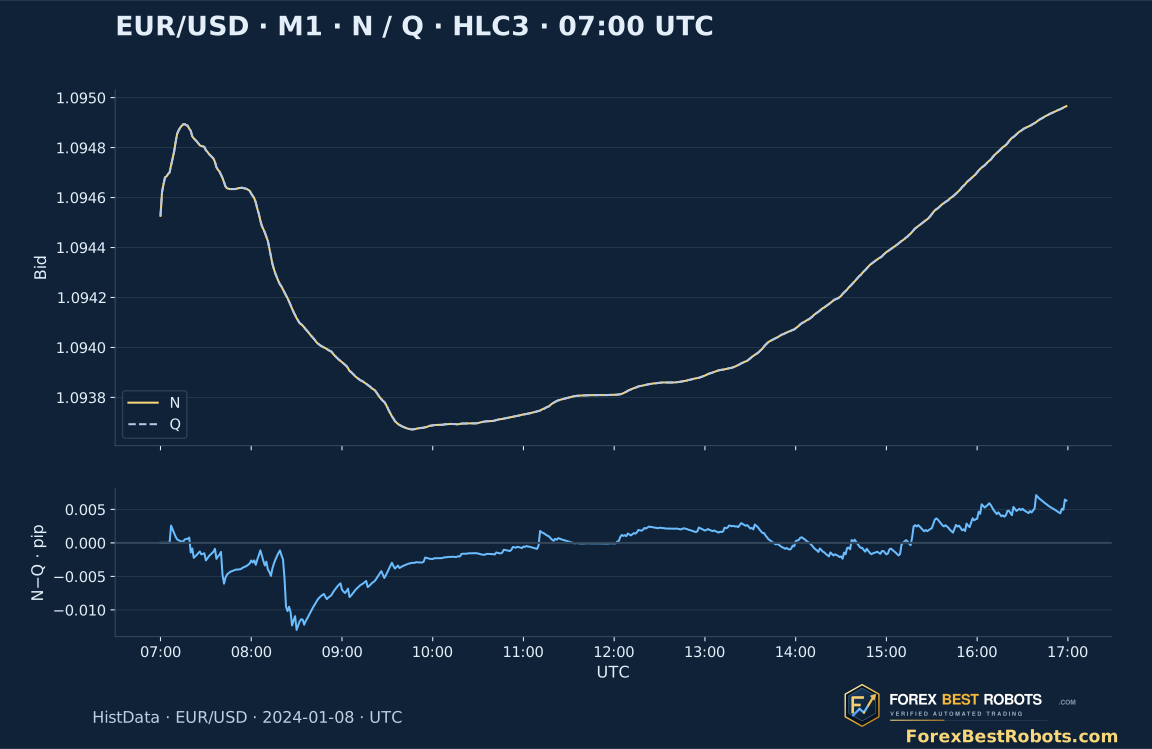
N compte tous les enregistrements d’origine. Q compte un enregistrement lorsque Bid ou Ask diffère du précédent dans l’archive ; le premier compte une fois. La comparaison continue entre les minutes. L’extrait contient 70 929 enregistrements avec changement, selon la définition du guide précédent sur le volume de ticks.
Une bougie comportant davantage d’événements retenus reçoit plus de poids. Passer de N à Q change les poids, pas les prix historiques. Ici, l’écart peut être faible : il est présenté sur une échelle en pips, sans en exagérer l’importance par l’échelle des prix. Aucun compteur ne mesure des lots exécutés.
4. Lisez la formule cumulative sans bougies futures
Avec HLC3, P vaut (High + Low + Close)/3 ; l’autre choix est Bid Close. W est le décompte N ou Q de la bougie. Depuis l’ancrage a jusqu’à la bougie clôturée t, on cumule P×W et W, puis on divise. La bougie sélectionnée est incluse, contrairement à la référence d’activité antérieure qui l’excluait volontairement.
L’étiquette indique le début. Le M1 de 07:30 utilise [07:30,07:31) et n’est disponible qu’une fois cet intervalle terminé. En M5, il couvre [07:30,07:35). Le module montre des bougies historiques clôturées ; changer un réglage ne rend pas leur valeur finale disponible plus tôt.
P[i] ∈ {(H[i] + L[i] + C[i]) / 3, C[i]}
W[i] ∈ {N[i], Q[i]}
VWAP_proxy[a:t] = Σ(P[i] × W[i]) / ΣW[i]
5. Changez l’ancrage en gardant les autres réglages
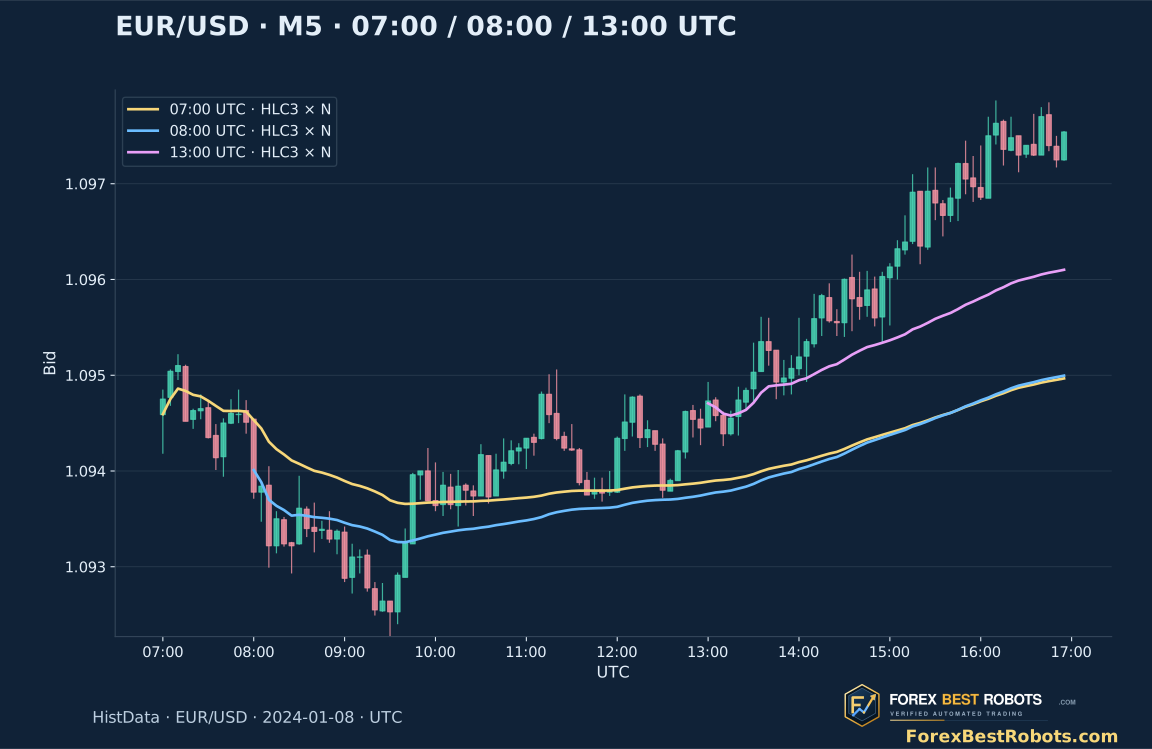
Les exemples comparent 07:00, 08:00 et 13:00 UTC le même jour. Chaque ancrage démarre de nouvelles sommes à cette limite de bougie. Garder les observations antérieures modifie la ligne quand le prix s’éloigne de l’ancienne moyenne. Ces horaires sont des choix d’étude, pas des ouvertures universelles de Londres ou New York.
Un redémarrage quotidien, un redémarrage de séance et un ancrage manuel sur événement sont distincts. Précisez l’heure du courtier et la conversion saisonnière. Déplacer l’ancrage après coup pour épouser un rebond est une sélection rétrospective ; une étude de trading doit définir une règle connaissable à l’époque.
6. Vérifiez à la main la première bougie après l’ancrage
La bougie M1 de 13:00 UTC du 8 janvier 2024 contient 102 enregistrements. Avec un ancrage à 13:00, son HLC3 arrondi vaut 1.0945667. Pour cette seule bougie, (P×102)/102 égale P, sans devoir correspondre à Open ou Close.
À 07:30, avec ancrage 07:00, M1, HLC3 et N, le cumul contient 31 bougies et 2 349 enregistrements ; l’approximation vaut 1.0947893. Ces horaires fixes vérifient l’arithmétique, sans sélectionner d’entrées rentables. Le calcul conserve sa précision ; seul l’affichage est arrondi.
7. Distinguez la source de prix des poids d’événements
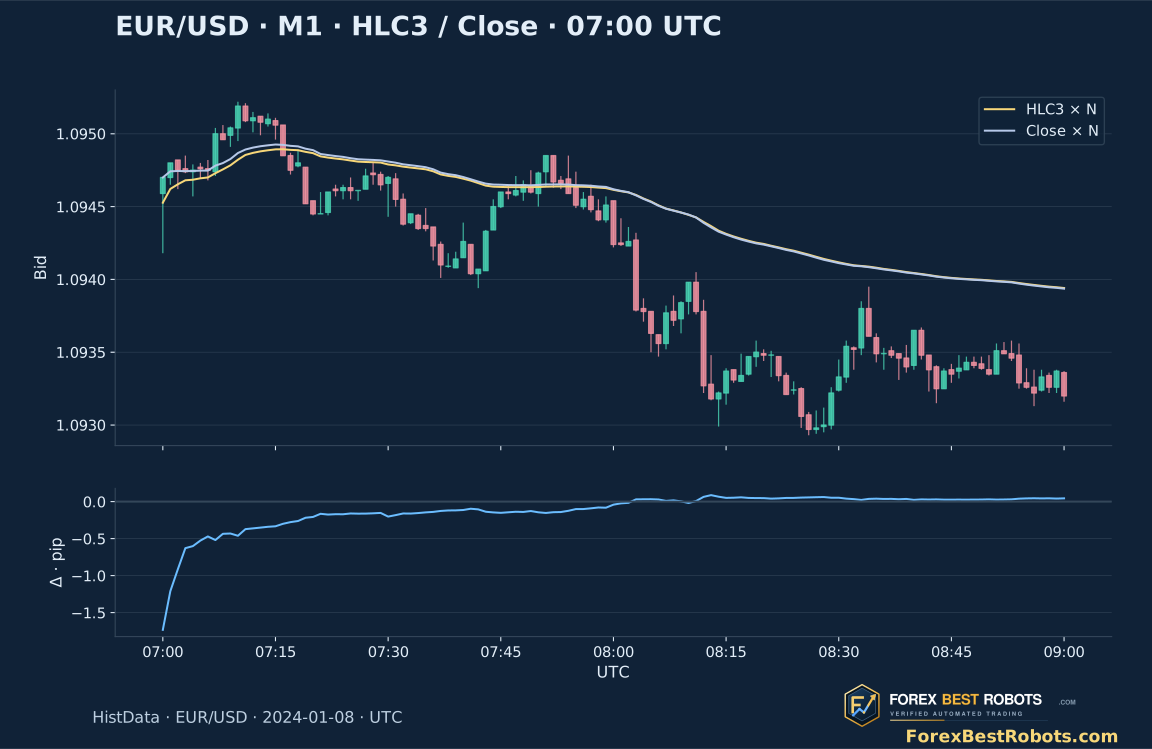
Passer de HLC3 à Close conserve l’ancrage et les décomptes mais change le prix représentatif de chaque bougie. HLC3 utilise High, Low et Close de la bougie terminée, sans moyenner toutes ses cotations. Le choix de source peut donc modifier le résultat même avec le même champ de volume.
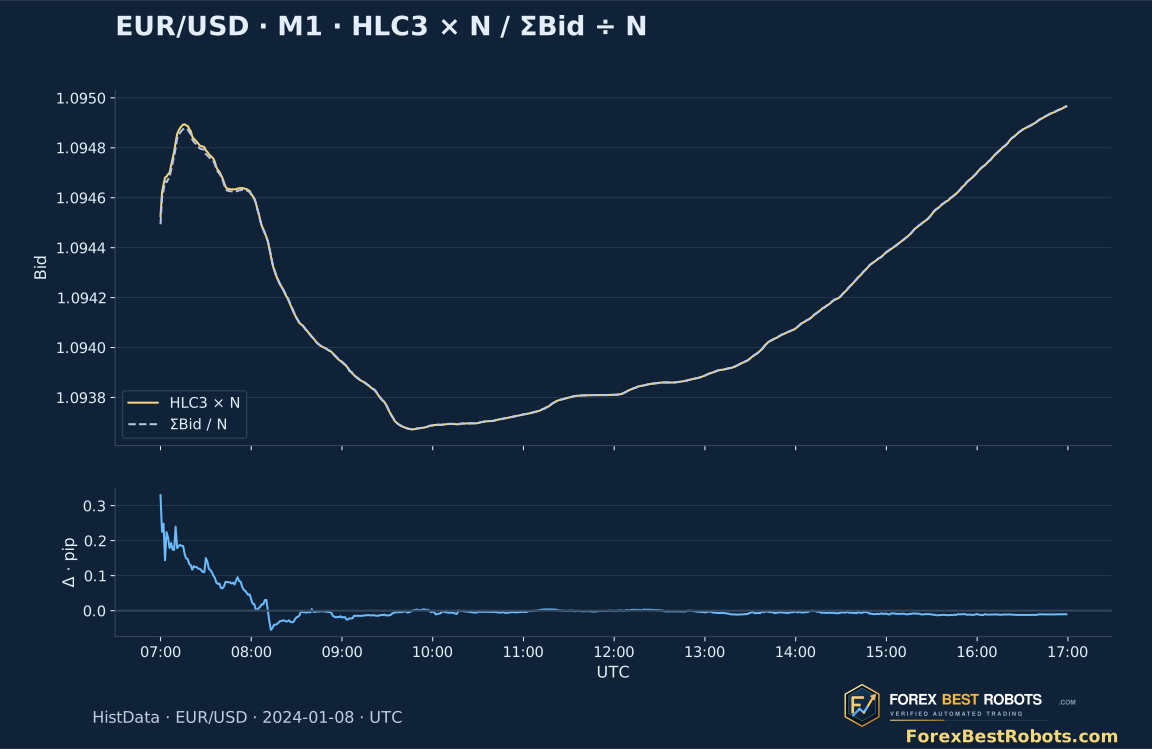
Le graphique compare les deux formules et leur écart en pips. Les OHLC sont tous Bid. Ces moyennes n’intègrent ni entrée Ask, ni commission, ni glissement : la distance entre Close et l’approximation est une distance de prix, pas un bénéfice net estimé.
8. Pourquoi les approximations M1 et M5 peuvent différer
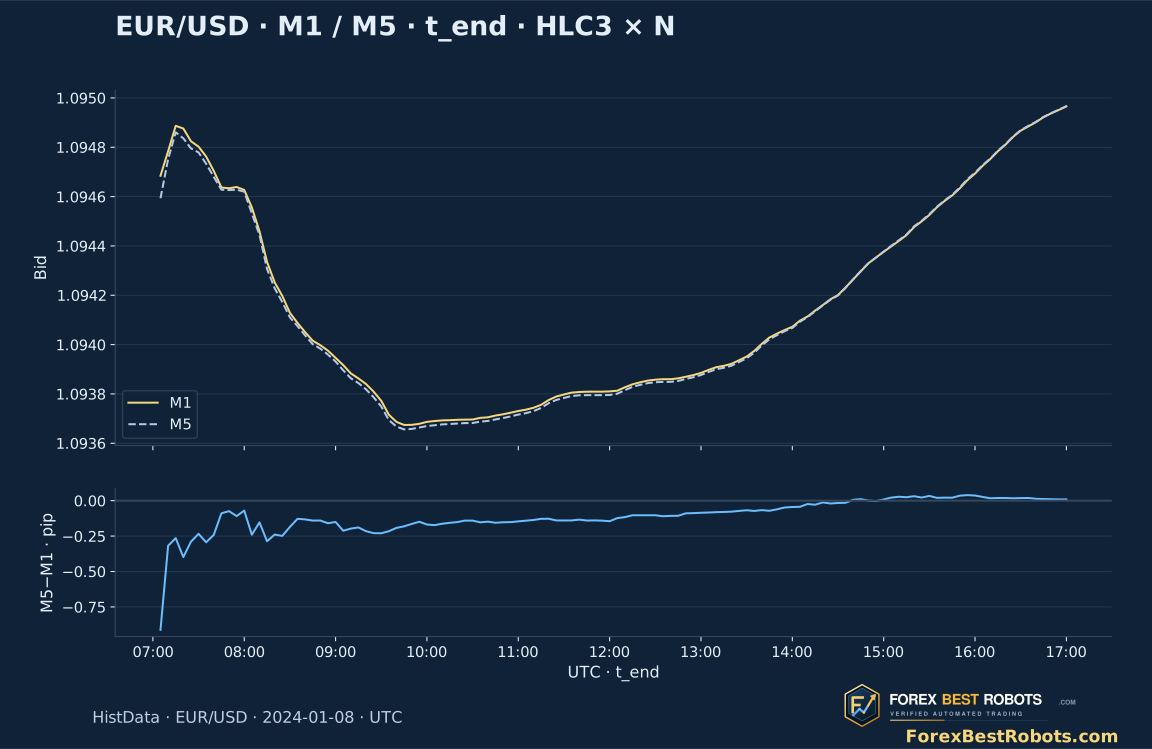
N et Q s’additionnent sur des bougies M1 alignées. Mais HLC3 ne conserve pas chaque prix enregistré quand cinq bougies sont regroupées : les High, Low et Close M5 remplacent cinq représentants M1. Les approximations HLC3 peuvent donc différer même au même instant final.
La comparaison utilise les fins M5 communes : la M5 débutant à 15:00 est comparée au cumul M1 incluant 15:04, tous deux disponibles à 15:05. Comparer les seules étiquettes 15:00 mélangerait les informations disponibles. La moyenne directe des cotations reste identique avec les mêmes enregistrements et la même convention d’événements.
9. Comparez l’approximation aux Bid effectivement enregistrés
La référence en pointillés additionne le Bid de chaque enregistrement retenu et divise par leur nombre depuis le même ancrage. N retient tout ; Q retient les changements Bid/Ask. C’est une moyenne par événements, ni une moyenne pondérée par le temps ni un VWAP de transactions.
À 07:30, la moyenne Bid avec N vaut 1.0947743 contre 1.0947893 pour HLC3×N, soit environ 0.150 pip. Cet écart vient de la représentation d’une minute entière par HLC3. Le panneau inférieur le rend visible sans présenter les lignes comme des références d’exécution.
10. Inspectez une bougie clôturée et modifiez un réglage à la fois
Choisissez M1 ou M5, un ancrage UTC exact, une formule et les poids N ou Q. Sélectionnez ensuite une bougie ou avancez dans l’historique. Le statut répète vos choix et explique les valeurs indisponibles.
Ouvrir un exemple fixe · réglages appliqués automatiquement
La bougie choisie est bleue. La ligne dorée est l’approximation calculée à partir des bougies ; les pointillés représentent la moyenne Bid des mêmes événements. Seules les bougies jusqu’à la sélection sont affichées.
Sur un écran étroit, faites défiler le graphique horizontalement pour lire toutes les étiquettes.
Valeurs jusqu’à la bougie clôturée choisie
- Intervalle UTC · fin exclue
- —
- Bid Open / High / Low / Close
- —
- Prix représentatif choisi · P
- —
- Poids de la bougie choisie · W
- —
- Nombre cumulé d’événements · ΣW
- —
- Bougies complètes depuis l’ancrage
- —
- Approximation du VWAP à partir des bougies
- —
- Moyenne des Bid enregistrés
- —
- Bid Close − approximation · pips
- —
- Approximation − moyenne des cotations · pips
- —
- Spread médian de la bougie choisie · pips
- —
Le calcul garde toute sa précision ; prix et écarts affichés sont arrondis. Ces moyennes de cotations ne contiennent aucune taille de transaction exécutée.
Afficher le calcul cumulatif
11. Gardez les lacunes visibles sans les franchir silencieusement
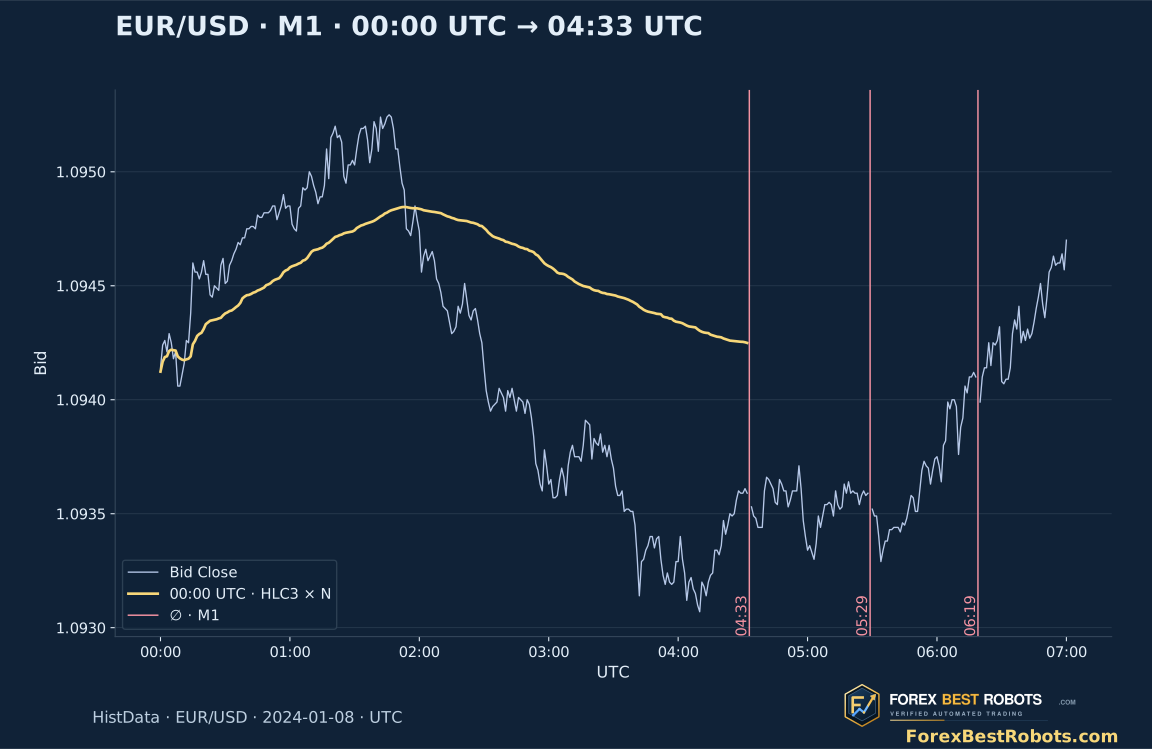
Aucun enregistrement n’est présent pour les minutes débutant à 04:33, 05:29 et 06:19 UTC. Ces données ne permettent pas d’en déterminer la cause. Notre règle stricte de couverture arrête le calcul ancré à 00:00 à la première lacune et le laisse ensuite indisponible. En M5, moins de cinq minutes observées interrompt aussi la couverture.
Les ancrages 07:00, 08:00 et 13:00 évitent ces lacunes antérieures une fois la bougie sélectionnée arrivée à l’ancrage. Chaque minute requise possède alors des observations ; cela ne garantit pas la capture de toute actualisation du marché. Un autre indicateur peut ignorer les lacunes, mais doit annoncer cette convention.
12. Alignez les réglages de la plateforme avant de juger un écart
Notez symbole et flux, conversion serveur–UTC, règle de redémarrage, période, prix et volume appliqué. Dans MT4, Volume[] et iVolume fournissent un volume de ticks ; N et Q sont ici reconstruits depuis HistData et ne reproduisent pas nécessairement le champ natif d’un courtier. Un fichier M1 rempli de zéros ne reconstitue pas la séquence des cotations.
Vérifiez la mise à jour de la bougie en formation, le décalage éventuel et le traitement des absences ou poids nuls. Minuit chez le courtier peut différer de 00:00 UTC. Comparez quelques bougies clôturées avec les mêmes réglages avant de déclarer une ligne incorrecte.
13. Transformez un franchissement en règle à évaluer séparément
Une clôture au-dessus de l’approximation décrit une relation entre prix calculés. Pour étudier une reprise de la ligne, définissez ancrage, prix et poids, puis franchissement, instant de reconnaissance, type d’ordre, invalidation et sortie. Conservez tous les événements admissibles et prenez en compte Bid/Ask, commissions, rejets et glissement.
Figez ces choix avant la période de test et comparez les variantes sur les mêmes occasions. Ce guide vérifie la mesure et ses sensibilités. Il ne fournit ni backtest de transactions ni estimation de rentabilité ; une stratégie ultérieure devra les évaluer avec des règles d’exécution explicites.
Questions fréquentes
Le VWAP Forex pondéré par ticks est-il le prix moyen d’exécution du marché ?
Non. Des décomptes de cotations mesurent un flux et une convention d’événements. Sans prix exécutés ni tailles de transaction, ils ne donnent pas la moyenne d’exécution de tout le marché.
Pourquoi un nouvel ancrage change-t-il la ligne ?
L’ancrage détermine les bougies incluses dans les sommes. Le changer ajoute ou retire des contributions historiques prix–poids. Gardez les autres réglages constants.
Le premier HLC3 ancré doit-il égaler Close ?
Pas nécessairement. Avec une seule bougie de poids positif, la moyenne égale son HLC3. Elle n’égale Close que si la formule ou les prix concernés produisent cette égalité.
Les approximations VWAP M1 et M5 doivent-elles coïncider ?
Pas généralement avec HLC3 ou Close comme représentant de chaque bougie. Comparez les mêmes fins d’intervalle. La moyenne directe des cotations coïncide si enregistrements, ancrage et événements sont identiques.
Pourquoi l’ancrage 00:00 est-il indisponible ?
Les minutes 04:33, 05:29 et 06:19 UTC manquent. La règle exige une couverture complète depuis l’ancrage sans franchir ces lacunes. Un ancrage ultérieur peut disposer de cette couverture.
Une clôture au-dessus de la ligne valide-t-elle un scalp acheteur ?
Elle décrit une relation de prix. Reconnaissance, exécution, risque et sortie doivent encore être définis et évalués avec les coûts. Ce guide ne présente aucun résultat de trading.
Données, horaires et reproductibilité
Les téléchargements fournissent OHLC M1/M5 observés, décomptes, sommes Bid, spreads, heures UTC et un script de calcul. Les prix sont des millionièmes entiers ; un pip EUR/USD vaut 100 unités. La page source et le SHA-256 identifient l’archive originale ; le kit ne redistribue pas ses données mensuelles brutes.
L’étude porte sur le 8 janvier 2024, 00:00–17:00 UTC. Le module sélectionne 07:00–17:00 et conserve les données antérieures nécessaires aux ancrages. Les trois minutes manquantes restent absentes. Les exemples sont des horaires fixes, pas des transactions choisies. Tous les graphiques portent le logo et le domaine ForexBestRobots.
- Prix M1, décomptes et sommes des cotations (CSV)
- Prix M5, décomptes et sommes des cotations (CSV)
- Données, identification de la source et méthode de calcul (ZIP)