


Un Order Block nécessite une règle de sélection de la source et l’heure où ce choix devient connaissable. Colorer une bougie avant un mouvement gagnant ne prouve pas sa disponibilité à l’époque. Ici une source opposée précise, deux bougies directionnelles et une cassure clôturée d’une référence fixe précèdent le seul premier retour autorisé. Le guide des bougies explique OHLC. Réglages de recherche déclarés, pas d’optimum validé ou de recommandation actuelle.
1. Considérer le bloc comme hypothèse de prix
Order Block désigne une analyse, pas une observation d’ordres institutionnels. Les bougies ne révèlent ni participants, ni positions institutionnelles restantes, ni ordres en attente. Hypothèse : revenir à une amplitude source définie après déplacement peut produire un signal de continuation testable. Elle peut échouer, rester non revisitée ou donner une mauvaise exécution. Un grand mouvement ultérieur ne rend pas le bloc fiable.
Utilisez des bougies Bid H1 ordinaires sur EURUSD provenant d’un flux déclaré et les cotations historiques Bid/Ask correspondantes pour l’exécution. Le pip vaut 0.0001 dans cette spécification. Les indices augmentent avec le temps ; O, H, L et C désignent ouverture, plus haut, plus bas et clôture. La reconnaissance n’utilise que des bougies clôturées. Les décalages des séries MT4 vont dans l’autre sens : shift 0 est inachevé, shift 1 est la dernière bougie clôturée. Convertissez explicitement l’indexation avant les formules.
Exiger des horaires consécutifs depuis c−7 pendant formation et attente, incluant référence complète et deux impulsions. Une lacune, week-end compris, annule. Reprendre avec nouvelle formation et toutes les observations après lacune. Consigner source, fuseau serveur, contrat et exclusions. Ne pas inventer de données ni conserver l’ancien bloc à la réouverture. Bid/Ask historique reste nécessaire pour exécution et contrôles Ask.
2. Choisir une source et attendre le déplacement
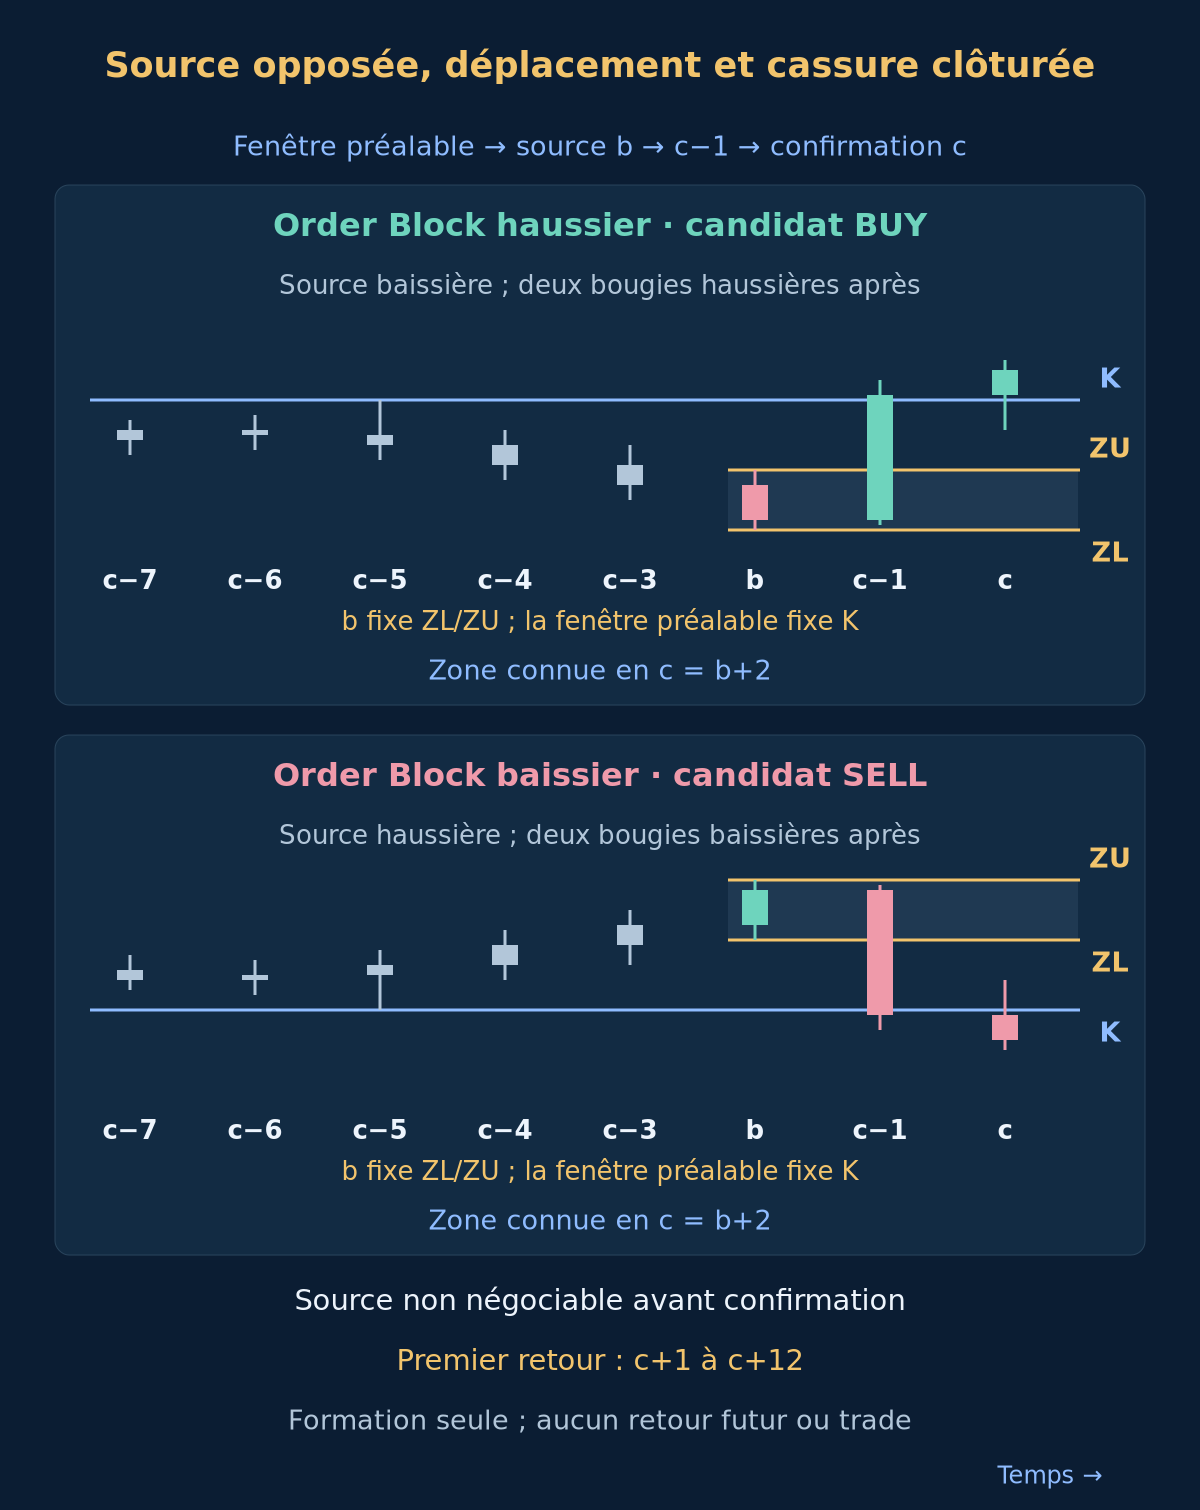
c est la dernière bougie clôturée, source b = c−2. BUY exige C[b] strictement sous O[b] ; SELL strictement au-dessus. Corps absolu d’au moins 2 pips. Utiliser toute l’amplitude Bid dans les deux sens : ZL = L[b], ZU = H[b]. Largeur ZU−ZL de 4 à 30 pips inclus. Doji, zone de corps seul ou source ancienne cherchée rétrospectivement sont exclus.
c−1 et c clôturent dans la direction prévue : C au-dessus de O pour BUY, dessous pour SELL. c−1 exige aussi amplitude positive, corps absolu d’au moins 20 pips et 0.60 de l’amplitude, inclus. La dernière exige corps strictement directionnel sans minimum supplémentaire. C’est la définition expérimentale du déplacement, pas une authentification institutionnelle par couleur ou corps.
Figer la référence des six bougies b−5 à b inclus : K est le plus haut pour BUY ou plus bas pour SELL. BUY exige C[c−1] inférieur ou égal à K plus 2 pips puis C[c] strictement au-dessus de K plus 2 pips. SELL exige C[c−1] supérieur ou égal à K moins 2 pips puis C[c] strictement sous K moins 2 pips. c fournit donc la première cassure clôturée avec marge après b ; une mèche de c−1 est permise. Rejeter aussi si de b+1 à c, un plus bas Bid BUY atteint S ou moins, ou plus haut Ask SELL atteint S ou plus. S est défini après. Alors seulement la source devient candidate. BOS/CHoCH emploie d’autres structures ; cette fenêtre fixe n’est pas un détecteur de pivot retardé. La stratégie FVG utilise le non-chevauchement extérieur. FVG ou balayage non obligatoire. Distinguer seuil de formation autour de K et seuil de retour G au bord de zone.
3. Un candidat et une amplitude source inchangée
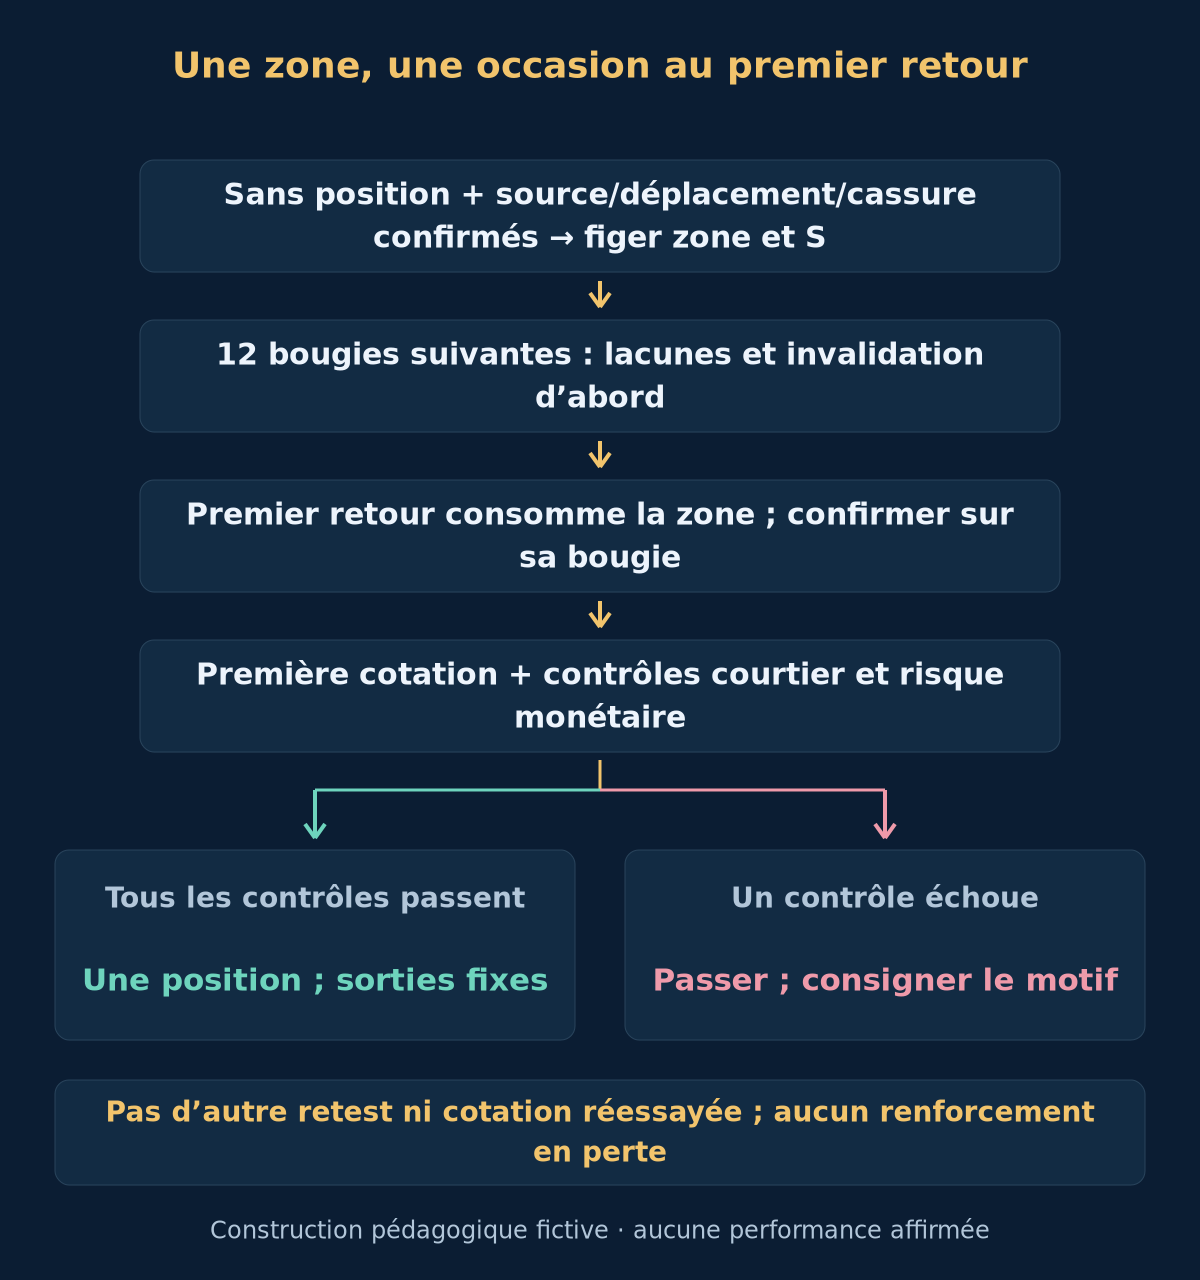
Créer un candidat à la clôture seulement si aucune position ni aucun candidat n’existait au début de la bougie. Sinon, traiter le candidat existant d’abord et ignorer les nouvelles formations de cette bougie, même s’il expire, échoue ou signale. En position, ne pas activer ni mettre en attente de zones. Après fermeture, attendre une bougie ultérieure clôturée. Cette priorité empêche de remplacer une zone gênante par une plus jolie ensuite.
Conserver ZL et ZU. Ne pas réduire après pénétration partielle, fusionner des zones, choisir une entrée médiane ou reprendre une zone ignorée. S fixe BUY vaut ZL moins 2 pips ; SELL ZU plus 2 pips. Ce sont des références de prix, pas des exécutions garanties. Aucune zone annulée ne renaît. Un candidat ultérieur doit avoir sa propre troisième bougie nouvellement clôturée et remplir toutes les règles.
4. Expiration et premier retour
Seules c+1 à c+12 incluses peuvent donner un retour, jamais c. À chaque bougie d’attente clôturée, annuler d’abord pour lacune temporelle, plus bas Bid BUY inférieur ou égal à S, ou plus haut Ask SELL supérieur ou égal à S. L’invalidation prime sur une belle clôture de la même bougie. Sans retour à la clôture de c+12, expirer. Un retour en c+12 reste permis si tout passe ; c+13 est trop tard.
Premier retour BUY : première bougie admissible dont le plus bas Bid atteint ZU ou moins. SELL : première dont le plus haut Bid atteint ZL ou plus. L’égalité compte. Marquer la zone utilisée à ce retour, même si la confirmation échoue. Une ouverture dans la zone ou un saut à travers ne réserve pas un nouvel essai. Une pénétration complète jusqu’à S peut invalider ; remplir la bande ne déclenche pas automatiquement un trade.
5. BUY : confirmer sur la même bougie de retour
Après les annulations, la première bougie de retour BUY t doit ouvrir avec Bid O[t] strictement au-dessus de ZU, avoir C[t] supérieur à O[t] et clôturer Bid C[t] strictement au-dessus de ZU plus 2 pips. Son plus bas reste strictement au-dessus de S. Seuil fixe G = ZU plus 2 pips. Égalité avec G ou mèche seule ne suffit pas. Tout échec termine la zone utilisée sans entrée. Ne pas attendre une seconde bougie ou un autre retour.
Examinez uniquement la première cotation Bid/Ask après clôture du signal. Elle arrive sous 60 secondes ; Bid reste strictement au-dessus de G, spread maximal 1.5 pips et Ask moins clôture Bid du signal au plus 5 pips. Un Ask inférieur est admis si tout le reste passe. Cotation tardive, absente, chère ou invalide impose de passer et de consigner le motif. Aucune cotation ultérieure, deuxième clôture ou retour sur la limite ne réactive cette séquence.
6. SELL : symétrie du motif, pas du côté d’exécution
La première bougie de retour SELL t ouvre Bid O[t] strictement sous ZL, a C[t] strictement sous O[t] et clôture Bid C[t] strictement sous ZL moins 2 pips. Son plus haut Ask reste strictement sous S. G vaut ZL moins 2 pips. Un premier retour raté est consommé sans attendre. À la première cotation suivante sous 60 secondes, Bid reste strictement sous G, spread au plus 1.5 pips et clôture du signal moins Bid au plus 5 pips. Un meilleur Bid peut convenir sous G ; la première cotation ratée termine l’occasion.
SELL ouvre au Bid et ferme à l’Ask ; BUY ouvre à l’Ask et ferme au Bid. Reconnaissance et retour utilisent Bid, tandis que protection et invalidation SELL exigent les plus hauts Ask historiques. Ce sont des tests distincts. Ne pas estimer le plus haut Ask par le plus haut Bid plus spread de clôture. Sans données nécessaires, le cas est invérifiable. Aucun ordre limite dans la zone ni trade de son échec inverse ; la stratégie de cassure est une spécification séparée.
7. Vérifier la faisabilité avant et après l’exécution
À la cotation d’entrée disponible, exigez une distance positive à S entre 8 et 60 pips, bornes incluses. Vérifiez alignement au tick, volumes minimal et maximal, pas de lot, marge, autorisations, commissions et contraintes de stop du courtier. Une condition inconnue ou non satisfaite impose de passer ; ne déplacez pas S pour l’adapter. Une distance minimale annoncée nulle ne garantit pas l’acceptation de tout stop. Signal d’entrée et demande d’ordre ne prouvent pas une exécution réelle.
Dimensionnez avec cette cotation et les coûts déclarés. Enregistrez l’exécution réelle E, conservez S et revérifiez distance et budget monétaire avec E. Si l’exécution dépasse les limites ou si la protection ne peut être établie, demandez une fermeture immédiate à une cotation disponible et conservez trade, coûts et motif dans les résultats. Ne requalifiez pas en simple rejet un échec déjà exécuté. Retards, ordres refusés et fermetures d’urgence relèvent du risque d’exécution, même avec une figure correctement reconnue.
8. Sorties fixes et taille en devise du compte
BUY : risque de prix E−S et T égal à E plus deux fois cette distance. SELL : S−E et T égal à E moins deux fois la distance. Objectif fondé sur exécution réelle-stop, pas largeur source ni objectif institutionnel supposé. BUY sort au Bid, SELL à l’Ask. S/T fixes sans trailing ou passage au seuil de rentabilité. Sans sortie atteinte, demander fermeture après 12 bougies H1 clôturées, celle contenant entrée comptant d’abord, à la première cotation réelle suivante.
Utilisez un budget illustratif de 0.5% des fonds propres actuels et au maximum une position ouverte pour ces règles. Divisez le budget monétaire par la perte estimée par lot, comprenant distance de prix, commission aller-retour et réserve totale de glissement défavorable. Arrondissez au pas autorisé vers le bas ; sous le minimum, passez. Une réserve ne garantit pas une perte maximale. Lacunes et défauts d’exécution peuvent la dépasser. Évaluez séparément l’exposition combinée avec d’autres systèmes grâce au guide de gestion du risque.
Pips, points de plateforme et ticks minimaux sont des unités différentes. Utilisez le contrat réel et la devise du compte pour leurs valeurs monétaires, en exprimant distance et taille du tick dans les mêmes unités de prix. Convertissez une valeur en points avant de la combiner à une distance de prix. USD 10 par pip n’est pas universel. Des entrées et sorties Ask/Bid correctes intègrent déjà le spread ; ne l’ajoutez pas deux fois. Incluez les swaps s’il y a lieu. Le guide des pips et le guide de taille de position détaillent ces conversions.
9. BUY : source, cassure de référence et premier retour
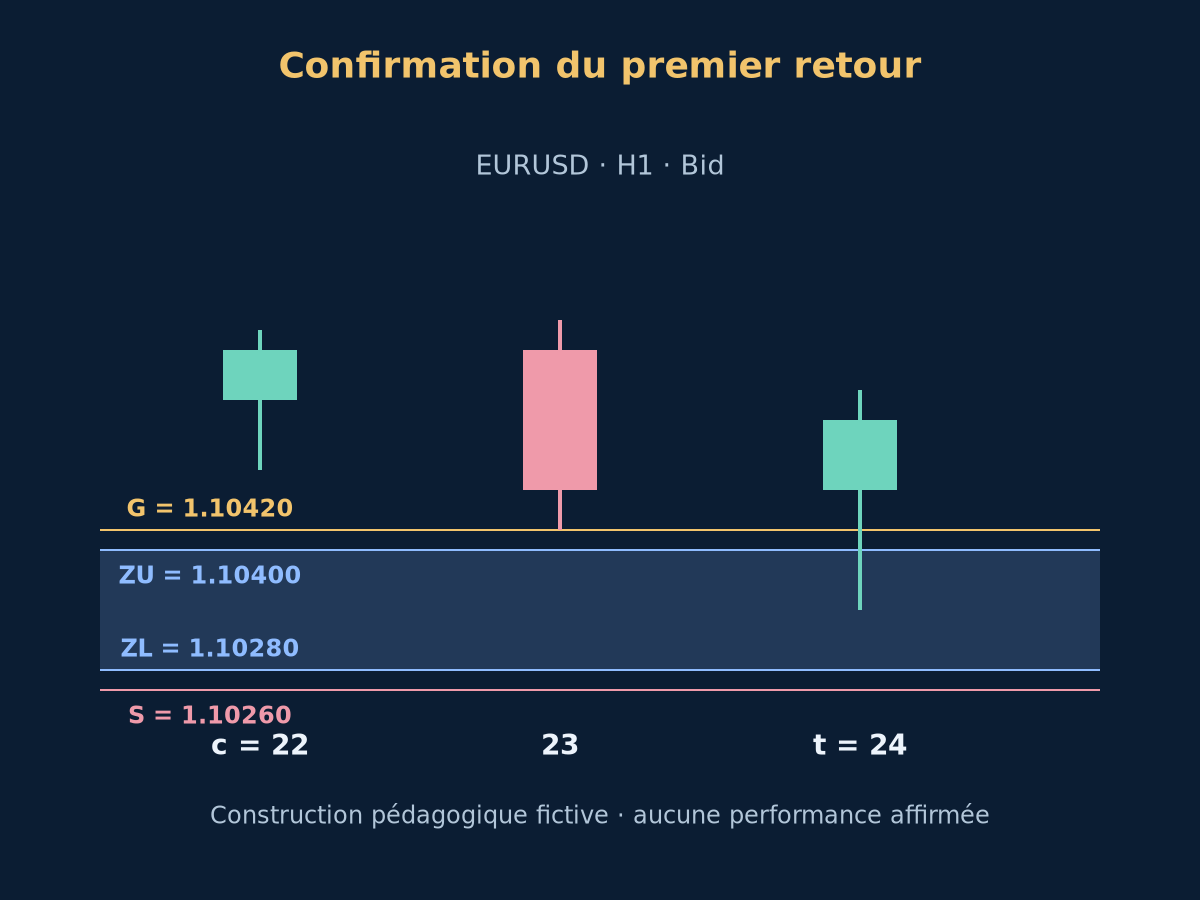
Formation fictive à c = 22, donc b = 20. Source 20 ouvre 1.10370, clôture 1.10300, plus bas 1.10280, plus haut 1.10400 : corps baissier 7 pips, zone 12 pips. Fenêtre de six bougies : K = 1.10540. Bougie 21 ouvre 1.10300, bas 1.10290, haut 1.10580, clôture 1.10550. Corps 25 pips dépasse 0.60 de son amplitude 29 pips. La clôture ne dépasse pas encore K plus 2 pips, soit 1.10560, malgré la mèche. Bougie 22 ouvre 1.10550 et clôture 1.10600 au-delà, bas 1.10480. Les bas de formation restent au-dessus de S = 1.10260. Figer ZL = 1.10280 et ZU = 1.10400 après c seulement. Un marqueur en b ne rend pas la zone utilisable en b.
La bougie 23 a un plus bas Bid 1.10420 et clôture 1.10460 : pas encore de retour. Au premier retour t = 24, Bid ouvre 1.10460, plus bas 1.10340, plus haut 1.10560, clôture 1.10530. Le bas pénètre mais reste au-dessus de S = 1.10260 ; la bougie haussière clôture strictement au-dessus de G = 1.10420. Première cotation 2 secondes après : Bid 1.10540, Ask 1.10550, spread 1 pip, poursuite défavorable 2 pips. Supposons protection acceptée et exécution réelle E = 1.10550. La clôture du signal n’était pas une entrée historique exécutable.
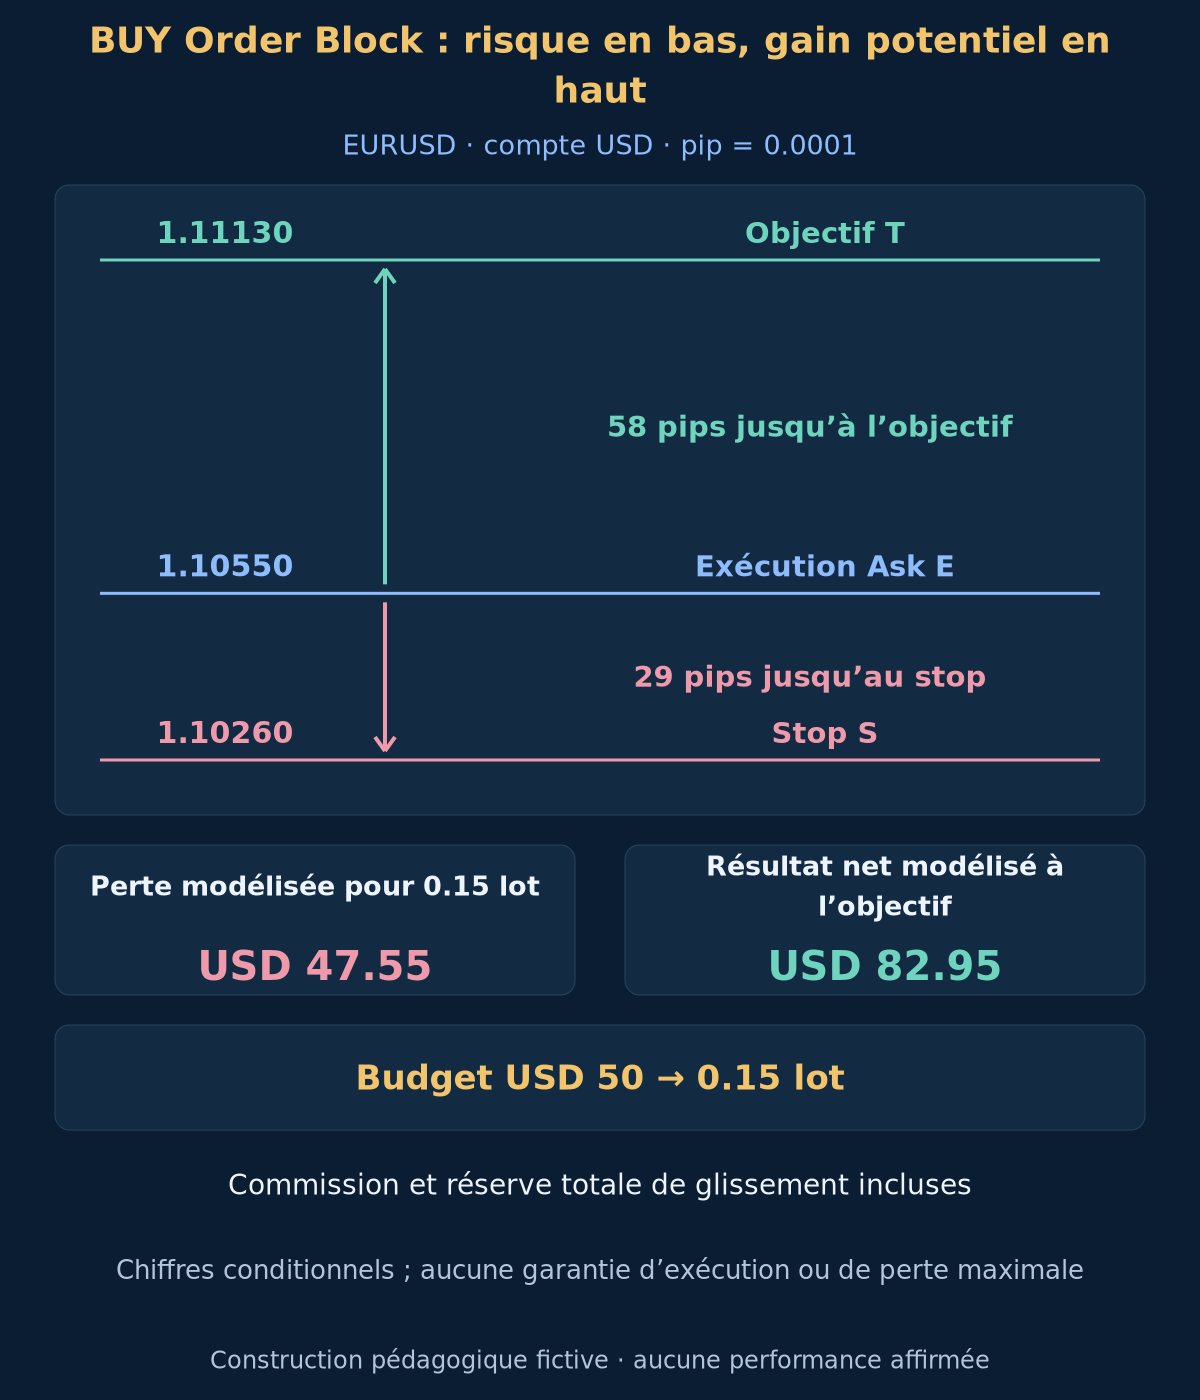
Le stop fixe est 29 pips sous E ; T = 1.11130 est 58 pips au-dessus. Sur un compte de USD 10000, le budget de 0.5% vaut USD 50. Supposons USD 10 par pip pour 1 lot, USD 7 de commission aller-retour par lot et une réserve totale de glissement défavorable de 2 pips par issue alternative. La perte modélisée par lot vaut USD 317. Un arrondi inférieur au pas de 0.01 lot donne 0.15 lot et USD 47.55 de perte modélisée. Arrondir au-dessus dépasserait le budget.
| Calcul | Valeur déclarée | Signification |
|---|---|---|
| Seuil du signal G | 1.10420 | Bord supérieur plus marge de clôture |
| Stop fixe S | 1.10260 | Bord inférieur moins marge de protection |
| Objectif de prix T | 1.11130 | Deux fois la distance réelle entrée-stop |
| Budget monétaire | USD 50 | Fonds propres multipliés par la fraction de risque |
| Perte modélisée par lot | USD 317 | Distance de prix, commission et réserve |
| Volume arrondi | 0.15 lot | Arrondir vers le bas sans augmenter le risque |
| Perte modélisée | USD 47.55 | Réserve conditionnelle, pas plafond de perte |
| Résultat net modélisé à l’objectif | USD 82.95 | Résultat conditionnel, pas prévision |
En T, le gain brut de prix est USD 87.00. Après USD 1.05 de commission et USD 3.00 de réserve de glissement, le résultat net modélisé est USD 82.95. La réserve s’applique une fois dans chaque issue alternative, pas deux fois dans le même trade. Le rapport des distances est 2, mais le rapport monétaire net est inférieur. Cet exemple suppose aucun swap ni écart d’exécution supplémentaire. Ni objectif ni stop ne garantissent le prix d’exécution ; ces calculs ne prévoient pas le rendement.
10. Tester la séquence et conserver tous les rejets
Rejouer bougies/cotations chronologiquement. Garder source b, reconnaissance c, fenêtre, K, tests source/corps/largeur, direction des deux bougies, cassure clôturée avec marge, invalidation de formation, ZL/ZU/S fixes, expiration, premier retour, motifs d’échec, signal, première cotation, ordre, exécution, volume, coûts et sortie. Garder formations ignorées pour reproduire priorité. Un graphique final ne prouve pas disponibilité passée. Formules de référence, pas EA complet ou programme d’ordres.
Conserver formations ratées, candidats invalidés/expirés, premiers retours ratés, mauvaises cotations et contraintes courtier. Un retest gagnant ultérieur ne justifie aucune suppression. Utiliser Bid/Ask historique pour l’ordre stop/objectif. Si les deux sorties apparaissent dans une bougie OHLC sans ordre connu, marquer l’ambiguïté et rapporter séparément une sensibilité prudente stop d’abord, jamais l’ordre favorable. Une zone annulée avant entrée n’est pas un trade perdant exécuté. Séparer les deux populations.
Figez la spécification avant les périodes inédites. Rapportez toutes les variantes, nombres de candidats, rejets, cotations refusées, fermetures d’urgence et trades terminés, avec espérance nette, drawdown, rotation et incertitude d’échantillon. Testez tolérances voisines et autres flux sans retenir seulement les gagnants. Le guide de backtesting et le guide des coûts d’exécution expliquent les limites associées. Aucune étude de performance ou supériorité démontrée n’est fournie.
Erreurs : traiter en b avant c, chercher plus vieux après source non conforme, prendre corps au lieu d’amplitude complète, confondre cassure de référence et retour, inférer ordres bancaires par couleur, redessiner ou réessayer retour/cotation ratés. Un rallye ultérieur ne répare pas un candidat invalide à sa reconnaissance. Nouvelles, gaps et positions corrélées peuvent dépasser le budget. Beau bloc et objectif double ne prouvent pas rentabilité.
Facultatif : équations de zone, retour et taille
b = c-2; buy_source: C[b] < O[b]; sell_source: C[b] > O[b]
ZL = L[b]; ZU = H[b]; abs(C[b]-O[b]) >= 2*pip; 4*pip <= ZU-ZL <= 30*pip
buy_K = max(H[b-5], ..., H[b]); sell_K = min(L[b-5], ..., L[b])
body = abs(C[c-1]-O[c-1]); range = H[c-1]-L[c-1]; body >= 20*pip and body >= 0.60*range
buy_break: C[c-1] <= K+2*pip < C[c]; sell_break: C[c-1] >= K-2*pip > C[c]
zone_known_at = close_time[c]; eligible_return_bars = [c+1, c+12]
buy_first_return: L_Bid[t] <= ZU; sell_first_return: H_Bid[t] >= ZL
buy_stop = ZL-2*pip; sell_stop = ZU+2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Questions sur Order Block
Ce bloc identifie-t-il des ordres institutionnels en attente ?
Non. Il utilise géométrie OHLC et temps, pas des relevés d’ordres par participant. Il ne révèle ni donneur d’ordre, ni position restante, ni réaction obligatoire. Les récits institutionnels sont des hypothèses, pas des faits établis par une zone de bougies.
Pourquoi toute la bougie plutôt que son corps ?
Des conventions différentes donnent zones et stops différents. L’amplitude complète avec limites de largeur permet une reproduction exacte. Corps seul ou zone affinée sur unité inférieure serait un autre détecteur, à tester séparément, sans substitution après perte.
Un second retest peut-il sauver le premier ?
Non. Le premier retour consomme le candidat même sans confirmation. La règle devient reproductible au lieu de choisir un gagnant après coup. Une autre occasion exige une nouvelle formation clôturée admissible selon la priorité, sans réutiliser une zone ignorée ou ratée.
Quelle différence avec FVG et Breaker Block ?
La source opposée, le déplacement défini et la cassure clôturée créent ce bloc. FVG utilise le non-chevauchement extérieur. Breaker Block exige en plus un bloc existant qui échoue avant inversion de rôle. Les ombrages semblables ne rendent pas ces séquences interchangeables. Aucune validation de performance n’est fournie.
12. Sources primaires et périmètre déclaré
Sources primaires : description pratique LuxAlgo des bougies opposées, zones fixes et limites de l’inférence institutionnelle ; MetaQuotes sur l’indexation temporelle, symboles, ticks et volumes et prix d’ordres et restrictions de stops. Vérifié 2026-10-19. Source, filtres, cassure de fenêtre fixe, premier retour et exemple sont notre construction éducative, pas des réglages prescrits ou une preuve de rentabilité.
Le Forex et le trading à effet de levier comportent des risques importants. Cet article est pédagogique et ne constitue pas un conseil en investissement. Confirmation, stops et réserves de coûts ne garantissent ni exécution, ni pertes limitées, ni profit. Prix, schémas et résultats chiffrés sont des exemples fictifs et conditionnels.