

La liquidité augmente souvent à l’arrivée de Londres, mais la première sortie du range nocturne peut échouer. Un plan utile définit range, confirmation, invalidation et distance maximale d’entrée avant l’ouverture.
Ce que la stratégie cherche à capter
La configuration vise l’expansion depuis une consolidation pré-Londres bien définie. Elle ne consiste pas à acheter chaque plus haut. La cassure doit survenir dans la fenêtre testée, clôturer au-delà de la limite et garder de l’espace avant le prochain obstacle supérieur.
Ce modèle exige un équilibre présession défini, puis une acceptation hors du range. Le filtre de largeur évite d'entrer après un mouvement inhabituellement important ; spread et obstacles empêchent frais ou structure proche d'absorber un petit objectif. Une session active seule ne donne pas de signal d'entrée.
Situez la fenêtre avec les horaires de session et changements d’heure. La cassure de New York à deux clôtures est un autre cadre ; déplacer son horaire ou sa confirmation à Londres exige un nouveau test, pas un nouveau nom.
Construire le range pré-Londres de façon constante
Déterminez si la fenêtre d'étude suit l'heure locale de Londres ou une heure UTC fixe : ce sont deux spécifications différentes. Pour un modèle lié à la session, convertissez la fenêtre locale en UTC et en heure serveur du courtier pour chaque date, selon la règle documentée de changement d'heure. Marquez le haut, le bas et la largeur du range, puis comparez cette largeur à l'ATR récent. Un range très large peut déjà contenir un mouvement important ; un range très étroit peut être dominé par le bruit.
EURUSD, GBPUSD, EURGBP et certaines paires croisées en EUR ou GBP.
M15/M30 avec structure H1/H4.
Largeur, spread, annonces et niveaux journaliers.
Règles d’entrée
Checklist ACHAT
- Le range est objectif et pas anormalement large.
- Une bougie clôture au-dessus ; une mèche ne suffit pas.
- Le spread reste sous la limite testée.
- Entrer à la clôture ou après un retest réussi selon une version prédéfinie unique.
Checklist VENTE
- La limite basse a été définie avant la fenêtre active.
- Une bougie clôture en dessous avec expansion.
- Le prochain support laisse assez de potentiel.
- Le prix n’a pas dépassé la distance d’entrée maximale.
Une entrée par ordre stop peut réduire l’hésitation, mais aussi se déclencher sur un pic bref. Modélisez spread et slippage de façon réaliste et annulez l’ordre en attente lorsque la fenêtre de la configuration expire.
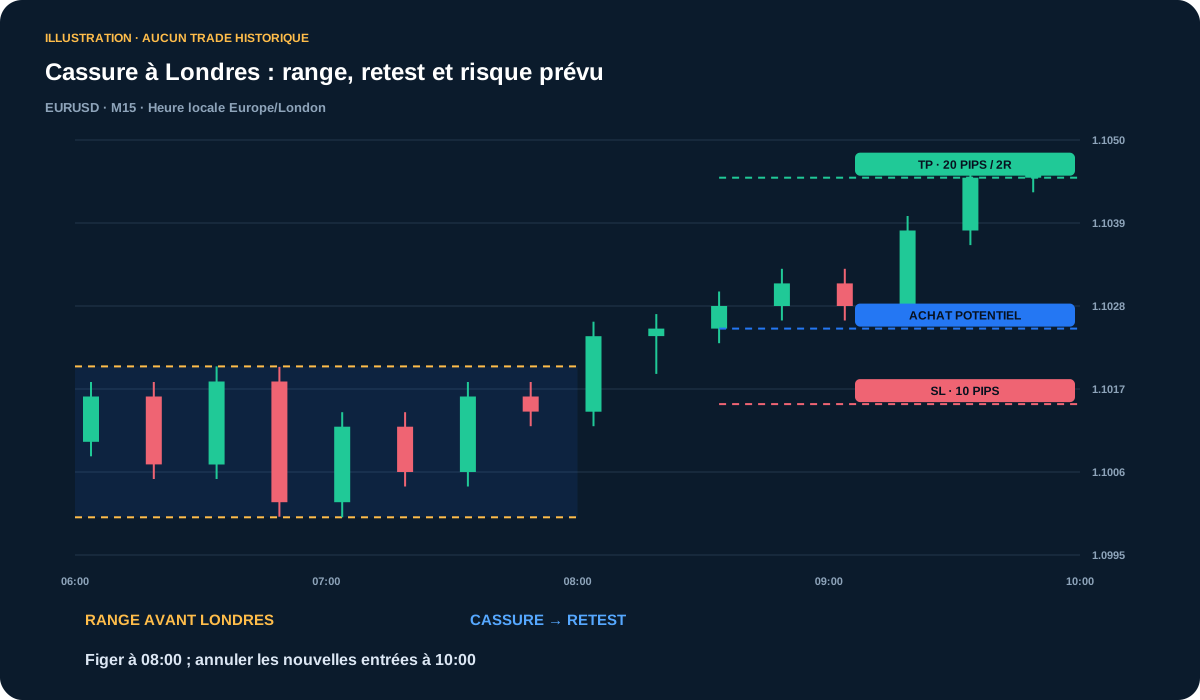
Une spécification illustrative liée à la session construit le range pendant 06:00–08:00 Europe/London et autorise les entrées sur retest pendant 08:00–10:00. Convertissez les deux fenêtres en UTC et en heure courtier pour chaque date ; une fenêtre UTC fixe toute l'année est un autre test. Figez le range à 08:00 locales, exigez cassure et confirmation du retest, puis annulez les entrées non exécutées à 10:00. Fixez à l'avance l'heure limite de clôture de toute position restante.
Stop Loss et Take Profit
L’invalidation peut revenir dans le range derrière le swing du retest, ou aller à l’autre extrémité si le range est assez étroit. Le stop suit la logique, pas un nombre arbitraire de pips. La cible peut utiliser la hauteur du range, un niveau journalier ou un multiple validé.
N’envisagez une prise partielle que si la règle figure dans chaque test historique et prospectif. Un passage trop rapide au seuil de rentabilité peut éliminer des opérations autrement valides pendant le retest.
Filtres contre les fausses cassures
Aucun filtre ne supprime toutes les pertes. Il définit les échecs acceptés par le système et empêche les réentrées émotionnelles.
Contrôles du risque
Définissez le risque selon la distance du stop et l’equity du compte. Comptez les positions EUR et GBP exprimant la même idée comme exposition corrélée. Fixez une ou deux tentatives maximales, une perte limite de session et l’heure d’annulation de tous les ordres non déclenchés.
La taille de position découle du stop : divisez le budget de risque monétaire prévu par la perte estimée par lot, dans la devise du compte, à ce stop, frais inclus. Arrondissez à la baisse selon le pas de volume du courtier ; si même le lot minimal dépasse le budget, renoncez au trade. Ici, 1R désigne la distance initiale entre le prix d’entrée et le stop ; les coûts réduisent le multiple de gain brut.
Un marché rapide peut améliorer la continuation et aggraver le slippage. Réduire le lot est souvent préférable à élargir toutes les limites.
Déroulé d’un trade illustratif
Le schéma utilise un range pré-Londres hypothétique de 1.1000 à 1.1020. Après cassure, le retest confirme un achat à 1.1025 avec SL à 1.1015 et TP à 1.1045. Le risque en prix vaut 10 pips et le potentiel brut 20 pips, soit 2R avant frais.
La confirmation doit précéder l'exécution ; un spread plus large peut modifier l'entrée exécutable et réduire ce ratio. Une clôture repassant au-delà du point de retest annule l'entrée potentielle. La continuation montrée est un parcours pédagogique inventé, pas un trade historique.
Tester de manière responsable
- Utilisez plusieurs années couvrant différents régimes de volatilité.
- Enregistrer range et fenêtre en UTC.
- Modéliser spread variable, commission et slippage.
- Séparer entrée à la clôture, au retest et par ordre stop.
- Conserver une période hors échantillon intacte.
- Faire un forward test sur un changement d’heure.
Séparez les variantes retest, clôture de cassure et ordre stop en attente. Testez conversions d'heure autour des changements saisonniers et échéances d'entrée/détention. Notez balayages des deux limites, retests non exécutés et élargissements du spread. Si plusieurs paires EUR ou GBP signalent ensemble, appliquez le budget de risque agrégé par devise au lieu de prendre automatiquement chaque signal.
Une cassure de Londres peut enchaîner les pertes et ne garantit ni trade quotidien ni rendement fixe.
Référence sur les horaires: GOV.UK.