

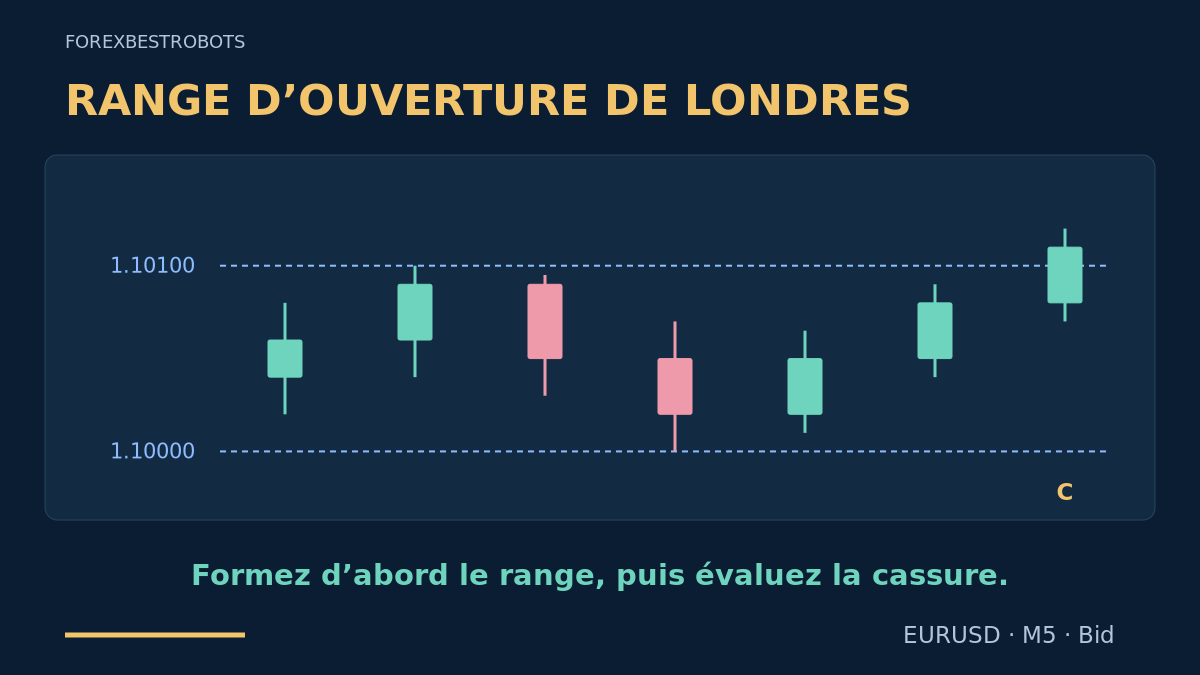
Le premier mouvement d’une session peut s’inverser avant même que le trader ait choisi comment entrer. Ce modèle attend une période d’observation fixe, enregistre son plus haut et son plus bas, puis évalue la première cassure confirmée en clôture. Autrement dit : tracez d’abord le rectangle, envisagez ensuite une position et cessez de chercher une entrée une fois le délai écoulé.
1. Distinguer le range d’ouverture du range nocturne
La stratégie de session de Londres existante utilise un range antérieur à la session et un retest. Ici, la référence se forme pendant les 30 premières minutes après 08:00 Europe/London, puis l’entrée repose sur une cassure M5 clôturée ultérieure, sans attendre de retest. C’est une spécification de test distincte, pas une diversification indépendante du portefeuille. Le Forex ne possède pas d’enchère d’ouverture centralisée unique qui établirait ces bornes.
2. Définir toutes les échéances en heure locale de Londres
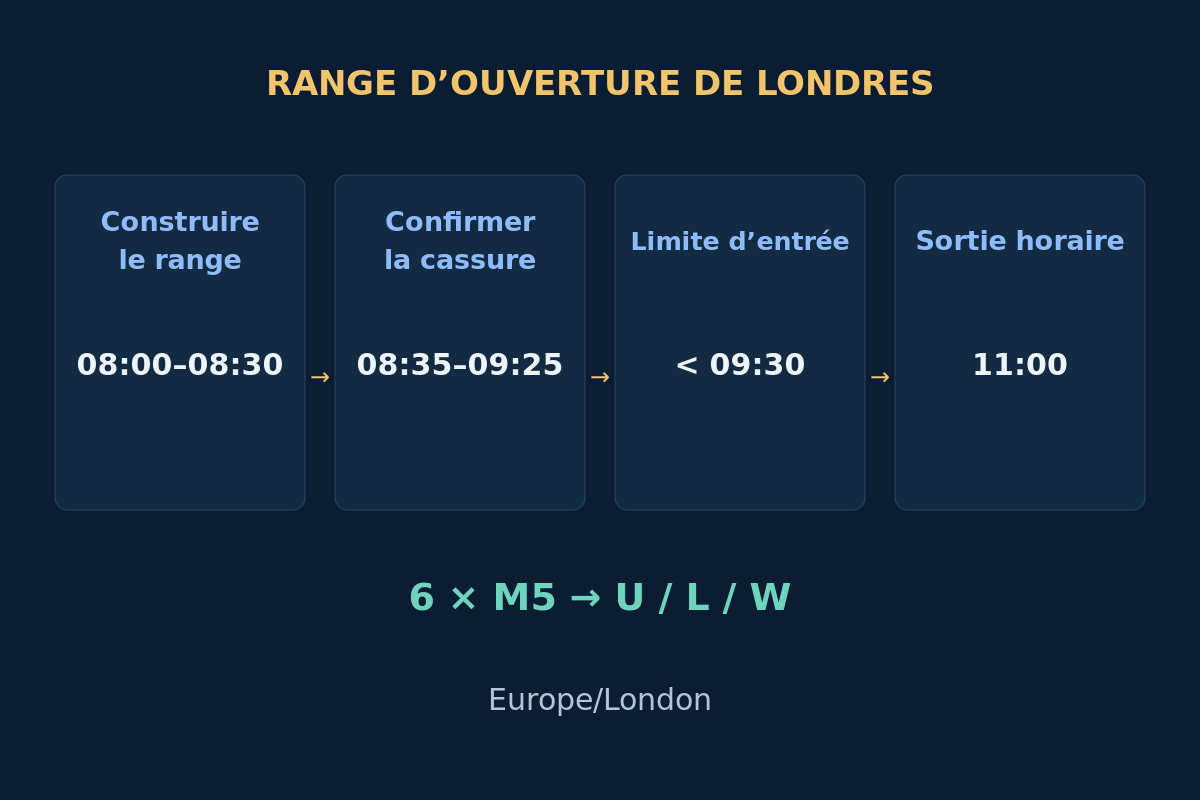
Chaque jour de semaine admissible, construisez le range pendant [08:00, 08:30). Ne retenez que les clôtures M5 de 08:35 à 09:25 incluses. L’ordre doit être envoyé avant 09:30 ; à 11:00, demandez la clôture de toute position restante. Ces horaires choisis définissent ce modèle, pas des heures universelles du Forex. Vérifiez que le courtier permet de négocier et que les données nécessaires existent.
Convertissez Europe/London en UTC et en heure serveur séparément pour chaque date. 08:00 à Londres correspond à 08:00 UTC en hiver et à 07:00 UTC pendant l’heure d’été britannique. N’appliquez pas le décalage actuel du serveur aux dates historiques. Les bougies MT4 portent un horodatage d’ouverture ; le tableau ci-dessous indique volontairement les heures de clôture. Le guide des sessions et des fuseaux horaires explique cette correspondance.
3. Figer six bougies Bid clôturées
Exigez des bougies Bid M5 valides et consécutives ouvrant à 08:00, 08:05, 08:10, 08:15, 08:20 et 08:25. À 08:30, enregistrez U = max(High), L = min(Low) et W = U − L à partir de ces six bougies uniquement. N’ajoutez pas une bougie de cassure ultérieure au rectangle. Un pip EURUSD vaut 0.00010 ; le tick illustratif vaut 0.00001. Acceptez une largeur de 10 à 30 pips, bornes incluses ; sinon, écartez la journée.
Avant la session, puis avant l’entrée, vérifiez un calendrier à jour couvrant intégralement les événements pertinents pour EUR/USD. Écartez la journée si l’exclusion d’un événement à fort impact sélectionné, [event − 15 minutes, event + 15 minutes), chevauche [08:00, 11:00). Fixez le fournisseur, les catégories d’événements et la définition de l’impact avant les tests. Des données manquantes ou non vérifiées bloquent l’entrée. Le guide du risque lié aux annonces explique les chevauchements et les surprises. Ce filtre n’élimine pas les nouvelles imprévues.
4. N’évaluer qu’une fois la première clôture extérieure
Une fois le range terminé, recherchez la première clôture M5 admissible strictement au-dessus de U ou sous L. Cette bougie C consomme l’unique candidat du jour, toutes directions confondues, même si un contrôle ultérieur échoue. BUY exige une C haussière et 0 < C_close − U ≤ 0.25 × W. SELL exige une C baissière et 0 < L − C_close ≤ 0.25 × W. Une clôture exactement sur la borne ou une mèche extérieure suivie d’une clôture intérieure ne constitue pas un candidat.
Si la première clôture extérieure est trop éloignée, si la bougie n’a pas le bon sens ou si un historique continu et fiable manque, renoncez pour le reste de la journée. Ne cherchez pas une seconde cassure plus séduisante et n’inversez pas la position après une perte. Cette règle volontairement restrictive rend les candidats rejetés visibles dans le test. Elle ne rend pas le premier signal plus fiable.
5. Contrôler la prochaine cotation exécutable
Examinez la première cotation négociable reçue après la clôture de C, dans les 15 secondes, avec un âge de réception propre au symbole d’au plus 2 secondes sur des horloges vérifiées. Exigez Bid < Ask, un spread ne dépassant ni 2 pips ni 0.10 × W, et abs(Bid − C_close) ≤ 0.10 × W. Bid doit rester au-dessus de U pour BUY ou sous L pour SELL. Tout envoi à 09:30 ou après est exclu. Un seul échec met fin à la journée ; n’attendez pas une meilleure cotation.
BUY utilise Ask et SELL utilise Bid. La clôture Bid du graphique n’est pas un prix d’exécution garanti. Le compte ne doit contenir ni position EURUSD ouverte ni ordre EURUSD en attente. Vérifiez l’exposition totale, les autorisations, la marge, les caractéristiques du contrat, la grille de ticks et le volume permis. La protection initiale doit être valide avec l’ordre ; sinon, n’ouvrez pas. Une réponse négative ou incertaine consomme également la tentative du jour. Rapprochez les ordres et positions réels du courtier avant toute autre action. Le guide des filtres de session et d’annonces pour EA distingue l’autorisation d’entrée de la gestion des positions existantes.
6. Fixer stop, objectif et ratio avant l’envoi
Pour BUY, utilisez les niveaux Bid S = L − 0.00010 et T = U + 2 × W. Arrondissez les deux vers le bas à des ticks valides. Pour SELL, utilisez les niveaux Ask S = U + 0.00010 + 0.00020 et T = L − 2 × W + 0.00020 ; arrondissez les deux vers le haut. La conversion de 2 pips pour la vente est une marge déclarée, pas une reconstruction de l’Ask historique ni une prévision du spread. Les deux directions sont donc mécaniquement différentes.
À partir de la cotation exécutable, calculez le risque de prix positif dSL et la distance positive à l’objectif dTP, en pips. Exigez dTP / dSL ≥ 1.25 après arrondi et des distances conformes au courtier ; sinon, passez. Pour BUY, mesurez depuis Ask vers S et T ; pour SELL, depuis Bid vers S et T. Le spread est déjà inclus dans ces distances. Ne rapprochez pas le stop et ne déplacez pas l’objectif pour sauver un ratio insuffisant.
Déterminez le volume à partir de la perte estimée, frais et marge supplémentaire d’exécution défavorable compris. Après confirmation de l’exécution, revérifiez les mêmes S/T fixes, le ratio et le budget avec le prix d’entrée réel. Une protection absente ou une contrainte non respectée impose de demander la clôture à la prochaine cotation exécutable et d’enregistrer ses coûts. Conservez la protection acceptée pendant le rapprochement ; ne supposez jamais qu’une demande de clôture est exécutée. Le budget ne garantit pas un plafond de perte.
7. Suivre un exemple BUY simple et fictif
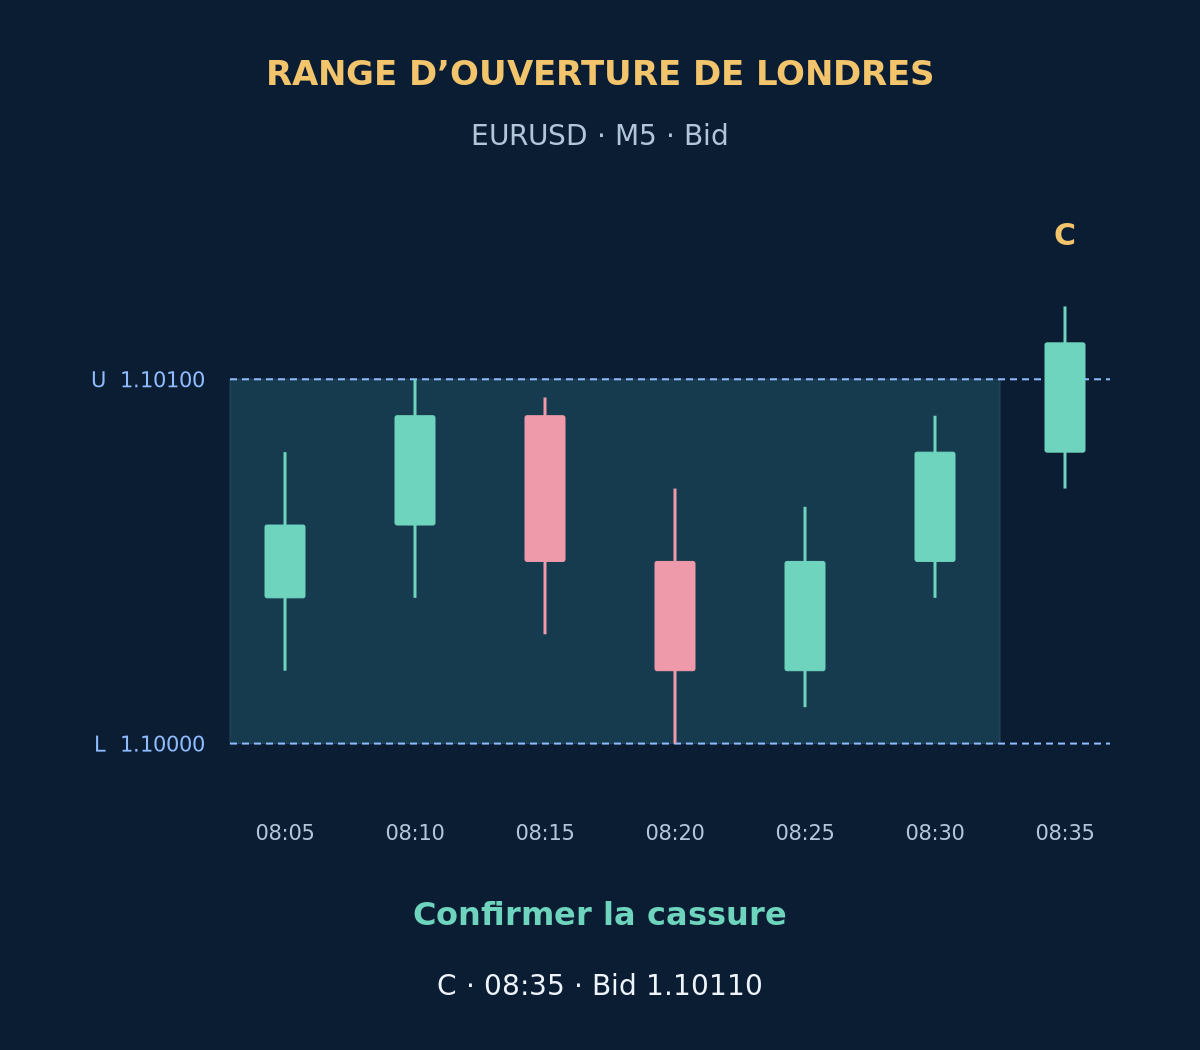
Le tableau présente des bougies Bid M5 EURUSD fictives. Chaque heure est une clôture à Londres ; C ouvre à 08:30 et clôture à 08:35. Supposons que les conversions de date, les annonces, les autorisations et les contraintes du courtier soient vérifiées. Les six premières bougies donnent U = 1.10100, L = 1.10000 et W = 10 pips. C clôture 1 pip au-dessus de U, dans la limite d’extension de 2.5 pips.
| Clôture à Londres | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
| 08:05 | 1.10040 | 1.10080 | 1.10020 | 1.10060 |
| 08:10 | 1.10060 | 1.10100 | 1.10040 | 1.10090 |
| 08:15 | 1.10090 | 1.10095 | 1.10030 | 1.10050 |
| 08:20 | 1.10050 | 1.10070 | 1.10000 | 1.10020 |
| 08:25 | 1.10020 | 1.10065 | 1.10010 | 1.10050 |
| 08:30 | 1.10050 | 1.10090 | 1.10040 | 1.10080 |
| 08:35 C | 1.10080 | 1.10120 | 1.10070 | 1.10110 |
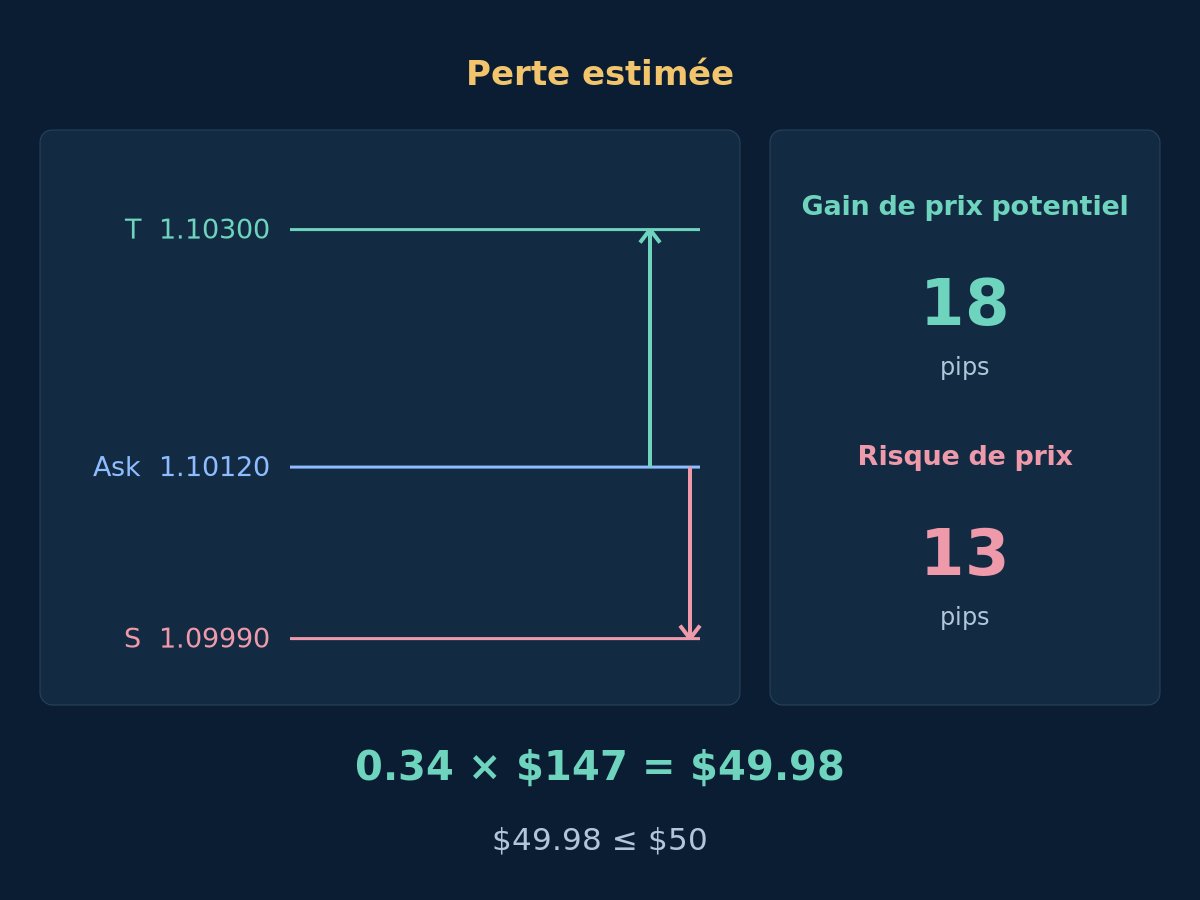
Supposons que la première cotation fraîche arrive à 08:35:01 avec Bid 1.10110 / Ask 1.10120 et que BUY soit exécuté à cet Ask. Le spread de 1 pip respecte la limite plus stricte liée à la largeur. S = 1.09990 et T = 1.10300 donnent 13 pips de risque et 18 pips de gain potentiel : 18 / 13 ≈ 1.38, au-dessus de 1.25. La suite du mouvement est volontairement absente.
Une cassure visuellement convaincante peut rester inadmissible. Avec le même Bid mais Ask 1.10130, le spread vaut 2 pips : il respecte le plafond absolu, mais dépasse 0.10 × W = 1 pip. Renoncez au lieu de supposer une exécution à la clôture de C. Si le prix revient ensuite dans le rectangle, cela n’invalide pas rétroactivement une entrée conforme ; la sortie suit la politique fixe ci-dessous.
8. Séparer les montants du graphique
Supposons des capitaux propres de $10,000 et un budget illustratif prévu de $50, soit 0.5%. Avec les coûts indiqués, 0.34 lot représente $49.98 de perte estimée. Le bon réflexe consiste à calculer le volume après avoir défini le stop, puis à arrondir vers le bas. Un rectangle apparemment petit ne justifie ni un arrondi supérieur ni une exposition EUR/USD corrélée plus importante.
Afficher les coûts exacts, l’arrondi des lots et le comparatif brut/net
Supposons un compte en USD, 100,000 EUR par lot, une valeur du pip V = $10 par lot, une exécution défavorable supplémentaire totale s = 1 pip, une commission aller-retour c = $7 par lot et une réserve de financement f = $0. Les frais sont proportionnels, sans minimum. Utilisez Loss1 = (dSL + s) × V + c + f. Ici, (13 + 1) × $10 + $7 = $147 par lot. N’ajoutez pas le spread une seconde fois.
Avec un minimum et un pas de 0.01 lot, floor(($50 / $147) / 0.01) × 0.01 = 0.34 lot. Ainsi, 0.34 × $147 = $49.98 ; 0.35 lot donnerait $51.45 de perte estimée et dépasserait le budget. Si le lot minimum est trop élevé, passez. Vérifiez la valeur actuelle du pip dans la devise du compte et la tarification réelle ; voir les coûts de trading et le risque du compte.
Uniquement si l’objectif était ensuite exécuté exactement à 1.10300, le bénéfice hypothétique après commission supposée serait 0.34 × (18 × $10 − $7) = $58.82, avant les autres frais. Face à la perte estimée de $49.98, cela représente environ 1.18, contre 1.38 en brut. Aucun de ces nombres n’est une espérance de gain ni un résultat promis. Gaps, exécutions moins favorables et variations de frais peuvent dépasser l’estimation.
9. Garder le plan fixe même si la cassure échoue
Après l’entrée, conservez S et T acceptés sans modification : ni suivi du stop, ni passage au point mort, ni sortie partielle, ni moyennage d’une position perdante. Une clôture ultérieure dans le rectangle peut signaler une fausse cassure, mais n’ajoute pas de sortie à cette version de référence. Sortez sur les exécutions réelles des protections ou demandez la clôture à la première cotation négociable à 11:00 Londres ou après. Rapprochez d’abord toute exécution antérieure. Une coupure de connexion ne repousse pas l’échéance ; l’exécution réelle peut néanmoins être retardée.
Si les données de prix, d’horloge ou de calendrier requises deviennent invalides pendant la position, ou si une nouvelle exclusion d’événement sélectionné chevauche la durée de détention restante prévue, gardez la protection acceptée et demandez la clôture dès que l’exécution devient possible. Bloquez toute nouvelle entrée. Rapprochez l’état après un redémarrage ; une ligne de stop ou une demande envoyée ne prouve pas une sortie exécutée. Protection chez le courtier et sortie horaire dépendant du terminal sont deux mécanismes distincts.
10. Tester la séquence en comptant les journées écartées
Rejouez l’information chronologiquement : six bougies clôturées, première clôture extérieure, cotation suivante, demande, réponse du courtier et sorties. Utilisez des ticks Bid/Ask historiques pour les déclenchements du côté concerné ; une marge fixe côté vente n’est pas un historique Ask. Si OHLC ne permet pas d’établir l’ordre stop/objectif, utilisez des données plus fines ou marquez le cas comme non résolu selon une règle prudente annoncée. Les ticks modélisés de MT4 ne sont pas automatiquement les enregistrements d’origine. Consultez le backtesting responsable des EA.
Réservez une période chronologique ultérieure pour l’évaluation et effectuez des vérifications forward en démo. Incluez journées sans trade, blocages d’annonces, cotations anciennes, premières cassures avec mauvaise direction de bougie, ordres rejetés et abandons après exécution. Testez la résistance aux coûts, largeurs, échéances et changements saisonniers d’heure sans publier uniquement la meilleure variante. Comparez séparément le modèle de range antérieur à la session avec retest ; mesurez résultats nets, drawdown, séries perdantes et exposition commune aux devises. Aucun avantage statistique n’est établi ici.
- La correspondance Londres/UTC/serveur propre à la date est vérifiée.
- Six bougies M5 complètes fixent le range avant tout signal.
- La largeur et l’ensemble des règles d’annonces sont conformes.
- La première clôture extérieure respecte sens et extension.
- La première cotation respecte âge, spread et déplacement.
- Protections fixes, ratio brut, frais, volume et marge sont valides.
- Aucune exposition existante ni tentative quotidienne consommée ne bloque l’envoi.
- Exécutions réelles, incidents et échéance de sortie seront rapprochés.
11. Questions sur la cassure du range d’ouverture
Pourquoi attendre la fin des 30 premières minutes ?
Le range doit être connu avant de juger sa cassure ultérieure. Utiliser plus tôt son plus haut ou son plus bas définitif introduirait une information future. La durée d’observation choisie doit elle aussi être testée ; attendre ne prouve pas un avantage.
Un range d’ouverture étroit annonce-t-il un grand mouvement ?
Non. Il ne mesure que la fenêtre choisie déjà terminée. Les frais peuvent dominer un rectangle étroit, tandis qu’un rectangle large peut rendre l’entrée peu intéressante. Les limites de largeur sont des choix de test, pas une prévision.
Puis-je attendre un retest après avoir rejeté la première cotation ?
Cela modifie cette version de référence. Son unique candidat prend fin après un contrôle d’entrée non satisfait. Testez séparément une version avec retest, avec ses propres délais et règles de prix ; ne choisissez pas après avoir vu le résultat.
Pourquoi le ratio net peut-il être inférieur au seuil d’entrée ?
Le seuil utilise les distances de prix avant commission et coûts d’exécution supplémentaires. Le calcul monétaire les inclut. Un ratio brut conforme ne garantit ni le même ratio net ni une espérance positive.
12. Références et limites
GOV.UK confirme la convention horaire britannique ; MetaQuotes OrderSend documente les cotations d’entrée et les contraintes d’ordre. Aucune source ne valide ces règles de range d’ouverture ni leur rentabilité. Horaires, plafonds de largeur, candidat unique et niveaux de prix sont des choix de recherche de l’auteur.
Le Forex et le trading avec effet de levier comportent un risque important. Ce contenu est pédagogique et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.