

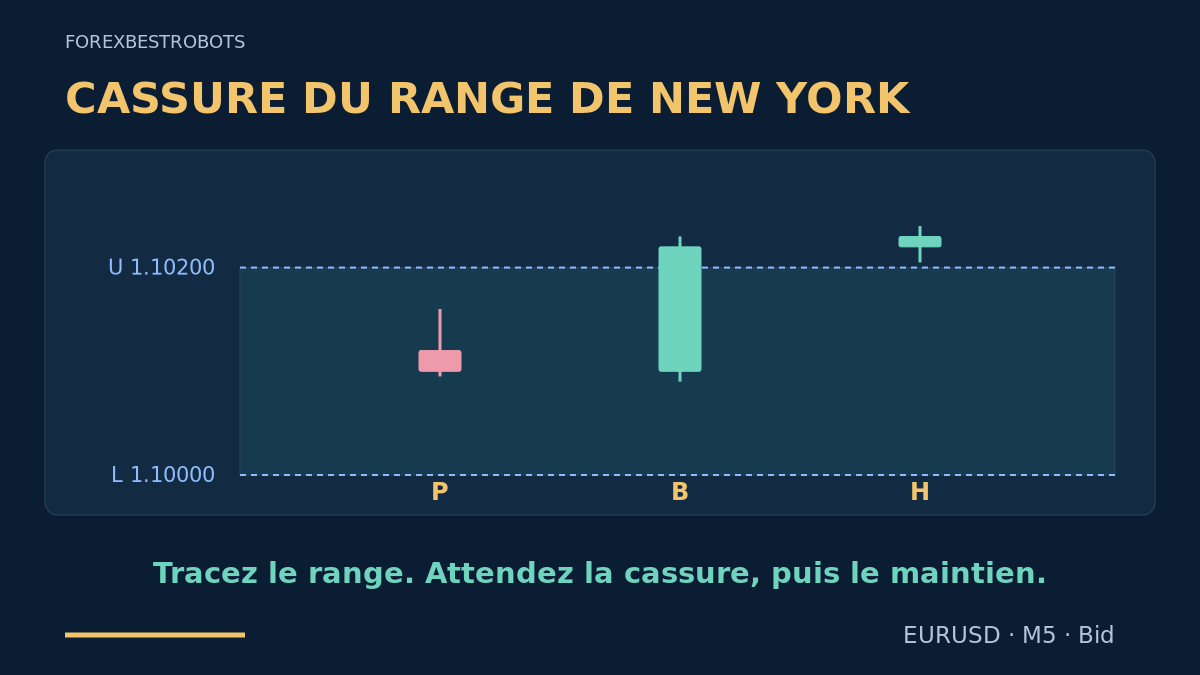
Une cassure peut clôturer hors d’un range puis réintégrer aussitôt celui-ci. Ce modèle attend une bougie supplémentaire : la première clôture au-delà du range figé, et la suivante doit rester à l’extérieur sans toucher la borne franchie. En termes simples, tracez le range, attendez la cassure, puis vérifiez si la bougie suivante tient à l’extérieur. Cette attente peut aussi dégrader le prix d’entrée ; la confirmation ne remplace donc jamais le contrôle des coûts et du risque.
1. Donner un rôle distinct au troisième modèle
La stratégie du range d’ouverture de Londres utilise un range formé après le début de Londres et une clôture extérieure ultérieure. Le modèle de fausse cassure asiatique traite une réintégration immédiate. Ici, le range est figé avant une fenêtre de décision new-yorkaise et deux clôtures extérieures consécutives sont exigées. C’est un test précis de continuation, distinct du cadre général de la session de New York. Un retest de la borne ne confirme pas l’entrée dans ce modèle ; étudiez cette variante séparément.
2. Ancrer les règles dans l’heure locale de New York
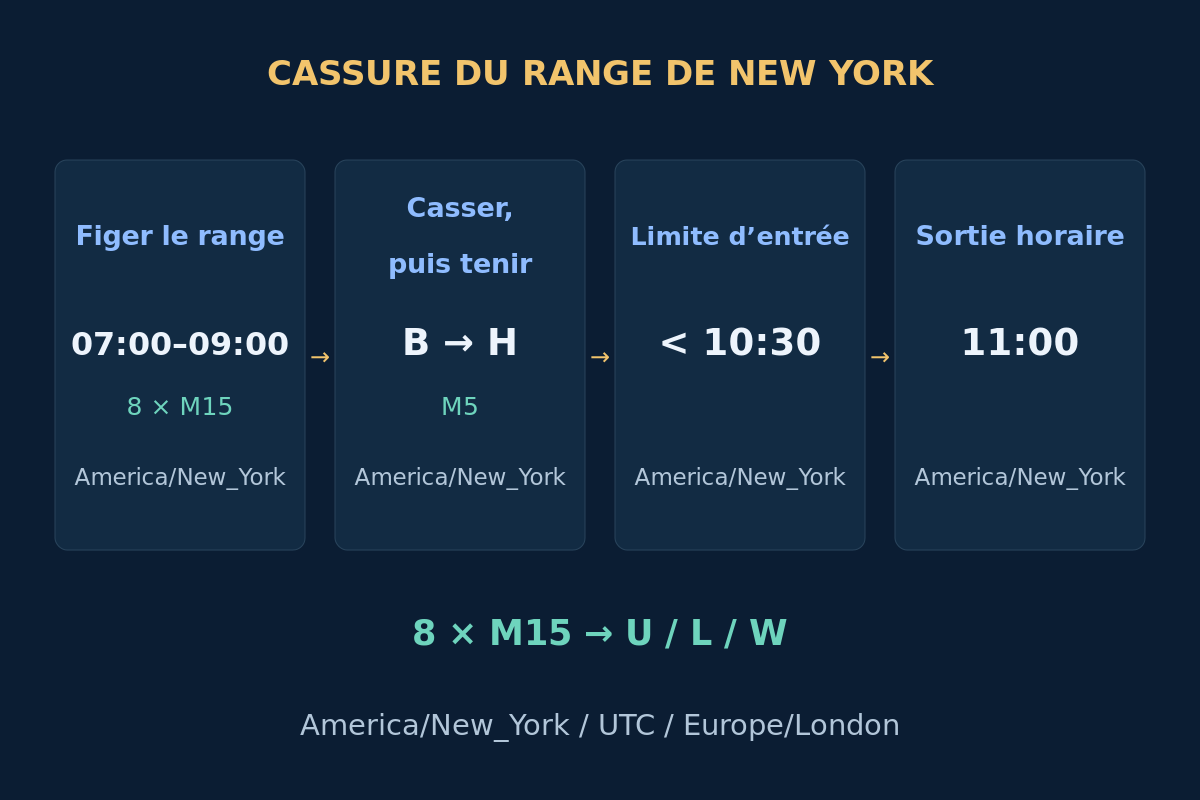
Construisez la référence pendant [07:00, 09:00) America/New_York à la date de négociation. Cette fenêtre est un choix de recherche, pas une définition universelle de l’ouverture du Forex ou du marché actions. B peut clôturer de 09:05 à 10:20 inclus ; H doit être la bougie M5 immédiatement suivante, clôturant de 09:10 à 10:25. Envoyez strictement avant 10:30 ; demandez la clôture de toute position restante à 11:00, heure de New York.
Convertissez chaque date historique séparément en UTC, Europe/London et heure du courtier. Le 2026-03-16, New York 09:00 correspond à UTC 13:00 et Londres 13:00. Le 2026-04-13, la même heure new-yorkaise correspond à UTC 13:00, mais Londres 14:00. La relation saisonnière change car les États-Unis et le Royaume-Uni changent d’heure à des dates différentes. Les horodatages des bougies MT4 indiquent l’ouverture ; l’exemple repère les clôtures. Voir le guide des sessions et fuseaux horaires.
3. Figer le range et vérifier si la journée est admissible
Utilisez 8 bougies Bid M15 EURUSD valides et consécutives, ouvertes de 07:00 à 08:45, heure de New York. À 09:00, figez U = max(High), L = min(Low) et W = U − L. Acceptez W de 20 à 60 pips inclus ; un pip vaut 0.00010 et le tick illustratif 0.00001. Historique manquant, marché fermé ou largeur invalide : aucune transaction. Ne redessinez pas le range ensuite.
À 09:00, exigez que la clôture Bid M5 tout juste achevée P se situe dans la moitié centrale : L + 0.25 × W ≤ P_close ≤ U − 0.25 × W. P doit être valide et cohérente avec la dernière clôture M15. Sinon, n’activez pas la journée. Cette règle évite de commencer avec un prix déjà sur un bord ; elle ne démontre aucun équilibre et ne prédit aucune expansion.
Avant l’activation et à nouveau avant l’entrée, vérifiez un calendrier à jour couvrant intégralement les événements pertinents pour EUR/USD. Écartez la journée si l’exclusion d’un événement sélectionné à fort impact, [event − 15 minutes, event + 15 minutes), recoupe [09:00, 11:00) à New York. Fixez fournisseur, familles d’événements et définitions d’impact avant le test. Une couverture absente ou non vérifiée bloque l’entrée. Le guide du risque lié aux annonces explique les chevauchements et les surprises non programmées.
4. Consommer une seule fois la première clôture extérieure B
La première clôture M5 strictement hors du range dans la fenêtre autorisée pour B consomme l’unique candidat quotidien, commun aux deux sens, même s’il est rejeté ensuite. Pour un BUY éventuel, exigez 0 < B_close − U ≤ 0.20 × W et B_high ≤ U + 0.50 × W. Pour un SELL éventuel, exigez 0 < L − B_close ≤ 0.20 × W et B_low ≥ L − 0.50 × W. Dans les deux cas, exigez 0 < B_high − B_low ≤ W.
Le corps de B peut aller dans les deux sens ; seule sa clôture extérieure achevée est exigée. Une mèche seule ou une clôture exactement sur la borne ne constitue pas B. Si la première clôture extérieure dépasse une limite, la journée est terminée. Ne lui substituez pas une cassure ultérieure, ne changez pas de sens et ne réutilisez pas le range après une perte ou une confirmation échouée.
5. Exiger que la bougie suivante H tienne à l’extérieur
BUY exige une H haussière avec H_low > U, H_close ≥ B_close et H_high ≤ U + 0.25 × W. SELL exige une H baissière avec H_high < L, H_close ≤ B_close et H_low ≥ L − 0.25 × W. La bougie doit rester entièrement dehors, sans recul de la clôture vers le range et sans extension excessive. L’égalité est admise dans la comparaison des clôtures et à la limite d’extension ; toucher la borne du range invalide le candidat.
Seule la bougie M5 immédiatement suivante peut confirmer. Une H sans corps, un intervalle manquant, un maintien plus tardif, un contact avec la borne ou une clôture H après 10:25 mettent fin au candidat et à la journée. Un retest de cassure ultérieur appartient à un autre modèle. Attendre H peut écarter certaines réintégrations immédiates et faire manquer d’autres occasions ; seuls des tests comparables permettent d’en mesurer l’effet net.
6. Vérifier une cotation et poser une protection fixe
Examinez la première cotation du symbole concerné reçue après la clôture de H, dans les 15 secondes, avec une ancienneté de réception maximale de 2 secondes et des horloges vérifiées. Exigez Bid < Ask négociable, un spread ne dépassant ni 2 pips ni 0.05 × W, et abs(Bid − H_close) ≤ 0.05 × W. Bid doit rester strictement au-delà de la borne franchie, sans s’en éloigner de plus de 0.25 × W. Tout retour Bid observé sur cette borne après H, ou tout contact avec l’objectif Bid projeté avant l’envoi, annule le candidat. Rejetez les données absentes ou incohérentes ; n’attendez pas une meilleure cotation. Envoyez avant 10:30 à New York.
BUY entre à Ask, avec stop Bid fixe S = U − 0.25 × W et objectif T = U + W, arrondis vers le bas aux ticks valides. SELL entre à Bid, avec stop Ask fixe S = L + 0.25 × W + 0.00020 et objectif T = L − W + 0.00020, arrondis vers le haut. L’objectif Bid projeté de SELL est L − W. La conversion de 2 pips côté vendeur est une marge explicite, pas un historique Ask ni une prévision de spread. Vérifiez l’ordre final des prix et les distances du courtier ; ne rapprochez pas le stop pour faire passer le ratio.
Aucune position EURUSD ni aucun ordre EURUSD en attente ne doit exister dans l’ensemble du compte. Vérifiez autorisations, exposition globale, marge, volume et filtre de coûts ci-dessous. Établissez une protection stop/objectif valide dès l’ordre initial ou n’ouvrez pas. Après exécution confirmée, revérifiez ces niveaux fixes, le ratio non arrondi après coûts et le budget de perte avec l’entrée réelle. Un critère non respecté ou une protection absente impose de demander la clôture et d’enregistrer les coûts. Un échec de la demande ou une réponse incertaine consomme la journée ; vérifiez la concordance avec l’état réel chez le courtier avant toute nouvelle action.
7. Suivre un BUY fictif jusqu’à la confirmation
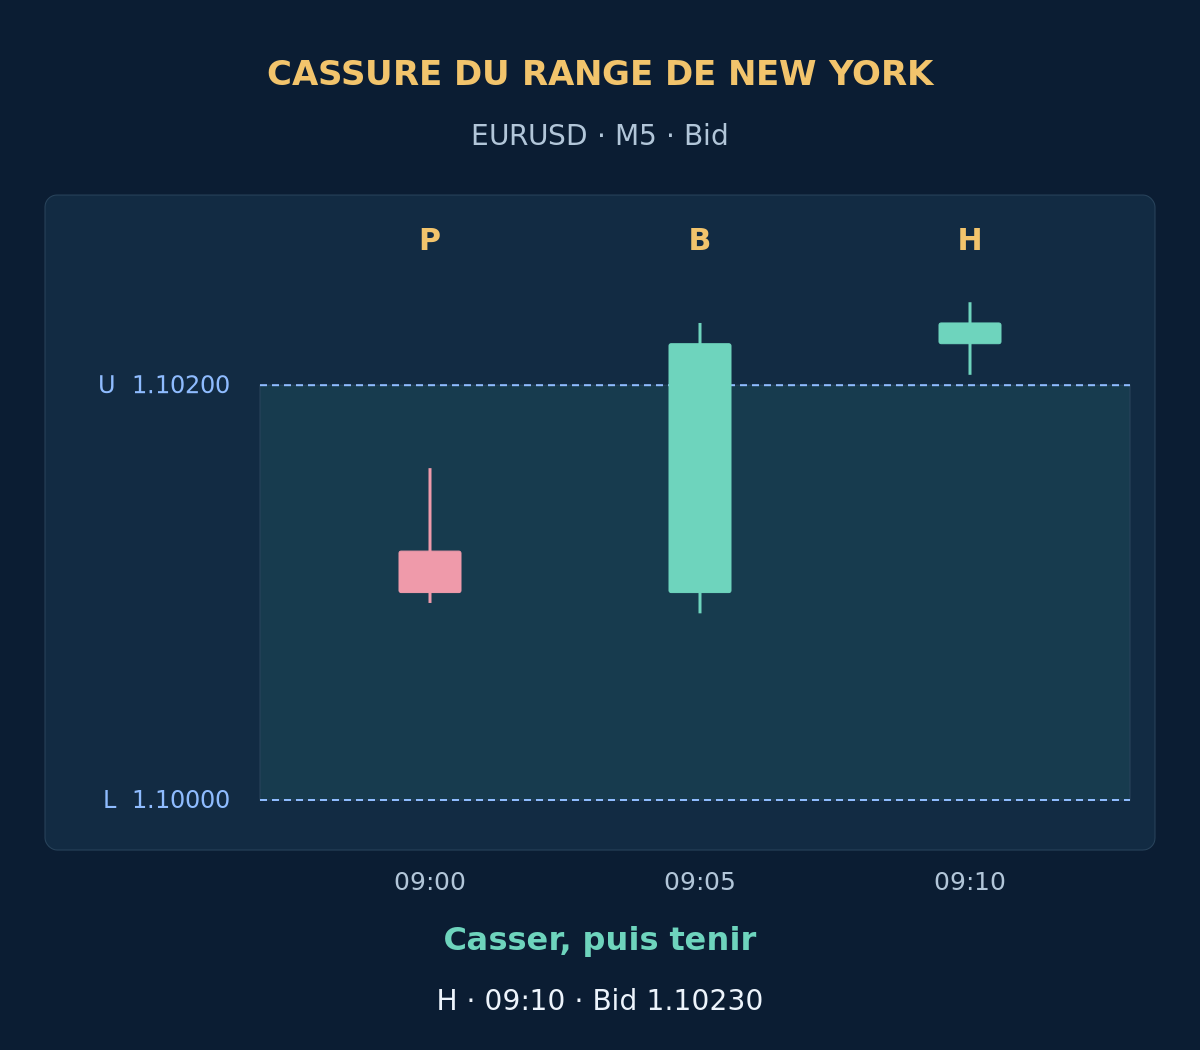
Supposez U = 1.10200, L = 1.10000 et W = 20 pips valides et figés. Le tableau contient des bougies Bid M5 fictives repérées par leur clôture à New York le 2026-03-16. P clôture dans la moitié centrale. B clôture 2 pips au-dessus de U, sous la limite de clôture de 4 pips ; son plus haut dépasse U de 3 pips, sous la limite extrême de 10 pips. Son amplitude de 14 pips reste inférieure à W.
| Clôture New York | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
| 09:00 P | 1.10120 | 1.10160 | 1.10095 | 1.10100 |
| 09:05 B | 1.10100 | 1.10230 | 1.10090 | 1.10220 |
| 09:10 H | 1.10220 | 1.10240 | 1.10205 | 1.10230 |
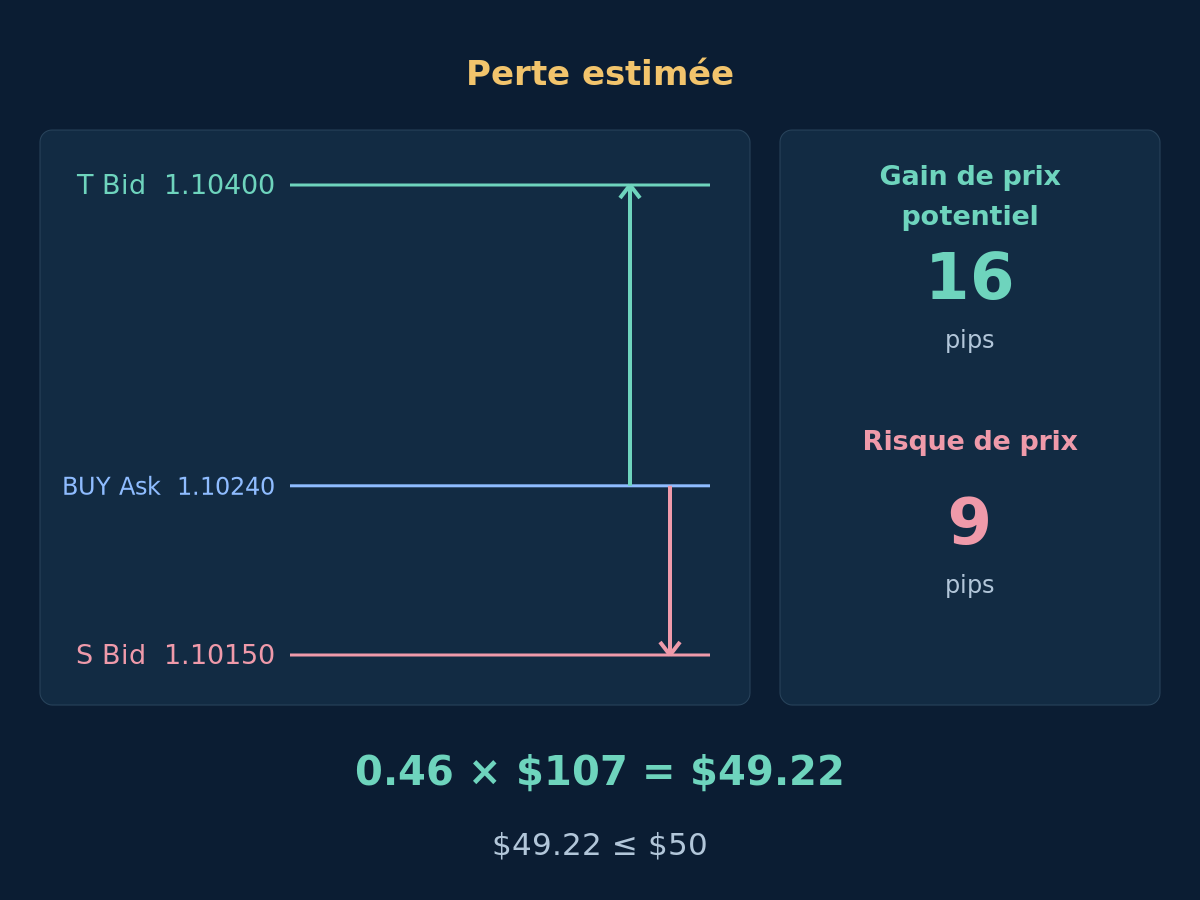
H est haussière, son plus bas est strictement supérieur à U, sa clôture dépasse celle de B et son plus haut dépasse U de 4 pips, sous la limite d’extension de 5 pips. Supposez tous les contrôles de calendrier, données et ordres validés. La première cotation à 09:10:01 est Bid 1.10230 / Ask 1.10240, sans annulation intermédiaire. Une exécution BUY à cet Ask donne S = 1.10150 et T = 1.10400 : risque de 9 pips et gain de prix potentiel de 16 pips. Aucune sortie ultérieure n’est fournie.
Si la première cotation était plutôt Bid 1.10240 / Ask 1.10250, le spread resterait de 1 pip et le déplacement Bid de 1 pip respecterait la limite. Mais le risque passerait à 10 pips et le gain de prix potentiel à 15 pips. Avec les coûts suivants, Reward1 / Loss1 = $133 / $117 ≈ 1.14, sous 1.25. Rejetez cette cotation plutôt que d’éloigner l’objectif ou de rapprocher le stop.
8. Laisser coûts et budget de perte déterminer le volume
Prenez des fonds propres illustratifs de $10,000 et un budget de perte de $50, soit 0.5%. À la cotation acceptée, la perte estimée est de $107 par lot. Un volume de 0.46 lot estime une perte de $49.22 ; le cran suivant, 0.47 lot, estime $50.29 et dépasse le budget. La bougie supplémentaire ne justifie pas ce dépassement. Ce sont des hypothèses de planification, pas un risque recommandé ni une perte maximale garantie.
Afficher les coûts exacts, la taille en lots et les bougies de référence
dSL et dTP sont les distances positives, en pips, de l’entrée exécutable au stop et à l’objectif. Supposez un compte USD, 100,000 EUR par lot, une valeur du pip V = $10 par lot, une marge totale d’exécution défavorable supplémentaire s = 1 pip par scénario de sortie, une commission aller-retour c = $7 par lot et une réserve de financement f = $0. Les frais sont linéaires, sans minimum. Utilisez Loss1 = (dSL + s) × V + c + f et Reward1 = (dTP − s) × V − c − f. Le spread intégré aux distances est compté une seule fois. Exigez des estimations positives et Reward1 / Loss1 ≥ 1.25 avec les valeurs non arrondies. Les chiffres de l’exemple utilisent le point décimal ; la virgule sépare les milliers.
Ici, Loss1 = (9 + 1) × $10 + $7 = $107 et Reward1 = (16 − 1) × $10 − $7 = $143, donc $143 / $107 ≈ 1.34. Avec minimum et pas de 0.01 lot, floor(($50 / $107) / 0.01) × 0.01 = 0.46 lot. Puis 0.46 × $107 = $49.22 et 0.46 × $143 = $65.78. Ce sont des issues estimées alternatives, pas deux frais cumulés ni des résultats réalisés. Vérifiez contrat, conversion, frais et marge réels ; renoncez si le lot minimal est trop grand. Voir les coûts de négociation et le risque du compte.
Pour reproduire la référence, répétez R1–R4 ci-dessous deux fois dans l’ordre : 8 bougies M15 consécutives ouvertes de 07:00 à 08:45 à New York et se terminant à 09:00. Chaque clôture rejoint l’ouverture suivante. La dernière clôture M15 correspond à P ; les prix M5 indiqués pour P tiennent dans cette dernière M15. Les OHLC de référence ne définissent pas chaque M5 ou tick intermédiaire. Cet exemple de prix est reproductible, mais ne prouve aucune exécution historique ; le ratio après coûts n’établit ni rendement, ni taux de réussite, ni espérance.
| Ligne de référence | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
| R1 | 1.10100 | 1.10160 | 1.10000 | 1.10070 |
| R2 | 1.10070 | 1.10200 | 1.10050 | 1.10160 |
| R3 | 1.10160 | 1.10180 | 1.10080 | 1.10130 |
| R4 | 1.10130 | 1.10170 | 1.10090 | 1.10100 |
9. Garder les sorties fixes et respecter l’échéance
Gardez S et T acceptés inchangés : pas de suivi du stop, passage au seuil de rentabilité, sortie partielle, renforcement pour moyenner ni inversion automatique. Les exécutions stop/objectif réellement survenues auparavant ont priorité. Si la position reste ouverte à 11:00 à New York, demandez sa clôture à la première cotation négociable : Bid pour fermer BUY, Ask pour fermer SELL. Une panne ne prolonge pas le délai, mais peut retarder l’exécution réelle. Aucun second candidat quotidien après perte, entrée manquée ou réponse incertaine.
Si les prix requis, la conversion horaire ou la couverture du calendrier deviennent invalides pendant la position, ou qu’une exclusion d’annonce nouvellement sélectionnée recoupe la durée de détention prévue restante, conservez la protection acceptée et demandez la clôture dès qu’une exécution est possible. Bloquez les nouvelles entrées et vérifiez la concordance des ordres après redémarrage. Un objectif tracé ou une demande de clôture envoyée n’est pas une exécution. Le guide des filtres de session et d’annonces pour EA explique ces mécanismes. Gaps, exécution dégradée et frais modifiés peuvent dépasser la perte estimée.
10. Vérifier si la seconde clôture justifie l’attente
Rejouez chronologiquement la référence M15 figée, P, la première B, H immédiatement suivante, cotations, réponses aux ordres et sorties. Utilisez de vrais ticks Bid/Ask historiques pour les déclenchements du bon côté ; la conversion vendeuse ne constitue pas un historique Ask. Si les OHLC ne résolvent pas l’ordre stop/objectif intrabougie, utilisez des données plus fines ou marquez le cas indéterminé selon une convention conservatrice déclarée. Les ticks modélisés MT4 ne sont pas automatiquement des enregistrements originaux. Voir le backtest responsable des EA.
Conservez candidats rejetés et journées sans transaction, y compris maintien raté, blocage d’annonce, cotation périmée, ordre rejeté et fermeture pour critère non respecté après exécution. Comparez les versions à une et deux clôtures comme systèmes séparés sur les mêmes dates, données et coûts. Mesurez le coût de l’entrée tardive, les mouvements manqués et les sorties horaires, pas seulement le nombre de fausses cassures. Réservez une évaluation chronologique ultérieure et un suivi en démo. Testez largeur, conditions de maintien, coûts et décalages saisonniers États-Unis/Royaume-Uni sans présenter uniquement la variante gagnante ; cumulez les expositions aux mêmes devises.
- Les conversions New York, UTC, Londres et serveur sont vérifiées pour la date.
- Les 8 bougies M15 de référence et P sont valides ; largeur fixe et position initiale satisfont les règles.
- Le calendrier actuel couvre intégralement la politique d’annonces.
- La première clôture extérieure B respecte toutes les limites d’extension.
- H immédiatement suivante reste entièrement dehors sans extension excessive.
- Première cotation, protection fixe et ratio non arrondi après coûts sont admissibles.
- Volume, marge et exposition cumulée respectent le budget ; aucun ordre ou position EURUSD ne bloque l’entrée.
- L’essai quotidien, l’état du courtier et la sortie de 11:00 seront suivis et rapprochés.
11. Questions sur la confirmation par deux clôtures
Deux clôtures garantissent-elles moins de fausses cassures ?
Non. La règle exclut une réintégration immédiate précise, mais peut laisser passer des échecs ultérieurs. Elle peut entrer à un moins bon prix ou manquer tout le mouvement. Comparez les résultats nets complets, journées sans transaction comprises, sans supposer qu’une confirmation supplémentaire est toujours meilleure.
H peut-elle toucher la borne et rester valide ?
Pas dans cette version. H doit rester entièrement dehors ; un contact avec la borne invalide donc le candidat même si H clôture ensuite à l’extérieur. Une variante avec contact puis maintien ou retest exige ses propres règles et tests.
Londres a-t-elle toujours cinq heures d’avance ?
Non. Les États-Unis et le Royaume-Uni changent d’heure à des dates différentes. Utilisez les conversions America/New_York et Europe/London propres à la date, puis celle du courtier. Un décalage fixe modifie discrètement la fenêtre testée pendant ces périodes.
Un ratio supérieur à 1.25 établit-il une espérance positive ?
Non. Il compare perte et gain prévus estimés pour un candidat. Il ne mesure ni leurs probabilités, ni la fréquence des sorties horaires, ni la distribution complète des coûts et exécutions. Seule une série de résultats définie et validée permet d’évaluer l’espérance.
12. Références et portée
NIST documente les conventions horaires américaines ; MetaQuotes OrderSend documente les cours d’entrée et contraintes d’ordre. Le guide des sessions couvre la conversion britannique. Ces références ne valident ni les règles de cassure ni leur rentabilité. Range, deux clôtures, délais et seuil après coûts sont des choix de recherche de l’auteur.
Le Forex et la négociation avec effet de levier comportent des risques importants. Ce contenu est éducatif et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.