


Order Block richiede regola di scelta dell’origine e momento in cui diventa conoscibile. Colorare una candela prima di un movimento vincente non prova che fosse negoziabile allora. Qui una candela opposta specifica, due direzionali e una rottura chiusa di riferimento fisso precedono il solo primo ritorno ammesso. La guida ai grafici a candele spiega OHLC. Parametri di ricerca dichiarati, non ottimi validati o raccomandazione attuale.
1. Trattare il blocco come ipotesi di prezzo
Order Block è nome di analisi, non osservazione di ordini istituzionali. Le candele non mostrano chi ha scambiato, posizioni istituzionali ancora aperte o ordini residui. Ipotesi: ritorno all’intervallo origine definito dopo spostamento può produrre segnale di continuazione verificabile. Il livello può fallire, non essere rivisitato o dare esecuzione avversa. Un grande movimento successivo non lo rende affidabile.
Usa normali candele Bid H1 di EURUSD da un feed dichiarato e le corrispondenti quotazioni storiche Bid/Ask per l’esecuzione. Il pip è 0.0001 in questa specifica. Gli indici crescono nel tempo; O, H, L e C indicano apertura, massimo, minimo e chiusura. Il riconoscimento usa solo candele chiuse. Gli shift delle serie MT4 procedono al contrario: shift 0 è incompleto, shift 1 è l’ultima candela chiusa. Converti esplicitamente gli indici prima di usare le formule.
Richiedi orari consecutivi da c−7 attraverso formazione e attesa, inclusi riferimento completo ed entrambe le candele impulsive. Lacuna temporale, weekend incluso, annulla. Riprendi solo con nuova formazione e tutti i dati dopo la lacuna. Registra fonte, fuso server, contratto ed esclusioni. Non inventare dati o portare vecchio blocco alla riapertura. Bid/Ask storico necessario per esecuzione e controlli Ask.
2. Scegliere un’origine e attendere spostamento
c è l’ultima candela chiusa, origine b = c−2. BUY richiede C[b] strettamente sotto O[b], SELL strettamente sopra. Corpo assoluto almeno 2 pip. Usa intero intervallo Bid in entrambi i sensi: ZL = L[b], ZU = H[b]. Ampiezza ZU−ZL da 4 a 30 pip inclusi. Doji, solo corpo o origine precedente cercata a ritroso sono esclusi.
c−1 e c chiudono in direzione prevista: C maggiore di O per BUY, minore per SELL. c−1 richiede anche intervallo positivo, corpo almeno 20 pip e almeno 0.60 dell’intervallo, inclusi. L’ultima richiede corpo strettamente direzionale senza ulteriore minimo. È definizione sperimentale, non attività istituzionale provata da colore o corpo.
Fissa riferimento dalle sei candele b−5 a b inclusi: K è massimo più alto BUY o minimo più basso SELL. BUY richiede C[c−1] uguale o sotto K più 2 pip, poi C[c] strettamente sopra K più 2 pip. SELL C[c−1] uguale o sopra K meno 2 pip, poi C[c] strettamente sotto K meno 2 pip. c è prima rottura chiusa con margine dopo b; shadow di c−1 ammessa. Scarta anche se da b+1 a c un minimo Bid BUY è uguale o sotto S, o massimo Ask SELL uguale o sopra S, definito sotto. Solo allora nasce candidato. BOS/CHoCH ha altre strutture; questa finestra fissa non rileva pivot ritardati. La strategia FVG usa non sovrapposizione esterna. Nessun FVG o sweep obbligatorio. Distingui soglia formazione intorno a K dalla successiva G al bordo zona.
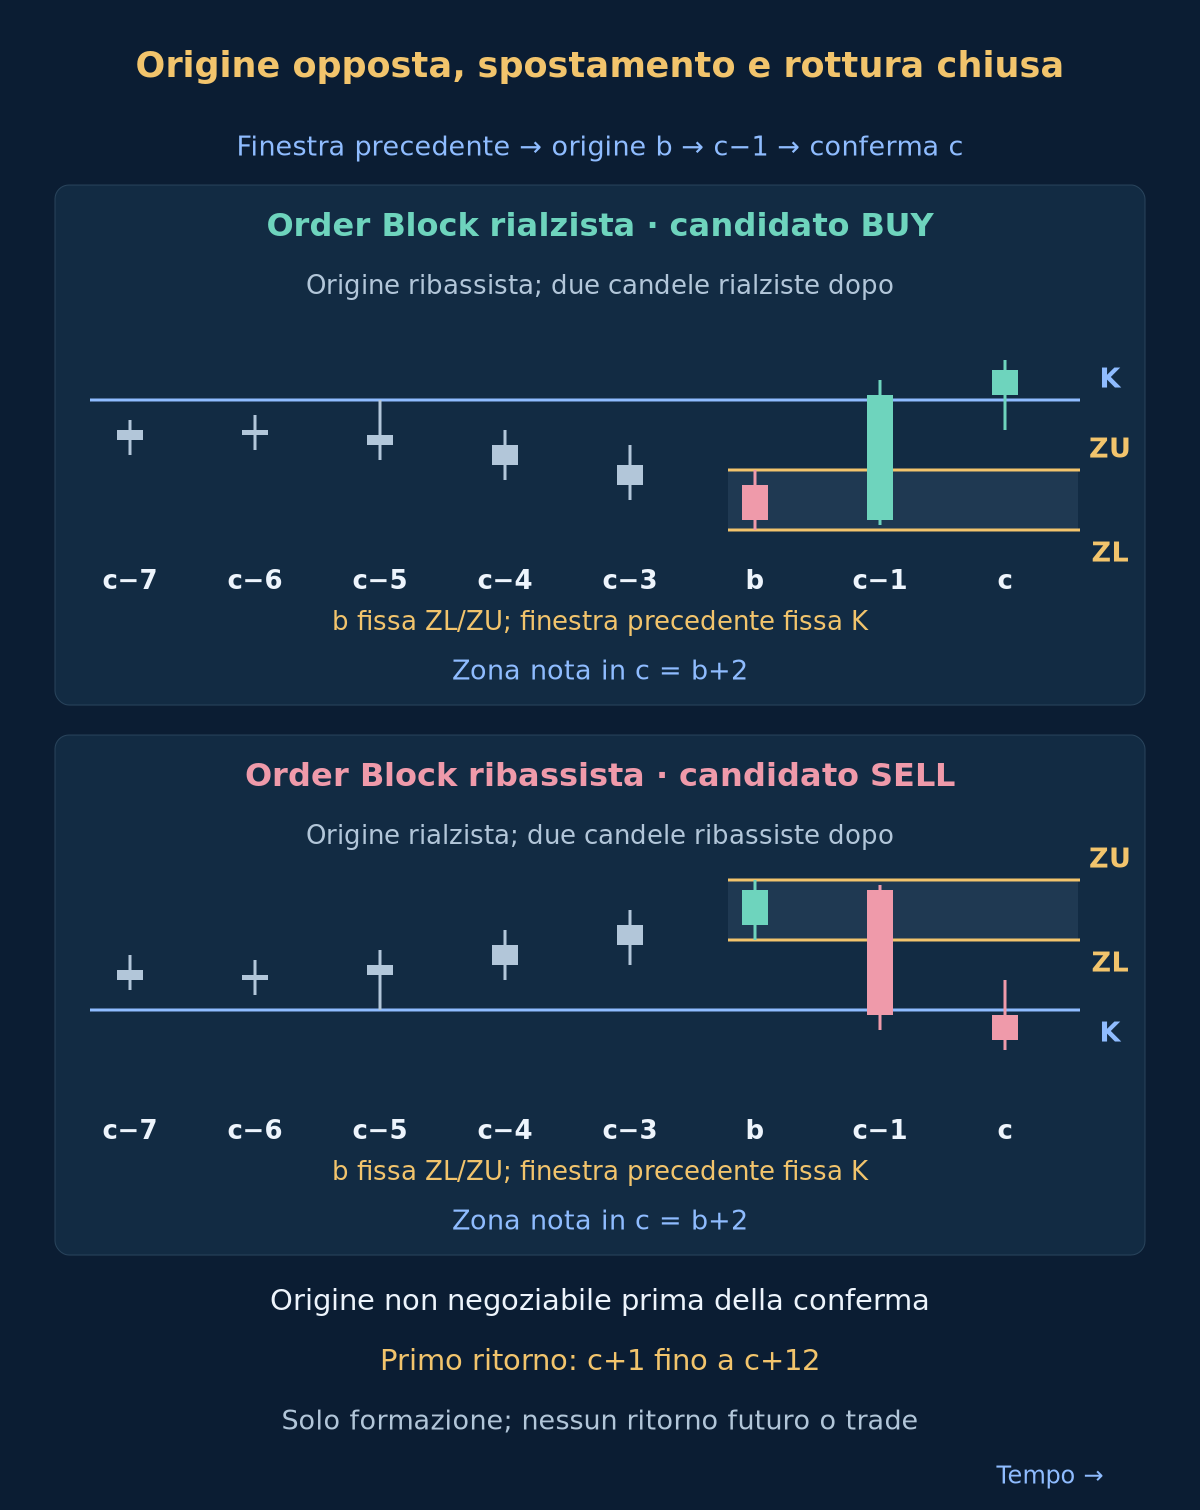
3. Un candidato con intervallo origine invariato
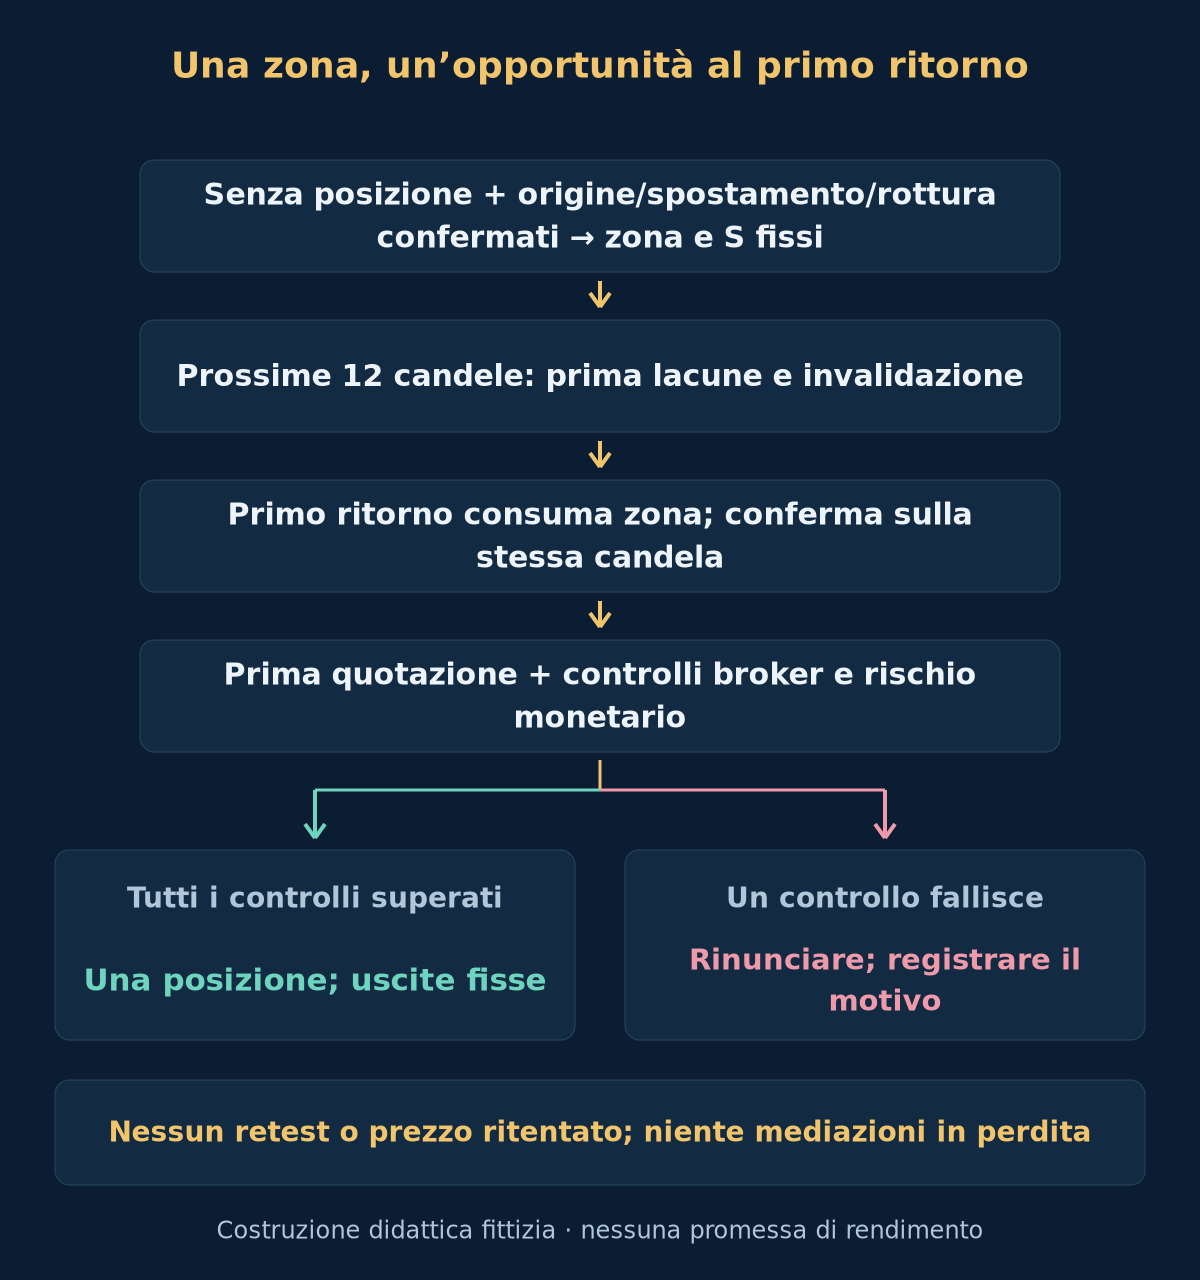
Crea candidato alla chiusura solo se la regola era senza posizione e candidato attivo all’inizio della candela. Altrimenti elabora prima quello esistente e ignora nuove formazioni della stessa candela anche se scade, fallisce o segnala. Durante una posizione non attivare né accodare zone. Dopo la chiusura attendi una candela successiva completata. Eviti così di sostituire una zona scomoda con una più bella dopo.
Mantieni ZL e ZU. Non restringere dopo penetrazione parziale, unire zone, scegliere ingresso centrale o recuperare una zona ignorata. S fisso BUY è ZL meno 2 pip; SELL ZU più 2 pip. Sono riferimenti, non eseguiti garantiti. Una zona annullata non rinasce. Un candidato successivo richiede la propria terza candela appena chiusa e tutte le regole di formazione.
4. Scadenza e primo ritorno
Solo c+1 fino a c+12 inclusi possono dare ritorno, non c. Su ogni candela d’attesa chiusa annulla prima per lacuna temporale, minimo Bid BUY uguale o sotto S, massimo Ask SELL uguale o sopra S. L’invalidazione prevale sul bel close della stessa candela. Senza ritorno entro chiusura c+12, scade. Ritorno in c+12 ammesso se tutto passa; c+13 è tardi.
Primo ritorno BUY: prima candela ammissibile con minimo Bid uguale o inferiore a ZU. SELL: prima con massimo Bid uguale o superiore a ZL. L’uguaglianza conta. Segna la zona utilizzata al primo ritorno anche senza successiva conferma. Una candela che apre dentro o salta oltre la zona non conserva altri tentativi. Una penetrazione completa fino a S può invalidare; riempire la fascia non comporta trade automatico.
5. BUY: conferma sulla stessa candela del ritorno
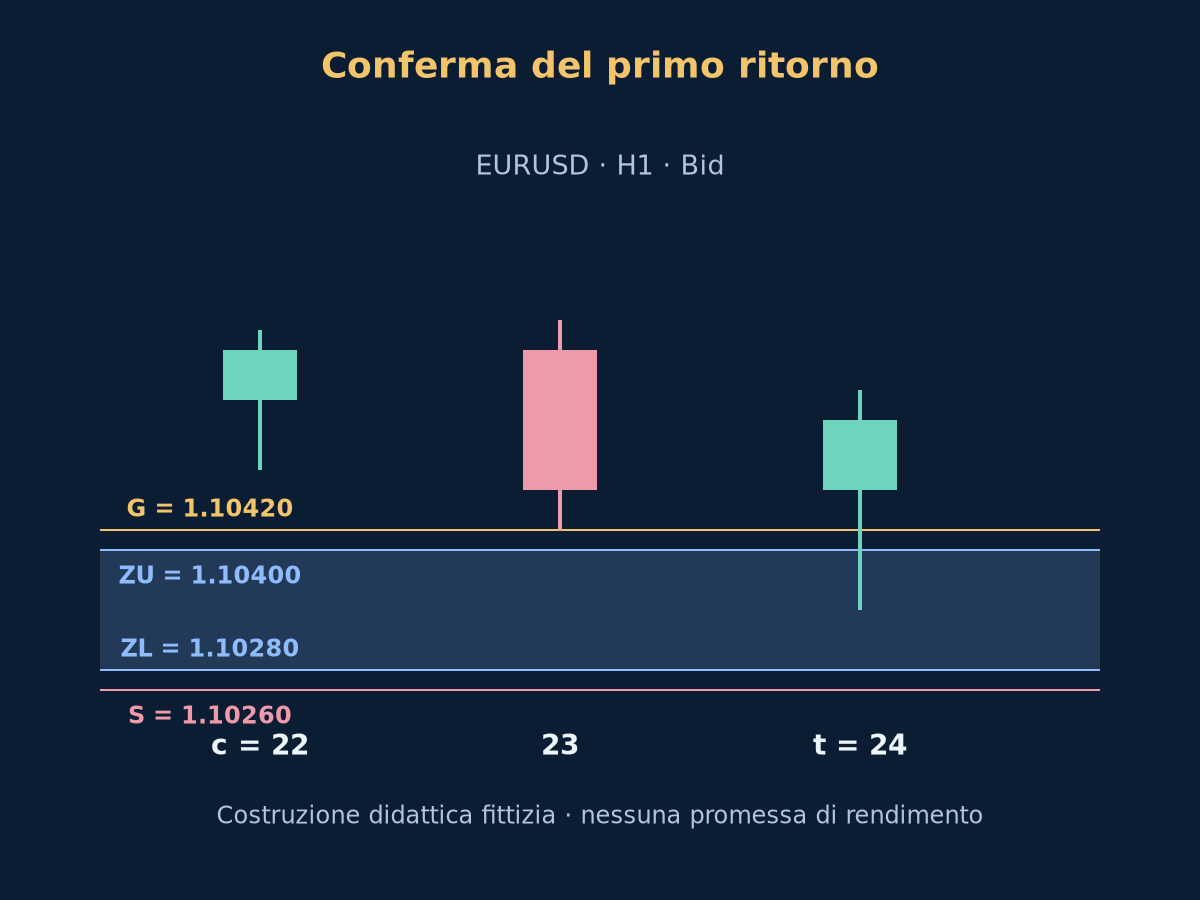
Dopo gli annullamenti, la prima candela di ritorno BUY t deve aprire con Bid O[t] strettamente sopra ZU, avere C[t] maggiore di O[t] e chiudere Bid C[t] strettamente sopra ZU più 2 pip. Il minimo resta strettamente sopra S. Soglia fissa G = ZU più 2 pip. Close uguale a G o sola shadow non basta. Se qualcosa fallisce, termina la zona usata senza ingresso. Non attendere seconda conferma o ritorno.
Controlla solo la prima quotazione Bid/Ask dopo la chiusura del segnale. Deve arrivare entro 60 secondi; Bid resta strettamente sopra G, spread massimo 1.5 pip e Ask meno chiusura Bid del segnale massimo 5 pip. Un Ask inferiore è ammesso se ogni altro controllo passa. Prezzo tardivo, assente, caro o non valido impone rinuncia e registrazione. Nessuna quotazione successiva, seconda chiusura o ritorno al confine riattiva la stessa sequenza.
6. SELL: specchiare la figura, non il lato di esecuzione
Il primo ritorno SELL t apre Bid O[t] strettamente sotto ZL, ha C[t] strettamente sotto O[t] e chiude Bid C[t] strettamente sotto ZL meno 2 pip. Massimo Ask strettamente sotto S. G è ZL meno 2 pip. Consuma il ritorno fallito senza aspettare altra candela. Alla prima quotazione successiva entro 60 secondi, Bid resta strettamente sotto G, spread massimo 1.5 pip e chiusura segnale meno Bid massimo 5 pip. Un Bid migliore può passare sotto G; il primo prezzo fallito chiude l’opportunità.
SELL apre Bid e chiude Ask; BUY apre Ask e chiude Bid. Riconoscimento e ritorno usano Bid, mentre protezione e invalidazione SELL richiedono massimi Ask storici. Sono verifiche volutamente diverse. Non stimare massimo Ask come massimo Bid più spread di chiusura. Senza dati necessari il caso non è verificabile. Nessun limite dentro la zona o trade sul fallimento opposto; la strategia breakout è separata.
7. Verificare fattibilità prima e dopo l’eseguito
Alla quotazione d’ingresso disponibile richiedi una distanza positiva da S tra 8 e 60 pip inclusi. Controlla allineamento al tick, volumi minimo e massimo, passo del lotto, margine, permessi, commissioni e vincoli del broker sugli stop. Vincoli ignoti o non rispettati impongono di rinunciare; non spostare S per adattarlo. Una distanza minima dichiarata nulla non garantisce l’accettazione di ogni stop. Segnale e richiesta d’ordine non provano un’esecuzione reale.
Dimensiona con quella quotazione e i costi dichiarati. Registra l’eseguito reale E, mantieni S e ricontrolla distanza e budget monetario usando E. Se l’eseguito viola i limiti o non si può attivare la protezione, richiedi chiusura immediata a una quotazione disponibile e conserva operazione, costi e motivo nei risultati. Non riclassificare un fallimento già eseguito come operazione saltata. Ritardi, ordini rifiutati e chiusure d’emergenza sono rischio di esecuzione anche quando la figura è stata riconosciuta correttamente.
8. Uscite fisse e dimensionamento nella valuta del conto
BUY: rischio prezzo E−S, T pari a E più due volte distanza. SELL: S−E, T pari a E meno due volte distanza. Target da eseguito reale a stop, non ampiezza origine o presunto obiettivo istituzionale. BUY esce Bid, SELL Ask. S/T fissi, niente trailing o pareggio. Se nessuno raggiunto, richiedi uscita dopo 12 candele H1 chiuse, contando prima quella d’ingresso, al primo prezzo reale successivo.
Usa un budget illustrativo dello 0.5% dell’equity corrente e al massimo una posizione aperta per queste regole. Dividi il budget monetario per la perdita stimata per lotto, includendo distanza di prezzo, commissione complessiva di apertura e chiusura e riserva totale di slippage avverso. Arrotonda verso il basso al passo consentito; sotto il minimo rinuncia. La riserva non garantisce una perdita massima. Gap e problemi di esecuzione possono superarla. Valuta separatamente l’esposizione combinata con altri sistemi nella guida alla gestione del rischio.
Pip, point di piattaforma e tick minimi sono unità diverse. Usa contratto effettivo e valuta del conto per i valori monetari di pip o tick, convertendo distanza e tick size nelle stesse unità di prezzo. Un valore in point va convertito prima di combinarlo con una distanza di prezzo. USD 10 per pip non vale sempre. Ingressi e uscite Ask/Bid corretti comprendono già lo spread: non sommarlo due volte. Includi gli swap se applicabili. La guida ai pip e la guida al dimensionamento spiegano le conversioni.
9. BUY: origine, rottura riferimento e primo ritorno
Formazione fittizia c = 22, quindi b = 20. Origine 20 apre 1.10370, chiude 1.10300, minimo 1.10280, massimo 1.10400: corpo ribassista 7 pip, zona 12 pip. Finestra di sei candele: K = 1.10540. Candela 21 apre 1.10300, minimo 1.10290, massimo 1.10580, chiusura 1.10550. Corpo 25 pip supera 0.60 dell’intervallo 29 pip. Close non oltre K più 2 pip, ossia 1.10560, malgrado shadow superiore. Candela 22 apre 1.10550, chiude 1.10600 oltre soglia, minimo 1.10480. Minimi formazione sopra S = 1.10260. Fissa ZL = 1.10280 e ZU = 1.10400 solo dopo c. Segno in b non significa zona disponibile in b.
Candela 23: minimo Bid 1.10420, chiusura 1.10460, ancora nessun ritorno. Al primo ritorno t = 24, Bid apre 1.10460, minimo 1.10340, massimo 1.10560, chiusura 1.10530. Il minimo entra ma resta sopra S = 1.10260; la candela rialzista chiude strettamente sopra G = 1.10420. Primo prezzo 2 secondi dopo: Bid 1.10540, Ask 1.10550, spread 1 pip, inseguimento avverso 2 pip. Supponi protezione accettata ed eseguito reale E = 1.10550. Il close del segnale non era un ingresso storico eseguibile.
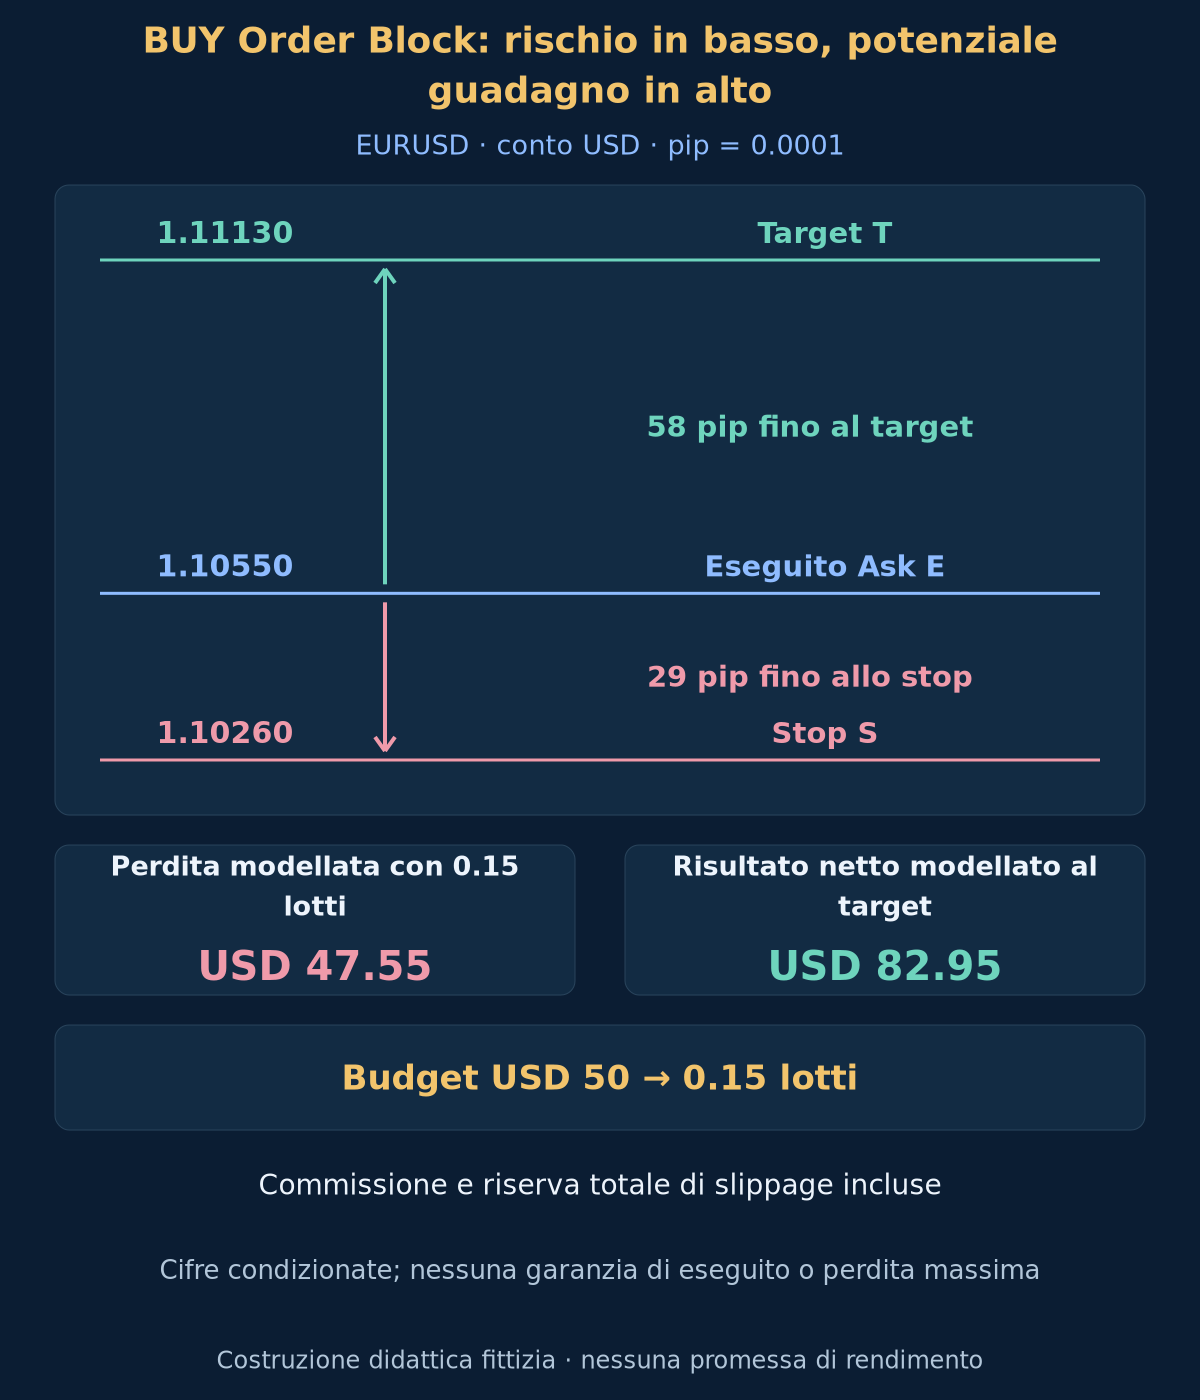
Lo stop fisso è 29 pip sotto E; T = 1.11130 è 58 pip sopra. In un conto USD 10000, il budget dello 0.5% è USD 50. Supponi USD 10 per pip per 1 lotto, USD 7 di commissione complessiva per lotto e riserva totale di slippage avverso di 2 pip per esito alternativo. La perdita modellata per lotto è USD 317. Arrotondare verso il basso al passo 0.01 dà 0.15 lotti e perdita modellata USD 47.55. Arrotondare verso l’alto supererebbe il budget.
| Calcolo | Valore dichiarato | Significato |
|---|---|---|
| Soglia del segnale G | 1.10420 | Bordo superiore più margine di chiusura |
| Stop fisso S | 1.10260 | Bordo inferiore meno margine protettivo |
| Target di prezzo T | 1.11130 | Doppia distanza reale ingresso-stop |
| Budget monetario | USD 50 | Equity moltiplicata per la quota di rischio |
| Perdita modellata per lotto | USD 317 | Distanza di prezzo più commissione e riserva |
| Volume arrotondato | 0.15 lot | Arrotondare in basso, mai aumentare il rischio |
| Perdita modellata | USD 47.55 | Riserva condizionata, non limite di perdita |
| Risultato netto modellato al target | USD 82.95 | Risultato condizionato, non previsione |
A T il guadagno lordo di prezzo è USD 87.00. Sottrai USD 1.05 di commissione e USD 3.00 di riserva di slippage: il risultato netto modellato è USD 82.95. La riserva si usa una volta per ogni esito alternativo, non due volte nella stessa operazione. Il rapporto delle distanze è 2, quello monetario netto è inferiore. Si ipotizzano assenza di swap e nessun ulteriore scostamento dell’eseguito. Né target né stop garantiscono un prezzo di esecuzione; i calcoli non prevedono rendimenti.
10. Testare la sequenza e conservare ogni rifiuto
Riproduci cronologicamente candele e prezzi. Conserva b, riconoscimento c, finestra, K, controlli origine/corpo/ampiezza, due candele direzionali, rottura chiusa con margine, invalidazione formazione, ZL/ZU/S, scadenza, primo ritorno, errori, segnale, primo prezzo, ordine, eseguito, volume, costi e uscita. Conserva formazioni ignorate per riprodurre priorità. Grafico finale non prova disponibilità passata. Formule di riferimento, non EA completo o programma ordini.
Conserva formazioni fallite, candidati invalidati o scaduti, primi ritorni falliti, prezzi non validi e limiti broker. Un retest vincente successivo non giustifica eliminarli. Usa Bid/Ask storico per ordine stop/target. Se entrambi appaiono in una candela OHLC senza ordine noto, marca ambiguità e riporta separatamente sensibilità prudente stop-prima, mai l’ordine favorevole. Una zona annullata prima d’entrare non è un trade perdente eseguito. Separa le popolazioni.
Fissa la specifica prima dei periodi mai usati. Riporta tutte le varianti, conteggi dei candidati, rifiuti, quotazioni fallite, chiusure d’emergenza e trade completati con valore atteso netto, drawdown, turnover e incertezza campionaria. Prova tolleranze vicine e altri feed senza tenere solo i vincitori. La guida al backtesting e la guida ai costi di esecuzione illustrano i limiti. Non è fornito uno studio di rendimento né un vantaggio dimostrato.
Errori: operare in b prima di c, cercare candele vecchie dopo origine fallita, corpo invece dell’intero intervallo, confondere rottura riferimento con ritorno, dedurre ordini bancari dal colore, ridisegnare o ritentare ritorno/prezzo falliti. Rally successivo non ripara candidato invalido al riconoscimento. Notizie, gap e posizioni correlate possono superare budget. Blocco convincente e target doppio non provano redditività.
Facoltativo: formule di zona, ritorno e dimensionamento
b = c-2; buy_source: C[b] < O[b]; sell_source: C[b] > O[b]
ZL = L[b]; ZU = H[b]; abs(C[b]-O[b]) >= 2*pip; 4*pip <= ZU-ZL <= 30*pip
buy_K = max(H[b-5], ..., H[b]); sell_K = min(L[b-5], ..., L[b])
body = abs(C[c-1]-O[c-1]); range = H[c-1]-L[c-1]; body >= 20*pip and body >= 0.60*range
buy_break: C[c-1] <= K+2*pip < C[c]; sell_break: C[c-1] >= K-2*pip > C[c]
zone_known_at = close_time[c]; eligible_return_bars = [c+1, c+12]
buy_first_return: L_Bid[t] <= ZU; sell_first_return: H_Bid[t] >= ZL
buy_stop = ZL-2*pip; sell_stop = ZU+2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Domande su Order Block
Il blocco identifica ordini istituzionali ineseguiti?
No. Usa geometria OHLC e tempi, non registri per partecipante. Non mostra chi ordina, posizioni ancora aperte o reazione obbligatoria. Le spiegazioni istituzionali sono ipotesi, non fatti stabiliti dalla zona.
Perché l’intera candela anziché il corpo?
Convenzioni diverse producono zone e stop diversi. Qui l’intero intervallo e i limiti d’ampiezza permettono riproduzione esatta. Corpo o zona raffinata su timeframe inferiore sono altri rilevatori da testare separatamente, non sostituire dopo perdita.
Un secondo retest può recuperare il primo fallito?
No. Il primo ritorno consuma il candidato anche senza conferma. La regola è così riproducibile anziché selezionare vincitori dopo. Un’altra opportunità richiede nuova formazione chiusa idonea secondo priorità, senza riutilizzare zone ignorate o fallite.
Come differisce da FVG e Breaker Block?
Nasce da candela opposta, spostamento definito e rottura chiusa del riferimento. FVG usa non sovrapposizione esterna. Breaker Block richiede anche blocco esistente fallito prima del cambio di ruolo. Aree simili non rendono intercambiabili le sequenze. Nessuna validazione prestazioni fornita.
12. Fonti primarie e ambito dichiarato
Fonti primarie: spiegazione pratica LuxAlgo di candele opposte, zone fisse e limiti delle deduzioni istituzionali; MetaQuotes su indici temporali, simboli, tick e volume e prezzi ordini e vincoli stop. Verificato 2026-10-19. Origine, filtri, rottura di finestra fissa, primo ritorno ed esempio sono nostra costruzione educativa, non parametri prescritti o prove di profitto.
Forex e trading a leva comportano rischi rilevanti. L’articolo è didattico e non è consulenza d’investimento. Conferme, stop e riserve di costo non garantiscono eseguiti, perdite limitate o profitto. Prezzi, schemi e risultati numerici sono esempi fittizi e condizionati.