

La media mobile adattiva di Kaufman modifica il peso di ogni aggiornamento in base a quanto è diretto il percorso delle chiusure. Un’efficienza elevata può accompagnare un ribasso. Una linea quasi piatta può restare lontana dal prezzo. Gli esempi GBP/USD mostrano che cosa si adatta, che cosa rimane in ritardo e perché conta la storia iniziale.
1. Che cosa modifica KAMA
KAMA, sviluppata da Perry Kaufman, utilizza un rapporto di efficienza (ER) per regolare il peso del successivo aggiornamento basato sulla chiusura. Misura quanto è stato diretto il percorso recente. Un movimento netto grande rispetto alla somma dei singoli movimenti produce un ER più alto; un percorso con frequenti inversioni ne produce uno più basso.
L’ER utilizza distanze assolute. Non è rialzista o ribassista, non indica una probabilità di successo e non sostituisce l’ATR. Un calo regolare può avere un ER alto. Leggi la direzione dal prezzo e dalla pendenza della linea, e la velocità di aggiornamento dal fattore di smoothing finale.
2. Il calcolo: 10, 2 e 30 hanno ruoli diversi
Qui C è la chiusura confermata e N il periodo dell’ER. N = 10 utilizza 11 chiusure per misurare 10 variazioni tra chiusure consecutive. Si divide la variazione assoluta tra gli estremi per la somma delle variazioni assolute. Con un percorso non nullo, l’ER è compreso tra 0 e 1. Se ogni variazione è zero, il rapporto scritto è 0/0; questa guida assegna esplicitamente ER = 0.
I parametri veloce 2 e lento 30 definiscono F = 2/3 e S = 2/31. Le costanti si combinano mediante l’ER e il risultato viene elevato al quadrato per ottenere SC. La KAMA precedente si avvicina quindi alla nuova chiusura di quella frazione. La precisione completa si conserva fino alla visualizzazione. Il primo aggiornamento richiede uno stato precedente oltre alla finestra ER.
Change[t] = |C[t] − C[t−N]|
Path[t] = Σ |C[j] − C[j−1]|, j = t−N+1 … t
ER[t] = Change[t] / Path[t]  (Path = 0 → ER = 0)
F = 2 / (2+1);  S = 2 / (30+1)
SC[t] = [ER[t] × (F − S) + S]²
KAMA[t] = KAMA[t−1] + SC[t] × (C[t] − KAMA[t−1])
3. Un ribasso reale con efficienza elevata
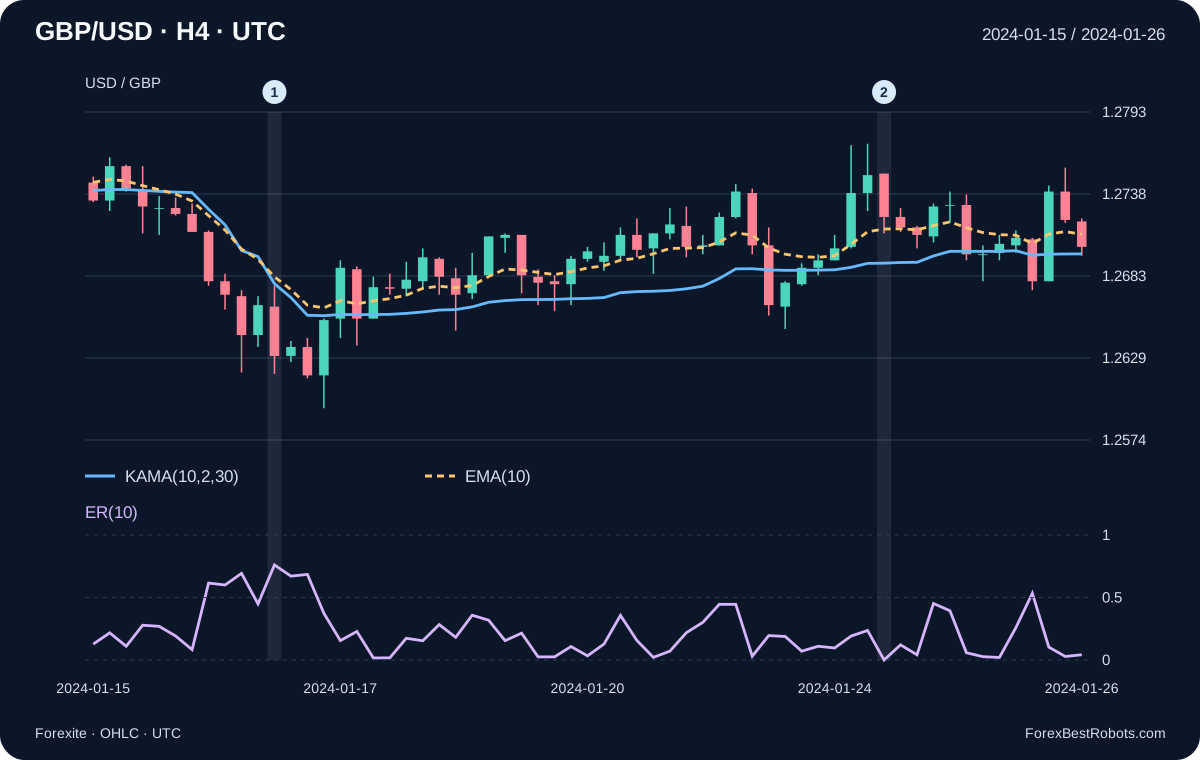
Nel gruppo GBP/USD che termina il 2024-01-16 alle 20:00 UTC, la chiusura è 1.2630. Su 10 variazioni, il movimento netto assoluto è 0.0127 e la lunghezza del percorso è 0.0167. L’ER è circa 0.760479 e SC circa 0.272943. KAMA passa da 1.269650 a 1.267835: l’efficienza relativamente alta accompagna un movimento al ribasso.
Il marcatore 2 mostra un caso diverso il 2024-01-24 alle 20:00 UTC. La chiusura corrente e quella di 10 gruppi prima sono entrambe 1.2723, ma il percorso intermedio ammonta a 0.0208. L’ER è zero nonostante i movimenti nella finestra. KAMA varia ancora leggermente perché SC è positivo e la chiusura differisce dalla KAMA precedente.
4. Perché KAMA non è sempre più veloce dell’EMA
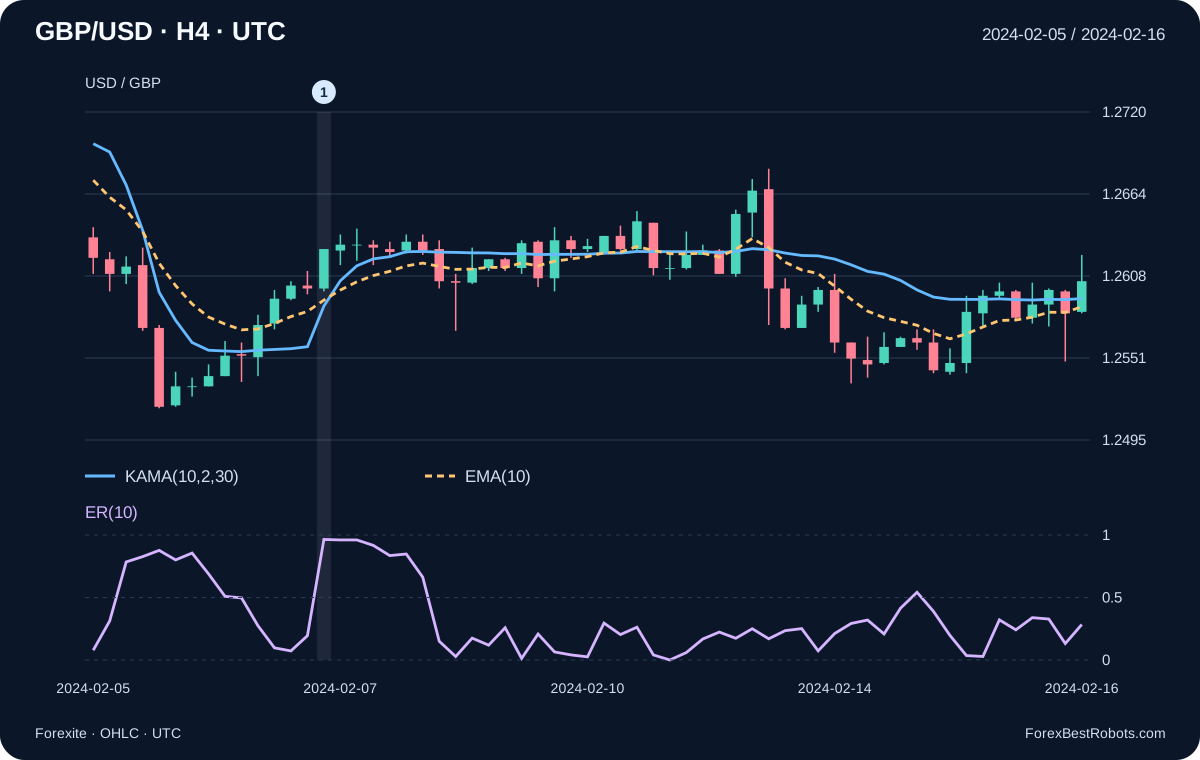
Con veloce 2 e lento 30, il peso finale va da circa 0.004162 con ER = 0 a 0.444444 con ER = 1. Con ER = 0.5 è circa 0.133657. L’EMA(10) utilizza il peso fisso 2/11, circa 0.181818. Sulla stessa candela, il peso di aggiornamento di KAMA può quindi essere inferiore o superiore a quello dell’EMA(10).
Il confronto riguarda i pesi, non le performance né una distanza garantita dal prezzo: le due medie conservano stati precedenti diversi. Il secondo grafico include un rimbalzo relativamente diretto il 2024-02-07. Né la forma di quell’intervallo né una chiusura sopra KAMA dimostrano una regola d’ingresso redditizia. Tutti gli intervalli sono stati scelti a fini esplicativi.
5. Periodo, inizializzazione e differenze tra piattaforme
Il visualizzatore permette di scegliere N tra 10, 20 e 30, mantenendo veloce 2 e lento 30. Un N maggiore cambia il percorso misurato: non rende necessariamente più lento ogni aggiornamento. Per ogni impostazione, il valore iniziale è la media delle prime N chiusure, collocata all’indice N − 1. Il primo ER e il primo aggiornamento ricorsivo compaiono all’indice N.
Ogni valore successivo utilizza tutta la sequenza precedente del dataset. Mostrare solo le ultime 50 candele non riavvia KAMA. Un’altra inizializzazione, una diversa regola per un percorso nullo o dati precedenti aggiuntivi possono cambiare la linea. L’avvio con SMA e la convenzione ER = 0 sono scelte esplicite; non si afferma una corrispondenza esatta con tutte le piattaforme o con TA-Lib.
6. Esamina ogni aggiornamento storico
Scegli un periodo ER e un gruppo chiuso. Il grafico mostra fino a 50 gruppi e termina sulla selezione. KAMA usa tutte le chiusure precedenti della storia fornita, non solo il tratto visibile. L’EMA(10) rimane invariata quando cambia N.
- Fine del gruppo chiuso (UTC)
- —
- Apertura
- —
- Massimo
- —
- Minimo
- —
- Chiusura
- —
- Variazione netta assoluta
- —
- Somma delle variazioni assolute
- —
- Rapporto di efficienza (ER)
- —
- Fattore di smoothing al quadrato (SC)
- —
- KAMA precedente
- —
- KAMA attuale
- —
- EMA(10)
- —
- Registrazioni di un minuto nel gruppo
- —
- Inizio della storia di calcolo (UTC)
- —
- Finestra ER
- —
Calcolo
Solo osservazioni storiche delle quotazioni. Il gruppo selezionato è l’ultimo dato usato nel suo calcolo.
7. Una routine utile per leggere il grafico
Parti dall’ultimo gruppo chiuso. Controlla insieme il prezzo rispetto a KAMA, la variazione di KAMA e i valori ER/SC. Una chiusura sopra una KAMA in discesa è un’osservazione mista; un ER alto da solo non indica una direzione rialzista. Durante la formazione della candela possono ancora cambiare sia il rapporto sia la linea.
Un nuovo incrocio rialzista può essere descritto, per esempio, da C[t] > KAMA[t] e C[t−1] ≤ KAMA[t−1], con due letture valide e concluse. Questo definisce un evento, non una strategia completa. Restare sopra la linea è uno stato, non un nuovo incrocio a ogni candela.
8. Che cosa non dimostrano questi esempi
Un test di trading richiede ancora momento d’ingresso, invalidazione, stop, uscite, dimensionamento e regole per segnali sovrapposti. Fissa queste decisioni prima di esaminare un periodo di valutazione separato. KAMA non fornisce una distanza di stop e non elimina il rischio di gap. Una linea più levigata non dimostra un vantaggio operativo.
Questi dati non contengono una serie Ask, spread, commissioni o slippage. Non vengono simulate operazioni né rendimenti. I dati OHLC non rivelano neppure se il massimo o il minimo intrabar sia avvenuto prima. Per trarre conclusioni sui risultati netti servono dati di esecuzione adeguati e ipotesi esplicite sui costi.
Domande frequenti
Un ER elevato significa che il mercato sale?
No. L’ER misura la variazione netta assoluta rispetto alla lunghezza del percorso. Una discesa efficiente può produrre lo stesso ER di una salita efficiente.
Il parametro veloce 2 rende KAMA uguale all’EMA(2)?
No. La costante combinata viene elevata al quadrato. Anche con ER = 1 il peso finale è 4/9, anziché il peso 2/3 dell’EMA(2).
Perché la mia piattaforma mostra un altro valore?
Confronta la fonte dei prezzi, i confini delle candele, N/veloce/lento, l’inizializzazione, la storia precedente e la convenzione sul percorso nullo. Qui si dichiarano un avvio con SMA ed ER = 0 quando il percorso è zero.
È una strategia KAMA redditizia?
È una guida all’indicatore con calcoli storici reali. Non si dichiarano ordini, percentuale di successo o rendimenti netti. Una strategia richiede regole e una valutazione separate.
Dati, orari e riproducibilità
Fonte: archivi giornalieri MetaStock di Forexite per gennaio–febbraio 2024. Gli orari CET invernali vengono convertiti in UTC sottraendo un’ora. Gli orari dei record di un minuto sono raggruppati in (fine − 4 ore, fine], con fine alle 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. Questa convenzione può differire dalle candele H4 native del broker.
Ogni gruppo usa la prima apertura, il massimo, il minimo e l’ultima chiusura. Non vengono aggiunti prezzi mancanti o candele del fine settimana. L’ultimo gruppo troncato dall’intervallo scaricato viene omesso; i gruppi di apertura/chiusura più brevi restano con il numero di minuti nel CSV. Si conservano i quattro decimali pubblicati, senza dedurre Ask o spread.
Il dataset contiene 61.972 registrazioni di un minuto, 266 gruppi H4 e 256 aggiornamenti validi di KAMA(10,2,30) dopo l’inizializzazione. Il download comprende le righe usate, URL e hash degli archivi, il calcolo dichiarato e il codice di riproduzione offline. Riprodurre un indicatore è diverso dal validare una strategia redditizia.
- Prezzi H4 e valori KAMA, ER, SC ed EMA (CSV)
- Dati di un minuto, provenienza e codice di riproduzione (ZIP)