

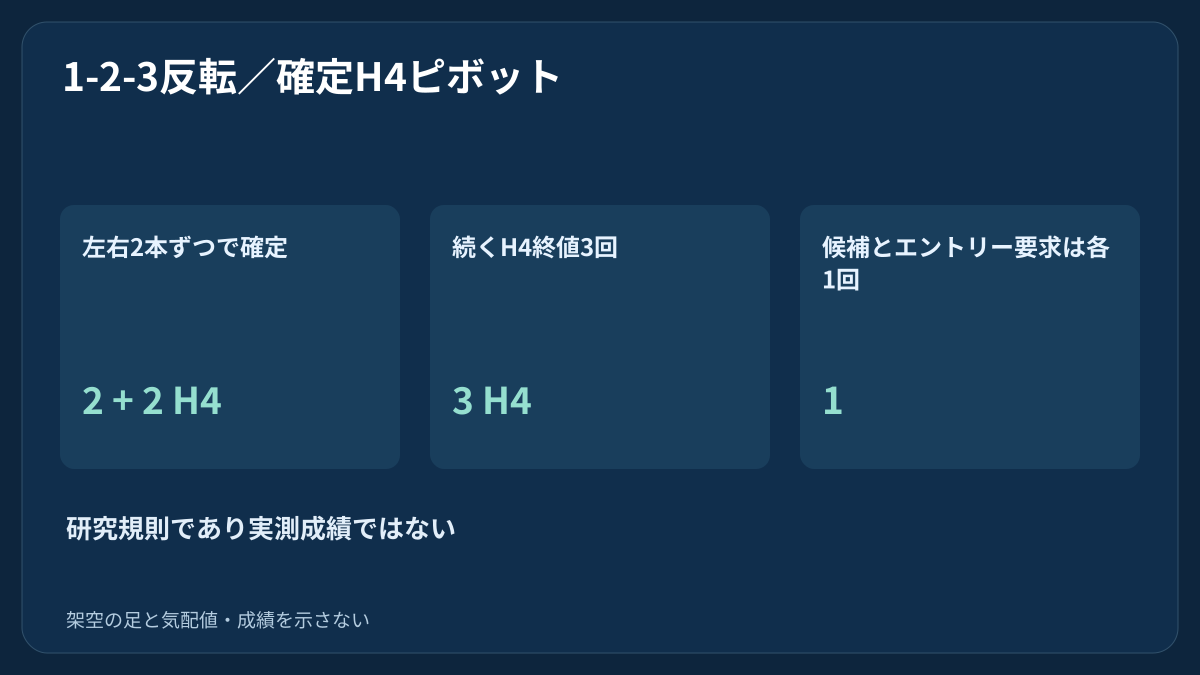
過去の足にピボットが描かれていても、その足の時点で把握できたとは限りません。この研究モデルは確定までの遅れを明示し、最初に条件を満たした3点を固定して、その後のブレイク機会を一度だけ評価します。確定したH4足から、気配値、ロット数、複数セッションにまたがる決済までを例でたどります。
1. 形を探す前に研究の問いを定める
BUY候補は安値P1、その後の高値P2、切り上がった安値P3で構成します。SELLはその逆です。ここでの反転とは局所的な仮説であり、大きなトレンドが転換した証拠ではありません。全体像は市場構造のガイドを参照してください。以下の規則と数値は固定した学習用の仮定で、実運用向けに最適化した推奨値ではありません。
エントリーには、確定した転換点とその後のブレイクが必要です。見た目が似ているだけでは足りません。別モデルのダブルトップ・ダブルボトム戦略とも比較できます。この仕様は同程度の高安値、RSIダイバージェンス、既存の価格帯を必須としません。過去の収益性も確認されていません。
2. 契約条件・カレンダー・機会の上限を固定する
EUR/USD、標準契約EUR 100000、USD口座、pointとtickの刻み0.00001、1 pip = 0.0001、1ロット当たり1 pipの価値USD 10を仮定します。H4の開始は21:00、01:00、05:00、09:00、13:00、17:00 UTC、D1の終了は21:00 UTCです。これは例の夏季データで宣言した区切りで、MT4共通の設定ではありません。過去のサーバー時差は日足の検証手順に沿って対応付けます。
未発動の探索は週の開始、ここでは2026-08-09 21:00 UTCにリセットします。各ピボットの中心と左側の足は同じ週内に必要です。条件を満たす候補が一度決まれば、エントリーしなくてもその週の枠を使います。このモデルのポジションとエントリー要求はそれぞれ最大1件。未決済または状態不明の建玉があれば新規エントリーを止めます。セッション・休場予定は事前に必要ですが、将来価格を使ってはいけません。必要な履歴が欠けた週は無効にします。
| 項目 | 固定した仮定 | 意味 |
|---|---|---|
| 銘柄と口座 | EUR/USD · USD | 設定した銘柄と口座通貨 |
| 契約と単位 | 100000 EUR · 0.00001 · 0.0001 · USD 10 | 契約、point/tick、pip、ロット当たりpip価値 |
| 時刻の区切り | H4: 21/01/05/09/13/17 UTC · D1: 21:00 UTC | 過去の時差を確認したカレンダー |
| ピボットと間隔 | 2 + 2 · 3–12 H4 | 左右の厳密判定と隣接中心の間隔 |
| 形状の条件 | 40–200 pip · 25–75% · 10 pip | 値幅、戻り率、P1/P3の最小差 |
| シグナル期間 | 3 H4 · 2.0 pip · 20.0 pip | 後続終値、厳密な余裕幅、最大超過幅 |
| 判断期限 | 60 s · 0–2 s | 境界からの期限と気配値の許容経過時間 |
| 気配値・距離の条件 | 1.5 pip · 3.0 pip · 20–120 pip | 最大スプレッド・乖離と許容価格リスク |
| 保護と利益幅 | 2.0 pip · 2.0R · 1.5 | ストップ余裕、価格目標、最低純比率 |
| リスクとロット刻み | 0.5% · 0.01 lot | 有効証拠金に対する枠、数量は切り下げ |
| 予定費用 | 0.6 + 1.0 + 3.0 pip | 往復手数料、不利な約定の合計、保有費用余裕 |
| 保有期限 | 3 D1 · 20:45 UTC | 後続D1境界と金曜締切の早い方 |
| 機会の上限 | 1 · 1 · 1 | 週の候補、モデル建玉、エントリー要求 |
3. 左右2本ずつの確定足でピボットを確認する
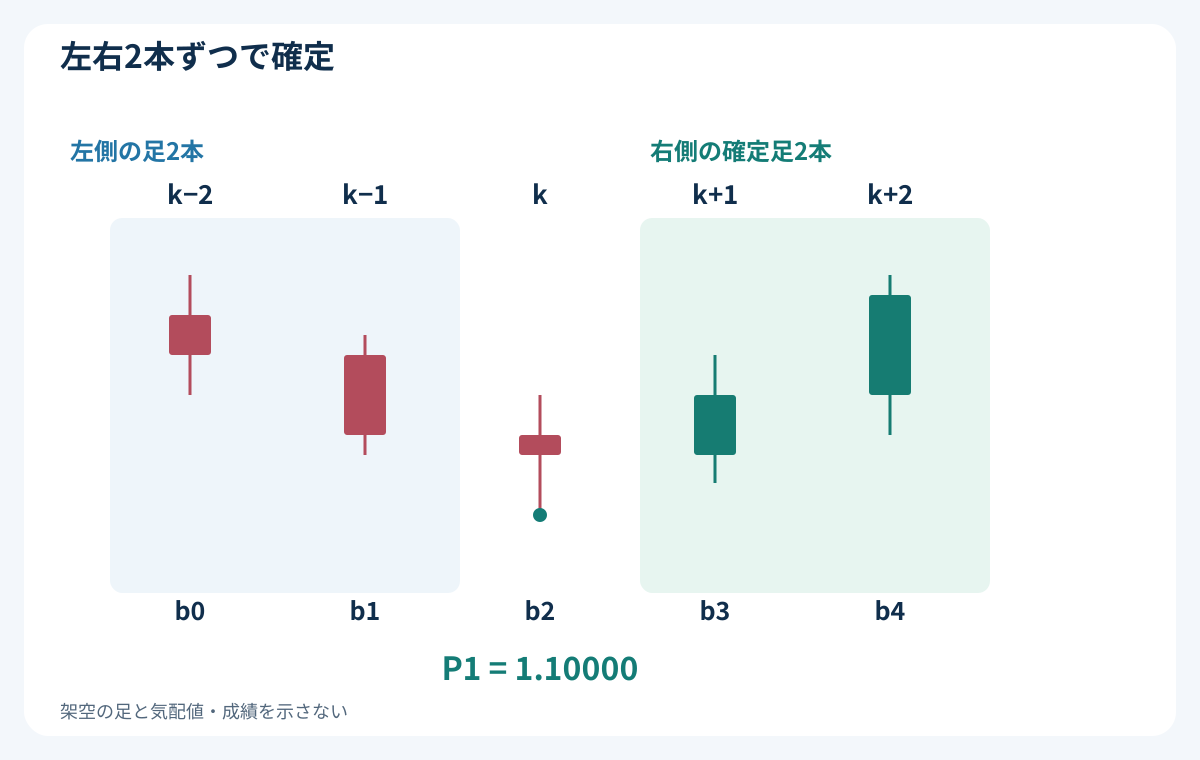
中心kが安値ピボットとなるには、その安値がk−2、k−1、k+1、k+2の安値すべてを厳密に下回る必要があります。高値は同じ4本の高値を厳密に上回る必要があります。同値は不合格です。高値・安値の両方に該当する中心も除外します。k+2が閉じ、必要な履歴が有効になって初めて利用できます。MT4のインデックス0は形成中で、図に記した中心時刻は利用可能時刻ではありません。
右側のH4足2本が中心足の終了から8時間に相当するのは、この例のように区間が連続している場合だけです。休場があれば実時間の遅れは長くなります。確定の時系列順に処理し、直前と反対の種類なら追加します。同じ種類が連続したら、より極端な価格を残し、同値なら先の点を残します。差し替えは候補発動前だけで、判断後に過去へさかのぼって変更しません。
4. 最初に条件を満たす3点を選び固定する
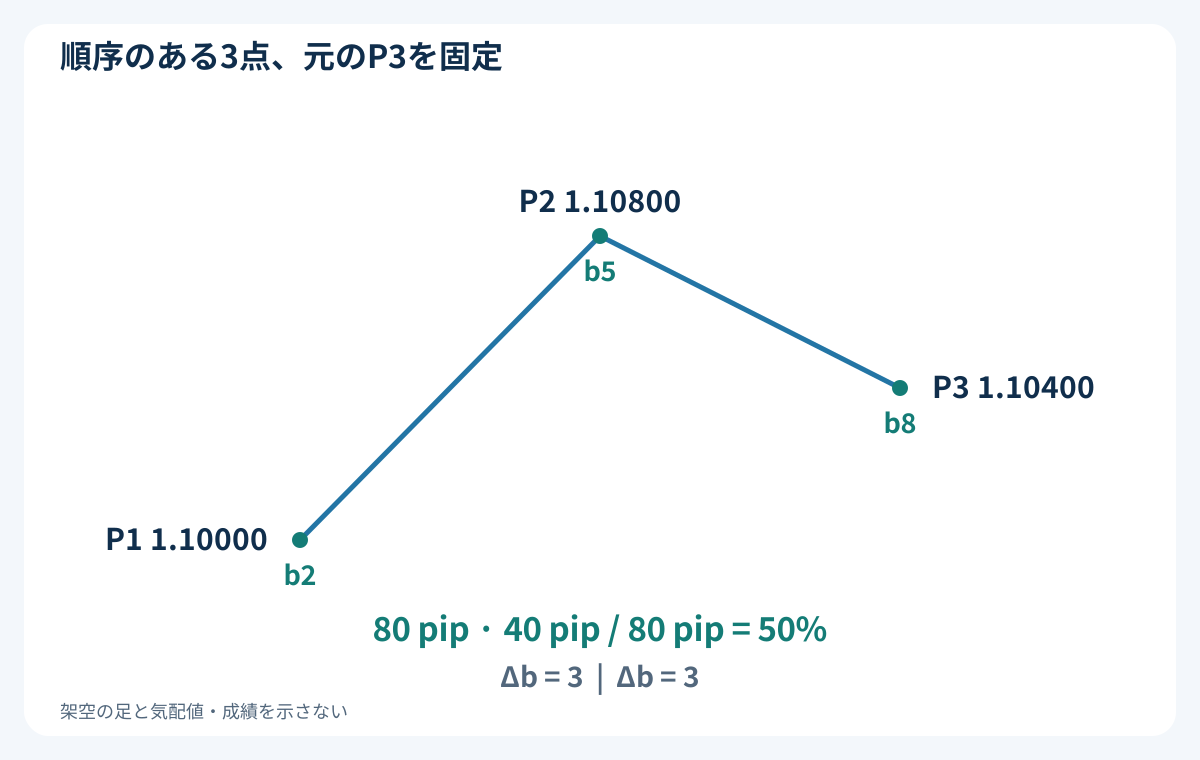
交互に並べた列の直近3点を使います。BUYは安値・高値・安値で、P3がP1より少なくとも10 pips高いこと。SELLは高値・安値・高値で、P3がP1より少なくとも10 pips低いことが必要です。P1–P2の値幅は40–200 pips、P2からP3への戻りはその25–75%、隣り合う中心の間隔は3–12本分のH4とし、上下限を含めます。
局所的な流れとして、BUYのP1は左側2本から中心へ安値が順に低下すること、SELLは高値が上昇することも必要です。最初の形状条件を満たすP3が判明したら、ほかの棄却条件を調べる前に週の候補枠を消費済みにします。3点の識別と価格を固定し、その後のピボットで改良・交換しません。保有リスクはスイング取引ガイドを参照してください。
5. 架空のH4系列を省略せずたどる
表は架空のBid OHLC入力で、取得した実相場履歴ではありません。中心はb2のP1、b5のP2、b8のP3です。5本の判定が終わるb4、b7、b10の後に、それぞれ利用可能になります。P1 = 1.10000、P2 = 1.10800、P3 = 1.10400なので、値幅80 pips、戻り40 pips、戻り率50%。中心間隔はいずれも3本分です。
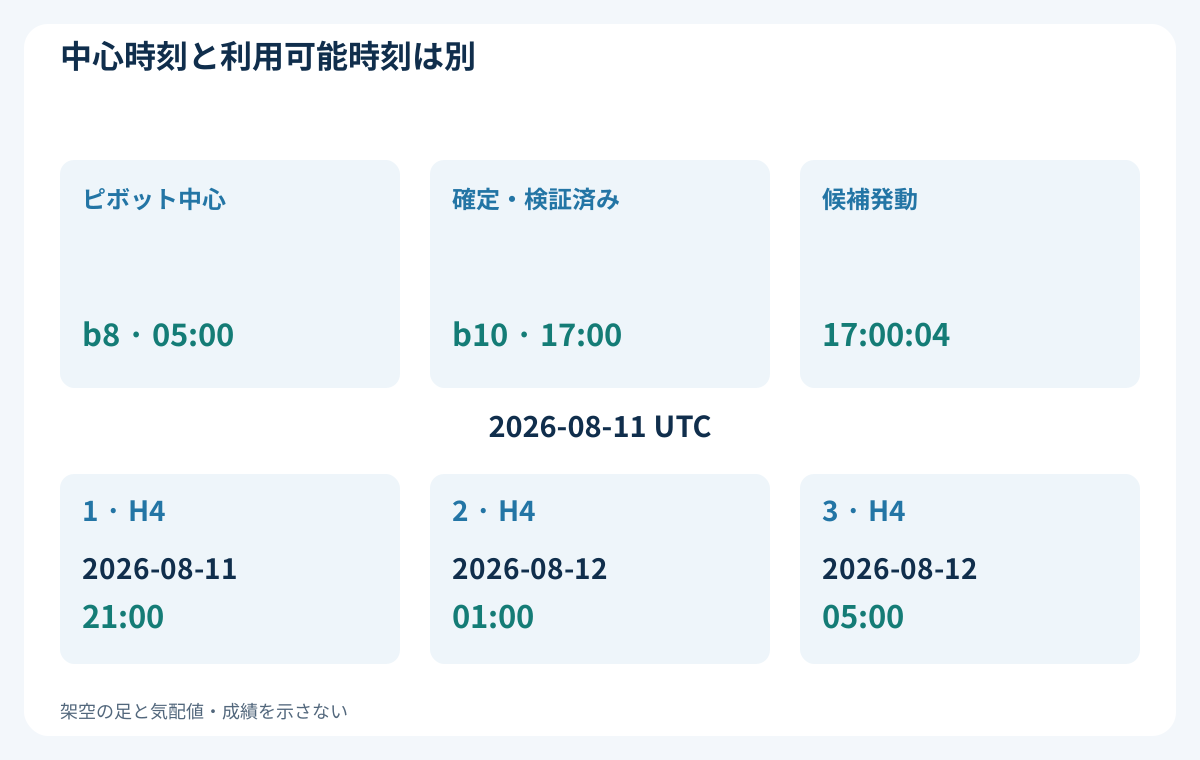
P1の確定は2026-08-10 17:00 UTC、P2は2026-08-11 05:00、P3は2026-08-11 17:00で、さらに実際の観測遅延が加わります。最初の2本は探索の準備用で、この例ではピボット中心になれません。b0–b12は時間の順に進むラベルで、MT4のshiftインデックスではありません。ピボットにならない足も含め、全入力を保持します。後から注釈を加えても、確定時点を早めてはいけません。
| 足 | UTC区間[開始, 終了) | 始値 | 高値 | 安値 | 終値 | 意味 |
|---|---|---|---|---|---|---|
| b0 | 2026-08-09 21:00 → 2026-08-10 01:00 | 1.10500 | 1.10600 | 1.10300 | 1.10400 | 準備用 |
| b1 | 2026-08-10 01:00 → 2026-08-10 05:00 | 1.10400 | 1.10450 | 1.10150 | 1.10200 | 準備用 |
| b2 | 2026-08-10 05:00 → 2026-08-10 09:00 | 1.10200 | 1.10300 | 1.10000 | 1.10150 | P1中心 |
| b3 | 2026-08-10 09:00 → 2026-08-10 13:00 | 1.10150 | 1.10400 | 1.10080 | 1.10300 | 右側の足 |
| b4 | 2026-08-10 13:00 → 2026-08-10 17:00 | 1.10300 | 1.10600 | 1.10200 | 1.10550 | P1確定終了 |
| b5 | 2026-08-10 17:00 → 2026-08-10 21:00 | 1.10550 | 1.10800 | 1.10500 | 1.10700 | P2中心 |
| b6 | 2026-08-10 21:00 → 2026-08-11 01:00 | 1.10700 | 1.10750 | 1.10550 | 1.10600 | 右側の足 |
| b7 | 2026-08-11 01:00 → 2026-08-11 05:00 | 1.10600 | 1.10650 | 1.10480 | 1.10500 | P2確定終了 |
| b8 | 2026-08-11 05:00 → 2026-08-11 09:00 | 1.10500 | 1.10600 | 1.10400 | 1.10450 | P3中心 |
| b9 | 2026-08-11 09:00 → 2026-08-11 13:00 | 1.10450 | 1.10650 | 1.10440 | 1.10600 | 右側の足 |
| b10 | 2026-08-11 13:00 → 2026-08-11 17:00 | 1.10600 | 1.10780 | 1.10550 | 1.10750 | P3確定終了 |
| b11 | 2026-08-11 17:00 → 2026-08-11 21:00 | 1.10750 | 1.10830 | 1.10680 | 1.10820 | 判定終値:同値、シグナルなし |
| b12 | 2026-08-11 21:00 → 2026-08-12 01:00 | 1.10820 | 1.10870 | 1.10750 | 1.10840 | 判定終値:最初の厳密なブレイク |
6. ポイント3の情報が実際に揃ってから候補を発動する
b10の確定データが2026-08-11 17:00:04 UTCに有効になったと仮定します。ここで初めてP3による候補発動が可能になります。その後のシグナル判定終値は2026-08-11 21:00、2026-08-12 01:00、2026-08-12 05:00 UTCの3回です。予定区間をこの時点で固定し、再起動しても延長しません。第3ピボットの出現だけでは入りません。
P2中心の後からP3確定足まで、すべての確定終値を調べます。すでにP2の余裕幅付きしきい値を超えていれば、P3が既知になる前に最初のブレイクが起きたため棄却します。確定足自身のブレイクも含めます。履歴や順序を確認できなければ、その週を無効にします。後から取得した履歴で、過去の機会を復活させません。
7. 元のポイント3を無効化の基準に保つ
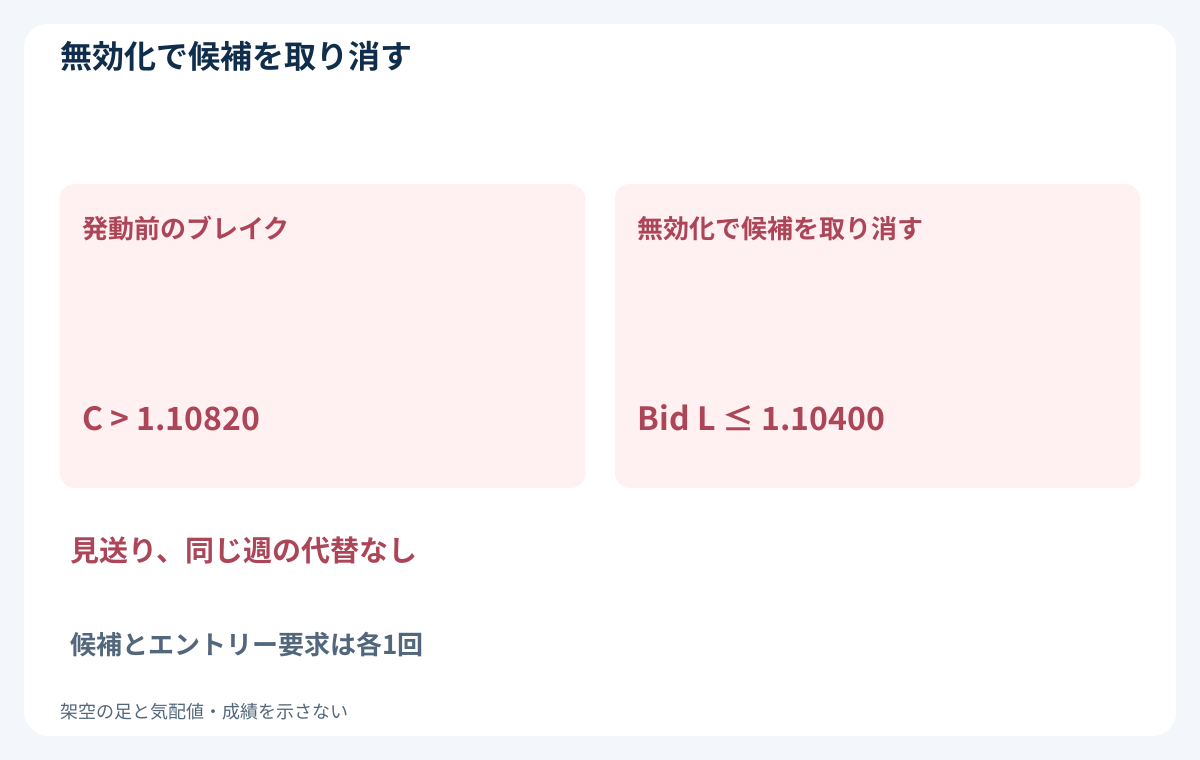
エントリー前は、P3より後の確定足のBid安値がP3以下ならBUYを、Bid高値がP3以上ならSELLを無効にします。シグナル足まで全足を確認し、最初のエントリー気配値でもそのBid基準を破っていれば棄却します。同値も無効です。ある足がP3に触れ、同時にP2を超えて閉じても無効化を優先し、注文を送りません。OHLCから都合のよい足内順序を仮定しません。
これは未約定候補の取り消しです。約定後は固定ストップと決済管理を使い、元のP3を後の都合のよいピボットに替えません。無効、期限切れ、その他の棄却でも、その週の候補枠は消費されたままです。理由を記録し、同じ週に代わりの形を探しません。
8. 固定した判定期間内の最初の厳密なブレイクを使う
Cは候補発動後の確定H4 Bid終値です。BUYはC > P2 + 2.0 pips、SELLはC < P2 − 2.0 pipsが必要で、ヒゲだけでは成立しません。この例のしきい値は1.10820です。最初の終値は1.10820と同じなので発動せず、2026-08-12 01:00 UTCの2回目の終値1.10840が最初の厳密なブレイクです。P2からの超過は4 pipsです。
最初の厳密なブレイクがP2から20.0 pipsを超えていれば棄却し、後の終値で代用しません。エントリーシグナルは終値時刻のUTC日付で月曜から木曜だけです。それ以外の日の最初のブレイクも候補を消費します。指定した3回の終値にブレイクがなければ失効します。各有効シグナルには予定終値時刻から60秒の固定気配値期限を適用し、3回目も同様です。
9. 後続の気配値を一度だけ評価し、発注条件を確認する
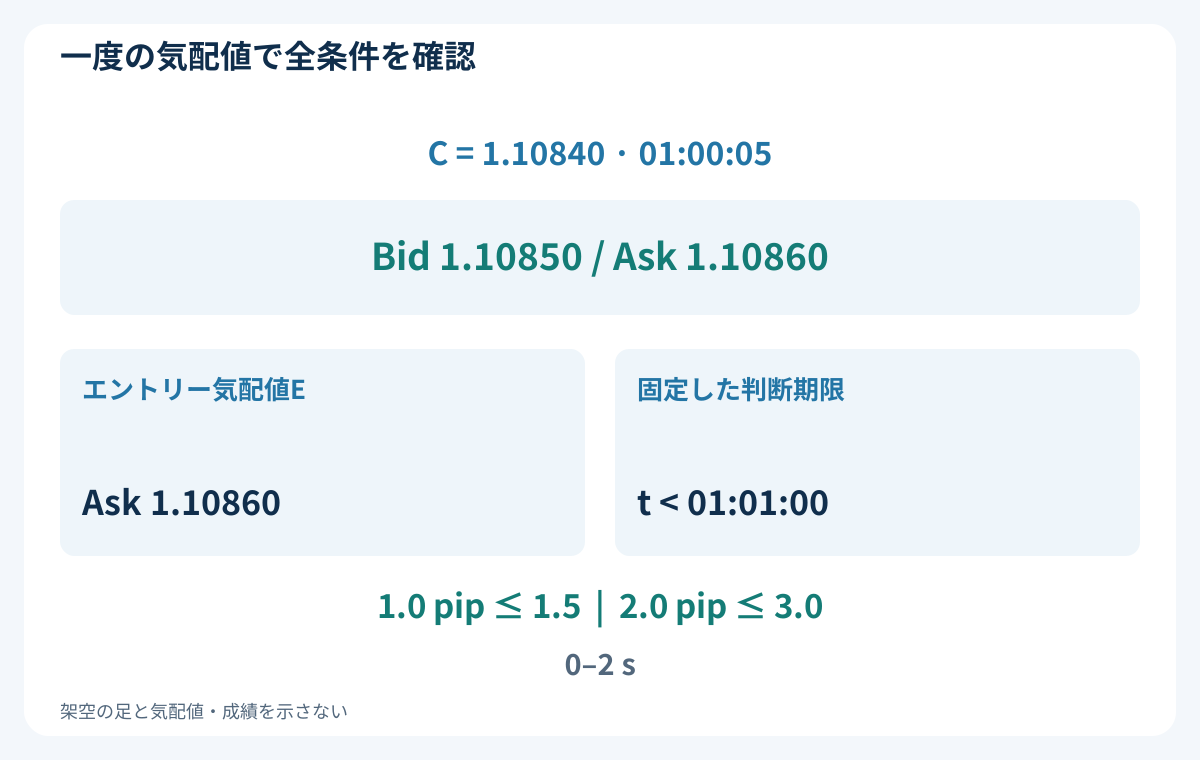
シグナル履歴が01:00:04に有効となり、最初の後続気配値が01:00:05にBid 1.10850 / Ask 1.10860で届いたと仮定します。BUYはAskを使うので、スプレッドは1.0 pip、Cからの絶対乖離は2.0 pipsです。スプレッド≤1.5 pips、乖離≤3.0 pips、検証済み時計による気配値の経過時間0–2秒、気配値時刻が01:01:00より厳密に前であることが必要です。期限と同時刻なら遅すぎます。
この一度の気配値に全条件を適用します。棄却後に別の気配値を選んだり、エントリー要求を再送したりしません。tickへの丸め、最小ロットと刻み、証拠金、取引権限、サーバーのストップ距離、残りの口座リスク枠を確認します。MODE_STOPLEVELが0でも受理は保証されません。再起動に備えて候補と注文状態を保存し、応答不明なら先に口座を照合します。確認なしの再送はしません。
10. 元のストップを固定し、予定費用全体からロット数を求める
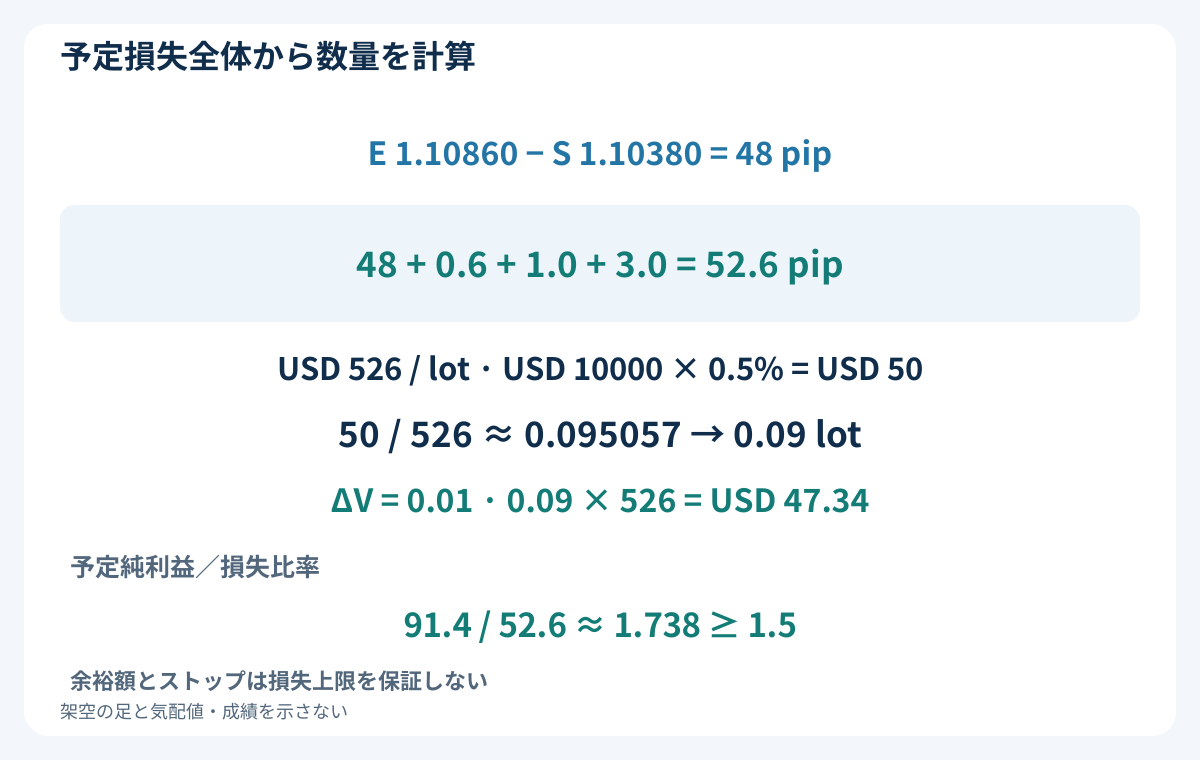
BUYではE = 1.10860、S = P3 − 2.0 pips = 1.10380を固定し、価格リスクは48 pipsです。許容範囲20–120 pipsを確認します。往復手数料0.6 pip、不利な約定の合計余裕1.0 pip(エントリー0.5、決済0.5)、保有費用の余裕3.0 pipsを加えると、48 + 0.6 + 1.0 + 3.0 = 52.6 pips、1ロット当たりUSD 526です。すでに含まれるスプレッドを重ねて加えません。
有効証拠金USD 10000の0.5%なら予定リスク枠はUSD 50です。計算上の数量は50 / 526 ≈ 0.095057ロット。最小・刻み0.01なら切り下げて0.09ロット、予定損失USD 47.34です。最小数量や証拠金の条件を満たせなければ見送ります。単位はロット数とリスク計算のガイドを参照してください。窓開け、費用変更、決済失敗で余裕額を超えることがあり、損失上限の保証ではありません。
11. 発注前に利確水準を固定し、実際の約定を検証する
発注前にT = E + 2 × 48 pips = 1.11820とします。SとTは固定し、トレーリング、建値移動、部分決済、平均取得価格を変える追加、反対売買のヘッジは行いません。価格上の利幅は96 pips。同じ0.6 + 1.0 + 3.0 pipsを控除した予定純利益幅は91.4 pipsで、91.4 / 52.6 ≈ 1.738は固定最低比率1.5を上回ります。
価格目標は2.0Rですが、純利益2.0Rの約束ではありません。約定後、エントリーの不利なスリッページが0.5 pipを超えたらモデル条件違反です。実約定値と残りの決済余裕0.5 pip、手数料、保有費用で距離・予算・純比率を再確認し、S/Tは動かしません。条件違反や保護注文の未確認は実際の緊急決済状態に移し、結果から消しません。再エントリーも認めません。週次レンジ戦略は別モデルの参考で、追加のエントリーフィルターではありません。
12. 架空のBUY決済を一度だけ照合する
0.09ロットをAsk 1.10860で実約定し、2026-08-13 10:00 UTCにBid 1.11820で決済したと仮定します。96 pipsの価格利益はUSD 86.40です。実際の往復手数料−USD 0.54、計上済みスワップ合計−USD 1.08なら、純額は86.40 − 0.54 − 1.08 = USD 84.78です。架空の約定と費用は成績の証明にはなりません。
Askで入りBidで出る価格に、スプレッドは含まれています。使わなかったスリッページ・保有費用の余裕を追加費用として計上しません。MT4のOrderProfitにはスワップと手数料が含まれないため、符号付きの計上項目を一度だけ照合します。スワップとロールオーバーのガイドでは、共通の日次倍率ではなく、実際の契約カレンダーと料率で費用を判断する理由を説明しています。
| 計上項目 | USD | 扱い |
|---|---|---|
| 実約定価格間の利益 | +86.40 | 0.09ロットの96 pips |
| 往復手数料 | −0.54 | 符号付きの実費 |
| 計上スワップ | −1.08 | 累積実費を一度だけ計上 |
| 実現純損益 | +84.78 | 86.40 − 0.54 − 1.08 |
| 未使用の予定余裕 | 0.00 | 追加計上なし |
13. 価格と時間のうち最初に成立する決済を使う
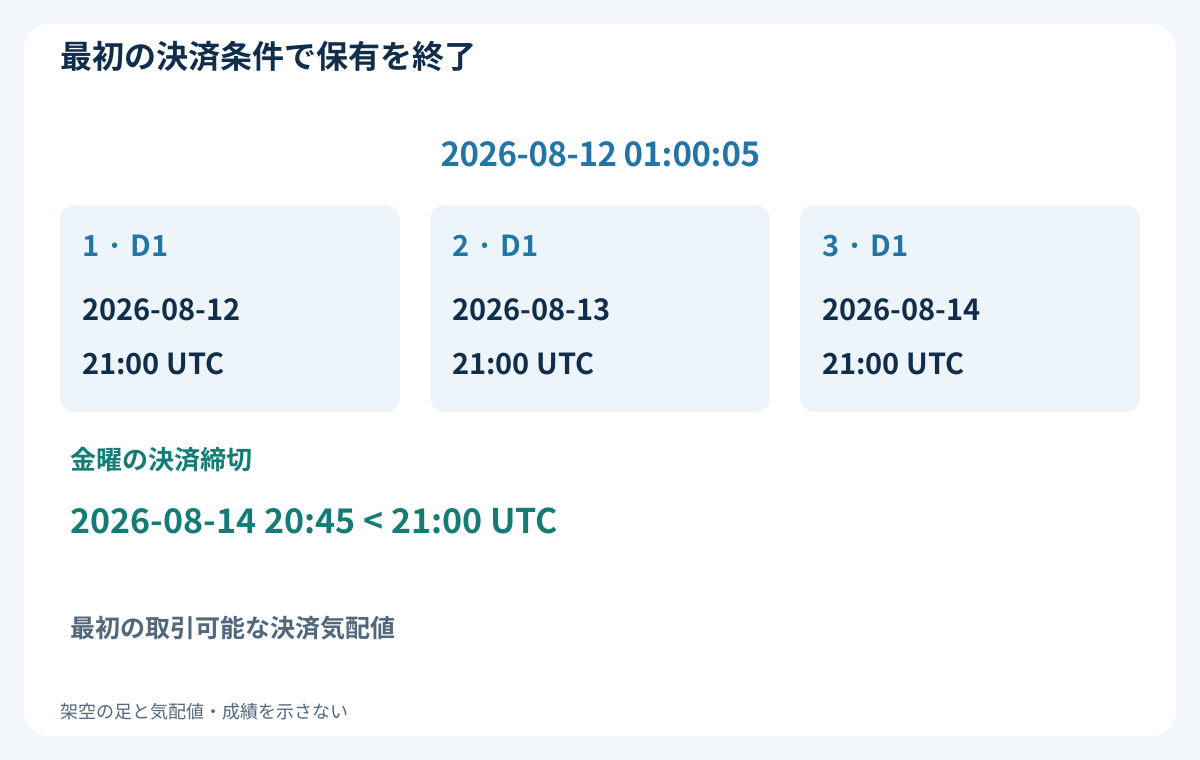
未決済なら、ストップ、利確、実エントリー後3回目のD1境界、金曜の締切のうち最も早い条件で出ます。水曜2026-08-12 01:00:05のエントリーなら、D1境界は2026-08-12 21:00、2026-08-13 21:00、2026-08-14 21:00 UTCです。金曜2026-08-14 20:45 UTCが3回目より先になります。週の早期終了が事前告知されていれば、その15分前に締切を移します。
時間条件は期限以降の最初の取引可能な気配値で決済を要求するもので、その時刻の約定を保証しません。気配値や決済確認がなければ、決済待ち状態を保持し、照合を伴う管理された決済処理を続けて建玉ゼロを確認します。建玉が未解決の間は新規を止めます。再起動や週替わりでも、既存建玉、経過保有時間、週末前の決済失敗を消してはいけません。
14. SELLを正しい売買価格で反転させる
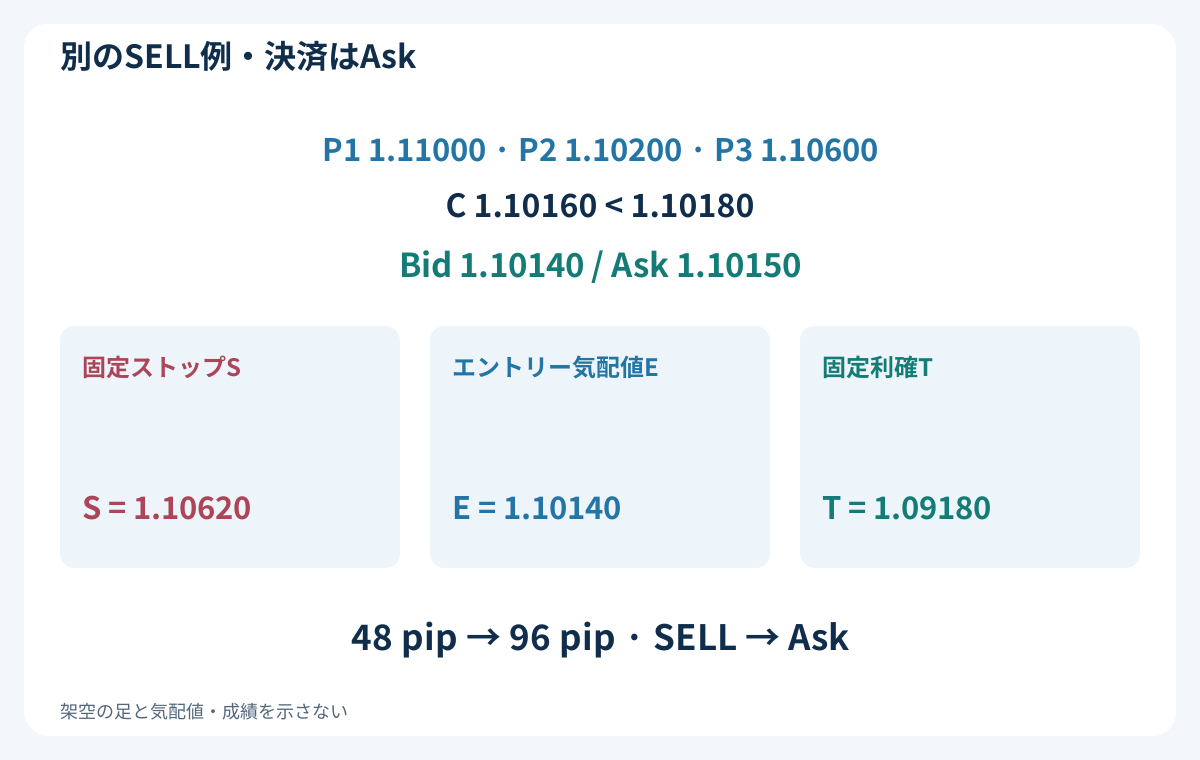
独立した別シナリオで、P1 = 1.11000、P2 = 1.10200、P3 = 1.10600なら、同じ値幅80 pips、戻り率50%です。後続のBid終値C = 1.10160は厳密なしきい値1.10180より下です。最初の後続気配値Bid 1.10140 / Ask 1.10150なら、スプレッド1.0 pip、絶対乖離2.0 pips。SELLはBid 1.10140で入ります。
S = P3 + 2.0 pips = 1.10620、T = 1.10140 − 2 × 48 pips = 1.09180を固定します。価格リスク48 pips、利幅96で、費用・数量・保有管理の条件も同じです。形のピボットとエントリー前無効化はBidを使いますが、SELLの決済とストップ・利確の約定はAskです。口座上の記録を分け、この別例をBUYとSELLの同時保有の許可と解釈しません。
15. 情報の利用時点と棄却経路を検証する
固定H4カレンダー、厳密な5本ピボット、同種点の差し替え、最初の候補選択を時系列で再現します。欠損足、不合格の形、発動前ブレイク、P3無効化、同値終値、遅れた気配値、失敗した要求、決済待ち建玉を記録に残します。確定足シミュレーターが、判断の原因となった過去の終値で約定してはいけません。
保有中の足がストップと利確の両方に触れても、OHLCだけでは順序は分かりません。十分な気配値データを使うか、不明な経路に対する保守的規則を明示します。手数料、実際または明記した保有費用、不利な約定、再起動、時差変更を含めます。開発、未使用の後続期間テスト、フォワード観測を分けます。少数例や費用控除前の利益だけで実用性を確認したことにはなりません。
16. 形と保有管理を再現可能なチェックリストにする
週・カレンダー、完全なピボット判定区間、確定時刻、交互の列、形状、元のP3、発動前履歴、3終値の期間、最初の厳密なブレイクを確認します。続いて最初の後続気配値、固定期限、費用と口座の条件、数量、S/T、実約定を確認します。保有中は図の形と区別して、計上費用と最も早い決済条件を追います。
終了後は、実際に起きた事象も棄却した事象も照合します。ピボット規則、しきい値、時計を変えたら、新版として再検証が必要です。目的は検証可能な一連の管理であり、見慣れた形が安全・有益だと主張することではありません。統計を作らず、このサイトの市販EAがこのモデルを実装する、または例の結果を得るという証明もしません。
よくある質問
ポイントはいつ確定するのですか?
右側のH4足2本が閉じ、必要な履歴が有効になってからです。この例のP3中心は2026-08-11 05:00開始ですが、確定終了は17:00、観測可能になるのは17:00:04です。中心に描き戻しても早く利用できるわけではありません。
ポイント3の確定中に起きたブレイクを、後から使えますか?
使えません。確定足までにP2の余裕幅付きしきい値を厳密に超えたなら、P3が判明する前のブレイクです。候補を棄却し、週の枠も消費済みのままです。後の見栄えのよいブレイクで代用しません。
終値がエントリーしきい値と同じなら成立しますか?
成立しません。この例のBUYはC > 1.10820が必要です。最初の同値では発動せず、1.10840が最初の厳密なブレイクです。その最初のブレイクが20.0 pipsの上限を超えた場合も、次の終値を使わず機会を消費します。
後にもっとよいピボットが出たら、ポイント3を動かせますか?
動かせません。元のポイント3を保持します。エントリー前にBUYのBid安値がP3以下なら候補は無効で、SELLは逆です。約定後は描き直した形ではなく、固定S/Tと実際の決済規則を使います。
なぜ例の数量は0.09ロットなのですか?
USD 50を1ロット当たり予定損失USD 526で割ると約0.095057ロットです。刻み0.01に切り下げて0.09ロット、予定損失USD 47.34になります。これは予算上の余裕で、あらゆる窓開けや決済失敗を防ぐ保証ではありません。
金曜の締切で週末の建玉ゼロは保証されますか?
保証されません。早めの決済試行を開始する条件です。気配値や約定に問題があれば、実在する建玉と決済待ち状態を保持し、口座を照合して解決まで新規を止めます。架空の金曜約定を記録しません。
出典と学習上の注意
MetaQuotesの資料は、確定足と形成中の足、非同期の履歴取得、成行注文の価格・ストップ条件を説明しています。FXOpenの資料は3点パターンの一般的な背景だけを参照しました。以下のピボット選択、しきい値、週単位の機会制限と保有管理は、独自の教育用研究仕様です。約定の保証や収益性の証拠ではありません。日時、足、気配値、費用、結果はすべて架空です。バックテストや市販EAへの実装を示すものではありません。
教育用研究モデルです。足、価格、カレンダー、設定、結果は架空です。FX取引にはリスクがあります。バックテスト、約定保証、損失上限、将来の成績を示すものではありません。