

既知の境界をヒゲが越えただけでは、この反転仮説はまだ始まった段階です。本稿独自の基準では、確定したH1スイープ、スイープ前に固定した水準の後続M15ブレイク、その後の初回リテストを分けます。各段階に期限と棄却条件があります。架空の午前中と、それを機械的に反転した依存関係のある売り例で仕組みを示します。過去の運用成績や収益上の優位性を示すものではありません。
1. 見えない注文を推測せず反転仮説を定義する
本稿のスイープは、境界外への測定可能な逸脱と、その後のレンジ内への確定終値で定義します。Bid足から、誰のストップが約定したか、機関投資家の保有量、値動きの原因は分かりません。後続の構造ブレイクとリテストは追加の選別条件であり、反転成功を裏付ける独立した証拠ではありません。トレンド継続や再度のスイープで一連の条件が失敗することがあります。
同一配信元の通常のEURUSD Bid足を、指定のUTC区間にそろえて使用します。想定単位はpip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USDです。実際の銘柄仕様を確認してください。この研究用基準では、D1の中央値、FVG、Order Block、指標、ニュース、裁量的なセッション条件でエントリーを選びません。固定UTC時刻は実験上の選択であり、最適な取引時刻という主張ではありません。
2. 六本のH1足とスイープ前の内部水準を固定する
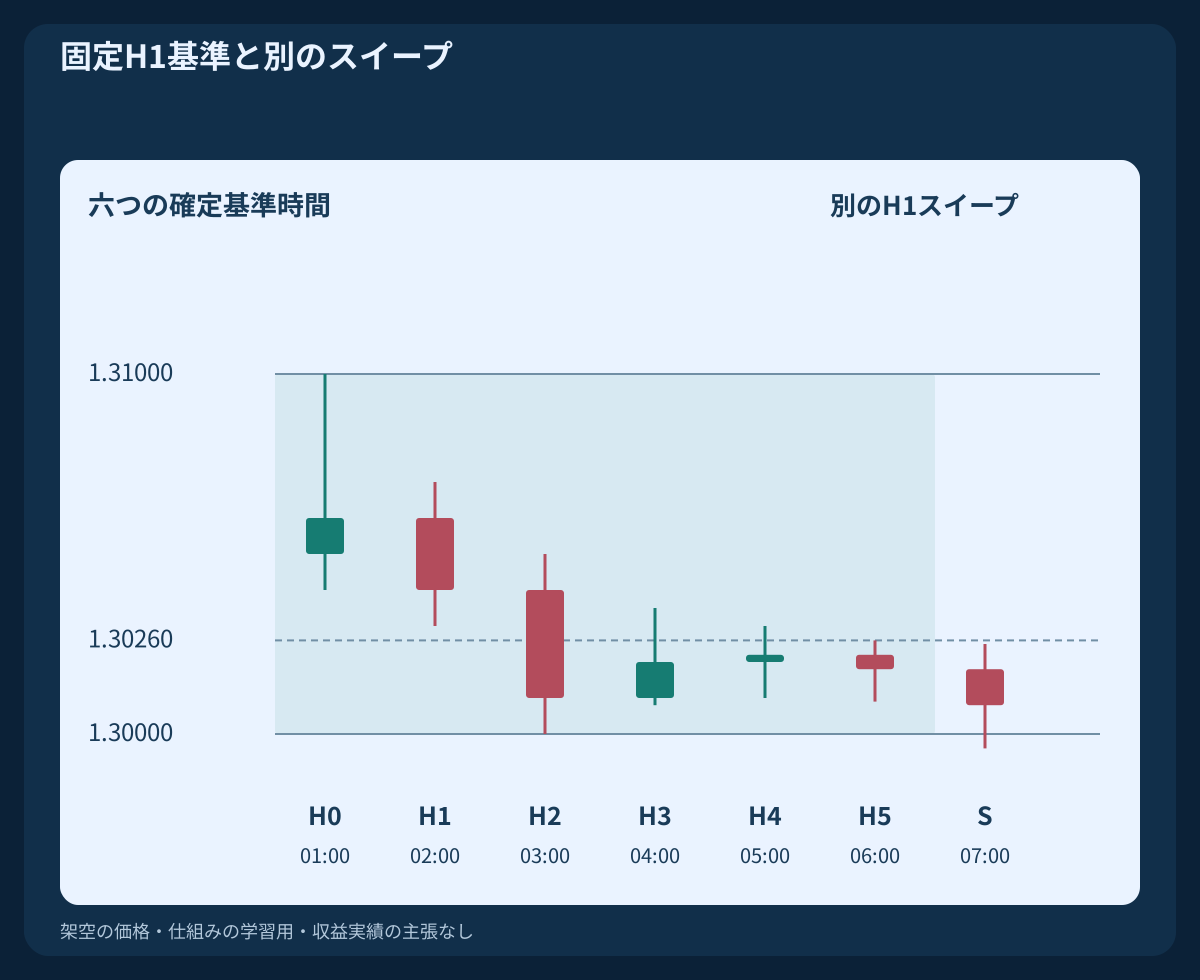
UTCの日付で月曜日から金曜日まで、予定された終了後に六つの完全な区間00:00–06:00 UTCを固定します。この六本からL=min(Low); U=max(High); W=U−Lを計算し、60≤W/pip≤160を要求します。その日付の境界は変更しません。欠損区間や信頼できないUTC対応があれば、その日は無効です。近くの足や短縮セッションへの差し替えは行いません。
BUYはK=High(05:00–06:00 H1)を用い、0.25≤(K−L)/W≤0.50を要求します。SELLは同じ足の安値を用い、0.50≤(K−L)/W≤0.75を要求します。後から確認したスイングのピボットではなく、事前固定の内部水準です。元の例はL=1.30000; U=1.31000; W=100 pip; K_BUY=1.30260です。ブローカーの時刻をUTCに正確に対応させ、十分なデータから整列した足を再構成できなければ、モデルを停止します。
3. 指定されたH1スイープだけを評価する
唯一のスイープ候補Sは06:00–07:00 UTCです。Sの評価でその日の機会を消費し、棄却や欠損も同様に扱います。BUYの条件は2≤(L−Low(S))/pip≤10; L<Close(S)<K; High(S)≤Kです。下抜けした安値を回復し、Sはまだ内部高値を越えていない必要があります。Sの実体は陽線でなくても構いません。その日の別のH1足で置き換えません。
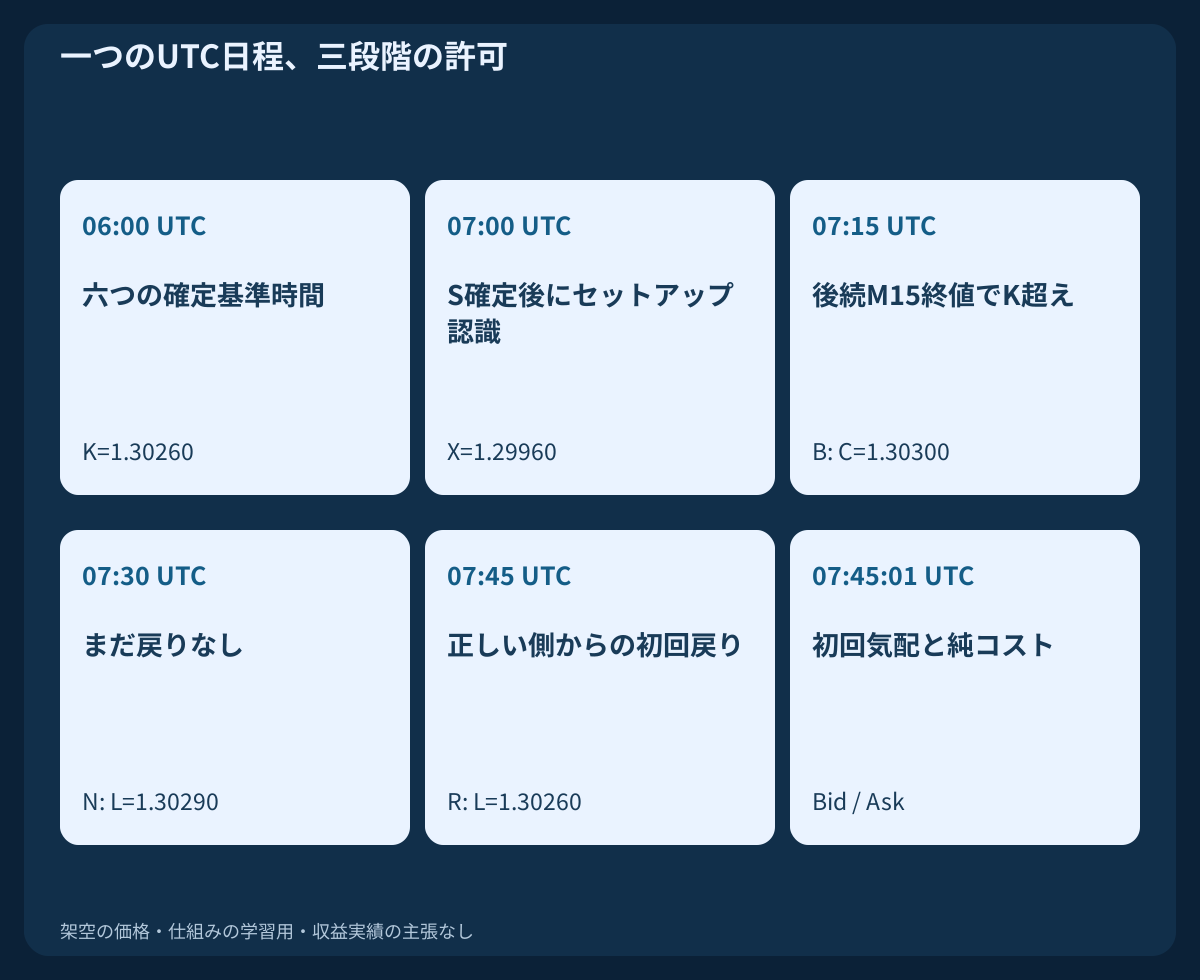
BUYではX=Low(S); SL_Bid=X−1 pip; TP_Bid=U−1 pipを固定します。架空データはLow(S)=1.29960; High(S)=1.30250; Close(S)=1.30080で、スイープの深さは四pipです。したがってX=1.29960; SL_Bid=1.29950; TP_Bid=1.30990です。Sが07:00 UTCに確定して初めてセットアップを認識できます。認識前に、口座全体でEURUSDのポジションも待機注文も存在しないことを確認します。存在すればその日の機会を消費します。
4. 別の確定M15足によるブレイクを待つ
確認に使える終値時刻は07:15,07:30,07:45 UTCだけです。BUYはClose(B)>K+1 pipを満たす最初の確定終値を選びます。その最初のブレイクは陽線、Close(B)>Open(B)であり、Close(B)−K≤8 pipも満たす必要があります。一pipの閾値との等号は確認になりませんが、八pipの上限との等号は許容します。最初のブレイクが別条件に失敗したら、後の終値に差し替えず最終棄却とします。
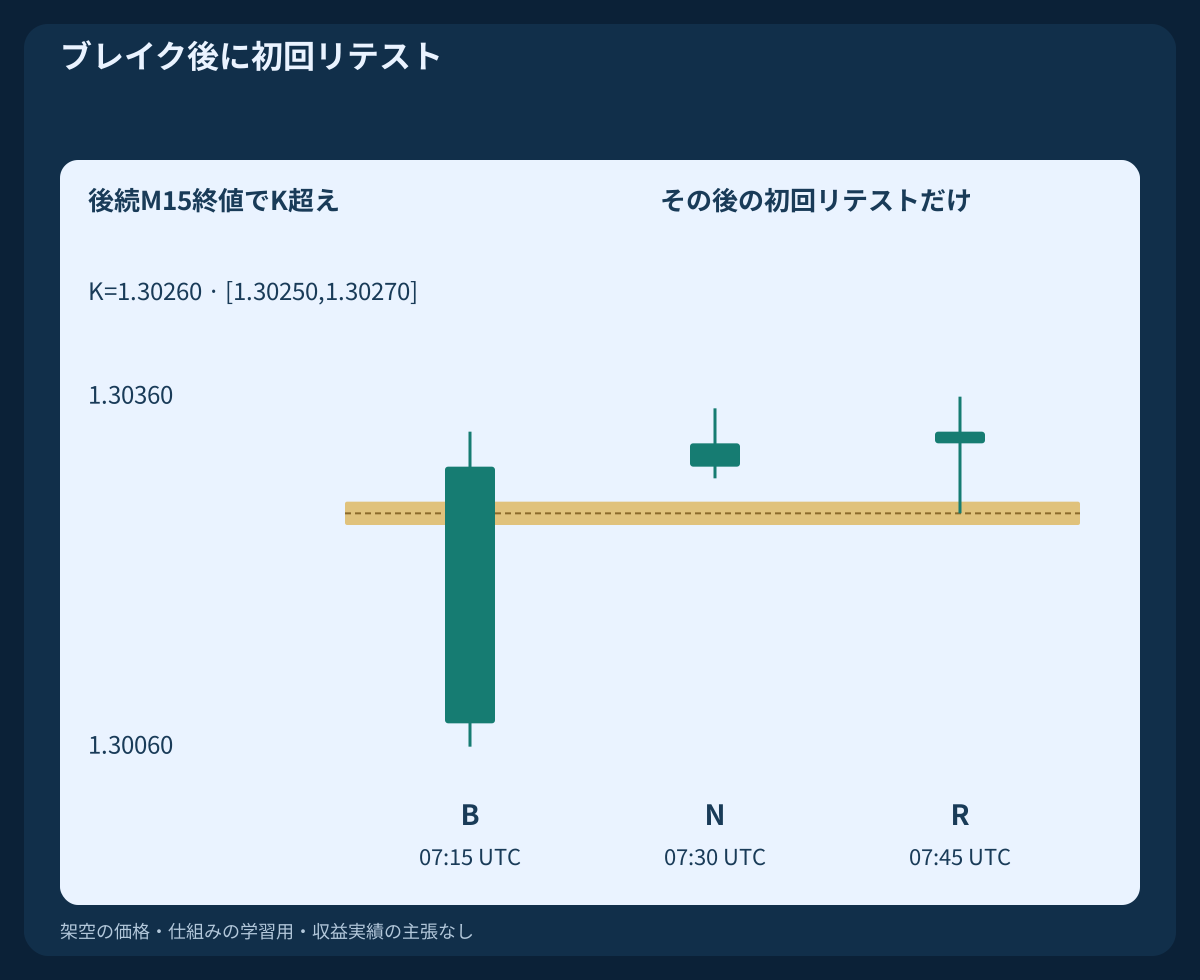
S以降Bまでのすべての観測に対し、終値判定より先にエントリー前の拒否条件を適用します。三回の予定終値でブレイクがなければ期限切れです。架空例のBは07:15 UTCにOpen=1.30080; High=1.30330; Low=1.30060; Close=1.30300で確定し、Kを四pip上回ります。B自身の通過がブレイクを作るのであり、後続リテストではなく、直ちに注文する許可にもなりません。
5. その後の初回リテストだけを使う
Bの後は連続するM15足をちょうど三本だけ調べます。固定BUY帯は[K−1 pip,K+1 pip]=[1.30250,1.30270]です。Open≤K+1 pip or Low≤K+1 pipを満たす最初の足を初回接触とし、帯より下へのギャップ始値も含めます。Open(R)>K+1 pip; K−1 pip≤Low(R)≤K+1 pip; Close(R)>K+1 pip、陽線実体、Close(R)−K≤8 pipを要求します。深すぎる侵入や反対側からの始値は、終値が魅力的でも機会を消費します。
Nは07:30 UTCにLow(N)=1.30290で確定するので、まだ戻りではありません。Rは07:45 UTCにOpen=1.30320; High=1.30360; Low=1.30260; Close=1.30330で確定します。正しい側からの最初の接触で、終値条件も満たします。Bが最後の確認時刻であれば、最も遅いリテストの確定は08:30 UTCです。許可された三本目の終値は含みますが、有効な初回接触がなければ期限切れです。
6. シグナルより失効を優先する
S確定後から送信までに、後から観測したBidがBid≤X or Bid≥TP_Bidに達したらBUYを取り消します。同じ境界を、B、待機足、Rを含むS後の確定M15高安値と、送信時点ですでに観測した形成中の足の気配にも適用します。等号でも失効します。Xに触れた足が確認水準より上で引けても、足内の順序を都合よく推測せず棄却します。
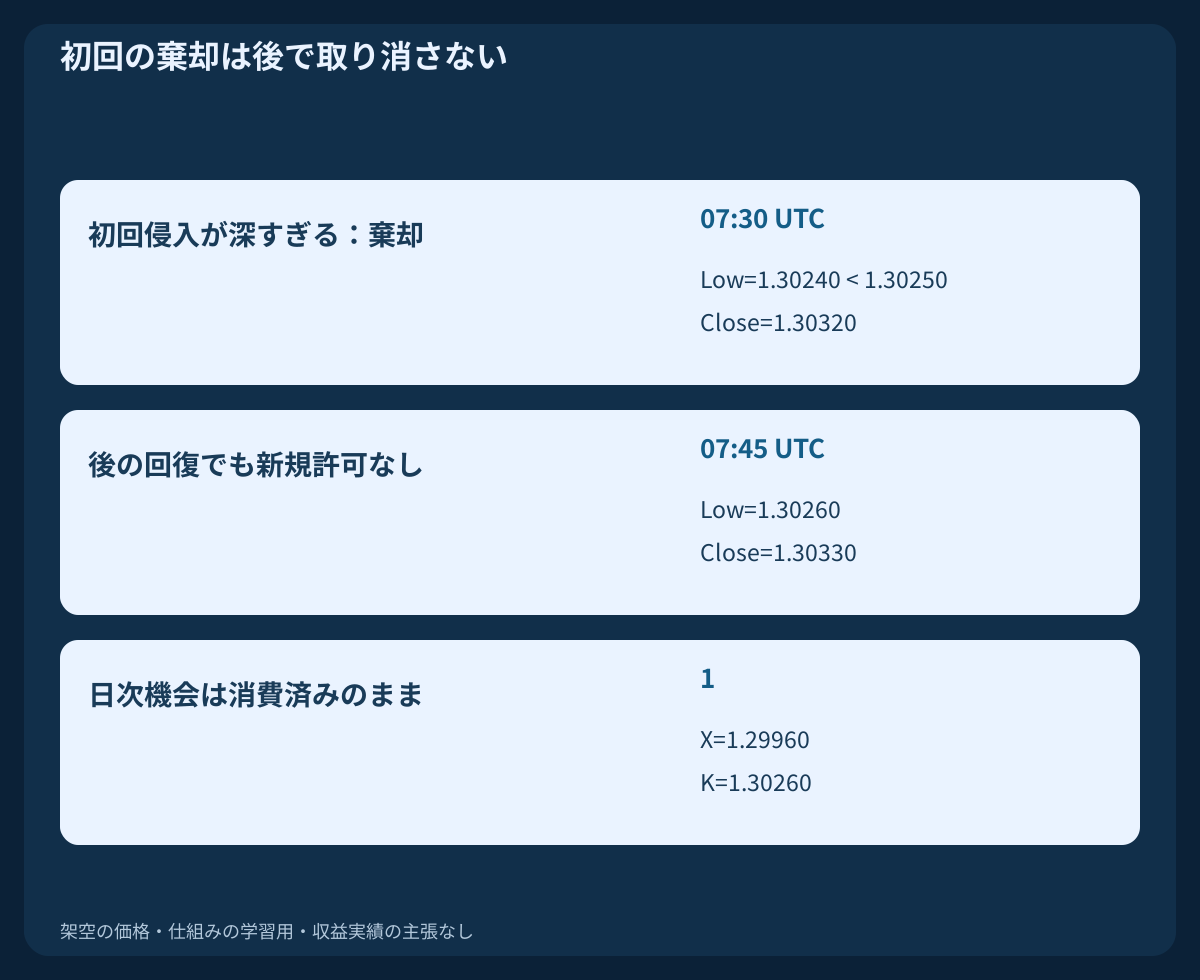
取消し、無効な最初のブレイクやリテスト、不適切な最初の気配、期限切れ、必要データの欠損は、そのUTC日付では確定した終了状態です。後の回復で元の候補を復活させません。X、K、帯、目標を描き直しません。新しい日付には新しい六時間の完全な基準と指定Sが必要で、古い候補を持ち越しません。古い、または不確かなエクスポージャーも次の日の取引前に照合します。
7. SELLとAsk側の決済を明示する
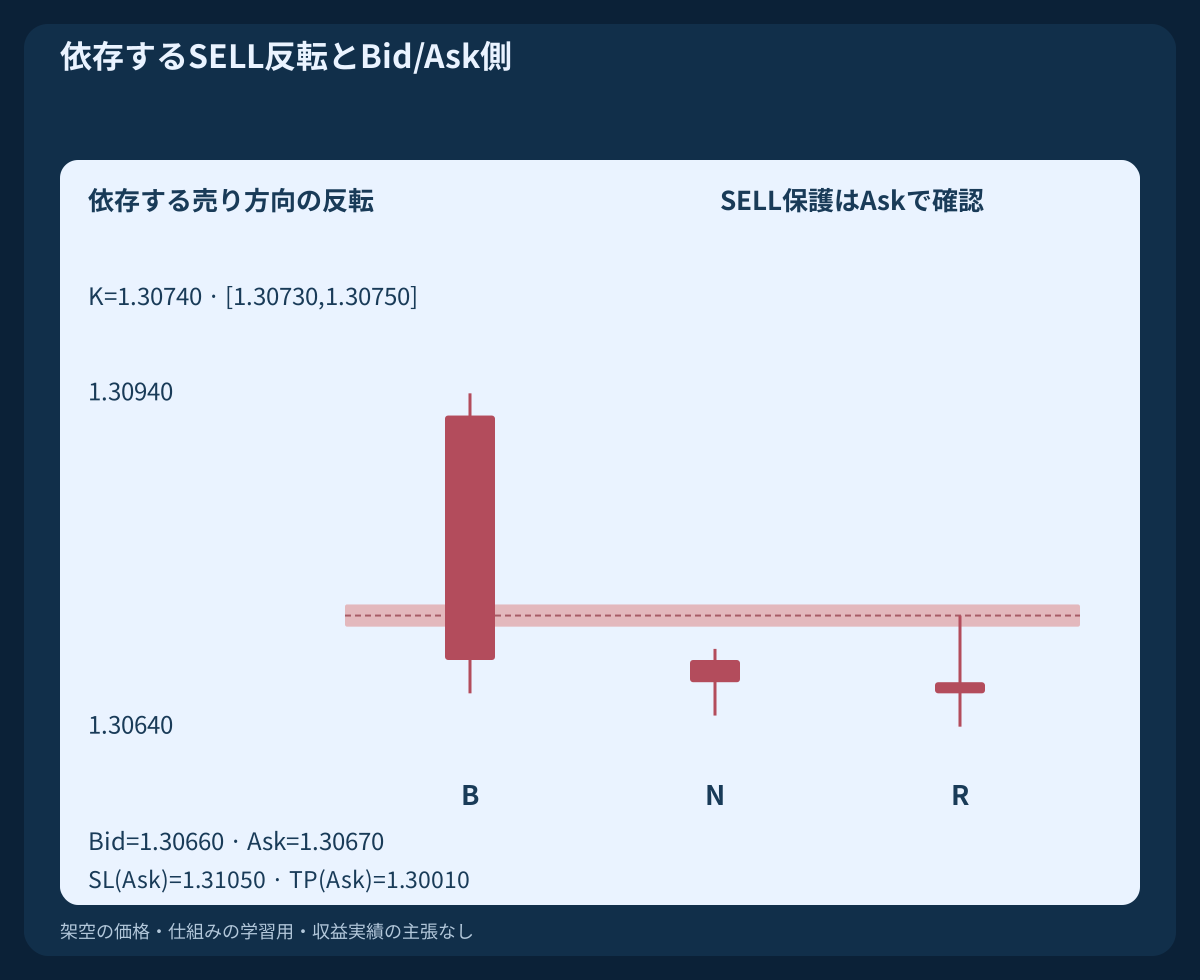
SELLは、S前H1の安値をKとして2≤(High(S)−U)/pip≤10; K<Close(S)<U; Low(S)≥Kを要求します。X=High(S); SL_Ask=X+1 pip; TP_Ask=L+1 pipを固定します。最初の後続終値Close(B)<K−1 pipを選び、陰線実体とK−Close(B)≤8 pipを要求します。その後の初回接触はOpen≥K−1 pip or High≥K−1 pipで判定します。帯の下側から始まり、高値が帯内、陰線で帯の下に確定し、同じ八pip上限を満たす必要があります。
エントリー前はBid≥X or Bid≤L+1 pipでSELLを取り消します。帯は[K−1 pip,K+1 pip]のままです。SELLはBidで入りAskで決済します。固定の保護価格は、過去のAsk高安値を再構成したものではありません。依存する変換p′=2.61000−pでBidの高値と安値を入れ替えるとK_SELL=1.30740; X=1.31040; SL_Ask=1.31050; TP_Ask=1.30010になります。ペア気配は別途BidとAskを交換して反転します。反転チャートは別の独立市場標本ではありません。
8. リテスト判明後の最初の気配を一度だけ確認する
Rの完全なデータが利用可能になった後、予定終値時刻より厳密に後に受信する、その銘柄の最初のBid/Askペアを使います。送信時は検証済み時計でR_close<t_quote≤t_submit<R_close+15 secondsと0≤t_submit−t_quote≤2 secondsを要求します。最初の気配を取り逃す、順序を検証できない、データ準備が遅すぎる場合は取り消し、良い価格を探しません。取引可能な正のBidがAsk未満であり、spread≤1.5 pip; abs(Bid−Close(R))≤1 pipと、すべての事前拒否条件の通過を要求します。
BUYは提示Ask、SELLは提示Bidを使います。元の最初の気配は07:45:01 UTC; Bid=1.30330; Ask=1.30340です。取引権限、tick整列、最低ストップ距離、数量制約、証拠金、利用可能なリスクを確認します。最低ストップ距離の表示がゼロでも受理は保証されません。両方の固定保護注文を付け、建玉時点から対応できる成行要求だけを許可します。先に無保護で建てて後から変更する必要があれば見送ります。
9. 二つの執行余裕を含めて純比率を計算する
このUSD例はpip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0を仮定します。実際の料金と保有費用を確認し、検証前に入力を置き換えます。dSLとdTPは、現在のエントリー気配から固定ストップと目標までの、執行側に基づく正のpip距離です。Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7とし、推計値が正でReward1/Loss1≥1.50を満たすことを丸め前の精度で確認します。
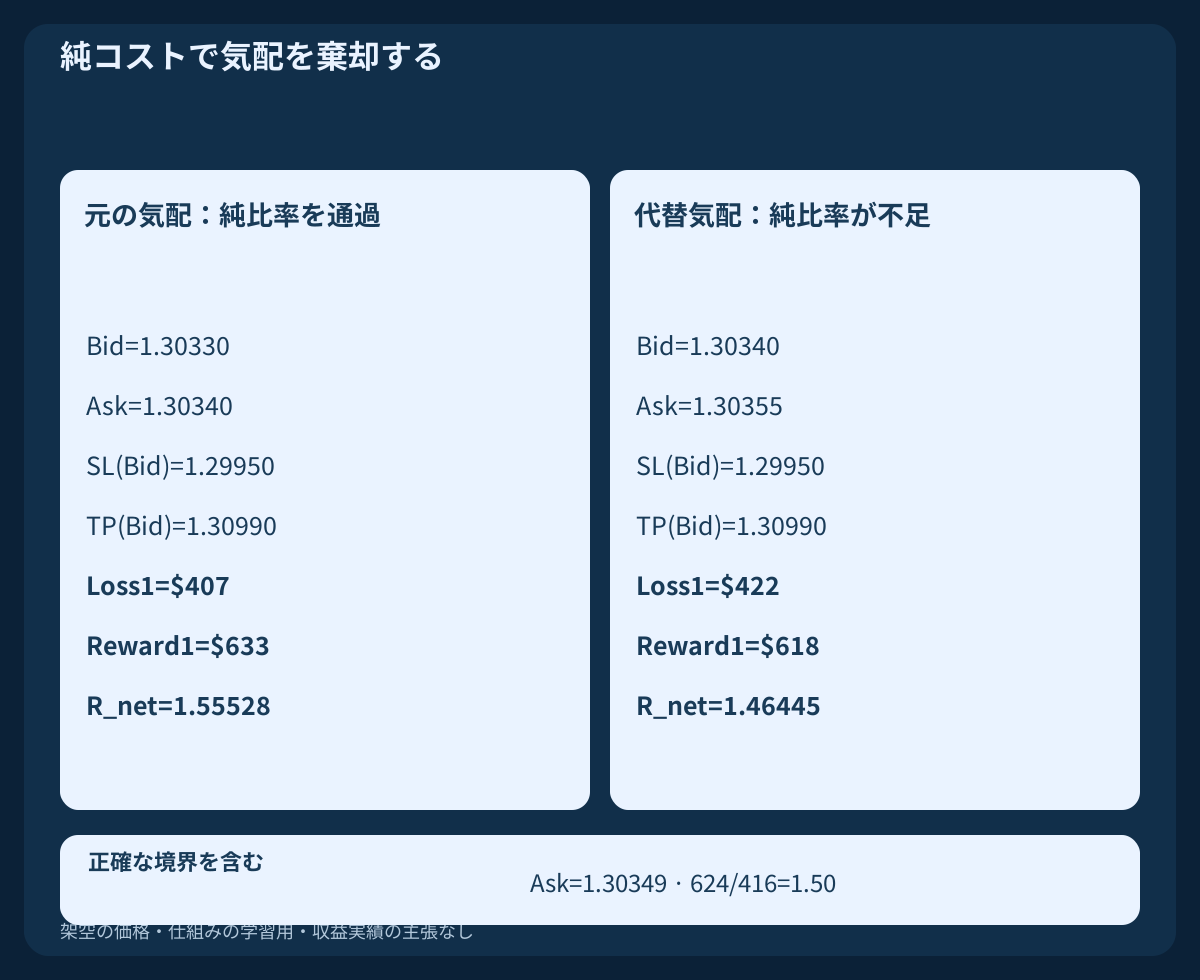
採用するBUY気配はdSL=39 pip; dTP=65 pip; Loss1=$407; Reward1=$633; R_net=633/407≈1.55528となります。エントリーAskから決済Bidまでの距離にはスプレッドの影響が入っているため、二重加算しません。余裕は計画上の仮定であり、実際のスリッページの上限ではありません。良い粗比率、小さなスプレッド、確認済みリテストがあっても、純比率で不合格なら入りません。
10. 口座リスクを切り下げ、悪化した気配を棄却する
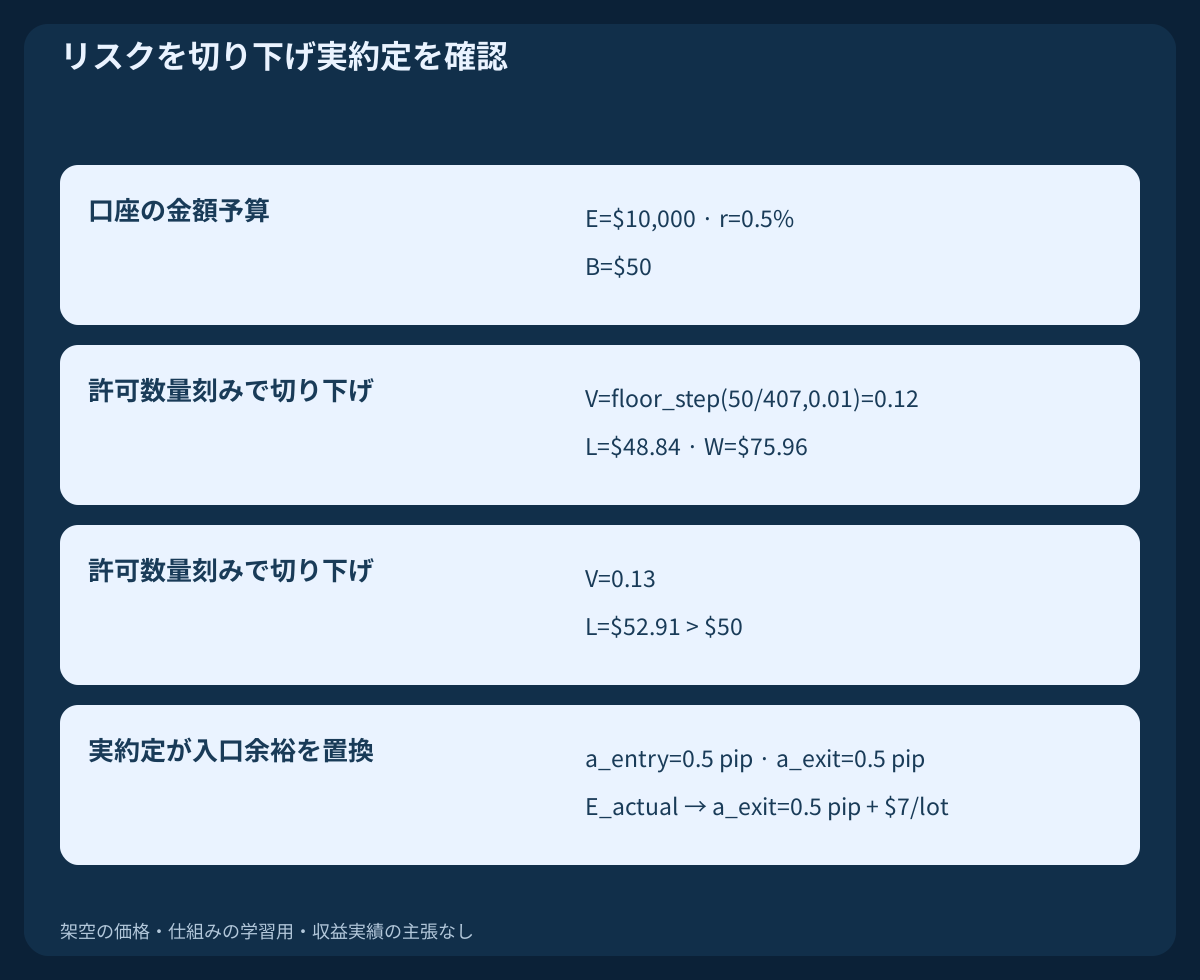
Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss))を用います。既存の口座リスクが不明ならエントリー不可で、EURUSDのポジションや待機注文も禁止です。equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lotの場合はV=floor_step(Budget/Loss1,0.01)=0.12 lotと切り下げます。計画損失は0.12×407=$48.84、計画目標利益は0.12×633=$75.96です。一段上の0.13×407=$52.91は予算超過です。最小数量を下回れば見送ります。
別の最初の気配Bid=1.30340; Ask=1.30355はスプレッドとBid乖離の上限を通りますが、Loss1=$422; Reward1=$618; 618/422≈1.46445<1.50となります。ストップや目標を動かさず、その日を棄却します。元の価格と費用でAsk=1.30349ならちょうど624/416=1.50、次のtickのAsk=1.30350は不合格です。これらは代替の計算例であり、後続の気配から好きなものを選べるわけではありません。
11. 一度だけ送信し実際の結果を照合する
UTC日付の候補ID、固定水準、送信枠の消費を永続化してから、一度だけ保護付きエントリーを要求します。明確な拒否でもその日は消費済みです。応答不明は失敗の証明でも再送許可でもありません。新規リスクを止め、ブローカーの注文・約定・口座状態で同じ要求を先に照合します。再起動は状態と期限を復元するだけで、新しい試行を生みません。
約定確認後、両方の保護と実数量を確認します。実約定値を用い、残るexit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0だけで損失と利益を再計算します。実約定がエントリー余裕を置き換えるため二重計上しません。不利なエントリー変動が0.5 pipを超える、再計算リスクが保存予算を超える、純比率が1.50未満、または有効な保護がない場合、最初の取引可能気配で全決済を要求します。受理済み保護は決済確認まで維持し、中止と全費用を記録します。決済応答不明も照合が必要です。
12. 固定の決済条件とUTC期限を維持する
それ以外は当初SLとTPを維持し、トレーリング、建値移動、部分決済、ナンピン、自動反転を行いません。先に確認された保護約定を優先します。残る建玉はセットアップ当日の10:00 UTC以降、最初の取引可能気配で全決済を要求します。BUYはBid、SELLはAskです。約定後に足終値や構造による別の決済条件は追加しません。エントリー前のX失効条件は、約定後の追加決済条件ではありません。
通信停止でも予定期限は動きません。気配が戻ったら先に照合し、残るモデル建玉を執行可能になり次第閉じます。それ以前に監視や時計対応が信頼できなくなった場合も、保護を残して可能時に決済を要求します。通常の保護注文、時刻決済、余裕額、口座予算が実損失の上限を保証するわけではありません。
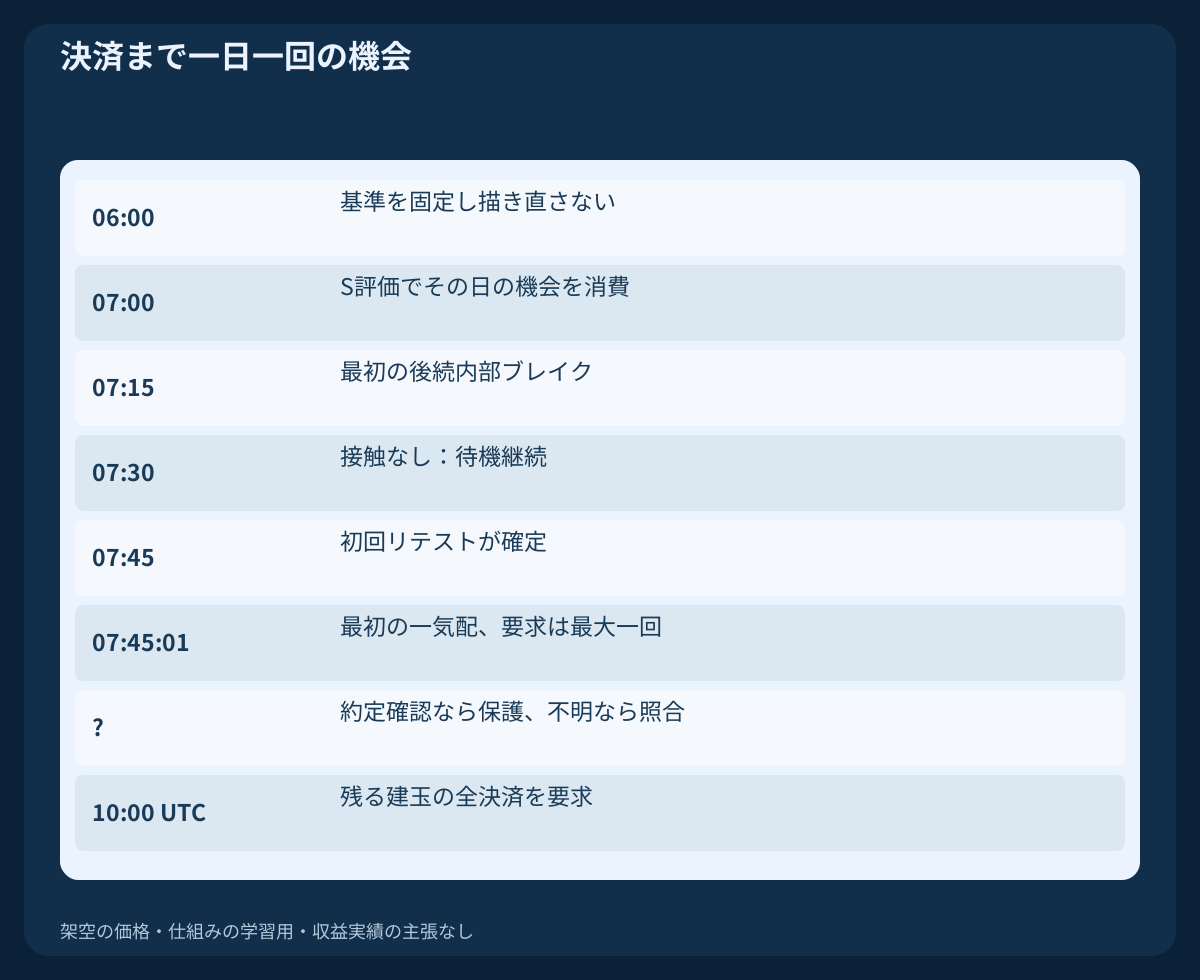
13. 元の午前中と依存する反転例をたどる
表は架空のH1基準六本、S、その後のM15 B–N–Rをまとめています。第一CSVには最終基準時間とスイープ時間を構成する各四本のM15、および決定論的な売り反転例も含みます。第二CSVは採用気配、棄却する代替気配、依存する反転気配です。過去のtick記録やブローカー約定報告ではありません。
会計説明のためだけにBUYがAsk=1.30340; V=0.12 lotで正確に約定したと仮定します。ストップがBid=1.29950で正確に約定した場合、価格損失$46.80と手数料$0.84で、追加スリッページ等の前に$47.64です。代わりに目標Bid=1.30990で正確に決済した場合は$78.00−$0.84=$77.16です。相互排他的な仮定の結果であり、余裕込み計画値や実績ではありません。その後の決済経路は与えていません。
| 足 | 時間足 | 始値時刻 UTC | 終値時刻 UTC | 始値 | 高値 | 安値 | 終値 |
|---|---|---|---|---|---|---|---|
| H0 | H1 | 00:00 | 01:00 | 1.30500 | 1.31000 | 1.30400 | 1.30600 |
| H1 | H1 | 01:00 | 02:00 | 1.30600 | 1.30700 | 1.30300 | 1.30400 |
| H2 | H1 | 02:00 | 03:00 | 1.30400 | 1.30500 | 1.30000 | 1.30100 |
| H3 | H1 | 03:00 | 04:00 | 1.30100 | 1.30350 | 1.30080 | 1.30200 |
| H4 | H1 | 04:00 | 05:00 | 1.30200 | 1.30300 | 1.30100 | 1.30220 |
| H5 | H1 | 05:00 | 06:00 | 1.30220 | 1.30260 | 1.30090 | 1.30180 |
| S | H1 | 06:00 | 07:00 | 1.30180 | 1.30250 | 1.29960 | 1.30080 |
| B | M15 | 07:00 | 07:15 | 1.30080 | 1.30330 | 1.30060 | 1.30300 |
| N | M15 | 07:15 | 07:30 | 1.30300 | 1.30350 | 1.30290 | 1.30320 |
| R | M15 | 07:30 | 07:45 | 1.30320 | 1.30360 | 1.30260 | 1.30330 |
14. 初回の棄却を残し価格側の証拠を区別する
別の反例ではNを、1.30300で始まり、Low=1.30240まで下げ、1.30320に陽線で引ける初回接触へ置き換えます。安値が固定帯の下端1.30250より低いため、Xが保たれていても棄却します。後のRが良く見えても研究観測にすぎず、新しい初回リテストにはなりません。元のCSVに追加される出来事ではなく代替例です。
反転例で別途与えるペア気配はBid=1.30660; Ask=1.30670です。SELLの固定Askストップまでの価格リスクは39 pip、固定Ask目標までの価格利益余地は65 pipです。BidチャートではどちらのAsk保護が先に発動したか分かりません。帯全体を飛び越すギャップも正しい側からのリテストの証明ではありません。順序不明や必要価格側の欠損は印を付けたまま残します。
15. すべての時刻を再生し母数を残す
UTC日付、基準足、KのID、S利用可能時刻、固定X/SL/TP、確認窓、最初のブレイク、リテスト窓、初回接触、拒否理由、最初の気配と受信・送信時刻を保存します。要求ID、実約定、保護、費用、決済確認は証拠がある場合だけ追加します。無効、期限切れ、取り逃し、拒否、中止を採用取引と共に残し、きれいなリテストだけに絞りません。
過去検証では各判断時点でどの足が確定していたかを確立します。MT4のshift 0は形成中で、足の時刻は始値時刻です。欠損をまたぐ最近傍検索で欠損は修復できません。検証済みUTC区間を再構成し、必要な過去Bid/Ask気配で足内事象を順序付けます。OHLCだけでは同一足内のSLとTPの先後は決まりません。不明と記録し、有利な経路を選ばず、別表示の保守的感応度を確認します。
16. フィルターを加える前に宣言した基準を検証する
結果を見る前に、時計、六時間レンジ、幅とK比率、スイープ深さ、三本と三本の窓、帯、費用、日次枠を固定します。変更版は同じ日付で比較し、後の時系列期間を未使用評価用に確保します。近隣の幅、余裕、時刻、費用を調べ、最良だけを採用しません。反転例や重複する価格条件は依存しており、追加の観測や独立した賛成票ではありません。
デモの前向き検証でギャップ、保護拒否、再起動回復、応答不明まで確認します。実用を考える前に純期待値、ドローダウン、連敗、非エントリー件数、執行失敗を報告します。図と計算は再現性を与えますが、バックテスト、勝率、測定期待値、実運用推奨は提供しません。FVG、トレンド、ニュース条件の追加は新しい版であり、新たな未使用期間での評価が必要です。
よくある質問
スイープは銀行のストップ回収を証明しますか?
いいえ。気配値と確定した回復で定義し、参加者、約定量、原因は特定しません。
H1スイープをM15確認にも使えますか?
使えません。セットアップが分かるのは07:00 UTC後で、確認はスイープ前のKに対する別の後続確定M15足です。
良い二回目のリテストで初回の失敗を救済できますか?
できません。深さ、始値側、終値、執行判定の失敗でも初回接触で日次機会を消費し、後の回復は再開条件になりません。
SELL決済にAsk記録が必要なのはなぜですか?
SELLはBidで入りAskで閉じます。Bid OHLCと現在スプレッドでは過去Ask発動や約定を証明できません。
計画損失$48.84は保証された上限ですか?
違います。宣言した余裕と線形費用を含む計画値であり、ギャップ、余分な滑り、保護不良、決済遅延で超える場合があります。
エントリー応答が不明ならどうしますか?
新しいエントリーを止め、元の要求をブローカーと口座の記録で照合します。応答がないことを理由に再送しません。
出典と検証上の注記
ルール、UTC窓、閾値、架空足、図は本稿独自の研究上の選択です。公式資料は気配側と注文の仕組みを確認するもので、戦略の支持や収益の証明ではありません。
教育用の戦略仕様。架空足、依存する反転例、仮定の会計であり、実行用EA、過去バックテスト、測定収益ではありません。