

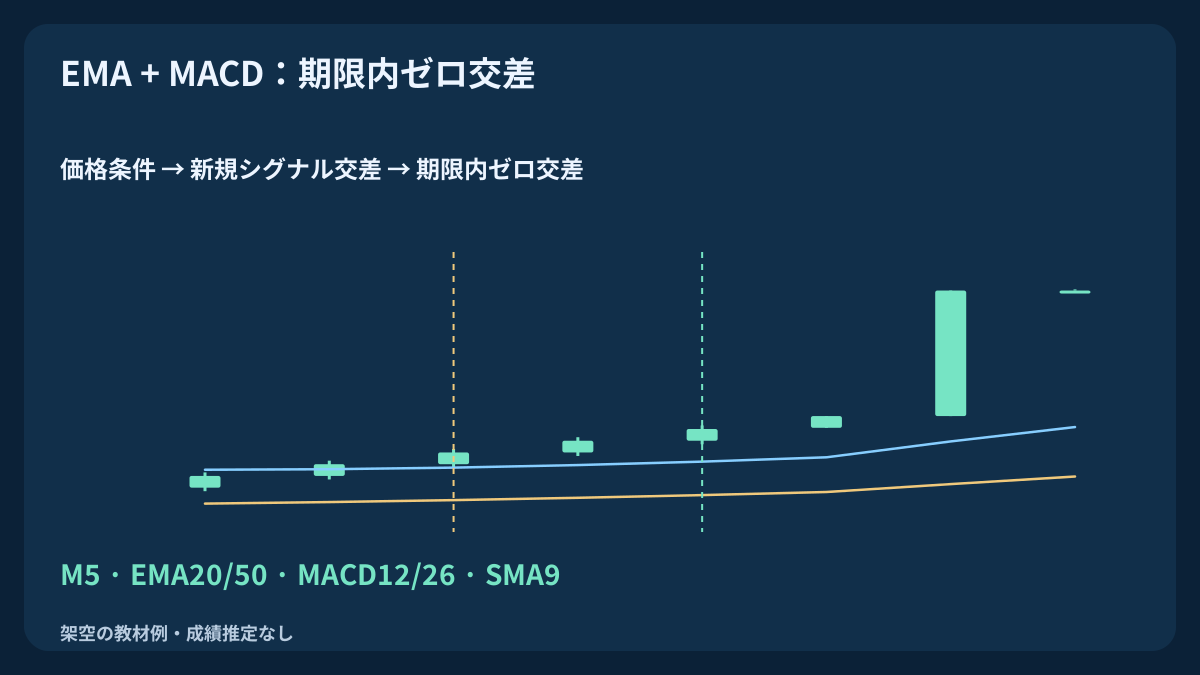
MACDが正であることだけでは新しいイベントになりません。本戦略は、まずゼロの反対側でメインとシグナルの新規交差を記録し、その後の確定足2本だけで新たなゼロ交差を待ちます。EMAの条件とメイン対シグナルの支持は継続して必要です。適格シグナルでも、最初の気配値、コスト後の目標余地、固定保護の確認を通過しなければ発注できません。
1. 二段階モデル全体を固定する
EURUSD · M5 · Bid OHLC · CloseとUSD口座を使います。EMA20/50は宣言した価格位置の条件、MACDは異なる2種類の交差イベントを担当します。M=E12−E26なので、入力が同じならMが正であることとEMA12がEMA26を上回ることは同一です。両方を要求しても確認を二重に数えるだけです。EMA20/50は別の期間ですが同じ終値を再利用し、整列や待ち時間は経済的優位性を証明しません。
各銘柄につき自分のポジションまたは未解決の要求は1件までです。ナンピン、積み増し、両建て、部分決済、追随、建値移動は行いません。要求中・保有中は起点を無視し、決済確認後は将来の独立した起点を待ちます。必要な足の欠落で観測を終了し、連続履歴を再構築します。UTCと執行の共通規則は先行2戦略と同じで、比較時に口座管理を暗黙に変更しません。
2. EMA・メイン・SMAシグナル・OsMAを分けて計算する
n=12/20/26/50についてE_n(n−1)=mean(C[0...n−1])を初期値とし、以後E_n(k)=(2*C(k)+(n−1)*E_n(k−1))/(n+1)を適用します。最初の値はk11/k19/k25/k49です。M=E12−E26; S=mean(M[k−8...k]); D=M−Sと定義し、Mはk25、SとDはk33、新規シグナル交差はk34から評価可能です。シグナルはEMA9ではなくSMA9です。標準MT4 MACDの棒はMであり、ここでDと呼ぶメインとシグナルの差がOsMAです。
確定バッファはshift=1、直前はshift=2で読み、描画位置のシフトはゼロです。参照計算は初期値・漸化式・比較に厳密な有理数を使い、CSVの小数は近似表示です。小さな負のMは丸めてゼロに見えても負のままです。履歴、初期化、シグナル方式が違えば値も変わります。ブローカー端末の全履歴バッファとの一致は確認していません。
| 項目 | 固定した前提 | 役割・仮定 |
|---|---|---|
| 価格と入力 | EURUSD · Bid · M5 · Close | EMA20/50 · MACD12/26/9 |
| EMA20/50の価格条件 | EMA20 / EMA50 · Close | E20>E50 · C>E50 / E20<E50 · C<E50 |
| MACDメイン・SMAシグナル | M=E12−E26 · S=SMA9(M) | D=M−S · X→Z · P+1 / P+2 |
| 契約と刻み | pip=0.0001 · point=tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| 口座制限 | 0.25% · 1% · 2 | 新規予算・日次資金下限・日次要求数 |
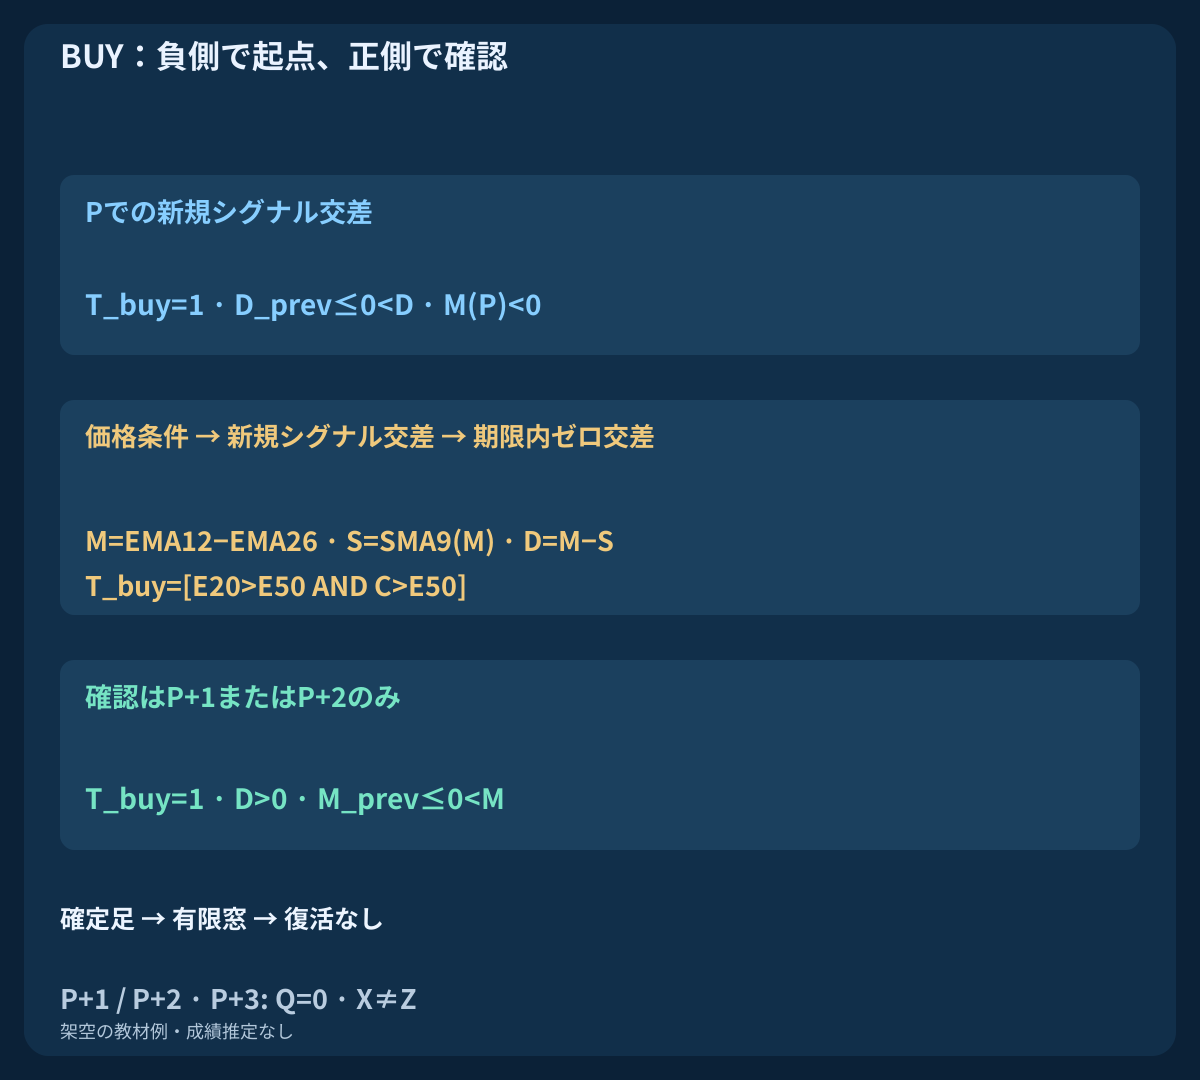
3. BUY:ゼロ未満で起点を作り2本以内に確認する
k49以降でT_buy=[E20>E50 AND C>E50]を要求します。起点Pにはこの条件と新規のX_buy=[D_prev≤0 AND D>0]が必要で、同時にM(P)<0でなければなりません。Pを記録するだけで、まだ発注しません。Dの正値継続は新しいXではありません。条件不成立で却下した交差を、後で条件が改善したから採用することもできません。Mがすでにゼロ以上なら、この負側起点の対象外です。
次の各確定足では、まずT_buy=0 OR D≤0なら取消、次にk>P+2なら期限切れとし、その後で新規のZ_buy=[M_prev≤0 AND M>0]だけを適格とします。対象はP+1とP+2のみで、中間のすべての足でも条件とDの支持が必要です。確認は後の執行失敗にかかわらずPを消費します。待機中として処理した足を、同時に別の起点の足として使い直しません。
4. SELL:イベントを反転し執行側を正しく使う
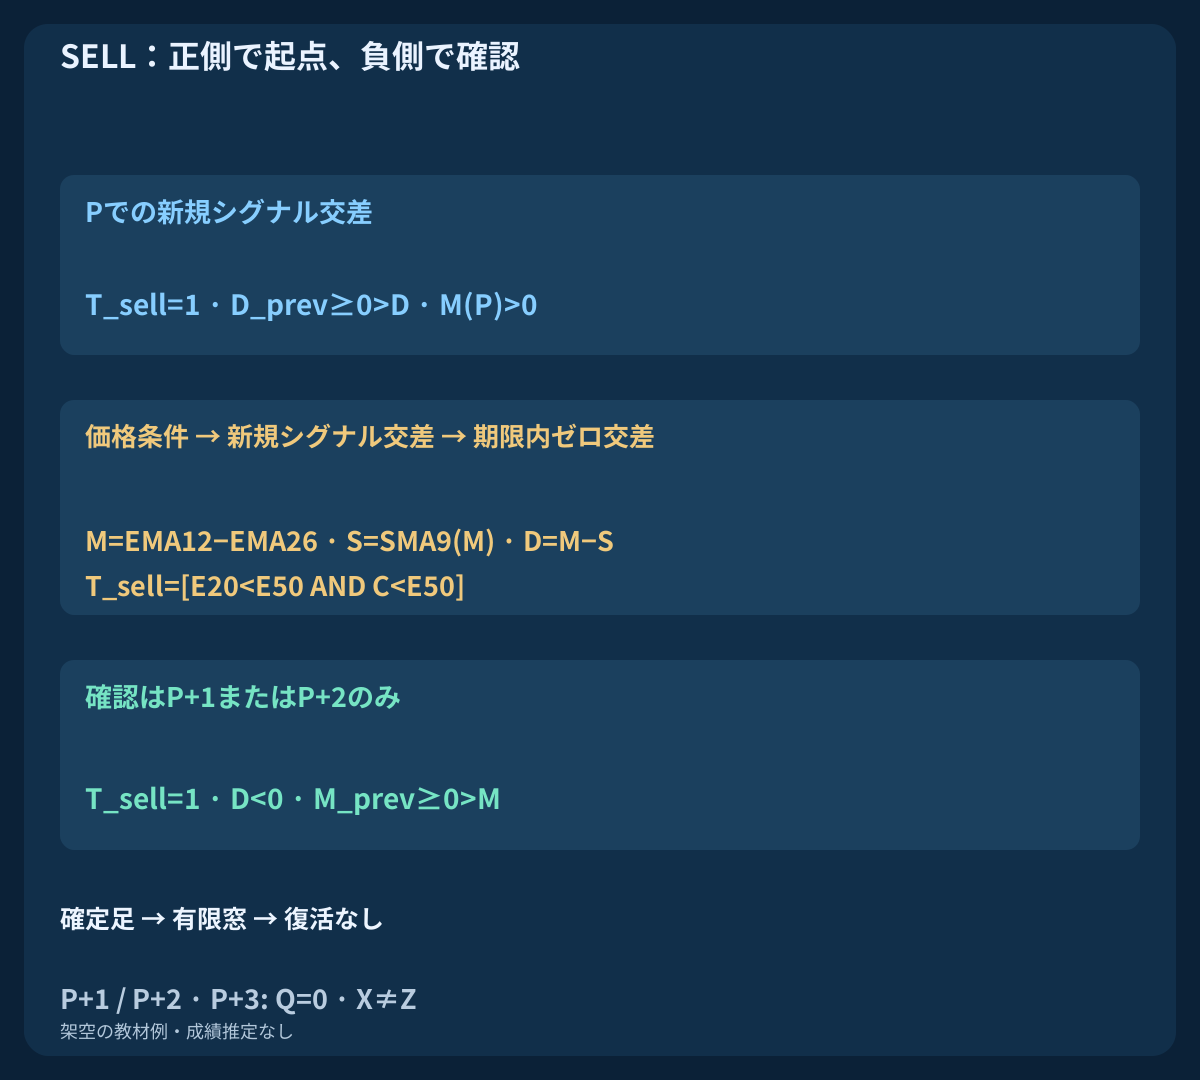
T_sell=[E20<E50 AND C<E50]、新規のX_sell=[D_prev≥0 AND D<0]、M(P)>0を要求します。その後の確定足では、まずT_sell=0 OR D≥0で取り消し、P+2超で失効し、その後に新規のZ_sell=[M_prev≥0 AND M<0]を確認します。メインがゼロと等しいだけでは確認になりません。Pがない足でXとZが同時に出ても、以前の正側SELL起点を代用できません。
確認・取消・失効後の古いPは閉じたままです。全起点条件を改めて満たす将来の独立したXだけが新しい観測を始めます。同じ足の再使用や期限の事後延長はしません。BUYはAskで入りBidで出て、SELLはBidで入りAskで出ます。SELLの数値的なAskストップは確定Bid高値から作る閾値で、観測Ask高値ではありません。Bid足だけではAsk経路や足内の2障壁の到達順を復元できません。
5. 時間帯、口座、日次リスクを制限する
資格成立時刻は07:00≤q UTC<09:30のみ、10:00 UTCで手仕舞います。固定UTC時間であり、夏時間調整済みロンドン時間との同一視はしません。業者時刻からUTCへの対応を記録します。足検出は1s以内、候補気配の時刻はq以降、送信時の経過時間は250ms以内です。ミリ秒判定には適切な記録と単調時計が必要で、秒精度のサーバー時刻を細かく見せても成立しません。
上限は2 transmitted entry requests/dayで、拒否・タイムアウトも数えます。事前棄却はqを消費しますが送信回数には含めません。確認済み日初有効証拠金Edayを記録し、0.99*Edayに達したら新規を止め、最初の有効気配で本モデルの保有を決済します。基準不明、入出金、口座照合未完了なら停止します。日次更新は保有ゼロ・照合済みの状態で行い、自動ニュースフィルターは含めません。
| 段階 | 期限・窓 | 処理 |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | 資格成立時刻 |
| q+1s | ≤1000 ms | 初回検出の最遅時刻 |
| q+2s | ≤2000 ms · age≤250 ms | 新規要求は最大1件 |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | 最初の気配で決済 |
6. ストップと距離2倍の総目標を固定する
BUYではE0=Ask_ref、SELLではE0=Bid_refです。BUYストップはS_bid=floor_tick(min BidLow[P..q]−1pip)、SELLはS_ask=ceil_tick(max BidHigh[P..q]+1pip)とし、d=abs(E0−S)/pip; 3≤d≤12を要求します。目標はT_bid=floor_tick(E0+2*d*pip)またはT_ask=ceil_tick(E0−2*d*pip)です。すべての水準をエピソードと最初の気配値から固定し、その後の約定値や指標更新では変えません。ブローカー制約に合わなければ見送り、ストップを広げません。
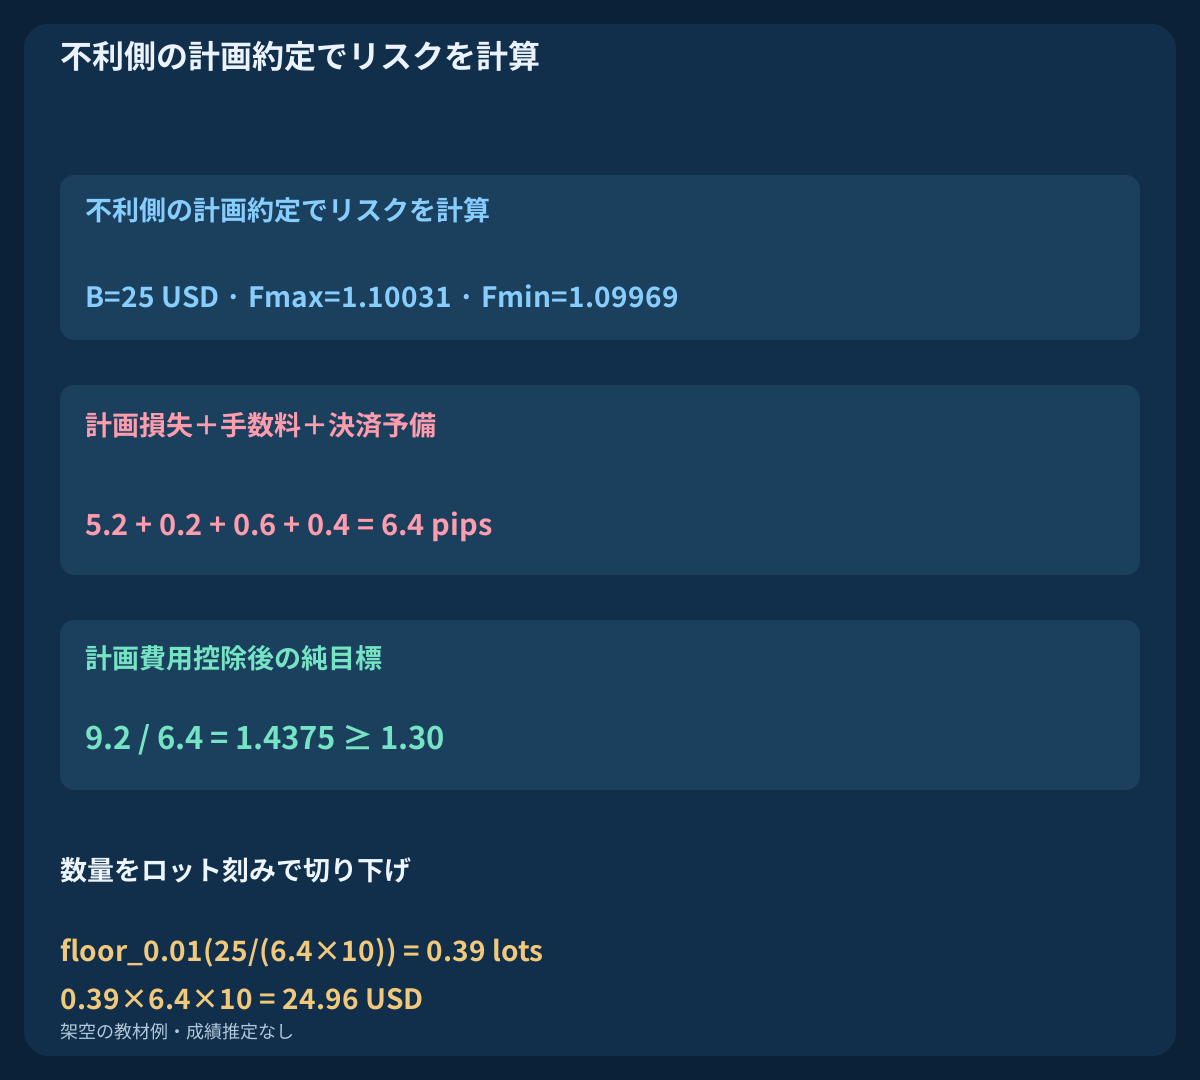
不利側の計画約定はFmax=Ask_ref+0.2pipまたはFmin=Bid_ref−0.2pipです。往復手数料0.6pipと決済専用の執行予備0.4pipを計画損失に1回加え、目標から差し引いてreward_pips/loss_pips≥1.30を要求します。総目標がdの2倍でもこの純比率は保証されません。エントリー許容差はすでにFに入り、予備は実際の費用でも約定価格の保証上限でもありません。
| 基準入口 | 固定ストップ | 固定目標 | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(E0+2*(E0−S_bid)) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(E0−2*(S_ask−E0)) |
7. 最初の候補気配を消費し、一度だけ送信する
qの初回検出時に最初のBid/Askを記録します。スプレッド≤1.0pip、qの確定Bid終値からのBid絶対乖離≤1.0pipを要求し、q+2sまでに審査と送信を終えます。境界は含みます。送信直前に現在気配、鮮度、コスト、リスク、権限、余力、保護を再確認し、一つでも失敗すればqを消費します。気配が変わっても元の許容幅と全審査を満たす必要があり、基準と水準は固定です。
ストップと目標を添えた一件だけを送り、保護付き新規を扱えない環境では見送ります。拒否、古いデータ、過大スプレッド、期限超過、タイムアウト後の新規再送はありません。bad_quoteは最初1.5 pip、後で0.8でも注文しません。late_requestはq+2.5sで審査終了となり送信不可です。後の有利な気配で資格は復活しません。
8. 期限内BUYを起点から執行可能な気配値まで追う
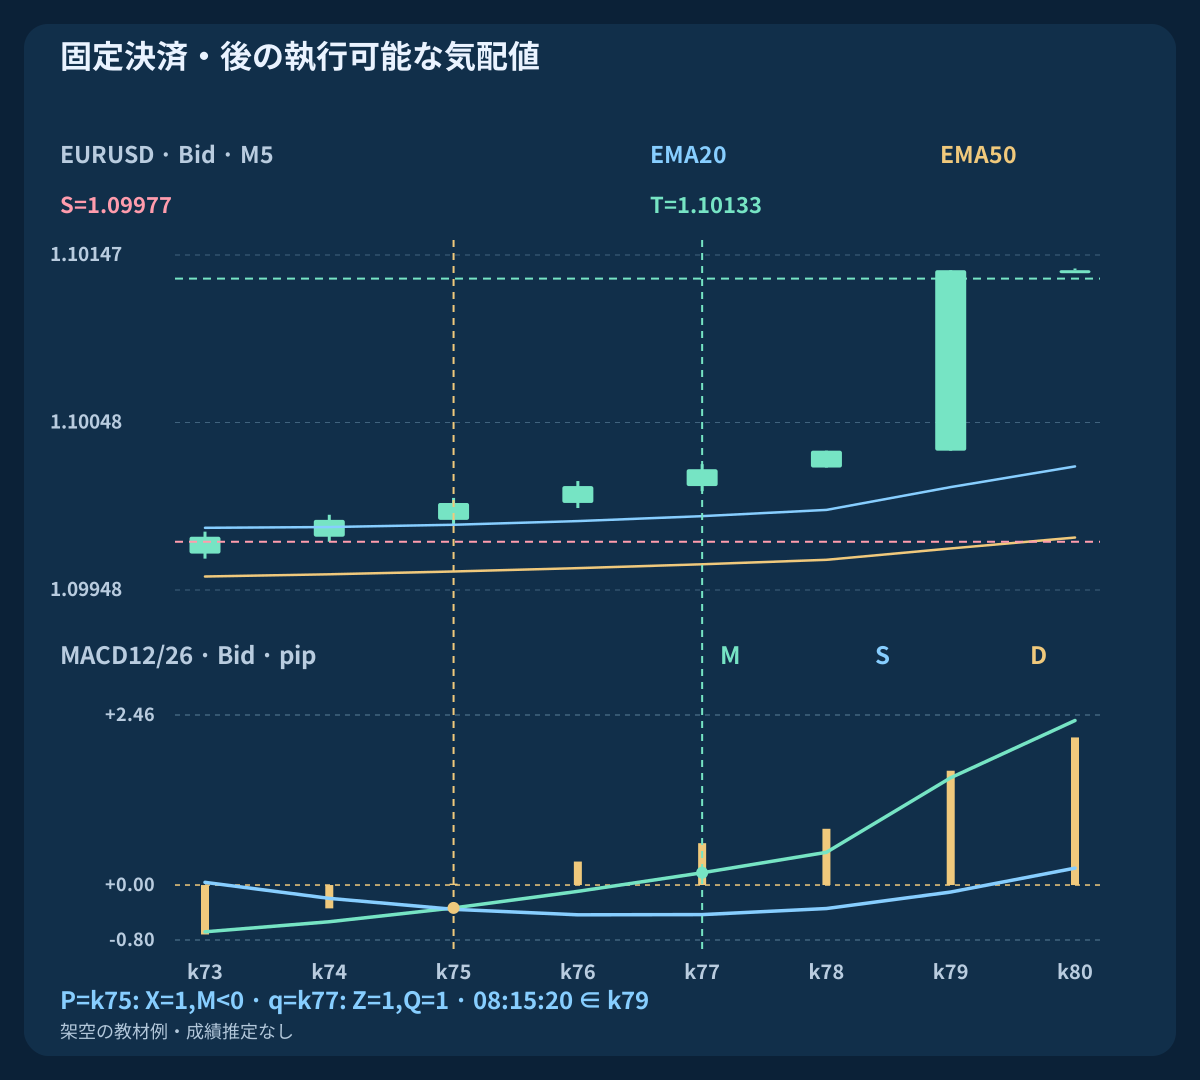
架空起点P=k75 / 08:00 UTCの終値は1.10000です。pip単位ではM≈−0.3316; S≈−0.3520; D≈+0.0204で、k74のDは負でした。条件を満たすため、負側のシグナル交差でPを作ります。k76でもMは負です。q=k77 / 08:10 UTCでは終値1.10020に対してM≈+0.1778; S≈−0.4285; D≈+0.6063となります。条件とD支持が継続したうえで新規ゼロ交差が出るため、P+2で適格になります。
+250msの最初のBid/Askは1.10021 / 1.10029です。ストップ1.09977、固定目標1.10133、不利側計画1.10031によりd=5.2; loss=6.4; net target=9.2; ratio=1.4375となります。評価額10000USDなら予算25USDで、計画リスクは0.39 lots / 24.96 USDです。要求は+400 ms、+550msに1.10030の約定と保護を確認し、08:15:20のBidで目標に到達します。総10.3pipから手数料0.6を引き9.7 pips / 37.83 USDです。予定された足の境界そのものは執行約定ではありません。
| 方向 | Bid / Ask | S / T | 予定損失(pip) | 純目標(pip) | 比率 | lot | リスクUSD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10021 / 1.10029 | 1.09977 / 1.10133 | 6.4 | 9.2 | 1.4375 | 0.39 | 24.96 |
| SELL | 1.09971 / 1.09979 | 1.10023 / 1.09867 | 6.4 | 9.2 | 1.4375 | 0.39 | 24.96 |
9. 反転SELLをAsk決済まで追う
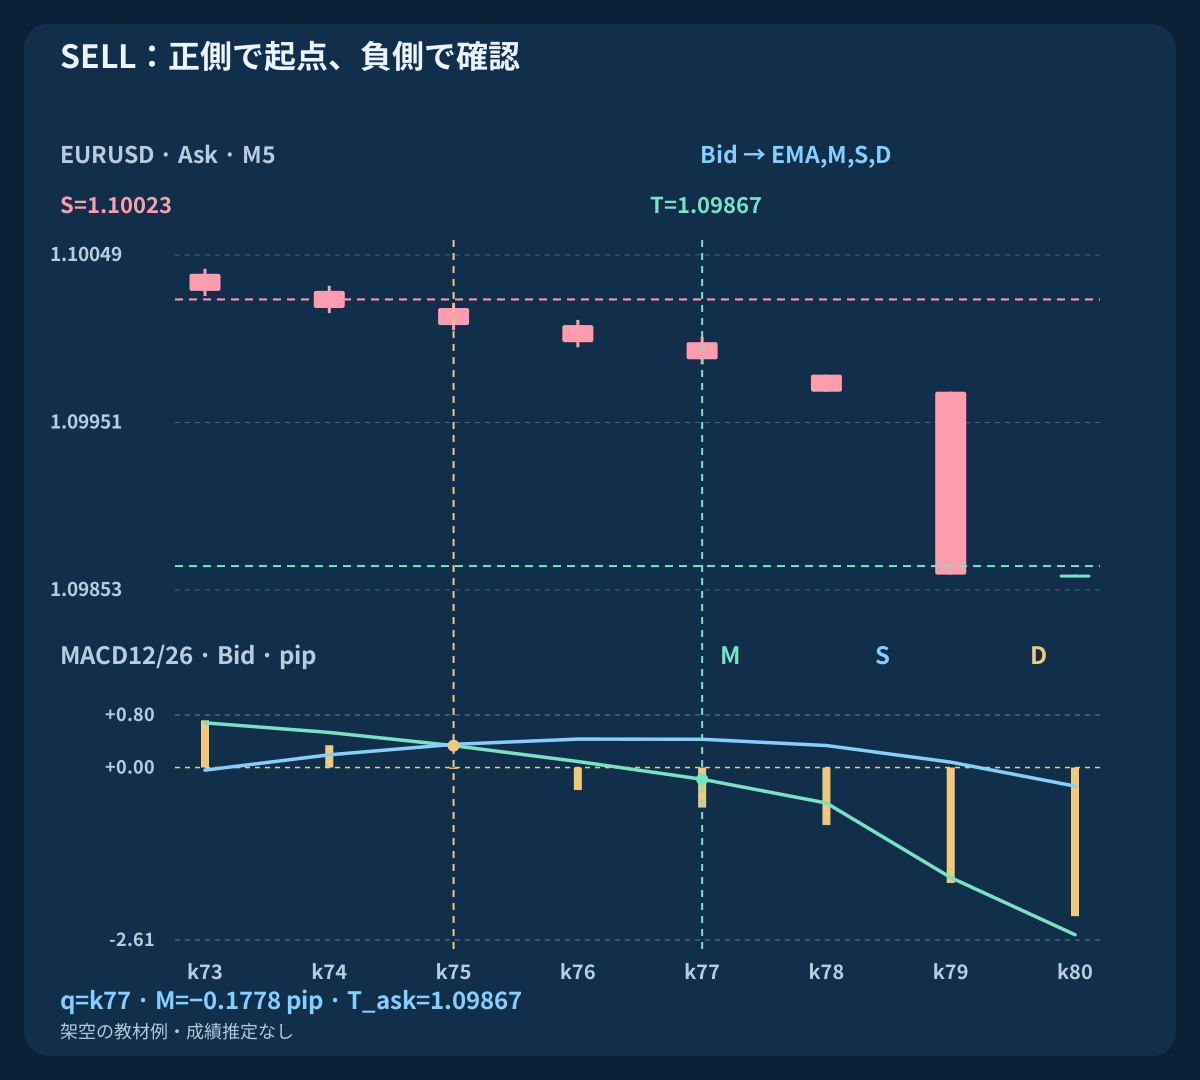
独立SELLのBid前半はBUYを2.20000に対して反転します。起点のMは正、Dは下向きに交差し、Mがゼロ未満になるのはqです。最初のBid/Askは1.09971 / 1.09979、ストップS_ask=1.10023、目標T_ask=1.09867、不利側計画1.09969です。執行図がAsk足でも、すべての指標はBidに基づきます。
同じ計画損失6.4 pip、純目標9.2 pip、比率1.4375により0.39 lot、計画リスク24.96USDとなります。事例の約定1.09970は08:15:20にAskが1.09867に達した時点で決済され、純9.7 pip、37.83USDです。q後の反転気配値ではBidとAskを交換して執行側を保ちます。この設計上の対称性は算術の確認であり、BUYとSELLの市場成績が同じという証拠ではありません。
10. 遅延・取消・起点なしのゼロ交差を区別する
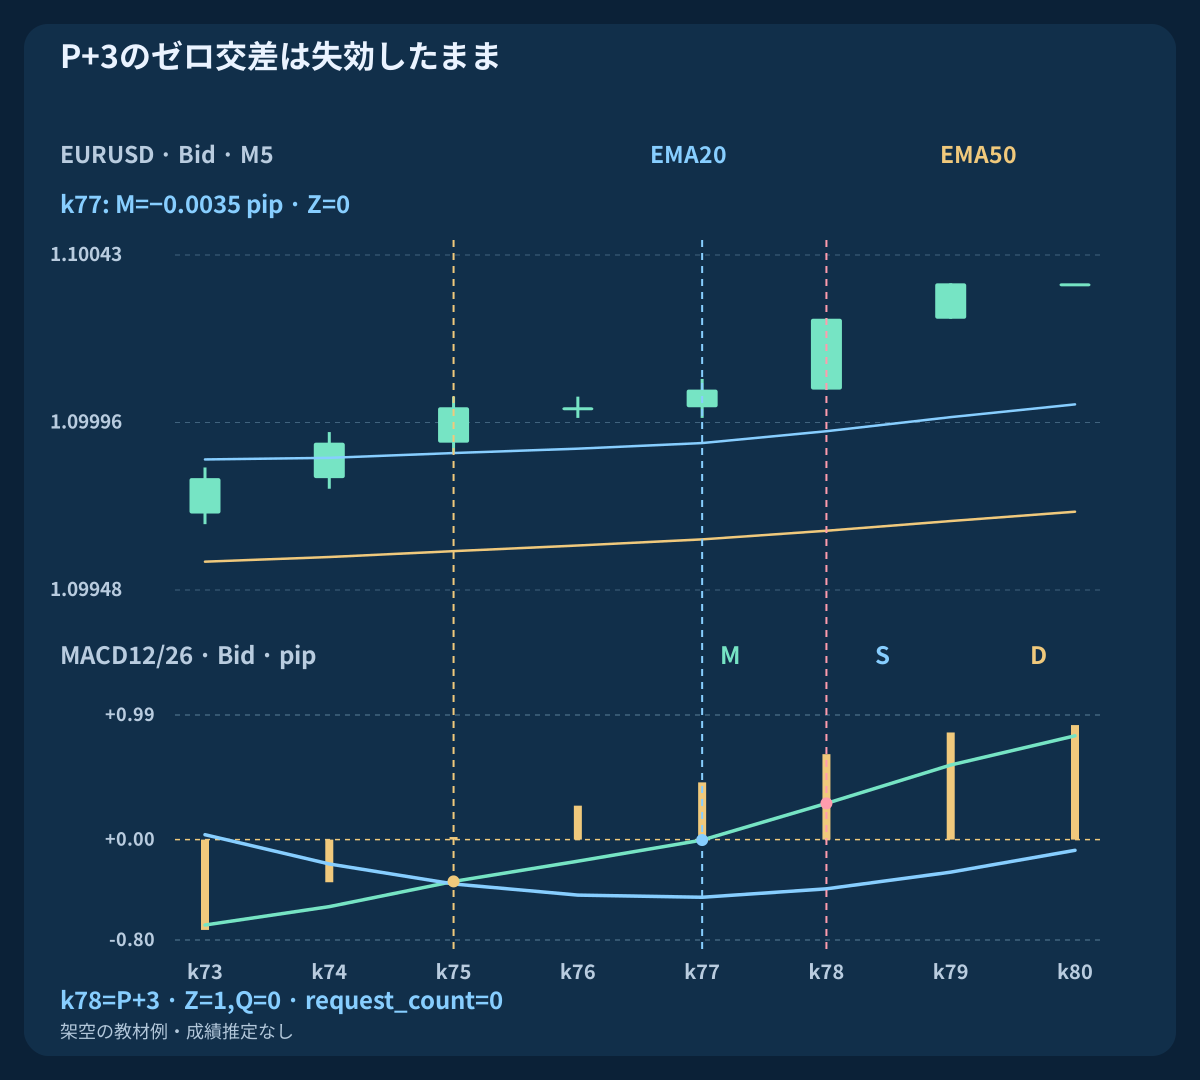
late_zeroのk77ではMが約−0.0035 pipsです。Dと条件は有効でも厳密なゼロ交差はありません。k78=P+3 / 08:15 UTCでMは正になりますが、失効が優先してQ=0です。signal_lostではk76のD≈−0.0073pipでPを取り消します。k77の二重交差はすでにMが正なので、Pを復活させず、負側の起点条件にも合いません。後で見栄えが整っても以前の入口時刻は取り戻せません。
context_lateのk72にはXがありますがE20≈1.09791351<E50≈1.09792680なのでPは開きません。k74で条件が有効になってもXはもう新規ではなく、k75のゼロ交差は起点なしです。一定値ケースではM=D=0で、厳密な条件もイベントもありません。正のMをすべて取引可能と見せず、これらの異なる理由と優先順位を記録してください。
11. 固定障壁と4区間後の時刻決済を使う
約定確認後は、EMA、M、S、Dが変わっても保護を移動せず、指標理由で決済しません。BUYはBid≤S_bid OR Bid≥T_bid、SELLはAsk≥S_ask OR Ask≤T_askで発動します。執行可能な気配値を時系列に追い、実際の約定を使います。1本の足が両障壁を含んでもtick順がなければ最初の決済は不明で、有利な結果を選んではいけません。
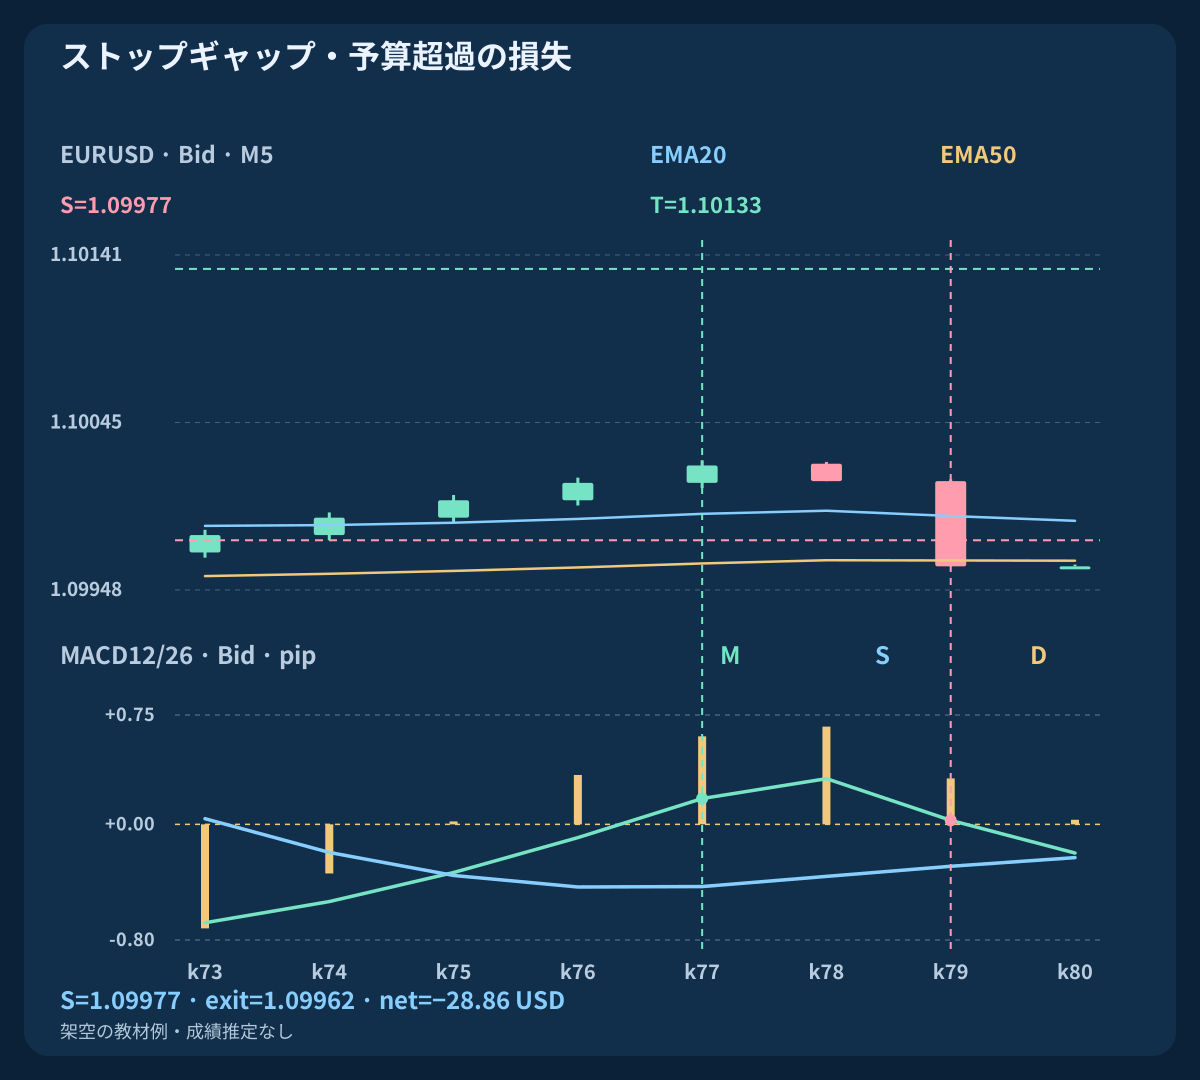
時刻決済はmin(q+4×M5, 10:00 UTC)以後で最初の有効気配値です。4区間はqから予定上20分を意味します。time_exitは08:30:00.200のBid1.10023で、純−1.3 pips / −5.07 USDです。buy_gapは固定ストップより1.5pip悪い1.09962で決済し、純−7.4 pips / −28.86 USDとなって25USD予算を超えます。ストップ・予備・時刻規則は実損失の上限や、窓開け・停止中の執行可能性を保証しません。
12. 結果不明と保護異常を照合する
応答の銘柄、方向、数量、ストップ、目標が本モデルの注文と一致することを確認します。試行ごとの識別子を記録し、実注文と約定履歴を照合します。タイムアウトはunresolved≠rejected≠flatです。新規停止、再送なし、約定やPnLの推測なしとします。unknown_requestの欄は口座結果が不明なので空欄です。
照合で許容幅外の不利な約定や保護の欠落・誤りが判明したら、確認済みの本モデルのチケットを緊急決済し、新規を止めます。決済結果を確認し、不明ならリスク照合を続けます。修復目的でストップを広げません。緊急対応は新規試行上限とは別であり、無関係なポジションに干渉しません。
13. 金額リスクと予備費・手数料を分ける
日次余地が正の場合にB=min(0.0025*equity, equity−0.99*Eday)を使います。1標準lotあたり10 USD/pip、刻み0.01を仮定し、lots=floor_step(B/(planned loss pips*10))です。最小lot未満、最大量・余力・契約確認の失敗は見送ります。必要な口座通貨換算は更新します。EURUSDとUSD口座では架空のpip価値を直接計算できます。
BUY予定損失(Fmax−S_bid)/pip+1.0、純目標(T_bid−Fmax)/pip−1.0、SELLはFminから対称に求めます。スプレッドは売買可能な気配側で既に含まれるので再加算しません。実PnLは実入口・出口と実費を使い、0.4pipの出口予備は料金ではありません。架空の実結果37.83USDと計画利益は別の指標です。
14. すべての足・気配値・未確定結果を再構築する
公開CSV3本には各100本の独立12事例があり、12×100=1200行の足データと、時系列の執行イベント、ケース台帳があります。予定UTC終値は2026-02-03 01:45 UTCから始まります。qまでのBUY前半4系列は、ガイドのEURGBP終値に+0.24765を加えた明示的な架空EURUSD入力です。差分系列のイベント時刻を保ちますが、別の銘柄が同じ市場経路をたどるとは主張しません。SELLは受理前半の反転、flatは一定値です。
q前のAsk OHLCは明示的にBid+0.8pipです。q後は列挙した気配値をBidとAsk別々にOHLCへ集約します。q+20min+200msの時刻決済気配値は確定k81ではなく、形成中k82に属します。台帳では最初の参照、診断用計画、約定、費用を分け、不在・未解決PnLは空欄です。後続気配値は別取引を意味しません。重み付きEMA、SMA、イベント、保護、数量、執行側決済を独立に再計算してください。
15. 総目標・執行・未解決状態を検証する
cost_rejectは同じ期限内確認ですが、最初のBid/Askは1.10010 / 1.10012で、Bid偏差はちょうど1 pip、スプレッドは0.2pipです。ストップ1.09977からd=3.5; T=1.10082、不利側計画1.10014からloss=4.7; net target=5.8; ratio≈1.2340<1.30になります。要求は送らず、診断用の0.53 lots / 24.91 USDに小さくしても不合格比率は直りません。狭いスプレッドや総2:1目標でも明示的な純比率条件が必要です。
独立ケースの集計はQ=8; request_count=5; closed=4; unresolved=1です。1日のポートフォリオでも勝率標本でもありません。成績を研究する前に全変種を固定し、未使用のBid/Ask、変動費用、窓開け、拒否・未解決注文、保護不備、停止、検証済み時刻変換を使ってください。純期待値、ドローダウン、回転、不確実性、コスト感応度を比較します。シグナル減少だけでは改善を証明できません。
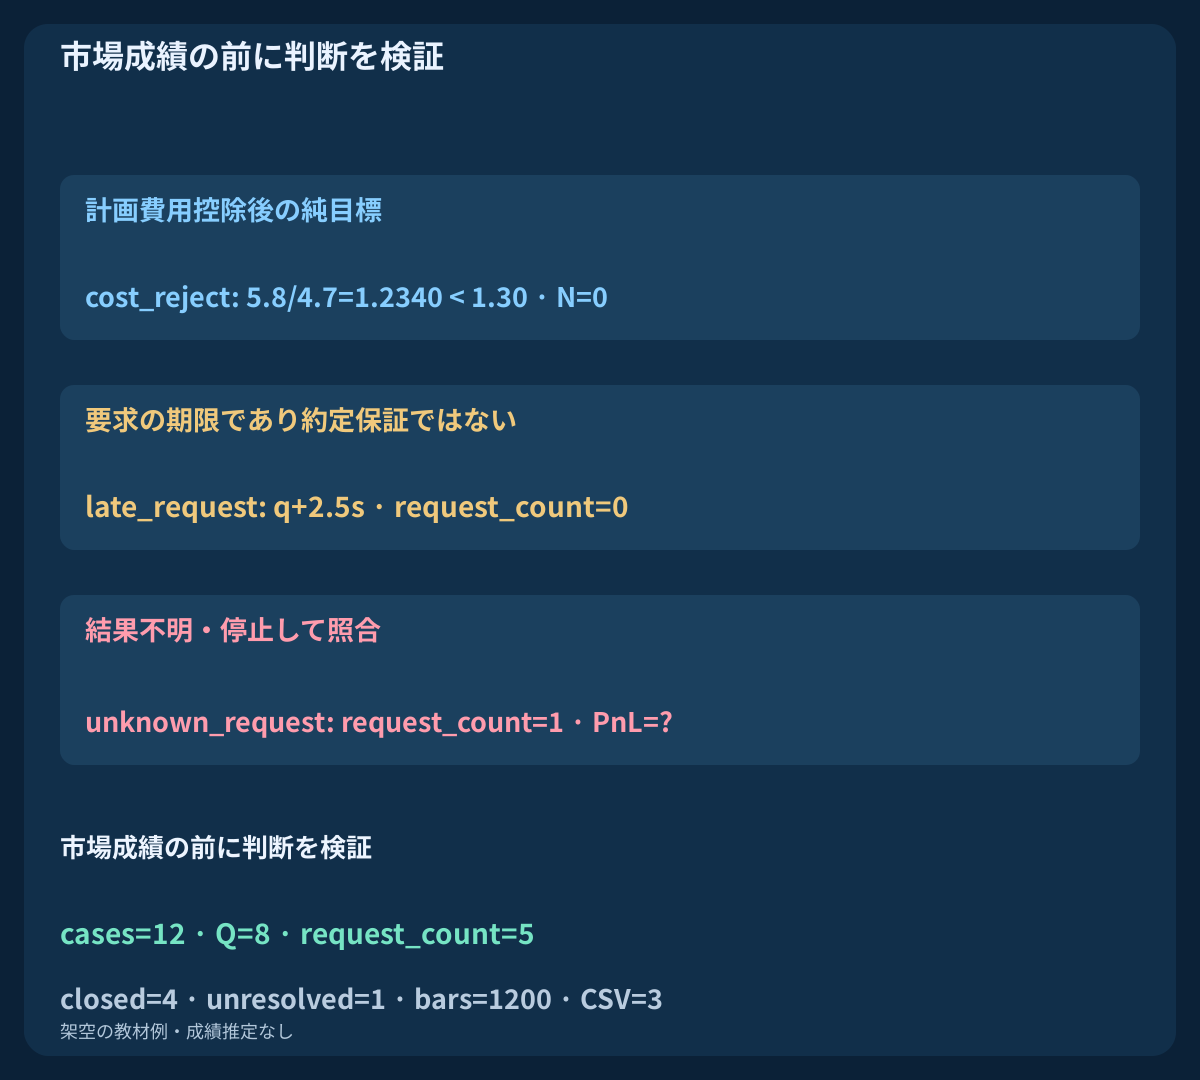
| 独立ケース | 要求数 | 結果 |
|---|---|---|
| buy_target | 1 | 固定目標・約定確認済み |
| sell_target | 1 | Ask目標・約定確認済み |
| buy_gap | 1 | 窓開けストップ・−28.86 USD |
| time_exit | 1 | 時刻決済・−5.07 USD |
| bad_quote | 0 | 最初のスプレッドで却下 |
| late_request | 0 | 送信期限超過 |
| unknown_request | 1 | 未解決・照合する |
| cost_reject | 0 | 純比率で却下 |
| late_zero | 0 | 期限後のゼロ交差 |
| signal_lost | 0 | シグナル支持の喪失 |
| context_late | 0 | 起点時の価格条件で却下 |
| flat | 0 | 厳密な条件・イベントなし |
16. 正確な状態遷移を実装しグループを完成する
十分な履歴、EMA条件、ゼロ反対側の新規シグナル交差、待機P、継続支持、期限内ゼロ交差、消費済み最初の気配値判断、1要求、固定保護確認、時系列決済、照合済みの未保有状態という順序を明示します。取消は失効より、失効は確認より先です。後の条件回復、正のM、好都合な気配値は古いPに欠けたイベントや価格を後付けしません。
EMA–RSI、Bollinger–Stochasticに続く、スキャルピング指標組合せグループの3番目の完全戦略です。3ガイドが基礎を説明し、各戦略が独自の全入口・出口規則を持ちます。共通の執行証拠で別々の固定候補として比較し、投票や自動的な分散効果と扱いません。次の題材を選ぶ前に完成グループを公開・監査してください。架空結果で利益を約束することはできません。
よくある質問
MACDが正ならEMA12がEMA26より上であることを独立に確認できますか?
できません。価格、初期値、時点が同じならM=EMA12−EMA26により同じ条件です。EMA20/50は別の組ですが入力が重なり、独立した証拠を保証しません。
P+3のゼロ交差は元の起点を確認できますか?
できません。条件とD支持が継続したP+1かP+2だけが適格です。P+3では失効が先です。将来の独立起点はすべての条件を改めて満たす必要があります。
標準MT4 MACDの棒はメインとシグナルの差ですか?
標準MT4はメインを棒で描きます。ここではメインM、SMA9シグナルS、その差Dを分け、DがOsMAです。EMA9シグナルに変えるとモデルとイベント時刻も変わります。
総目標2対1なら純比率は必ず合格しますか?
しません。入口許容差、手数料、決済予備が純目標を減らし計画損失を増やします。cost_rejectは総2:1でも純比率が約1.2340で、必要な1.30未満のため要求しません。
タイムアウトや後の好条件で再要求できますか?
できません。最初の候補気配値でqを消費し、未解決要求は拒否でも未保有の証拠でもありません。停止して自分の注文・約定を照合し、再送や結果の推定を行いません。
この例は収益性のあるスキャルピングを示しますか?
示しません。独立した架空12事例は仕組みを検証するだけで、頻度・期待値・実運用準備は測れません。窓開け損失も予算を超えます。経済的評価には未使用の執行データと不確実性分析が必要です。
出典と研究上の注記
MetaQuotesはiMA、iMACD、標準MT4 MACDのSMAシグナル、メインからシグナルを引くOsMA、注文パラメータを説明しています。有限SMA初期値、2本の期限、目標、時刻、リスクは明示した研究上の選択です。ガイドのEURGBP系列に一定値を加えて架空のEURUSD事例を構成しており、端末一致や市場成績を示すものではありません。
- MQL4 Reference: iMA
- MQL4 Reference: iMACD
- MetaTrader 4: MACD calculation
- MQL4 Reference: iOsMA
- MQL4 Reference: OrderSend
教育用の検証仕様です。価格、気配、結果は架空です。FXには損失リスクがあります。ストップ、スリッページ設定、予備は約定価格、利益、実損失の上限を保証しません。