

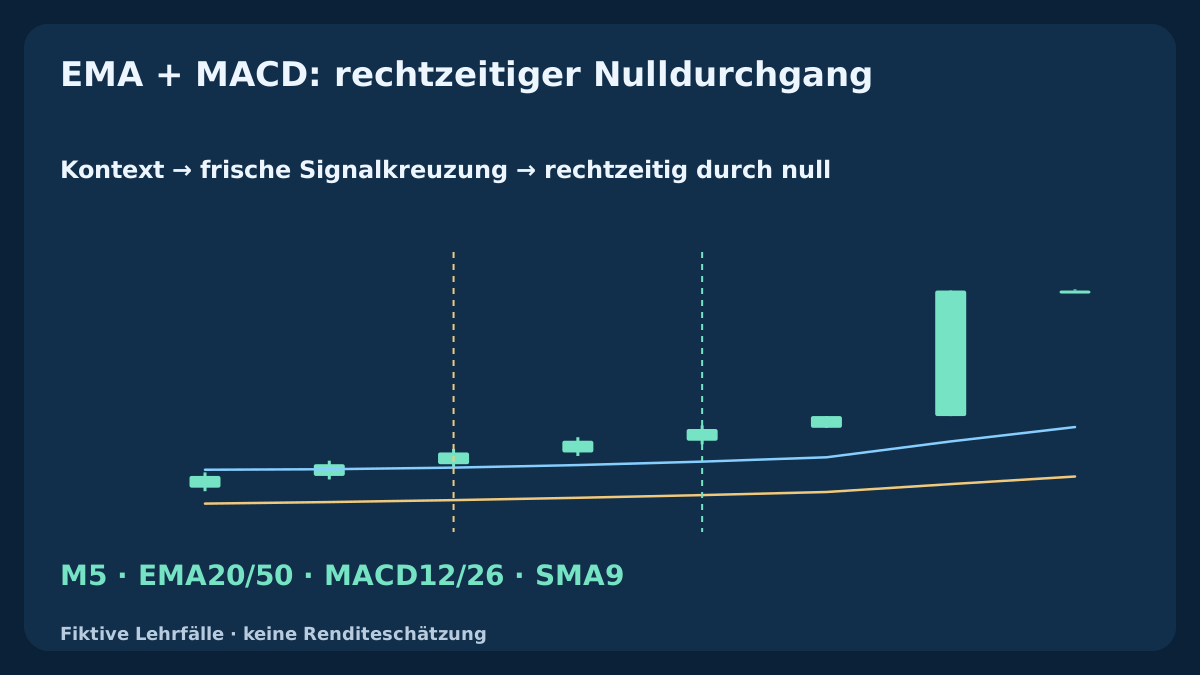
Ein positiver MACD-Wert ist allein noch kein neues Ereignis. Diese Strategie erfasst zuerst ein frisches Kreuzen von Haupt- und Signallinie auf der anderen Seite der Nulllinie. Danach bleiben nur zwei abgeschlossene Kerzen für einen neuen Nulldurchgang. EMA-Kontext und Unterstützung gegenüber der Signallinie müssen durchgehend gelten. Auch ein gültiges Signal braucht einen zulässigen ersten Kurs, genügend Nettoziel und verifizierten festen Schutz.
1. Das vollständige zweistufige Modell festlegen
Verwenden Sie EURUSD · M5 · Bid OHLC · Close und ein USD-Konto. EMA20/50 liefert einen festgelegten Kontext zur Lage des Preises; MACD liefert zwei verschiedene Kreuzungsereignisse. Wegen M=E12−E26 ist ein positives M bei gleichen Eingaben identisch mit EMA12 oberhalb von EMA26. Beides zu verlangen zählt dieselbe Bestätigung doppelt. EMA20/50 ist ein anderes Paar, verwendet aber dieselben Schlusskurse. Übereinstimmung oder zusätzliche Wartezeit belegen keinen wirtschaftlichen Vorteil.
Erlaubt ist je Symbol eine eigene Position oder ein ungeklärter Auftrag. Kein Verbilligen, Aufstocken, Gegenpositionieren, Teilausstieg, Trailing oder Einstandsstopp. Während eines offenen Auftrags oder einer Position werden Ursprünge ignoriert; nach verifiziertem Ausstieg ist ein späterer unabhängiger Ursprung nötig. Fehlende erforderliche Kerzen beenden die Beobachtung: erst zusammenhängende Historie wiederherstellen. UTC- und Ausführungsrahmen entsprechen den beiden vorherigen Strategien, damit Kontoregeln beim Vergleich nicht unbemerkt wechseln.
2. EMA, Hauptlinie, SMA-Signal und OsMA getrennt berechnen
Für n=12/20/26/50 initialisieren Sie E_n(n−1)=mean(C[0...n−1]) und berechnen danach E_n(k)=(2*C(k)+(n−1)*E_n(k−1))/(n+1). Erste Werte stehen bei k11/k19/k25/k49 zur Verfügung. Es gilt M=E12−E26; S=mean(M[k−8...k]); D=M−S. M beginnt bei k25, S und D bei k33; frische Signalkreuzungen sind ab k34 auswertbar. Die Signallinie ist SMA9, nicht EMA9. Die Balken des Standard-MACD in MT4 zeigen M; D ist hier die Differenz aus Hauptlinie und Signal, also OsMA.
Abgeschlossene Pufferwerte werden mit shift=1 gelesen, ihre Vorgänger mit shift=2; die grafische Verschiebung ist null. Die Referenz verwendet exakte rationale Startwerte, Rekursionen und Vergleiche; CSV-Dezimalwerte sind Näherungen. Ein geringfügig negatives M bleibt negativ, auch wenn die gerundete Anzeige null ähnelt. Andere Historie, Startwerte oder Signalmethoden können Werte verändern. Eine Übereinstimmung mit der vollständigen Historie eines Brokerterminals ist nicht nachgewiesen.
| Baustein | Festgelegte Referenz | Rolle / Annahme |
|---|---|---|
| Kurse und Eingaben | EURUSD · Bid · M5 · Close | EMA20/50 · MACD12/26/9 |
| EMA20/50-Kontext | EMA20 / EMA50 · Close | E20>E50 · C>E50 / E20<E50 · C<E50 |
| MACD-Hauptlinie / SMA-Signal | M=E12−E26 · S=SMA9(M) | D=M−S · X→Z · P+1 / P+2 |
| Kontrakt und Raster | pip=0.0001 · point=tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Kontogrenzen | 0.25% · 1% · 2 | Einstiegsbudget · Tagesgrenze · Anfragen/Tag |
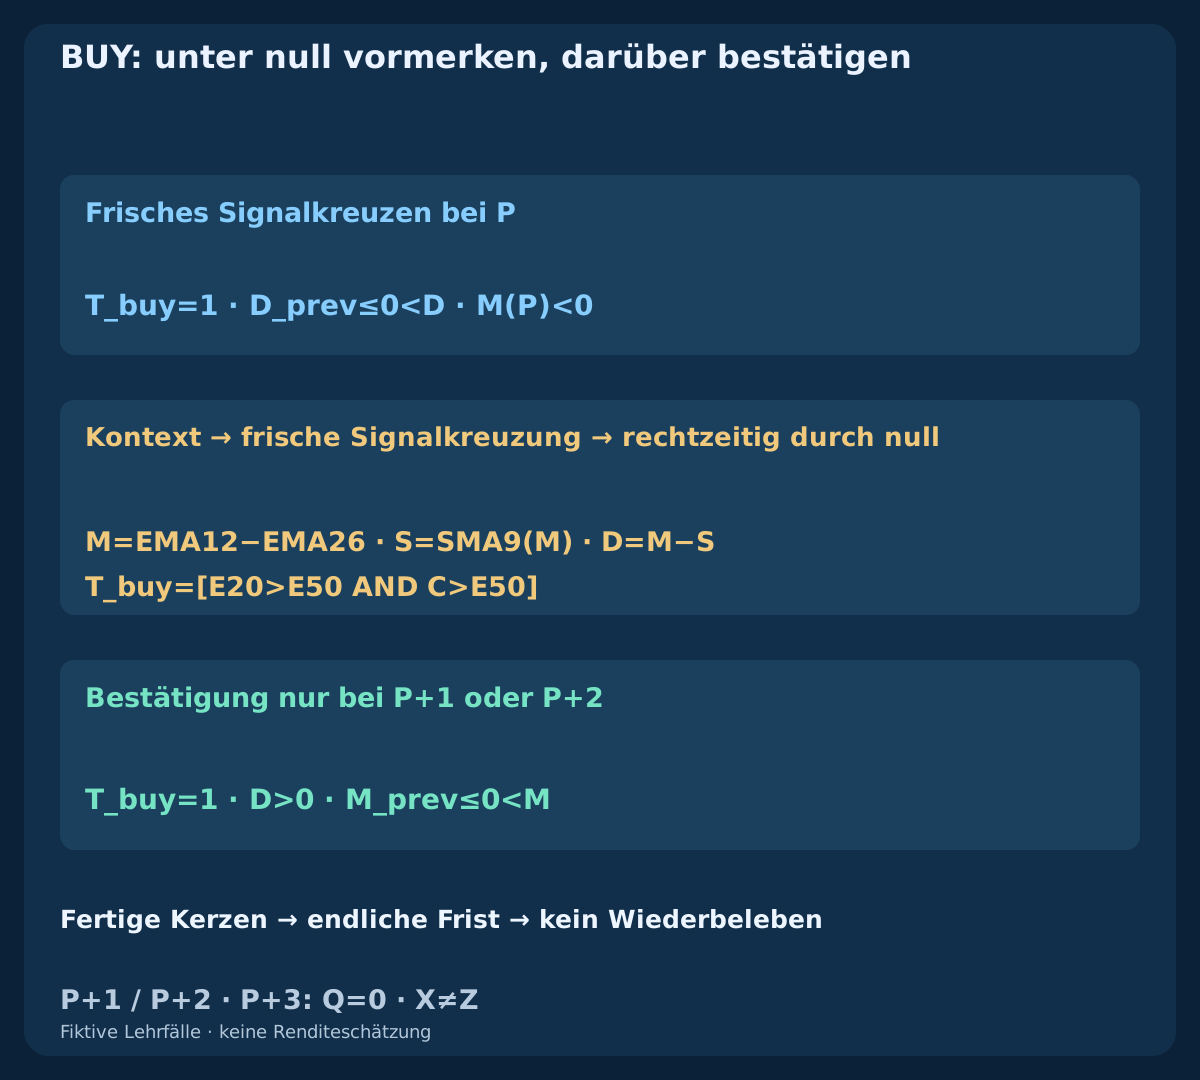
3. BUY: unter null vormerken und binnen zwei Kerzen bestätigen
Ab k49 gilt T_buy=[E20>E50 AND C>E50]. Ein Ursprung P benötigt diesen Kontext und ein frisches X_buy=[D_prev≤0 AND D>0] bei M(P)<0. P wird nur vorgemerkt; noch keine Order. Anhaltend positives D ist kein weiteres X. Eine wegen fehlenden Kontexts abgelehnte Kreuzung darf nach dessen Verbesserung nicht nachträglich übernommen werden. Ein bereits nichtnegatives M erfüllt diesen Ursprung unter null nicht.
Bei jedem späteren Kerzenschluss zuerst bei T_buy=0 OR D≤0 abbrechen, danach bei k>P+2 verfallen lassen und erst dann durch ein frisches Z_buy=[M_prev≤0 AND M>0] qualifizieren. Nur P+1 und P+2 sind zulässig; Kontext und D-Unterstützung müssen auf jeder Zwischenkerze gelten. Die Bestätigung verbraucht P auch bei späterem Ausführungsfehler. Eine als laufende Beobachtung verarbeitete Kerze kann nicht zugleich einen neuen Ursprung eröffnen.
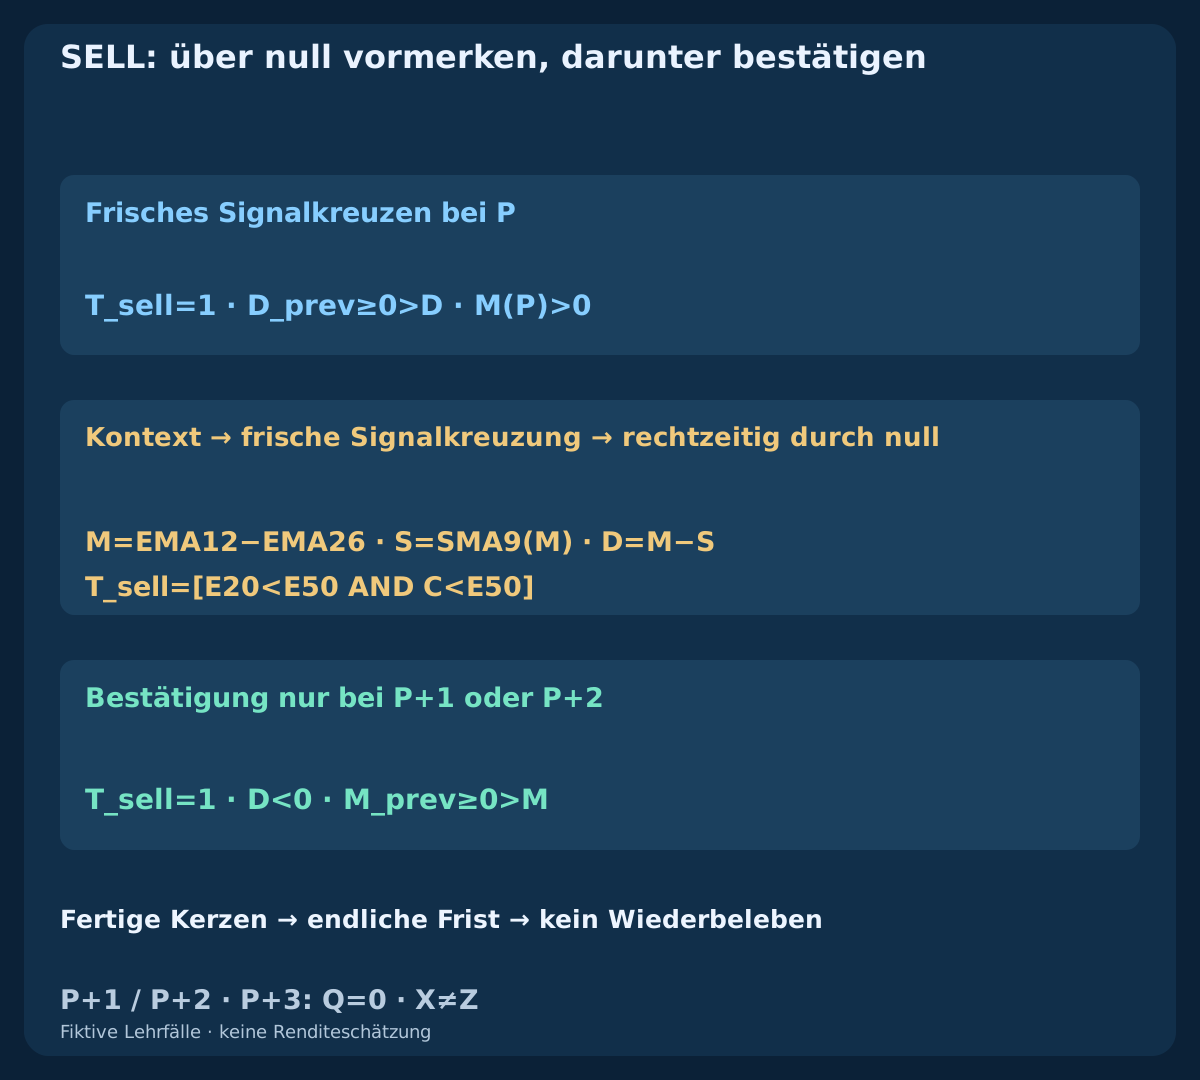
4. SELL: Ereignisse spiegeln und die richtige Kursseite verwenden
Erforderlich sind T_sell=[E20<E50 AND C<E50], ein frisches X_sell=[D_prev≥0 AND D<0] und M(P)>0. An späteren Schlusskerzen zuerst bei T_sell=0 OR D≥0 abbrechen, nach P+2 verfallen lassen und danach ein neues Z_sell=[M_prev≥0 AND M<0] verlangen. Eine Hauptlinie genau bei null bestätigt nicht. Gleichzeitiges X und Z ohne aktives P ersetzt keinen vorangegangenen SELL-Ursprung mit positiver Hauptlinie.
Nach Bestätigung, Abbruch oder Verfall bleibt das alte P geschlossen. Erst ein späteres unabhängiges X mit allen Ursprungsbedingungen kann neu beginnen; keine Wiederverwendung derselben Kerze und keine rückwirkende Verlängerung. BUY steigt zum Ask ein und zum Bid aus; SELL umgekehrt. Die numerische Ask-Stoppschwelle von SELL stammt aus abgeschlossenen Bid-Hochs, nicht aus einem beobachteten Ask-Hoch. Bid-Kerzen allein liefern weder den Ask-Pfad noch die Reihenfolge zweier innerhalb einer Kerze berührter Barrieren.
5. Zeitfenster, Konto und Tagesrisiko begrenzen
Freigaben nur bei 07:00≤q UTC<09:30; glattstellen um 10:00 UTC. Diese festen UTC-Zeiten behaupten keine sommerzeitbereinigte London-Sitzung. Broker-UTC-Zuordnung dokumentieren. Kerzenerkennung spätestens nach 1s; Quote-Zeitstempel mindestens q, Alter beim Senden höchstens 250ms. Millisekunden erfordern geeignete Aufzeichnungen und monotone Zeitmessung, keine erfundene Genauigkeit aus Serversekunden.
Maximal 2 transmitted entry requests/day, einschließlich Ablehnungen und Zeitüberschreitungen. Vorprüfungsausfälle verbrauchen q ohne gesendeten Versuch. Verifiziertes Tagesstarteigenkapital Eday festhalten; bei 0.99*Eday neue Einstiege sperren und eigene Position bei erster gültiger Quote schließen. Unbekannte Basis, Zahlungsströme oder ungeklärter Kontozustand pausieren das Modell. Tageswechsel nur ohne offene Position und vollständig abgeglichen. Kein automatischer Nachrichtenfilter gehört dazu.
| Stufe | Frist / Fenster | Aktion |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Freigabezeiten |
| q+1s | ≤1000 ms | Späteste Erkennung |
| q+2s | ≤2000 ms · age≤250 ms | Höchstens eine Anfrage |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | Bei erster Quote aussteigen |
6. Stopp und Bruttoziel mit doppelter Distanz fixieren
Für BUY gilt E0=Ask_ref, für SELL E0=Bid_ref. Der BUY-Stopp lautet S_bid=floor_tick(min BidLow[P..q]−1pip), der SELL-Stopp S_ask=ceil_tick(max BidHigh[P..q]+1pip). Verlangen Sie d=abs(E0−S)/pip; 3≤d≤12. Das Ziel ist T_bid=floor_tick(E0+2*d*pip) beziehungsweise T_ask=ceil_tick(E0−2*d*pip). Alle Niveaus werden aus Episode und erstem Kurs fixiert, niemals anhand späterer Fills oder Indikatorwerte. Bei unzulässigen Brokervorgaben wird ausgelassen und der Stopp nicht erweitert.
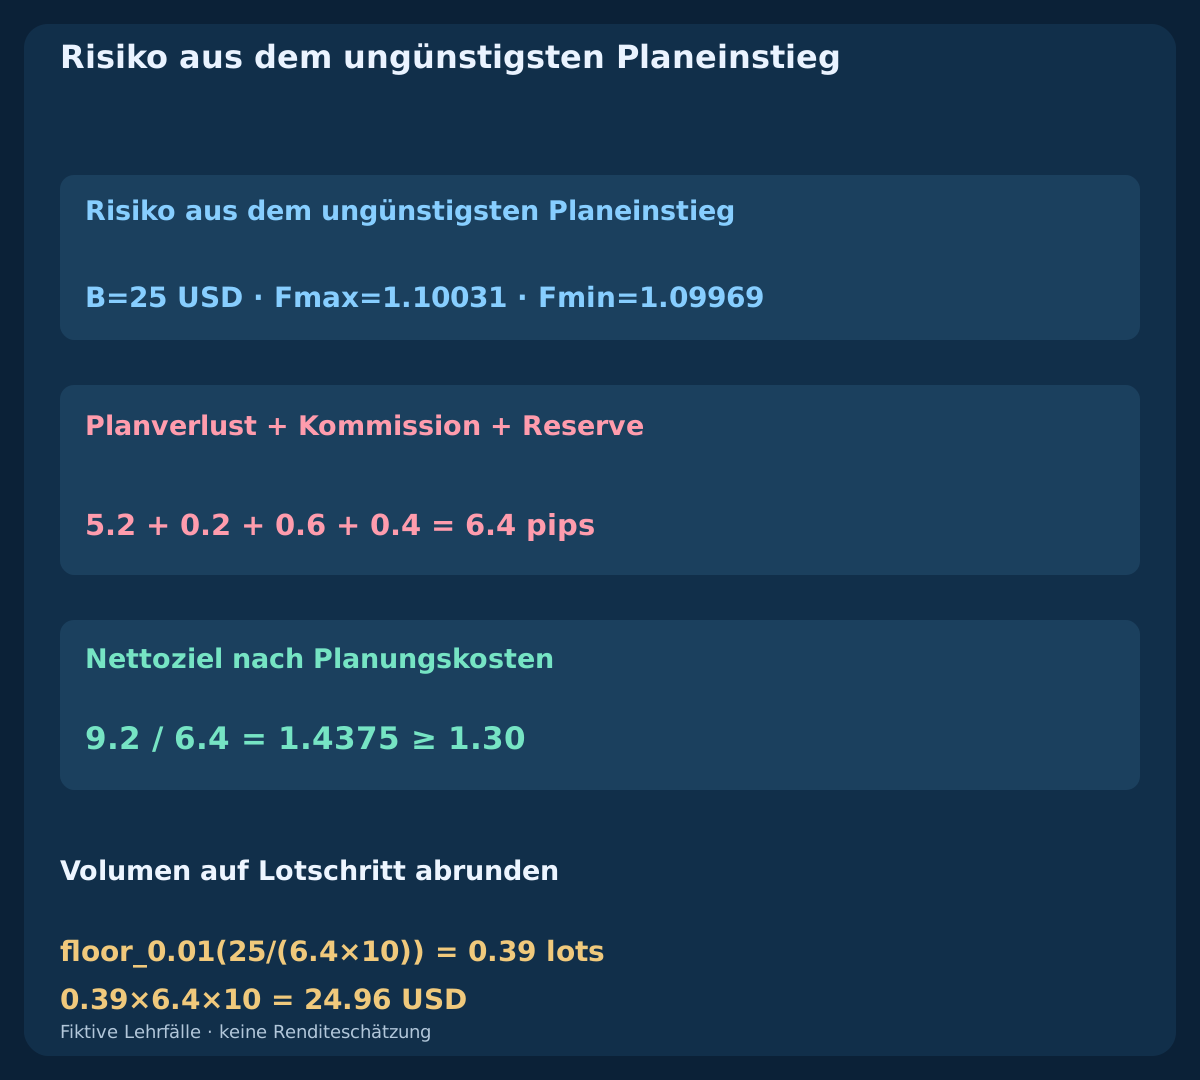
Der ungünstigste Planeinstieg ist Fmax=Ask_ref+0.2pip beziehungsweise Fmin=Bid_ref−0.2pip. Zur geplanten Verlustdistanz kommen einmal 0.6 Pip gesamte Provision und 0.4 Pip reine Ausführungsreserve für den Ausstieg; vom Ziel werden sie abgezogen. Es gilt reward_pips/loss_pips≥1.30. Das Bruttoziel bei zweimal d garantiert dieses Nettoverhältnis nicht. Der Einstiegspuffer steckt bereits in F; die Reserve ist weder tatsächliche Gebühr noch garantierte Ausführungsgrenze.
| Referenzeinstieg | Fester Stop | Festes Ziel | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(E0+2*(E0−S_bid)) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(E0−2*(S_ask−E0)) |
7. Die erste Quote verbrauchen, nur einmal senden
Bei erster q-Erkennung ersten Bid/Ask erfassen. Spread ≤1.0pip und absoluter Bid-Abstand zum q-Schluss ≤1.0pip. Vorprüfung und Versand spätestens q+2s einschließlich Grenze. Aktuelle Quote, Alter, Kosten, Risiko, Berechtigungen, Margin und Schutz nochmals prüfen; jeder Fehler verbraucht q. Eine geänderte Quote muss innerhalb ursprünglicher Toleranz bleiben und alle Prüfungen bestehen; Referenz und Levels bleiben fest.
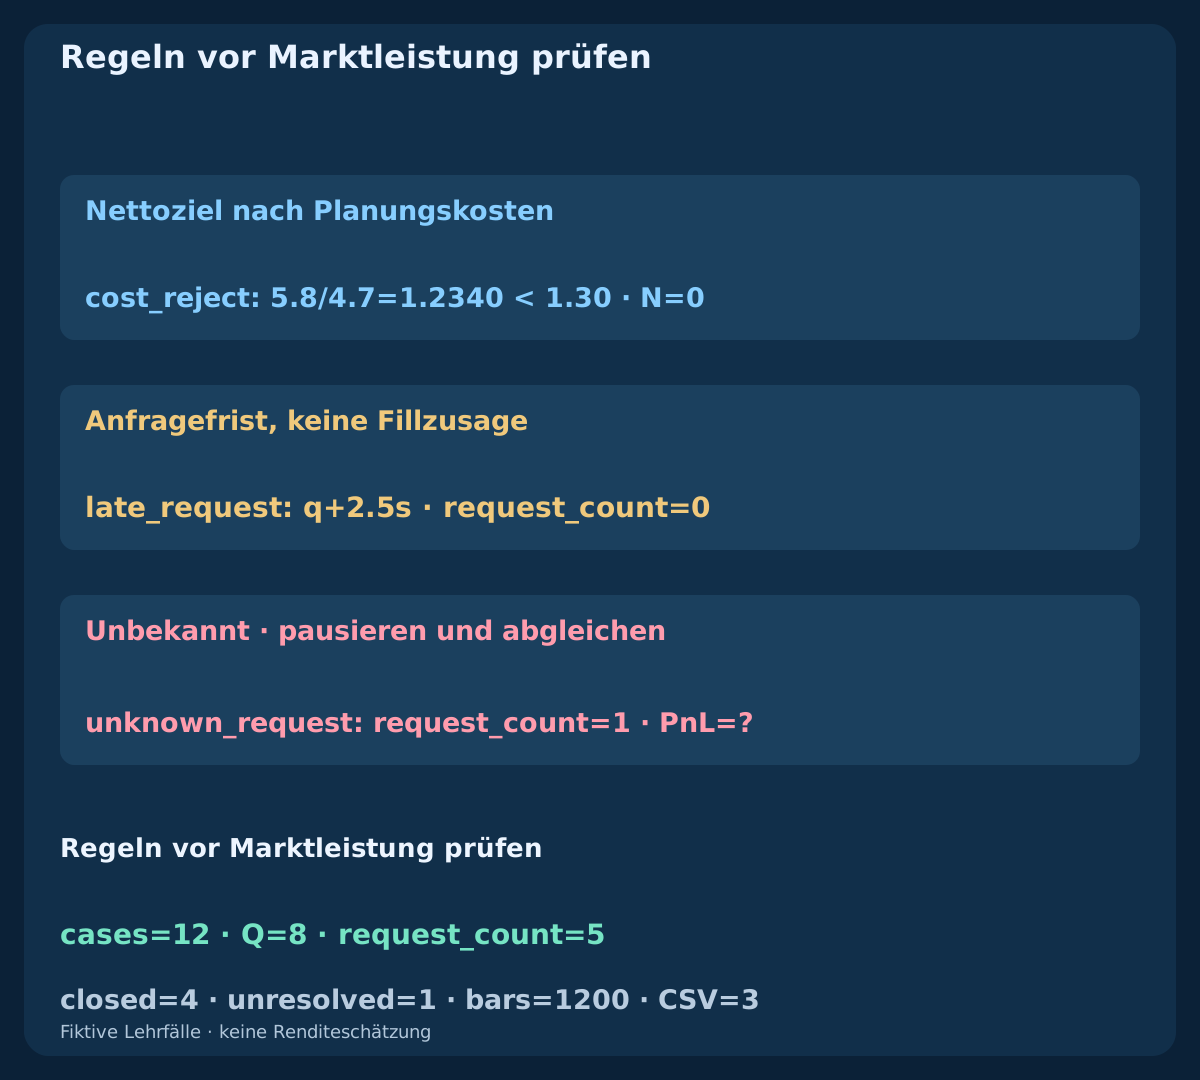
Eine Anfrage mit angehängtem Stop und Ziel; bei fehlender Unterstützung geschützter Einstiege auslassen. Keine Einstiegswiederholung nach Ablehnung, alten Daten, Spreadfehler, Frist oder Timeout. bad_quote startet mit 1.5 Pip Spread; spätere 0.8 retten nichts. late_request endet mit Vorprüfung bei q+2.5s und sendet nicht. Spätere günstige Kurse erneuern keine Freigabe.
8. Den rechtzeitigen BUY bis zum ausführbaren Kurs verfolgen
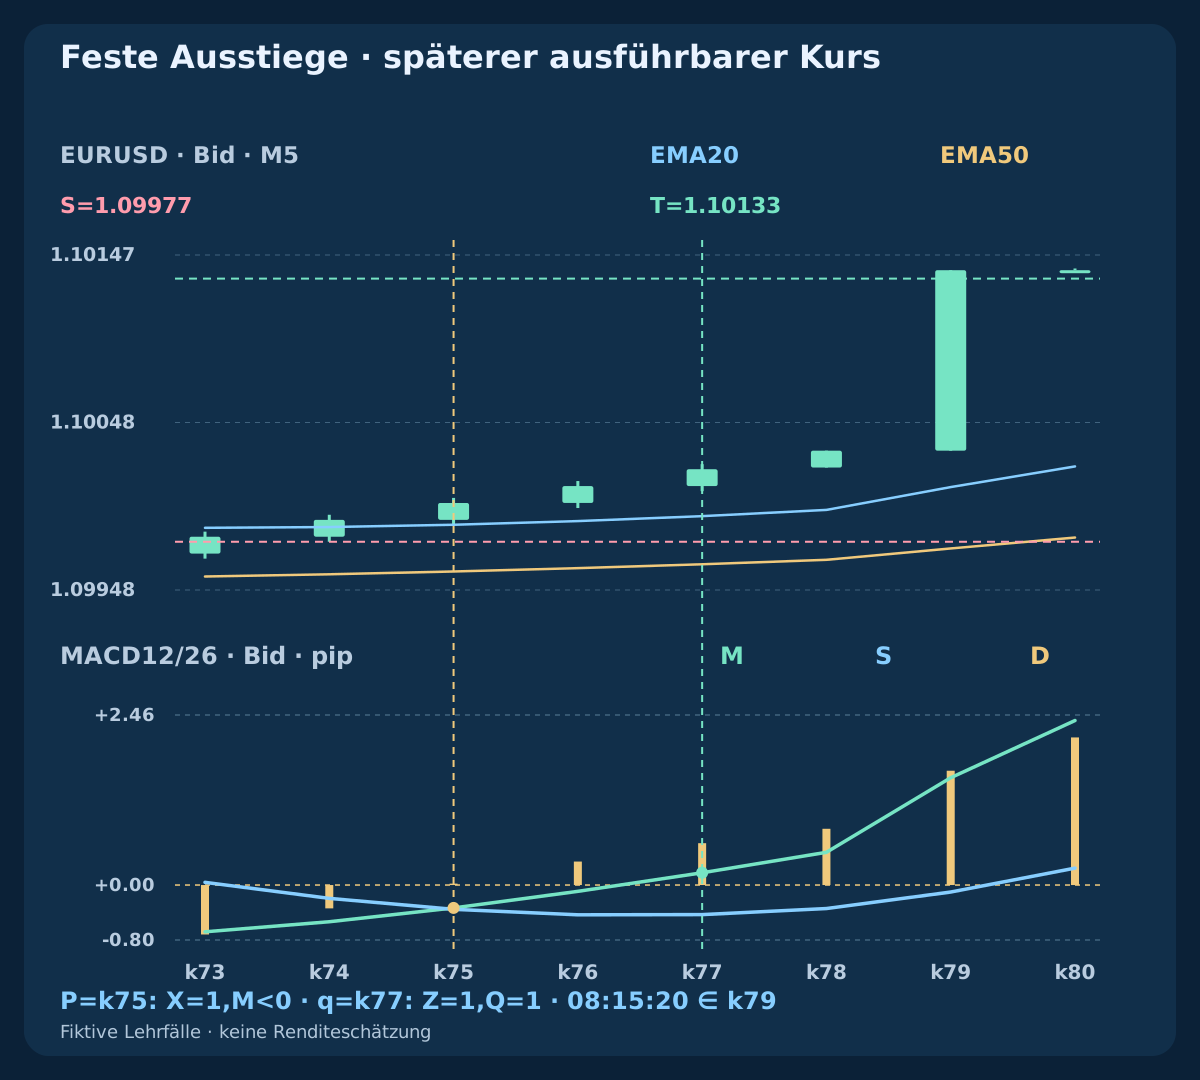
Der konstruierte Ursprung P=k75 / 08:00 UTC schließt bei 1.10000. In Pip-Einheiten gilt M≈−0.3316; S≈−0.3520; D≈+0.0204 nach negativem D bei k74. Der Kontext passt, daher merkt die Signalkreuzung unter null P vor. Bei k76 bleibt M negativ. Bei q=k77 / 08:10 UTC hat der Schlusskurs 1.10020 die Werte M≈+0.1778; S≈−0.4285; D≈+0.6063. Durchgehender Kontext und D-Unterstützung sowie der neue Nulldurchgang qualifizieren bei P+2.
Der erste Bid/Ask bei +250 ms ist 1.10021 / 1.10029. Stopp 1.09977, festes Ziel 1.10133 und ungünstigster Einstieg 1.10031 ergeben d=5.2; loss=6.4; net target=9.2; ratio=1.4375. 10000 USD Eigenkapital erlauben 25 USD Budget und 0.39 lots / 24.96 USD geplantes Risiko. Auftrag bei +400 ms, bestätigter Fill 1.10030 bei +550 ms, Ziel-Bid um 08:15:20: 10.3 Pip brutto abzüglich 0.6 Provision ergeben 9.7 pips / 37.83 USD. Ein geplanter Kerzenschluss ist für sich kein ausführbarer Fill.
| Richtung | Bid / Ask | S / T | Verlust (Pip) | Nettoziel (Pip) | Verhältnis | Lot | Risiko USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10021 / 1.10029 | 1.09977 / 1.10133 | 6.4 | 9.2 | 1.4375 | 0.39 | 24.96 |
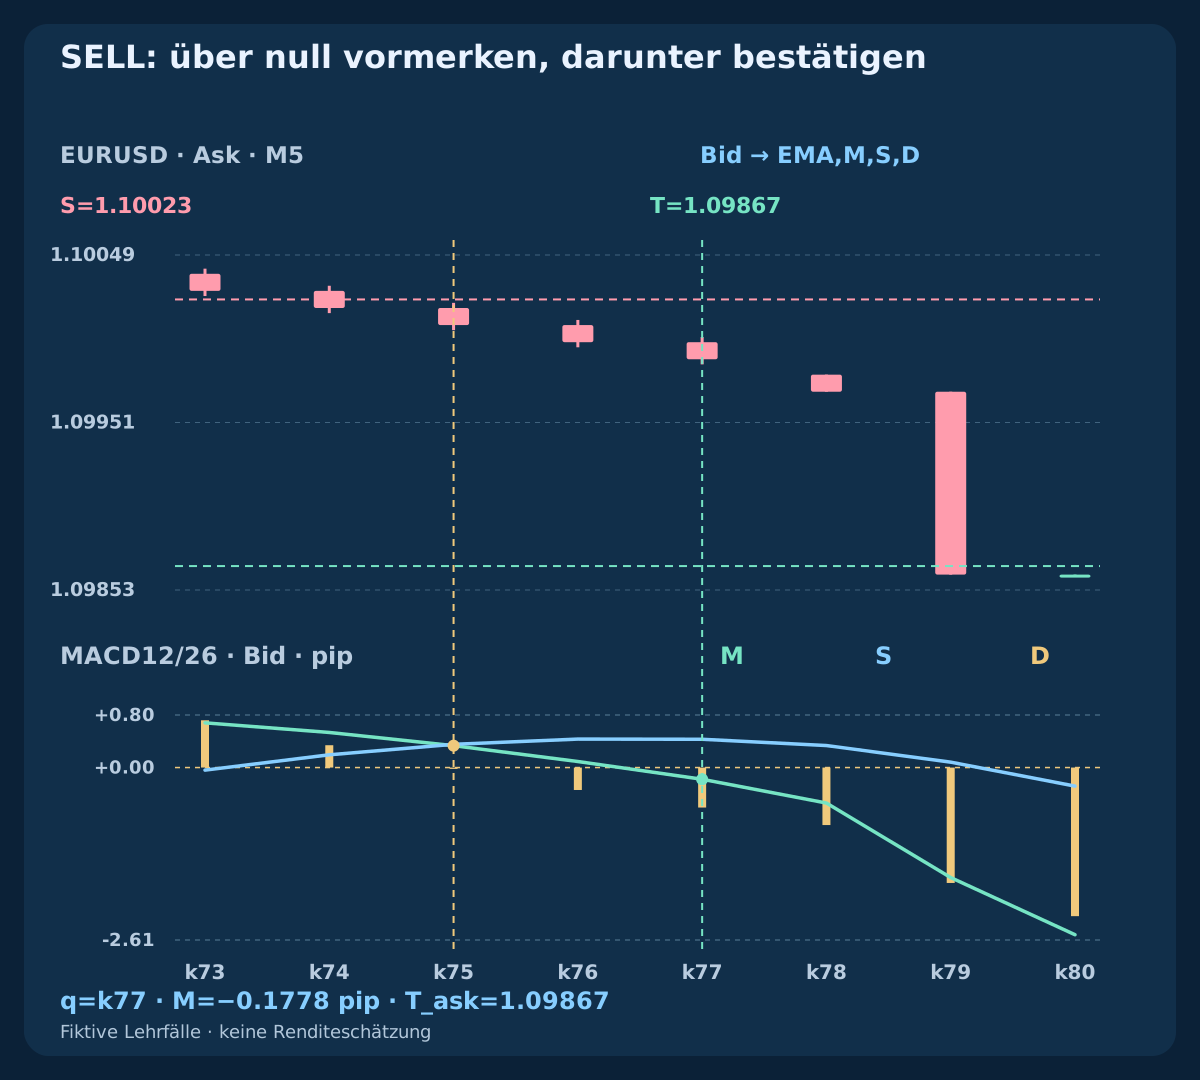
| SELL | 1.09971 / 1.09979 | 1.10023 / 1.09867 | 6.4 | 9.2 | 1.4375 | 0.39 | 24.96 |
9. Den gespiegelten SELL bis zum Ask-Ausstieg verfolgen
Das unabhängige SELL-Bid-Präfix spiegelt BUY an 2.20000. Die Hauptlinie am Ursprung ist positiv, D kreuzt nach unten und erst bei q kreuzt die Hauptlinie unter null. Erster Bid/Ask: 1.09971 / 1.09979; Stopp S_ask=1.10023 und Ziel T_ask=1.09867. Der ungünstigste Einstieg ist 1.09969. Alle Indikatoren bleiben Bid-basiert, auch wenn der Ausführungschart Ask-Kerzen zeigt.
Dieselben 6.4 Pip Verlustplanung, 9.2 Pip Nettoziel und das Verhältnis 1.4375 erlauben 0.39 Lot mit 24.96 USD geplantem Risiko. Der fiktive tatsächliche Fill 1.09970 endet, wenn Ask um 08:15:20 den Wert 1.09867 erreicht: netto 9.7 Pip und 37.83 USD. Gespiegelte Kurse nach q vertauschen Bid und Ask für korrekte Ausführungsseiten. Diese hergestellte Symmetrie prüft Rechenwege, nicht gleiche Marktleistung beider Richtungen.
10. Verspätete, abgebrochene und unvorbereitete Nulldurchgänge trennen
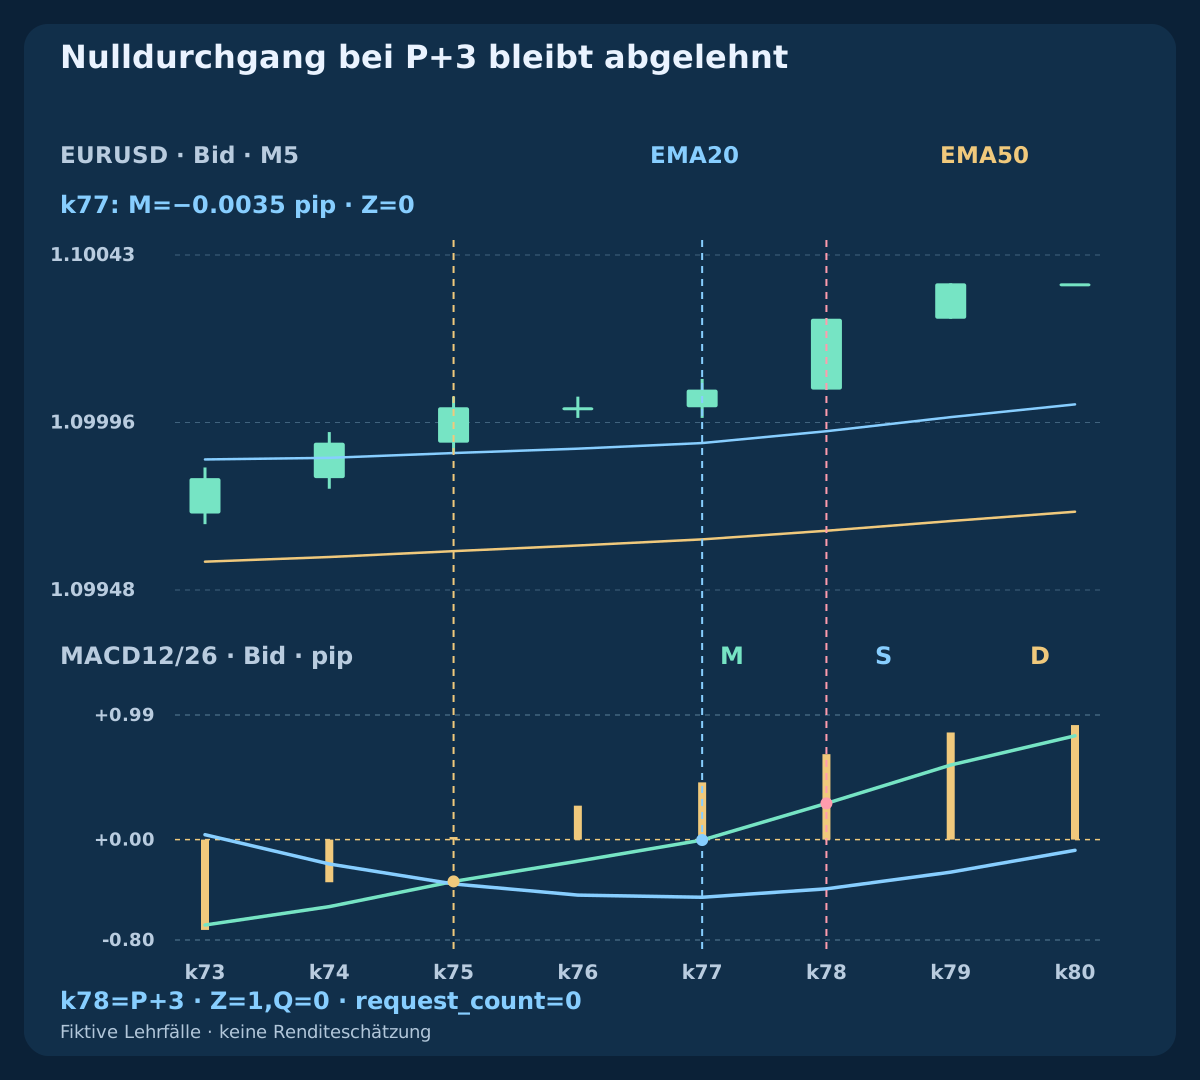
Bei late_zero beträgt die Hauptlinie bei k77 etwa −0.0035 pips: D und Kontext bestehen, aber es gibt keinen strikten Nulldurchgang. Bei k78=P+3 / 08:15 UTC wird M positiv; der Verfall hat Vorrang und Q=0. Bei signal_lost beendet D≈−0.0073 Pip bei k76 die Beobachtung. Die spätere doppelte Kreuzung bei k77 hat bereits positives M, belebt P nicht wieder und erfüllt keinen negativen Hauptlinienursprung. Ein später besser ausgerichteter Chart holt keinen früheren Einstiegszeitpunkt zurück.
Bei context_late entsteht X bei k72, aber E20≈1.09791351<E50≈1.09792680; P wird nicht eröffnet. Bei k74 stimmt der Kontext, doch X ist nicht mehr frisch; der Nulldurchgang bei k75 bleibt ohne aktiven Ursprung. Im flachen Fall gilt M=D=0 ohne strikten Kontext oder Ereignis. Diese unterschiedlichen Gründe samt Rangfolge gehören ins Protokoll, statt jeden positiven Hauptlinienwert als Handelssignal darzustellen.
11. Feste Barrieren und einen Ausstieg nach vier Zeitfenstern nutzen
Nach bestätigtem Fill verändern spätere EMA-, M-, S- oder D-Werte weder Schutz noch Ausstieg. BUY reagiert auf Bid≤S_bid OR Bid≥T_bid, SELL auf Ask≥S_ask OR Ask≤T_ask. Maßgeblich sind chronologische ausführbare Kurse und tatsächliche Fills des Beispiels. Enthält eine Kerze beide Barrieren ohne Tickreihenfolge, ist der erste Ausstieg unbekannt; kein günstiges Ergebnis auswählen.
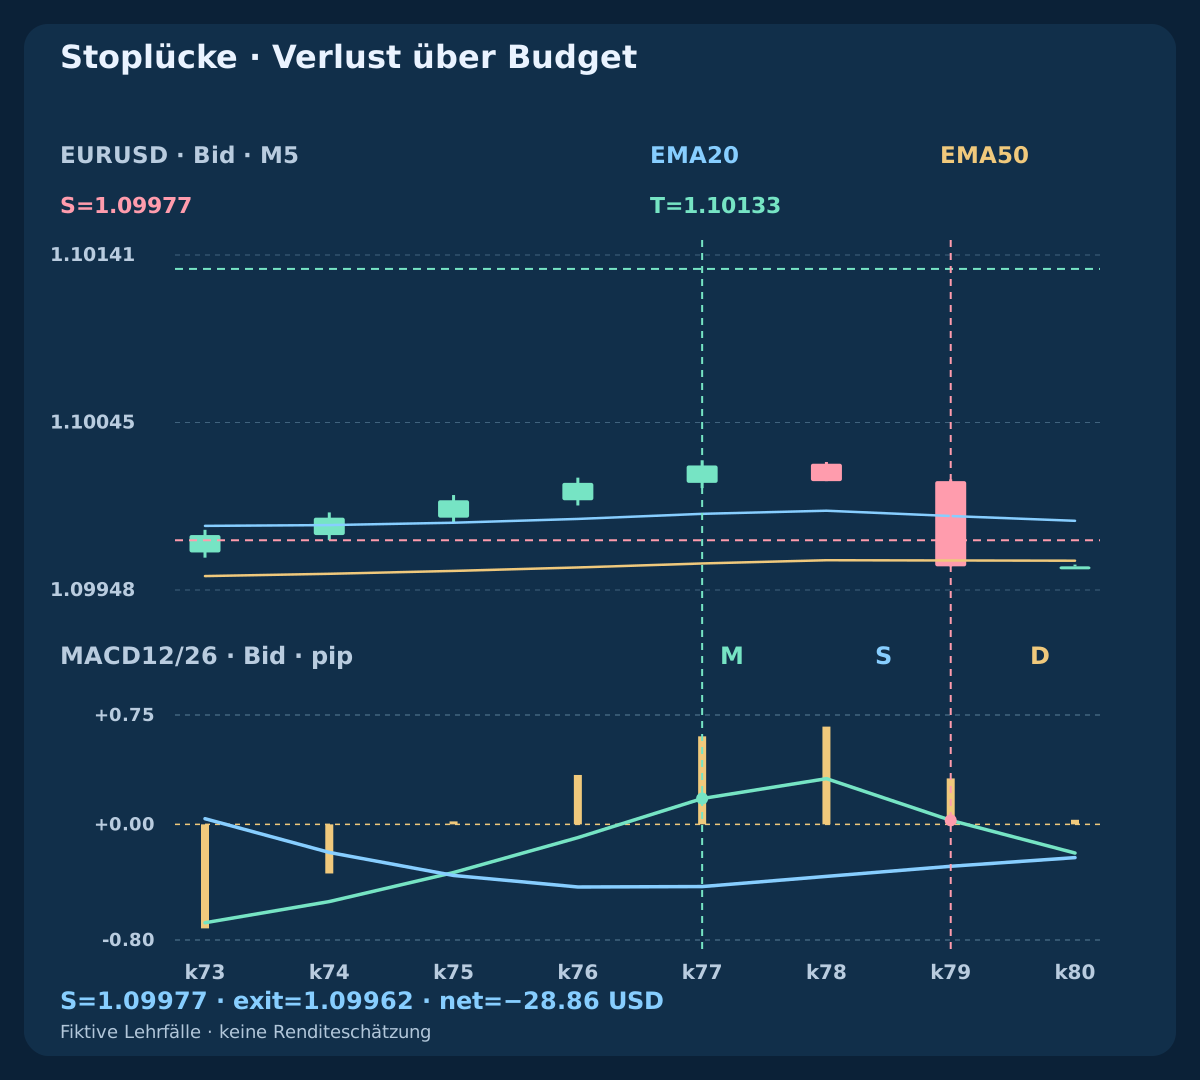
Der Zeitausstieg nutzt den ersten gültigen Kurs nach min(q+4×M5, 10:00 UTC). Vier Zeitfenster bedeuten 20 planmäßige Minuten ab q. time_exit verwendet 08:30:00.200 mit Bid 1.10023 und netto −1.3 pips / −5.07 USD. buy_gap steigt bei 1.09962 aus, 1.5 Pip schlechter als der feste Stopp, netto −7.4 pips / −28.86 USD. Damit wird das 25-USD-Budget überschritten. Stopps, Reserven und Zeitregeln begrenzen tatsächliche Verluste nicht und garantieren bei Lücken oder Ausfällen keine Verfügbarkeit.
12. Unbekannte Ergebnisse und Schutzfehler abgleichen
Bestätigung muss eigenes Symbol, Richtung, Volumen, Stop und Ziel treffen. Eindeutige Versuchskennung protokollieren und Orderbuch sowie Fills abgleichen. Timeout bedeutet unresolved≠rejected≠flat: neue Einstiege pausieren, nicht erneut senden und keinen Fill oder PnL unterstellen. unknown_request lässt diese Felder wegen unbekanntem Kontoverlauf leer.
Bei bestätigtem Fill außerhalb der negativen Toleranz oder fehlendem/falschem Schutz das verifiziert eigene Ticket notschließen und neue Einstiege sperren. Schließung bestätigen; Unsicherheit weiter abgleichen. Niemals Stop zur Reparatur erweitern. Notfallmaßnahmen sind keine zusätzlichen Einstiegsversuche. Fremde Kontopositionen bleiben außerhalb dieses Modells.
13. Geldrisiko berechnen, Reserve von Gebühr trennen
Verwende B=min(0.0025*equity, equity−0.99*Eday) bei positivem Tagespuffer. Bei angenommenen 10 USD/Pip/Standardlot und 0.01Schritt gilt lots=floor_step(B/(planned loss pips*10)). Unter Mindestlot oder bei fehlerhafter Maximalgröße, Margin oder Kontraktprüfung auslassen. Nötige Umrechnung in Kontowährung aktualisieren; EURUSD mit USD-Konto vereinfacht den fiktiven Pipwert.
BUY-Verlustplanung (Fmax−S_bid)/pip+1.0, Nettobelohnung (T_bid−Fmax)/pip−1.0; SELL spiegelt Abstände ab Fmin. Spread ist durch ausführbare Seiten bereits berücksichtigt, nicht erneut addieren. Tatsächliches PnL verwendet echte Fills und Gebühren;0.4 Pip Reserve ist keine Gebühr. Fiktive 37.83 USD und geplante Belohnung messen Unterschiedliches.
14. Kerzen, Kurse und unbekannte Ergebnisse rekonstruieren
Drei öffentliche CSV-Dateien enthalten zwölf unabhängige Fälle mit je 100 Kerzen, insgesamt 12×100=1200 Zeilen, chronologische Ausführungsereignisse und das Fallbuch. Die planmäßigen UTC-Schlüsse beginnen bei 2026-02-03 01:45 UTC. Bis q verschieben vier BUY-Präfixe die EURGBP-Schlüsse des Leitfadens um +0.24765 in ausdrücklich fiktive EURUSD-Eingaben. Die Ereigniszeitpunkte der Differenzreihen bleiben so erhalten; ein gleicher Marktverlauf eines anderen Instruments wird nicht behauptet. SELL spiegelt das akzeptierte Präfix, flat bleibt konstant.
Vor q sind Ask-OHLC ausdrücklich Bid+0.8 Pip. Danach aggregieren getrennte Bid/Ask-OHLC die aufgeführten Kurse. Der Zeit-Ausstiegskurs bei q+20min+200 ms gehört zur offenen Kerze k82, nicht zur abgeschlossenen k81. Das Fallbuch trennt erste Referenzen, Diagnosepläne, tatsächliche Fills und Gebühren; fehlender oder ungeklärter PnL bleibt leer. Spätere Kurse bedeuten keinen weiteren Trade. Gewichtete EMA-Entwicklung, SMA-Signal, Ereigniskalender, Schutz, Größe und Ausführungsseiten unabhängig nachrechnen.
Fiktive M5-Kerzen und Indikatoren herunterladen (CSV)
15. Bruttogeometrie, Ausführung und Ungewissheit prüfen
cost_reject hat dieselbe rechtzeitige Bestätigung, aber zuerst 1.10010 / 1.10012: genau 1 Pip Bid-Abweichung und nur 0.2 Pip Spread. Stopp 1.09977 ergibt d=3.5; T=1.10082. Der ungünstigste Einstieg 1.10014 führt zu loss=4.7; net target=5.8; ratio≈1.2340<1.30. Kein Auftrag folgt; die reine Diagnosegröße 0.53 lots / 24.91 USD repariert das unzureichende Verhältnis nicht. Auch engerer Spread und 2:1-Bruttogeometrie brauchen den ausdrücklichen Nettofilter.
Die unabhängigen Fälle ergeben Q=8; request_count=5; closed=4; unresolved=1. Sie sind weder Tagesportfolio noch Stichprobe für eine Trefferquote. Vor Leistungsstudien alle Varianten festlegen und unberührte Bid/Ask-Daten mit variablen Kosten, Lücken, abgelehnten oder ungeklärten Orders, Schutzfehlern, Ausfällen und geprüfter Zeitumrechnung verwenden. Nettoerwartungswert, Drawdown, Umsatz, Unsicherheit und Kostensensitivität vergleichen; weniger Signale allein belegen keine Verbesserung.
| Unabhängiger Fall | Anfragen | Ergebnis |
|---|---|---|
| buy_target | 1 | Festes Ziel; bekannter Fill |
| sell_target | 1 | Ask-Ziel; bekannter Fill |
| buy_gap | 1 | Kurslückenstopp; −28.86 USD |
| time_exit | 1 | Zeitausstieg; −5.07 USD |
| bad_quote | 0 | Erster Spread abgelehnt |
| late_request | 0 | Sendefrist verpasst |
| unknown_request | 1 | Ungeklärt; abgleichen |
| cost_reject | 0 | Nettoverhältnis abgelehnt |
| late_zero | 0 | Nullkreuzung nach Verfall |
| signal_lost | 0 | Signalunterstützung verloren |
| context_late | 0 | Kontext am Ursprung abgelehnt |
| flat | 0 | Kein strikter Kontext oder Ereignis |
16. Die genaue Episode implementieren und die Gruppe abschließen
Die Folge bleibt ausdrücklich: vollständige Historie, EMA-Kontext, frisches Signalkreuzen auf der Gegenseite von null, vorgemerktes P, durchgehende Unterstützung, rechtzeitiger neuer Nulldurchgang, verbrauchte erste Kursentscheidung, ein Auftrag, verifizierter fester Schutz, chronologischer Ausstieg und abgeglichener Zustand ohne Position. Abbruch geht vor Verfall, Verfall vor Bestätigung. Späterer Kontext, positive Hauptlinie oder ein günstigerer Kurs liefern dem alten Ursprung kein fehlendes Ereignis oder Preisniveau nach.
Dies ist die dritte vollständige Strategie der Scalping-Indikatorkombinationen nach EMA–RSI und Bollinger–Stochastic. Die drei Leitfäden erläutern ihre Signalgrundlagen; jede Strategie definiert eigenständige vollständige Ein- und Ausstiege. Vergleichen Sie getrennt festgelegte Kandidaten auf gemeinsamer Ausführungsevidenz, nicht als Abstimmung oder automatische Portfoliodiversifikation. Vor der nächsten Themenwahl die fertige Gruppe veröffentlichen und auditieren; fiktive Ergebnisse rechtfertigen keine Gewinnversprechen.
Häufige Fragen
Bestätigt positiver MACD unabhängig EMA12 oberhalb von EMA26?
Nein. Bei gleichen Preisen, Startwerten und Ausrichtung macht M=EMA12−EMA26 beide Bedingungen identisch. EMA20/50 ist ein anderes Kontextpaar, verwendet aber überlappende Eingaben und garantiert keine unabhängige Information.
Kann ein Nulldurchgang bei P+3 den Ursprung bestätigen?
Nein. Nur P+1 und P+2 können bei durchgehend gültigem Kontext und D bestätigen. Bei P+3 gilt zuerst der Verfall. Ein späterer unabhängiger Ursprung muss sämtliche Bedingungen neu erfüllen.
Zeigen die üblichen MT4-MACD-Balken Hauptlinie minus Signal?
Der Standard-MACD in MT4 zeichnet die Hauptlinie als Balken. Hier heißen Hauptlinie M, SMA9-Signal S und Differenz D entsprechend OsMA. Ein EMA9-Signal verändert Modell und Ereigniskalender.
Garantiert ein Bruttoziel zwei zu eins das Nettoverhältnis?
Nein. Einstiegstoleranz, Provision und Ausstiegsreserve verkleinern das Nettoziel und erhöhen den geplanten Verlust. cost_reject hat 2:1-Geometrie, aber nur etwa 1.2340 netto statt mindestens 1.30; kein Auftrag wird gesendet.
Erlauben Timeout oder später bessere Kurse einen neuen Auftrag?
Nein. Der erste Kandidatenkurs verbraucht q. Ein ungeklärter Auftrag ist weder Ablehnung noch Beleg für ein leeres Konto. Pausieren und eigene Orders sowie Fills abgleichen; nicht erneut senden oder Ergebnisse erfinden.
Belegen die Beispiele profitables Scalping?
Nein. Zwölf unabhängige konstruierte Fälle prüfen Mechanik, nicht Häufigkeiten, Erwartungswert oder Live-Reife. Der Kurslückenfall überschreitet auch das geplante Budget. Wirtschaftlicher Wert benötigt unberührte Ausführungsdaten und Unsicherheitsanalyse.
Quellen und Forschungsnotizen
MetaQuotes beschreibt iMA und iMACD, das SMA-Signal des üblichen MT4-MACD, OsMA als Hauptlinie minus Signal sowie Orderparameter. Endliche SMA-Startwerte, Zwei-Kerzen-Fenster, Zielgeometrie, Zeit- und Risikoregeln sind offengelegte Forschungsentscheidungen. Die EURGBP-Präfixe des Leitfadens werden um einen festen Betrag in konstruierte EURUSD-Fälle verschoben; weder Terminalgleichheit noch gemessene Marktleistung wird behauptet.
- MQL4 Reference: iMA
- MQL4 Reference: iMACD
- MetaTrader 4: MACD calculation
- MQL4 Reference: iOsMA
- MQL4 Reference: OrderSend
Forschungsmodell zu Lehrzwecken. Kurse und Ergebnisse sind fiktiv. Forex ist riskant. Stops, Slippage-Einstellungen und Reserven garantieren weder Kurse noch Gewinne oder maximale Verluste.