

Une lecture positive du MACD ne constitue pas à elle seule un nouvel événement. Cette stratégie relève d’abord un nouveau croisement de la ligne principale et du signal de l’autre côté de zéro, puis n’accorde que deux bougies clôturées pour un nouveau passage de zéro. Le contexte EMA et le soutien face au signal doivent persister. Une qualification exige encore une première cotation admissible, un objectif net suffisant et une protection fixe vérifiée.
1. Figer le modèle complet en deux étapes
Utilisez EURUSD · M5 · Bid OHLC · Close et un compte en USD. EMA20/50 fournit un contexte déclaré de position du prix ; MACD fournit deux événements de croisement distincts. Avec M=E12−E26, M positif équivaut exactement à EMA12 au-dessus d’EMA26 pour des entrées identiques. Exiger les deux compte deux fois la même confirmation. EMA20/50 est une autre paire mais réutilise les mêmes clôtures ; accord et attente supplémentaire ne prouvent aucun avantage économique.
Une seule position propre ou demande non résolue est permise par symbole. Aucun moyennage, renforcement, couverture, sortie partielle, suivi ou passage au seuil de rentabilité. Ignorez les origines en présence d’un ordre en cours ou d’une position ; après sortie vérifiée, attendez une origine indépendante ultérieure. Une bougie requise manquante termine l’observation : reconstruisez l’historique continu. Le cadre UTC et d’exécution reste celui des deux stratégies précédentes pour comparer sans modifier implicitement les contrôles du compte.
2. Calculer séparément EMA, principale, signal SMA et OsMA
Pour n=12/20/26/50, initialisez E_n(n−1)=mean(C[0...n−1]) puis appliquez E_n(k)=(2*C(k)+(n−1)*E_n(k−1))/(n+1). Les premières valeurs apparaissent à k11/k19/k25/k49. Définissez M=E12−E26; S=mean(M[k−8...k]); D=M−S. M commence à k25, S et D à k33 ; les nouveaux croisements du signal sont évaluables dès k34. Le signal est SMA9 et non EMA9. Les barres du MACD standard MT4 représentent M ; D est ici la différence principale moins signal, soit OsMA.
Lisez les valeurs clôturées avec shift=1 et leurs précédentes avec shift=2 ; le décalage graphique est nul. La référence utilise des amorçages, récurrences et comparaisons rationnels exacts ; les décimales CSV sont approximatives. Un M légèrement négatif reste négatif même si son affichage arrondi paraît nul. Un autre historique, amorçage ou calcul du signal peut changer les valeurs. Aucune égalité avec les buffers d’historique complet du terminal d’un courtier n’est établie.
| Élément | Référence déclarée | Rôle / hypothèse |
|---|---|---|
| Prix et entrées | EURUSD · Bid · M5 · Close | EMA20/50 · MACD12/26/9 |
| Contexte EMA20/50 | EMA20 / EMA50 · Close | E20>E50 · C>E50 / E20<E50 · C<E50 |
| Principale MACD / signal SMA | M=E12−E26 · S=SMA9(M) | D=M−S · X→Z · P+1 / P+2 |
| Contrat et grille | pip=0.0001 · point=tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Limites du compte | 0.25% · 1% · 2 | Budget par entrée · seuil quotidien · demandes/jour |
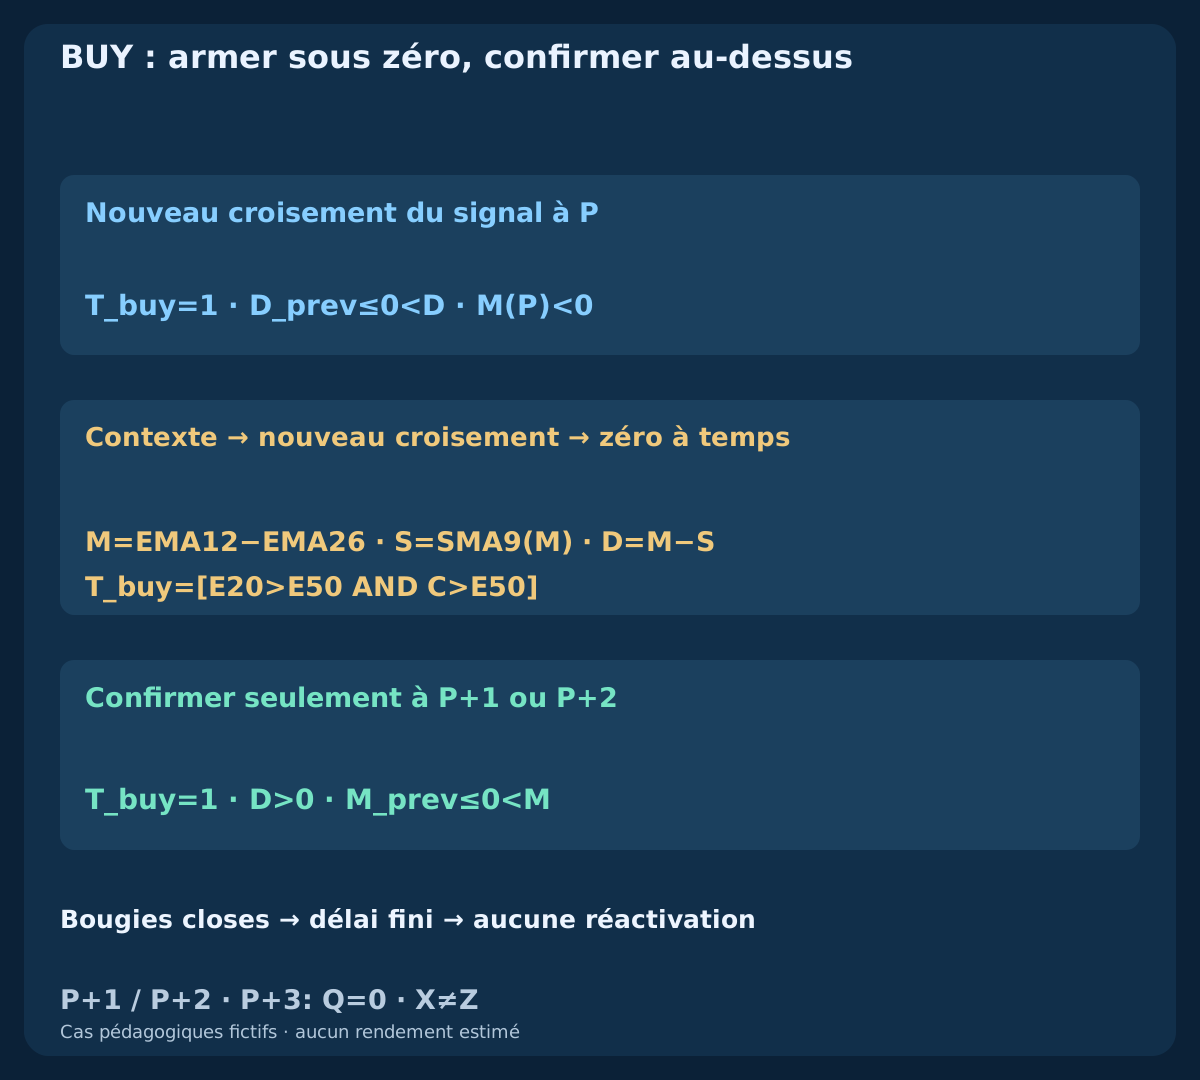
3. BUY : armer sous zéro, confirmer en deux bougies
À partir de k49, exigez T_buy=[E20>E50 AND C>E50]. Une origine P requiert ce contexte et un nouveau X_buy=[D_prev≤0 AND D>0] lorsque M(P)<0. Enregistrez P sans envoyer d’ordre. D durablement positif n’est pas un autre X ; un croisement refusé pour contexte ne peut être repris après amélioration de celui-ci. M déjà non négatif ne satisfait pas cette origine sous zéro.
À chaque clôture suivante, annulez d’abord si T_buy=0 OR D≤0, expirez ensuite si k>P+2 et qualifiez seulement après par un nouveau Z_buy=[M_prev≤0 AND M>0]. Seules P+1 et P+2 sont admissibles ; contexte et soutien D doivent rester valides sur chaque bougie intermédiaire. La confirmation consomme P même si l’exécution échoue ensuite. Une bougie traitée comme observation en cours ne peut pas armer simultanément un nouvel épisode.
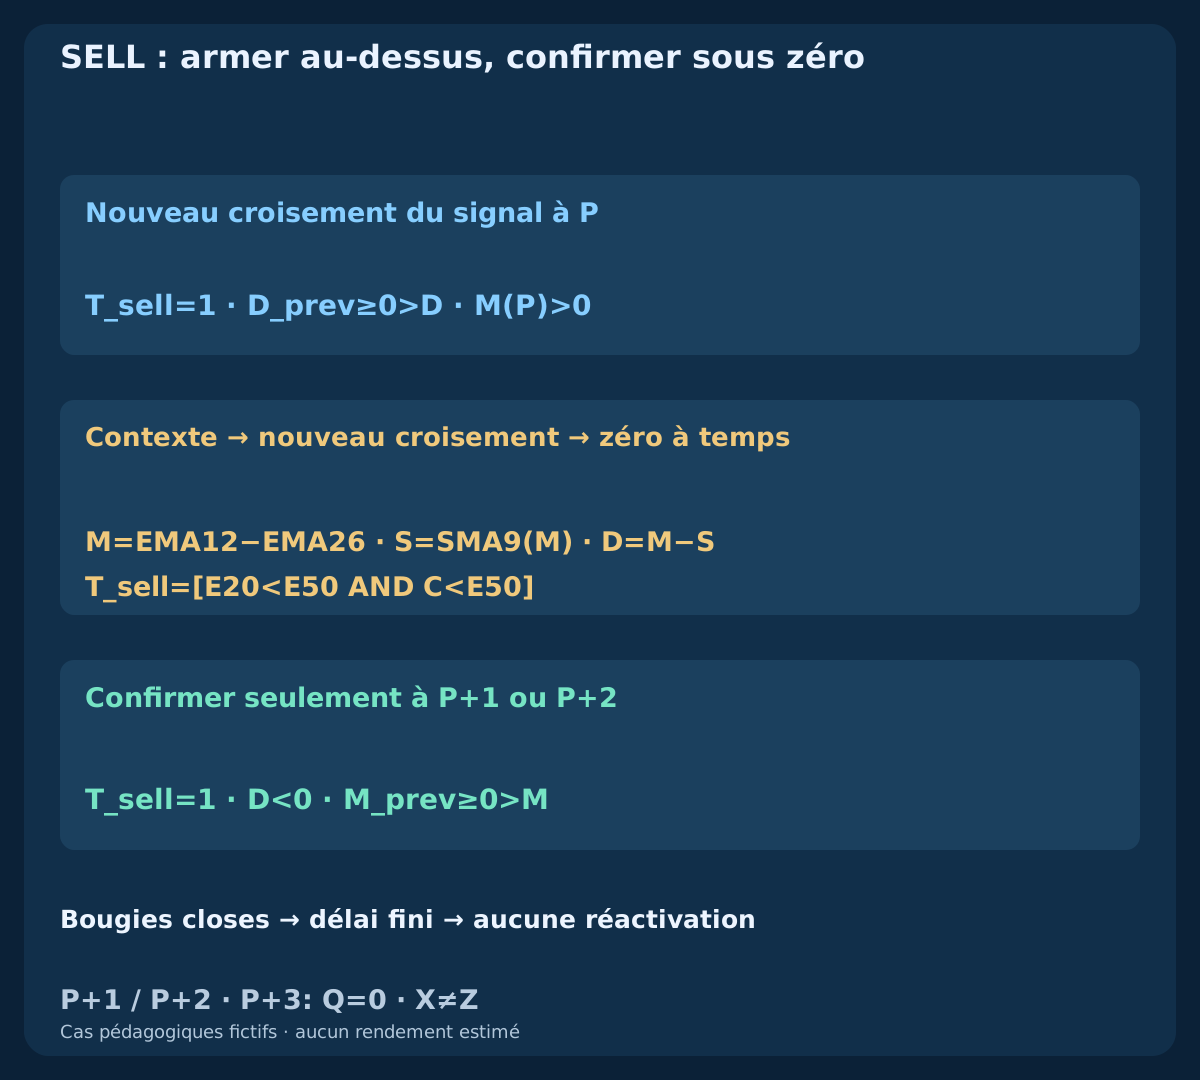
4. SELL : inverser les événements et respecter Bid et Ask
Exigez T_sell=[E20<E50 AND C<E50], un nouveau X_sell=[D_prev≥0 AND D<0] et M(P)>0. Aux clôtures suivantes, annulez d’abord pour T_sell=0 OR D≥0, expirez au-delà de P+2 puis exigez un nouveau Z_sell=[M_prev≥0 AND M<0]. Une principale égale à zéro ne confirme pas. X et Z simultanés sans P actif ne fournissent pas l’origine SELL antérieure à principale positive.
Après confirmation, annulation ou expiration, l’ancien P reste fermé. Seul un futur X indépendant satisfaisant toutes les conditions peut recommencer ; aucune réutilisation de la même bougie ni prolongation rétrospective. BUY entre à Ask et sort à Bid ; SELL entre à Bid et sort à Ask. Le seuil numérique de stop Ask SELL provient des hauts Bid clôturés, pas d’un haut Ask observé. Des bougies Bid seules ne reconstruisent ni le chemin Ask ni l’ordre de deux barrières touchées dans une bougie.
5. Limiter horaires, compte et exposition quotidienne
Qualifications seulement à 07:00≤q UTC<09:30; clôture imposée à 10:00 UTC. Ce sont des heures UTC fixes, sans assimilation à Londres corrigée de l’heure d’été. Documentez la conversion du serveur. Détection sous 1s; cotation horodatée au plus tôt à q et âgée de 250ms au maximum lors de l’envoi. La précision milliseconde exige des enregistrements adaptés et une horloge monotone, pas des secondes serveur artificiellement détaillées.
Maximum 2 transmitted entry requests/day, refus et timeouts compris. Un refus préalable consomme q sans tentative transmise. Vérifiez les fonds propres initiaux Eday : à 0.99*Eday, bloquez les entrées et fermez l’exposition propre à la première cotation valide. Base inconnue, flux de trésorerie ou compte non rapproché suspendent le modèle. Réinitialisez le jour uniquement sans position et après rapprochement. Aucun filtre automatique d’actualités n’est inclus.
| Étape | Délai / fenêtre | Action |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Heures de qualification |
| q+1s | ≤1000 ms | Détection au plus tard |
| q+2s | ≤2000 ms · age≤250 ms | Une demande maximum |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | Sortir à la première cotation |
6. Figer le stop et une cible brute de deux distances
Utilisez E0=Ask_ref pour BUY et E0=Bid_ref pour SELL. Le stop BUY est S_bid=floor_tick(min BidLow[P..q]−1pip), le stop SELL S_ask=ceil_tick(max BidHigh[P..q]+1pip). Exigez d=abs(E0−S)/pip; 3≤d≤12. La cible est T_bid=floor_tick(E0+2*d*pip) ou T_ask=ceil_tick(E0−2*d*pip). Figez tous les niveaux à partir de l’épisode et de la première cotation, jamais d’un fill ou d’un indicateur ultérieur. Si les contraintes du courtier échouent, renoncez à l’entrée sans élargir le stop.
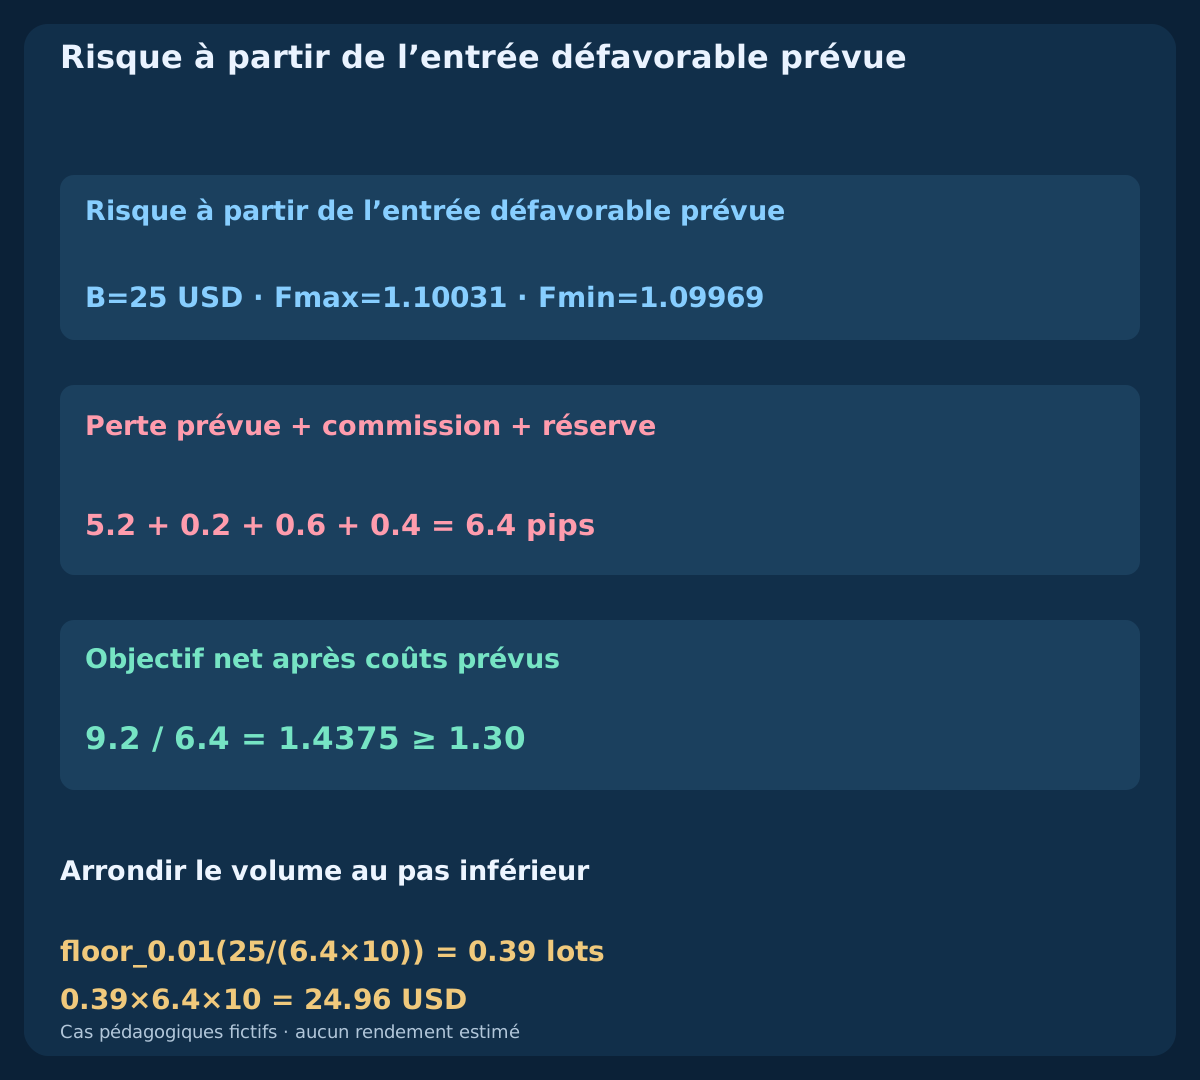
L’entrée défavorable de planification est Fmax=Ask_ref+0.2pip ou Fmin=Bid_ref−0.2pip. Ajoutez une seule fois 0.6 pip de commission aller-retour et 0.4 pip de réserve d’exécution de sortie à la perte planifiée, et retranchez-les de la cible. Exigez reward_pips/loss_pips≥1.30. Une cible brute de deux fois d ne garantit pas ce rapport net. La tolérance d’entrée est déjà dans F ; la réserve n’est ni un frais réel ni une limite d’exécution garantie.
| Entrée de référence | Stop fixe | Objectif fixe | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(E0+2*(E0−S_bid)) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(E0−2*(S_ask−E0)) |
7. Consommer la première cotation et transmettre une fois
À la détection de q, capturez le premier Bid/Ask. Exigez spread ≤1.0pip et écart absolu du Bid au cours Bid clôturé de q ≤1.0pip. Contrôlez et transmettez au plus tard à q+2s, borne incluse. Revérifiez cotation courante, ancienneté, coûts, risque, autorisations, marge et protection. Tout échec consomme q. Une cotation modifiée doit rester dans la tolérance initiale et satisfaire les contrôles; référence et niveaux restent fixes.
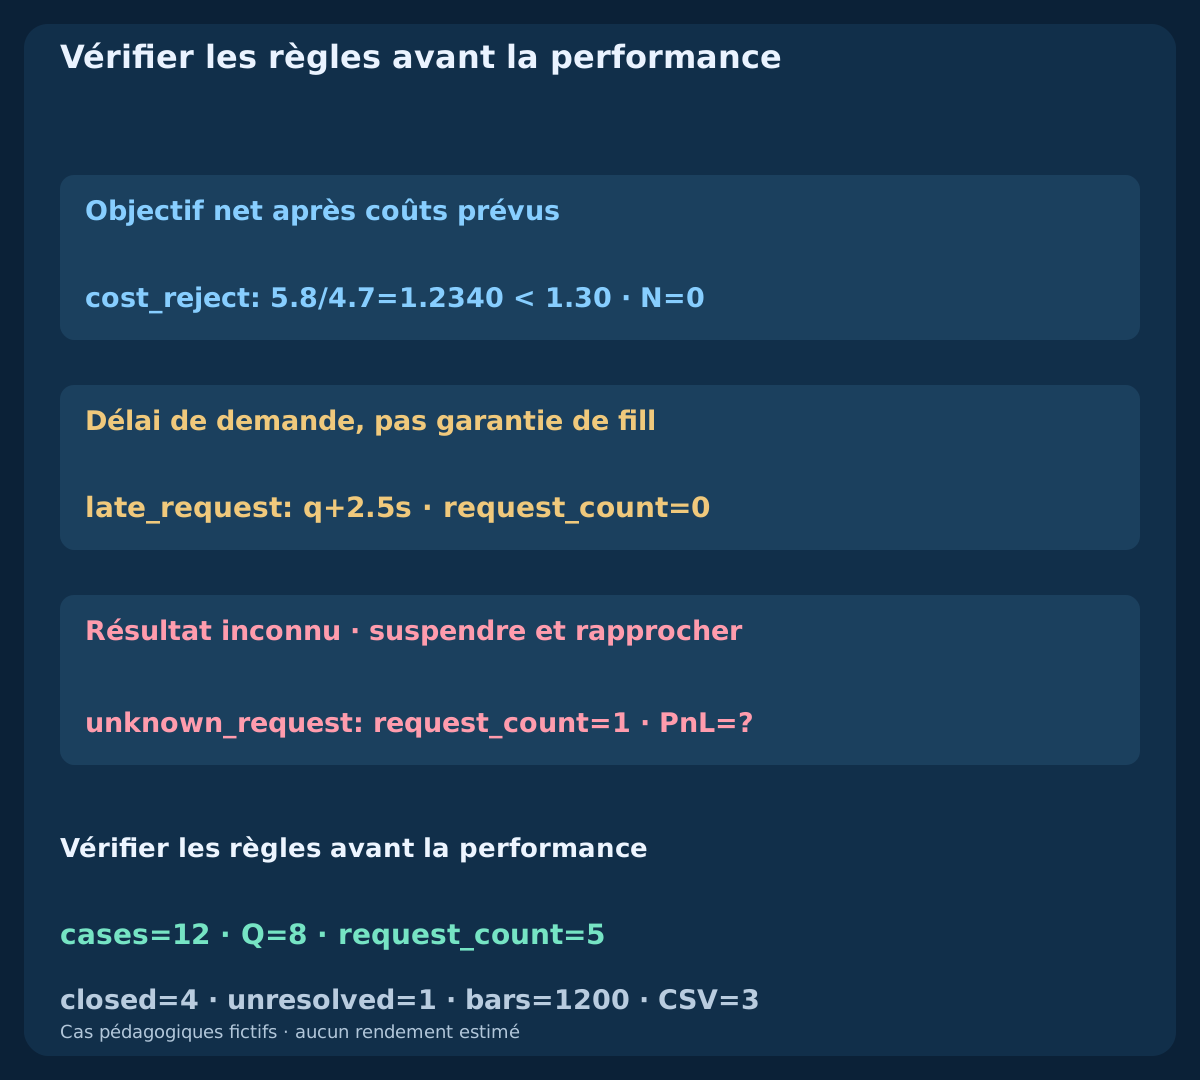
Une demande avec stop et objectif joints; abandon si l’environnement ne permet pas cette protection à l’entrée. Aucun nouvel envoi après refus, donnée périmée, spread excessif, délai ou timeout. bad_quote commence à 1.5 pip et passe ensuite à 0.8 : aucun ordre. late_request termine ses contrôles à q+2.5s, trop tard pour envoyer. Une amélioration ne réactive pas q.
8. Suivre le BUY confirmé jusqu’à une cotation exécutable
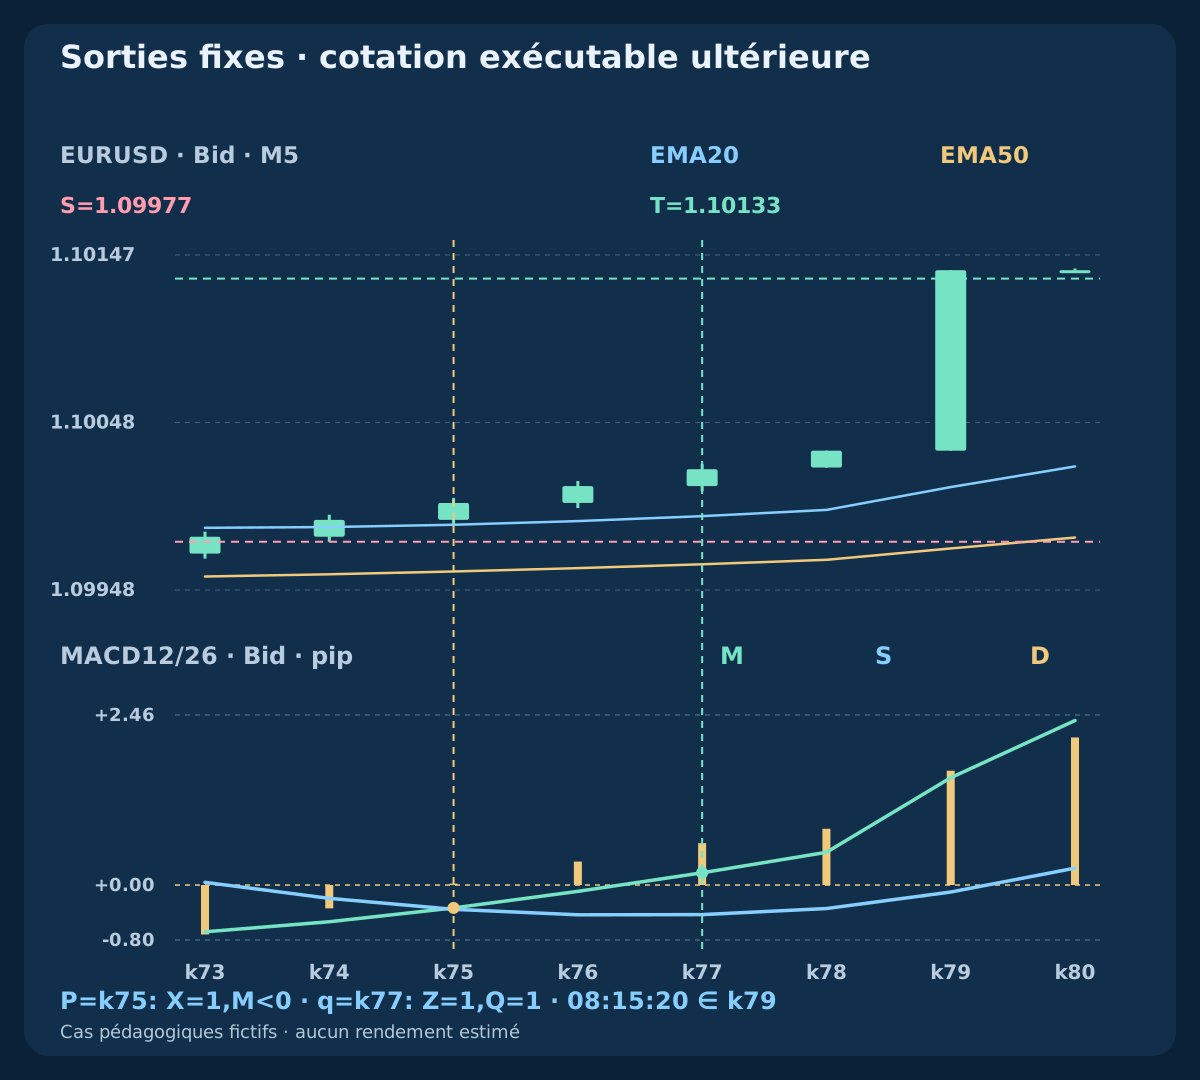
L’origine construite P=k75 / 08:00 UTC clôture à 1.10000. En unités de pip, M≈−0.3316; S≈−0.3520; D≈+0.0204 après D négatif à k74. Le contexte passe ; le croisement du signal sous zéro arme P. À k76, M reste négatif. À q=k77 / 08:10 UTC, la clôture 1.10020 donne M≈+0.1778; S≈−0.4285; D≈+0.6063. Le contexte et le soutien D continus, puis le nouveau passage de zéro, qualifient à P+2.
Le premier Bid/Ask à +250 ms est 1.10021 / 1.10029. Stop 1.09977, cible fixe 1.10133 et entrée défavorable 1.10031 donnent d=5.2; loss=6.4; net target=9.2; ratio=1.4375. Des fonds propres de 10000 USD donnent un budget de 25 USD et 0.39 lots / 24.96 USD de risque planifié. Demande à +400 ms, fill vérifié 1.10030 à +550 ms, cible Bid à 08:15:20 : 10.3 pips bruts moins 0.6 de commission donnent 9.7 pips / 37.83 USD. La clôture programmée d’une bougie n’était pas elle-même un fill exécutable.
| Sens | Bid / Ask | S / T | Perte (pip) | Objectif net (pip) | Ratio | Lots | Risque USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10021 / 1.10029 | 1.09977 / 1.10133 | 6.4 | 9.2 | 1.4375 | 0.39 | 24.96 |
| SELL | 1.09971 / 1.09979 | 1.10023 / 1.09867 | 6.4 | 9.2 | 1.4375 | 0.39 | 24.96 |
9. Suivre le SELL symétrique jusqu’à sa sortie Ask
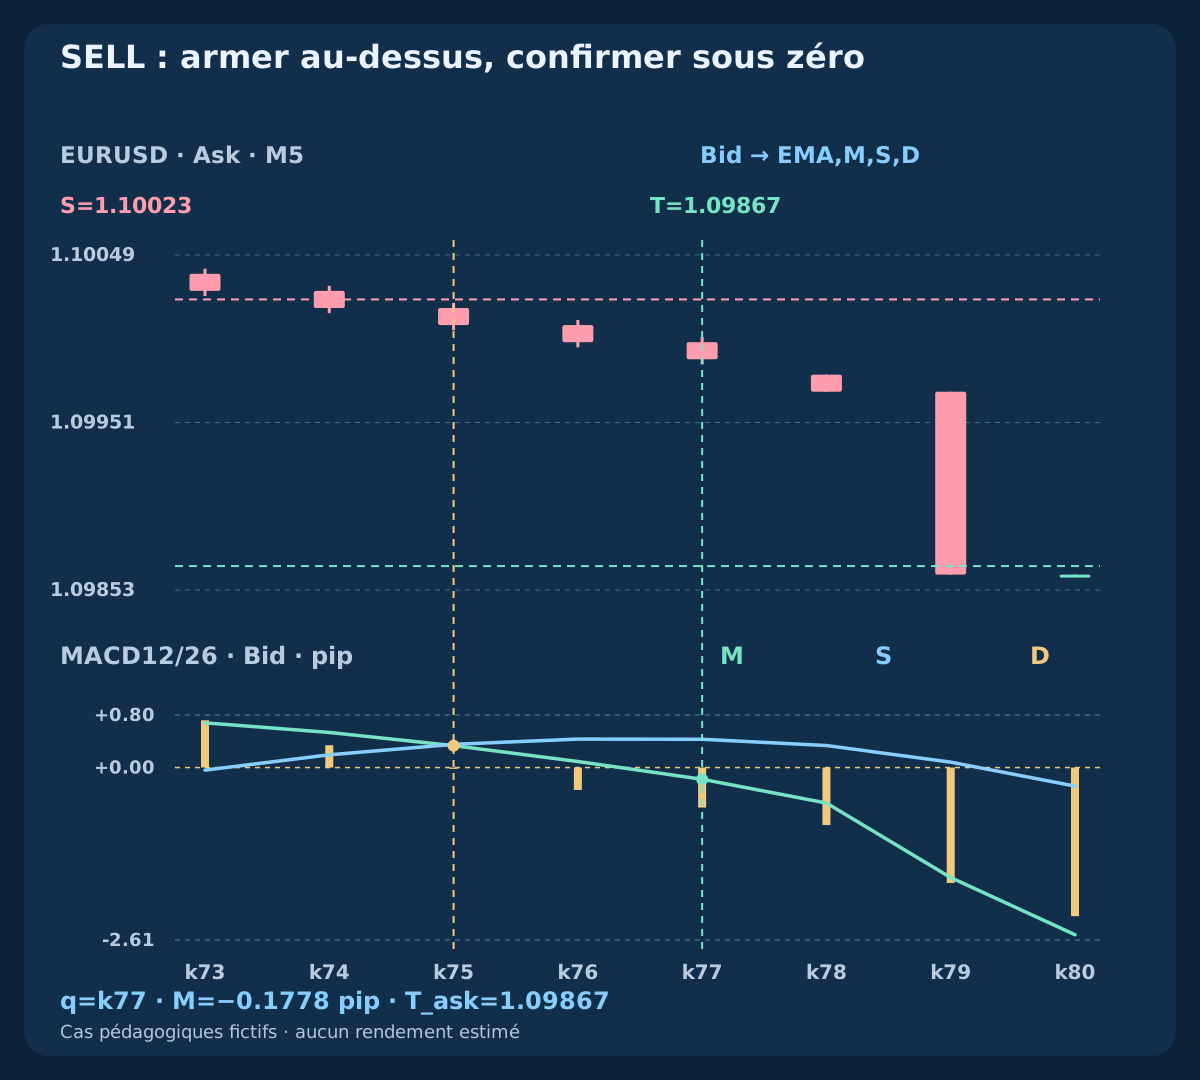
Le préfixe Bid SELL indépendant reflète BUY autour de 2.20000. Sa principale d’origine est positive, D croise vers le bas et la principale ne passe sous zéro qu’à q. Le premier Bid/Ask est 1.09971 / 1.09979, le stop S_ask=1.10023 et la cible T_ask=1.09867. L’entrée défavorable est 1.09969. Les indicateurs restent calculés sur Bid même si le graphique d’exécution affiche des bougies Ask.
Les mêmes 6.4 pips de perte prévue, 9.2 de cible nette et rapport 1.4375 permettent 0.39 lot et 24.96 USD de risque prévu. Le fill fictif effectif 1.09970 sort lorsque Ask atteint 1.09867 à 08:15:20 : net 9.7 pips et 37.83 USD. Après q, la réflexion échange Bid et Ask pour respecter les côtés exécutables. Cette symétrie fabriquée vérifie les calculs, pas une performance BUY/SELL identique.
10. Distinguer passage tardif, annulation et absence d’origine
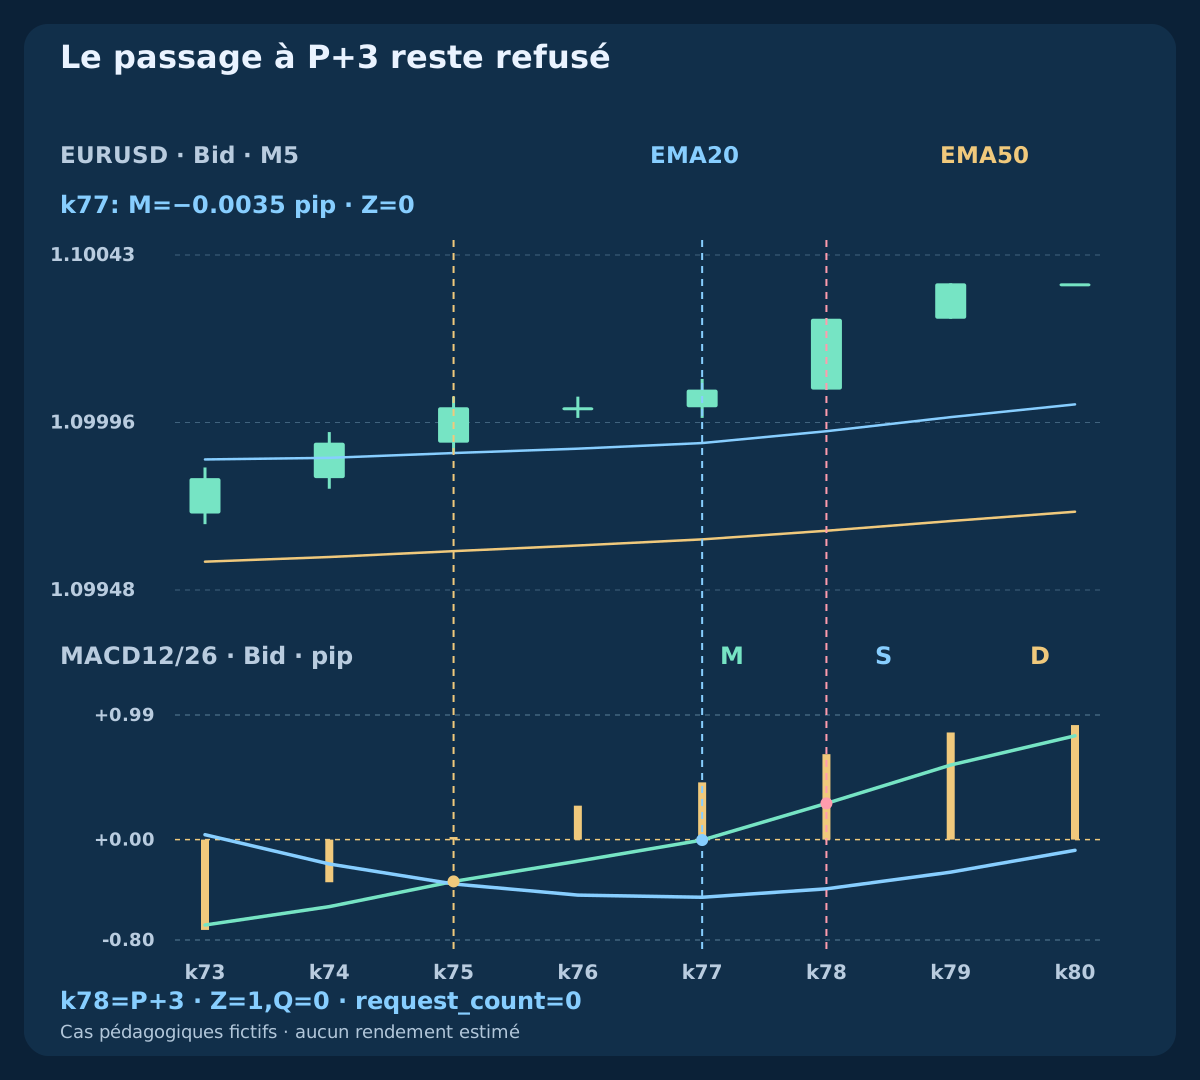
Dans late_zero, la principale à k77 vaut environ −0.0035 pips : D et contexte passent, mais aucun passage strict de zéro n’a lieu. À k78=P+3 / 08:15 UTC M devient positif ; l’expiration prime et Q=0. Dans signal_lost, D≈−0.0073 pip à k76 annule P. Le double croisement ultérieur de k77 a déjà une principale positive, ne réactive pas P et échoue à l’origine négative. Un graphique plus aligné plus tard ne restitue pas une ancienne heure d’entrée.
Dans context_late, k72 présente X mais E20≈1.09791351<E50≈1.09792680 ; aucun P ne s’ouvre. Le contexte devient valide à k74, alors que X n’est plus nouveau ; le passage de zéro à k75 reste sans origine active. Le cas plat a M=D=0 et aucun contexte ou événement strict. Conservez ces motifs distincts avec leur priorité au lieu de présenter toute principale positive comme une opération valide.
11. Utiliser des barrières fixes et quatre créneaux programmés
Après fill vérifié, EMA, M, S et D ultérieurs ne déplacent pas la protection et ne ferment pas l’opération. BUY déclenche sur Bid≤S_bid OR Bid≥T_bid, SELL sur Ask≥S_ask OR Ask≤T_ask. Suivez les cotations exécutables chronologiques et les fills effectifs. Si une bougie contient les deux barrières sans ordre des ticks, la première sortie est inconnue ; ne choisissez pas une issue favorable.
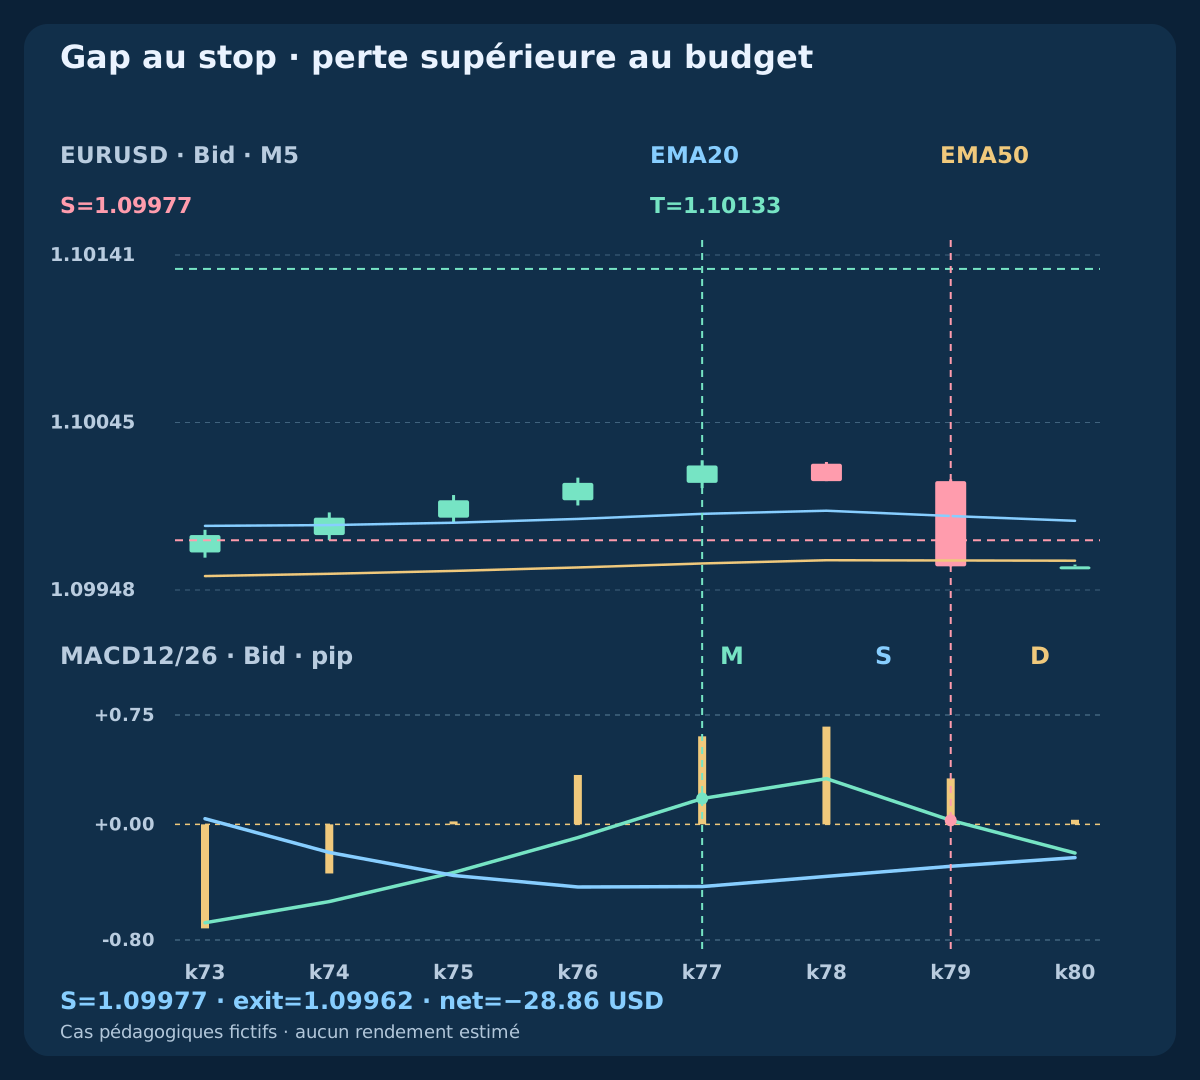
La sortie temporelle prend la première cotation valide après min(q+4×M5, 10:00 UTC) ; quatre créneaux correspondent à 20 minutes programmées depuis q. time_exit utilise 08:30:00.200, Bid 1.10023, net −1.3 pips / −5.07 USD. buy_gap sort à 1.09962, 1.5 pip au-delà du stop fixe, net −7.4 pips / −28.86 USD. Le budget de 25 USD est dépassé. Stops, réserves et horaires ne plafonnent pas les pertes ni ne garantissent la disponibilité lors de gaps ou de pannes.
12. Rapprocher résultats inconnus et protection défaillante
La confirmation doit correspondre au symbole, sens, volume, stop et objectif propres. Journalisez un identifiant unique et rapprochez ordres et exécutions. Un timeout signifie unresolved≠rejected≠flat : suspendez les entrées, ne renvoyez rien et ne déduisez ni exécution ni PnL. unknown_request laisse ces champs vides faute de résultat de compte.
Si un fill hors tolérance défavorable ou une protection absente/incorrecte est confirmé, tentez la fermeture d’urgence du ticket propre vérifié puis bloquez les entrées. Vérifiez la fermeture et poursuivez le rapprochement si incertain. Ne réparez jamais en élargissant le stop. Les actions d’urgence ne sont pas des tentatives d’entrée; elles ne concernent pas les positions étrangères au modèle.
13. Dimensionner le risque et séparer réserve et frais
Appliquez B=min(0.0025*equity, equity−0.99*Eday) avec marge quotidienne positive. Avec 10 USD/pip/lot standard et pas 0.01 supposés, lots=floor_step(B/(planned loss pips*10)). Abandonnez sous le lot minimal ou si volume maximal, marge ou contrat échouent. Actualisez les conversions nécessaires; EURUSD et compte USD rendent ici le pip directement exprimé en USD.
Perte BUY (Fmax−S_bid)/pip+1.0, gain cible net (T_bid−Fmax)/pip−1.0; SELL reflète les distances depuis Fmin. Le spread est déjà inclus par les côtés exécutables : ne l’ajoutez pas. PnL réel utilise fills et frais réels; réserve 0.4 pip n’est pas une commission. Les 37.83 USD fictifs et le gain prévu répondent à des mesures différentes.
14. Reconstruire bougies, cotations et résultats non connus
Trois CSV publics contiennent douze cas indépendants de 100 bougies chacun, soit 12×100=1200 lignes, les événements chronologiques d’exécution et le registre des cas. Les clôtures UTC programmées commencent à 2026-02-03 01:45 UTC. Jusqu’à q, quatre préfixes BUY décalent de +0.24765 les clôtures EURGBP du guide vers des entrées EURUSD explicitement fictives. La chronologie des différences est préservée, sans affirmer qu’un autre instrument suit le même marché. SELL reflète le préfixe accepté ; flat est constant.
Avant q, OHLC Ask est explicitement Bid+0.8 pip. Après q, les OHLC Bid/Ask distincts agrègent les cotations listées. La cotation temporelle à q+20min+200 ms appartient à la bougie ouverte k82, pas à k81 déjà clôturée. Le registre distingue références initiales, plans de diagnostic, fills et frais ; le PnL absent ou non résolu reste vide. Les cotations ultérieures n’impliquent pas d’autre opération. Recalculez EMA pondérées, signal SMA, événements, protection, volume et sorties du bon côté.
Télécharger bougies M5 et indicateurs fictifs (CSV)
15. Éprouver géométrie brute, exécution et incertitude
cost_reject a la même qualification à temps, mais une première cotation 1.10010 / 1.10012 : écart Bid exactement 1 pip et spread seulement 0.2 pip. Le stop 1.09977 donne d=3.5; T=1.10082. L’entrée défavorable 1.10014 produit loss=4.7; net target=5.8; ratio≈1.2340<1.30. Aucune demande ne suit ; le volume de diagnostic 0.53 lots / 24.91 USD ne corrige pas le rapport insuffisant. Même un spread plus serré et une géométrie brute 2:1 exigent le filtre net explicite.
Les cas indépendants totalisent Q=8; request_count=5; closed=4; unresolved=1. Ils ne représentent ni portefeuille d’une journée ni échantillon de taux de réussite. Avant toute étude de performance, figez toutes les variantes et utilisez des données Bid/Ask non consultées, coûts variables, gaps, ordres refusés ou incertains, défauts de protection, pannes et conversion horaire vérifiée. Comparez espérance nette, drawdown, rotation, incertitude et sensibilité aux coûts ; moins de signaux ne prouve pas une amélioration.
| Cas indépendant | Demandes | Résultat |
|---|---|---|
| buy_target | 1 | Cible fixe ; fill connu |
| sell_target | 1 | Cible Ask ; fill connu |
| buy_gap | 1 | Stop avec gap ; −28.86 USD |
| time_exit | 1 | Sortie temporelle ; −5.07 USD |
| bad_quote | 0 | Premier spread refusé |
| late_request | 0 | Délai d’envoi dépassé |
| unknown_request | 1 | Inconnu ; réconcilier |
| cost_reject | 0 | Rapport net refusé |
| late_zero | 0 | Passage après expiration |
| signal_lost | 0 | Soutien du signal perdu |
| context_late | 0 | Contexte initial refusé |
| flat | 0 | Sans contexte ni événement strict |
16. Implémenter l’épisode exact et terminer le groupe
Gardez la séquence explicite : historique complet, contexte EMA, nouveau croisement du signal du côté opposé de zéro, P en attente, soutien continu, nouveau passage de zéro à temps, décision de première cotation consommée, une demande, protection fixe vérifiée, sortie chronologique et état sans position réconcilié. L’annulation précède l’expiration, qui précède la confirmation. Un contexte rétabli, une principale positive ou un meilleur cours ultérieur n’apporte pas rétroactivement l’événement ou le prix manquant.
Cette troisième stratégie complète des combinaisons pour scalping suit EMA–RSI et Bollinger–Stochastic. Les trois guides expliquent leurs fondations ; chaque stratégie définit ses propres entrées et sorties complètes. Comparez des candidats figés séparément avec des preuves d’exécution communes, pas des votes ou une diversification automatique. Publiez et auditez ce groupe terminé avant un nouveau thème ; aucun résultat fictif ne justifie une promesse de profit.
Questions fréquentes
Un MACD positif confirme-t-il indépendamment EMA12 au-dessus d’EMA26 ?
Non. Avec prix, amorçages et alignement identiques, M=EMA12−EMA26 rend ces conditions équivalentes. EMA20/50 est une autre paire de contexte, mais réutilise les entrées sans garantir une information indépendante.
Un passage de zéro à P+3 confirme-t-il l’origine ?
Non. Seules P+1 et P+2 peuvent qualifier avec contexte et soutien D toujours valides. À P+3, l’expiration prime. Une future origine indépendante doit remplir toutes les conditions de nouveau.
Les barres du MACD MT4 standard sont-elles principale moins signal ?
Le MACD standard MT4 trace la principale en barres. Ici M désigne la principale, S le signal SMA9 et D leur différence, OsMA. Une ligne de signal calculée par EMA9 change le modèle et sa chronologie.
Une cible brute deux pour un garantit-elle le rapport net ?
Non. Tolérance d’entrée, commission et réserve de sortie réduisent la cible nette et augmentent la perte planifiée. cost_reject a une géométrie 2:1 mais un rapport proche de 1.2340, inférieur à 1.30 ; aucune demande n’est envoyée.
Un timeout ou un meilleur cours permet-il une nouvelle demande ?
Non. La première cotation candidate consomme q ; une demande incertaine n’est ni un refus ni la preuve d’un compte sans position. Suspendez, réconciliez ordres et fills propres, sans renvoi ni résultat inventé.
Ces exemples démontrent-ils un scalping rentable ?
Non. Les douze cas construits indépendants testent la mécanique, pas les fréquences, l’espérance ou l’aptitude au réel. Le gap dépasse aussi le budget. La valeur économique exige des données d’exécution inédites et une analyse d’incertitude.
Sources et notes de recherche
MetaQuotes décrit iMA, iMACD, le signal SMA du MACD standard MT4, OsMA comme principale moins signal et les paramètres des ordres. Amorçages SMA finis, fenêtre de deux bougies, objectifs, délais et risque sont des choix de recherche déclarés. Les préfixes EURGBP du guide sont décalés d’un montant fixe vers des cas EURUSD construits ; cela ne démontre ni parité avec un terminal ni performance de marché.
- MQL4 Reference: iMA
- MQL4 Reference: iMACD
- MetaTrader 4: MACD calculation
- MQL4 Reference: iOsMA
- MQL4 Reference: OrderSend
Spécification pédagogique. Prix, cotations et résultats fictifs. Le Forex comporte des risques. Stops, paramètres de glissement et réserves ne garantissent ni prix, ni gains, ni perte maximale réelle.