

Un MACD positivo non è di per sé un evento nuovo. Questa strategia registra prima un nuovo incrocio tra principale e segnale dall’altro lato dello zero, poi concede solo due candele chiuse successive per un nuovo attraversamento dello zero. Contesto EMA e sostegno rispetto al segnale devono restare validi. Una qualificazione richiede ancora prima quotazione ammissibile, obiettivo netto sufficiente e protezione fissa verificata.
1. Fissare il modello completo in due fasi
Usa EURUSD · M5 · Bid OHLC · Close e un conto USD. EMA20/50 fornisce un contesto dichiarato di posizione del prezzo; MACD fornisce due eventi distinti. Per M=E12−E26, M positivo equivale a EMA12 sopra EMA26 con input identici. Richiedere entrambi duplica la conferma. EMA20/50 è una coppia diversa, ma riutilizza le stesse chiusure; accordo e attesa aggiuntiva non dimostrano un vantaggio economico.
Consenti una sola posizione propria o richiesta irrisolta per simbolo. Non mediare il prezzo di carico né aumentare la posizione; niente coperture, uscite parziali, trailing o spostamenti a pareggio. Ignora origini con richieste pendenti o posizioni aperte; dopo l’uscita verificata attendi un’origine indipendente successiva. Candele necessarie mancanti terminano l’osservazione: ricostruisci prima una cronologia continua. Quadro UTC ed esecuzione restano quelli delle due strategie precedenti, per non cambiare implicitamente i controlli del conto nel confronto.
2. Calcolare separatamente EMA, principale, segnale SMA e OsMA
Per n=12/20/26/50, inizializza E_n(n−1)=mean(C[0...n−1]) e applica E_n(k)=(2*C(k)+(n−1)*E_n(k−1))/(n+1). I primi valori compaiono a k11/k19/k25/k49. Definisci M=E12−E26; S=mean(M[k−8...k]); D=M−S. M parte a k25, S e D a k33; nuovi incroci del segnale sono valutabili da k34. Il segnale è SMA9, non EMA9. Le barre del MACD standard MT4 rappresentano M; qui D è principale meno segnale, cioè OsMA.
Leggi i buffer chiusi con shift=1 e i precedenti con shift=2; lo spostamento grafico è zero. Il riferimento usa semi, ricorrenze e confronti razionali esatti; i decimali CSV sono approssimazioni. Un M appena negativo resta negativo anche quando l’arrotondamento sembra zero. Altra cronologia, inizializzazione o metodo del segnale può cambiare i valori. Non si afferma uguaglianza con i buffer dell’intera cronologia del terminale del broker.
| Componente | Riferimento dichiarato | Ruolo / ipotesi |
|---|---|---|
| Prezzi e input | EURUSD · Bid · M5 · Close | EMA20/50 · MACD12/26/9 |
| Contesto EMA20/50 | EMA20 / EMA50 · Close | E20>E50 · C>E50 / E20<E50 · C<E50 |
| Principale MACD / segnale SMA | M=E12−E26 · S=SMA9(M) | D=M−S · X→Z · P+1 / P+2 |
| Contratto e griglia | pip=0.0001 · point=tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Limiti conto | 0.25% · 1% · 2 | Budget ingresso · soglia giornaliera · richieste/giorno |
3. BUY: attivare sotto zero e confermare in due candele
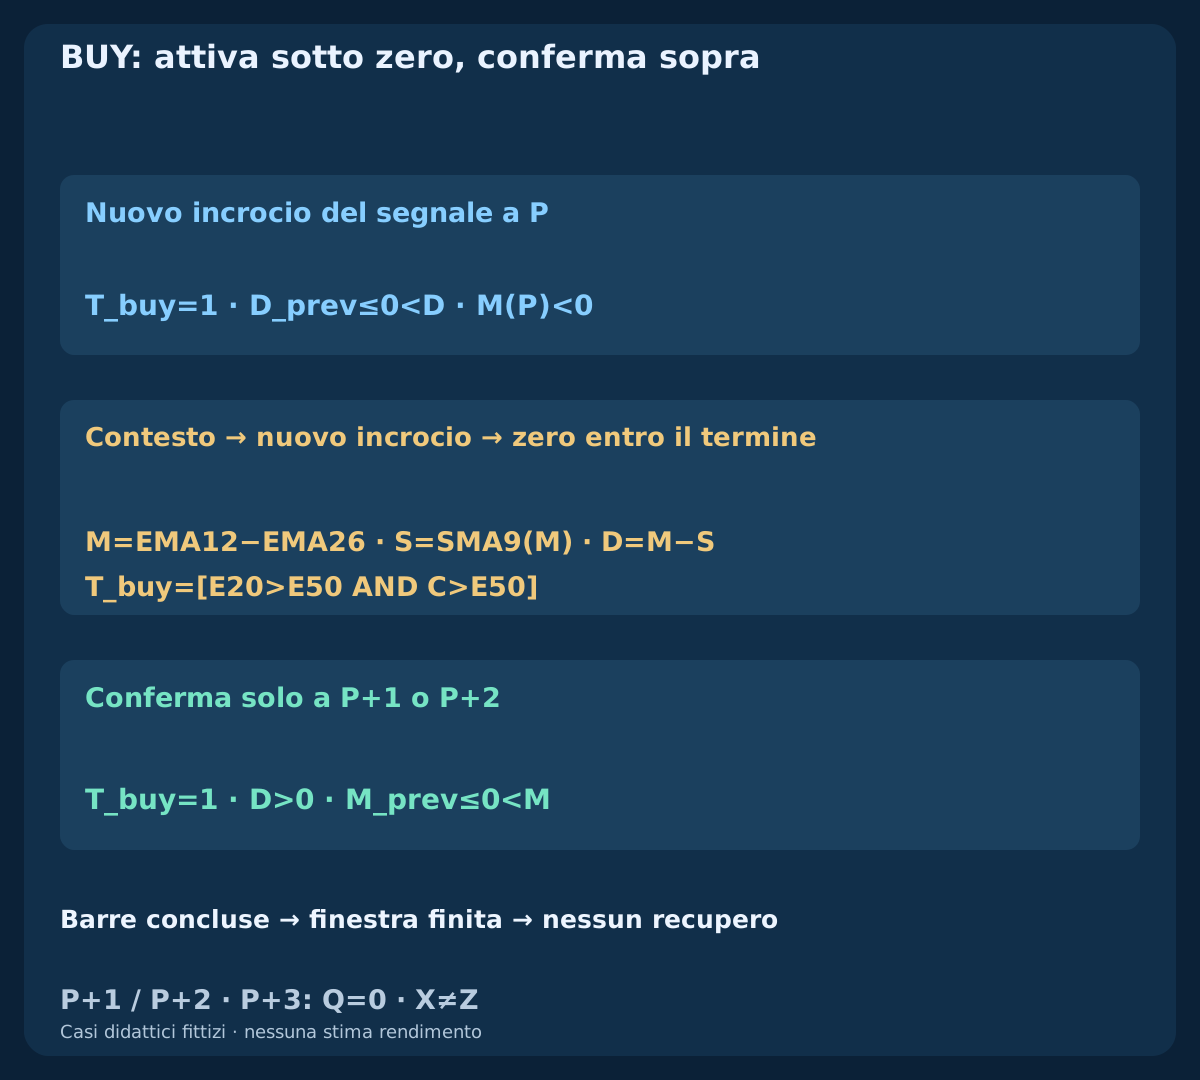
Da k49 richiedi T_buy=[E20>E50 AND C>E50]. Un’origine P necessita di questo contesto e di un nuovo X_buy=[D_prev≤0 AND D>0] mentre M(P)<0. Registra P senza inviare ordini. D persistentemente positivo non è un nuovo X; un incrocio respinto per contesto non può essere adottato quando il contesto migliora. M già non negativo non soddisfa questa origine sotto zero.
A ogni chiusura successiva annulla prima se T_buy=0 OR D≤0, fai scadere poi se k>P+2 e solo dopo qualifica su un nuovo Z_buy=[M_prev≤0 AND M>0]. Sono ammissibili solo P+1 e P+2; contesto e sostegno D devono mantenersi in ogni candela intermedia. La conferma consuma P anche se l’esecuzione fallisce in seguito. La candela elaborata come episodio pendente non può contemporaneamente attivarne un altro.
4. SELL: invertire gli eventi e rispettare il lato eseguibile
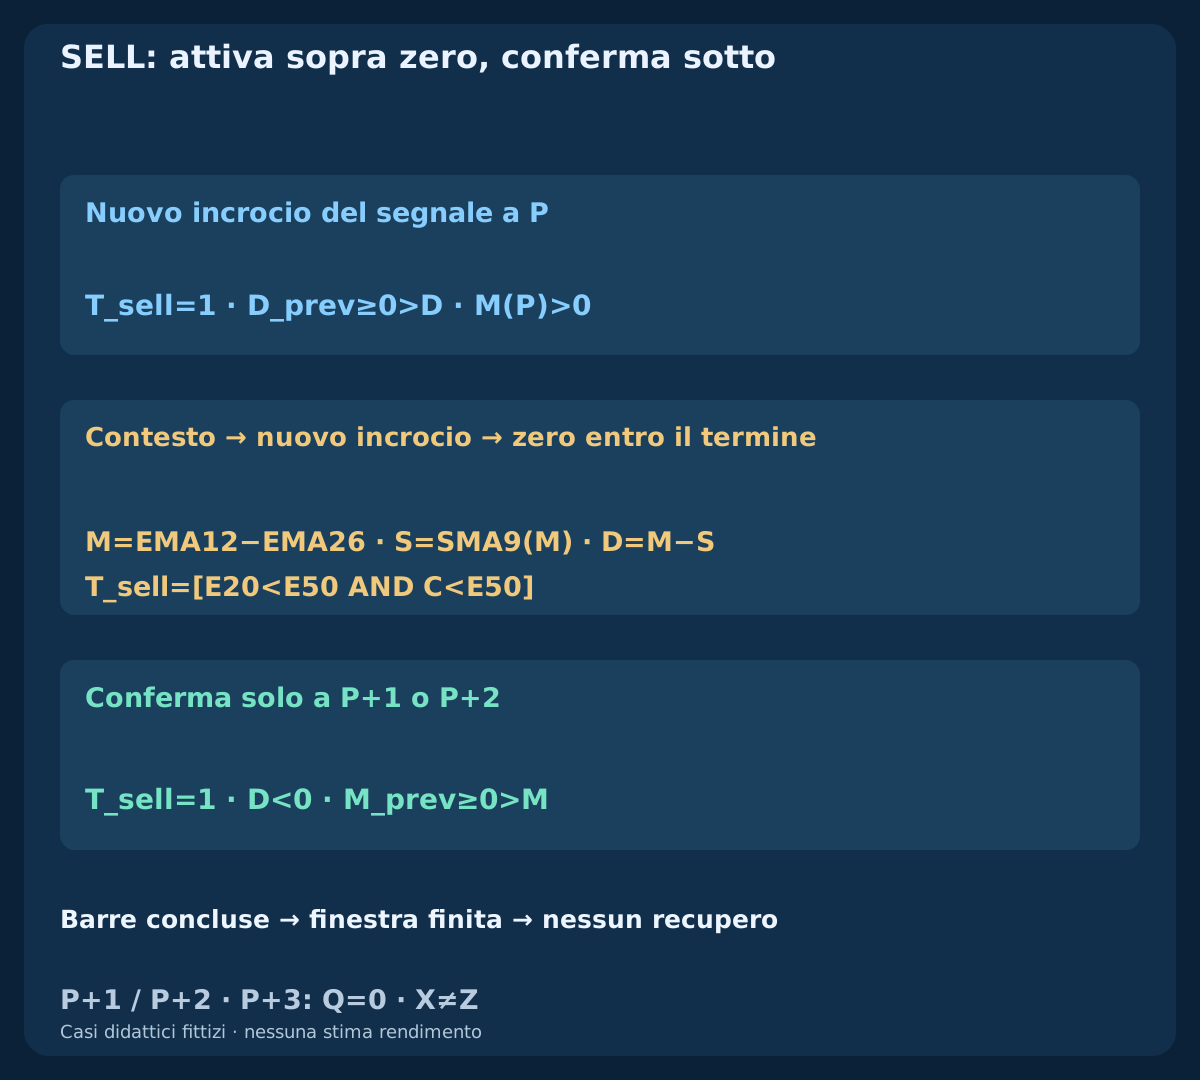
Richiedi T_sell=[E20<E50 AND C<E50], un nuovo X_sell=[D_prev≥0 AND D<0] e M(P)>0. Nelle chiusure successive annulla prima per T_sell=0 OR D≥0, fai scadere oltre P+2 e poi richiedi un nuovo Z_sell=[M_prev≥0 AND M<0]. La principale uguale a zero non conferma. X e Z simultanei senza P attivo non forniscono un’origine SELL precedente con principale positiva.
Dopo conferma, annullamento o scadenza il vecchio P resta chiuso. Solo un futuro X indipendente con tutte le condizioni può ricominciare; nessun riutilizzo della stessa candela o prolungamento retroattivo. BUY entra su Ask ed esce su Bid; SELL entra su Bid ed esce su Ask. La soglia numerica dello stop Ask SELL deriva da massimi Bid chiusi, non da un massimo Ask osservato. Le sole candele Bid non ricostruiscono il percorso Ask o l’ordine di due barriere toccate nella stessa candela.
5. Limitare sessione, conto ed esposizione giornaliera
Idoneità soltanto a 07:00≤q UTC<09:30; chiusura a 10:00 UTC. Orari UTC fissi, senza equivalenza dichiarata con Londra corretta per ora legale. Registra conversione del server. Rileva la barra entro 1s; timestamp della quotazione non prima di q ed età massima 250ms all’invio. Millisecondi richiedono registrazioni adatte e orologio monotono, non precisione inventata da secondi server.
Massimo 2 transmitted entry requests/day, inclusi rifiuti e timeout. Uno scarto preliminare consuma q senza tentativo trasmesso. Registra equity iniziale verificata Eday; raggiungendo 0.99*Eday blocca ingressi e chiudi esposizione propria alla prima quotazione valida. Base ignota, flussi di cassa o conto non riconciliato sospendono. Nuovo giorno solo senza posizioni e riconciliato. Nessun filtro automatico notizie incluso.
| Fase | Scadenza / finestra | Azione |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Orari di idoneità |
| q+1s | ≤1000 ms | Ultimo rilevamento ammesso |
| q+2s | ≤2000 ms · age≤250 ms | Una richiesta al massimo |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | Uscire alla prima quotazione |
6. Congelare lo stop e un obiettivo lordo di due distanze
Usa E0=Ask_ref per BUY e E0=Bid_ref per SELL. Lo stop BUY è S_bid=floor_tick(min BidLow[P..q]−1pip), quello SELL S_ask=ceil_tick(max BidHigh[P..q]+1pip). Richiedi d=abs(E0−S)/pip; 3≤d≤12. L’obiettivo è T_bid=floor_tick(E0+2*d*pip) oppure T_ask=ceil_tick(E0−2*d*pip). Congela tutti i livelli dall’episodio e dalla prima quotazione, mai da un fill o indicatore successivo. Se non rispettano i vincoli del broker, salta l’ingresso senza allargare lo stop.
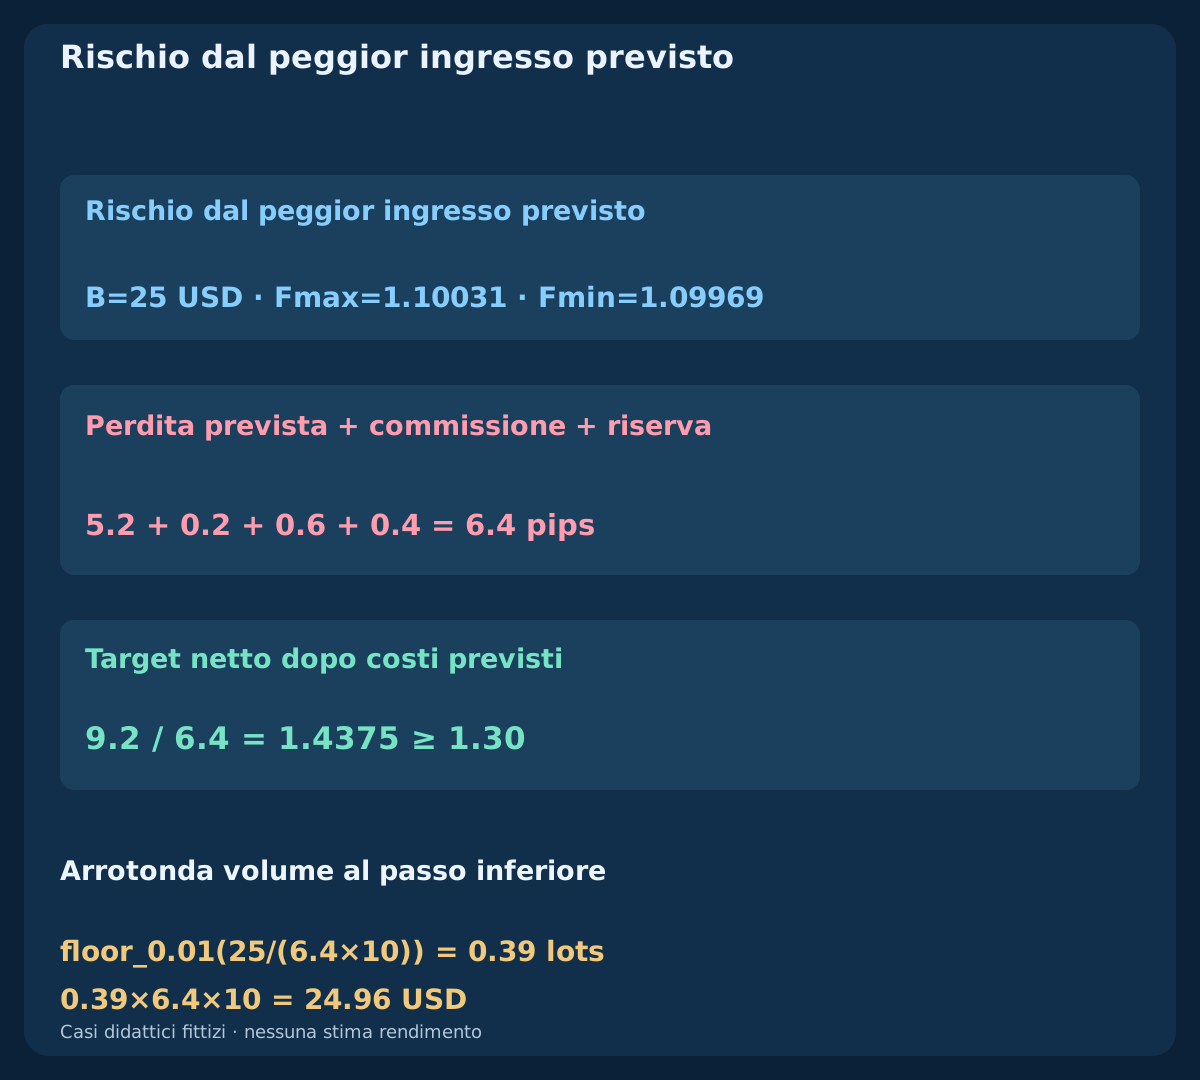
L’ingresso avverso di pianificazione è Fmax=Ask_ref+0.2pip oppure Fmin=Bid_ref−0.2pip. Aggiungi una volta commissione complessiva di 0.6 pip e riserva di sola uscita di 0.4 pip alla perdita prevista; sottraile dall’obiettivo. Richiedi reward_pips/loss_pips≥1.30. Un target lordo di due volte d non garantisce tale rapporto netto. La tolleranza d’ingresso è già in F; la riserva non è una commissione effettiva né un limite garantito all’esecuzione.
| Ingresso di riferimento | Stop fisso | Target fisso | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(E0+2*(E0−S_bid)) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(E0−2*(S_ask−E0)) |
7. Consumare la prima quotazione, inviare una volta
Al primo rilevamento di q acquisisci Bid/Ask iniziale. Spread ≤1.0pip e scarto assoluto Bid dalla chiusura Bid di q ≤1.0pip. Completa controlli e trasmetti entro q+2s incluso. Ricontrolla quotazione corrente, età, costi, rischio, permessi, margine e protezione; fallire consuma q. Quotazione cambiata ammessa solo entro tolleranza originale e con tutti i controlli; riferimento e livelli restano fissi.
Una richiesta con stop e target allegati; salta se l’ambiente non supporta ingresso protetto. Nessun nuovo invio dopo rifiuto, dato vecchio, spread, scadenza o timeout. bad_quote passa da 1.5 pip a 0.8, senza richiesta. late_request finisce i controlli a q+2.5s: invio vietato dalla scadenza. Un prezzo migliore dopo non recupera l’idoneità.
8. Seguire il BUY tempestivo fino alla quotazione eseguibile
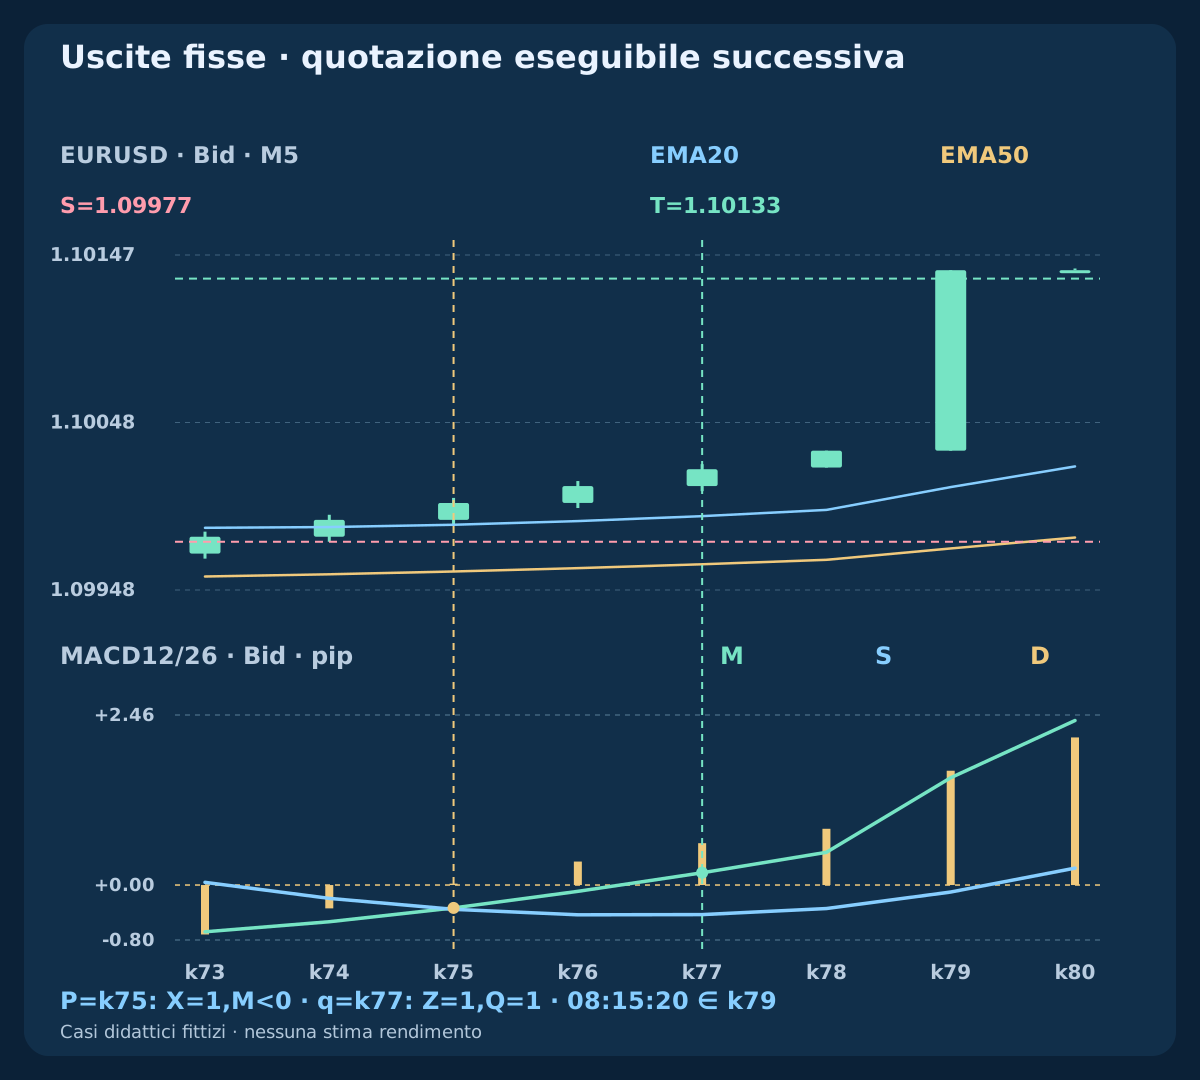
L’origine costruita P=k75 / 08:00 UTC chiude a 1.10000. In unità di pip, M≈−0.3316; S≈−0.3520; D≈+0.0204 dopo D negativo a k74. Il contesto passa e l’incrocio del segnale sotto zero attiva P. A k76 M resta negativo. A q=k77 / 08:10 UTC, la chiusura 1.10020 presenta M≈+0.1778; S≈−0.4285; D≈+0.6063. Contesto e sostegno D continui, insieme al nuovo passaggio di zero, qualificano a P+2.
Il primo Bid/Ask a +250 ms è 1.10021 / 1.10029. Stop 1.09977, obiettivo fisso 1.10133 e ingresso peggiore 1.10031 danno d=5.2; loss=6.4; net target=9.2; ratio=1.4375. Equity di 10000 USD consente budget 25 USD e 0.39 lots / 24.96 USD di rischio pianificato. Richiesta a +400 ms, fill verificato 1.10030 a +550 ms, target Bid alle 08:15:20: 10.3 pip lordi meno commissione 0.6 danno 9.7 pips / 37.83 USD. La chiusura programmata di una candela non era di per sé un fill eseguibile.
| Lato | Bid / Ask | S / T | Perdita (pip) | Target netto (pip) | Rapporto | Lotti | Rischio USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10021 / 1.10029 | 1.09977 / 1.10133 | 6.4 | 9.2 | 1.4375 | 0.39 | 24.96 |
| SELL | 1.09971 / 1.09979 | 1.10023 / 1.09867 | 6.4 | 9.2 | 1.4375 | 0.39 | 24.96 |
9. Seguire il SELL speculare fino all’uscita Ask
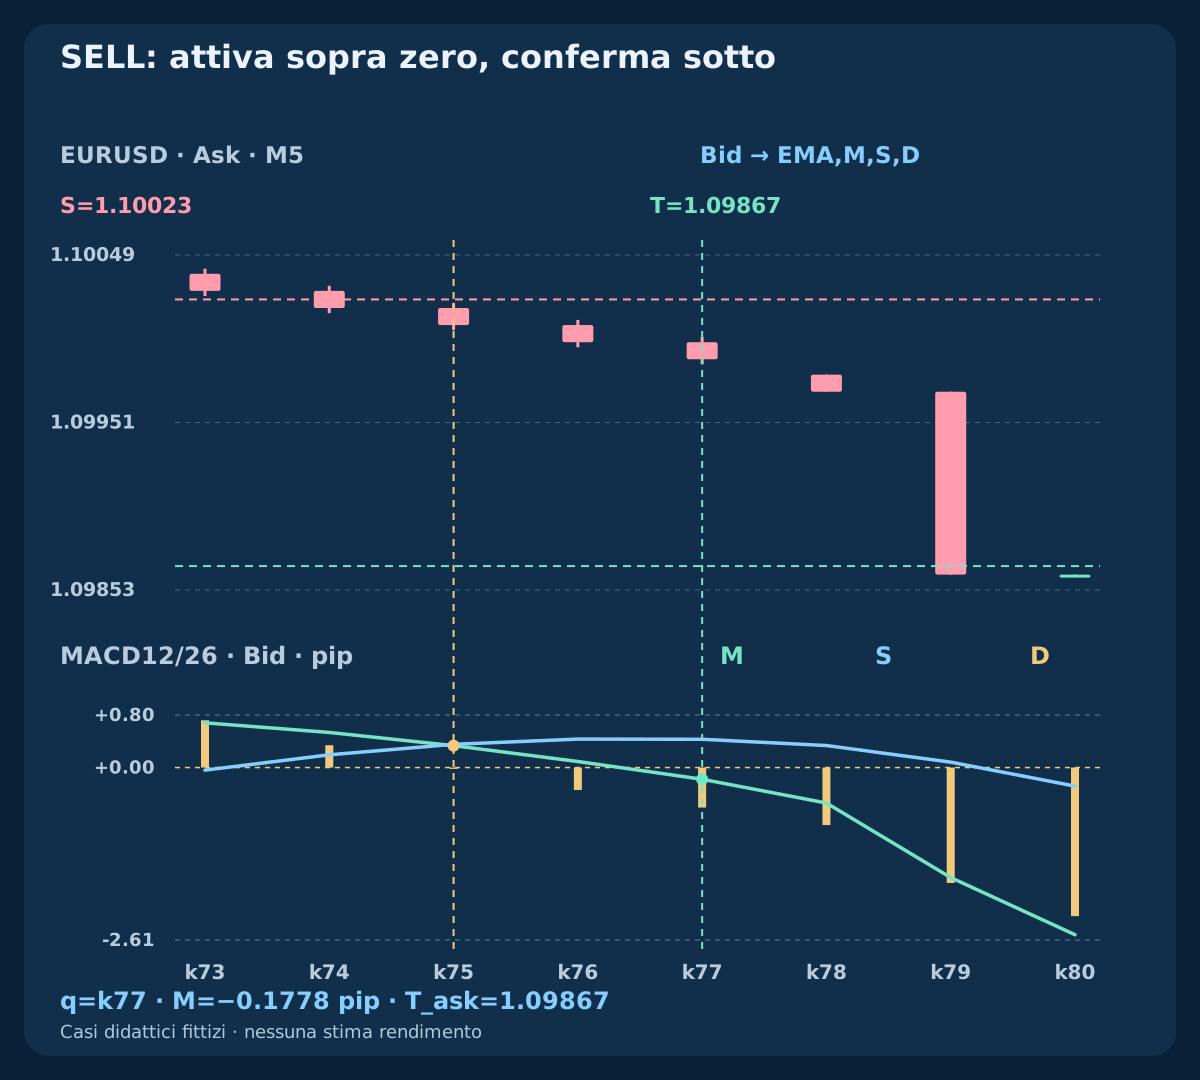
Il prefisso Bid SELL indipendente riflette BUY rispetto a 2.20000. La principale all’origine è positiva, D incrocia verso il basso e la principale passa sotto zero soltanto a q. Primo Bid/Ask 1.09971 / 1.09979, stop S_ask=1.10023 e target T_ask=1.09867. L’ingresso avverso è 1.09969. Tutti gli indicatori restano basati su Bid anche se il grafico di esecuzione mostra candele Ask.
Gli stessi 6.4 pip di perdita prevista, 9.2 di target netto e rapporto 1.4375 permettono 0.39 lotti e 24.96 USD di rischio previsto. Il fill fittizio effettivo 1.09970 termina quando Ask raggiunge 1.09867 alle 08:15:20: 9.7 pip netti e 37.83 USD. Le quotazioni speculari dopo q scambiano Bid e Ask per rispettare i lati eseguibili. La simmetria costruita verifica il calcolo, non pari prestazioni di mercato BUY e SELL.
10. Separare incroci tardivi, annullati e privi di origine
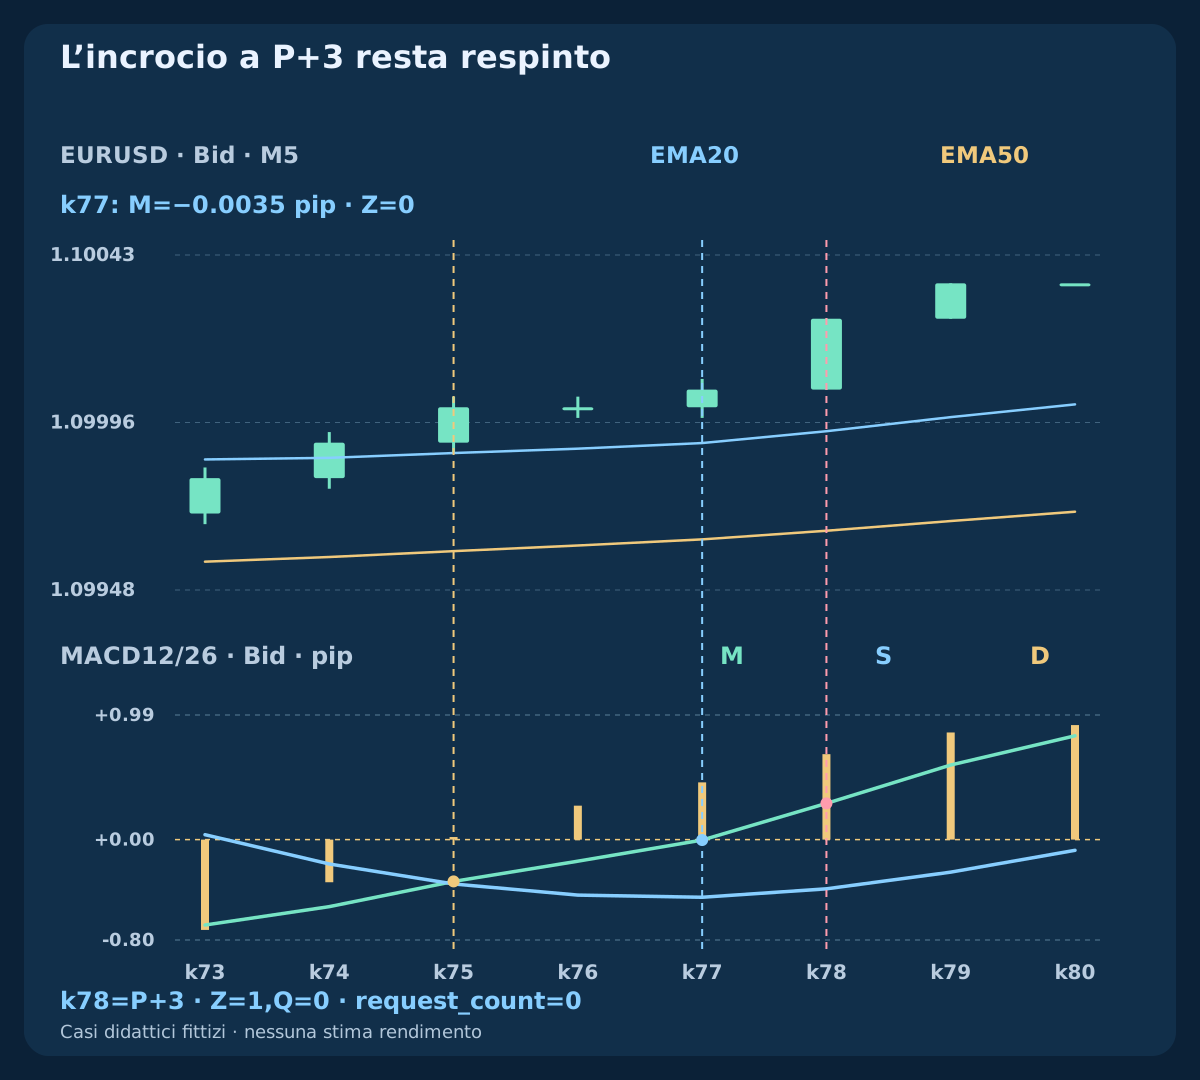
In late_zero la principale a k77 vale circa −0.0035 pips: D e contesto passano, ma non c’è incrocio rigoroso di zero. A k78=P+3 / 08:15 UTC M diventa positivo; prevale la scadenza e Q=0. In signal_lost, D≈−0.0073 pip a k76 annulla P. Il doppio incrocio successivo a k77 ha già principale positiva, non ripristina P e non soddisfa l’origine negativa. Un grafico successivo più allineato non recupera un orario d’ingresso precedente.
In context_late k72 presenta X ma E20≈1.09791351<E50≈1.09792680, perciò P non si apre. A k74 il contesto diventa valido, ma X non è più nuovo; il passaggio dello zero a k75 resta senza origine attiva. Il caso piatto ha M=D=0, senza contesto o evento rigoroso. Conserva distinti motivi e priorità anziché presentare ogni principale positiva come operazione valida.
11. Usare barriere fisse e quattro intervalli programmati
Dopo un fill verificato, variazioni successive di EMA, M, S o D non spostano la protezione e non chiudono l’operazione. BUY scatta su Bid≤S_bid OR Bid≥T_bid; SELL su Ask≥S_ask OR Ask≤T_ask. Segui quotazioni eseguibili cronologiche e fill effettivi. Una candela con entrambe le barriere ma senza ordine dei tick non identifica la prima uscita: non scegliere quella favorevole.
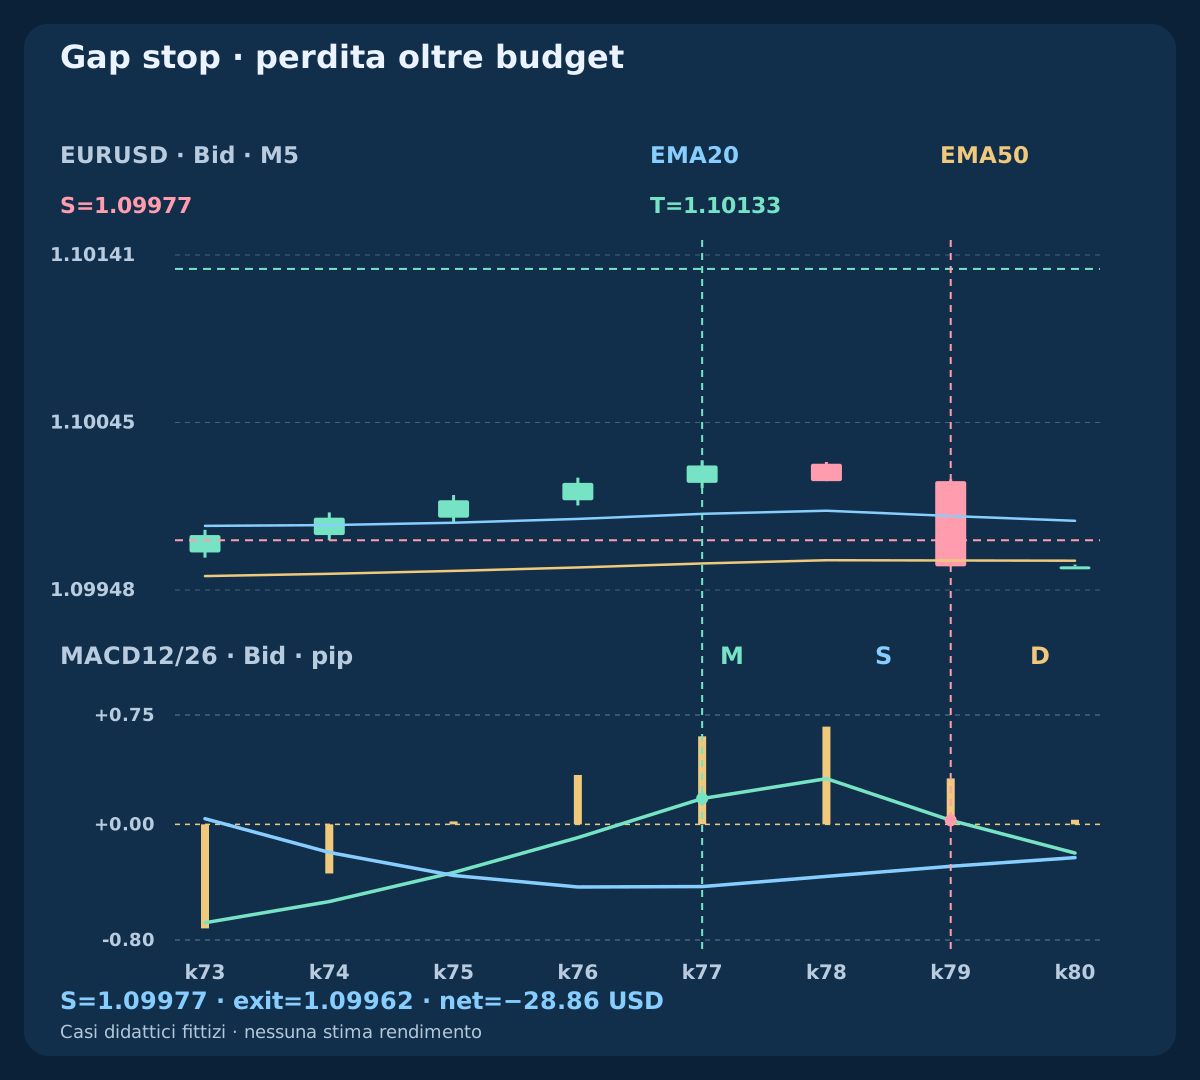
L’uscita temporale usa la prima quotazione valida dopo min(q+4×M5, 10:00 UTC): quattro intervalli sono 20 minuti programmati da q. time_exit usa 08:30:00.200, Bid 1.10023, netto −1.3 pips / −5.07 USD. buy_gap esce a 1.09962, 1.5 pip peggio dello stop fisso, netto −7.4 pips / −28.86 USD. Supera il budget di 25 USD. Stop, riserve e orari non limitano le perdite effettive né garantiscono disponibilità durante gap e interruzioni.
12. Riconciliare esiti ignoti e protezione errata
Conferma coerente con simbolo, direzione, volume, stop e target propri. Registra identificatore unico e riconcilia ordini e fill. Timeout significa unresolved≠rejected≠flat: sospendi ingressi, non ritrasmettere né dedurre fill o PnL. unknown_request lascia campi vuoti perché manca esito del conto.
Se emerge fill fuori tolleranza avversa o protezione assente/errata, tenta chiusura d’emergenza del ticket proprio verificato e ferma ingressi. Verifica chiusura; se incerta continua riconciliazione del rischio. Non allargare stop per riparare. Emergenze separate dal tetto tentativi d’ingresso; non intervenire su altre posizioni del conto.
13. Dimensionare rischio monetario e distinguere riserva e commissione
Usa B=min(0.0025*equity, equity−0.99*Eday) con spazio giornaliero positivo. Assumendo 10 USD/pip/lotto standard e passo 0.01, lots=floor_step(B/(planned loss pips*10)). Salta sotto lotto minimo o con controlli falliti su massimo, margine o contratto. Aggiorna conversione in valuta conto quando necessaria; EURUSD con conto USD dà valore diretto nell’esempio.
Perdita BUY (Fmax−S_bid)/pip+1.0 e target netto (T_bid−Fmax)/pip−1.0; SELL riflette distanze da Fmin. Spread già incluso nei lati eseguibili, senza aggiungerlo ancora. PnL effettivo usa fill e costi effettivi; riserva 0.4 non è commissione.37.83 USD fittizi e ricompensa pianificata misurano cose diverse.
14. Ricostruire candele, quotazioni e risultati sconosciuti
Tre CSV pubblici contengono dodici casi indipendenti da 100 candele, in totale 12×100=1200 righe, eventi cronologici di esecuzione e registro dei casi. Le chiusure UTC programmate iniziano da 2026-02-03 01:45 UTC. Fino a q, quattro prefissi BUY traslano le chiusure EURGBP della guida di +0.24765 in input EURUSD esplicitamente fittizi. Mantengono i tempi delle serie di differenze senza affermare che un altro strumento segua lo stesso mercato. SELL riflette il prefisso accettato; flat è costante.
Prima di q, OHLC Ask è esplicitamente Bid+0.8 pip. Dopo q, OHLC Bid e Ask distinti aggregano le quotazioni elencate. La quotazione temporale a q+20min+200 ms appartiene alla candela aperta k82, non a k81 già chiusa. Il registro separa riferimenti iniziali, piani diagnostici, fill e costi; il PnL assente o irrisolto resta vuoto. Quotazioni successive non implicano un’altra operazione. Ricalcola EMA ponderate, segnale SMA, calendario, protezione, volume e uscite dal lato corretto.
Scarica barre M5 e indicatori fittizi (CSV)
15. Verificare geometria lorda, esecuzione e incertezza
cost_reject ha la stessa qualificazione tempestiva ma prima quotazione 1.10010 / 1.10012: deviazione Bid esattamente 1 pip e spread di soli 0.2 pip. Lo stop 1.09977 dà d=3.5; T=1.10082. L’ingresso avverso 1.10014 produce loss=4.7; net target=5.8; ratio≈1.2340<1.30. Nessuna richiesta segue; la dimensione diagnostica 0.53 lots / 24.91 USD non risolve il rapporto insufficiente. Anche spread minore e geometria lorda 2:1 richiedono il filtro netto esplicito.
I casi indipendenti sommano Q=8; request_count=5; closed=4; unresolved=1. Non sono un portafoglio giornaliero né un campione di percentuale di successo. Prima di studiare il rendimento, congela ogni variante e usa dati Bid/Ask mai esaminati, costi variabili, gap, ordini respinti o incerti, problemi di protezione, interruzioni e conversione oraria verificata. Confronta aspettativa netta, drawdown, rotazione, incertezza e sensibilità ai costi; meno segnali non provano da soli un miglioramento.
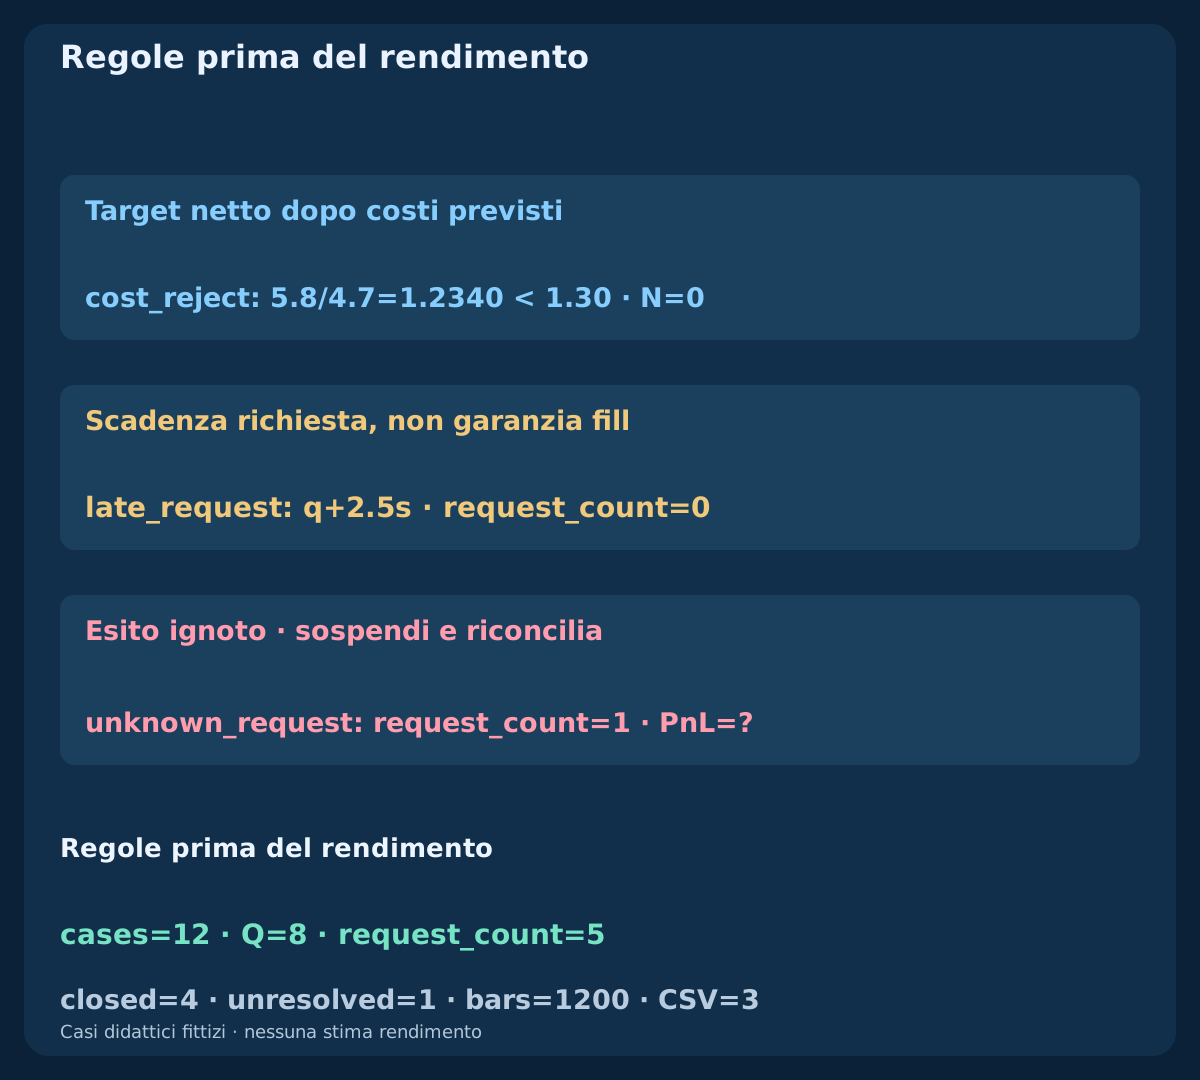
| Caso indipendente | Richieste | Esito |
|---|---|---|
| buy_target | 1 | Target fisso; fill noto |
| sell_target | 1 | Target Ask; fill noto |
| buy_gap | 1 | Stop con gap; −28.86 USD |
| time_exit | 1 | Uscita temporale; −5.07 USD |
| bad_quote | 0 | Primo spread respinto |
| late_request | 0 | Termine d’invio superato |
| unknown_request | 1 | Sconosciuto; riconciliare |
| cost_reject | 0 | Rapporto netto respinto |
| late_zero | 0 | Incrocio dopo scadenza |
| signal_lost | 0 | Sostegno del segnale perso |
| context_late | 0 | Contesto iniziale respinto |
| flat | 0 | Nessun contesto o evento rigoroso |
16. Implementare l’episodio esatto e completare il gruppo
Mantieni esplicita la sequenza: cronologia completa, contesto EMA, incrocio nuovo del segnale dall’altro lato di zero, P pendente, sostegno continuo, nuovo zero tempestivo, decisione iniziale consumata, una richiesta, protezione fissa verificata, uscita cronologica e stato senza posizione riconciliato. L’annullamento precede la scadenza e la scadenza la conferma. Contesto ripristinato, principale positiva o quotazione migliore non forniscono retroattivamente al vecchio P l’evento o prezzo mancante.
Questa è la terza strategia completa del gruppo di combinazioni per scalping, dopo EMA–RSI e Bollinger–Stochastic. Le tre guide spiegano le basi; ogni strategia ha proprie regole complete d’ingresso e uscita. Confrontale come candidati separatamente fissati con prove d’esecuzione comuni, non come voti o diversificazione automatica. Pubblica e verifica il gruppo completo prima di un altro tema; risultati fittizi non giustificano promesse di profitto.
Domande frequenti
Un MACD positivo conferma indipendentemente EMA12 sopra EMA26?
No. Con prezzi, inizializzazione e allineamento uguali, M=EMA12−EMA26 rende identiche le condizioni. EMA20/50 è un’altra coppia di contesto, ma riutilizza gli input senza garantire evidenza indipendente.
Un incrocio dello zero a P+3 può confermare l’origine?
No. Solo P+1 e P+2 possono qualificare con contesto e sostegno D sempre validi. A P+3 prevale la scadenza. Una futura origine indipendente deve soddisfare nuovamente ogni condizione.
Le barre MACD standard di MT4 sono principale meno segnale?
Il MACD standard MT4 disegna la principale con barre. Qui M è principale, S è segnale SMA9 e D la differenza equivalente a OsMA. Un segnale EMA9 cambia modello e calendario degli eventi.
Un obiettivo lordo due a uno garantisce il rapporto netto?
No. Tolleranza d’ingresso, commissione e riserva d’uscita riducono il target netto e aumentano la perdita prevista. cost_reject ha geometria 2:1 ma rapporto circa 1.2340, sotto 1.30, quindi non invia richieste.
Un timeout o una quotazione migliore consentono un altro ordine?
No. La prima quotazione candidata consuma q. Una richiesta irrisolta non è rifiuto né prova di conto senza posizioni. Sospendi e riconcilia ordini e fill propri, senza reinvio o risultati inventati.
Gli esempi dimostrano scalping redditizio?
No. Dodici casi costruiti indipendenti provano la meccanica, non frequenze, aspettativa o prontezza al reale. Il gap supera anche il budget previsto. Il valore economico richiede dati d’esecuzione non esaminati e analisi dell’incertezza.
Fonti e note di ricerca
MetaQuotes documenta iMA e iMACD, il segnale SMA del MACD standard MT4, OsMA come principale meno segnale e i parametri degli ordini. Inizializzazioni SMA finite, finestra di due candele, obiettivi, tempi e rischio sono scelte di ricerca dichiarate. I prefissi EURGBP della guida vengono traslati di una quantità fissa in casi EURUSD costruiti: non dimostrano equivalenza con il terminale o rendimento di mercato.
- MQL4 Reference: iMA
- MQL4 Reference: iMACD
- MetaTrader 4: MACD calculation
- MQL4 Reference: iOsMA
- MQL4 Reference: OrderSend
Specifica didattica. Prezzi, quotazioni ed esiti fittizi. Forex comporta rischio. Stop, slippage e riserve non garantiscono prezzi, profitti o perdita massima effettiva.