

Um MACD positivo não é, por si só, um evento novo. Esta estratégia registra primeiro um novo cruzamento entre a linha principal e o sinal do outro lado do zero, depois permite apenas dois candles fechados para um novo cruzamento do zero. O contexto EMA e a sustentação diante do sinal precisam continuar válidos. Mesmo uma qualificação exige primeira cotação aceitável, espaço líquido suficiente e proteção fixa verificada.
1. Fixe o modelo completo em duas etapas
Use EURUSD · M5 · Bid OHLC · Close e conta em USD. EMA20/50 fornece um contexto declarado de localização do preço; MACD fornece dois eventos de cruzamento diferentes. Por M=E12−E26, M positivo equivale a EMA12 acima da EMA26 com entradas iguais. Exigir ambos duplica a confirmação. EMA20/50 é outro par, mas reutiliza os mesmos fechamentos; concordância e espera adicional não demonstram vantagem econômica.
Permita uma posição própria ou solicitação sem desfecho conhecido por símbolo. Sem fazer preço médio, aumentar posição, montar hedge, sair parcialmente, aplicar trailing ou mover para o ponto de equilíbrio. Ignore origens enquanto houver solicitação pendente ou exposição; após saída verificada, espere outra origem independente. A falta de candle necessário encerra a observação: reconstrua o histórico contínuo. O quadro UTC e de execução é o mesmo das duas estratégias anteriores, para comparar sem mudar implicitamente os controles da conta.
2. Calcule separadamente EMA, principal, sinal SMA e OsMA
Para n=12/20/26/50, inicialize E_n(n−1)=mean(C[0...n−1]) e depois aplique E_n(k)=(2*C(k)+(n−1)*E_n(k−1))/(n+1). Os primeiros valores surgem em k11/k19/k25/k49. Defina M=E12−E26; S=mean(M[k−8...k]); D=M−S. M começa em k25, S e D em k33; novos cruzamentos do sinal podem ser avaliados a partir de k34. O sinal é SMA9, não EMA9. As barras do MACD padrão do MT4 representam M; D é aqui a diferença entre principal e sinal, ou OsMA.
Leia os buffers fechados em shift=1 e seus anteriores em shift=2; o deslocamento gráfico é zero. A referência usa sementes, recorrências e comparações racionais exatas; os decimais do CSV são aproximações. Um M ligeiramente negativo continua negativo mesmo que a exibição arredondada pareça zero. Outro histórico, inicialização ou método do sinal pode mudar valores. Não se afirma igualdade com os buffers de histórico completo do terminal da corretora.
| Componente | Referência declarada | Função / hipótese |
|---|---|---|
| Preço e entradas | EURUSD · Bid · M5 · Close | EMA20/50 · MACD12/26/9 |
| Contexto EMA20/50 | EMA20 / EMA50 · Close | E20>E50 · C>E50 / E20<E50 · C<E50 |
| Principal MACD / sinal SMA | M=E12−E26 · S=SMA9(M) | D=M−S · X→Z · P+1 / P+2 |
| Contrato e grade | pip=0.0001 · point=tick=0.00001 | 100000 EUR · 10 USD/pip/lot |
| Limites da conta | 0.25% · 1% · 2 | Orçamento por entrada · piso diário · solicitações/dia |
3. BUY: arme abaixo de zero e confirme em dois candles
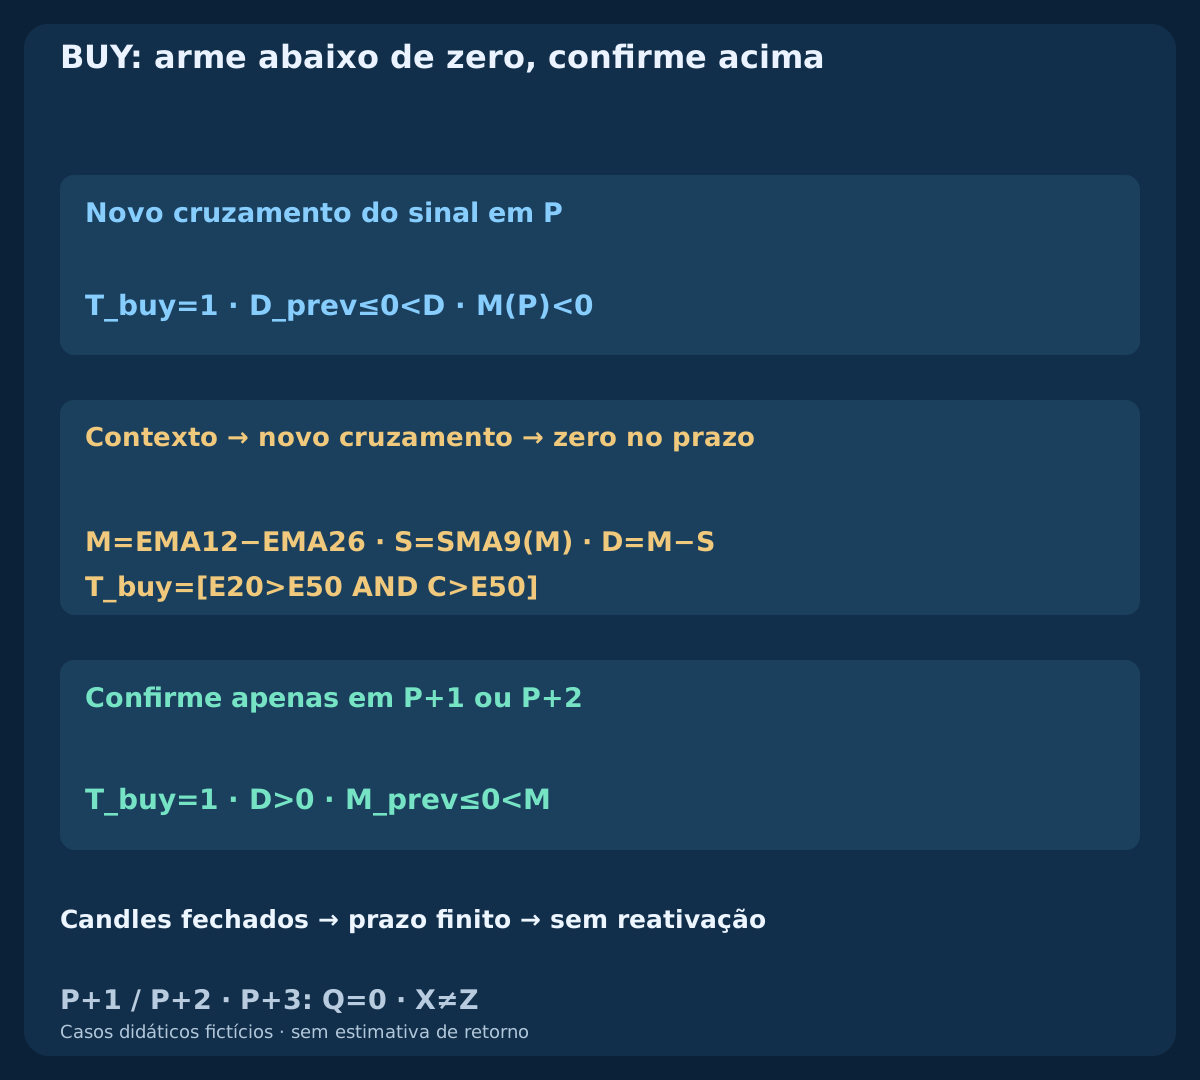
A partir de k49, exija T_buy=[E20>E50 AND C>E50]. Uma origem P precisa desse contexto e de um novo X_buy=[D_prev≤0 AND D>0] enquanto M(P)<0. Registre P, sem enviar ordem. D continuamente positivo não é outro X; um cruzamento rejeitado por contexto não pode ser adotado após melhora posterior. M já não negativo não atende a esta origem abaixo de zero.
Em cada fechamento posterior, cancele primeiro se T_buy=0 OR D≤0, faça expirar depois se k>P+2 e só então qualifique por um novo Z_buy=[M_prev≤0 AND M>0]. Apenas P+1 e P+2 são elegíveis; contexto e sustentação D precisam valer em todos os candles intermediários. A confirmação consome P mesmo se a execução falhar depois. Um candle tratado como observação pendente não pode também iniciar outro episódio.
4. SELL: espelhe os eventos e respeite o lado executável
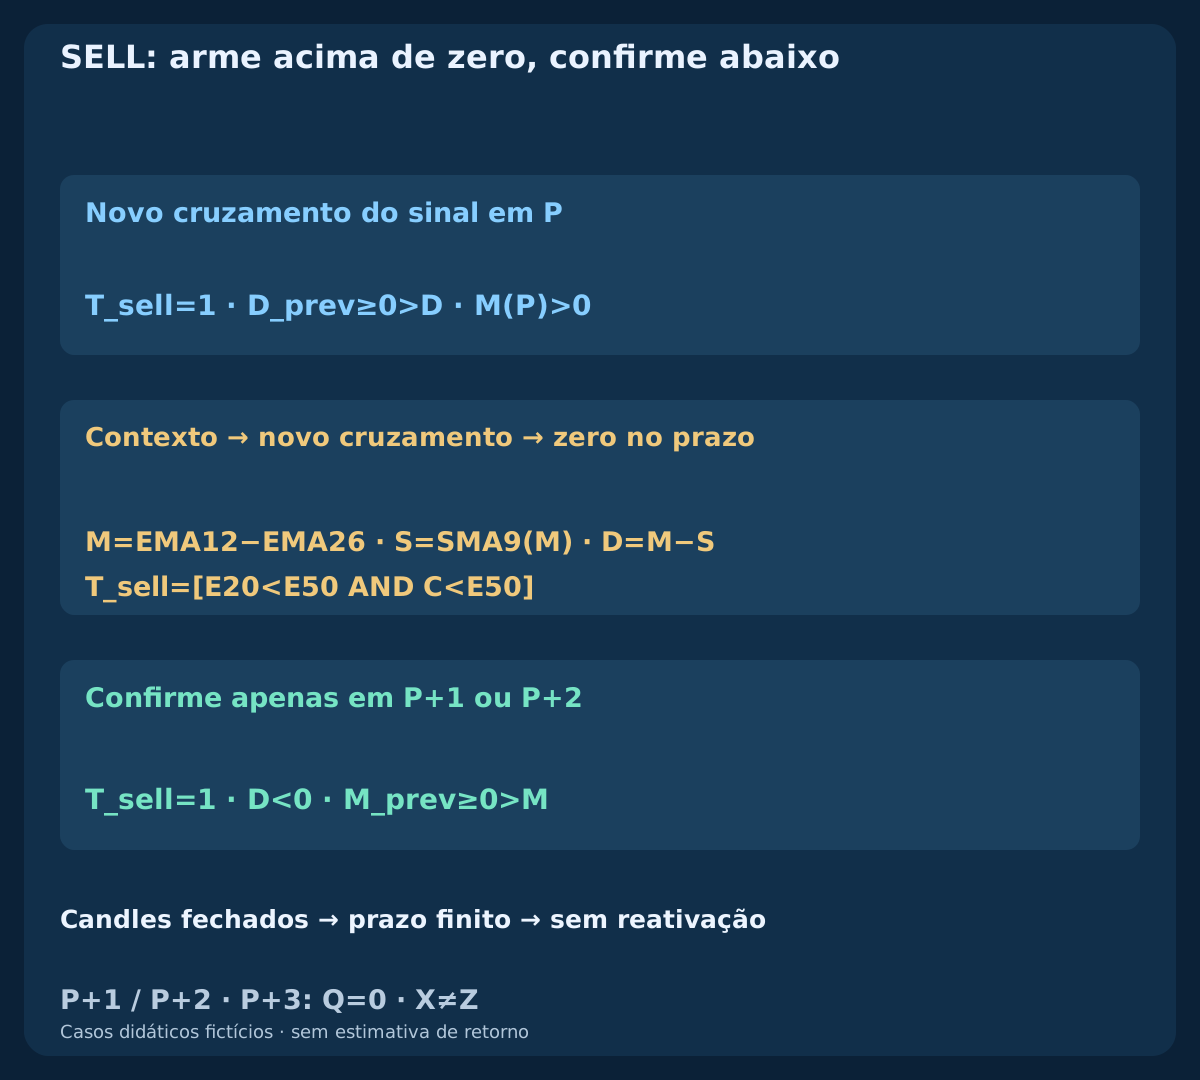
Exija T_sell=[E20<E50 AND C<E50], um novo X_sell=[D_prev≥0 AND D<0] e M(P)>0. Nos fechamentos seguintes, cancele primeiro por T_sell=0 OR D≥0, faça expirar além de P+2 e depois exija um novo Z_sell=[M_prev≥0 AND M<0]. Principal exatamente em zero não confirma. X e Z simultâneos sem P ativo não fornecem uma origem SELL anterior com principal positiva.
Após confirmação, cancelamento ou expiração, o P antigo continua encerrado. Somente um X independente futuro que cumpra todas as condições pode recomeçar; não há reutilização do mesmo candle nem extensão retroativa. BUY entra no Ask e sai no Bid; SELL entra no Bid e sai no Ask. O stop Ask numérico de SELL deriva de máximas Bid fechadas, não de máxima Ask observada. Candles apenas Bid não reconstroem o caminho Ask ou a ordem de duas barreiras dentro do candle.
5. Limite horário, conta e exposição diária
Habilitação apenas em 07:00≤q UTC<09:30; zeragem em 10:00 UTC. Horários UTC fixos, sem equivalência alegada a Londres ajustada ao horário de verão. Registre conversão do servidor. Detecte candle em até 1s; cotação com timestamp não anterior a q e idade máxima 250ms ao enviar. Milissegundos exigem registros adequados e relógio monotônico, não precisão inventada de segundos do servidor.
Máximo 2 transmitted entry requests/day, contando recusas e timeouts. Falha prévia consome q sem contar envio. Registre patrimônio inicial verificado Eday; em 0.99*Eday bloqueie entradas e feche exposição própria na primeira cotação válida. Base desconhecida, movimentações de caixa ou conta não conciliada suspendem modelo. Reinício diário somente zerado e conciliado. Não há filtro automático de notícias.
| Etapa | Prazo / janela | Ação |
|---|---|---|
| q | 07:00 ≤ UTC < 09:30 | Horários de habilitação |
| q+1s | ≤1000 ms | Última detecção permitida |
| q+2s | ≤2000 ms · age≤250 ms | Uma solicitação no máximo |
| q+4×M5 / 10:00 | min(q+20min, 10:00 UTC) | Sair na primeira cotação |
6. Congele o stop e um alvo bruto de duas distâncias
Use E0=Ask_ref para BUY e E0=Bid_ref para SELL. O stop BUY é S_bid=floor_tick(min BidLow[P..q]−1pip), e o SELL S_ask=ceil_tick(max BidHigh[P..q]+1pip). Exija d=abs(E0−S)/pip; 3≤d≤12. O alvo é T_bid=floor_tick(E0+2*d*pip) ou T_ask=ceil_tick(E0−2*d*pip). Congele os níveis a partir do episódio e da primeira cotação, nunca de um fill ou atualização posterior do indicador. Se violarem restrições da corretora, pule a entrada; não amplie o stop.
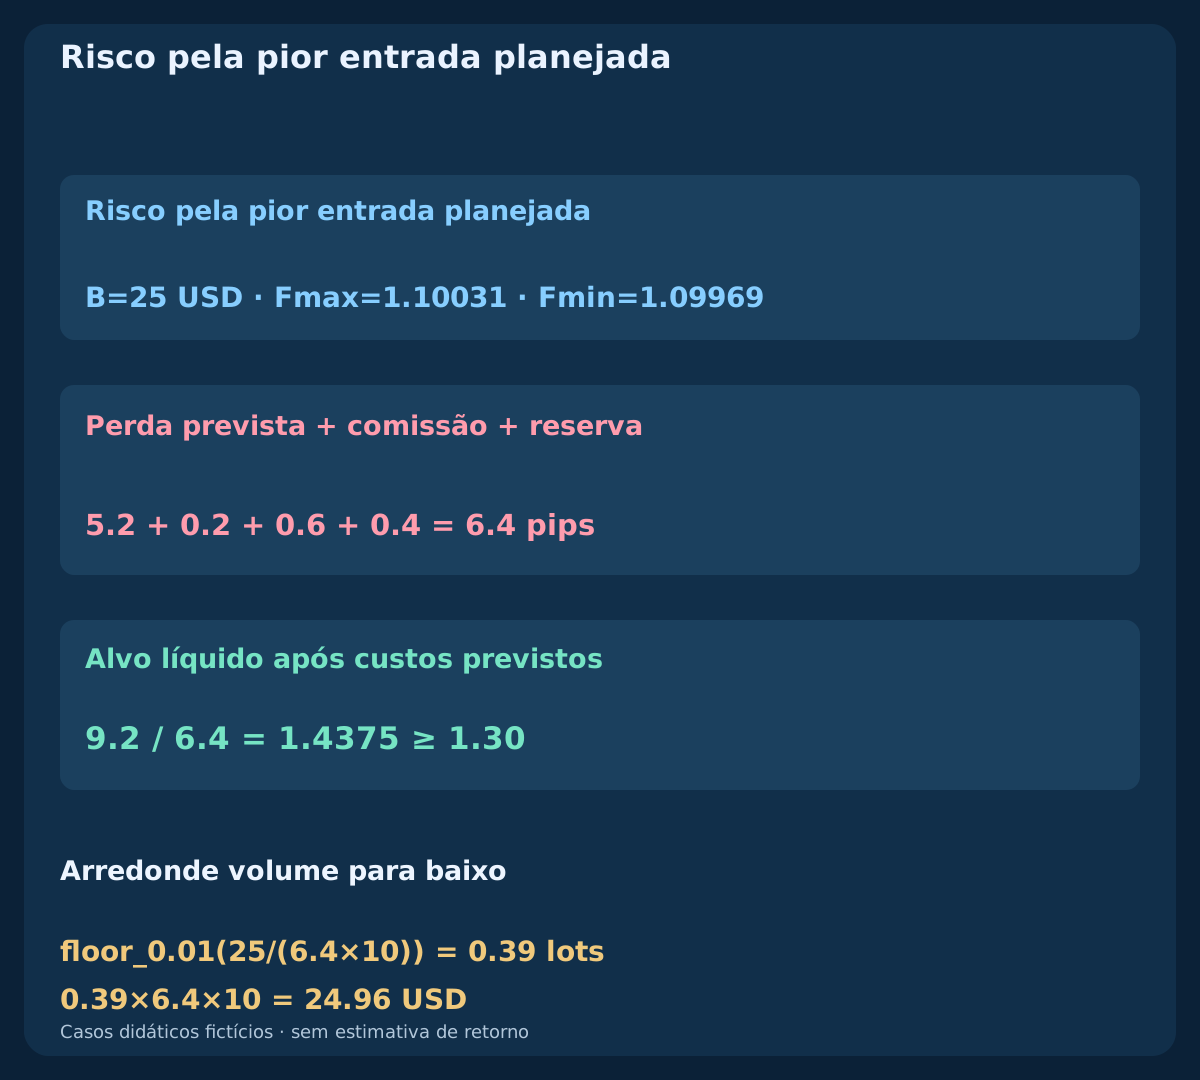
A pior entrada planejada é Fmax=Ask_ref+0.2pip ou Fmin=Bid_ref−0.2pip. Some uma vez comissão completa de 0.6 pip e reserva exclusiva de saída de 0.4 pip à perda planejada; desconte ambas do alvo. Exija reward_pips/loss_pips≥1.30. Um alvo bruto de duas vezes d não garante esse índice líquido. A tolerância de entrada já está em F; a reserva não é taxa efetiva nem limite garantido de execução.
| Entrada de referência | Stop fixo | Alvo fixo | |
|---|---|---|---|
| BUY | E0=Ask_ref | S_bid=floor_tick(min BidLow[P..q]−1pip) | T_bid=floor_tick(E0+2*(E0−S_bid)) |
| SELL | E0=Bid_ref | S_ask=ceil_tick(max BidHigh[P..q]+1pip) | T_ask=ceil_tick(E0−2*(S_ask−E0)) |
7. Consuma a primeira cotação e envie uma vez
Ao detectar q, capture primeiro Bid/Ask. Spread ≤1.0pip e desvio absoluto do Bid ao fechamento Bid de q ≤1.0pip. Conclua checagens e transmita até q+2s inclusive. Revalide cotação atual, idade, custos, risco, permissões, margem e proteção. Falhar consome q. Cotação alterada precisa ficar na tolerância original e passar controles; referência e níveis continuam fixos.
Uma solicitação com stop e alvo anexos; pule se ambiente não suportar entrada protegida. Sem reenvio após recusa, dado antigo, spread ruim, prazo ou timeout. bad_quote começa com 1.5 pip e melhora a 0.8, sem ordem. late_request termina checagens em q+2.5s, fora do prazo de envio. Melhor cotação posterior não reativa habilitação.
8. Acompanhe o BUY no prazo até a cotação executável
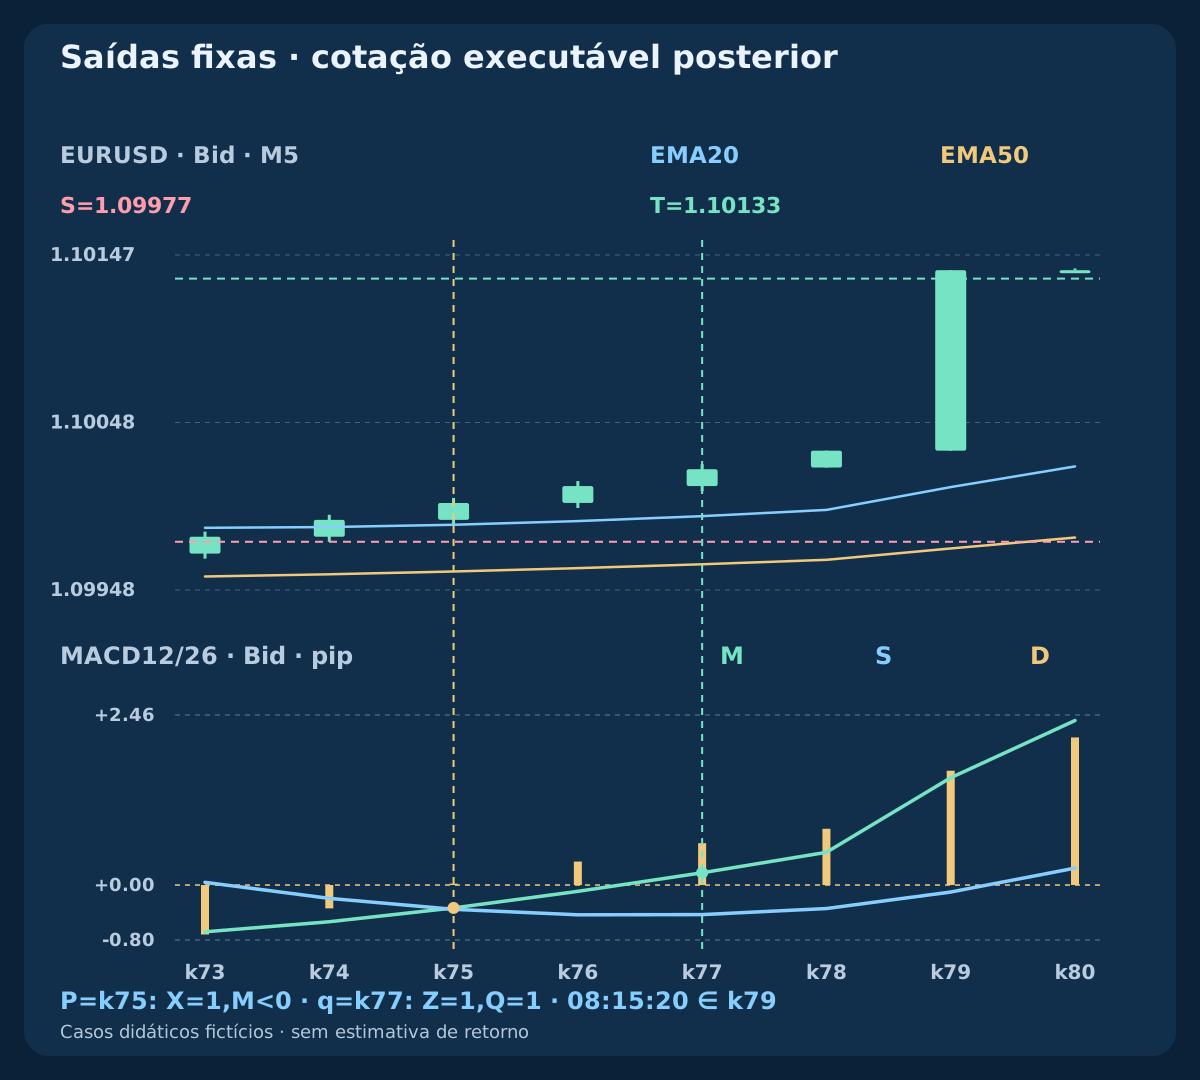
A origem construída P=k75 / 08:00 UTC fecha em 1.10000. Em unidades de pip, M≈−0.3316; S≈−0.3520; D≈+0.0204 após D negativo em k74. O contexto passa e o novo cruzamento abaixo de zero arma P. Em k76 M continua negativo. Em q=k77 / 08:10 UTC, o fechamento 1.10020 apresenta M≈+0.1778; S≈−0.4285; D≈+0.6063. Contexto e sustentação D contínuos, mais o novo cruzamento do zero, qualificam em P+2.
O primeiro Bid/Ask em +250 ms é 1.10021 / 1.10029. Stop 1.09977, alvo fixo 1.10133 e pior entrada 1.10031 dão d=5.2; loss=6.4; net target=9.2; ratio=1.4375. Equity de 10000 USD permite orçamento de 25 USD e 0.39 lots / 24.96 USD de risco planejado. Solicitação em +400 ms, fill verificado de 1.10030 em +550 ms, alvo Bid às 08:15:20: 10.3 pips brutos menos comissão 0.6 resultam em 9.7 pips / 37.83 USD. O fechamento programado de um candle não era, por si só, um fill executável.
| Lado | Bid / Ask | S / T | Perda (pip) | Alvo líquido (pip) | Razão | Lotes | Risco USD |
|---|---|---|---|---|---|---|---|
| BUY | 1.10021 / 1.10029 | 1.09977 / 1.10133 | 6.4 | 9.2 | 1.4375 | 0.39 | 24.96 |
| SELL | 1.09971 / 1.09979 | 1.10023 / 1.09867 | 6.4 | 9.2 | 1.4375 | 0.39 | 24.96 |
9. Acompanhe o SELL espelhado até a saída no Ask
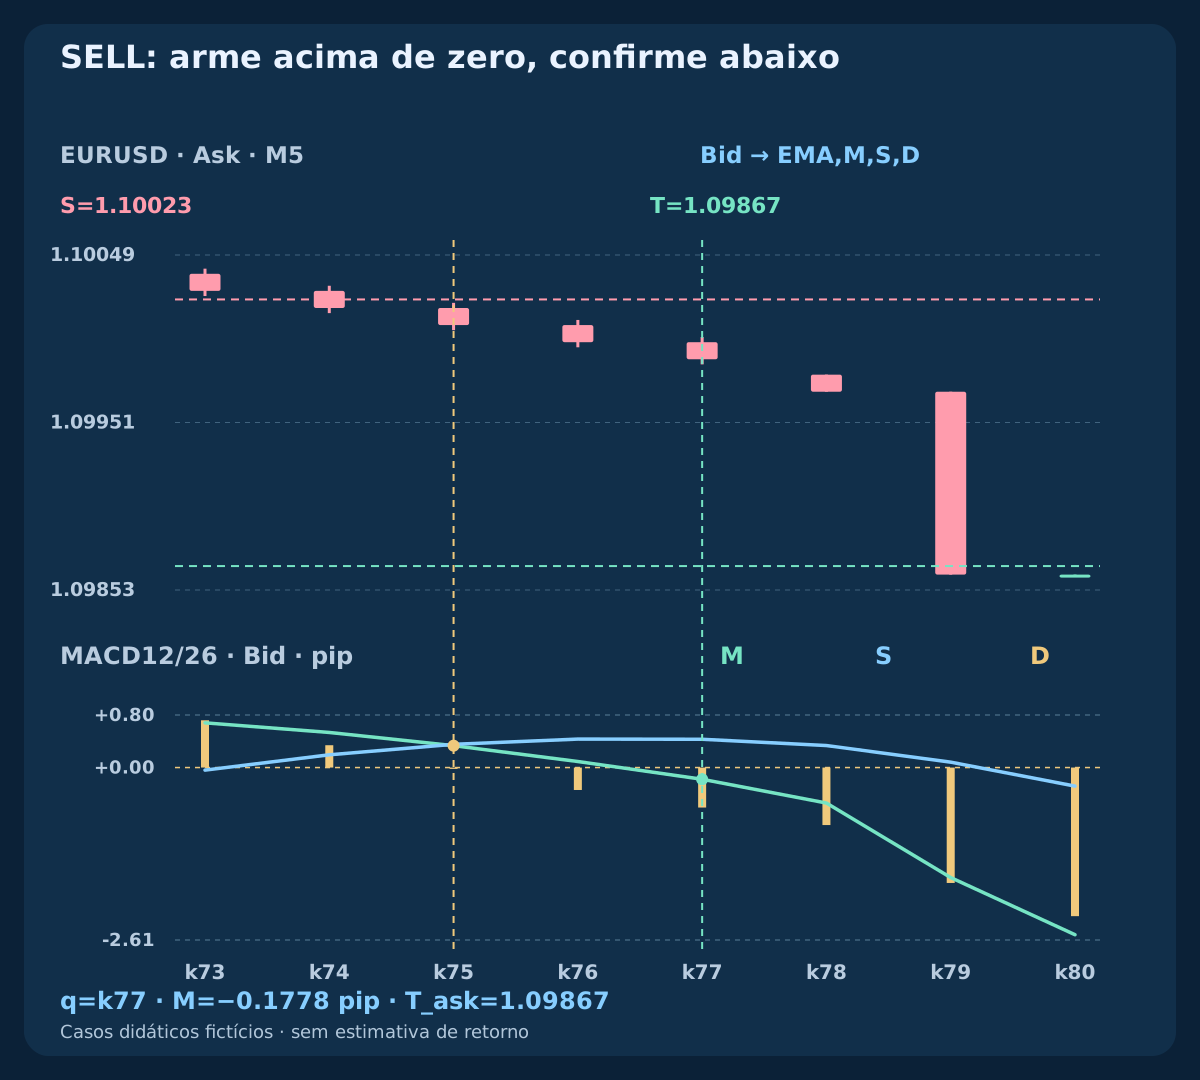
O prefixo Bid SELL independente reflete BUY em torno de 2.20000. A principal na origem é positiva, D cruza para baixo e a principal só passa abaixo de zero em q. Primeiro Bid/Ask 1.09971 / 1.09979, stop S_ask=1.10023, alvo T_ask=1.09867 e pior entrada 1.09969. Todos os indicadores continuam baseados em Bid mesmo quando o gráfico de execução mostra candles Ask.
Os mesmos 6.4 pips de perda planejada, 9.2 de alvo líquido e índice 1.4375 permitem 0.39 lote e 24.96 USD de risco planejado. O fill fictício efetivo 1.09970 sai quando Ask chega a 1.09867 às 08:15:20: líquido de 9.7 pips e 37.83 USD. Após q, as cotações espelhadas trocam Bid e Ask para respeitar os lados executáveis. Essa simetria construída verifica aritmética, não desempenho de mercado igual entre BUY e SELL.
10. Separe cruzamentos tardios, cancelados e sem origem
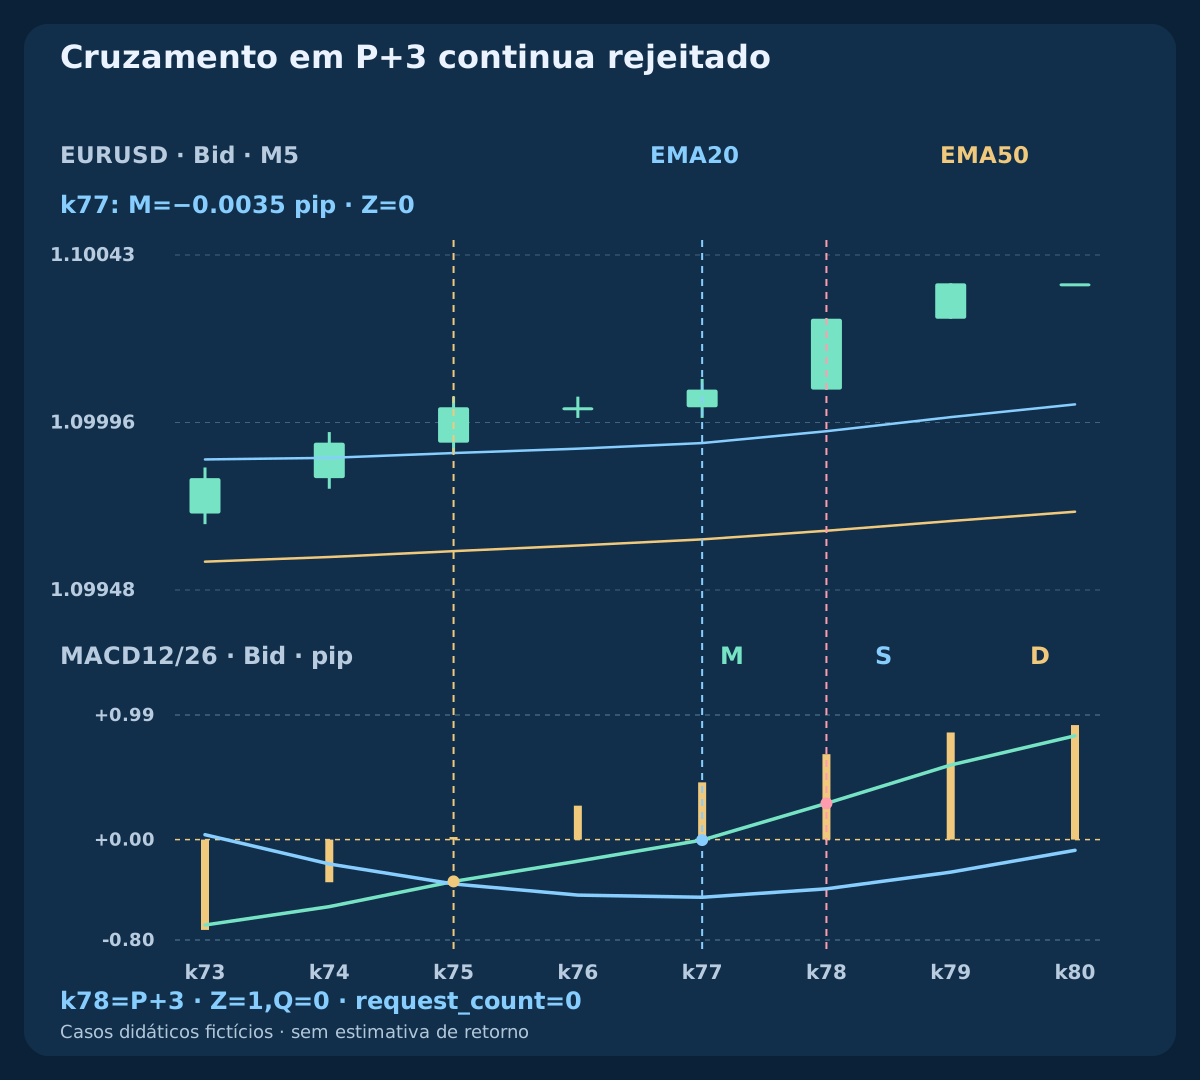
Em late_zero, a principal em k77 vale cerca de −0.0035 pips: D e contexto passam, mas não há cruzamento estrito do zero. Em k78=P+3 / 08:15 UTC M fica positivo; a expiração tem prioridade e Q=0. Em signal_lost, D≈−0.0073 pip em k76 cancela P. O cruzamento duplo posterior em k77 já tem principal positiva, não restaura P e falha na origem negativa. Um gráfico mais alinhado depois não devolve um horário de entrada anterior.
Em context_late, k72 tem X mas E20≈1.09791351<E50≈1.09792680, então P não abre. O contexto passa em k74, mas X já não é novo; o zero de k75 continua sem origem ativa. O caso plano tem M=D=0, sem contexto ou evento estrito. Registre motivos diferentes e sua prioridade em vez de apresentar toda principal positiva como operação válida.
11. Use barreiras fixas e quatro intervalos programados
Após fill verificado, mudanças de EMA, M, S ou D não movem a proteção nem encerram a operação. BUY dispara em Bid≤S_bid OR Bid≥T_bid; SELL em Ask≥S_ask OR Ask≤T_ask. Siga cotações executáveis cronológicas e fills efetivos. Um candle com ambas as barreiras sem ordem dos ticks não informa a primeira saída; não selecione o resultado favorável.
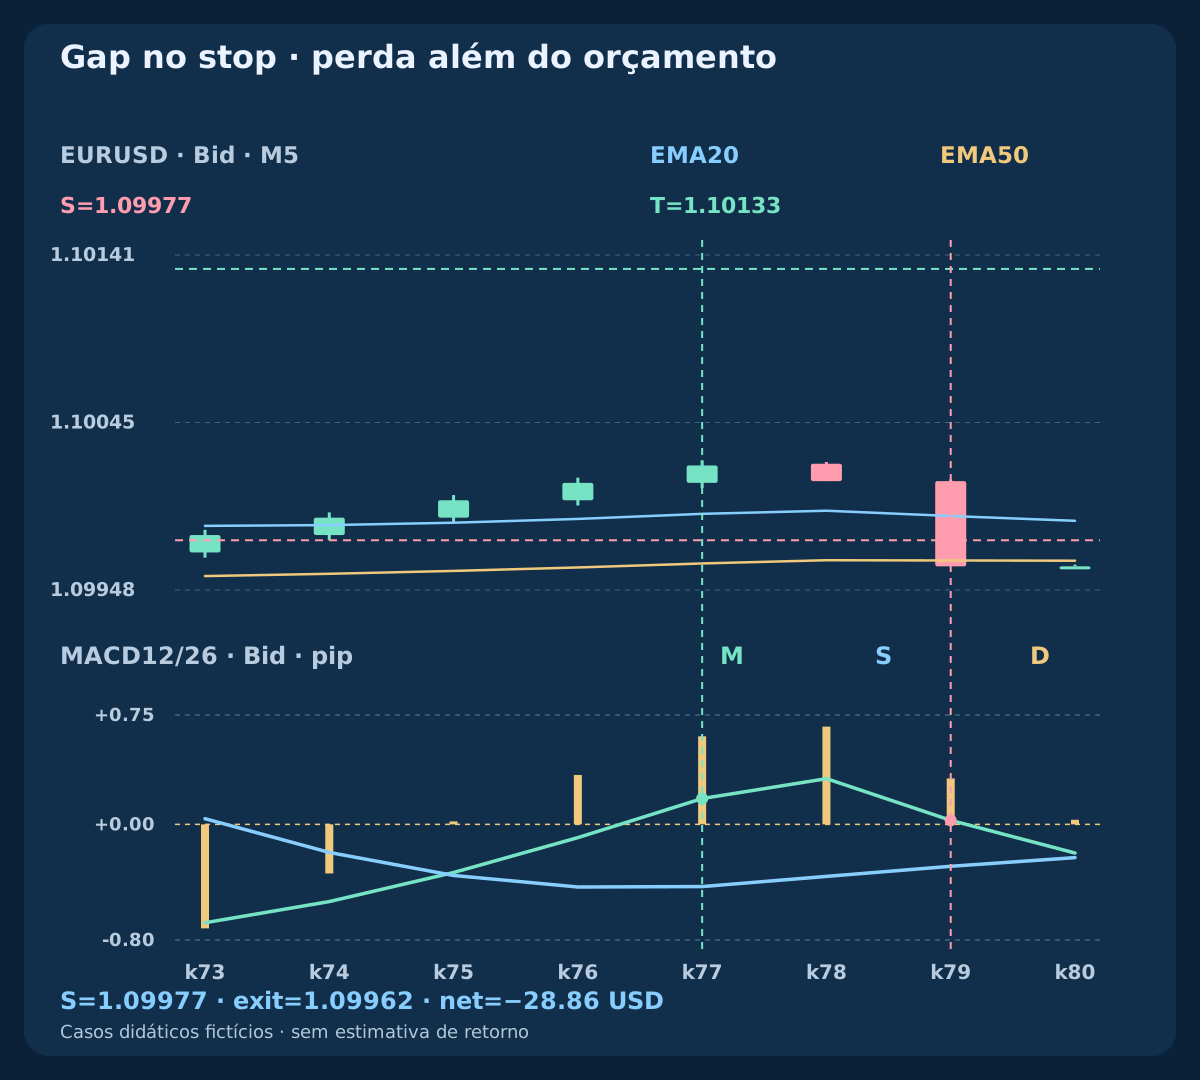
A saída por tempo usa a primeira cotação válida após min(q+4×M5, 10:00 UTC): quatro intervalos significam 20 minutos programados desde q. time_exit usa 08:30:00.200, Bid 1.10023, líquido −1.3 pips / −5.07 USD. buy_gap sai em 1.09962, 1.5 pip pior que o stop fixo, líquido −7.4 pips / −28.86 USD. Isso supera o orçamento de 25 USD. Stops, reservas e horários não limitam perdas efetivas nem garantem disponibilidade em gaps e interrupções.
12. Concilie resultado desconhecido e proteção falha
Confirmação deve corresponder a símbolo, direção, volume, stop e alvo próprios. Registre identificador único e concilie ordens e execuções. Timeout significa unresolved≠rejected≠flat: pause entradas, não reenvie nem infira execução ou PnL. unknown_request deixa campos vazios por resultado de conta desconhecido.
Se houver execução fora da tolerância adversa ou proteção ausente/errada, tente fechar emergencialmente ticket próprio verificado e suspenda entradas. Confirme fechamento; se incerto, continue conciliação do risco. Nunca amplie stop para reparar. Emergências são separadas do limite de entradas e não interferem em posições alheias ao modelo.
13. Dimensione risco e separe reserva de comissão
Use B=min(0.0025*equity, equity−0.99*Eday) com folga diária positiva. Assumindo 10 USD/pip/lote padrão e passo 0.01, lots=floor_step(B/(planned loss pips*10)). Pule abaixo do mínimo ou com falha em máximo, margem ou contrato. Atualize conversão para moeda da conta quando preciso; EURUSD e conta USD tornam direto o pip fictício.
Perda BUY (Fmax−S_bid)/pip+1.0 e alvo líquido (T_bid−Fmax)/pip−1.0; SELL espelha distâncias desde Fmin. Spread já incluído pelos lados executáveis, sem somar novamente. PnL efetivo usa fills e tarifas reais; reserva 0.4 não é comissão.37.83 USD fictícios e recompensa planejada são medidas diferentes.
14. Reconstrua candles, cotações e resultados desconhecidos
Três CSVs públicos contêm doze casos independentes de 100 candles cada, totalizando 12×100=1200 linhas, eventos cronológicos de execução e registro dos casos. Os fechamentos UTC programados começam em 2026-02-03 01:45 UTC. Até q, quatro prefixos BUY deslocam os fechamentos EURGBP do guia em +0.24765 para entradas EURUSD explicitamente fictícias. Isso preserva os tempos das séries de diferenças sem afirmar que outro instrumento siga o mesmo caminho de mercado. SELL espelha o prefixo aceito; flat é constante.
Antes de q, OHLC Ask é explicitamente Bid+0.8 pip. Depois, OHLC Bid/Ask separados agregam as cotações listadas. A cotação temporal em q+20min+200 ms pertence ao candle aberto k82, não ao k81 fechado. O registro separa referências iniciais, planos diagnósticos, fills e taxas; PnL ausente ou não resolvido fica em branco. Cotações posteriores não implicam outra operação. Recalcule EMAs ponderadas, SMA, calendário, proteção, tamanho e saídas pelo lado correto.
Baixar candles M5 e indicadores fictícios (CSV)
15. Teste geometria bruta, execução e incerteza
cost_reject tem a mesma qualificação no prazo, mas primeira cotação 1.10010 / 1.10012: desvio Bid exatamente de 1 pip e spread de apenas 0.2 pip. Stop 1.09977 dá d=3.5; T=1.10082. A pior entrada 1.10014 produz loss=4.7; net target=5.8; ratio≈1.2340<1.30. Nenhuma solicitação é enviada; o tamanho diagnóstico 0.53 lots / 24.91 USD não corrige o índice insuficiente. Mesmo spread menor e geometria bruta 2:1 exigem o filtro líquido explícito.
Os casos independentes somam Q=8; request_count=5; closed=4; unresolved=1. Não são carteira de um dia nem amostra de taxa de acerto. Antes de estudar desempenho, congele todas as variantes e use Bid/Ask não examinados, custos variáveis, gaps, ordens rejeitadas ou incertas, falhas de proteção, interrupções e conversão de horário verificada. Compare expectativa líquida, drawdown, giro, incerteza e sensibilidade a custos; menos sinais não provam melhora por si sós.
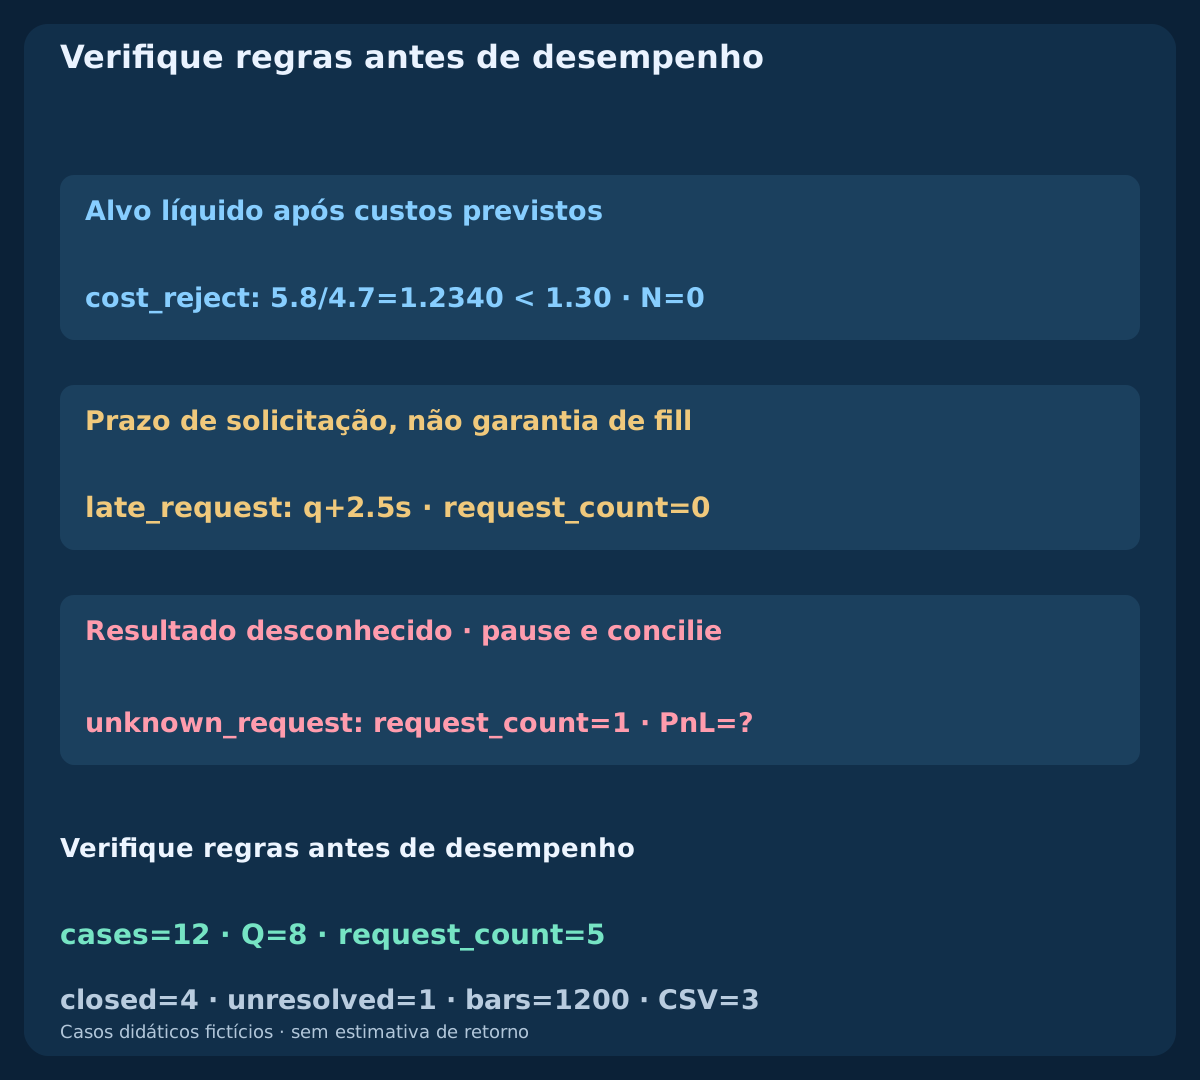
| Caso independente | Solicitações | Resultado |
|---|---|---|
| buy_target | 1 | Alvo fixo; fill conhecido |
| sell_target | 1 | Alvo Ask; fill conhecido |
| buy_gap | 1 | Stop com gap; −28.86 USD |
| time_exit | 1 | Saída por tempo; −5.07 USD |
| bad_quote | 0 | Primeiro spread rejeitado |
| late_request | 0 | Prazo de envio perdido |
| unknown_request | 1 | Desconhecido; reconciliar |
| cost_reject | 0 | Índice líquido rejeitado |
| late_zero | 0 | Zero após expiração |
| signal_lost | 0 | Sustentação do sinal perdida |
| context_late | 0 | Contexto inicial rejeitado |
| flat | 0 | Sem contexto ou evento estrito |
16. Implemente o episódio exato e conclua o grupo
Mantenha a sequência explícita: histórico completo, contexto EMA, novo cruzamento do sinal do outro lado do zero, P pendente, sustentação contínua, novo zero no prazo, primeira decisão de cotação consumida, uma solicitação, proteção fixa verificada, saída cronológica e estado sem posição reconciliado. Cancelamento vem antes de expiração, e expiração antes de confirmação. Contexto restaurado, principal positiva ou cotação melhor não fornecem retroativamente ao P antigo o evento ou preço ausente.
Esta é a terceira estratégia completa do grupo de combinações para scalping, após EMA–RSI e Bollinger–Stochastic. Os três guias explicam as bases; cada estratégia define entradas e saídas completas próprias. Compare candidatos congelados separadamente com evidência de execução comum, não votos ou diversificação automática. Publique e audite o grupo concluído antes de outro tema; resultados fictícios não justificam promessas de lucro.
Perguntas frequentes
MACD positivo confirma de forma independente EMA12 acima da EMA26?
Não. Com preços, sementes e alinhamento iguais, M=EMA12−EMA26 torna as condições idênticas. EMA20/50 é outro par de contexto, mas reutiliza entradas e não garante evidência independente.
Um cruzamento do zero em P+3 pode confirmar a origem?
Não. Apenas P+1 e P+2 qualificam com contexto e sustentação D sempre válidos. Em P+3 prevalece a expiração. Uma origem independente futura precisa satisfazer novamente todas as condições.
As barras MACD padrão do MT4 são principal menos sinal?
O MACD padrão do MT4 desenha a principal em barras. Aqui M é a principal, S é o sinal SMA9 e D a diferença equivalente a OsMA. Um sinal EMA9 altera modelo e calendário dos eventos.
Um alvo bruto de dois para um garante o índice líquido?
Não. Tolerância de entrada, comissão e reserva de saída reduzem o alvo líquido e aumentam a perda planejada. cost_reject tem geometria 2:1 mas índice próximo de 1.2340, abaixo de 1.30, e não envia solicitação.
Um timeout ou cotação melhor permite outra solicitação?
Não. A primeira cotação candidata consome q. Uma solicitação sem desfecho conhecido não é rejeição nem prova de conta sem posição. Pause e reconcilie ordens e fills próprios, sem reenviar nem inventar resultado.
Os exemplos demonstram scalping lucrativo?
Não. Doze casos fictícios independentes testam mecânica, não frequências, expectativa ou prontidão para operar em real. O gap também excede o orçamento. Valor econômico exige dados de execução não examinados e análise de incerteza.
Fontes e notas de pesquisa
A MetaQuotes documenta iMA e iMACD, o sinal SMA do MACD padrão do MT4, OsMA como principal menos sinal e os parâmetros das ordens. Sementes SMA finitas, janela de dois candles, alvos, horários e risco são escolhas de pesquisa declaradas. Os prefixos EURGBP do guia recebem um deslocamento fixo para criar casos EURUSD fictícios; isso não demonstra igualdade com o terminal nem desempenho de mercado.
- MQL4 Reference: iMA
- MQL4 Reference: iMACD
- MetaTrader 4: MACD calculation
- MQL4 Reference: iOsMA
- MQL4 Reference: OrderSend
Especificação educativa. Preços, cotações e resultados fictícios. Forex envolve risco. Stops, slippage e reservas não garantem preços, lucros ou perda máxima efetiva.