

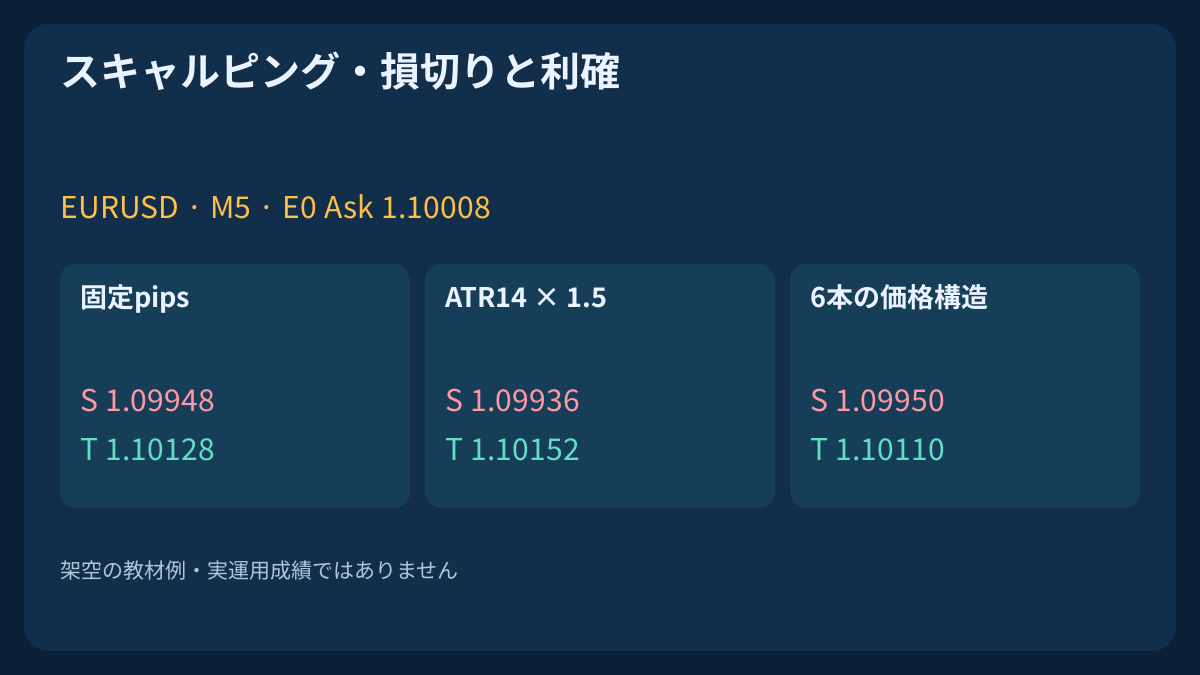
損切りには価格だけでなく、根拠と資金に合った取引数量が必要です。利確目標にもコストを引いた後の余地が求められます。同じ架空のEURUSDエントリーで三つの決済方法を比べ、見かけのリスクリワード比だけでは判断できない理由を確認します。
1. 比較するのは決済方法であり、完成した売買戦略ではない
固定幅のストップは距離を指定し、ATRストップは過去の値動きに応じて距離を変え、構造によるストップは事前の価格境界の外側に置きます。どれも単独でエントリーの優位性を生みません。狭いストップは一回の損失幅を小さくする一方、決済回数を増やす可能性があり、広げれば保有時間、エクスポージャー、数量も変わります。
違いを切り分けるため、基準のエントリーを共通にします。万能の幅やATR倍率を推奨するものではありません。売買の考え方を定義し、損失や却下も含む共通のエントリー候補時点で比較します。価格と時系列経路は架空で、実市場での成功を示していません。
シグナル・要求・約定の違いは、スキャルピングの注文執行:成行・指値、スリッページとリクオートを参照してください。
2. 約定に使う価格側と単位を確認する
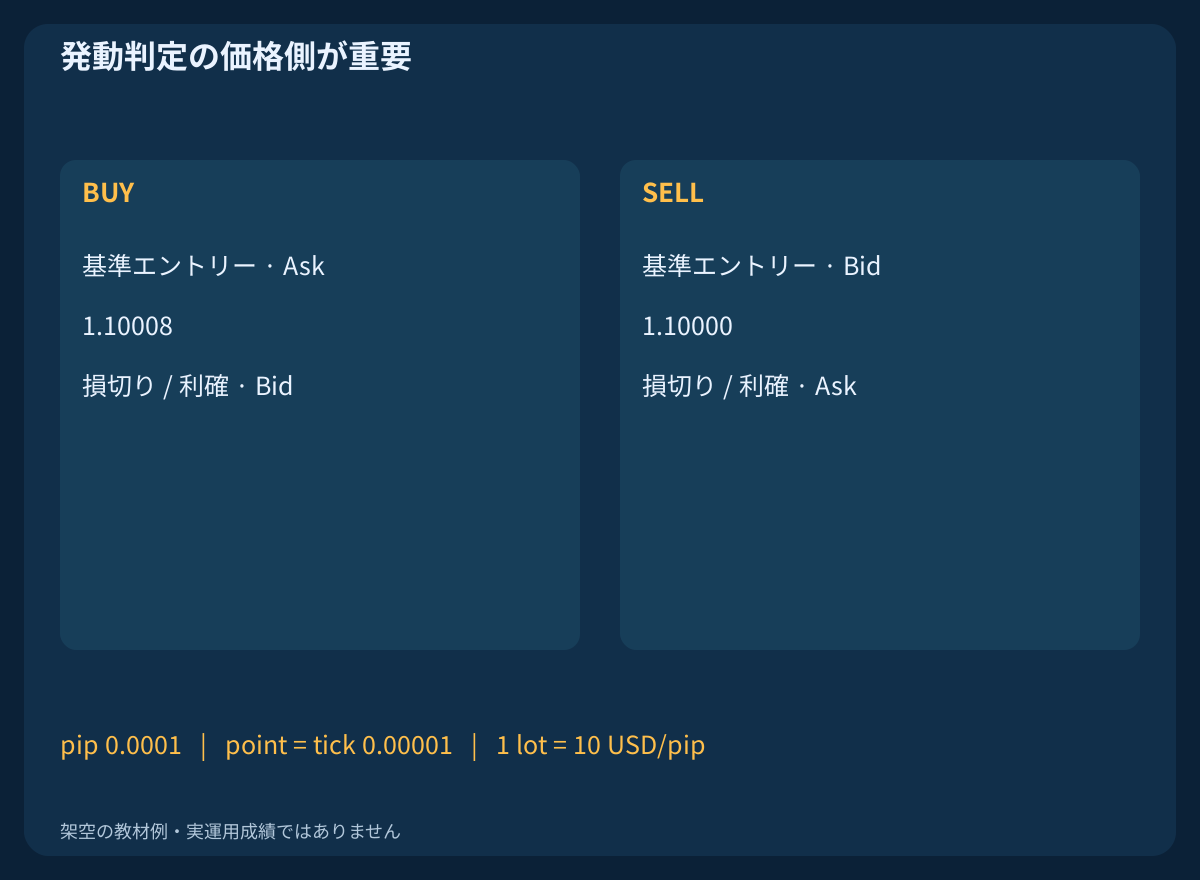
前提はEURUSD、USD口座、標準1ロットの契約数量100000 EUR、pip=0.0001、point=tick=0.00001です。この例の1ロット当たりのpip価値は10 USD/pipです。1pipが10ポイントなのはこの前提での関係で、全銘柄共通ではありません。決済通貨と口座通貨も一致するとは限りません。
BUYはAskで建ててBidで決済し、SELLはBidで建ててAskで決済します。基準気配Bid/Ask=1.10000/1.10008のスプレッドは0.8 pipです。Bid足だけではSELLストップの発動は判断できません。実際の取引検証では、都合のよい固定スプレッドでAskを作らず、履歴のAskを保持します。
3. 比較前に共通の起点を固定する
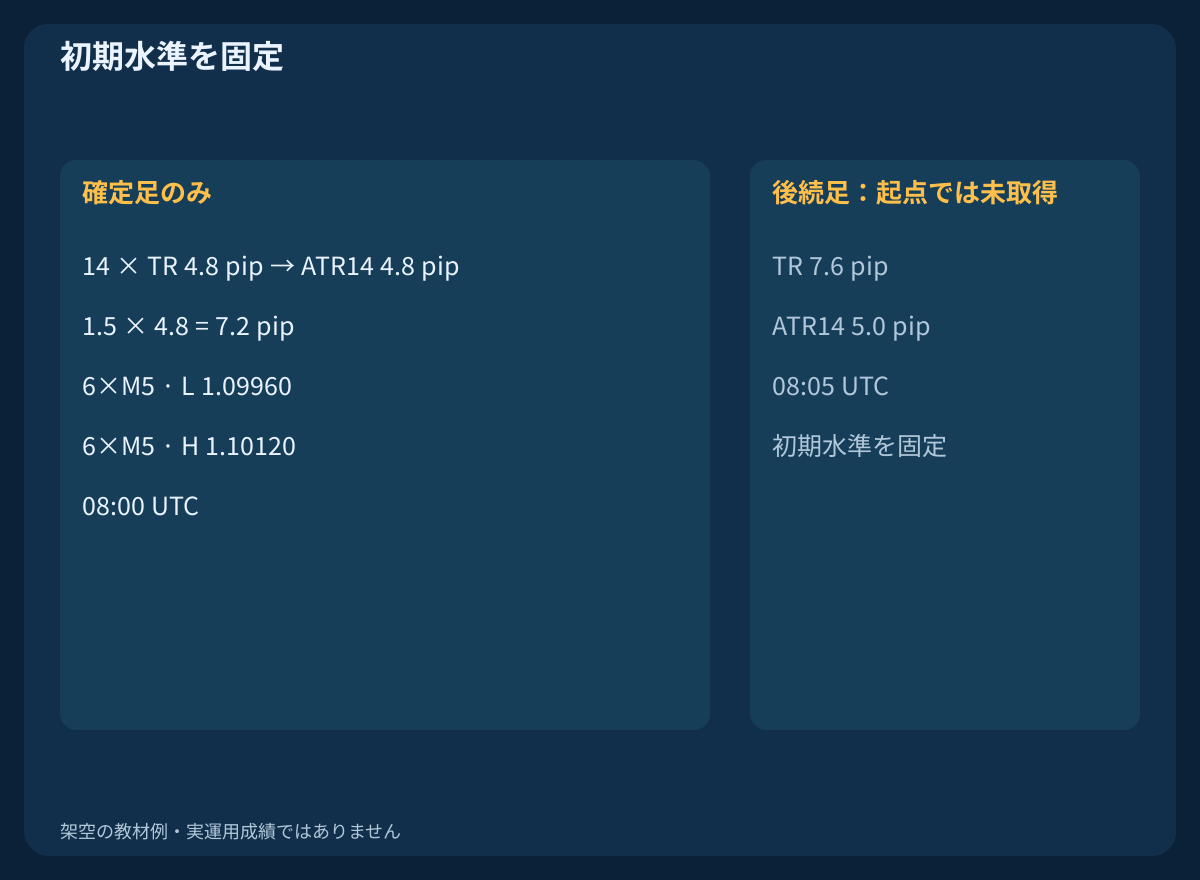
直近のM5足が08:00 UTCに確定し、BUYの基準価格をE0=1.10008とします。これは架空の計画用気配で、足の境界時刻に約定できた証拠ではありません。CSVには起点までの確定足14本と、明示的に区別した後続足1本があります。最初の14本のTRは各4.8 pipsです。
直近の確定足6本からlow=1.09960とhigh=1.10120を固定し、後の高安値で置き換えません。ブローカー時刻は該当日に有効な時差で変換し、例ではUTCを使います。OHLC、前の終値、計算、順序付きBid/Askを公開ファイルから再現できます。
| 項目 | 宣言した前提 |
|---|---|
| EURUSD · Bid / Ask | 1.10000 / 1.10008 |
| ポイント/ティック | pip=0.0001 · point=tick=0.00001 |
| 往復手数料 | 0.7 pip |
| 約定余裕の合計 | 0.3 pip |
| 金額予算 | 10000 USD × 0.25% = 25 USD |
| 共通期限 | 08:15 UTC |
4. 固定pipsは単純だが相場に適応しない
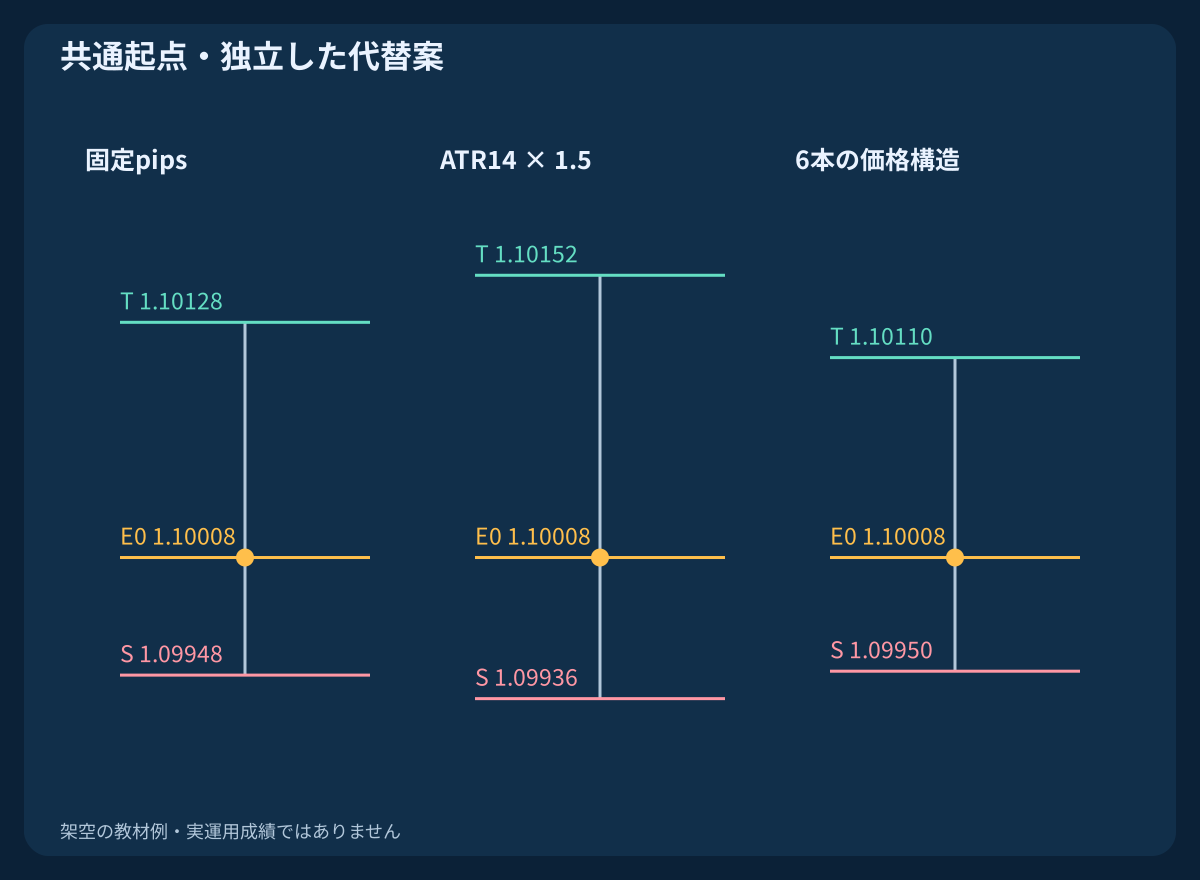
固定幅候補はE0から下へD=6.0 pips、利確はその2倍の総距離とし、S_bid=1.09948、T_bid=1.10128です。基準Askを起点にしたBUYのBid決済価格で、スプレッド検証でも変更しません。Bidから下へ6pipsとするなら、建値からの損切り幅がより大きい別ルールになります。
一定幅は確認しやすい一方、ボラティリティや流動性によって意味が変わります。重要な境界の内側にも、不必要に遠い位置にもなり得ます。検証前に少数の幅を決め、完成したチャートごとに合う幅を選び直す後知恵を避けます。
5. ATRには計算法、初期値、確定足が必要
トゥルーレンジはTR=max(H-L,abs(H-C_prev),abs(L-C_prev))です。この教材では最初の14個のTRの平均でATRを初期化し、その後は明示したWilderの漸化式ATR_next=(13*ATR_prev+TR_next)/14を使います。プラットフォームの平滑化と初期化は別途確認し、ATRという同名だけで一致を前提にしません。
起点ではATR14=0.00048=4.8 pips。候補の1.5*ATR=7.2 pipsからS_bid=1.09936、コスト控除前の距離2倍の利確T_bid=1.10152を求めます。後続足のTRは7.6 pipsで、定義したATRは5.0 pipsになりますが、固定済みの初期決済価格は変えません。MT4では新しい足の認識後に目的の確定足バッファを読み、変動中の現在足を使わないようにします。
6. 価格構造には客観的な境界が必要
構造候補は固定した6本の安値から1.0 pipを引き、S_bid=1.09950とします。利確は固定した高値から同じ余裕幅を引いたT_bid=1.10110です。損切り距離は5.8 pips、コスト前の利確距離は10.2 pips。有限の参照期間によるルールであり、結果を見て選んだ転換点ではありません。
境界は元の価格仮説が崩れる位置を表せますが、支持・抵抗の維持を保証しません。根拠のある目標までの純利益余地が不足すれば見送ります。比率をよくするために目標だけを遠ざけると別モデルになります。後続足を必要とするフラクタルやピボットは、その足がない起点では未確定です。
7. コストは利益から引き、計画損失に加える
往復手数料を0.7 pip相当、エントリーと決済を合わせた不利な約定への余裕を0.3 pipと仮定し、C=1.0 pipとします。この余裕はスリッページの上限ではありません。BUYではL=(Ask-S_bid)/pip+C、W=(T_bid-Ask)/pip-C、R_net=W/Lを使います。
Askでの建玉とBidでの決済にスプレッドの影響は既に含まれ、再加算すると二重計上です。固定幅はL=7.0、W=11.0、R_net=1.5714。ATRは8.2/13.4/1.6341、構造は6.8/9.2/1.3529で、順に計画損失/純利益余地/比率です。総利確幅2倍でも純比率は2になりません。最低手数料、料金体系、通貨換算次第では一定pip費用ではなく金額で計算します。
| 方法 | Bid損切り | Bid利確 | 計画損失・pips | 純目標幅・pips | 純比率 |
|---|---|---|---|---|---|
| 固定pips | 1.09948 | 1.10128 | 7.0 | 11.0 | 1.5714 |
| ATR14 × 1.5 | 1.09936 | 1.10152 | 8.2 | 13.4 | 1.6341 |
| 6本の価格構造 | 1.09950 | 1.10110 | 6.8 | 9.2 | 1.3529 |
8. 共通の資金予算からロットを切り下げる
有効証拠金10000 USD、研究用予算0.25%=25 USD、最小ロットと刻み幅をともに0.01とします。1ロットのpip価値V=10 USDに対してlots=floor_step(25/(L*V))。固定幅は0.35 lots、計画リスク24.50 USD、ATRは0.30 lots / 24.60 USD、構造は0.36 lots / 24.48 USDです。
ロットを同じにすると金額リスクが異なり、比較が混ざります。最小数量でも予算を超える場合は見送り、切り上げたりストップを近づけたりしません。必要証拠金と同時保有の総リスクも確認します。予算や余裕を設けても、窓開け、保護不成立、悪い約定による実損失は制限できません。
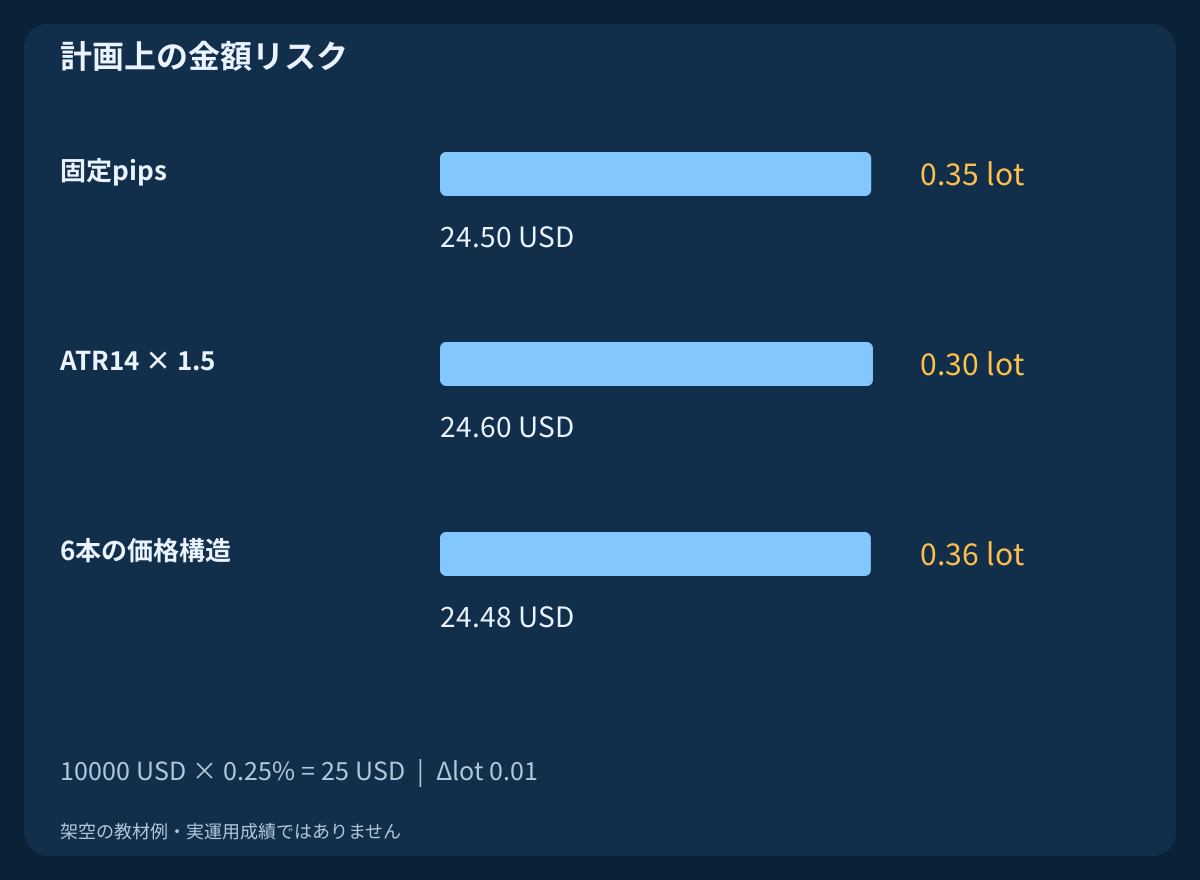
| 方法 | ロット | リスクUSD | 目標USD |
|---|---|---|---|
| 固定pips | 0.35 | 24.50 | 38.50 |
| ATR14 × 1.5 | 0.30 | 24.60 | 40.20 |
| 6本の価格構造 | 0.36 | 24.48 | 33.12 |
9. ティック刻みと現在の注文制約を守る
例の価格はすべて想定ティック上にあります。一般には境界の外側を保つためBUYストップを下、SELLストップを上へ丸め、利確も保守的にBUYを下、SELLを上へ丸めます。丸め後に距離、コスト、数量、適格性を再計算します。表示桁数だけで注文可能な刻みは決まりません。
発注前に最小距離、フリーズ制約、ロット上下限、証拠金を確認します。MQL4のMODE_TICKSIZEはポイント単位、MODE_TICKVALUEは口座通貨単位です。MODE_STOPLEVELがゼロでも動的制約でストップが拒否される場合があります。建玉後に拒否されたストップを黙って広げたり、別途定義・検証した方針なしに無保護の代替注文を出したりしません。
10. スプレッド拡大で固定目標が不適格になる
Bidと三つの決済価格組を固定したままAsk=1.10016を比較すると、スプレッドは1.6 pipsです。研究用の判定基準R_net>=1.20は説明用に決めた値で、収益性が実証された閾値ではありません。L/W/比率は固定幅7.8/10.2/1.3077、ATR9.0/12.6/1.4000、構造7.6/8.4/1.1053になります。
構造候補は不合格です。比較上の数量0.32 lotsなら計画損失は24.32 USDですが、数量を減らしても比率は改善しません。この検証では固定幅やATRの起点を再設定せず、固定計画に対する気配変化だけを調べます。実装する戦略には気配の最大経過時間、許容変位、注文結果が不明な場合の方針も必要です。
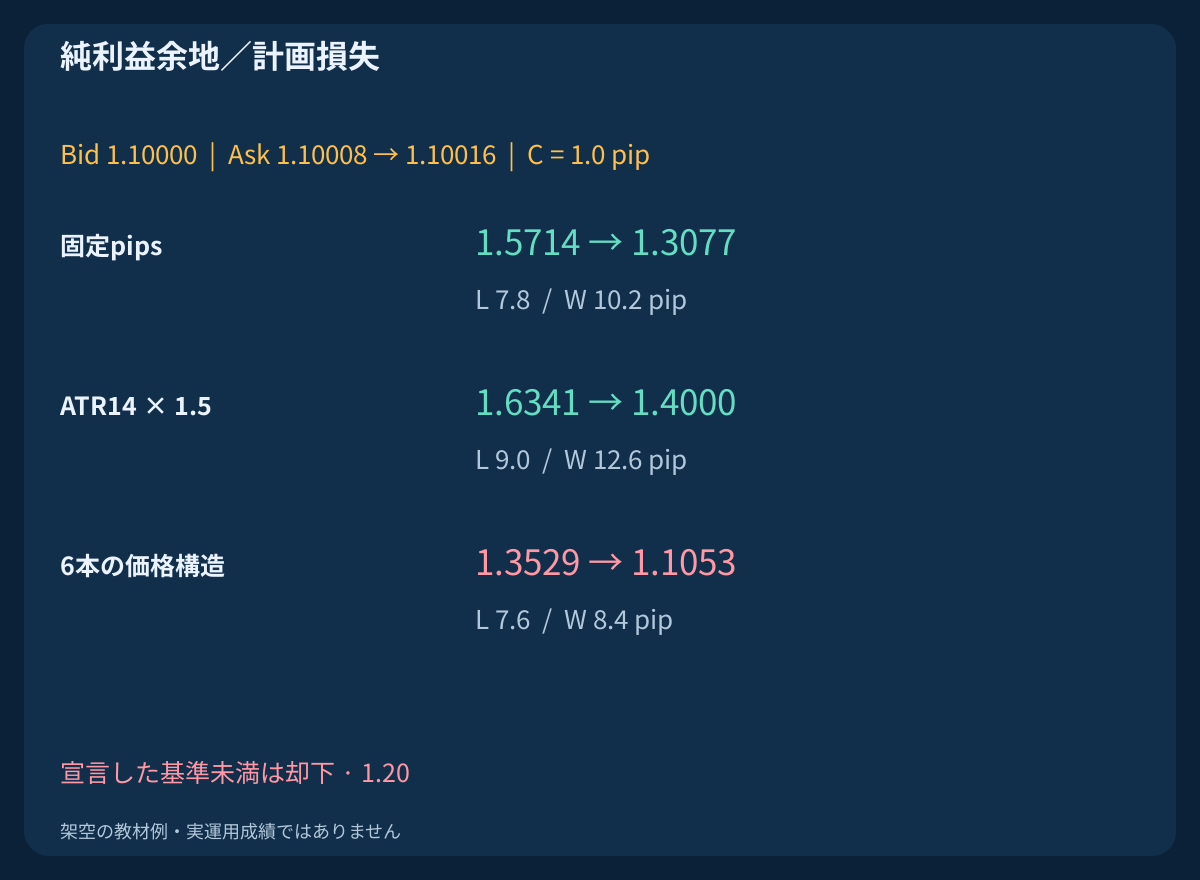
| 方法 | 計画損失・pips | 純目標幅・pips | 純比率 | 判定 |
|---|---|---|---|---|
| 固定pips | 7.8 | 10.2 | 1.3077 | 適格 |
| ATR14 × 1.5 | 9.0 | 12.6 | 1.4000 | 適格 |
| 6本の価格構造 | 7.6 | 8.4 | 1.1053 | 却下 |
11. SELLはBid足ではなくAskで反映する
SELLではL=(S_ask-Bid)/pip+C、W=(Bid-T_ask)/pip-Cです。別の固定幅例としてBid建値1.10000、Askストップ1.10060、Ask利確1.09880なら、同じコスト前提で計画損失と純利益余地は7.0/11.0です。SELLの構造ルールにはAsk側の境界、または明示した変換規則が必要です。
Bidが1.10040でもスプレッドが2.0 pipsへ広がるとAskは1.10060となり、そのSELLストップに到達します。Bidの高値が届かなくても、スプレッドで決済が変わり得ます。発動と実際の約定は別であり、流動性や価格の飛びによって実現金額は変わります。
12. 確定した一本の足ではなく経路で決済順を読む
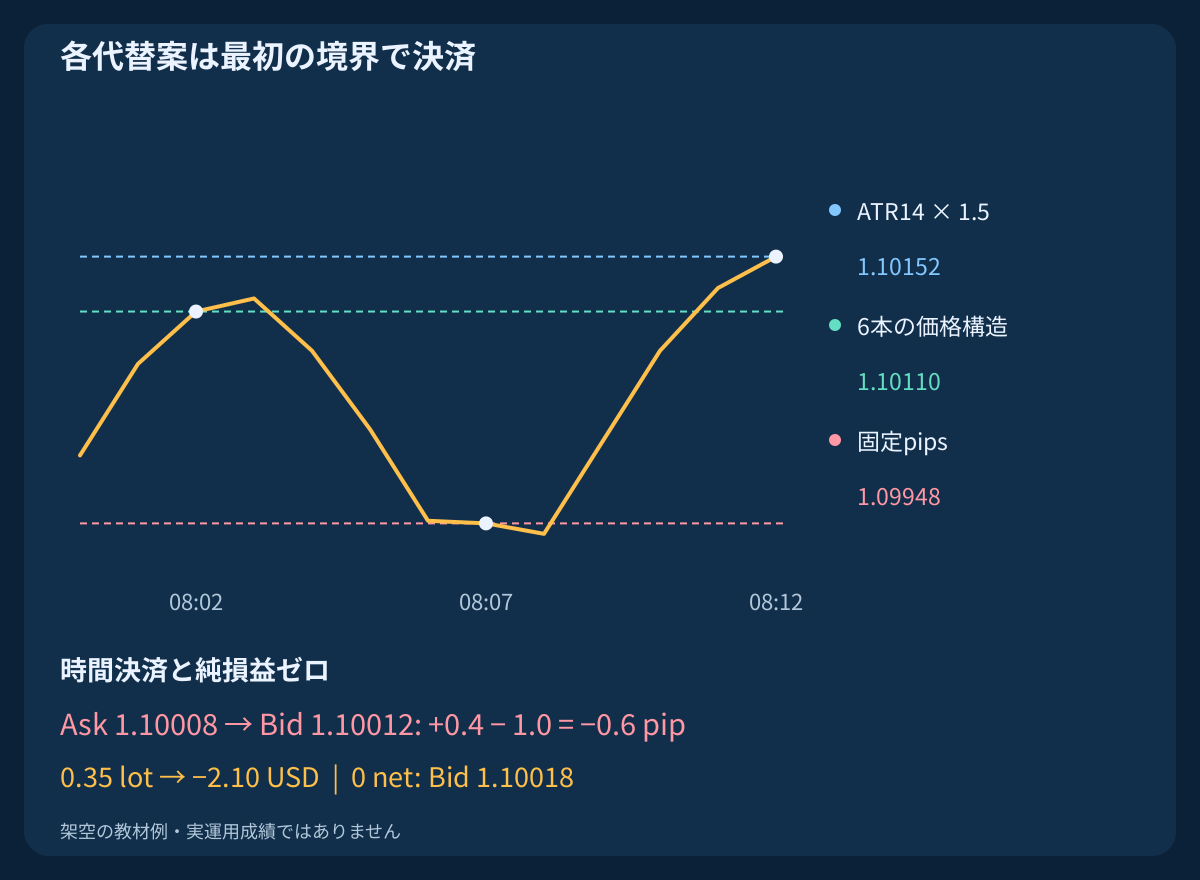
架空の経路は08:02 UTCに構造利確、08:07 UTCに固定幅ストップ、08:12 UTCにATR利確へ到達します。独立した代替ポジションとして、それぞれ最初の境界で終了します。既に利確した構造ポジションが後の固定幅ストップで損をすることはありません。CSVには記載したBid/Ask観測と最初の到達判定があります。
水準価格による計算とコスト余裕では構造+33.12 USD、固定幅-24.50 USD、ATR+40.20 USDです。作成した条件付き結果で、実約定や収益サンプルではありません。別経路なら三つとも損切りになり得ます。同一OHLC足に両境界がある場合、細かいデータなしでは先後不明です。有利な順序を当然として採用しません。
| 代替案 | 最初の到達UTC | 決済 | 計画純損益USD |
|---|---|---|---|
| 6本の価格構造 | 08:02 | 利確 | +33.12 |
| 固定pips | 08:07 | 損切り | -24.50 |
| ATR14 × 1.5 | 08:12 | 利確 | +40.20 |
13. 時間決済とコスト後の損益分岐点を定義する
実際のモデルには最大保有時間も必要です。共通期限を08:15 UTCとし、残った代替ポジションをその時刻以降の最初の有効な決済側気配で評価します。その気配で価格境界にも達した場合は境界決済が優先です。気配欠落や未解決の注文状態を記録し、都合のよい定刻価格を作りません。
別例でBUY1.10008からBid1.10012へ決済すると、コスト控除前の利益は0.4 pipでもC控除後の計画値は-0.6 pipです。0.35 lotsなら-2.10 USD、計画上の損益ゼロBidは1.10018です。建値へのストップ移動だけでは手数料や約定コストを賄えず、変更自体が失敗する可能性もあります。
14. 初期ストップと後の管理を別ルールにする
比較では初期ストップ・利確を固定し、トレーリング、部分決済、自動建値移動は入れません。追加するなら、発動時刻、価格側、変更処理、コストを持つ別の決済方針です。建玉後のATR増加は元の損失許容額を広げる理由になりません。
上昇後のストップ引き締めは結果を変える一方、通常の揺れで決済させる場合もあります。使う確定足、変更待ち中の有効水準、拒否対応を定義します。タイムアウト後は再操作前に実際の注文・建玉と照合します。予定価格、サーバー受理価格、実約定を別々に保存します。
15. 共通起点と未使用データで比較する
同じ適格なエントリー起点で、各方法固有の価格、気配確認、金額ベースの数量を比較し、却下とコストも残します。共通起点全体と採用取引だけの両方を報告します。弱い比率の除外は取引標本を変えます。本例はポートフォリオではなく、重複シグナル、資本制限、建玉競合には追加の実行規則が必要です。
未使用の後続期間に進む前に距離、ATR平滑化と倍率、参照本数、余裕幅、期限、費用基準を固定します。純期待値、ドローダウン、保有時間、コスト感応度、不確実性を確認します。最大逆行幅・順行幅にも観測期限が必要で、セッション全体の未来の極値で同じ取引のストップを決めません。M1とM5は別々に検証します。
16. 検証可能な決済計画を選び実行可能性を確認する
発注前に起点、価格側、単位、損切り根拠、目標、刻み丸め、純比率、許容数量を記録します。注文制約、証拠金、合計リスク、決済期限を確認します。入力不足、不適切な価格、予算超えの最小ロット、純利益余地不足なら却下し、後から境界を動かして余地を作りません。
固定pipsは単純な基準、ATRは定義した変動尺度、構造は固定した価格位置を提供します。有用性はエントリー、相場、約定に依存します。小さく再現可能な比較から始め、未使用データで評価します。関連ガイドは通貨ペア選択とMT4データを扱い、別の戦略記事がエントリーと管理を補います。
よくある質問
FXスキャルピングに最適な損切り幅は何pipsですか?
万能の幅はありません。エントリーの考え方、価格側、変動・構造の基準、コスト、予算を定義し、少数の固定ルールを適切な未使用データで比較します。
1対2の目標なら純比率も2ですか?
必ずしもそうではありません。例の総距離6対12pipsは、費用後に計画損失7、純利益余地11となり、比率は1.5714です。
ATRストップは建玉後も広げるべきですか?
それは別の管理ルールです。この比較では起点でATRと初期水準を固定し、後の変動で過去のリスク計画を変更しません。
チャートが触れていないSELLストップが発動するのはなぜですか?
SELLはAskで決済します。Bid足には上側のスプレッドが表示されず、拡大時にはBid高値が届かなくてもAskがストップに達する場合があります。
広いストップは金額リスクも大きくしますか?
同じ数量なら大きくなります。共通予算なら計画損失全体から数量を再計算して切り下げ、最小ロットが大きすぎる場合は見送ります。
CSVから最も儲かるストップが分かりますか?
いいえ。架空入力、計算、順序付き経路を再現するものです。収益性の評価には完成した戦略、適切な実データ、約定前提、未使用観測が必要です。
出典と研究上の注記
MetaQuotesの資料はトゥルーレンジ、注文条件、銘柄仕様を説明しています。本稿の比較ルール、価格、コスト余裕、経路は独自の架空教材であり、実際の気配値や運用成績ではありません。
- MetaTrader 4: Average True Range
- MQL4: OrderSend and stop restrictions
- MQL4: symbol and contract properties
教育用コンテンツです。価格、経路、コスト、判定基準は架空です。FX取引にはリスクがあり、ストップや余裕額は約定、利益、実損失の上限を保証しません。