

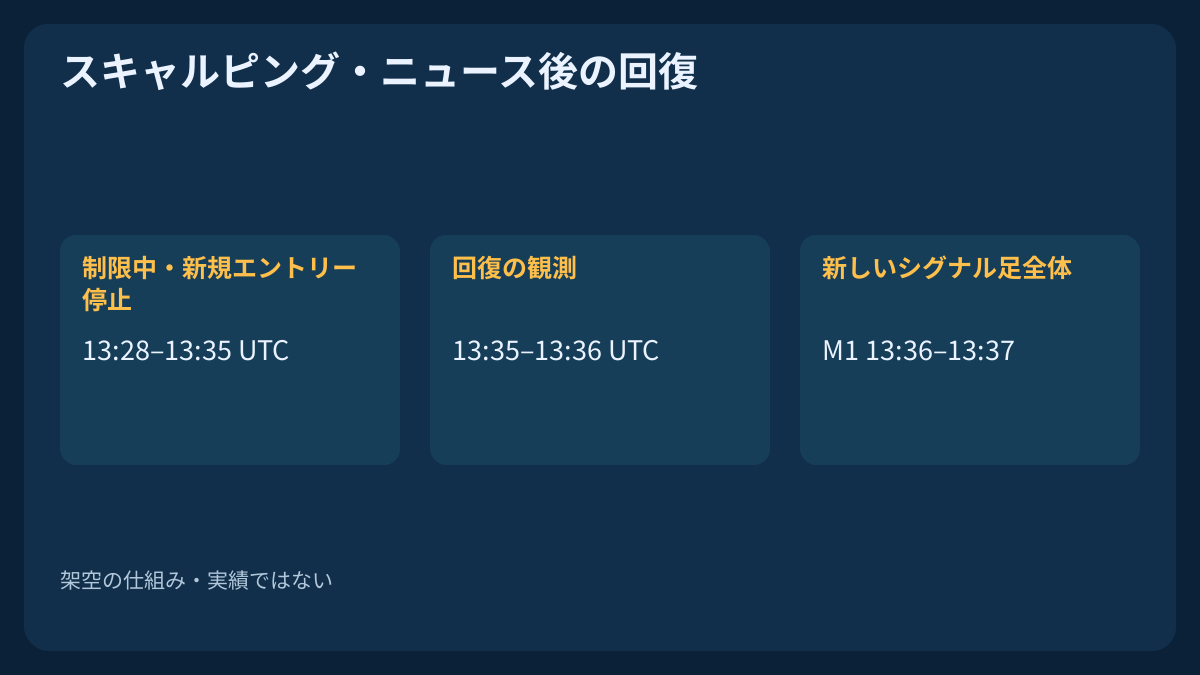
ニュースによる停止時間が終わっても、市場が以前の状態に戻るとは限りません。Askの上昇は小さな目標値幅を消費し、待機させたシグナルは既に失われた機会を示しているかもしれません。このガイドでは、予定された取引制限から価格の回復確認、新しい候補の検討までを追います。
1. 実務上の疑問は、いつ新しい候補を検討し直せるか
予定された発表は、価格と、その価格で取引できる条件の両方を変えます。ボラティリティは値動き、流動性は提示価格と数量で取引できる能力に関する概念です。大きな足は、小さな目標の取引を低コストで約定できる証拠ではありません。表示スプレッドが狭くても、取引可能な数量や将来の約定は確認できません。
このガイドは、経済指標カレンダーとEAフィルターのガイドに、具体的な回復判定を追加します。予想との差をBUYやSELLのシグナルにはしません。時間制限、観測した価格品質、新しい売買条件、最後のコスト・リスク判断を分離します。どの確認も、それだけでは収益性のある戦略になりません。
有限の手順で定義したエントリーは、M5のMACD・ATRスキャルピング戦略を参照してください。確認や約定条件を満たさなくても、最初の反転は使用済みになります。
2. Bidが同じでもBUYの価格は高くなる
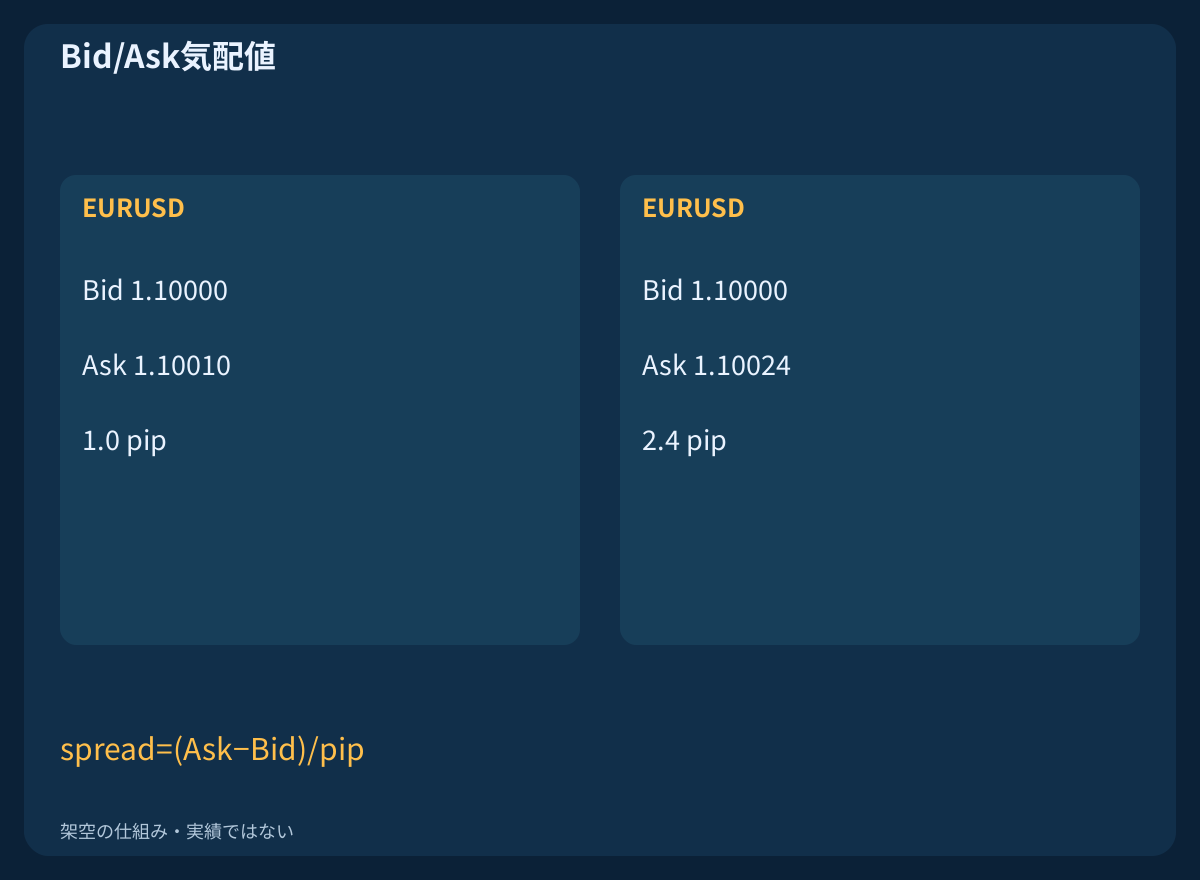
EURUSD、pip=0.0001、point=tick=0.00001を仮定します。Bid=1.10000でAskが1.10010ならスプレッドは1.0 pip、Askが1.10024なら2.4 pipsです。チャートのBidが変わらなくても、BUYのエントリー価格は高くなります。
対象の銘柄と口座でspread=(Ask-Bid)/pipを測ります。BUYはAsk、SELLはBidで入り、決済はそれぞれ反対側の価格を使います。価格の新しさ、手数料、不利な約定、数量制限は別途確認が必要です。スプレッド上限は一つの観測を選別する条件であり、取引コストの最大値を保証しません。
3. 対象イベントを定め、日付を含めて時刻を変換する
通貨ペアの両通貨と口座全体のエクスポージャーに関係するイベントを選び、発表の各段階も含めます。元の発表機関、正確な日付、表示タイムゾーン、最新予定を確認します。例えばBLSのカレンダーはEastern Timeを明記しています。時刻の例08:30 America/New_Yorkは、13:30 UTC(2026-01-15)に対応しますが、12:30 UTC(2026-07-15)になります。時刻変換の例であり、その日に発表があったとは主張していません。
UTCから、その日付で検証したブローカーのサーバー時差へ変換します。カレンダーの時だけをEA設定に転記しないでください。各バージョンを利用できた時点も保存します。時刻不明、対象範囲不足、未解決の延期があれば、依存する新規エントリーは保留です。カレンダーで突発ニュースは除外できず、重要度表示も大変動の実測確率ではありません。
4. 制限時間を統合してから回復を観測する
架空のUTC日付2026-01-15で、Aは13:30、Bは13:32の予定とし、両方とも13:20に既知だったとします。発表前2 min、発表後3 minを選びます。半開区間は[13:28,13:33)と[13:30,13:35)、和集合は[13:28,13:35)です。
開始を含み、終了を含みません。13:33ではBの制限が続き、13:35に和集合が終了するのは、予定が検証済みで変更されていない場合だけです。そこから回復の観測が始まり、エントリーが許可されるわけではありません。これらは教材の設定であり、推奨待機時間や三分以内に市場が落ち着く根拠ではありません。後続段階、延期、新たな制限で保留は延長されます。
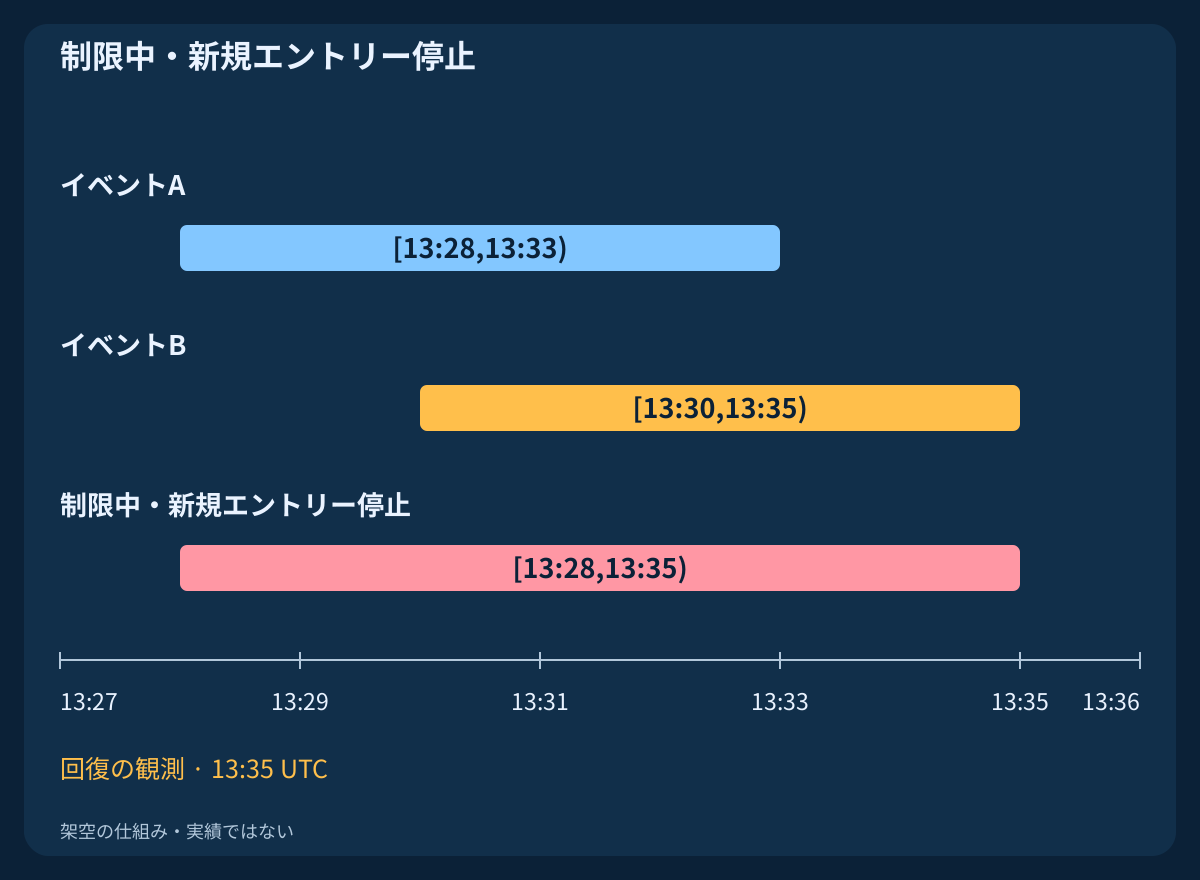
| イベント | 開始 | 終了 |
|---|---|---|
| イベントA | 13:28 | 13:33 |
| イベントB | 13:30 | 13:35 |
| 制限中・新規エントリー停止 | 13:28 | 13:35 |
5. 新規エントリー、待機注文、既存ポジションを分ける
制限前に、応答を確認できる運用上の時間を確保して、決めた待機注文の方針を実行します。取消要求は取消確認ではなく、端末が待つ間にもブローカー側の注文は約定し得ます。確認済みの注文・ポジション状態を照合してください。遅れて見つかったポジションも実在するエクスポージャーです。取消とタイムアウトの違いは約定ガイドで説明しています。
既存ポジションは、事前に定めた専用ルール、有効なデータ、権限に従って管理します。新規停止によって保護、監視、必要なリスク決済を黙って止めてはいけません。MT4のAutoTradingは自動管理に必要な要求も禁止し得るため、新規だけを止めるスイッチではありません。ストップや発表前の予定決済も、価格や実損失の上限を保証しません。
6. 端末の動く時計より、対象銘柄のデータを確認する
対象銘柄の有効なBid/Askと、ローカル受信からの経過時間を、検証した方法で追跡します。受信が新しくても、上流価格が現在のものか、取引可能かは証明できません。接続、フィードの妥当性、カレンダー、時刻対応、注文照合は別々の必須入力です。他のペアのティックで対象ペアが更新されたことにはなりません。
MQL4のTimeCurrent()はOnTick()内では処理中のティックを指し、それ以外では別のMarket Watch銘柄を反映する場合があります。独立して進む時計でも、ミリ秒単位の鮮度証明でもありません。この例は検証済みの受信経過時間を前提とし、MT4のタイムスタンプだけから測定したものではありません。再起動や時計の不確かさの後は、検証済み状態を再構築してから候補を受け入れます。
7. 観測テストの回数と限界を明記する
検証した制限の終了後、3回の連続した定時確認を10 s間隔で行い、spread<=1.2 pips、対象銘柄の受信経過時間age<=500 msを要求します。Bid/Askが有効で、他の必須データと注文状態も解決済みである必要があります。既知の不合格は回数をゼロに戻し、確認欠落や間隔>10 sも同様です。閾値ちょうどで合格するのは、この観測テストだけです。
これらは架空の設定です。三つのサンプルは、確認間の連続的な安定、板の厚さ、安全な約定を証明しません。確認点の間で観測した不合格も反映し、実際の判断・要求時には全条件を再確認します。観測できない急変も残ります。回復判定は運用上の適格性確認であり、予測やニュース後の万能な手法ではありません。
8. 不合格を飛ばさずに回復経路を追う
13:35:00ではスプレッド2.4が不合格です。13:35:10はスプレッド1.0、経過時間100 msで回数1。13:35:20はスプレッド1.4でリセットします。13:35:30ではスプレッド1.0は狭く見えても経過時間800 msが不合格で、回数はゼロのままです。
13:35:40、13:35:50、13:36:00の確認はスプレッド1.0,1.1,1.0、経過時間100 msです。回数は1,2,3となり、13:36:00で回復条件が成立します。記録した確認の間に、他の観測済み不合格はないと仮定します。CSVにはすべての定時観測と、その後のシグナル確認を残します。三回になっただけでは注文も約定も発生しません。
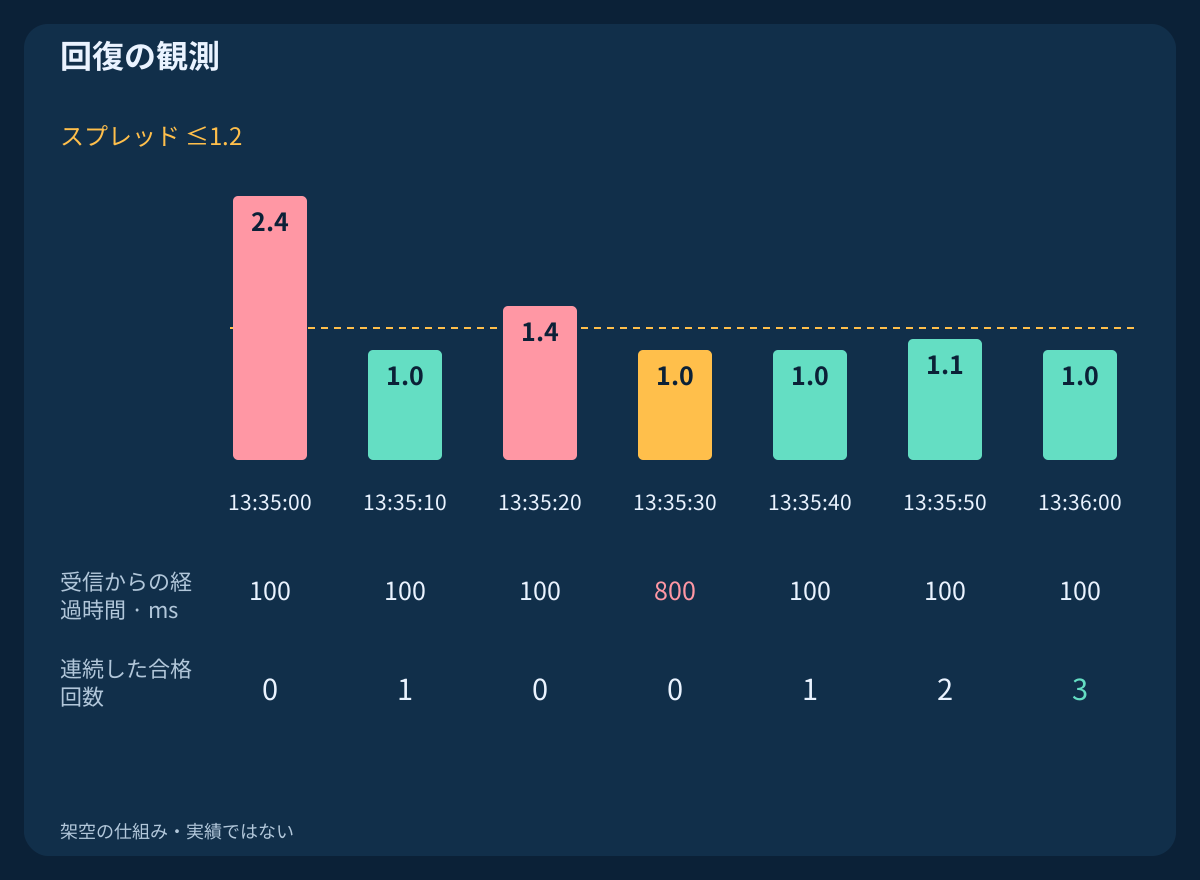
| 時刻 UTC | スプレッド pips | 経過 ms | 回数 | 状態 |
|---|---|---|---|---|
| 13:35:00 | 2.4 | 100 | 0 | 回復の観測 |
| 13:35:10 | 1.0 | 100 | 1 | 回復の観測 |
| 13:35:20 | 1.4 | 100 | 0 | 回復の観測 |
| 13:35:30 | 1.0 | 800 | 0 | 回復の観測 |
| 13:35:40 | 1.0 | 100 | 1 | 回復の観測 |
| 13:35:50 | 1.1 | 100 | 2 | 回復の観測 |
| 13:36:00 | 1.0 | 100 | 3 | 回復条件が成立 |
9. 条件が変われば成立状態を解除する
成立後でも必須入力の不合格を観測したら、新規を保留して成立状態を解除します。スプレッド超過、受信の古さ、確認欠落、予定変更、切断、未解決の注文状態があるのに、古い青信号を後の要求へ持ち越してはいけません。必要な状況が再び有効になればゼロから観測し直し、新たなニュース制限を優先します。
例えば20 sの空白は、両端の価格が良好でも上限10 sを超えます。欠けた中間観測を作ってはいけません。中断後は待機中の検証用売買意図を破棄し、エクスポージャーを照合してから観測を再開します。障害対応とポジション管理は、新規エントリー条件から分離します。
10. シグナル足全体が回復成立後に始まることを要求する
この例のM1確定足ルールでは、足の始まりが最新の回復成立時点以降であり、成立状態が有効なまま確定する必要があります。[13:35,13:36)の足は、成立時刻ちょうどに確定しても除外します。始まった時点が早いためです。成立前の売買意図は、キューで待たせず破棄します。
新しい足[13:36,13:37)は、すべての条件が継続して合格していれば13:37の確定時に検討できます。別に定義済みの売買条件があると仮定し、このガイドがニュースの値動きから条件を作るわけではありません。新しいシグナルは、最初の急騰・急落への遅れた飛び乗りではありません。M5など別モデルには、足全体と時間に関する独自のルールが必要です。
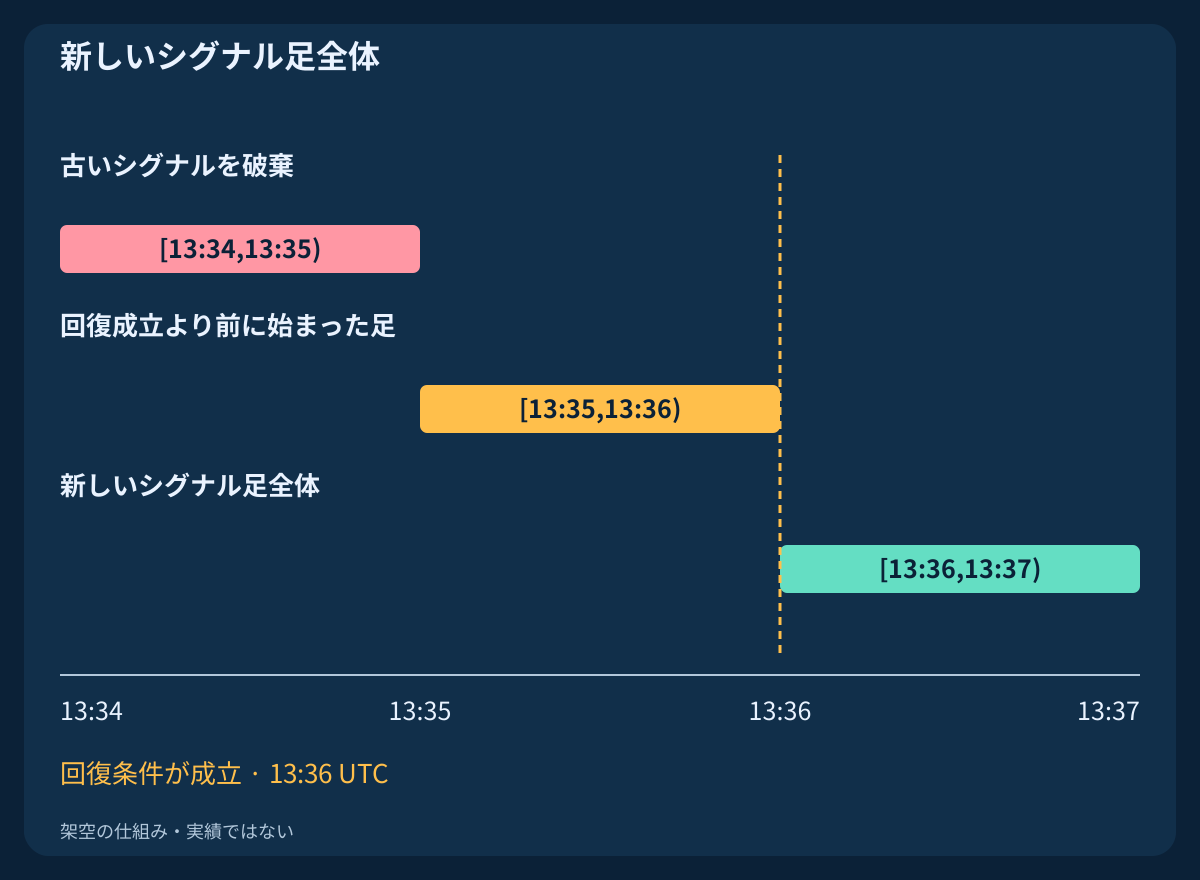
| 結果 | 足の開始 UTC | 足の確定 UTC | 状態 |
|---|---|---|---|
| 古いシグナルを破棄 | 13:34 | 13:35 | 不合格 |
| 回復成立より前に始まった足 | 13:35 | 13:36 | 不合格 |
| 新しいシグナル足全体 | 13:36 | 13:37 | 候補として検討可 |
11. 候補を認める前に総コストを計算し直す
USD口座、標準ロット当たり契約100000 EUR、ピップ価値10 USD/pip/lotを使います。BUYのBid決済水準をS=1.09950とT=1.10110、基準をBid=1.10000に固定すると、総値幅は5/11 pipsです。往復手数料0.7 pip、不利なエントリーの予備幅0.3 pip、決済の予備幅0.2 pipを仮定します。要求前の予定総コストはC=spread+1.2なので、L=5+C、W=11-C、R_net=W/Lです。手数料はロット数に比例すると仮定します。
スプレッド1.0ではL/Wが7.2/8.8 pips、比率が1.2222です。有効証拠金10000 USD、選んだ予算0.25%=25 USDからlots=floor((25/(L*10))/0.01)*0.01となり、0.34 lots、予定リスク24.48 USD、純目標29.92 USDを得ます。仮定した数量刻みは0.01です。必要証拠金、最小数量、ストップ距離、口座全体のエクスポージャーも注文を許容する必要があります。不適合なら水準を動かさず棄却します。
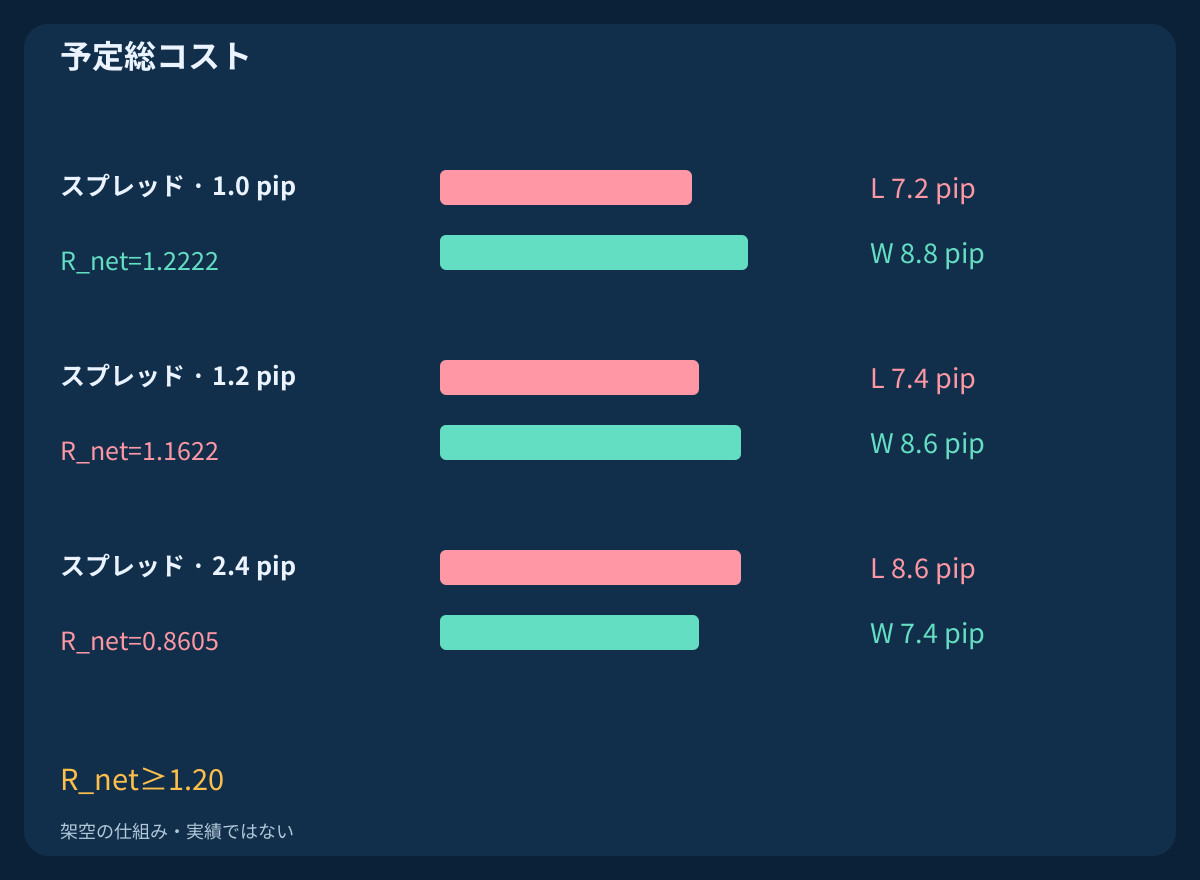
| スプレッド pips | 予定損失 pips | 純目標 pips | 純比率 | ロット | リスク USD | 目標 USD | 結果 |
|---|---|---|---|---|---|---|---|
| 1.0 | 7.2 | 8.8 | 1.2222 | 0.34 | 24.48 | 29.92 | 合格 |
| 1.2 | 7.4 | 8.6 | 1.1622 | 0.33 | 24.42 | 28.38 | 不合格 |
| 2.4 | 8.6 | 7.4 | 0.8605 | 0.29 | 24.94 | 21.46 | 不合格 |
12. スプレッド合格でも純リスクリワードは不合格になり得る
検証用条件をR_net>=1.20と定めます。スプレッド1.2 pipsは観測上限に合格しても、L=7.4、W=8.6、R_net=1.1622では別の比率条件に不合格です。2.4 pipsではスプレッドと比率の両方が不合格。数量を減らせば予定金銭リスクは下がりますが、目標とリスクの比率は改善しません。
予備幅はすべて仮定であり、約定の保証上限ではありません。Fが分かった後は実際のAskでのエントリーとBidでの決済を使い、手数料と残る出口コストだけを加えます。ここではC_remaining=0.9 pipです。価格に反映済みのスプレッドや入口の滑りを再加算しないでください。悪い約定で予算超過になれば、過去の数量を架空に縮めず、定めた手順で実在するポジションを管理します。
13. 要求を新しく期限のある判断として扱う
架空のシグナル確定13:37:00で、現在有効な価格を要求し、1 s以内に最初の要求を最大一回だけ許します。例の判断13:37:00.300は13:37:00.200に受信した価格を使い、経過時間は100 msです。送信直前に制限、回復状態、売買条件、価格、コスト、権限、エクスポージャーを再確認します。CSVの合格は約定を示しません。
必須条件が不合格なら、定めたルールで候補を失効させます。都合のよい価格まで待ち続けて再利用してはいけません。拒否、リクオート、結果不明は別の約定方針に従います。特に未応答の要求は再送の許可ではなく、新たに見つけたポジションには保護が必要です。成行と指値の各案には、独自の時間・約定仮定が必要です。
14. 各時点で利用可能だった情報を残す
カレンダー版、元の予定、情報源と受信の時刻、関係通貨、統合区間、ルール版、日付別の時計対応、観測、欠測、リセット理由、成立状態の変化を保存します。足の境界、候補ID、その後の要求・注文状態も記録します。合格だけでなく棄却候補や観測欠落も残します。
後から入手した改訂カレンダーで、以前使った版を黙って置き換えてはいけません。足のOHLCから、過去のスプレッド経路、受信経過時間、未観測の中間不合格は分かりません。必要な時計とBid/Ask欄のないティックにも不足が残ります。イベントと回復のCSVは論理、コストCSVは仮定の計算を示すだけで、実際の流動性や売買成績は提供しません。
15. 運用手順の正しさと売買上の利益を分けて検証する
まず固定した境界・障害例を再生します。重なる制限、終了時刻ちょうど、延期段階、上限ちょうどのスプレッド、古い価格、確認欠落、再起動、成立解除を含めます。成立時に確定しても以前から始まった足、新しい足全体、スプレッド合格・比率不合格も確認します。新規停止中の管理と待機注文の処理も検証します。
その後、同じ候補起点でフィルターあり・なしの完全な戦略を比較し、現実的コストと別の後続データを使います。除外した勝ち取引も比較対象です。同じニュース日に多数の待機時間や回復閾値を調整し、最良だけを報告してはいけません。正しい状態遷移が示すのは運用の一貫性であり、将来利益や突発ニュースへの保護ではありません。
16. 再検討の前に短い順序を守る
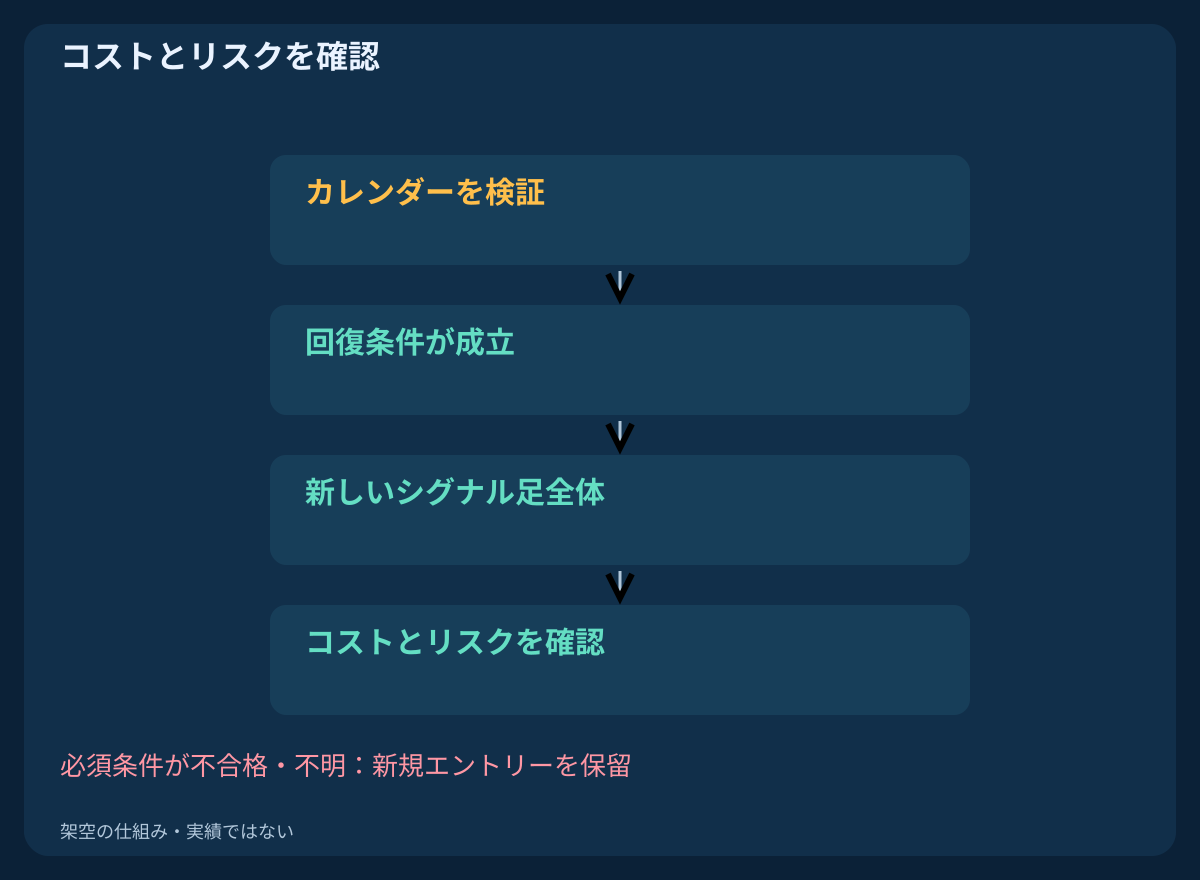
最新イベントの対象範囲と日付別時計を確認し、統合制限全体が終わるまで待ち、定めた観測・不合格ルールで回復を確認して、新しい条件を足全体で要求します。次に純コストと金銭リスクを再計算し、実際の要求・注文状態を照合します。必須入力が未解決なら、新規を保留したまま所定の管理を続けます。
得られるのは候補を検討する許可であり、ニュースで売買する指示ではありません。カレンダー、時間帯フィルター、約定、ストップ・目標の各ガイドを、それぞれの役割に使ってください。別の読者が再生できる版管理付き記録を残します。六つの図と三つの架空CSVは、一定時間待てば安全になると主張せずに手順を説明します。
よくある質問
ニュース制限が終わったらすぐスキャルピングを再開できますか?
予定時間の制限が終了しても、価格、データ、待機注文、リスクの確認が残ります。この例ではそこから回復を観測し、その後に足全体が新しい売買条件を求めます。
狭いスプレッドを三回観測すれば通常の流動性の証拠になりますか?
いいえ。定めたサンプル確認に合格するだけです。連続的な安定、約定可能数量、将来の約定は示さず、未観測の急変や後の悪化は残ります。
発表前のシグナルを停止終了後に使えますか?
この例では使いません。古い売買意図を破棄し、最新の回復成立時点以降に新しい足全体が始まり、必要な状態が有効なまま確定することを求めます。
上限内のスプレッドでも棄却されるのはなぜですか?
上限が確認するのは一つの価格差です。手数料、約定予備幅、ストップ・目標距離、純リスクリワードが不合格になる場合があります。数量を下げても比率は改善しません。
新規停止とはAutoTradingを切ることですか?
異なる制御です。AutoTradingは自動管理の要求も禁止し得ます。待機注文と既存ポジションの処理は別に検証する必要があり、新規停止で管理を黙って省いてはいけません。
ニュース後の共通の推奨待機時間を示していますか?
いいえ。待機幅、観測間隔、閾値は架空の教材設定です。収益性を示したり、約定を保証したり、突発ニュースや口座のリスクをなくしたりはしません。
出典と研究上の注記
公式カレンダーは発表予定を示し、MetaQuotesはプラットフォームの時刻関数を説明しています。以下のイベント、価格経路、閾値、計算は独自の架空教材です。実際のニュース日の約定や運用成績を示すものではありません。
- BLS release calendar: verify dates and Eastern Time
- Federal Reserve: FOMC calendar and separate release stages
- MQL4: TimeCurrent and its quote-time scope
教育用コンテンツです。イベント、価格、閾値、計算は架空です。FXにはリスクがあり、待機時間、スプレッド上限、ストップ、約定予備幅は約定、利益、実損失の上限を保証しません。