

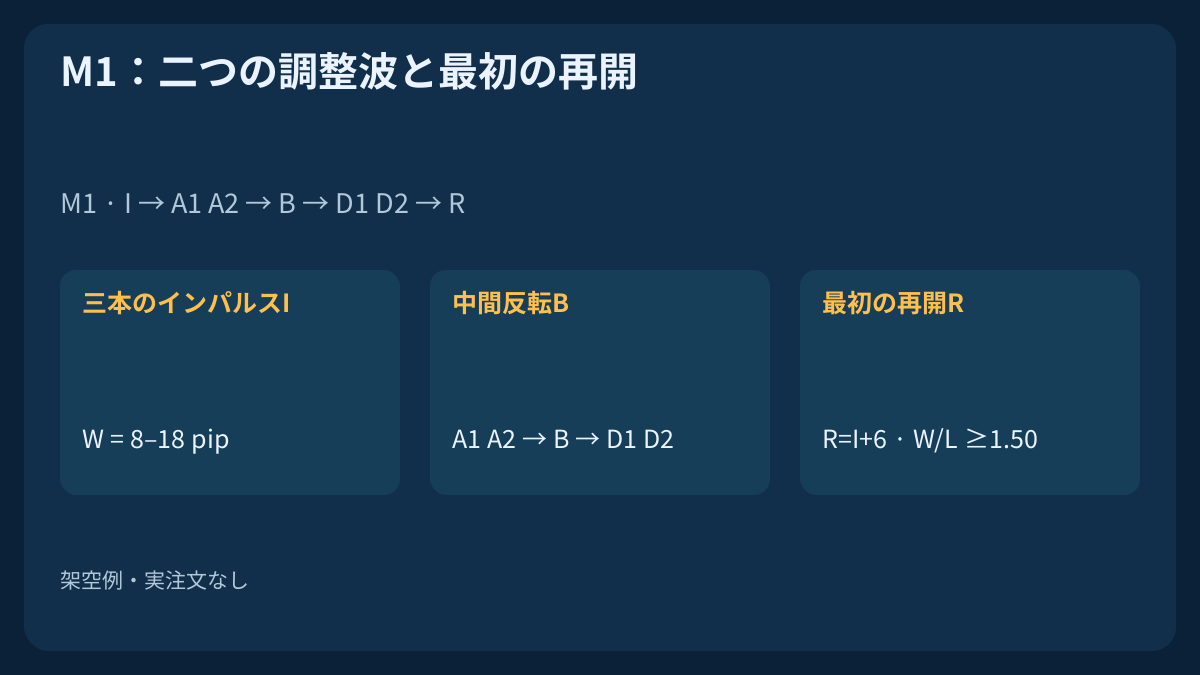
二つの調整波には、その間にトレンド方向へ戻る足が必要です。このM1教育モデルは前のインパルスで目標を固定し、二番目の安値切り上げまたは高値切り下げと、直後の方向再開だけを要求します。その後、一つの気配値を調べ一度だけ新規要求します。架空の価格と与えた約定報告は規則の再計算用で、収益性を証明しません。
1. M1プライスアクション仮説を完全に定める
このモデルは方向性のあるインパルス、その逆方向の二つの調整波、最初の方向再開を検証します。EMA、SAR、RSI、ADX、ATRのフィルターや未来の足で確定するピボットを使わない価格構造です。失敗した突破からの再エントリーとはイベント順序が異なります。
これは研究用の教育仕様で、実運用で検証されたシステムや導入可能なEAではありません。足の本数と閾値は仮説であり、最適設定の証明ではありません。価格経路も約定報告も架空です。成績を論じる前に、未使用の信頼できるデータで仕様全体を検証します。
初回の戻りを対象にした完全なモデルは、期限付き取消を備えた指値スキャルピングを参照してください。チャートの接触、約定、未解決の取消要求を区別します。
2. 契約、UTC時間帯、口座制限を固定する
USD口座で確定EURUSD M1 Bid OHLCとpip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lotを使用します。全パターン足の始値時刻・終値時刻と注文要求が09:00<=UTC<12:00を満たす必要があります。口座全体にポジション、待機注文、他のエクスポージャー、未解決の新規・決済要求がないことを確認します。証拠金、契約条件、初期保護が既知で利用可能なことも必要です。
形成中と最初の気配値で状況を再確認します。事前に定めた既知UTCイベント一覧では[event−15 min,event+15 min]を新規禁止とします。仮定の方針で、普遍的に安全な間隔ではありません。日程、契約、データが不明なら入れません。失敗、決済確認、拒否の照合、データ復旧、禁止解除後は古いパターンを消し、解除境界以降に始まる新しいインパルス足を要求します。例は既知で空のニュース一覧を明示的に仮定します。
3. 再利用しない最初の三本インパルスを探す
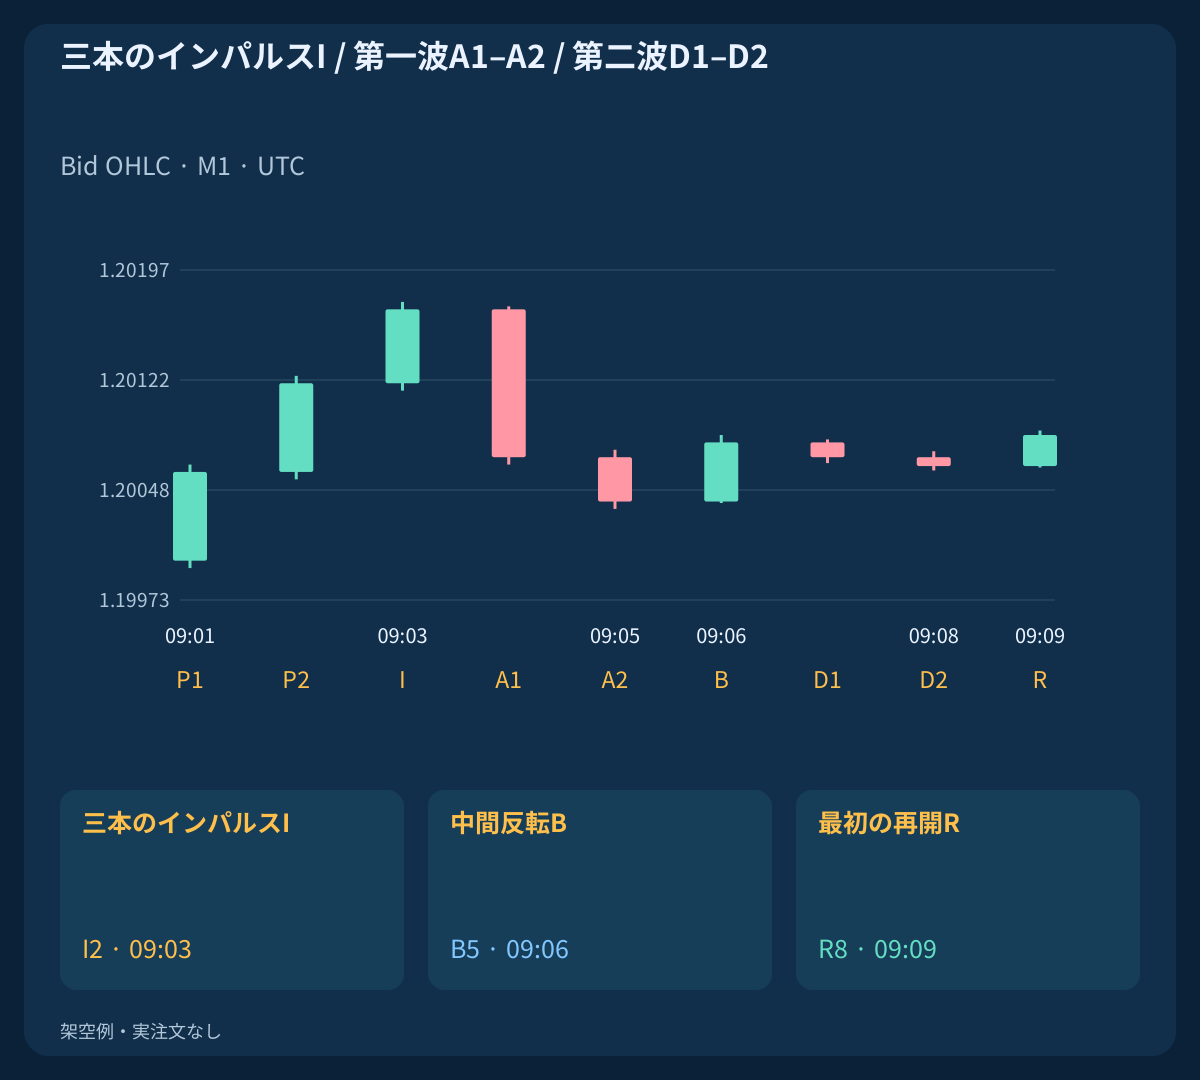
無保有を確認でき、進行中パターンがない間だけ探します。BUYは連続陽線三本とC1>O1; C2>O2; C3>O3; H1<H2<H3; L1<L2<L3; C1<C2<C3を使います。最初の完全な三本組がIであり、8<=W/pip<=18; W=H3−L1の判定前にその足を消費します。三本の安値・高値を固定します。逆実体、同時線、進行条件の失敗、区間欠損は連続列を切ります。消費した三本組をずらして良い基準を探しません。
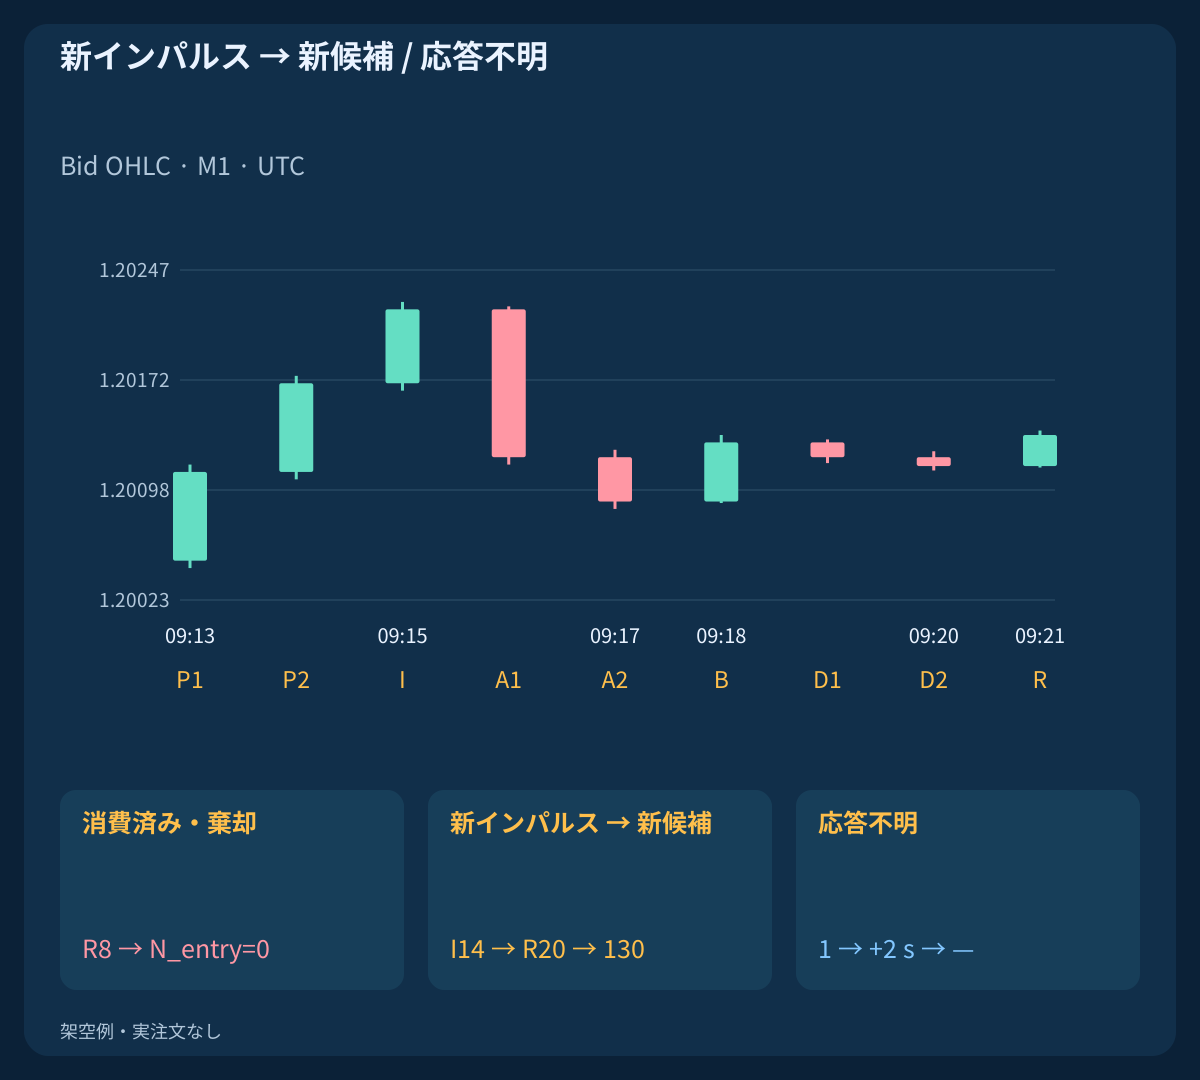
Iが適格なら、このパターンの終了まで別のインパルスを探しません。主要例はI=k2 / 09:03 UTC; anchor_low=1.19995; anchor_high=1.20175; W=18 pipです。許されるのは実際に確定した連続する分足でのI→A1→A2→B→D1→D2→R; R=I+6だけです。端末が次足を作成した後に確定を調べます。時計の境界や空の履歴だけでは足りず、欠損区間を後の足で置き換えません。
4. 第一調整波を正確に二本とする
BUYのA1は直後の陰線で、Iの終値より下で終わります。A2は次の陰線でClose(A2)<Close(A1); High(A2)<High(A1); Low(A2)<Low(A1)を満たします。両方とも厳密に陰線でなければなりません。見栄えを良くする追加の逆方向足を待たないことも規則に含まれます。
I以降の形成全体でLow>anchor_low; High<T_bidを維持します。接触したら足の役割判定前に取り消す、発注前の幾何条件です。主要第一波はA2=k4 / 09:05; Low(A2)=1.20035で終わります。極値は確定足ですでに観測されており、右側の未来足によるピボット確定や、後からのスイング選択を必要としません。
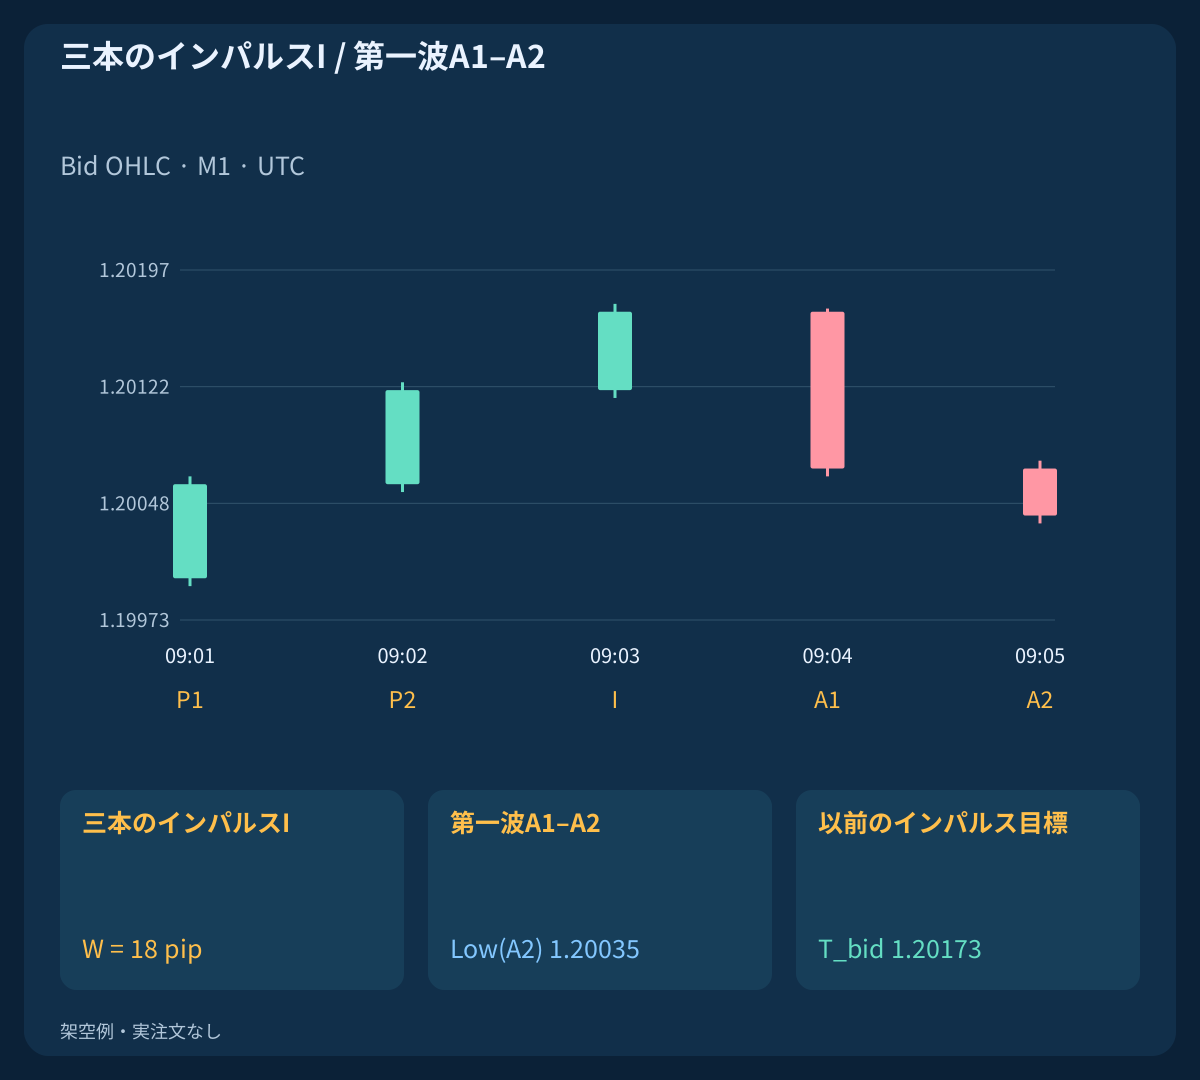
| UTC時刻 | 役割 | 始値 | 高値 | 安値 | 終値 |
|---|---|---|---|---|---|
| 09:01 UTC | P1 | 1.20000 | 1.20065 | 1.19995 | 1.20060 |
| 09:02 UTC | P2 | 1.20060 | 1.20125 | 1.20055 | 1.20120 |
| 09:03 UTC | I | 1.20120 | 1.20175 | 1.20115 | 1.20170 |
5. 実際の中間反転で二波を分離する
BはA2の直後一本だけです。BUYはClose(B)>Open(B); Close(B)>High(A2); Low(B)>Low(A2)と形成境界を満たす必要があります。主要BはB=k5 / 09:06; Close=1.20080; High(A2)=1.20075; Low(B)=1.20039です。これらの値はBが終わった時点で利用可能でなければなりません。
同時線、三本目の陰線、突破境界での等値、切り上がらないB安値は取り消しです。逆方向足が続く長い動きを二波と数えません。後の反発を待ってBと呼び直さず、新パターンには古い足を再利用しない完全な新インパルスを要求します。
6. 安値切り上げを最初の方向再開だけで確認する
D1は次の陰線で、高値と終値がBより下です。D2は続く陰線でClose(D2)<Close(D1); High(D2)<High(D1); Low(D2)<Low(D1); Low(D2)−Low(A2)>=0.2 pipを満たします。主要第二安値はLow(D2)=1.20061; Low(A2)=1.20035; difference=2.6 pipです。Rを読む前にD2からストップを固定します。
確認できるのはR=D2+1=I+6だけです。BUYはClose(R)>Open(R); Low(R)>=Low(D2); 0<Close(R)−High(D1)<=1.5 pip; 2<=r/pip<=8を要求し、rは終値から固定ストップまでの距離です。主要再開足はR=k8 / 09:09; Close=1.20085; High(D1)=1.20082; break=0.3 pip; r=2.9 pipです。失敗したRは恒久的に棄却します。追加確認足を要求することも許可することもありません。
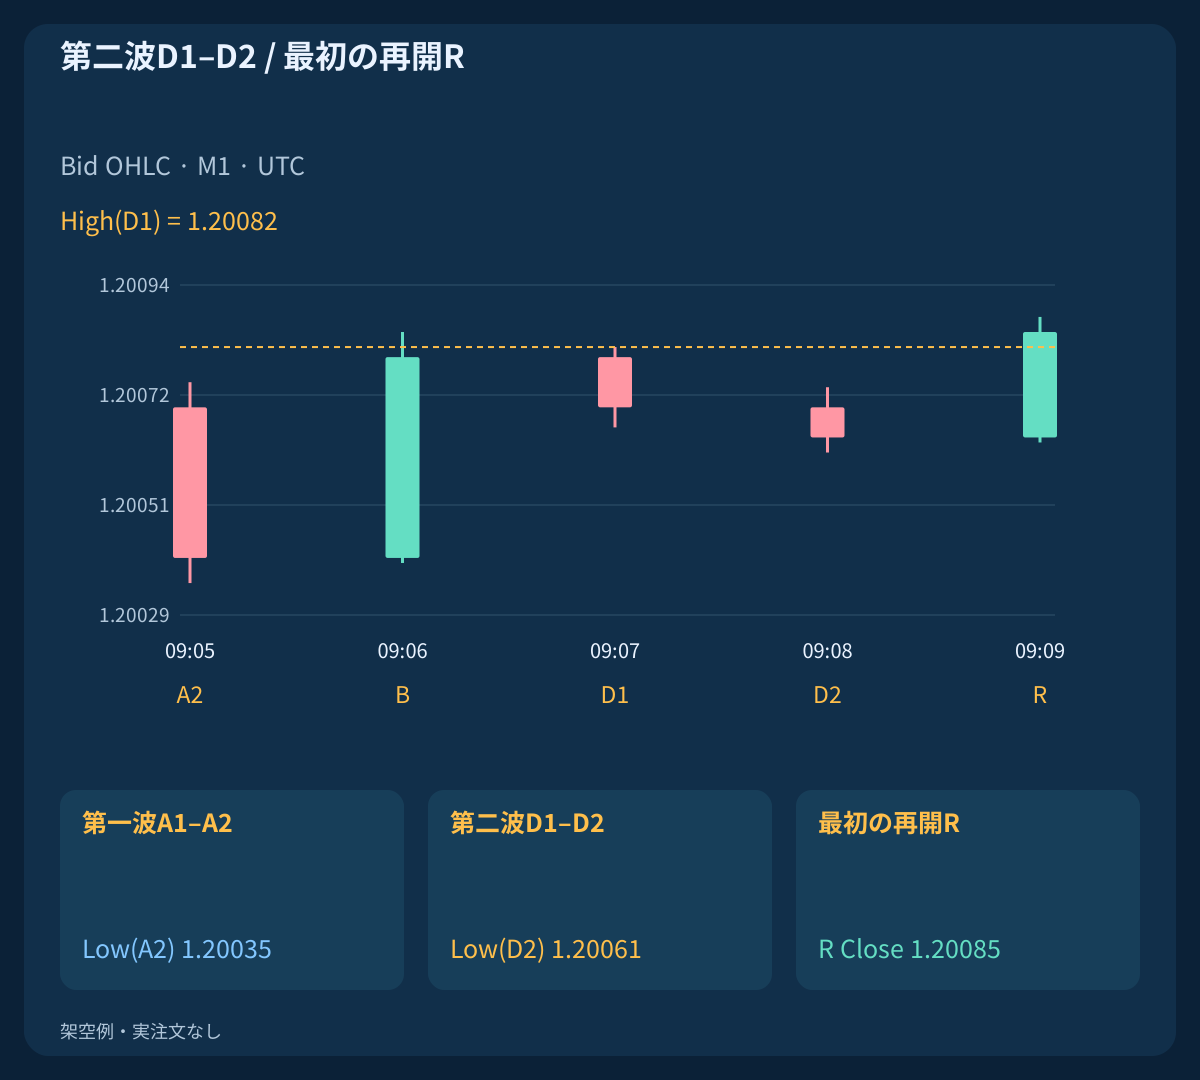
| UTC時刻 | 役割 | 高値 | 安値 | 終値 |
|---|---|---|---|---|
| 09:04 UTC | A1 | 1.20172 | 1.20065 | 1.20070 |
| 09:05 UTC | A2 | 1.20075 | 1.20035 | 1.20040 |
| 09:06 UTC | B | 1.20085 | 1.20039 | 1.20080 |
| 09:07 UTC | D1 | 1.20082 | 1.20066 | 1.20070 |
| 09:08 UTC | D2 | 1.20074 | 1.20061 | 1.20064 |
| 09:09 UTC | R | 1.20088 | 1.20063 | 1.20085 |
7. SELLの対称条件と価格側を省略せず定める
SELLは高値・安値・終値が厳密に下がる連続陰線三本で始め、全基準レンジを固定して同じ幅判定を行います。A1とA2は陽線で終値が上がり、A2の高安はA1より上です。Bは陰線でA2安値より下で終わり、高値はA2高値未満です。D1は陽線で安値と終値がBより上です。D2も陽線で高安・終値がD1より上、かつHigh(A2)−High(D2)>=0.2 pipです。
直後のRは陰線でHigh(R)<=High(D2); 0<Low(D1)−Close(R)<=1.5 pip; 2<=r/pip<=8を満たします。形成中のBid足はHigh<anchor_high; Low>T_askを維持します。これはBid構造の取り消し条件です。SELL決済水準は選択した絶対Askトリガーで、Ask OHLCの復元ではありません。最初の気配値もAskがD1安値未満を維持します。SELLはBidで入りAskで出ます。自動反転、平均化、追加ポジションは認めません。
8. 以前の目標と第二波ストップを固定する
BUYはIでT_bid=anchor_high−0.2 pip、D2でS_bid=Low(D2)−0.5 pip; r=Close(R)−S_bidを固定します。SELLはT_ask=anchor_low+0.2 pip; S_ask=High(D2)+0.5 pip; r=S_ask−Close(R)です。価格はティックに整合させます。目標は調整前、ストップはR前に固定し、エントリー気配値や実約定で基準を取り直しません。
主要BUY水準はS_bid=1.20056; T_bid=1.20173、SELLはS_ask=1.19944; T_ask=1.19827です。構造rと約定からストップまでのリスクは異なります。受理後も固定決済を保ち、SAR追随、建値移動、部分決済、逆シグナルでのドテンを行いません。別途設ける時間上限にも、実際の決済報告が必要です。
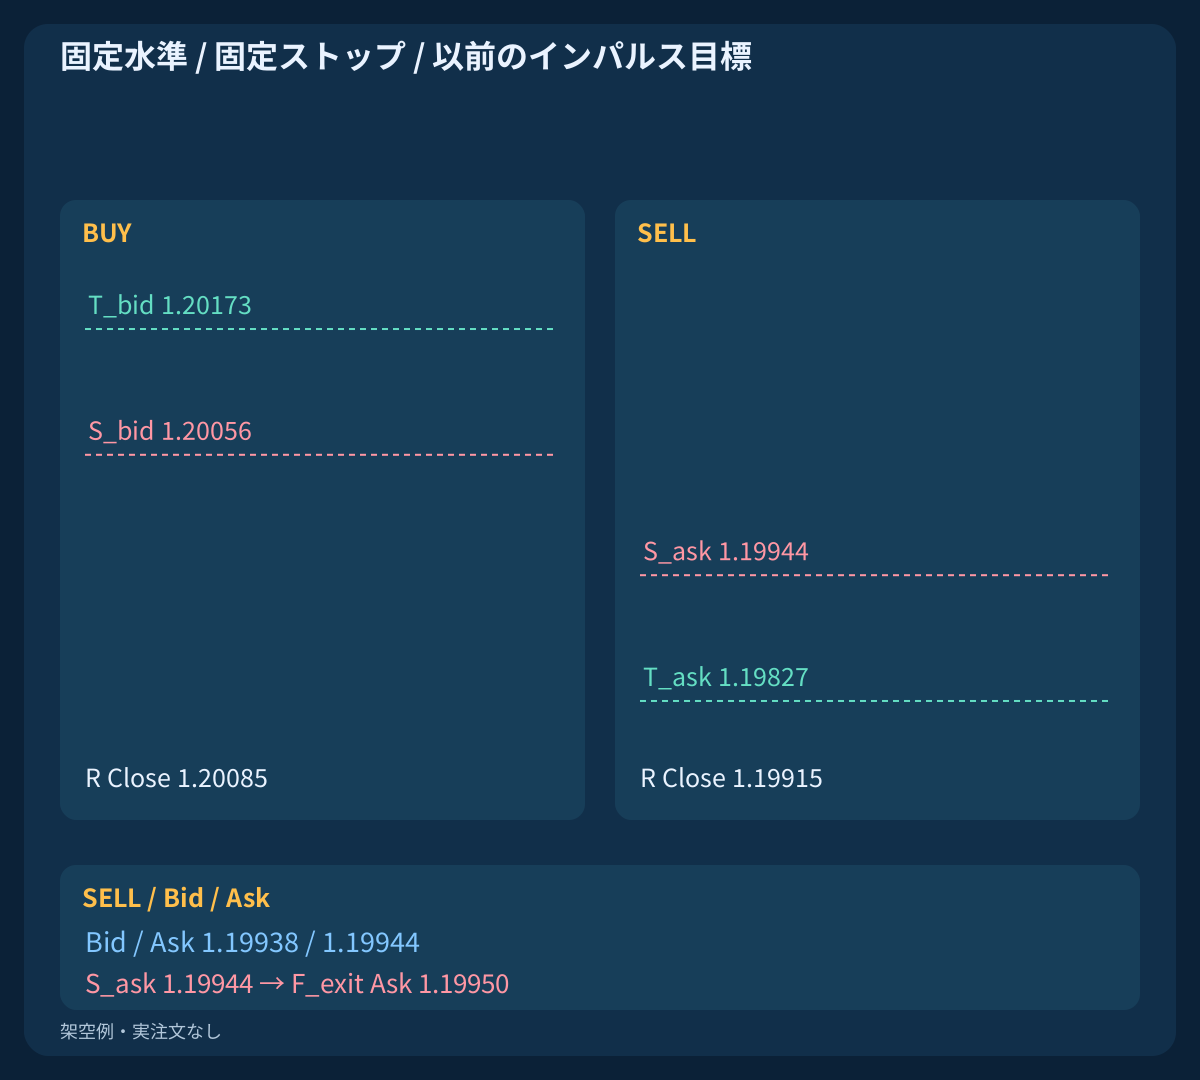
9. 方向再開後の最初の気配値だけを評価する
Rの予定確定後に最初に受信するペアをarrival<=R_close+1.000 s; 0<=quote_age<=250 ms; 0<=spread<=0.6 pipで消費します。BUYはBid>High(D1)、SELLはAsk<Low(D1)を維持します。正で交差のない価格、ティック、現在のブローカー距離・数量、状況、証拠金、両初期決済の対応を確認します。不明な規則は新規禁止です。最低ストップ距離ゼロ表示でも受理は保証されません。
F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL; c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pipを使います。BUYはL=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c、SELLはL=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c、条件はL>0; W>0; W/L>=1.50です。スプレッドは適切な価格側ですでに反映され、再加算しません。他の手数料や資金調達費は仮定しません。
| 観測 | 気配値 | 損失、pip | 純目標、pip | 純W/L | 計画lot |
|---|---|---|---|---|---|
| BUY | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| SELL | 1.19909 / 1.19915 | 4.6 | 7.1 | 1.5434783 | 0.54 |
| BUY | 1.20088 / 1.20094 | 4.9 | 6.8 | 1.3877551 | — |
| BUY / 後の診断値 | 1.20085 / 1.20091 | 4.6 | 7.1 | 1.5434783 | — |
| BUY | 1.20135 / 1.20141 | 4.6 | 7.1 | 1.5434783 | 0.54 |
10. 失敗した最初の再開を棄却したままにする
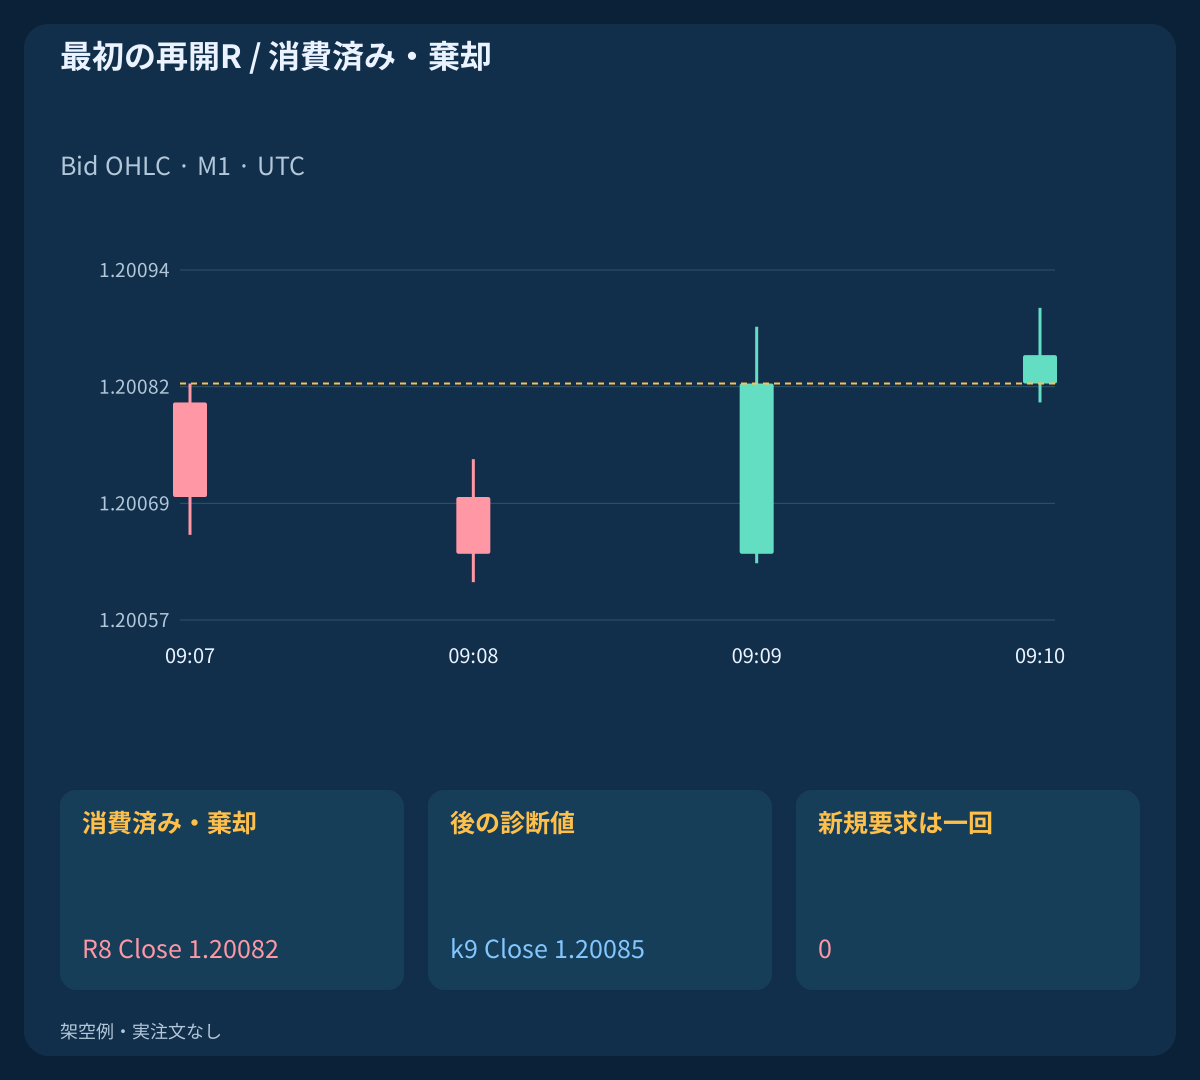
失敗例はインパルスと両調整波が適格でもR8 Close=1.20082=High(D1)です。等値は突破ではありません。次の足は陽線かつ適格な構造でk9 Close=1.20085に達しますが、唯一のR位置の外です。注文要求も後のRへの差し替えもありません。
パターンを消費し解除境界が分かった後だけ探索を再開します。新候補は新しいインパルス三本と二波全体が必要です。以前のインパルス再利用、D2延長、失敗Rを裁量的入場の始点にすることは認めません。口座と状況の制限も独立に満たす必要があります。
11. 連続した一波と第二安値の違反を棄却する
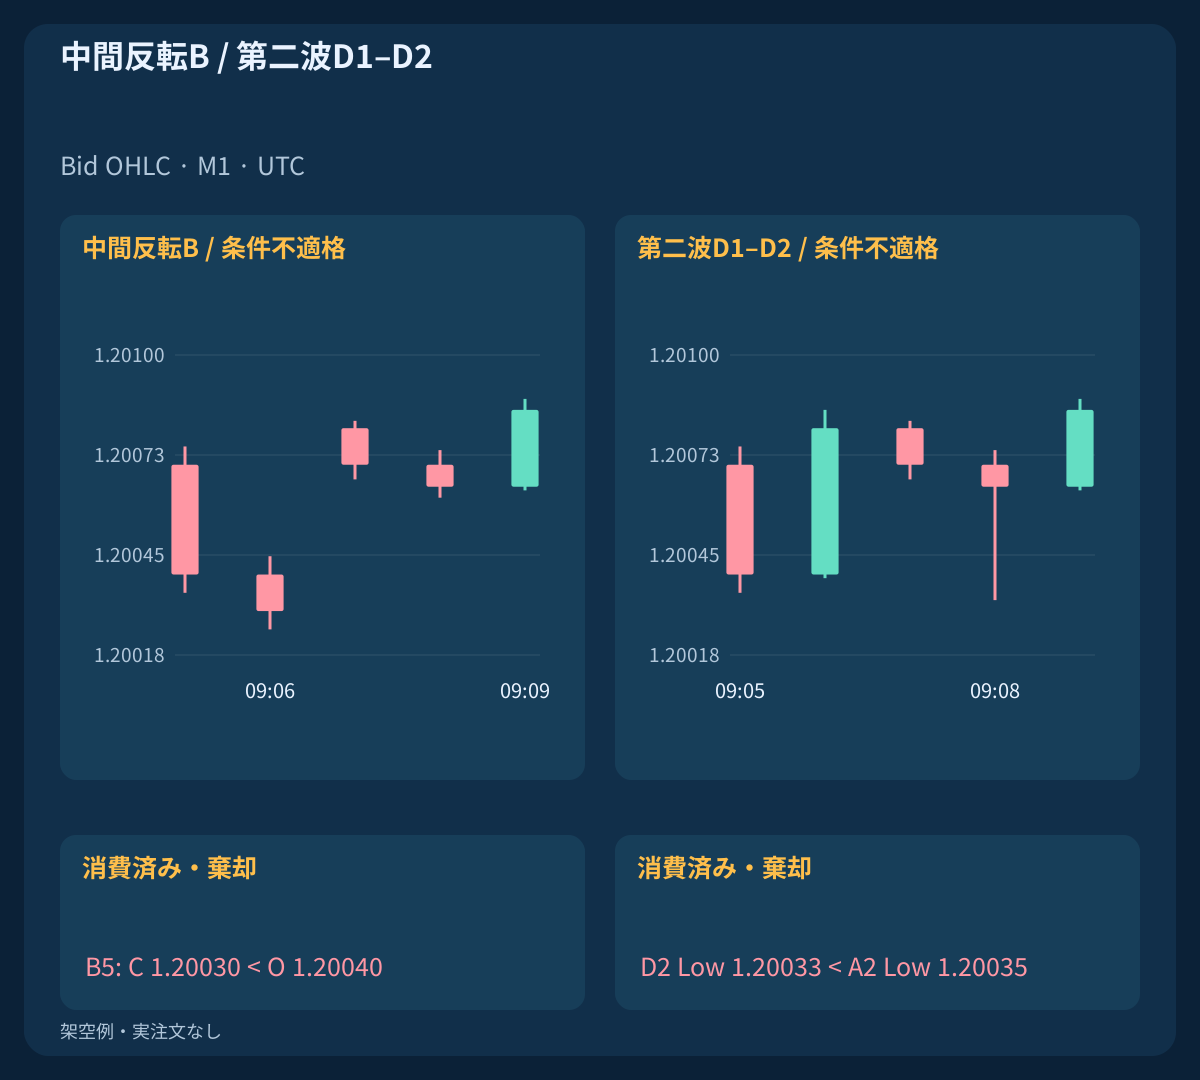
一波だけの例では必要なBがB5 Open=1.20040; Close=1.20030に置き換わります。追加陰線なのでBで終了し、後の反発で中間分離を遡って作れません。別例ではLow(D2)=1.20033<Low(A2)=1.20035となり、D2で棄却されます。
両者は分離の欠如と安値切り上げ違反という別の原因です。後の価格が良くても失敗段階と時刻を記録します。要求していないエントリーに約定、許可数量、実現結果を割り当てません。SELLも第二高値切り下げについて同じ区別を行います。
12. 不適格・期限切れの最初のペアを置き換えない
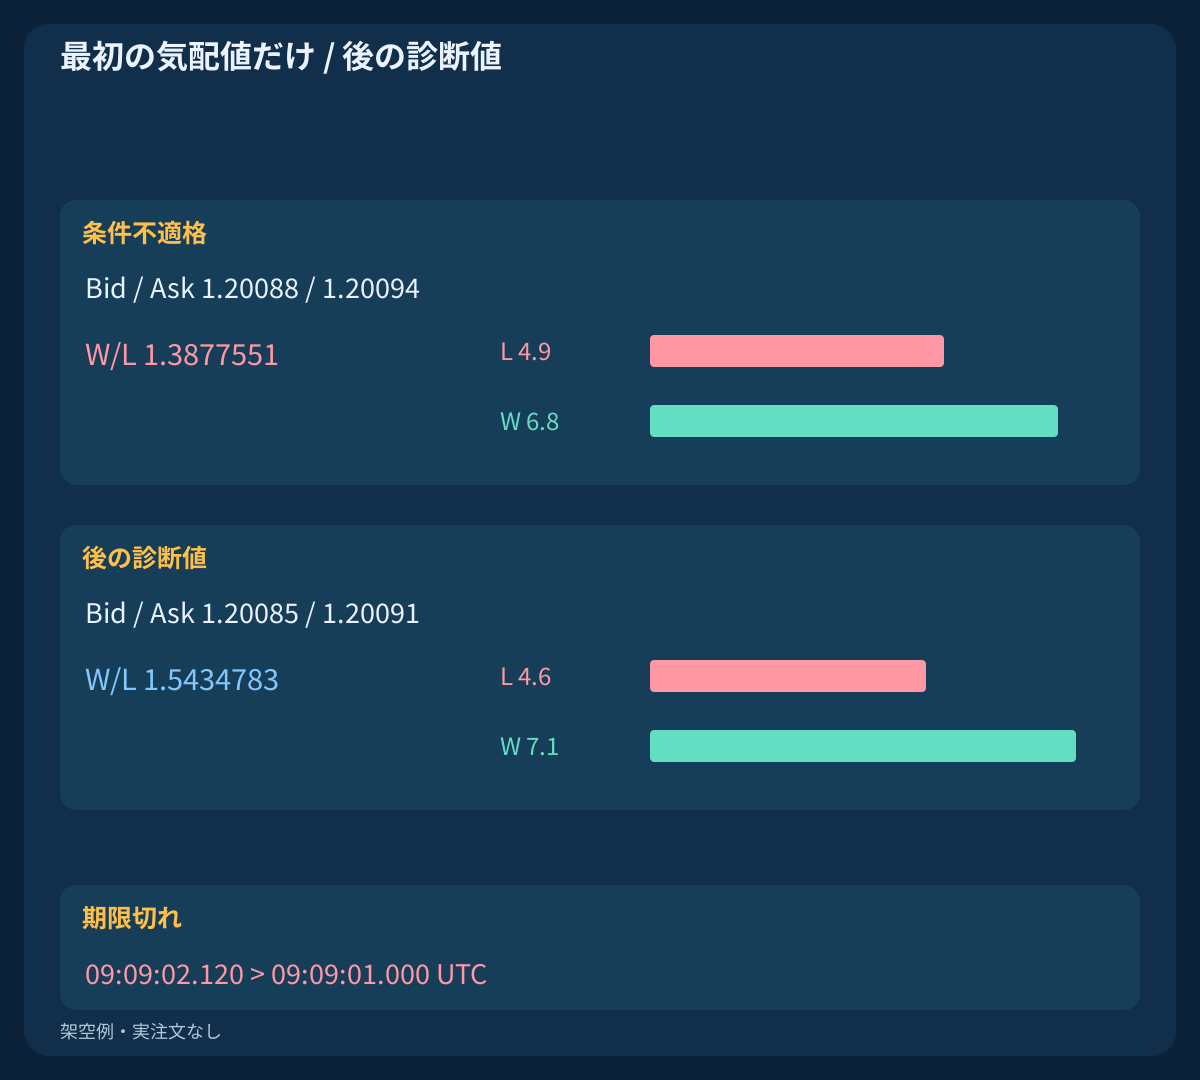
適格BUYはBid/Ask=1.20085/1.20091; F_plan=1.20093; L=4.6; W=7.1; W/L=1.5434783から始まります。別例は最初に1.20088/1.20094; F_plan=1.20096; L=4.9; W=6.8; W/L=1.3877551を受信し、許容スプレッドでも純余地が不適格です。数量を減らしても線形の純比率は修正できません。
後のペア1.20085/1.20091なら主要診断比率へ戻りますが、許可数量も注文要求も生みません。期限切れ例の最初の受信は09:09:02.120で、等号を認める締切09:09:01.000を過ぎています。ここでも要求はありません。最初の受信ペアは棄却時も許可を消費し、後のペアへ置換できません。
13. 計画数量と固定時間上限を守る
例示口座はequity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00です。lots=floor_step(25/(L×10),0.01)を用い、ブローカー規則が不適合、または証拠金が利用できなければ要求しません。主要計画は0.54 lot; planned_loss=$24.84; planned_net_target=$38.34です。計画予算であって最大損失の保証ではなく、与えたSELLのトリガー越え約定は−$25.92となり予算を超えます。
期限はD=min(R_close+10 min,12:00 UTC)です。保護で未決済なら、D以降の最初の利用可能で信頼できる正しい側の価格で一度だけ決済要求します。BUYはBid、SELLはAskを調べ、同一ペアは保護優先です。応答待ちも保護を維持します。価格欠損や応答不明は無保有を証明しないため、境界約定を作らず照合し制限を保ちます。
14. 新パターン、拒否、約定不明を分ける
失敗R8後の独立例はI14 / 09:15を開始し、独自のR20 / 09:21; S_bid=1.20106; T_bid=1.20223に到達します。一度の要求が、最低ストップ距離ゼロ表示でもerror=130で明確に拒否されます。R8再試行ではなく完全に新しいパターンです。拒否と無保有確認後も新たな準備が必要です。
一イベント一要求、計画予備分は0.2 pip=2 pointsです。端末スリッページ引数は普遍的な約定保証ではありません。entry_deadline=R_close+1 sとack_timeout=request_time+2 sを区別します。タイムアウトは受理された可能性のある要求を取り消しません。応答不明例では参照目標に到達しても約定とP&Lは空欄です。新規前にポジションと履歴を照合します。初期保護非対応なら禁止し、予期しない無保護約定なら信頼できる価格で一度緊急決済し、不明なら照合を続けます。受理のため決済幅を広げません。
15. 架空の観測値と与えた報告を再現する
ファイルは400 closed Bid bars; 11 started setups; 1,610 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live ordersを含み、独立例ごとに40 barsです。仮定した区分一定経路はOpen+100 ms; Low/High+20 s; High/Low+40 s; Close+59.9 s; Ask=Bid+0.6 pipを訪れ、陽線・同時線ではLow、陰線ではHighを先に訪れます。期限切れの最初のOpenは遅延させ、時刻に明記します。この構成で過去の足内順序やAskをOHLCから復元できるわけではありません。
適格インパルス、失敗段階、R、最初の価格、費用、数量、決済側を独立再計算します。宣言した手数料と約定後の純結果はBUY target +$40.50; SELL gap stop −$25.92; time exit −$7.56です。架空の金額算術で、実測リターン、勝率、期待値ではありません。拒否・未解決例には約定数量もP&Lもありません。次の形成中足の気配値は最終確定区間を確認するだけで、余分な確定足を作りません。
| 状態 | 新規要求数 | 報告約定 | 報告決済 | 架空の純P&L、USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.20092 | 1.20173 | +40.50 USD |
| CLOSED_STOP | 1 | 1.19908 | 1.19950 | -25.92 USD |
| CLOSED_TIME | 1 | 1.20092 | 1.20084 | -7.56 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. 未知の時系列で全手順を検証する
研究前にパターン、価格、期限、費用、状況規則を固定します。入力全時系列と開始した全パターンを残し、不適格幅、B欠如、第二極値違反、R失敗、不適格価格、期限切れ、応答不明も含めます。定義や口座制限変更で適格イベント時系列が変わる場合は、その影響を報告し、生き残った取引だけで比較しません。
信頼できるペアと約定証拠を使い、未知は未知として保ちます。ギャップ、拒否、欠損、費用、ブローカー規則、証拠金も含め、同じ仮定で相場局面やニュース禁止を比較します。与えた三決済は優位性を証明しません。仕様は限定仮説を検証可能にするだけで、実運用適性を保証しません。
よくある質問
陰線が何本か続けば自動的にBUYの二波ですか?
違います。第一波二本、直後の陽線B、安値切り上げを保つ第二波二本が必要です。B位置の三本目の陰線は棄却で、後の反発では修復できません。
後のM1足で失敗した再開足を置き換えられますか?
できません。RはD2直後の確定足だけで、突破境界の等値は失敗です。後の再開には足を再利用しない新インパルスと全パターンが必要です。
最初の価格が失敗したら改善を待てますか?
できません。経過時間、スプレッド、水準、期限、純余地の失敗も最初のペアが許可を消費します。後の良い診断比率は許可数量や追加要求を生みません。
なぜ実約定へストップと目標を移さないのですか?
以前のインパルス目標とD2保護を検証する仕様だからです。基準の取り直しは仮説と純余地を変えます。最初の価格で余地不足なら棄却し、数量縮小で線形比率を修正しません。
タイムアウトで拒否やゼロ結果を確定できますか?
できません。許可時間後も要求が未解決の可能性があります。新規を止め履歴とポジションを照合します。応答欠如は約定、拒否、取消、ゼロP&Lの証拠ではありません。
例示損益は収益性のあるスキャルピングを示しますか?
示しません。価格と報告は架空で実注文はありません。段階、価格側、金額計算を確認するだけです。ギャップ損失は予算が上限保証でないことも示し、過去成績や最適設定は証明しません。
出典と研究上の注記
MetaTraderとMQL4公式資料は足時刻、Bid/Ask、保護と数量の制約を説明します。パターン、閾値、期限、価格経路、報告は教育用仮定で、過去成績や最適値の証明ではありません。取引APIは呼び出しません。
- MQL4: OrderSend and broker protection restrictions
- MetaTrader4: order types, Bid/Ask triggers and chart prices
- MQL4: iTime and bar intervals
- MQL4: symbol contract and volume properties
教育用価格モデルです。気配値と報告は架空で、実注文、過去のバックテスト、実測収益性はありません。