

Um pivô desenhado numa vela antiga não era necessariamente conhecido naquele momento. Este modelo explicita o atraso de confirmação, fixa a primeira estrutura válida de três pontos e permite uma única oportunidade posterior de rompimento. O exemplo liga velas H4 completas, cotação, lote e saída após várias sessões.
1. Defina a pergunta antes de reconhecer o desenho
Um candidato BUY reúne fundo P1, topo posterior P2 e fundo mais alto P3; SELL espelha esses pontos. O nome indica uma hipótese de reversão local, não prova de mudança na tendência maior. O guia de estrutura de mercado dá contexto. Cada regra e número é uma hipótese didática fixa, não recomendação otimizada para conta real.
A entrada depende de pontos de virada confirmados e rompimento posterior, não apenas semelhança visual. A estratégia de topo duplo e fundo duplo é outro modelo. Não se exigem extremos parecidos, divergência RSI nem zona preexistente. Não foi estabelecida rentabilidade histórica.
2. Fixe contrato, calendário e orçamento de oportunidades
Suponha EUR/USD, contrato padrão EUR 100000, conta USD, point e tick 0.00001 e 1 pip = 0.0001: USD 10 por pip por lote. H4 começa às 21:00, 01:00, 05:00, 09:00, 13:00 e 17:00 UTC; D1 termina às 21:00 UTC. São convenções de verão declaradas, não padrões universais do MT4. Mapeie offsets históricos pelo protocolo de velas diárias.
Reinicie a busca ainda não ativada na abertura semanal, aqui 2026-08-09 21:00 UTC; centros e velas à esquerda devem estar nessa semana. Um candidato válido consome o orçamento semanal mesmo sem entrar. No máximo uma posição do modelo e uma solicitação de entrada; exposição aberta ou incerta bloqueia novas entradas. Calendários de sessões/feriados devem ser conhecidos antes, não preços futuros. Histórico necessário ausente desabilita a semana.
| Grupo | Hipótese fixa | Interpretação |
|---|---|---|
| Instrumento e conta | EUR/USD · USD | Um símbolo e moeda de conta definidos |
| Contrato e unidades | 100000 EUR · 0.00001 · 0.0001 · USD 10 | Contrato, point/tick, pip, valor do pip por lote |
| Convenção horária | H4: 21/01/05/09/13/17 UTC · D1: 21:00 UTC | Calendário declarado com offsets históricos verificados |
| Pivô e espaçamento | 2 + 2 · 3–12 H4 | Teste estrito nos dois lados e distância de centros |
| Geometria do padrão | 40–200 pip · 25–75% · 10 pip | Perna, retração, diferença mínima P1/P3 |
| Janela de sinal | 3 H4 · 2.0 pip · 20.0 pip | Fechamentos seguintes, margem estrita, extensão máxima |
| Tempo de decisão | 60 s · 0–2 s | Prazo desde limite e idade permitida da cotação |
| Filtros cotação/distância | 1.5 pip · 3.0 pip · 20–120 pip | Spread/desvio máximos e risco preço permitido |
| Proteção e ganho | 2.0 pip · 2.0R · 1.5 | Margem do stop, alvo de preço, relação líquida mínima |
| Risco e passo do lote | 0.5% · 0.01 lot | Orçamento do patrimônio; arredondar lote para baixo |
| Custos planejados | 0.6 + 1.0 + 3.0 pip | Comissão, execuções adversas combinadas, carregamento |
| Limites de manutenção | 3 D1 · 20:45 UTC | Limites D1 seguintes ou sexta, o primeiro |
| Limites de oportunidade | 1 · 1 · 1 | Candidato por semana, posição modelo, solicitação entrada |
3. Confirme o pivô com duas velas completas de cada lado
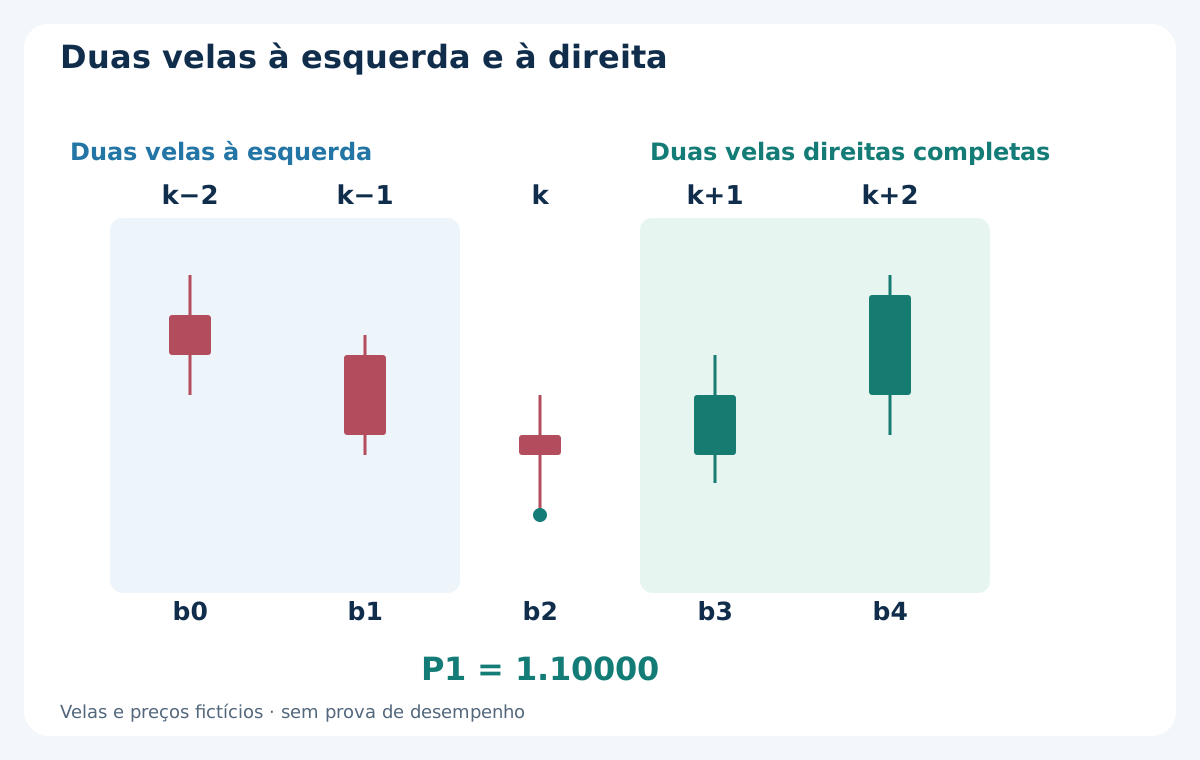
Um fundo no centro k deve ser estritamente inferior às mínimas de k−2, k−1, k+1 e k+2; um topo, estritamente superior às máximas. Igualdade não passa. Exclua centro que atenda aos dois tipos. O pivô só fica utilizável após fechar k+2 e validar o histórico. O índice 0 do MT4 está em formação; horário do centro desenhado não é disponibilidade.
Duas H4 à direita representam oito horas após fechar a vela central somente com intervalos contínuos como aqui. Pausas podem alongar o tempo de relógio. Processe centros por ordem de confirmação: acrescente o tipo oposto; entre pivôs consecutivos iguais, retenha o mais extremo e, em empate, o anterior. Substituição só antes de ativar o padrão, nunca retroativamente após decidir.
4. Selecione e fixe a primeira estrutura válida
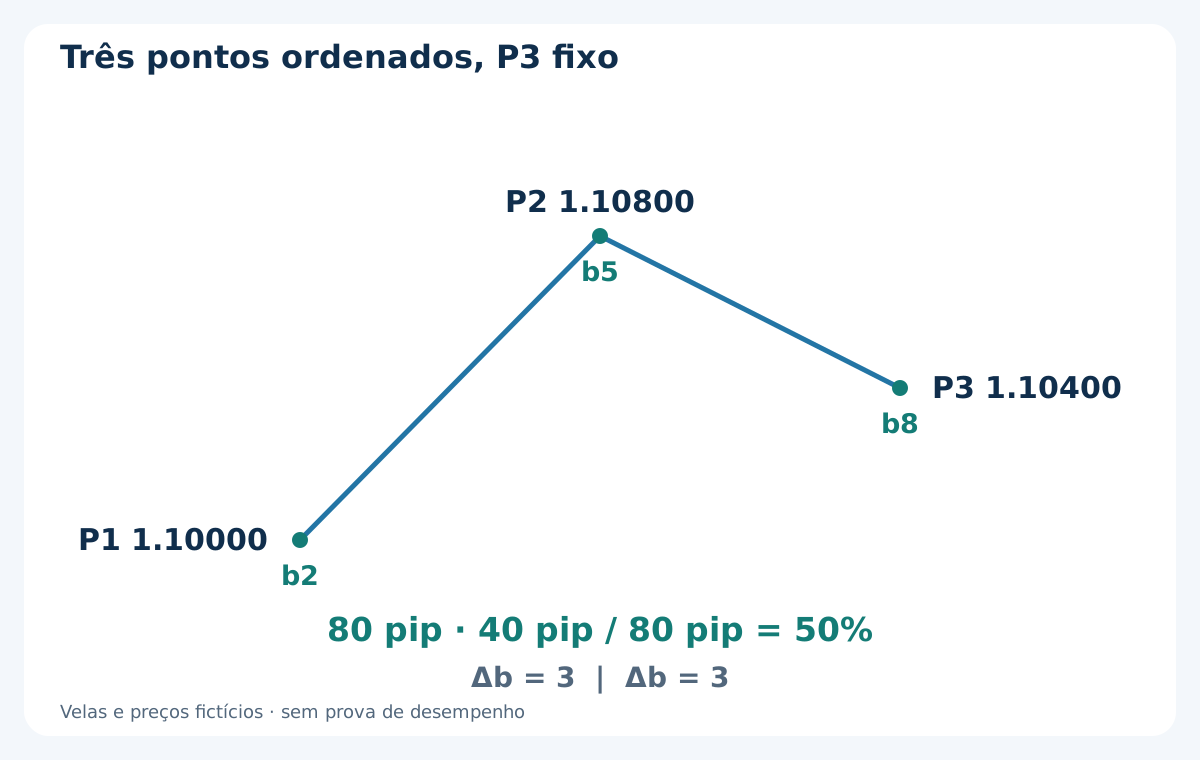
Use os três últimos pontos da sequência alternada. BUY é fundo–topo–fundo, P3 pelo menos 10 pips acima de P1; SELL topo–fundo–topo, P3 pelo menos 10 pips abaixo. Exija perna P1–P2 de 40–200 pips, retração P2–P3 de 25–75% dessa perna e 3–12 espaçamentos H4 entre centros adjacentes, limites incluídos.
Antes de P1 BUY, as mínimas das duas velas à esquerda precisam cair até o centro; para SELL, as máximas sobem. Ao conhecer o primeiro P3 geometricamente válido, consuma o orçamento semanal antes dos outros filtros de rejeição. Fixe identidades e preços: pivôs posteriores não melhoram nem substituem o candidato. O guia de swing explica o risco de manutenção.
5. Percorra uma sequência H4 fictícia completa
A tabela fornece OHLC Bid inventados, não histórico baixado. Os centros são P1 em b2, P2 em b5 e P3 em b8; tornam-se conhecidos após b4, b7 e b10. P1 = 1.10000, P2 = 1.10800 e P3 = 1.10400 dão perna de 80 pips, recuo de 40 pips e 50%. Cada distância de centros é 3 velas.
P1 confirma em 2026-08-10 17:00 UTC, P2 em 2026-08-11 05:00 e P3 em 2026-08-11 17:00, sujeitos ao atraso real de observação. As duas primeiras velas inicializam a busca e aqui não são centros. b0–b12 avançam no tempo, não são índices shift do MT4. Mantenha todas as entradas, mesmo sem pivô. Desenhar depois não antecipa confirmação.
| Vela | Intervalo UTC [início, fim) | Abertura | Máxima | Mínima | Fechamento | Significado |
|---|---|---|---|---|---|---|
| b0 | 2026-08-09 21:00 → 2026-08-10 01:00 | 1.10500 | 1.10600 | 1.10300 | 1.10400 | Inicialização |
| b1 | 2026-08-10 01:00 → 2026-08-10 05:00 | 1.10400 | 1.10450 | 1.10150 | 1.10200 | Inicialização |
| b2 | 2026-08-10 05:00 → 2026-08-10 09:00 | 1.10200 | 1.10300 | 1.10000 | 1.10150 | Centro P1 |
| b3 | 2026-08-10 09:00 → 2026-08-10 13:00 | 1.10150 | 1.10400 | 1.10080 | 1.10300 | Vela à direita |
| b4 | 2026-08-10 13:00 → 2026-08-10 17:00 | 1.10300 | 1.10600 | 1.10200 | 1.10550 | Termina confirmação P1 |
| b5 | 2026-08-10 17:00 → 2026-08-10 21:00 | 1.10550 | 1.10800 | 1.10500 | 1.10700 | Centro P2 |
| b6 | 2026-08-10 21:00 → 2026-08-11 01:00 | 1.10700 | 1.10750 | 1.10550 | 1.10600 | Vela à direita |
| b7 | 2026-08-11 01:00 → 2026-08-11 05:00 | 1.10600 | 1.10650 | 1.10480 | 1.10500 | Termina confirmação P2 |
| b8 | 2026-08-11 05:00 → 2026-08-11 09:00 | 1.10500 | 1.10600 | 1.10400 | 1.10450 | Centro P3 |
| b9 | 2026-08-11 09:00 → 2026-08-11 13:00 | 1.10450 | 1.10650 | 1.10440 | 1.10600 | Vela à direita |
| b10 | 2026-08-11 13:00 → 2026-08-11 17:00 | 1.10600 | 1.10780 | 1.10550 | 1.10750 | Termina confirmação P3 |
| b11 | 2026-08-11 17:00 → 2026-08-11 21:00 | 1.10750 | 1.10830 | 1.10680 | 1.10820 | Fechamento da janela: igualdade, sem sinal |
| b12 | 2026-08-11 21:00 → 2026-08-12 01:00 | 1.10820 | 1.10870 | 1.10750 | 1.10840 | Fechamento da janela: primeiro rompimento estrito |
6. Ative só quando o ponto 3 estiver de fato disponível
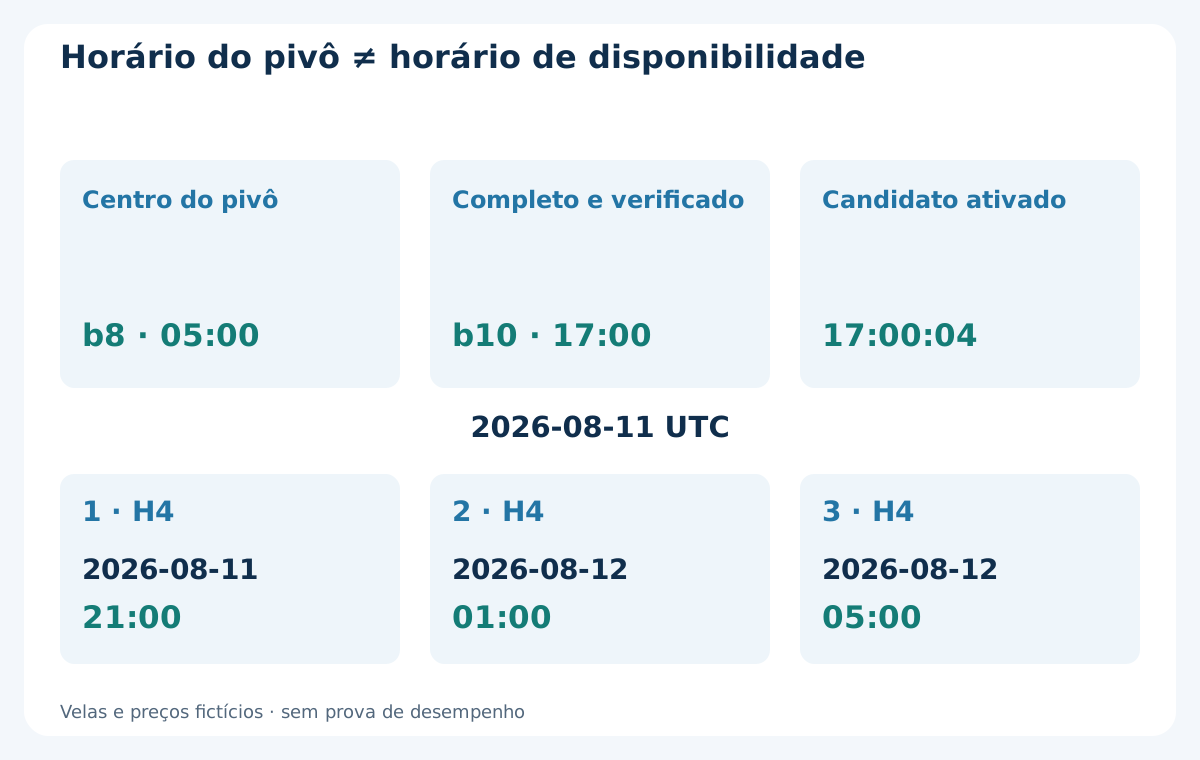
Suponha os dados completos de b10 válidos em 2026-08-11 17:00:04 UTC. Só então P3 ativa o candidato. Os três fechamentos futuros são 2026-08-11 21:00, 2026-08-12 01:00 e 2026-08-12 05:00 UTC. Os intervalos ficam fixos; reiniciar não os prolonga. O terceiro pivô sozinho não gera entrada.
Confira todos os fechamentos após o centro P2 até a vela de confirmação P3 inclusive. Se algum já rompeu o limiar com margem de P2, rejeite: o primeiro rompimento ocorreu antes de conhecer P3. Inclui a própria vela de confirmação. Se histórico ou sequência forem incertos, desabilite a semana em vez de reconstruir chance anterior com download posterior.
7. Mantenha o ponto 3 original como referência de invalidação
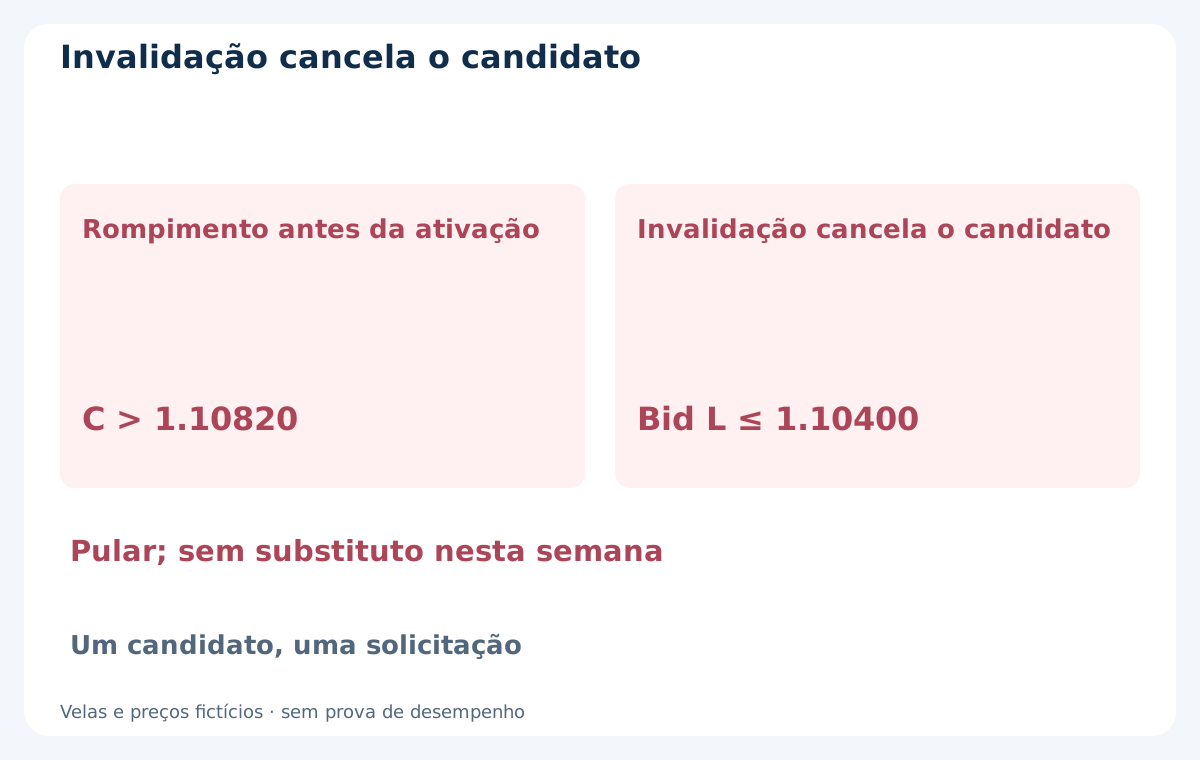
Antes de entrar, uma vela completa posterior a P3 com mínima Bid ≤ P3 invalida BUY; máxima Bid ≥ P3 invalida SELL. Verifique todas até a vela sinal e rejeite também se a primeira cotação já invalidou essa referência Bid. Igualdade invalida. Se a vela toca P3 e fecha além de P2, invalidação prevalece: nenhuma entrada, sem supor ordem intravela favorável pelos OHLC.
Isso cancela um candidato sem execução. Após uma entrada real valem stop fixo e ciclo de saída; P3 não vira um pivô posterior mais conveniente. Candidato invalidado, vencido ou rejeitado continua consumindo o orçamento semanal. Registre o motivo, sem procurar substituto naquela semana.
8. Use o primeiro rompimento estrito na janela fixa
C é fechamento Bid H4 completo após ativação. BUY exige C > P2 + 2.0 pips; SELL, C < P2 − 2.0 pips. Só pavios não contam. O limiar é 1.10820. O primeiro fechamento o iguala e não dispara; o segundo, em 2026-08-12 01:00 UTC, vale 1.10840: primeiro rompimento estrito, 4 pips além de P2.
Rejeite primeiro rompimento mais de 20.0 pips além de P2; não o substitua depois. Sinais de entrada só de segunda a quinta pela data UTC de fechamento. Um primeiro rompimento fora desses dias consome o candidato. Sem rompimento nos três fechamentos, vence. Cada sinal elegível tem prazo fixo de 60 segundos desde o fechamento previsto, inclusive no terceiro.
9. Avalie uma cotação posterior e a elegibilidade da ordem
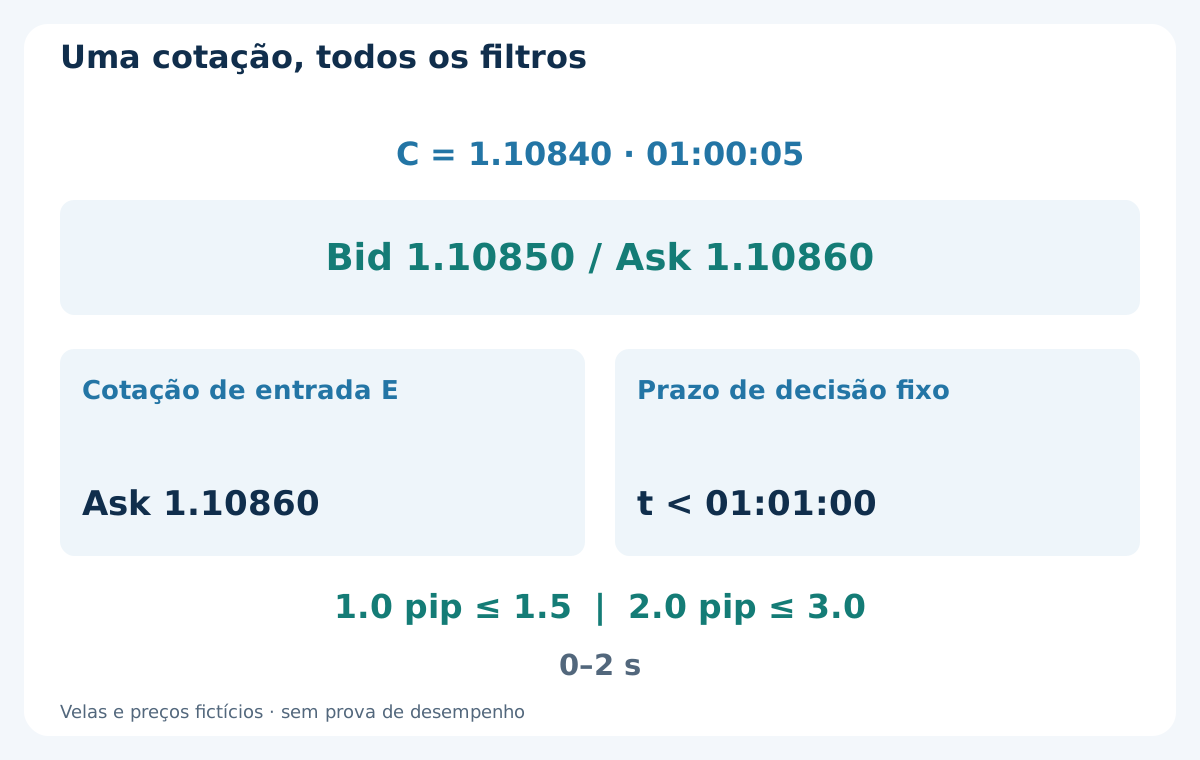
Suponha histórico válido às 01:00:04 e primeira cotação seguinte às 01:00:05: Bid 1.10850 / Ask 1.10860. BUY usa Ask: spread 1.0 pip e desvio absoluto de C de 2.0 pips. Exija spread ≤ 1.5 pips, desvio ≤ 3.0 pips, idade entre 0 e 2 segundos com relógio verificado e horário estritamente antes de 01:01:00. Igualdade no prazo já é tarde.
Filtros valem nessa única cotação; rejeição não permite escolher outra nem repetir a entrada. Confira tick, mínimo/passo, margem, permissões, distâncias de stop e risco disponível. MODE_STOPLEVEL zero não garante aceitação. Guarde candidato e estado de ordem após reinícios. Resposta incerta exige conciliação da conta antes de agir, nunca reenvio cego.
10. Fixe o stop original e dimensione com todos os custos
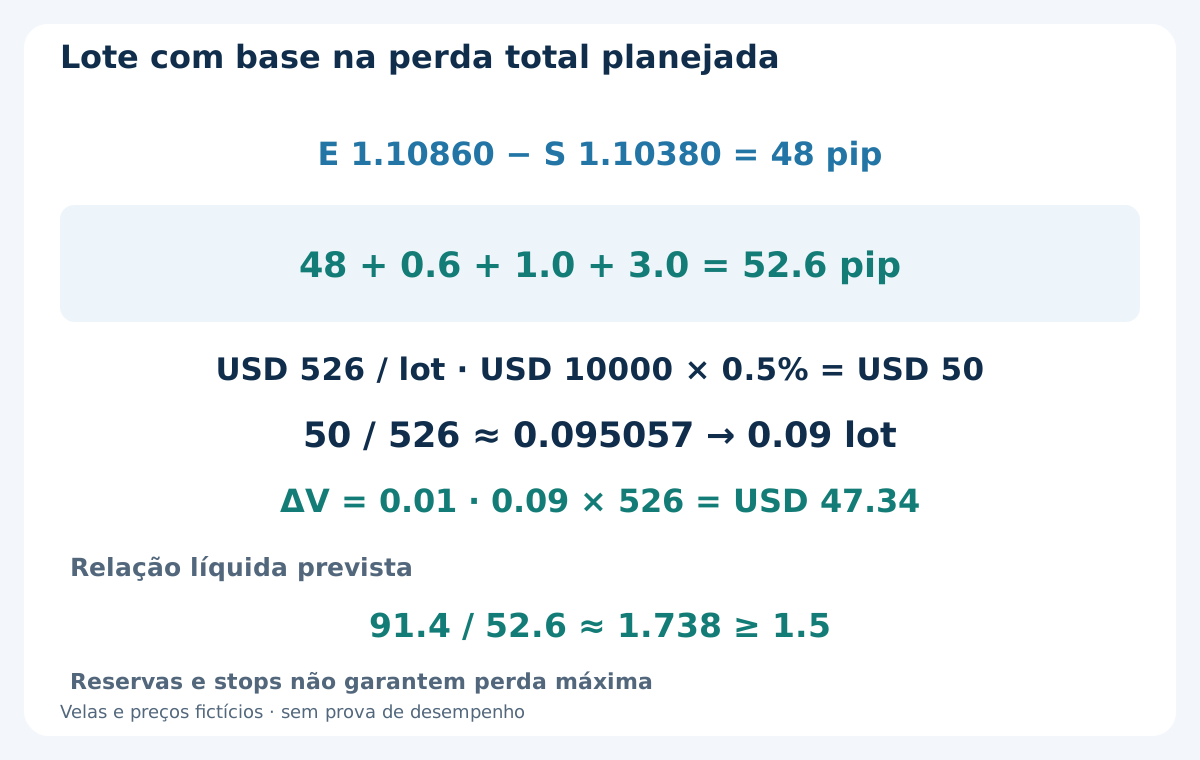
Para BUY, fixe E = 1.10860 e S = P3 − 2.0 pips = 1.10380: risco de preço 48 pips, dentro de 20–120 pips. Some comissão de ida e volta 0.6 pip, reserva adversa combinada 1.0 pip —0.5 entrada e 0.5 saída— e carregamento 3.0 pips: 48 + 0.6 + 1.0 + 3.0 = 52.6 pips, USD 526 por lote. Não some novamente o spread já incluído.
Patrimônio USD 10000 e orçamento 0.5% dão risco planejado USD 50. Volume bruto 50 / 526 ≈ 0.095057 lote; mínimo e passo 0.01 dão 0.09 lote arredondado para baixo, com perda USD 47.34. Pule se mínimo ou margem impedirem o plano. O guia de dimensionamento explica as unidades. Gaps, financiamento variável e saídas falhas podem exceder a reserva, sem teto garantido.
11. Fixe o alvo antes da solicitação e confira a execução
Defina T = E + 2 × 48 pips = 1.11820 antes da entrada. S/T não mudam: sem trailing, ponto de equilíbrio, parcial, preço médio ou hedge oposto. Distância bruta 96 pips. Após as mesmas deduções 0.6 + 1.0 + 3.0 pips, ganho líquido planejado 91.4 pips; 91.4 / 52.6 ≈ 1.738 supera o mínimo 1.5.
É alvo 2.0R de preço, não promessa de 2.0R líquido. Após executar, slippage adverso de entrada acima de 0.5 pip falha no modelo. Use preço real e só 0.5 pip restante para saída, comissão e financiamento para revisar distância, orçamento e relação sem mover S/T. Execução fora dos filtros ou proteção incerta leva ao fechamento emergencial real, sem apagar resultado ou ganhar outra entrada. A estratégia de intervalo semanal é outro modelo, não filtro adicional.
12. Concilie um BUY fictício uma única vez
Suponha entrada Ask 1.10860 de 0.09 lote e saída Bid 1.11820 em 2026-08-13 às 10:00 UTC. Os 96 pips dão USD 86.40. Com comissão real completa −USD 0.54 e swap total lançado −USD 1.08, líquido 86.40 − 0.54 − 1.08 = USD 84.78. Preços e cobranças fictícios não demonstram desempenho.
O spread já está nas execuções Ask-para-Bid. Reservas adversas ou de financiamento não usadas não são cobranças extras. OrderProfit exclui swap e comissão: concilie uma vez os componentes lançados com sinal. O guia de swap e rollover explica por que calendário e tarifas contratuais reais determinam o financiamento, não um multiplicador diário universal.
| Item lançado | USD | Tratamento |
|---|---|---|
| Ganho de preço entre execuções reais | +86.40 | 96 pips a 0.09 lote |
| Comissão de ida e volta | −0.54 | Cobrança real com sinal |
| Swap lançado | −1.08 | Financiamento real acumulado, uma vez |
| Líquido realizado | +84.78 | 86.40 − 0.54 − 1.08 |
| Reservas não usadas | 0.00 | Sem cobrança adicional |
13. Use a primeira saída de preço ou tempo aplicável
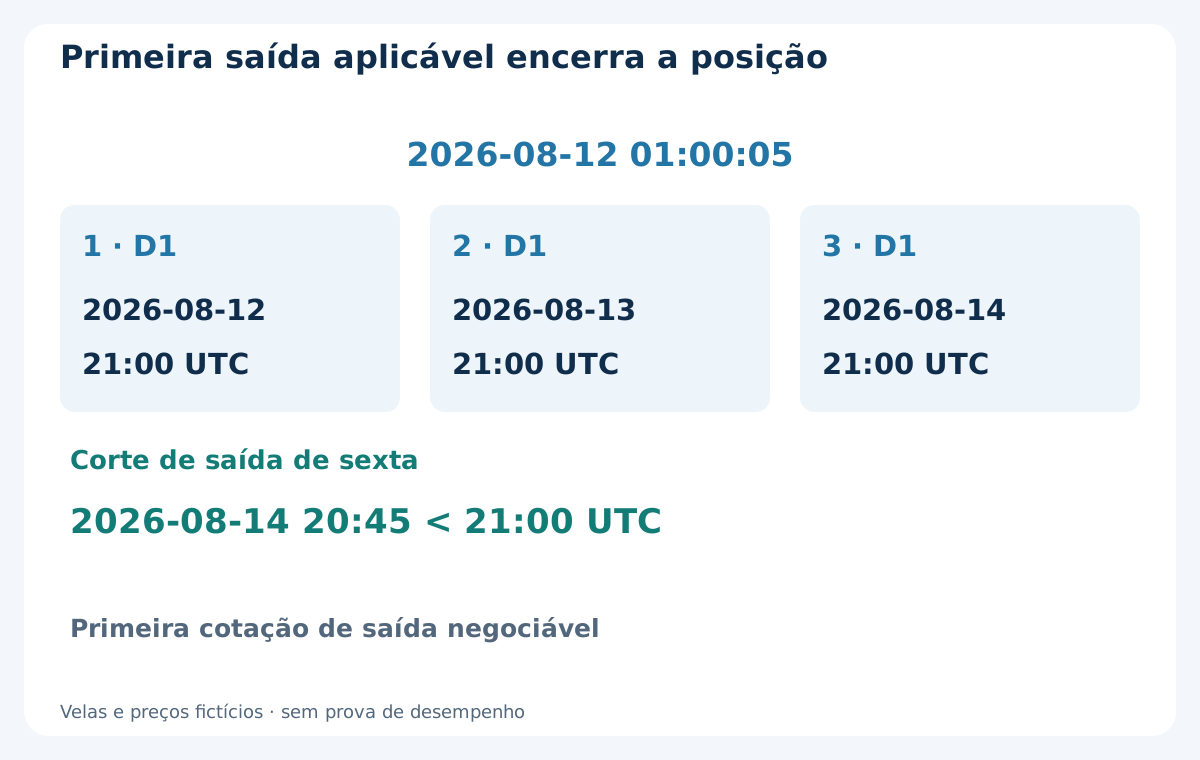
Se ainda aberta, saia no primeiro entre stop, alvo, terceiro limite D1 após a entrada real e corte de sexta. Para quarta 2026-08-12 01:00:05, os limites D1 são 2026-08-12 21:00, 2026-08-13 21:00 e 2026-08-14 21:00 UTC. Sexta 2026-08-14 20:45 UTC precede o terceiro. Fechamento semanal antecipado anunciado move o corte para 15 minutos antes.
A condição temporal solicita fechar na primeira cotação negociável no prazo ou depois, sem garantir execução naquele instante. Sem preço ou saída confirmada, preserve fechamento devido e prossiga de modo controlado e conciliado até confirmar posição zerada. Bloqueie entradas com exposição incerta. Reinício ou nova semana não apagam posição antiga, tempo já mantido ou falha na saída pré-weekend.
14. Espelhe SELL usando os lados corretos
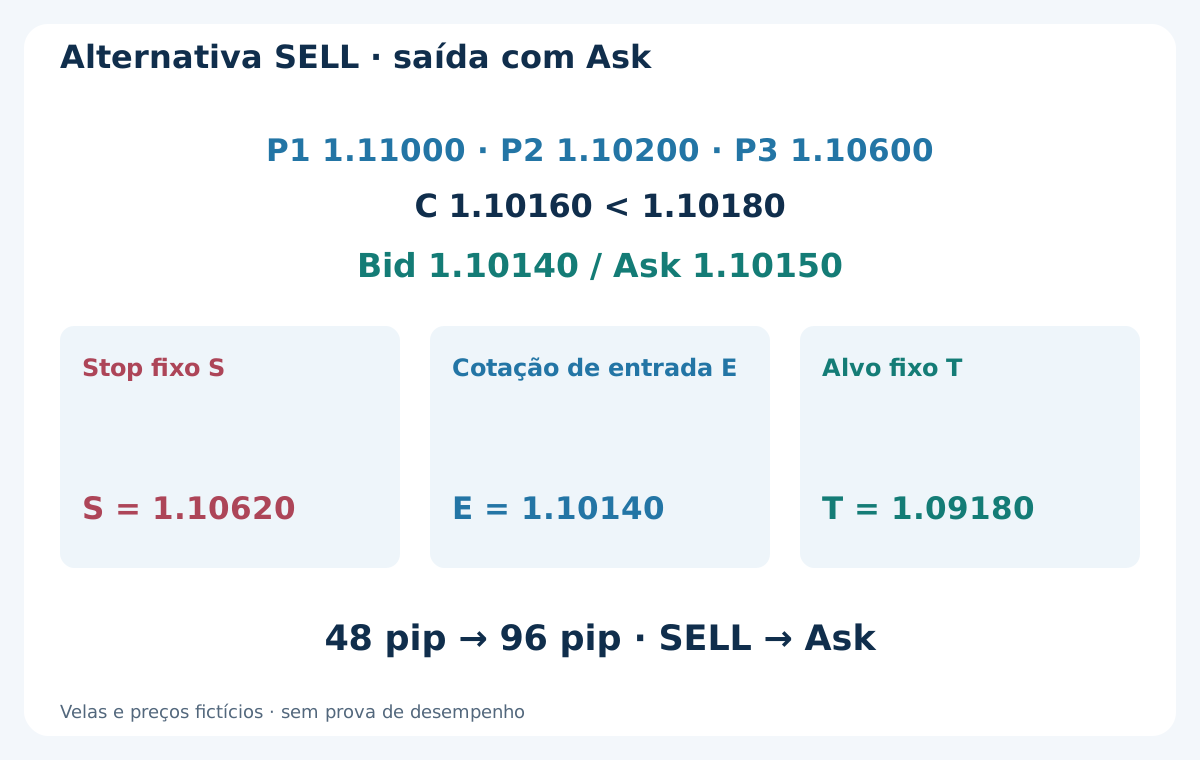
Numa alternativa separada, P1 = 1.11000, P2 = 1.10200 e P3 = 1.10600 dão a mesma perna de 80 pips e retração 50%. Fechamento Bid posterior C = 1.10160 fica abaixo do limiar estrito 1.10180. Primeira cotação Bid 1.10140 / Ask 1.10150: spread 1.0 pip, desvio absoluto 2.0 pips. SELL entra com Bid 1.10140.
Fixe S = P3 + 2.0 pips = 1.10620 e T = 1.10140 − 2 × 48 pips = 1.09180. Risco preço 48 pips, alvo a 96; mesmos filtros de custos, volume e ciclo. Pivôs e invalidação pré-entrada usam Bid, mas saídas SELL e execução stop/alvo usam Ask. Mantenha registro próprio; a alternativa não permite BUY e SELL simultâneos.
15. Teste disponibilidade causal e caminhos rejeitados
Reconstrua cronologicamente calendário H4, pivôs estritos de cinco velas, substituição do mesmo tipo e primeiro candidato. Registre barras ausentes, formas rejeitadas, rompimentos prévios, invalidações P3, fechamentos iguais, preços atrasados, solicitações falhas e exposição a fechar. Um simulador de velas completas não deve executar no fechamento histórico que gerou a decisão.
Quando uma vela da posição toca stop e alvo, OHLC não estabelece a ordem. Use cotações suficientes ou declare regra conservadora para caminho incerto. Inclua comissão, financiamento real ou declarado, execuções adversas, reinícios e mudanças horárias. Separe desenvolvimento, teste posterior intocado e observação forward. Amostra pequena ou bruto positivo não estabelecem viabilidade.
16. Mantenha um checklist reproduzível de padrão e ciclo
Confira semana/calendário, janelas completas, confirmações, sequência alternada, geometria, P3 original, histórico pré-ativação, janela de três fechamentos e primeiro rompimento estrito. Depois confira primeira cotação seguinte, prazo fixo, filtros de custo/conta, lote, S/T e execução real. Durante a posição, acompanhe custos lançados e saída mais cedo separados do desenho.
Concilie depois cada evento real e rejeitado. Alterar pivô, limiar ou relógio cria versão nova que exige validação nova. O objetivo é um ciclo verificável, não dizer que uma figura reconhecível seja segura ou lucrativa. Não se inventam estatísticas nem se demonstra que algum EA comercial do site implemente o modelo ou obtenha o resultado ilustrado.
Perguntas frequentes
Quando um ponto é realmente confirmado?
Só após fechar as duas H4 à direita e validar o histórico. O centro P3 começa em 2026-08-11 05:00, mas a confirmação termina às 17:00 e é observável às 17:00:04. Desenhá-lo no centro não antecipa disponibilidade.
Pode-se operar depois um rompimento durante a confirmação do ponto 3?
Não. Uma quebra estrita do limiar com margem de P2 até a vela de confirmação ocorreu antes de conhecer P3. Rejeite o candidato; o orçamento semanal continua consumido. Outro rompimento posterior mais bonito não o substitui.
Fechamento exatamente no limiar de entrada conta?
Não. BUY exige C > 1.10820 no exemplo. O primeiro igual não dispara; 1.10840 é o primeiro rompimento estrito. Primeiro rompimento real além da extensão 20.0 pips consome a oportunidade, sem permitir outro fechamento.
O ponto 3 pode ser movido se aparecer um pivô melhor?
Não. O candidato mantém o ponto 3 original. Antes de entrar, mínima Bid BUY igual ou abaixo de P3 o cancela; SELL espelha. Após executar, valem S/T fixos e saídas reais, não um desenho refeito.
Por que o exemplo usa 0.09 lote?
USD 50 divididos por USD 526 de perda prevista por lote dão cerca de 0.095057 lote. Arredondar para baixo ao passo 0.01 dá 0.09 lote e USD 47.34 de perda planejada. É uma reserva de orçamento, não proteção contra todo gap ou falha de saída.
O corte de sexta garante ausência de exposição no fim de semana?
Não. Dispara tentativa antecipada de fechar. Se preços ou execução falharem, preserve posição real e fechamento devido, concilie a conta e mantenha entradas bloqueadas até resolver. Não lance uma execução fictícia de sexta.
Fontes e notas educativas
MetaQuotes documenta velas completas e em formação, histórico assíncrono e exigências de preço e stop. FXOpen foi consultada apenas para o contexto geral do padrão de três pontos. Seleção, limites, orçamento semanal e ciclo abaixo são uma especificação educacional original, sem garantia de execução ou evidência de rentabilidade. Datas, velas, cotações, custos e resultados são fictícios. Não se apresenta backtest nem implementação em EA comercial.
Modelo educacional de pesquisa. Velas, preços, calendários, ajustes e resultados são fictícios. Forex envolve risco. Não se comprova backtest, execução garantida, perda máxima nem desempenho futuro.