

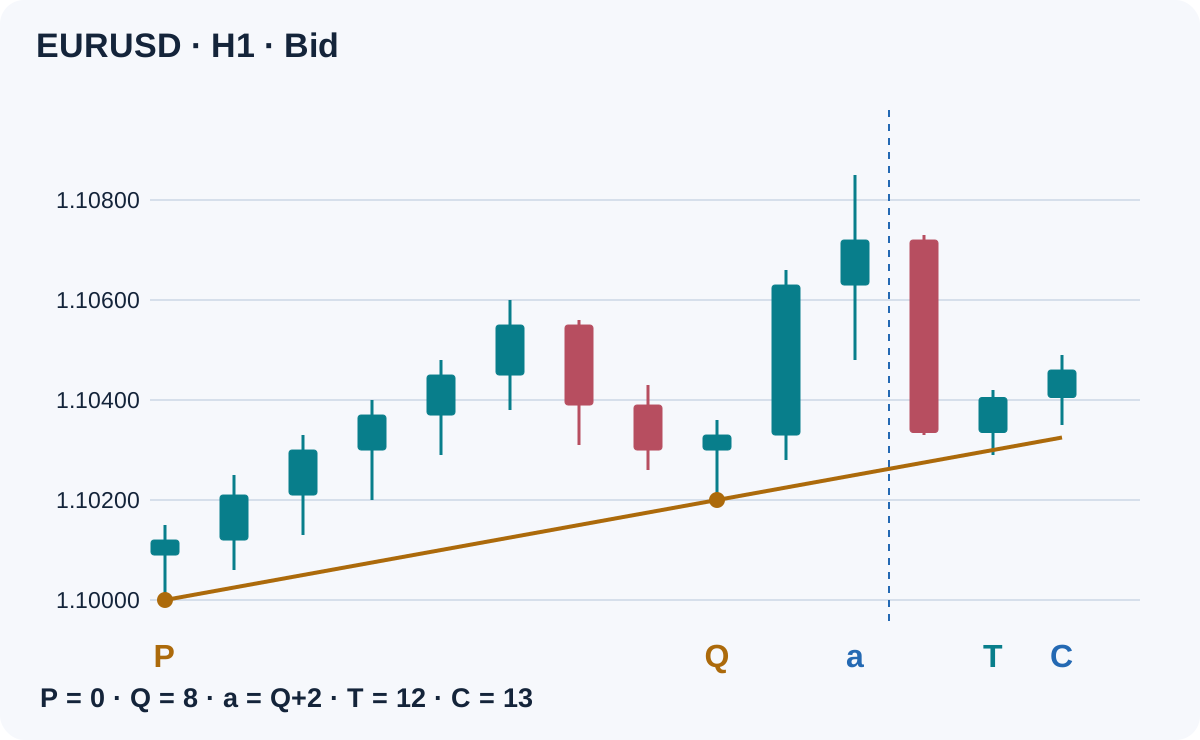
Uma estratégia de pullback na linha de tendência exige mais do que uma linha convincente desenhada depois do repique. Esta especificação H1 fixa dois pontos de ancoragem confirmados, espera a primeira aproximação posterior e exige outro candle fechado para confirmar. A linha define a localização; não garante suporte nem uma operação lucrativa.
1. Defina a hipótese deste setup de continuação
A hipótese é que um movimento direcional já estabelecido possa retomar após voltar a uma linha de suporte ascendente ou de resistência descendente. Diferentemente da estratégia de continuação com bandeira, este setup não usa uma bandeira de três candles nem um alvo medido pelo mastro. Ao contrário de um pullback em EMA, a referência vem de dois pivôs do preço. São usados candles Bid comuns, não preços Heikin Ashi.
Todos os parâmetros abaixo são escolhas ilustrativas de pesquisa: H1, pivôs estritos de cinco candles, distância de 4–20 candles entre âncoras, ATR de período 14, janela de aproximação de 6 candles e relação retorno/risco líquida mínima de 1.5. Não são valores otimizados nem evidência de vantagem. Consulte o guia de estrutura de mercado se a terminologia de swings não for familiar.
2. Espere até que as duas âncoras possam ser conhecidas
Numere os candles H1 em ordem cronológica. Um fundo de swing no índice i precisa ter Low estritamente menor que o de cada um dos dois candles anteriores e dos dois posteriores. Ele só se confirma quando o candle i+2 fecha. Um topo de swing exige valores High estritamente maiores. Extremos iguais não atendem a esta definição; o candle em formação não pode confirmar um pivô.
Para BUY, use os dois fundos de swing confirmados mais recentes, P e Q, quando fechar o segundo candle à direita de Q. Exija 4 ≤ Q−P ≤ 20 e Low(Q) > Low(P). Para SELL, use os dois topos de swing confirmados mais recentes e exija High(Q) < High(P). Não escolha um par mais antigo por parecer melhor. É permitido um único episódio por par de horários das âncoras.
Chame esse candle de avaliação de a = Q+2. No fechamento, salve A, o valor ATR(14) de a, e defina b = 0.10 × A, arredondado para cima a um múltiplo inteiro do tick de preço negociável. Descarte histórico incompleto, ATR não positivo ou dados contratuais indisponíveis. No MT4, esse ATR é lido com deslocamento 1 no primeiro tick do candle seguinte; o deslocamento 0 ainda mudaria.
3. Exija expansão antes de ativar a linha
Para BUY, defina Hpre como o maior High estritamente entre P e Q. Ative somente se Close(a) > Hpre+b. Fixe o alvo M no maior High de Q+1 até a, inclusive. Para SELL, use o menor Low intermediário, Lpre; exija Close(a) < Lpre−b e fixe M no menor Low de Q+1 até a.
Avalie esse par uma única vez, em a. Se o teste de expansão falhar, descarte-o em vez de esperar um candle posterior que faça a condição passar. Salve âncoras, A, b e M juntos. Ignore novos pivôs enquanto o episódio estiver ativo; nunca redesenhe uma linha para contornar uma perda posterior. Não inicie um episódio se já houver uma posição aberta no mesmo símbolo.
4. Projete preços em vez de julgar ângulos no gráfico
Para BUY, o valor projetado para o candle k é L(k) = Low(P) + (Low(Q)−Low(P)) × (k−P)/(Q−P). Para SELL, substitua os dois valores Low por High. Os índices contam candles H1 consecutivos sem horários ausentes entre P e a confirmação. Pule episódios que atravessem um fim de semana ou outra lacuna na sequência de candles.
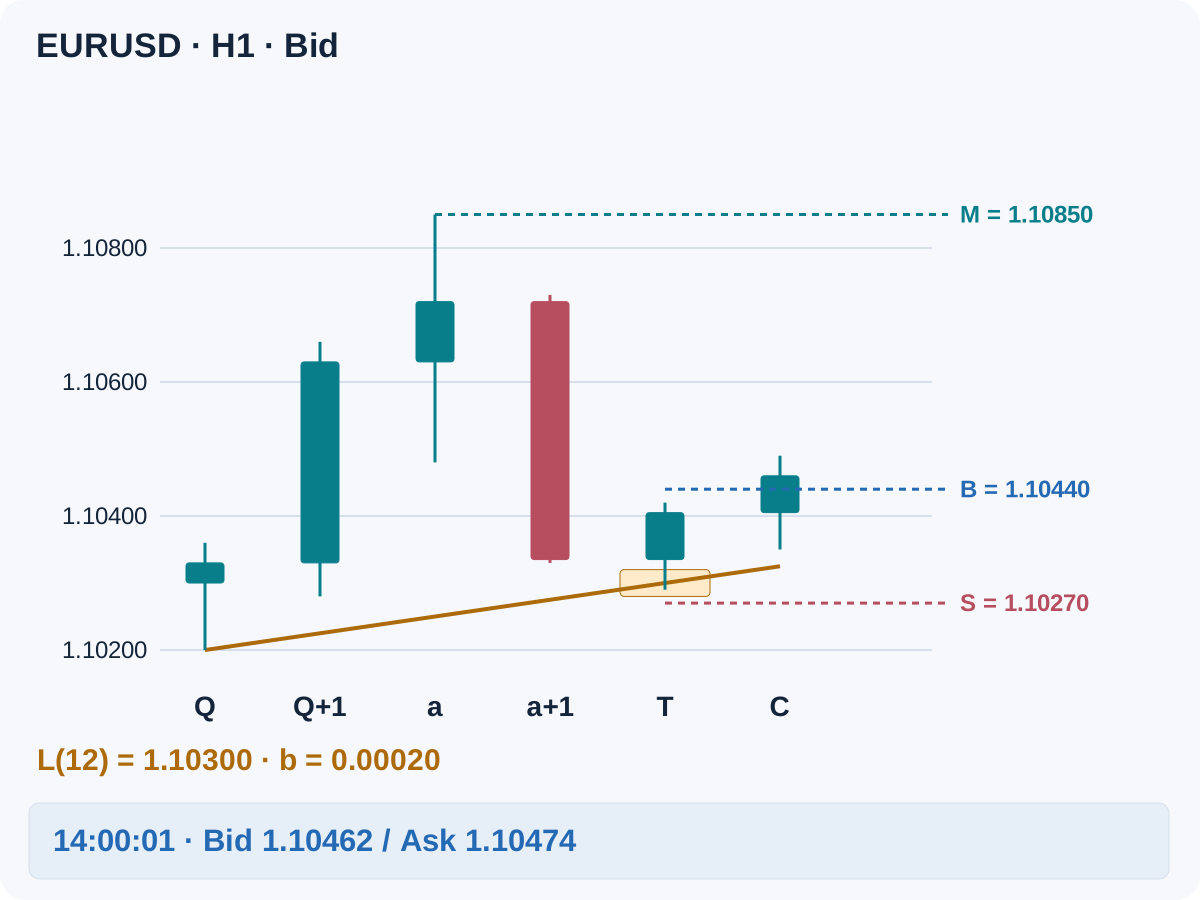
Use esse único valor L(k) para toda a avaliação do candle k. A zona de tolerância é [L(k)−b, L(k)+b]. Não teste uma interseção intrabar com uma diagonal que se move. O zoom pode mudar o ângulo visível sem alterar a equação de preços. A linha desenhada serve de guia para essas referências por índice de candle.
5. Aceite somente a primeira aproximação posterior
Examine os candles fechados de a+1 a a+6. Para BUY, um Low acima de L(k)+b significa continuar esperando. Um Low abaixo de L(k)−b, ou igual ou abaixo de Low(Q)−b, cancela o episódio. Caso contrário, o primeiro candle que entra na zona é o único candidato T. Um primeiro toque malsucedido não pode ser substituído por um segundo mais favorável.
BUY exige High(T) > Low(T), Close(T) > Open(T), Close(T) > L(T)+b e fechamento no quarto superior: Close(T) ≥ Low(T)+0.75×(High(T)−Low(T)). Defina a referência de rompimento B = High(T)+b e o stop S = Low(T)−b. Se não ocorrer um primeiro toque válido dentro da janela, o episódio expira.
6. Dê exatamente um candle posterior para confirmar
Somente o candle H1 seguinte, C = T+1, pode confirmar BUY. Exija Close(C) > B, Close(C) > Open(C) e Low(C) > S. Um pavio acima de B, fechamento igual a B ou confirmação que chega um candle depois não servem. T não pode fornecer sua própria confirmação posterior.
A diagonal é um filtro de localização durante a aproximação, não uma linha móvel de invalidação após T. A partir daí, use B e S fixos e o único prazo de confirmação. Não acrescente um novo teste da linha em C nem mova S conforme a projeção sobe. Cancele se C falhar; não instale uma ordem pendente de entrada em B.
7. Aplique as regras SELL completas
Em uma linha descendente, espere enquanto High(k) < L(k)−b. Cancele se High(k) > L(k)+b ou High(k) ≥ High(Q)+b. A primeira aproximação à zona, T, precisa ter amplitude positiva, Close(T) < Open(T), Close(T) < L(T)−b e Close(T) ≤ Low(T)+0.25×(High(T)−Low(T)).
Fixe B = Low(T)−b e S = High(T)+b. No C imediatamente seguinte, exija Close(C) < B, Close(C) < Open(C) e High(C) < S. A entrada SELL usa Bid; tanto o stop de proteção S quanto o alvo M são níveis fixos de acionamento pelo Ask. Um spread maior pode acionar o stop de uma venda antes de o gráfico Bid tocar S. Nunca teste saídas SELL apenas com candles Bid.
8. Verifique a primeira cotação executável
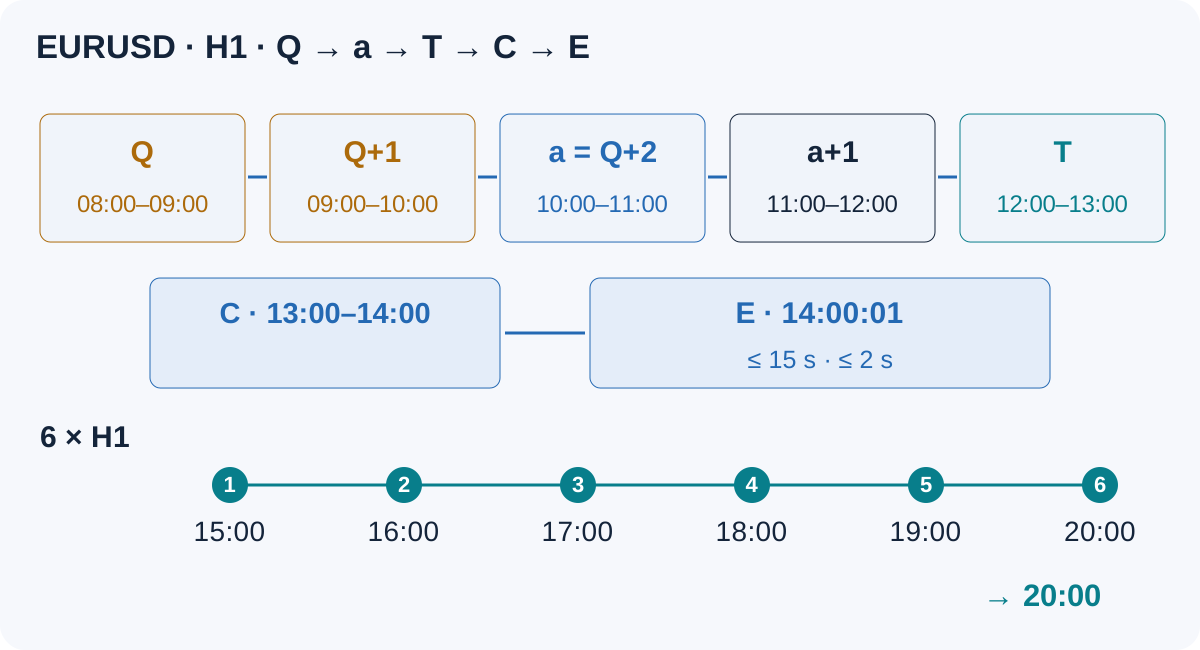
Depois de C fechar, examine a primeira cotação disponível em até 15 segundos; ela não pode ter mais de 2 segundos de idade. BUY usa Ask e SELL usa Bid; chame essa referência de entrada de E. Exija abs(E−Close(C)) ≤ b e Ask−Bid ≤ 0.15×A. Se a primeira cotação falhar, descarte o episódio em vez de esperar um preço mais barato.
BUY também precisa de Bid > B e S < Bid ≤ Ask < M. SELL precisa de Ask < B e M < Bid ≤ Ask < S. Verifique alinhamento ao tick, distância mínima dos stops, limites de volume, margem e permissão de negociação. Uma solicitação de ordem não é uma execução. Após uma rejeição, não tente novamente esse episódio; após um timeout com resultado incerto, confira as ordens antes de enviar outra solicitação.
9. Mantenha uma política de saída e um orçamento de risco separado
As saídas BUY usam Bid em S ou M; as SELL usam Ask. Mantenha ambos os níveis fixos: esta especificação não permite alargar o stop, movê-lo para o ponto de equilíbrio, sair parcialmente ou fazer trailing pela linha. Se nenhuma saída ocorrer, solicite o fechamento na primeira cotação após o sexto fechamento H1 depois da entrada. Conte os fechamentos reais após a execução, incluindo o do candle de entrada. Stops e saídas por tempo podem executar a preços piores durante gaps ou falhas.
Estime perda e ganho potencial por lote na moeda da conta com os lados de preço corretos na entrada e na saída. Inclua comissão de ida e volta, uma reserva explícita para execução adversa e o swap aplicável. Exija ganho potencial líquido positivo e net reward / planned loss ≥ 1.5. Divida o orçamento monetário de risco previamente atribuído pela perda prevista por lote e arredonde o volume para baixo ao passo da corretora. Pule a operação se o volume mínimo exceder o orçamento; confira também a exposição correlacionada total.
10. Reconstrua o setup sintético de EURUSD
Este conjunto de dados foi inventado para ensino; não é uma operação histórica nem um backtest. Todos os horários usam o mesmo relógio do servidor da corretora. P é o candle 0, com Low 1.10000; Q é o candle 8, com Low 1.10200. Os dois candles de cada lado têm mínimas estritamente maiores, e nenhuma mínima intermediária atende aos critérios de outro pivô confirmado. Q só fica conhecido quando o candle 10 fecha às 11:00.
Nesse instante, suponha um ATR salvo de A = 0.00200, portanto b = 0.00020 em uma grade EURUSD de cinco casas decimais. O pequeno trecho do gráfico não recalcula o histórico anterior do ATR. Com Hpre = 1.10600, Close(a) = 1.10720 passa no teste de expansão, e a máxima concluída após Q fixa M = 1.10850. A linha sobe 0.00025 por candle H1.
O candle 11 permanece acima de sua zona. Para T no índice 12, L(12) = 1.10300 e a zona é 1.10280–1.10320. A tabela mostra uma rejeição altista válida: o fechamento supera 1.10320 e o limiar do quarto superior, 1.103875. Isso fixa B = 1.10440 e S = 1.10270. C fecha acima de B sem tocar S.
| Candle | Intervalo do servidor | Abertura | Máxima | Mínima | Fechamento |
|---|---|---|---|---|---|
| 11 | 11:00–12:00 | 1.10720 | 1.10730 | 1.10330 | 1.10335 |
| 12 · T | 12:00–13:00 | 1.10335 | 1.10420 | 1.10290 | 1.10405 |
| 13 · C | 13:00–14:00 | 1.10405 | 1.10490 | 1.10350 | 1.10460 |
Às 14:00:01, a primeira cotação recente é Bid 1.10462 / Ask 1.10474. O spread é de 1.2 pip e o desvio de entrada é de 1.4 pip: ambos os filtros passam. A entrada continua sendo uma referência de planejamento, não uma execução declarada. O gráfico termina aqui; não é desenhada uma trajetória futura de ganho.
11. Calcule o tamanho depois dos custos de execução
Suponha conta em USD, 1 pip = 0.00010, contrato de 100,000 EUR e $10 por pip por lote. A comissão de ida e volta é de $7 por lote; a reserva total para execução adversa é de 1 pip por lote somando entrada e saída. O swap é considerado zero apenas neste exemplo. A distância Bid/Ask já inclui o spread: não o some de novo.
| Item de planejamento | Cálculo |
|---|---|
| Distância da entrada ao stop | (1.10474−1.10270)/0.00010 = 20.4 pips |
| Distância da entrada ao alvo | (1.10850−1.10474)/0.00010 = 37.6 pips |
| Perda prevista por lote | 20.4×$10 + $7 + $10 = $221 |
| Valor líquido no alvo por lote | 37.6×$10 − $7 − $10 = $359 |
| Retorno/risco líquido | $359/$221 ≈ 1.6244 |
| Orçamento monetário ilustrativo | $10,000×0.5% = $50 |
| Volume, passo 0.01 | floor(($50/$221)/0.01)×0.01 = 0.22 lots |
| Risco previsto / valor líquido no alvo | $48.62 / $78.98 |
O valor líquido no alvo é um cálculo condicional, não lucro esperado nem garantia de perda máxima. O valor do tick e a conversão variam conforme o instrumento e a moeda da conta. Recalcule com as execuções reais e registre qualquer perda excedente. Para uma execução perto de 14:00:01, os seis fechamentos vão de 15:00 a 20:00; se S e M não forem acionados, a solicitação de saída por tempo vem após o último fechamento.
12. Rejeite falhas mesmo quando o gráfico parecer atraente
Se o Low de T fosse 1.10270, estaria abaixo do piso da zona, 1.10280; cancele antes de considerar o repique. Um fechamento de C em 1.10440 é igual a B e também falha. Uma alta posterior não corrige nenhuma dessas decisões. Se a janela de aproximação expirar, não a estenda porque o preço acaba chegando à linha.
Um primeiro Ask de 1.10495 fica 3.5 pips acima do fechamento de confirmação, superando o limite de desvio de 2 pips. Rejeite mesmo que o gráfico ainda pareça bom. Separadamente, se o alvo fixo fosse só 1.10700, a cotação original daria $209/$221 ≈ 0.9457 após custos, abaixo do filtro líquido. Não afaste o alvo para salvar esse setup.
13. Armazene um episódio, não um desenho que muda
Um EA precisa dos horários e preços das âncoras, momentos de confirmação dos pivôs, ATR fixado e buffer arredondado ao tick, alvo, estado do primeiro toque, prazo de C e sinalização de episódio consumido. Processe cada candle fechado uma única vez. Preserve o episódio após reinícios; atualize o histórico e confira as ordens ativas antes de retomar. Não confunda os deslocamentos invertidos das séries MT4 com os índices cronológicos deste artigo.
Registre cada episódio rejeitado com o motivo, primeira cotação e sua idade, resultado da solicitação, execução real, taxas e saída. Fixe uma regra de calendário antes do teste; uma exclusão ilustrativa é não entrar nos 30 minutos antes ou depois de notícias programadas de alto impacto para qualquer uma das moedas, nem a menos de 15 minutos do rollover. Se os horários não estiverem disponíveis, pule a entrada. Restrições de stop da corretora podem impedir a solicitação mesmo com padrão válido.
14. Teste geometria, sequência temporal e casos de falha
Reproduza em ordem quando os pivôs passam a estar disponíveis. Inclua todos os primeiros toques, linhas rompidas, timeouts, cotações ausentes e ordens rejeitadas. Teste larguras de pivô, distâncias entre âncoras e tolerâncias próximas nos dados de desenvolvimento; depois fixe a especificação antes dos testes fora da amostra e do acompanhamento em demo. Outra regra de rejeição ou saída é outro modelo. Use o guia de backtesting MT4 para verificar dados e execução.
Use histórico Bid e Ask para saídas executáveis, sobretudo SELL. Com apenas OHLC, um candle que toca stop e alvo não revela a ordem dos eventos: aplique uma convenção conservadora definida antes ou exclua esses resultados com transparência. Avalie custos, drawdown, exposição e sensibilidade em diferentes períodos em vez de apresentar um gráfico vencedor selecionado. Este artigo não fornece taxa de acerto, retorno ou resultado de validação medidos.
15. Percorra a checklist final de entrada
Dois pivôs confirmados; par elegível mais recente; expansão aprovada em a; âncoras e alvo fixados; nenhum candle horário ausente; primeira aproximação válida na janela; exatamente um C posterior confirmou; primeira cotação recente aprovada; stop e alvo executáveis; retorno/risco líquido adequado; volume arredondado para baixo; margem, calendário e risco agregado verificados. Uma única exigência obrigatória não atendida significa nenhuma ordem. Revise dimensionamento de posição e risco de portfólio separadamente do padrão visual.
16. Perguntas sobre pullback na linha de tendência
O terceiro toque comprova que a linha de tendência é confiável?
Não. Duas âncoras definem a referência e a primeira aproximação posterior testa uma hipótese. Tanto o toque quanto a confirmação no fechamento podem falhar. Confiabilidade exige resultados medidos sob dados, custos e condições de teste declarados.
Posso marcar Q assim que seu candle fechar?
Não com esta definição de pivô. Q precisa de dois candles posteriores fechados. Usá-lo antes introduziria informação indisponível naquele momento. Se o atraso fizer perder um repique, o episódio simplesmente não está disponível.
Devo mover a linha quando surge um swing mais recente?
Não durante um episódio ativo. Mantenha as âncoras e os prazos originais. Um novo par só é elegível no próprio evento de confirmação de Q, depois do fim do episódio anterior e sem posição aberta no símbolo. Uma confirmação perdida enquanto o sistema estava ocupado não pode ser usada retroativamente.
Por que o ângulo visível da linha não serve como regra?
O zoom e a escala dos eixos mudam sua aparência. A equação usa preços e índices de candles, de modo que o mesmo conjunto de dados salvo gera a mesma referência projetada sem julgar se a linha parece inclinada.
Por que o stop de uma venda pode disparar antes de o gráfico Bid alcançá-lo?
Uma posição SELL fecha a Ask. Um spread maior pode elevar Ask até o stop fixo enquanto Bid continua abaixo. Somente candles Bid históricos não reproduzem essa execução corretamente.
Este método descreve a lógica de um robô Forex do catálogo?
Não. É uma especificação educacional independente. As regras reais de um EA, condições contratuais, relatórios originais e monitoramento público devem ser examinados separadamente; nenhum produto listado é apresentado como implementando este método.
17. Referência técnica e limites
A MetaQuotes documenta os lados de preço das ordens e as restrições de stop da corretora nos requisitos de negociação MQL4. A seleção de pivôs, tolerâncias, prazos e filtros de risco aqui é um exemplo definido pelo autor, não regras certificadas pela MetaQuotes. Os desenhos mostram dados sintéticos sem resultado realizado.