

A média móvel adaptativa de Kaufman muda o peso de cada atualização conforme o percurso dos fechamentos fica mais ou menos direto. Uma eficiência alta também pode acompanhar uma queda. Uma linha quase horizontal pode continuar longe do preço. Os exemplos de GBP/USD mostram o que se adapta, o que continua atrasado e por que o histórico inicial importa.
1. O que a KAMA modifica
Desenvolvida por Perry Kaufman, a KAMA usa uma razão de eficiência (ER) para ajustar o peso da próxima atualização com o preço de fechamento. Ela mede o quanto o percurso recente foi direto. Um deslocamento líquido grande em relação à soma dos movimentos individuais gera uma ER maior; um percurso cheio de idas e vindas gera uma ER menor.
A ER usa distâncias absolutas. Não é altista ou baixista, não representa probabilidade de sucesso e não substitui o ATR. Uma queda contínua pode ter ER alta. Leia a direção no preço e na inclinação da linha, e a velocidade de atualização no fator de suavização final.
2. O cálculo: 10, 2 e 30 têm funções diferentes
Aqui C é o fechamento confirmado e N é o período da ER. N = 10 usa 11 fechamentos para medir 10 variações entre fechamentos. Divide-se a mudança absoluta entre as pontas pela soma dessas variações absolutas. Com percurso diferente de zero, a ER fica entre 0 e 1. Se todas as variações forem zero, a fórmula escrita resulta em 0/0; este guia define explicitamente ER = 0.
Os parâmetros rápido 2 e lento 30 definem F = 2/3 e S = 2/31. Combine essas constantes usando a ER e eleve o resultado ao quadrado para obter SC. Depois aproxime a KAMA anterior do novo fechamento nessa proporção. Preserve a precisão completa até a exibição. A primeira atualização precisa de um estado anterior, além da janela da ER.
Change[t] = |C[t] − C[t−N]|
Path[t] = Σ |C[j] − C[j−1]|, j = t−N+1 … t
ER[t] = Change[t] / Path[t]  (Path = 0 → ER = 0)
F = 2 / (2+1);  S = 2 / (30+1)
SC[t] = [ER[t] × (F − S) + S]²
KAMA[t] = KAMA[t−1] + SC[t] × (C[t] − KAMA[t−1])
3. Uma queda real com eficiência alta
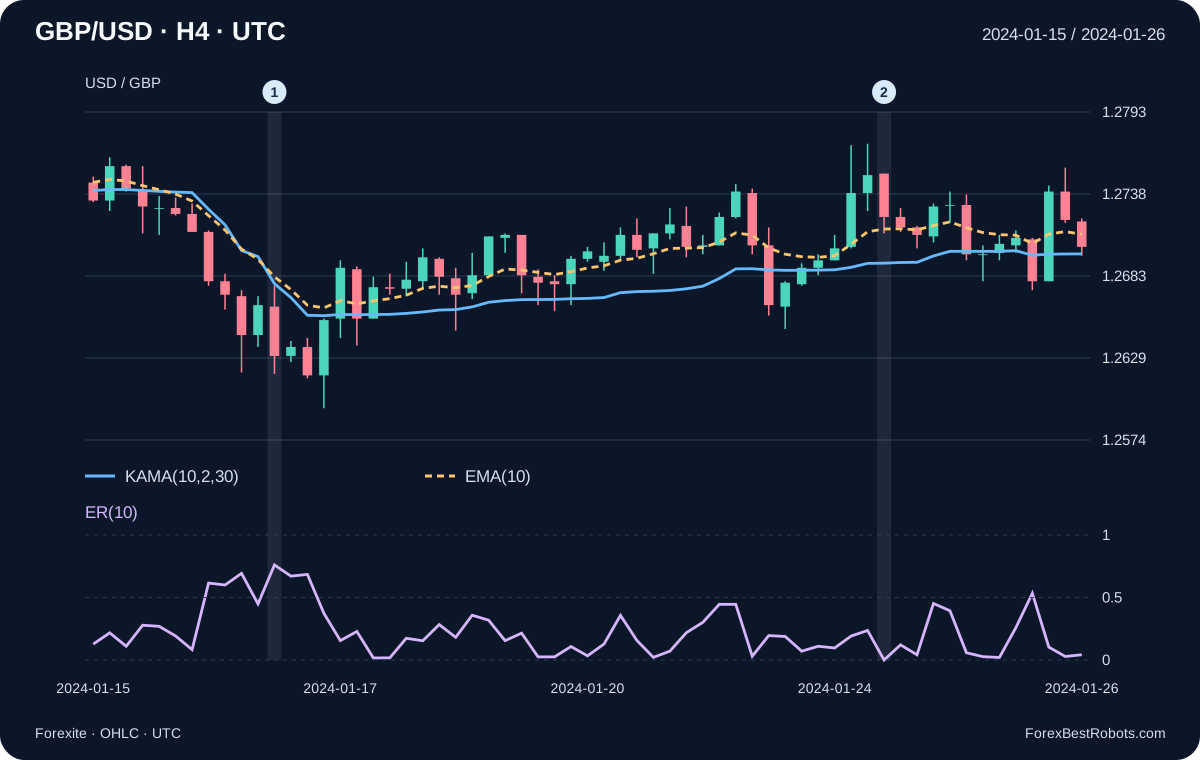
No grupo de GBP/USD que termina em 2024-01-16 às 20:00 UTC, o fechamento é 1.2630. Em 10 variações, o deslocamento líquido absoluto é 0.0127 e o percurso total é 0.0167. A ER é aproximadamente 0.760479 e SC, 0.272943. A KAMA passa de 1.269650 para 1.267835: a eficiência relativamente alta acompanha uma queda.
O marcador 2 mostra outro caso em 2024-01-24 às 20:00 UTC. O fechamento atual e o de 10 grupos antes são ambos 1.2723, mas o percurso intermediário soma 0.0208. A ER é zero apesar dos movimentos dentro da janela. A KAMA ainda muda um pouco porque SC é positivo e o fechamento difere da KAMA anterior.
4. Por que a KAMA nem sempre é mais rápida que a EMA
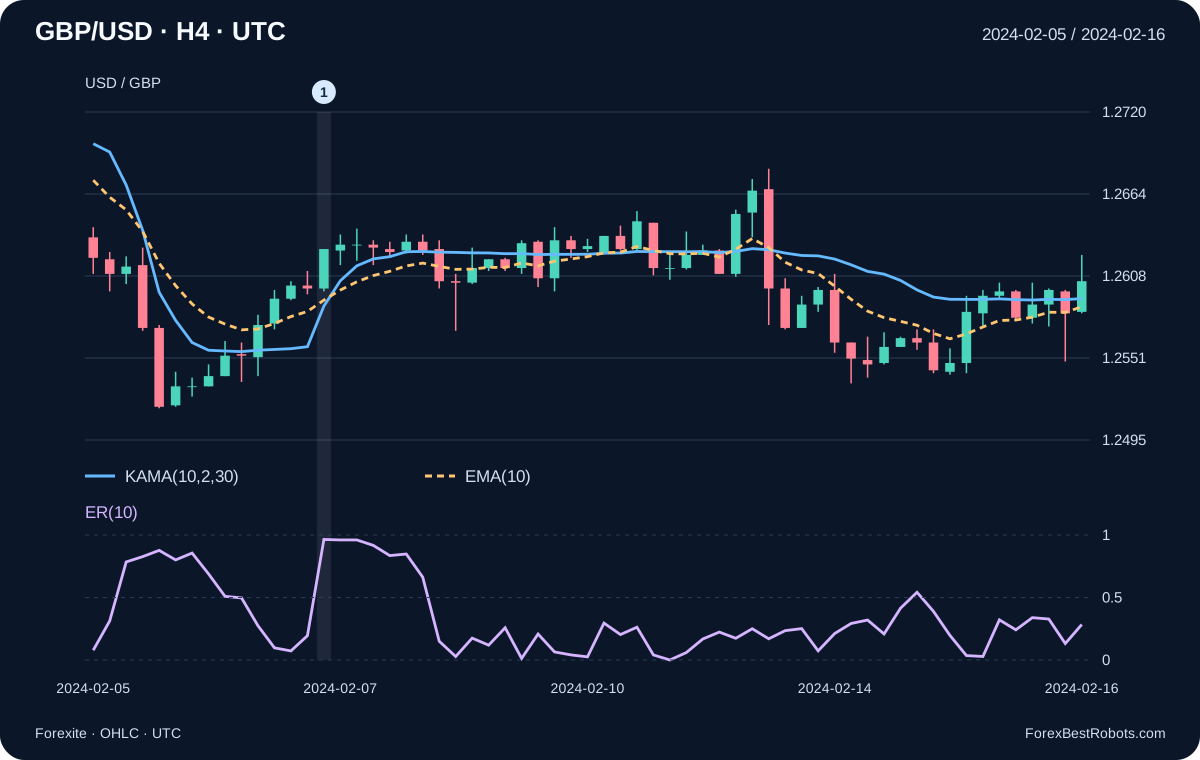
Com rápido 2 e lento 30, o peso final vai de aproximadamente 0.004162 quando ER = 0 a 0.444444 quando ER = 1. Com ER = 0.5, ele é aproximadamente 0.133657. A EMA(10) usa o peso fixo 2/11, cerca de 0.181818. Portanto, o peso de atualização da KAMA pode ser menor ou maior que o da EMA(10) no mesmo candle.
Essa comparação é de pesos, não de desempenho nem de distância garantida ao preço: as médias têm estados anteriores diferentes. O segundo gráfico inclui uma recuperação relativamente direta em 2024-02-07. Nem o formato desse intervalo nem um fechamento acima da KAMA comprova uma regra de entrada lucrativa. Todos os intervalos foram escolhidos para explicar o cálculo.
5. Período, inicialização e diferenças entre plataformas
O visualizador permite trocar N entre 10, 20 e 30, mantendo rápido 2 e lento 30. Um N maior muda o percurso medido; não torna necessariamente mais lenta cada atualização. Para cada configuração, o valor inicial é a média dos primeiros N fechamentos, colocada no índice N − 1. A primeira ER e a primeira atualização recursiva aparecem no índice N.
Cada valor posterior usa toda a sequência anterior deste conjunto de dados. Exibir apenas os últimos 50 candles não reinicia a KAMA. Outro valor inicial, outra regra para percurso nulo ou um histórico anterior maior podem mudar a linha. A inicialização com SMA e a convenção ER = 0 são escolhas explícitas; não se afirma correspondência exata com todas as plataformas ou com a TA-Lib.
6. Examine cada atualização histórica
Escolha o período da ER e um grupo fechado. O gráfico mostra até 50 grupos e termina na seleção. A KAMA usa todos os fechamentos anteriores do histórico fornecido, não apenas o trecho visível. A EMA(10) permanece igual quando N muda.
- Fim do grupo fechado (UTC)
- —
- Abertura
- —
- Máxima
- —
- Mínima
- —
- Fechamento
- —
- Mudança líquida absoluta
- —
- Soma das variações absolutas
- —
- Razão de eficiência (ER)
- —
- Fator de suavização ao quadrado (SC)
- —
- KAMA anterior
- —
- KAMA atual
- —
- EMA(10)
- —
- Registros de um minuto neste grupo
- —
- Início do histórico de cálculo (UTC)
- —
- Janela da ER
- —
Cálculo
Somente observações históricas de cotações. O grupo selecionado é o último dado usado em seu cálculo.
7. Uma rotina útil para ler o gráfico
Comece pelo último grupo fechado. Confira juntos o preço em relação à KAMA, a variação da KAMA e os valores ER/SC. Um fechamento acima de uma KAMA descendente é uma observação mista; uma ER alta sozinha não indica direção de alta. Enquanto o candle está em formação, tanto a razão quanto a linha podem mudar.
Um novo cruzamento para cima pode ser descrito, por exemplo, por C[t] > KAMA[t] e C[t−1] ≤ KAMA[t−1], usando duas leituras válidas e concluídas. Isso define um evento, não uma estratégia completa. Continuar acima da linha é um estado, não um novo cruzamento a cada candle.
8. O que esses exemplos não comprovam
Um teste de trading ainda precisa de momento de entrada, invalidação, stops, saídas, tamanho da posição e regras para sinais sobrepostos. Fixe essas decisões antes de examinar um período separado de avaliação. A KAMA não fornece distância de stop nem elimina o risco de gaps. Uma linha mais suave não demonstra uma vantagem operacional.
Esses registros não incluem série Ask, spread, comissão ou slippage. Nenhuma operação ou retorno é simulado. OHLC também não revela se a máxima ou a mínima intrabar ocorreu primeiro. Para tirar conclusões sobre resultados líquidos, são necessários dados adequados de execução e premissas explícitas de custos.
Perguntas frequentes
Uma ER alta significa que o mercado está subindo?
Não. A ER mede a mudança líquida absoluta em relação ao percurso total. Uma queda eficiente pode produzir a mesma ER de uma alta eficiente.
O parâmetro rápido 2 torna a KAMA igual à EMA(2)?
Não. A constante combinada é elevada ao quadrado. Mesmo com ER = 1, o peso final é 4/9, e não o peso de 2/3 da EMA(2).
Por que minha plataforma mostra outro valor?
Compare a fonte de preços, os limites dos candles, N/rápido/lento, a inicialização, o histórico anterior e a regra de percurso nulo. Este guia usa uma SMA inicial e ER = 0 quando o percurso é zero.
Esta é uma estratégia KAMA lucrativa?
Este é um guia do indicador com cálculos históricos reais. Não se afirmam ordens, taxa de acerto ou retornos líquidos. Uma estratégia exige regras e avaliação separadas.
Dados, horários e reprodução
Fonte: arquivos diários MetaStock da Forexite de janeiro–fevereiro de 2024. Os horários CET de inverno são convertidos para UTC subtraindo uma hora. Os horários dos registros de um minuto são agrupados em (fim − 4 horas, fim], com términos às 00:00, 04:00, 08:00, 12:00, 16:00 e 20:00 UTC. Essa convenção pode diferir dos candles H4 nativos da corretora.
Cada grupo usa a primeira abertura, a maior máxima, a menor mínima e o último fechamento. Preços ausentes e candles de fim de semana não são preenchidos. O último grupo cortado pelo intervalo baixado é omitido; grupos de abertura/fechamento mais curtos são mantidos, com a contagem de minutos no CSV. Preservam-se as quatro casas decimais publicadas, sem inferir Ask ou spread.
O conjunto contém 61.972 registros de um minuto, 266 grupos H4 e 256 atualizações válidas de KAMA(10,2,30) após a inicialização. O download inclui os registros usados, URLs e hashes dos arquivos, o cálculo declarado e código de reprodução offline. Reproduzir um indicador é diferente de validar uma estratégia lucrativa.
- Preços H4 e valores KAMA, ER, SC e EMA (CSV)
- Dados de um minuto, procedência e código de reprodução (ZIP)