
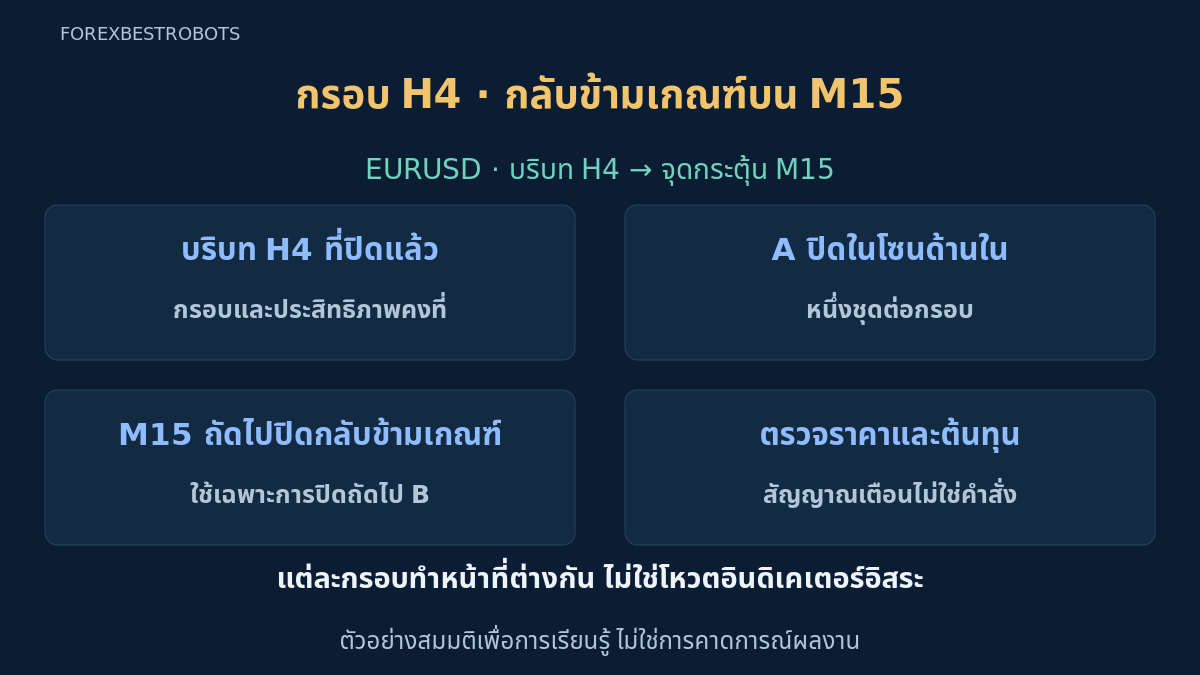
กราฟช้าอาจดูแกว่งในกรอบ ขณะกราฟเร็วเริ่มทะลุจริง กลยุทธ์นี้ทดสอบว่าบริบทกรอบ H4 ที่นิยามชัดช่วยการเคลื่อน M15 จากริมด้านในกลับกึ่งกลางหรือไม่ ราคาปิดกรอบเร็วต้องยืนยันทันที การทะลุขอบก่อนเข้ายกเลิกกรอบ หลายกรอบเวลาอาจยังอธิบายราคาชุดเดียวกัน การเห็นตรงกันไม่พิสูจน์ความเป็นอิสระ
นี่คือฐานวิจัยที่กำหนดขึ้น ไม่ใช่ระบบกำไรพิสูจน์แล้ว กลยุทธ์ H4/H1/M15 เดิมตามแนวโน้มและการย่อ ส่วนการกลับตัว D1/H1/M15ต้องมีการทะลุระดับรายวันแล้วล้มเหลวจากด้านนอก ที่นี่ใช้สองกรอบเท่านั้น โดยเยือนแถบด้านในแล้วกลับข้าม การทะลุออกก่อนเข้ากลับเป็นเหตุไม่ผ่าน
1. กำหนดนาฬิกาทั้งสองและหนึ่งชุดต่อกรอบ
ใช้แท่ง EURUSD Bid, pip 0.0001 และ tick ตัวอย่าง 0.00001 ตรวจข้อกำหนดสัญญาจริง ใช้เวลาเปิด H4 ของโบรกเกอร์และช่วง M15 ที่เรียงต่อกันตรงแนว ไม่ใช้ป้ายเวลาท้องถิ่น เมื่อราคาแรกของสัญลักษณ์ยืนยัน H4 ใหม่ที่ D ให้ตรึงข้อมูลอ้างอิงที่ปิดแล้ว ประวัติ H4/M15 ลำดับราคา และการเทียบนาฬิกาต้องเชื่อถือได้ ช่วงที่ขาดทำให้กรอบใช้ไม่ได้ ไม่มีตัวกรอง H1 ช่วงตลาด หรือข่าว
ต้องไม่มีสถานะหรือคำสั่งรอ EURUSD ที่ใดในบัญชีตอน A และตอนส่ง A คือการปิด M15 ครั้งแรกในแถบด้านในฝั่งใดก็ได้ของกรอบปัจจุบัน แม้ชุดแรกไม่ผ่านก็ใช้สิทธิ์ทั้งสองทิศทาง ต้องมีลำดับแท่ง M15 ครบตั้งแต่ D เพื่อไม่ซ่อนการเยือนก่อนหน้า A และ B ต้องปิดก่อนเวลาเปิด H4 ถัดไปอย่างเคร่งครัด ห้ามยกผู้สมัครไปกรอบใหม่หรือนำแท่งหมดอายุมาใช้ซ้ำ
2. ตรึงกรอบ H4 และประสิทธิภาพเชิงทิศทาง
ใช้ 8 แท่ง H4 ล่าสุดที่ปิดแล้วต่อเนื่องและสิ้นสุดที่ D กำหนด L = min(Low), U = max(High) และ W = U − L W ต้องอยู่ระหว่าง 60 ถึง 160 pip รวมขอบ และราคาปิดสุดท้ายใน [L + 0.25 × W, U − 0.25 × W] รวมปลายช่วง ตรึง Mid = (L + U) / 2 high, low และ close ภายหลังของ H4 ที่กำลังก่อตัวห้ามเปลี่ยนกรอบ
สำหรับราคาปิด H4 ตามเวลา C0 ถึง C8 ค่า C0 คือราคาปิดก่อนกลุ่มแท่งอ้างอิงทันที กำหนด ER8 = abs(C8 − C0) / sum(abs(Ci − C(i−1)), i=1..8) ต้องมีตัวส่วนเป็นบวกและ ER8 ≤ 0.25 เปรียบเทียบค่าความละเอียดเต็ม ราคาปิด 9 ค่าต้องพร้อมใช้ที่ D และ timestamp H4 ต่อเนื่อง นี่คือทิศทางสุทธิเทียบระยะทางของราคาปิด ไม่ใช่ความน่าจะเป็นที่กรอบจะคงอยู่ และไม่ใช่แหล่งราคาอิสระเพิ่ม
3. เลือกการเยือนแถบด้านในครั้งแรก A
แถบ BUY คือ [L + 0.05 × W, L + 0.15 × W] ส่วน SELL ใช้ [U − 0.15 × W, U − 0.05 × W] รวมปลายช่วง A คือราคาปิด M15 ครั้งแรกในแถบใดแถบหนึ่ง ไม่ใช่แค่ไส้แตะ ช่วง Bid ทั้งหมดของ A ต้องอยู่ใน [L, U] และผ่าน High(A) − Low(A) ≤ 0.50 × W ไม่บังคับทิศทางเนื้อแท่ง หาก A ไม่ผ่านให้ปฏิเสธ ไม่เลือกการเยือนอื่น
BUY ตรึง stop Bid S = L − 0.05 × W และเป้า Bid Tp = Mid ปัดลงสู่ tick ที่ใช้ได้ stop อยู่ข้างนอกกรอบ เป้าอยู่กึ่งกลางคงที่ ก่อนเข้ายังใช้เงื่อนไขห้ามทะลุขอบนอก หลัง fill ใช้การป้องกันและทางออกตามเวลาที่กำหนด A อาจแตะกึ่งกลางก่อนปิดในแถบ ซึ่งไม่ใช่การแตะหลัง A ห้ามย้าย S หรือ Tp เพื่อช่วยให้ราคาผ่าน
4. ต้องมี B กลับข้ามใน M15 ถัดไปทันที
B คือแท่ง M15 ที่ปิดแล้วต่อเนื่องถัดจาก A ทันที BUY ต้องมี B เป็นแท่งขึ้นและผ่าน Close(B) > L + 0.15 × W, Close(B) ≤ L + 0.20 × W, Low(B) ≥ L และ High(B) < Tp เท่ากับเกณฑ์กลับข้ามไม่ผ่าน แต่เท่ากับเพดานราคาได้ ไส้ แท่งรอเพิ่ม หรือการกลับข้ามไกลเกินแทน B ไม่ได้
ก่อนเข้า หาก Bid ที่สังเกตในช่วงปัจจุบันต่ำกว่า L หรือสูงกว่า U ให้ยกเลิกทั้งกรอบ เท่าขอบนอกยังได้ หลัง A การถึงเป้ากึ่งกลางที่คำนวณไว้ก็ห้ามก่อนยืนยัน ใน B ให้ตรวจสิ่งเหล่านี้ก่อนเงื่อนไข close ข้อมูล M15 ขาด รูปทรงไม่ผ่าน หรือเวลาเปิด H4 ถัดไปยกเลิกถาวร ใช้ B ที่ปิดแล้วแล้วจึงใช้ราคาภายหลัง ไม่สมมติ fill ย้อนหลังที่ close B
5. กำหนด SELL และส่วนเผื่อทางออก Ask
SELL คือการปิดครั้งแรกในแถบด้านในบนภายใต้กฎกรอบและช่วงราคาเดียวกัน ตรึงเพดาน Bid V = U + 0.05 × W และเป้า Bid P = Mid B ถัดไปทันทีต้องลงและผ่าน Close(B) < U − 0.15 × W, Close(B) ≥ U − 0.20 × W, High(B) ≤ U และ Low(B) > P ทะลุขอบนอกหรือ Bid ถึงหรือต่ำกว่า P หลัง A ให้ห้ามก่อน
SELL เข้าที่ Bid ออกที่ Ask ตั้ง Ask SL = V + 0.00020 และ Ask TP = P + 0.00020 ปัดขึ้นสู่ tick ที่ใช้ได้ ส่วนแปลง 2 pip เป็นสมมติฐานที่กำหนด ไม่ใช่ประวัติ Ask ที่สังเกตหรือการพยากรณ์ spread ทดสอบด้วย Bid/Ask จริงที่เกี่ยวข้อง สิทธิ์ชุดแรกในแถบด้านในนับรวมทั้งสองทิศทาง กรอบล้มเหลวไม่ทำให้กลับทิศอัตโนมัติ
6. ตรวจราคาแรกและความพยายามที่มีการป้องกันหนึ่งครั้ง
ตรวจและส่งด้วยราคาแรกของสัญลักษณ์ที่ได้รับหลัง B ปิด ไม่เกิน 15 วินาทีหลังเวลาปิด และข้อมูลที่ได้รับมีอายุไม่เกิน 2 วินาทีขณะส่งตามนาฬิกาที่ตรวจสอบแล้ว ต้องมี Bid ซื้อขายได้ต่ำกว่า Ask, spread ไม่เกิน 2 pips และ abs(Bid − Close(B)) ≤ 0.00020 หากเห็น Bid แตะระดับยกเลิกคงที่หรือเป้าตามสูตรหลัง B แต่ก่อนส่ง ให้ยกเลิก หลักฐานหายหรือไม่ตรงกันห้ามเข้า อย่ารอราคาที่ดีกว่า กรอบต้องยังใช้ได้และราคาต้องมาถึงก่อนเวลาเปิด H4 ถัดไป
ตรวจลำดับราคาคงที่ tick ระยะโบรกเกอร์ สิทธิ์ มาร์จิน และความเสี่ยงรวม ต้องวาง SL/TP ที่ใช้ได้พร้อมคำสั่งแรก มิฉะนั้นไม่เปิด การส่งครั้งเดียวใช้ A ไป แม้ถูกปฏิเสธหรือคำตอบไม่แน่ชัด ต้องกระทบยอดสถานะโบรกเกอร์ก่อนดำเนินการต่อ หลังยืนยันการได้ราคา ให้คำนวณต้นทุนและขาดทุนใหม่จากจุดเข้าจริง ถ้าผิดข้อจำกัดหรือไม่มีการป้องกัน ให้ขอปิด บันทึกต้นทุน และห้ามลอง A อีก
7. สร้าง BUY สมมติจาก H4 สู่ M15 ซ้ำ
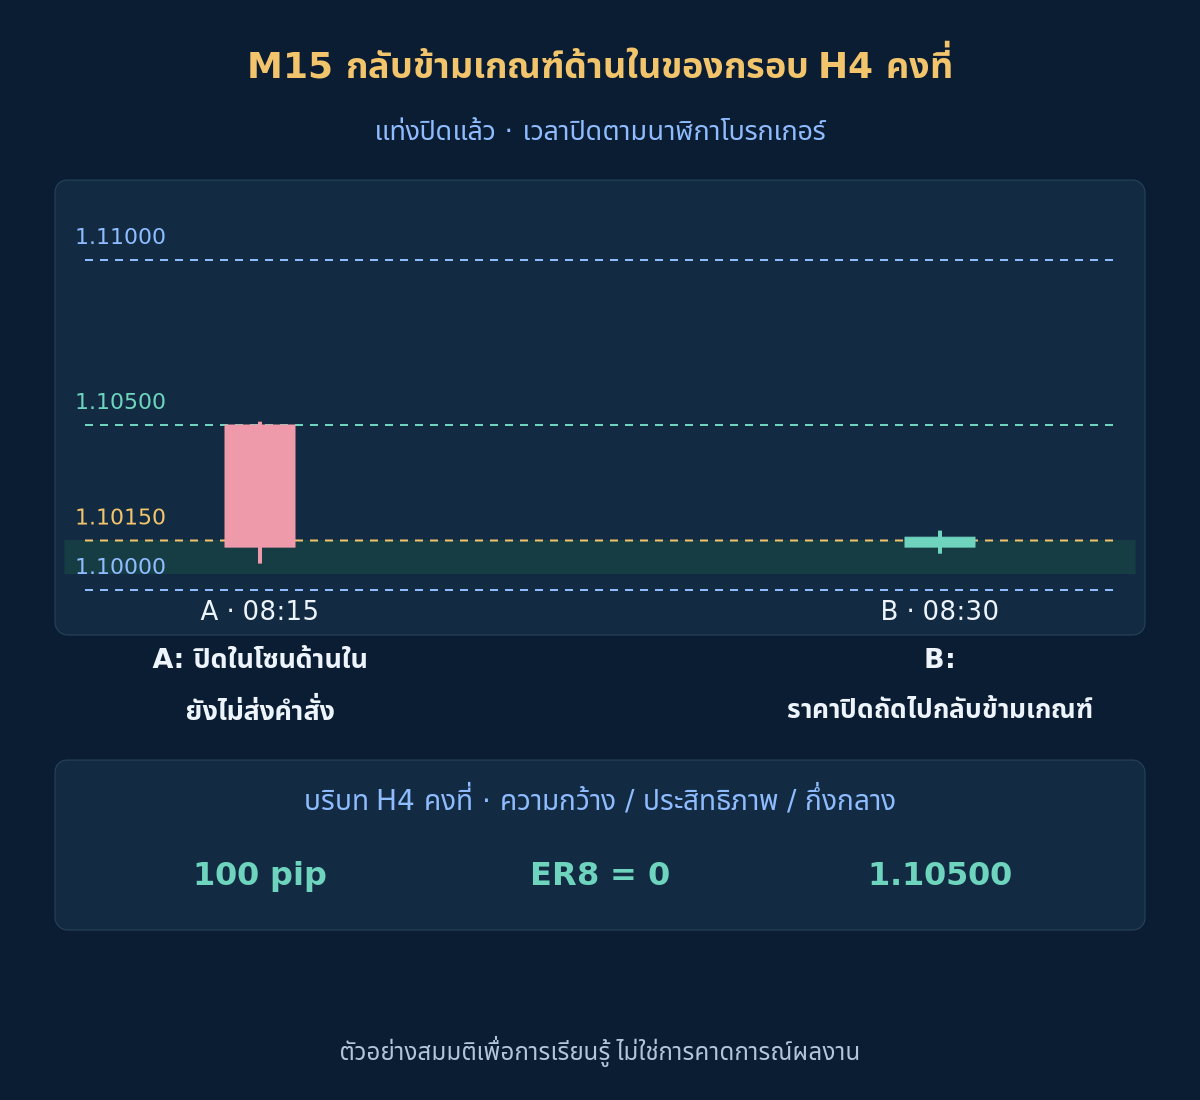
ที่ 08:00 ข้อมูลอ้างอิง H4 ที่ปิดแล้วให้ L 1.10000, U 1.11000, W 100 pip และ Mid 1.10500 ราคาปิด 9 ค่าตามเวลาเริ่มและจบ 1.10500 ผลรวมการเปลี่ยนแปลงสัมบูรณ์ 0.01500 หรือ 150 pip จึงมี ER8 เป็น 0 ราคาปิดสุดท้ายอยู่ครึ่งกลาง แถบ BUY [1.10050, 1.10150] และเพดานกลับข้าม 1.10200 ตารางให้แท่ง M15 แรกตามเวลาปิดโบรกเกอร์ วิธีเสริมสร้างข้อมูลอ้างอิงซ้ำได้
| แท่ง · เวลาปิด | ราคาเปิด Bid | จุดสูง Bid | จุดต่ำ Bid | ราคาปิด Bid |
|---|---|---|---|---|
| A · 08:15 | 1.10500 | 1.10510 | 1.10080 | 1.10130 |
| B · 08:30 | 1.10130 | 1.10180 | 1.10110 | 1.10160 |
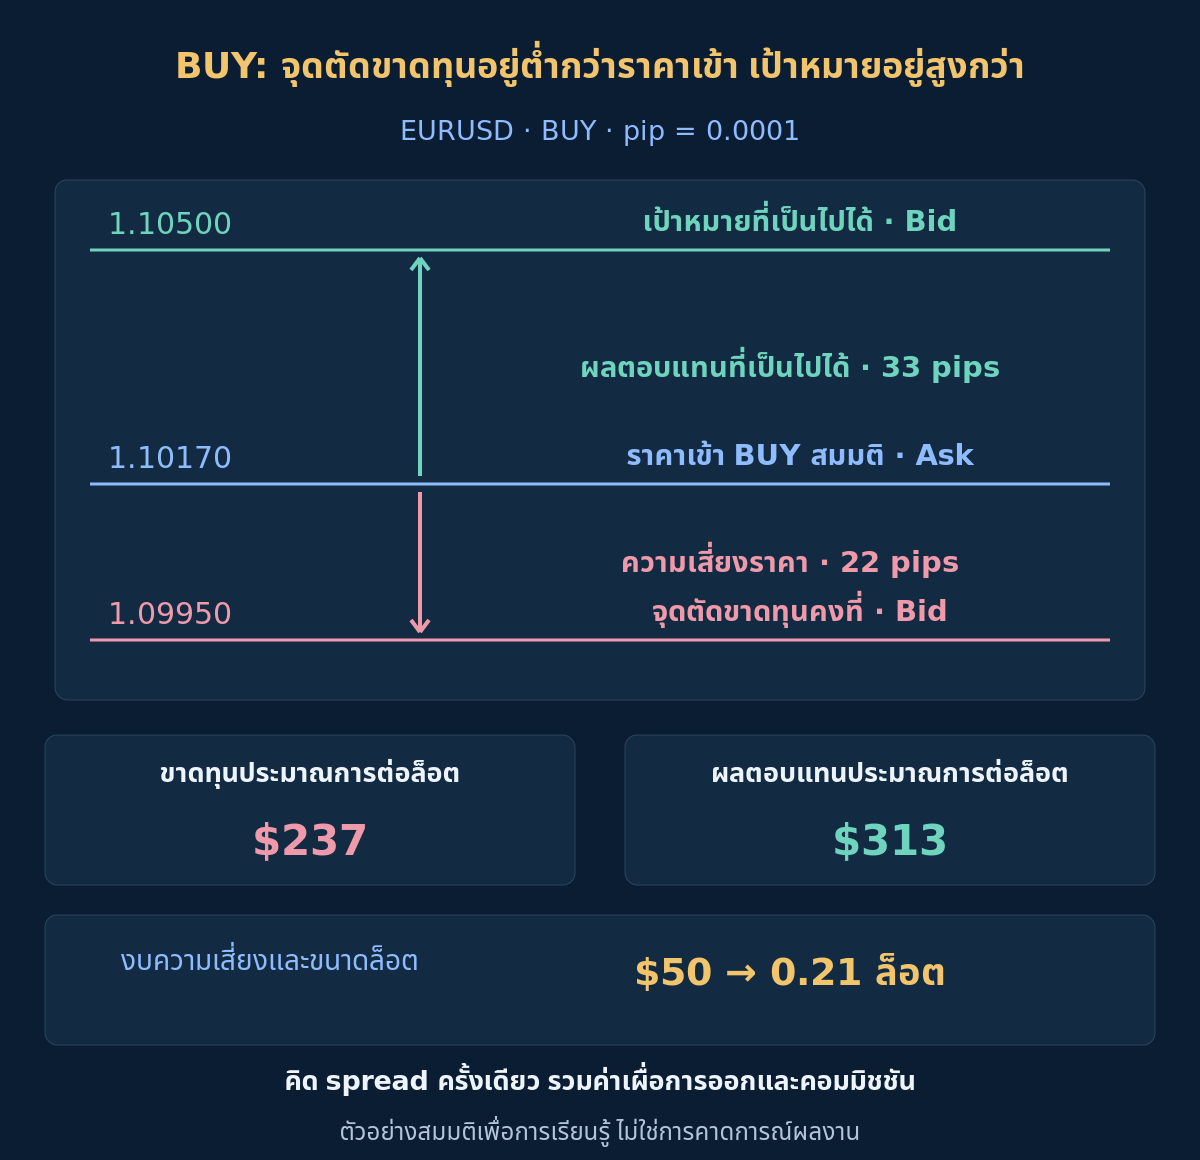
ช่วงราคา A 43 pip ไม่เกินครึ่งกรอบ และ close 1.10130 อยู่ในแถบ B เป็นแท่งขึ้น ปิด 1.10160 เลยเกณฑ์แต่ไม่เกินเพดานและยังไม่หมดอายุ สมมติกฎอื่นผ่านและราคาแรกที่ 08:30:01 คือ Bid 1.10160 / Ask 1.10170 โดย BUY fill ที่ Ask S คงที่ 1.09950 และ Tp 1.10500 ความเสี่ยงราคา 22 pip ผลตอบแทนเป็นไปได้ 33 pip ไม่มีผลภายหลัง
8. รวมต้นทุนก่อนคำนวณขนาดสถานะ
จำกัดขาดทุนที่วางแผนต่อการเข้าไม่เกิน 0.5% ของอิควิตี้ปัจจุบัน และขาดทุนที่วางแผนรวมของสถานะและคำสั่งรอทั้งบัญชีไม่เกิน 1.0% ใน USD ใช้ Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)) ไม่ทราบความเสี่ยงเดิมให้ห้ามเข้า อิควิตี้สมมติ $10,000 ไม่มีความเสี่ยงเดิมให้ได้งบ $50 สมมติมูลค่า pip $10 ต่อล็อต คอมมิชชันไปกลับ $7 ต่อล็อต ค่าเผื่อออกเสียเปรียบ 1 pip และสำรองค่าถือสถานะ $0 ใช้ระยะบวกที่ดำเนินการได้ dSL และ dTP เป็น pips นิยาม Loss1 = (dSL + 1) × 10 + 7 และ Reward1 = (dTP − 1) × 10 − 7 ต้องมีประมาณการบวกและ Reward1 / Loss1 ≥ 1.25 แบบไม่ปัด นี่เป็นข้อมูลวางแผน ไม่ใช่คำแนะนำความเสี่ยงหรือเพดานขาดทุนที่รับประกัน ตรวจค่าธรรมเนียมและการแปลงเงินจริง ดูต้นทุนเทรด
ที่นี่ Loss1 คือ $237 และ Reward1 คือ $313 อัตราส่วนราว 1.32 ล็อตขั้นต่ำและขั้นเพิ่ม 0.01 ให้ปัดลงเป็น 0.21 ล็อต: ประมาณขาดทุน $49.77 และผลตอบแทน $65.73 ขั้นถัดไป 0.22 ประมาณขาดทุน $52.14 เกินงบ หากราคาแรกเป็น Bid 1.10180 / Ask 1.10190, spread และระยะเคลื่อนยังผ่าน แต่ Loss1 เป็น $257 และ Reward1 เป็น $293 อัตราส่วนราว 1.14 ไม่ผ่าน ให้ข้าม รวมถึงกรณีล็อตขั้นต่ำเกินงบ spread อยู่ในระยะราคาที่ดำเนินการได้แล้ว ห้ามบวกซ้ำ หลังได้ราคาจริง ส่วนต่างอยู่ในระยะที่คำนวณใหม่ ส่วนเผื่อ 1 pip ใช้สำหรับทางออกที่เหลือ ทำตามกฎความเสี่ยงบัญชี
เสริม: สร้างบริบท H4 และคำนวณต้นทุนซ้ำ
ใช้ราคาปิดตามเวลา C0 = 1.10500; [C1..C8] = [1.10600,1.10400,1.10650,1.10350,1.10600,1.10400,1.10550,1.10500] สำหรับแท่งอ้างอิง i ตั้งแต่ 1 ถึง 8 กำหนด Open(i)=C(i−1); Close(i)=C(i) ใช้ High(1)=1.11000; Low(2)=1.10000 กรณีอื่นให้ high เป็นค่า open/close ที่มากกว่าบวก 0.00050 และ low เป็นค่าที่น้อยกว่าลบ 0.00050 กำหนดช่วง H4 ต่อเนื่องที่สิ้นสุด D นี่คือ OHLC สังเคราะห์ ไม่ใช่การส่งคำสั่งในอดีต คงรูปแบบทศนิยมอังกฤษ
คำนวณ BUY: (1.10170 − 1.09950) / 0.0001 = 22; (1.10500 − 1.10170) / 0.0001 = 33; (22 + 1) × 10 + 7 = 237; (33 − 1) × 10 − 7 = 313; floor((50 / 237) / 0.01) × 0.01 = 0.21; 0.21 × 237 = 49.77; 0.21 × 313 = 65.73 เป็นผลประมาณการคนละกรณี ไม่ใช่ผลที่เกิดขึ้นจริง
9. ออกก่อนบริบทหมดอายุ
คง SL/TP เริ่มต้น ไม่มี trailing ย้ายคุ้มทุน ออกบางส่วน ถัวเฉลี่ย กลับทิศอัตโนมัติ หรือทางออกเพิ่มตามแท่งปิด fill ป้องกันจริงที่เกิดก่อนมีลำดับก่อน มิฉะนั้นขอปิดทั้งหมดเมื่อถึงเวลาที่มาก่อนระหว่าง 2 ชั่วโมงหลัง B ปิดกับเวลาเปิด H4 ถัดไป ใช้ราคาแรกที่เทรดได้ Bid สำหรับ BUY และ Ask สำหรับ SELL เมื่อ D เป็น 08:00, B เป็น 08:30 และ H4 ถัดไป 12:00 เส้นตายตัวอย่างคือ 10:30
ช่วง H4 ใหม่จบบริบทเก่าแม้ราคาขาดหาย fill ที่ช้าไม่ต่อเส้นตาย ห้ามใช้ระดับกรอบใหม่ประเมินชุดเก่า หากข้อมูลหรือการเทียบนาฬิกาที่จำเป็นไม่น่าเชื่อถือ ให้คงการป้องกันที่รับแล้วและขอปิดเมื่อทำได้ กระทบยอดคำสั่งหรือการปิดที่ไม่แน่ชัดก่อนทำอย่างอื่น คำขอไม่ใช่ fill ช่องว่างและต้นทุนอาจเกินขาดทุนที่วางแผน กรอบใหม่ต้องมีข้อมูลอ้างอิงที่ปิดแล้วใหม่และการเยือนครั้งแรกของตนเอง
10. ทดสอบความพร้อมข้อมูล ณ เวลาตัดสินใจจริง
จำลองเวลาเปิด H4 การพร้อมใช้ข้อมูลอ้างอิง ทุก close M15 ที่มีสิทธิ์ ราคาแรก คำตอบ และทางออกตามเวลา shift MT4 0 ยังก่อตัว การค้นแท่งจากเวลาในอดีตอาจได้แท่งที่ครอบเวลานั้น ไม่ใช่แท่งสุดท้ายที่ปิดแล้วตอนนั้น ต้องตรวจเวลาเปิดและการพร้อมใช้ข้อมูลปิดจริง ไม่ใช้แท่งใกล้สุดแทนช่วงที่ขาด ห้ามใช้ high/low สุดท้ายของ H4 ที่ครอบ A หรือ B เป็นบริบทก่อนเข้า ดูการ backtest อย่างรับผิดชอบ
เปรียบเทียบรุ่นไม่ใช้ตัวกรองประสิทธิภาพที่บันทึกแยก โดยใช้วัน ต้นทุน รูปทรงเข้า และความเสี่ยงเดียวกัน บันทึกทุกความกว้าง แถบ และเพดานที่ลอง กันช่วงหลังไว้ประเมินตามเวลาและ demo forward ประสิทธิภาพต่ำอาจมาก่อนการทะลุ และการกลับข้ามเร็วอาจพังก่อนคืนต้นทุน ไม่มี backtest อัตราชนะ หรือค่าคาดหวัง กลยุทธ์ 1 และกลยุทธ์ 2ทดสอบลำดับต่างกัน ไม่ใช่คะแนนเสียงแทนกันสำหรับการเข้านี้
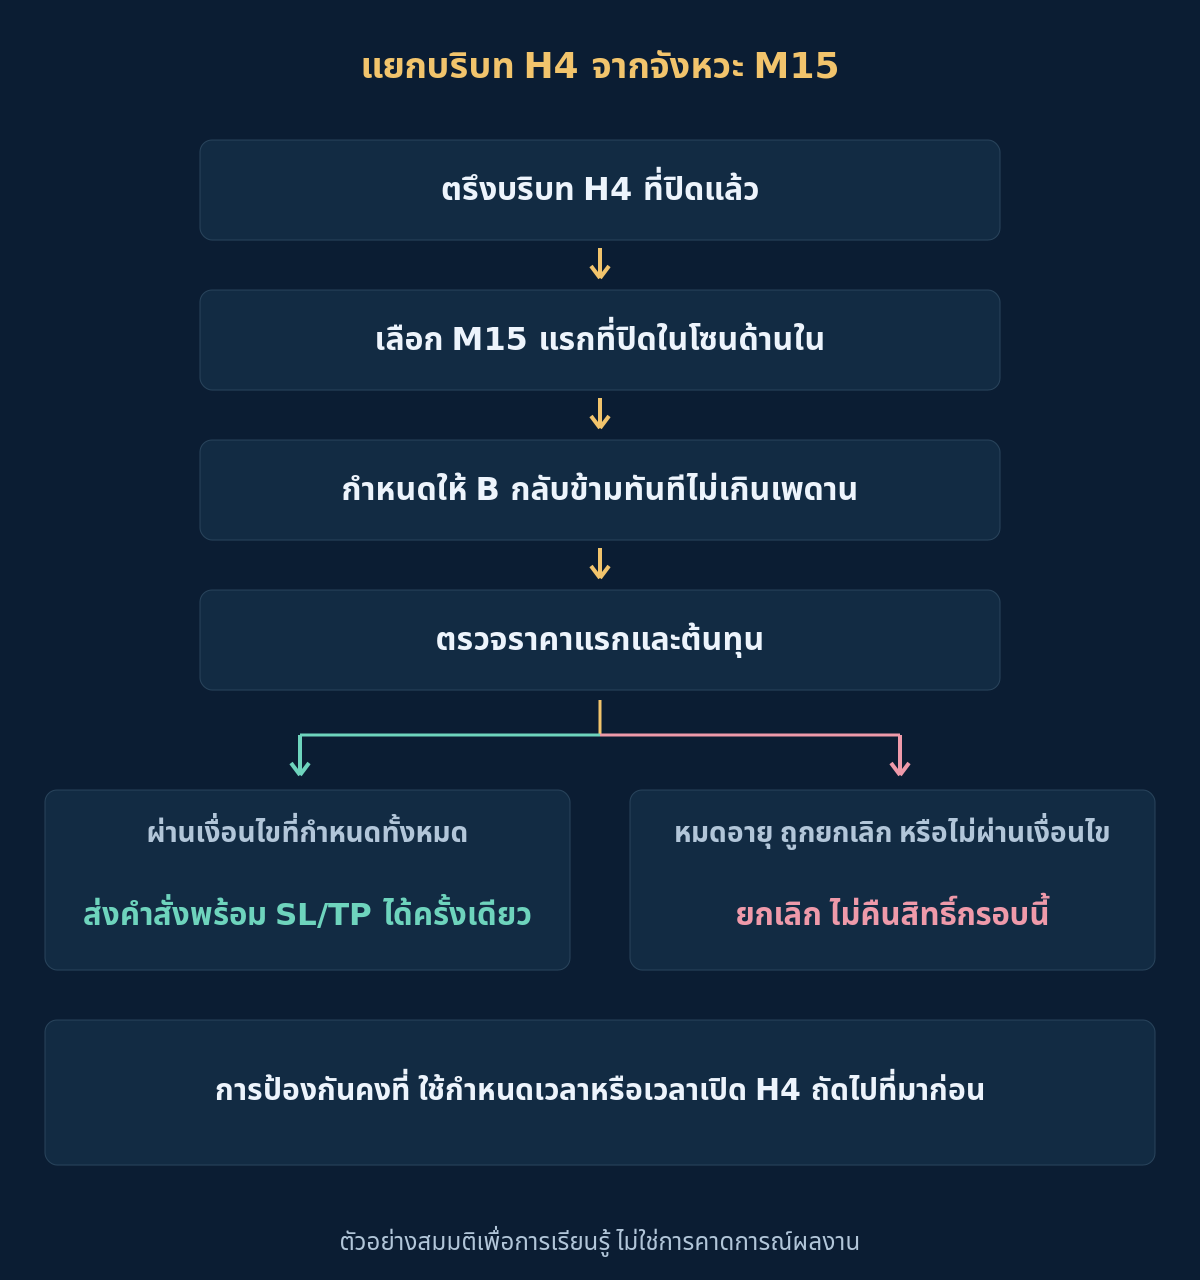
- ข้อมูล H4/M15 ที่จำเป็นปิดแล้วและพร้อมใช้ที่ D และทุกการตัดสินใจ
- กรอบ 8 แท่ง ราคาปิดครึ่งกลาง ตัวส่วนบวก และขีดประสิทธิภาพผ่าน
- A คือการปิดด้านในครั้งแรกเมื่อรวมสองทิศ และช่วงราคาผ่าน
- B ถัดไปทันทีกลับข้ามไม่เกินเพดาน โดยเงื่อนไขห้ามและหมดอายุมาก่อน
- ราคาแรก การป้องกัน อัตราหลังต้นทุน ปริมาณ และความเสี่ยงบัญชีรวมผ่าน
- เก็บกรอบถูกปฏิเสธ คำสั่งไม่แน่ชัด และทางออกป้องกัน เวลา และบริบท
11. คำถามเกี่ยวกับการยืนยันกรอบเวลา
ประสิทธิภาพ H4 ต่ำพิสูจน์ว่า M15 ถัดไปจะกลับหรือไม่
ไม่พิสูจน์ เป็นสรุปการเปลี่ยนราคาปิดที่จบแล้ว การเคลื่อนมีทิศทางเริ่มต่อทันทีได้ ทดสอบผลเพิ่มเทียบรุ่นไม่ใช้ตัวกรองที่เทียบเคียงกัน รวมกรอบถูกปฏิเสธและต้นทุนทั้งหมด
แท่ง M15 อื่นช่วยการกลับข้ามที่ไม่ผ่านได้หรือไม่
ไม่ได้ B ต้องตาม A ทันทีและยืนยันก่อนกรอบหมดอายุ ชุดแรกใช้สิทธิ์กรอบแม้ถูกปฏิเสธ กรอบ H4 ใหม่ต้องมีข้อมูลอ้างอิงใหม่และการเยือนครั้งแรกของตนเอง
ทำไมรูปแบบแท่งผ่านแต่ไม่ส่งคำสั่ง
รูปแบบที่เห็นกับการเทรดที่ดำเนินการได้เป็นคนละเรื่อง ราคาแรกแย่ลง ต้นทุนสูง การป้องกันไม่ถูกต้อง หรือความเสี่ยงบัญชีมากไป อาจตัดสัญญาณที่ผ่านได้
มีเป้าหมายหมายความว่าตัวอย่างได้กำไรแล้วหรือไม่
ไม่ใช่ เป็นจุดออกที่อาจเป็นไปได้และตรึงไว้ ภาพจบเมื่อยืนยัน ไม่มีผลราคาได้จริงหรือผลลัพธ์หลังจากนั้น ยังอาจขาดทุน ไม่ได้ราคา หรือออกตามเวลา
12. แหล่งอ้างอิงและขอบเขต
แหล่งหลัก: iBarShift กับการหาแท่งที่ครอบเวลา, ดัชนี timeseries และแท่งกำลังก่อตัว และ OrderSend ฝั่งราคาและข้อจำกัดคำสั่ง ตรวจเมื่อ 2026-10-19 แหล่งข้อมูลสนับสนุนกลไกแพลตฟอร์ม ไม่รับรองขีดประสิทธิภาพ สัดส่วนแถบ เส้นตาย หรือกำไรที่กำหนด เป็นข้อกำหนดกลยุทธ์ ไม่ใช่ EA ที่รับรอง
Forex และการเทรดที่ใช้เลเวอเรจมีความเสี่ยงสูง เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำลงทุน ราคาและจำนวนเงินตัวอย่างทั้งหมดสมมติขึ้น ผลย้อนหลังหรือจำลองไม่รับประกันผลงานอนาคต