

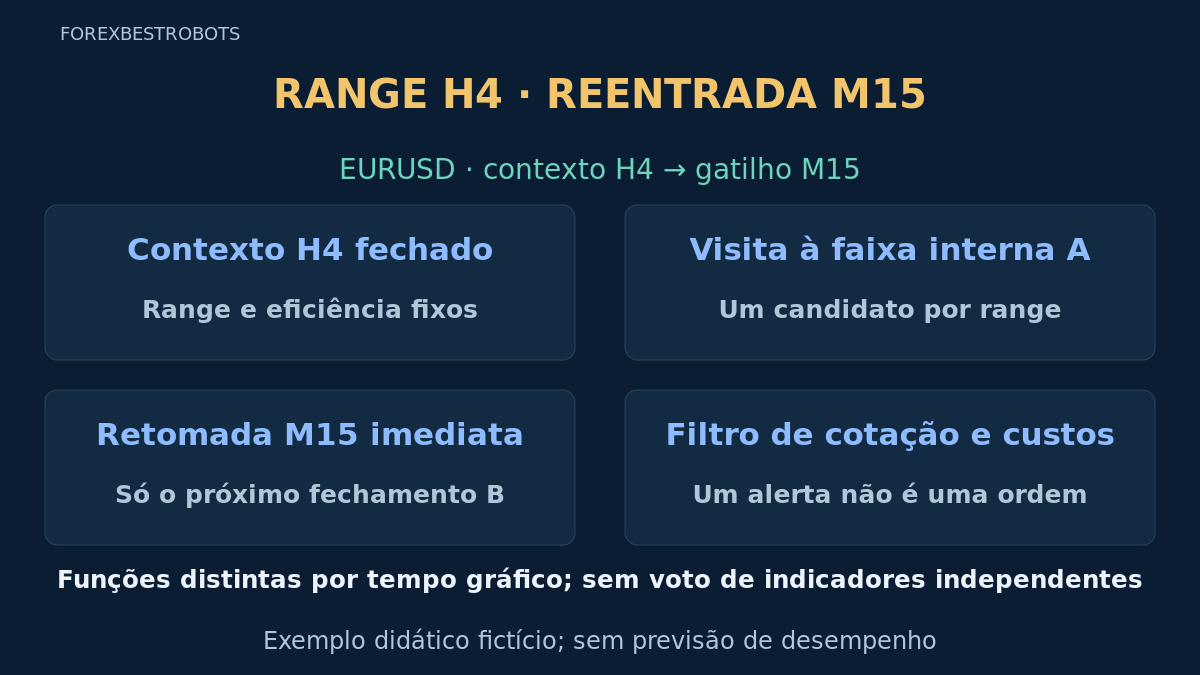
Um gráfico lento pode parecer lateral enquanto um rápido inicia um rompimento real. Esta estratégia testa se um contexto H4 de range preciso ajuda um movimento M15 da borda interna ao centro. O fechamento rápido deve confirmar imediatamente; romper a borda antes da entrada cancela o range. Tempos diferentes podem descrever a mesma informação de preço; concordância não prova independência.
É uma base autoral de pesquisa, sem rentabilidade comprovada. A estratégia H4/H1/M15 existente segue tendência e recuo. A reversão D1/H1/M15 exige falso rompimento fora de um nível diário. Aqui há apenas dois tempos, visita interna e retomada; romper por fora antes da entrada desqualifica.
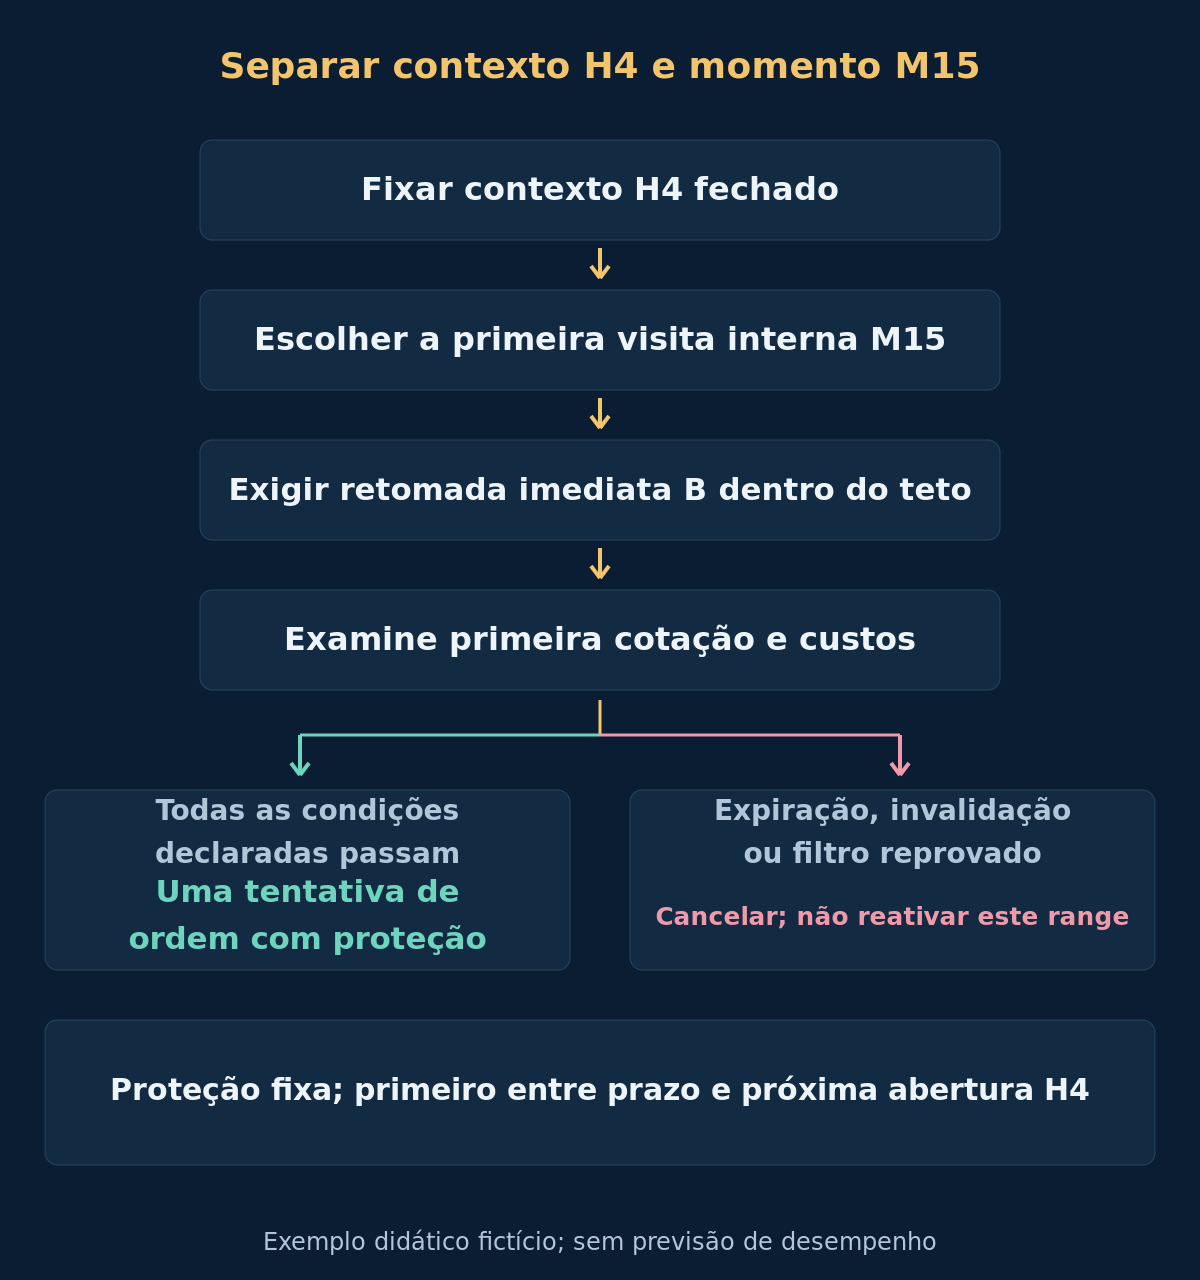
1. Fixar os dois relógios e um candidato por range
Use velas EURUSD Bid, pip 0.0001 e tick ilustrativo 0.00001; verifique as especificações reais. Use aberturas H4 da corretora e intervalos M15 alinhados e consecutivos, não horários locais. Na primeira cotação do símbolo que estabeleça nova vela H4 em D, fixe a referência fechada. Histórico H4/M15, sequência de cotações e correspondência dos relógios devem ser confiáveis; intervalos ausentes desabilitam o range. Não há filtro H1, de sessão ou notícias.
Fique sem posição e exija ausência de posições ou ordens pendentes EURUSD em toda a conta em A e no envio. A é o primeiro fechamento M15 em qualquer faixa interna do range atual; mesmo um primeiro candidato reprovado consome o range para as duas direções. Exija toda a sequência de velas M15 do intervalo desde D para não ocultar uma visita anterior. A e B devem fechar estritamente antes da próxima abertura H4. Não carregue candidatos ao range novo nem reutilize nele velas vencidas.
2. Fixar o range H4 e a eficiência direcional
Use as últimas 8 velas H4 consecutivas fechadas terminando em D. Defina L = min(Low), U = max(High) e W = U − L. W precisa ficar de 60 a 160 pips, inclusive, e o último fechamento completo em [L + 0.25 × W, U − 0.25 × W], incluindo limites. Fixe Mid = (L + U) / 2. Máximas, mínimas e fechamentos da H4 em formação não redesenham esse range.
Para os fechamentos H4 cronológicos C0 a C8, C0 é o fechamento imediatamente anterior às velas de referência. Defina ER8 = abs(C8 − C0) / sum(abs(Ci − C(i−1)), i=1..8). Exija denominador positivo e ER8 ≤ 0.25; compare sem arredondar. Os 9 fechamentos devem estar disponíveis em D com timestamps H4 consecutivos. Isso mede direção líquida frente à distância percorrida pelos fechamentos, não a probabilidade de o range persistir. Não é outra fonte independente de preços.
3. Selecionar a primeira visita interna A
A faixa interna BUY é [L + 0.05 × W, L + 0.15 × W]; SELL usa [U − 0.15 × W, U − 0.05 × W]. Os extremos contam. A é o primeiro fechamento M15 em uma faixa, não um mero toque de pavio. Exija toda a amplitude Bid de A em [L, U] e High(A) − Low(A) ≤ 0.50 × W. Não se impõe direção do corpo. Reprove A inválida em vez de escolher outra visita.
Para BUY, fixe stop Bid S = L − 0.05 × W e alvo Bid Tp = Mid, arredondados para baixo ao tick válido. O stop fica fora do range e o alvo no centro fixo. Antes da entrada o veto da borda externa continua; após a execução valem proteção e saídas temporais declaradas. A pode ter tocado o centro antes de fechar na faixa; isso não é toque posterior a A. Não mova S ou Tp para salvar uma cotação.
4. Exigir a retomada M15 imediatamente seguinte B
B é exatamente a próxima vela M15 consecutiva fechada após A. Para BUY exija B de alta com Close(B) > L + 0.15 × W, Close(B) ≤ L + 0.20 × W, Low(B) ≥ L e High(B) < Tp. Igualdade no limite de retomada falha; no teto de preço é aceita. Pavio, vela extra de espera ou retomada excessiva não substituem B.
Antes da entrada, qualquer Bid observado no intervalo abaixo de L ou acima de U invalida o range inteiro; igualdade na borda externa é aceita. Após A, atingir o alvo projetado no centro também veta antes de confirmar. Em B aplique esses vetos antes dos testes de fechamento. Dados M15 ausentes, geometria inválida ou próxima abertura H4 cancelam definitivamente. Confirme com B fechada e use uma cotação posterior; nunca execução retrospectiva em seu fechamento.
5. Especificar SELL e a tolerância de saída Ask
O candidato SELL é o primeiro fechamento na faixa interna superior sob as mesmas regras de range e amplitude. Fixe teto Bid V = U + 0.05 × W e alvo Bid projetado P = Mid. B imediatamente seguinte deve ser de baixa com Close(B) < U − 0.15 × W, Close(B) ≥ U − 0.20 × W, High(B) ≤ U e Low(B) > P. Rompimento externo ou Bid em/abaixo de P após A veta primeiro.
SELL entra a Bid e sai a Ask. Defina Ask SL = V + 0.00020 e Ask TP = P + 0.00020, arredondados para cima ao tick válido. A conversão de 2 pips é tolerância autoral, não histórico Ask observado nem previsão do spread. Teste cotações Bid/Ask reais pertinentes. Um primeiro candidato interno cobre ambas as direções; não há reversão automática após range reprovado.
6. Inspecionar a primeira cotação e uma tentativa protegida
Examine e envie na primeira cotação do símbolo recebida após fechar B, até 15 segundos depois desse fechamento, com idade de recebimento máxima de 2 segundos no envio em relógios verificados. Exija Bid negociável abaixo de Ask, spread máximo 2 pips e abs(Bid − Close(B)) ≤ 0.00020. Qualquer toque Bid observado após B na invalidação ou alvo projetado antes do envio cancela. Evidência ausente ou inconsistente bloqueia; não aguarde cotação melhor. O range ainda deve ser válido e a cotação chegar antes da próxima abertura H4.
Confira ordem dos preços fixos, tick, distâncias da corretora, permissões, margem e exposição combinada. Estabeleça SL/TP válidos na ordem inicial ou não abra. Um envio consome A, inclusive com rejeição ou resposta incerta; concilie o estado da corretora antes de agir novamente. Após execução confirmada, recalcule custos e perda com a entrada real. Limite violado ou proteção ausente exige solicitação de fechamento, registro dos custos e bloqueio de nova tentativa para A.
7. Reproduzir o BUY inventado de H4 para M15
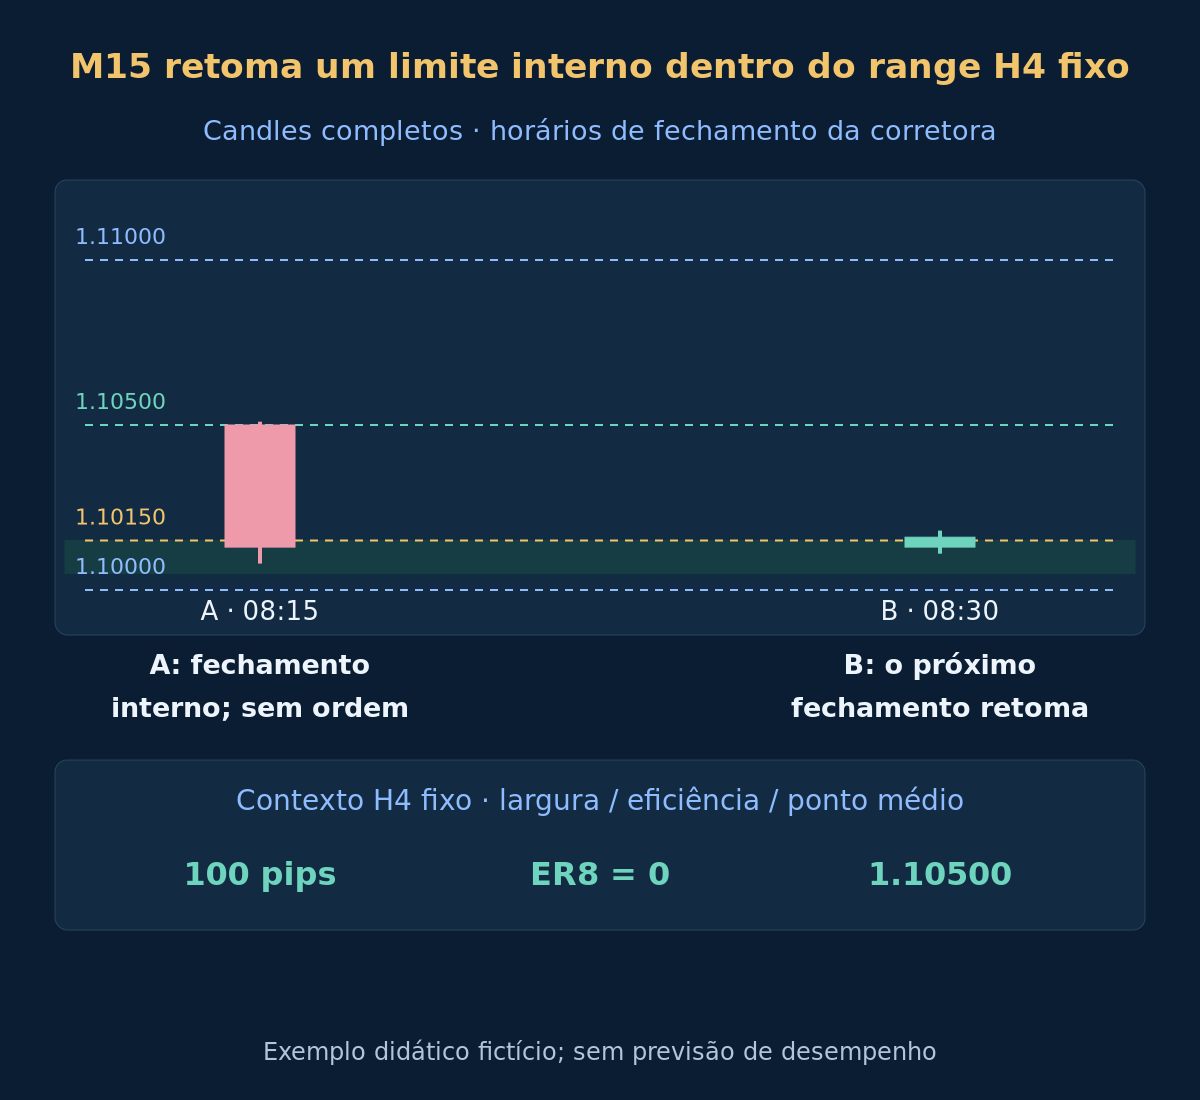
Às 08:00, a referência H4 fechada fornece L 1.10000, U 1.11000, W 100 pips e Mid 1.10500. Os 9 fechamentos cronológicos começam e terminam em 1.10500; suas mudanças absolutas somam 0.01500, ou 150 pips, portanto ER8 é 0. O fechamento final fica na metade central. Faixa BUY [1.10050, 1.10150], teto da retomada 1.10200. A tabela mostra as primeiras velas M15 pelo fechamento da corretora; a receita opcional reconstrói a referência.
| Candle · hora de fechamento | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid |
|---|---|---|---|---|
| A · 08:15 | 1.10500 | 1.10510 | 1.10080 | 1.10130 |
| B · 08:30 | 1.10130 | 1.10180 | 1.10110 | 1.10160 |
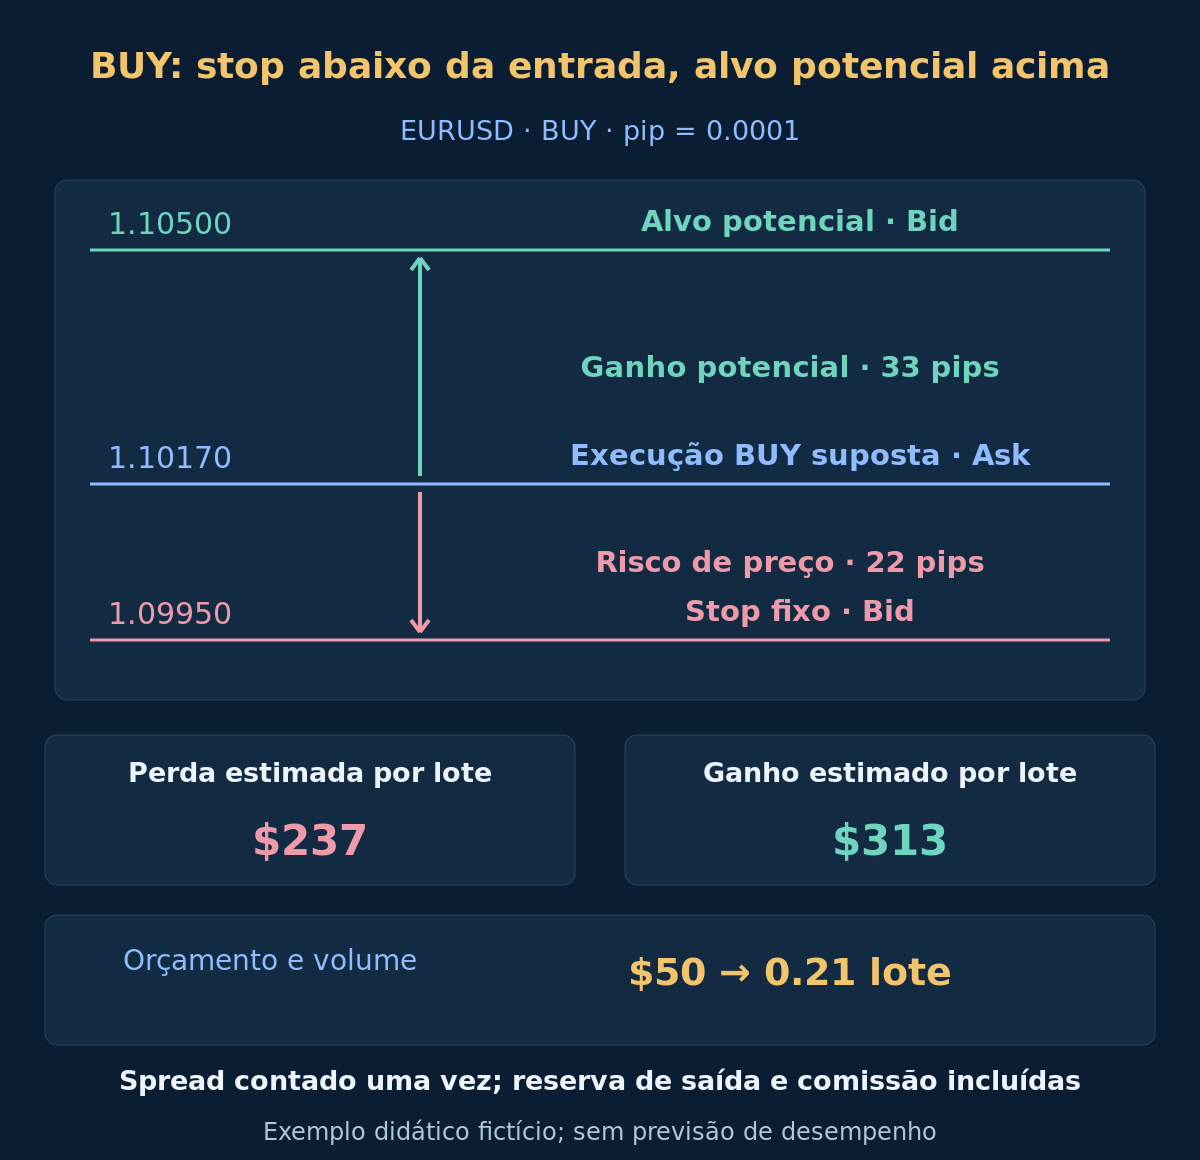
A amplitude de A é 43 pips, no máximo metade do range, e o fechamento 1.10130 fica na faixa. B é de alta e fecha em 1.10160 além do limite, dentro do teto e antes do vencimento. Suponha os demais controles aprovados e primeira cotação às 08:30:01 Bid 1.10160 / Ask 1.10170, com BUY executada a Ask. S fixo é 1.09950 e Tp 1.10500: risco de preço 22 pips, ganho potencial 33 pips. Não há resultado posterior.
8. Inclua custos antes de dimensionar
Limite a perda planejada por entrada a 0.5% da equity atual e a perda planejada total de posições e ordens pendentes a 1.0%. Em USD, use Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Risco existente desconhecido bloqueia a entrada. Equity fictícia de $10,000 sem risco existente dá orçamento $50. Suponha pip de $10 por lote, comissão de ida e volta $7 por lote, reserva adversa de saída 1 pip e reserva de financiamento $0. Com distâncias executáveis positivas dSL e dTP em pips, defina Loss1 = (dSL + 1) × 10 + 7 e Reward1 = (dTP − 1) × 10 − 7. Exija estimativas positivas e Reward1 / Loss1 ≥ 1.25 sem arredondamento. São premissas de planejamento, não risco recomendado nem limite garantido. Confira tarifas e conversão reais; veja os custos de trading.
Aqui Loss1 é $237 e Reward1 $313, razão aproximada 1.32. Com mínimo e passo 0.01 lote, arredonde para baixo a 0.21 lote: perda estimada $49.77 e ganho $65.73. O passo seguinte 0.22 estima $52.14 de perda, acima do orçamento. Se a primeira cotação fosse Bid 1.10180 / Ask 1.10190, spread e deslocamento ainda passariam, mas Loss1 seria $257 e Reward1 $293: razão cerca de 1.14 reprova. Descarte, inclusive quando o lote mínimo exceder o orçamento. Spread já está nas distâncias executáveis; não o conte duas vezes. Após execução real, a diferença de preço entra nas distâncias recalculadas; a reserva de 1 pip cobre a saída restante. Siga as regras de risco da conta.
Opcional: reconstruir contexto H4 e cálculo dos custos
Use fechamentos cronológicos C0 = 1.10500; [C1..C8] = [1.10600,1.10400,1.10650,1.10350,1.10600,1.10400,1.10550,1.10500]. Para velas de referência i de 1 a 8, defina Open(i)=C(i−1); Close(i)=C(i). Use High(1)=1.11000; Low(2)=1.10000; nos demais casos cada máxima é a maior abertura/fechamento mais 0.00050, cada mínima a menor menos 0.00050. Atribua intervalos H4 consecutivos terminados em D. São OHLC sintéticos, não execução histórica; mantém-se a notação decimal inglesa.
Cálculos BUY: (1.10170 − 1.09950) / 0.0001 = 22; (1.10500 − 1.10170) / 0.0001 = 33; (22 + 1) × 10 + 7 = 237; (33 − 1) × 10 − 7 = 313; floor((50 / 237) / 0.01) × 0.01 = 0.21; 0.21 × 237 = 49.77; 0.21 × 313 = 65.73. São resultados estimados alternativos, não resultados realizados.
9. Sair antes do vencimento do contexto
Mantenha SL/TP iniciais, sem trailing, ajuste para equilíbrio, saída parcial, preço médio, reversão automática ou outra saída por fechamento. Execuções protetivas reais anteriores têm prioridade. Caso contrário, solicite fechamento total no primeiro entre 2 horas decorridas do fechamento de B e próxima abertura H4, usando a primeira cotação negociável: Bid para BUY, Ask para SELL. Com D às 08:00, B às 08:30 e próxima H4 às 12:00, o prazo do exemplo é 10:30.
Um novo intervalo H4 encerra o contexto antigo mesmo durante falha de cotações; execução atrasada não amplia o prazo. Não avalie o candidato antigo com os níveis novos. Se dados ou relógios necessários perderem confiabilidade, preserve a proteção aceita e solicite fechamento quando possível. Concilie ordens ou fechamentos incertos antes de outra ação. Pedidos não são execuções; gaps e custos podem superar a perda planejada. Um novo range precisa de referência fechada nova e sua própria primeira visita.
10. Testar disponibilidade no momento real da decisão
Reproduza cronologicamente aberturas H4, disponibilidade das referências, cada fechamento M15 elegível, primeiras cotações, respostas e saídas. O shift MT4 0 está em formação. Uma busca histórica por horário pode retornar a vela que o contém, não a última já fechada naquele momento; verifique abertura real e disponibilidade do fechamento e rejeite substituições por vela próxima em gaps. Nunca use a máxima/mínima final da H4 que contém A ou B como contexto prévio. Veja o backtest responsável.
Compare uma variante registrada separadamente sem filtro de eficiência, usando as mesmas datas, custos, geometria de entrada e risco. Registre cada variante de largura, faixa e teto; reserve avaliação cronológica posterior e demo forward. Baixa eficiência pode preceder rompimento e retomadas rápidas falhar antes de recuperar custos. Não se fornecem backtest, taxa de acerto ou expectativa. A Estratégia 1 e a Estratégia 2 testam sequências distintas, não votos intercambiáveis para esta entrada.
- Todos os dados H4/M15 necessários estavam fechados e disponíveis em D e a cada decisão.
- Range de 8 velas, fechamento central, denominador positivo e eficiência passam.
- A é o primeiro fechamento interno considerando ambas as direções; a amplitude passa.
- B imediatamente seguinte retoma dentro do teto; vetos e validade têm prioridade.
- Primeira cotação, proteção, razão de custos, volume e risco agregado passam.
- Ranges reprovados, ordens incertas e saídas protetivas/temporais/de contexto são preservados.
11. Perguntas sobre confirmação entre tempos gráficos
Baixa eficiência H4 prova que o próximo movimento M15 vai reverter?
Não. Ela resume mudanças de fechamentos concluídos. Um movimento direcional pode começar logo depois. Teste sua contribuição contra uma variante equivalente sem filtro, incluindo cada range rejeitado e todos os custos.
Outra vela M15 pode salvar uma retomada reprovada?
Não. B deve seguir A imediatamente e confirmar antes do vencimento. O primeiro candidato consome o range mesmo se recusado. Um range H4 novo precisa de nova referência e primeira visita própria.
Por que o padrão pode passar e a ordem ser rejeitada?
Padrão observado e operação executável são distintos. Primeira cotação pior, custos maiores, proteção inválida ou risco excessivo podem excluir um sinal válido.
O alvo significa que o exemplo lucrou?
Não. É uma saída potencial fixa. O gráfico termina na confirmação; não há execução nem resultado posterior. Perdas, execuções não obtidas e saídas por tempo continuam possíveis.
12. Referências e escopo
Fontes primárias: iBarShift e busca da vela que contém um horário, indexação das séries e velas em formação e OrderSend, lados do preço e restrições. Verificadas em 2026-10-19. Sustentam mecânica da plataforma, não esse limite de eficiência, frações, prazos ou rentabilidade. É uma especificação, não um EA certificado.
Forex e trading alavancado envolvem riscos relevantes. Este material é educativo, não aconselhamento de investimento. Todos os preços e valores do exemplo são fictícios. Resultados passados ou simulados não garantem desempenho futuro.