

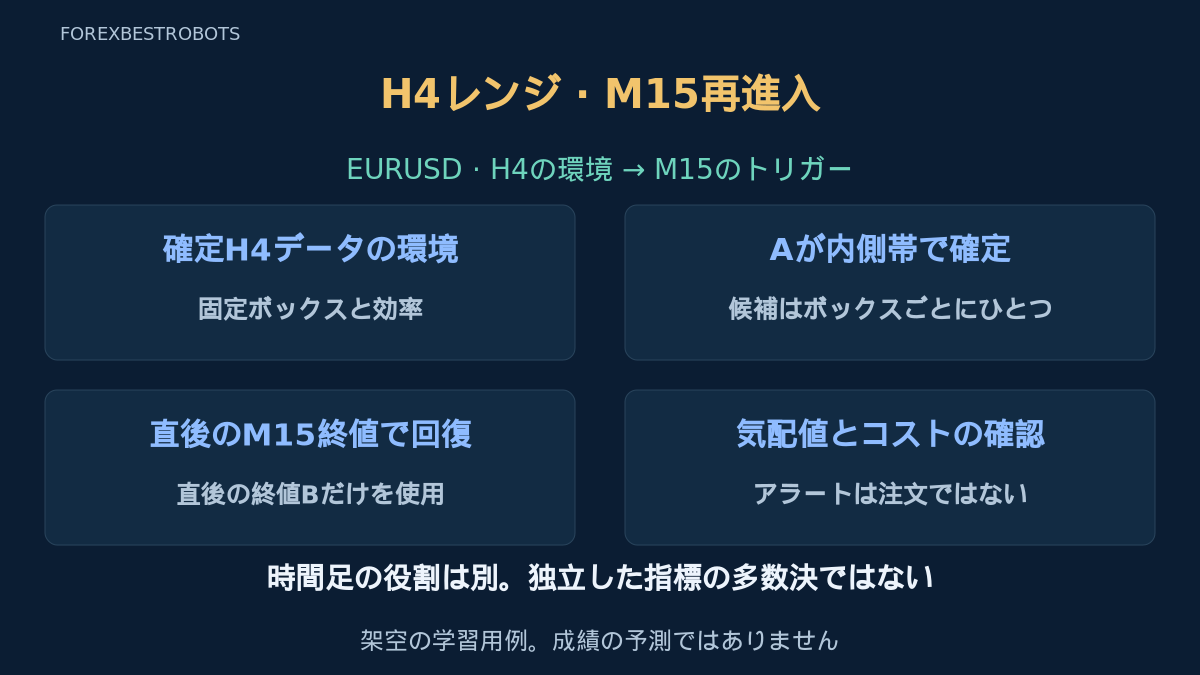
遅いチャートが横ばいに見えても、速いチャートでは本当のブレイクが始まることがあります。本戦略は、明確なH4レンジ環境が、M15の内側端から中央への回帰に役立つかを検証します。速い足の終値は直後に確認し、入場前の外端突破はボックスを取り消します。複数時間足も同じ価格情報を表すため、一致は独立性の証明になりません。
独自の研究基準で、収益性が実証された手法ではありません。既存のH4/H1/M15戦略はトレンドと押し戻しを使い、D1/H1/M15反転は日次水準外の失敗ブレイクを使います。ここでは二つの時間足だけで内側帯の訪問と回復を使い、入場前の外側突破は不採用です。
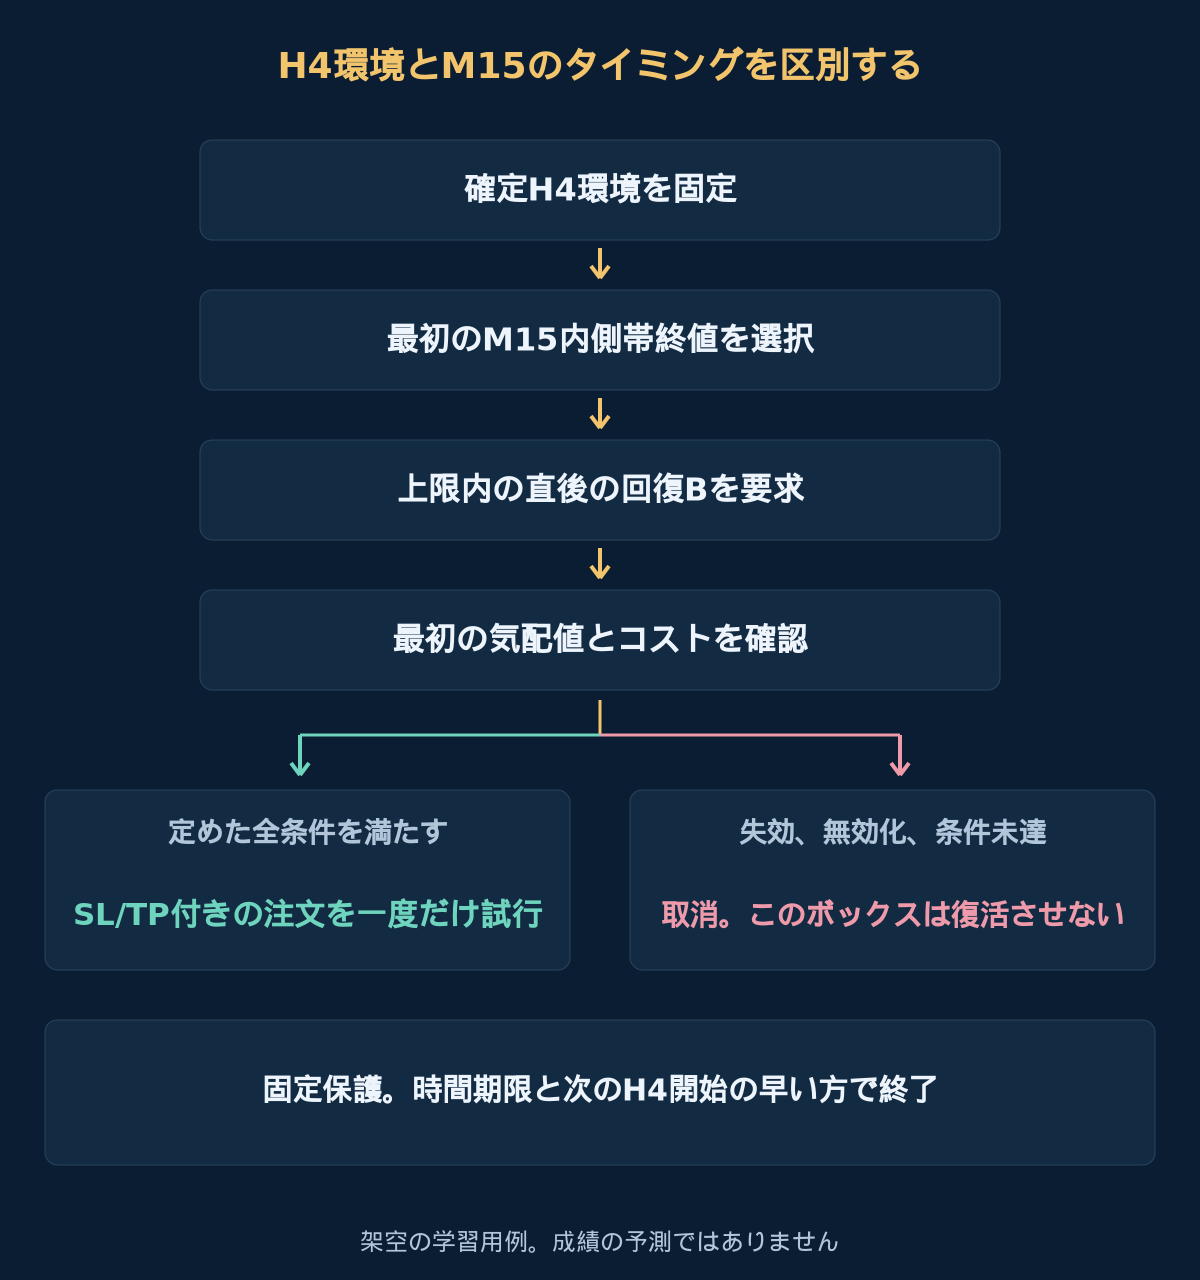
1. 二つの時計とボックスごとにひとつの候補を固定
EURUSDのBid足、pip 0.0001、例示tick 0.00001を使い、実際の合約仕様を確認します。現地時刻のラベルでなく、ブローカーH4開始と整列した連続M15区間を使います。新H4足のD開始を確認する当該銘柄の最初の気配値で、確定済み参照を固定します。H4/M15履歴、気配値順序、時計対応は信頼できる必要があり、区間欠落ならボックスを無効にします。H1・時間帯・ニュースのフィルターは含みません。
Aと提出時は、口座全体にEURUSD建玉や待機注文がない状態が必要です。Aは現ボックスのどちらかの内側帯に入る最初の確定M15終値。不成立の最初の候補でも、両方向を通じてボックスを消費します。先の訪問を見落とさないよう、Dから現在までのM15足を完全に確認します。AとBは次のブローカーH4開始より厳密に前に確定する必要があります。候補の持越しや、失効した足の新ボックスでの再利用は禁止です。
2. H4ボックスと方向効率を固定
Dで終わる直近8本の連続した確定H4足を使い、L = min(Low)、U = max(High)、W = U − Lを定義します。Wは60〜160 pipsで端点を含み、最後の確定終値は端点を含む[L + 0.25 × W, U − 0.25 × W]内が必要です。Mid = (L + U) / 2を固定します。形成中H4足の後の高値・安値・終値で引き直しません。
時系列のH4終値C0からC8を使い、C0は参照足群の直前の終値です。ER8 = abs(C8 − C0) / sum(abs(Ci − C(i−1)), i=1..8)を定義します。分母は正、かつER8 ≤ 0.25が必要で、丸めず比較します。9個の終値はD時点で利用でき、H4時刻が連続していなければなりません。終値がたどった距離に対する正味方向の指標で、レンジが続く確率ではありません。独立した価格情報源でもありません。
3. 最初の内側帯訪問Aを選択
BUY内側帯は[L + 0.05 × W, L + 0.15 × W]、SELLは[U − 0.15 × W, U − 0.05 × W]で、端点を含みます。Aは帯のいずれかに入る最初のM15終値であり、ヒゲだけの接触ではありません。AのBid値幅全体が[L, U]内、かつHigh(A) − Low(A) ≤ 0.50 × Wが必要。実体方向の指定はありません。不成立のAは拒否し、別の訪問を選びません。
BUYではBidストップS = L − 0.05 × W、Bid目標Tp = Midを有効tickへ切り下げて固定します。ストップはボックス外、目標は固定中央です。入場前は外端突破の拒否が適用され、約定後は宣言した保護と時間決済に従います。Aが内側帯で終わる前に中央に触れても、それはA確定後の目標接触ではありません。気配値を救済するためにSやTpを動かしません。
4. 直後のM15回復Bを要求
BはA直後の連続した次の確定M15足そのものです。BUYではBが陽線でClose(B) > L + 0.15 × W、Close(B) ≤ L + 0.20 × W、Low(B) ≥ L、High(B) < Tpを満たす必要があります。回復基準との一致は不成立、価格上限との一致は許可。ヒゲ、追加待機足、上限を超える回復ではBを代用できません。
入場前、現区間で観測したBidがL未満またはU超ならボックス全体を無効化し、外端との一致は許可します。A後に想定中央目標へ届いても確認より先に拒否します。Bでは終値条件の前にこれらを適用。M15欠落、不適切な形、次のH4開始で永久取消です。確定Bで確認後、後の気配値を使い、B終値で遡って約定させません。
5. SELLとAsk決済の余裕を定義
SELL候補は同じボックス・値幅条件で上側内側帯に入る最初の終値です。Bid上限V = U + 0.05 × Wと想定Bid目標P = Midを固定。直後のBは陰線でClose(B) < U − 0.15 × W、Close(B) ≥ U − 0.20 × W、High(B) ≤ U、Low(B) > Pが必要です。外端突破、またはA後のBidがP以下なら先に拒否します。
SELLはBidで入りAskで決済します。Ask SL = V + 0.00020とAsk TP = P + 0.00020を有効tickへ切り上げます。2 pips換算はモデルの仮定で、実測Ask履歴やスプレッド予測ではありません。実際の関連Bid/Askで検証します。内側帯の最初の候補は両方向を合算し、失敗ボックスから自動反転しません。
6. 最初の気配値と一度の保護付き発注を確認
B確定後に最初に受信した当該銘柄の気配値で確認・送信し、確定から15秒以内、発注時の受信経過は検証済み時計で最大2秒とします。取引可能なBidがAsk未満、スプレッド最大2 pips、abs(Bid − Close(B)) ≤ 0.00020を要求します。B後、発注前に固定Bid無効水準や想定目標への接触を観測したら取消します。証拠の欠落や矛盾は新規を止め、よりよい気配値を待ちません。 ボックスが有効なまま、次のH4開始前に気配値が届く必要があります。
固定価格の順序、tick、ブローカーの距離制限、権限、証拠金、総エクスポージャーを確認します。初回注文とともに有効SL/TPを設定できなければ新規を出しません。拒否や応答不明を含め、一度の送信でAは消費済みです。再行動前に注文状態を照合します。約定確認後は実際の建値でコストと損失を再計算し、制約違反や保護欠落なら決済要求、コスト記録、Aの再試行禁止を行います。
7. 架空のH4からM15へのBUYを再現
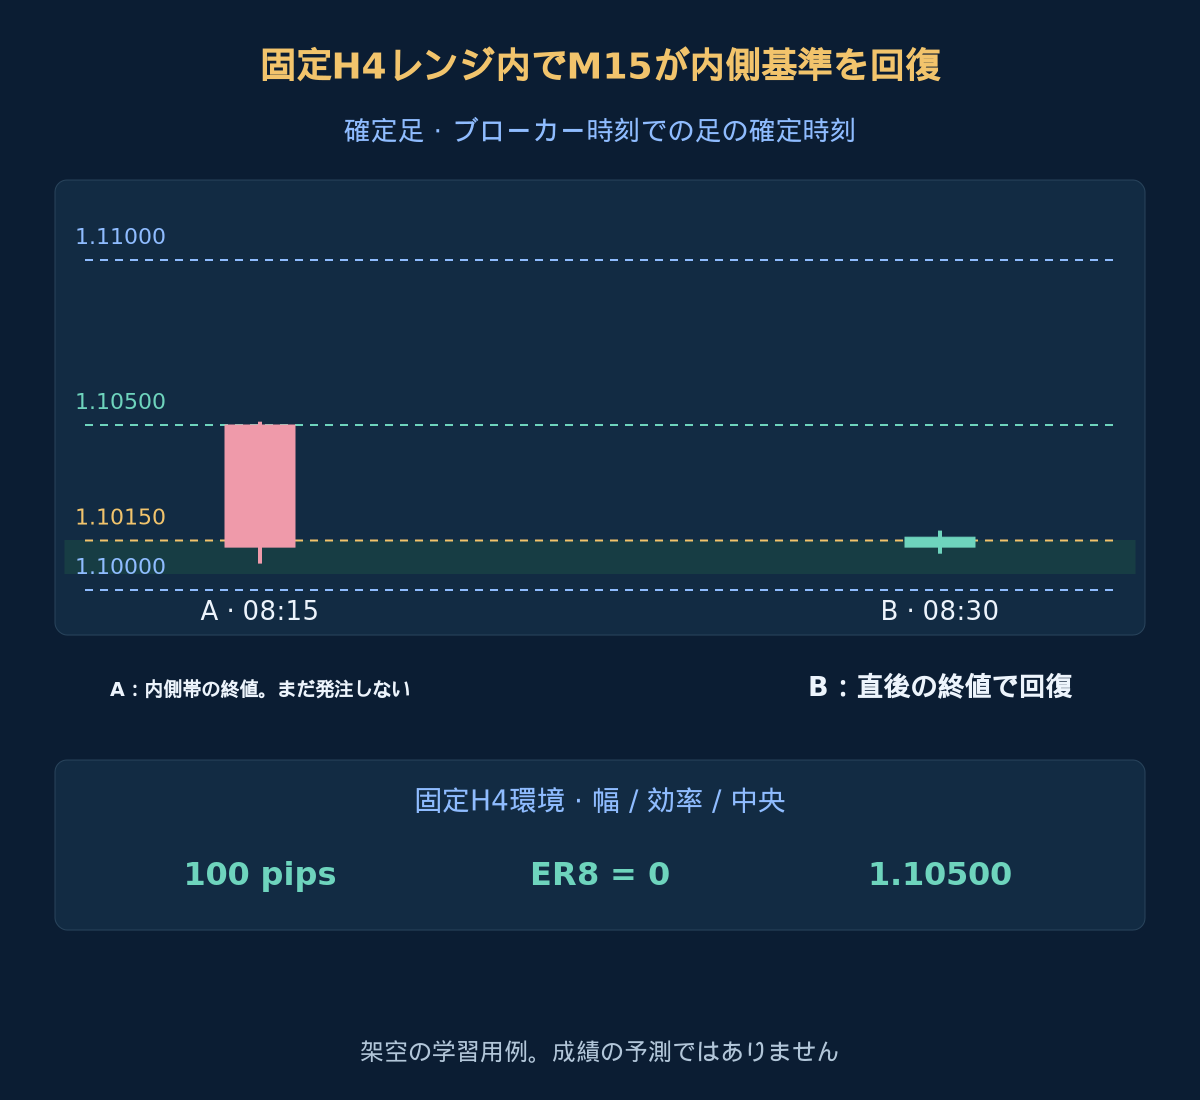
08:00の確定H4参照はL 1.10000、U 1.11000、W 100 pips、Mid 1.10500です。時系列の9終値は1.10500で始まり同値で終わります。絶対変化合計は0.01500、つまり150 pipsで、ER8は0です。最後の終値は中央半分にあります。BUY帯は[1.10050, 1.10150]、回復上限は1.10200。表は最初のM15足をブローカー確定時刻で示し、任意手順で参照を再現できます。
| 足 · 終了時刻 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
| A · 08:15 | 1.10500 | 1.10510 | 1.10080 | 1.10130 |
| B · 08:30 | 1.10130 | 1.10180 | 1.10110 | 1.10160 |
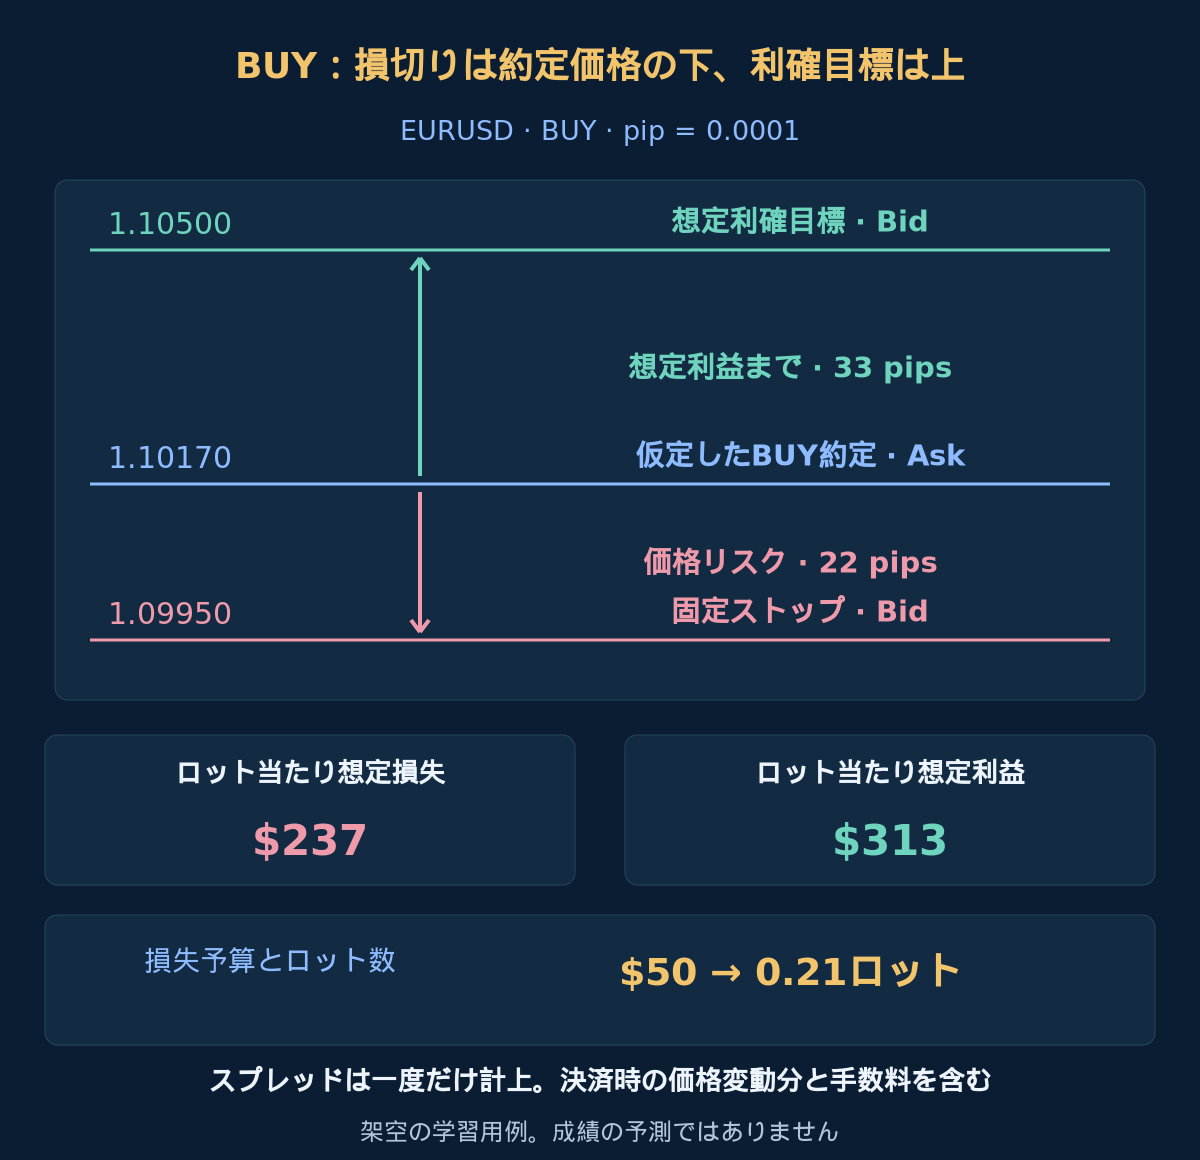
Aの値幅43 pipsはボックス幅の半分以下で、終値1.10130は帯内です。Bは陽線で1.10160に確定し、基準超・上限内・期限内を満たします。他の条件も通過し、08:30:01の最初の気配値Bid 1.10160 / Ask 1.10170で、BUYがAsk約定したと仮定します。固定Sは1.09950、Tpは1.10500。価格リスク22 pips、潜在利益幅33 pipsです。その後の結果は提示しません。
8. 数量計算の前にコストを含める
新規ごとの予定損失を現在の有効証拠金の0.5%、口座全体の保有・待機注文の予定損失を1.0%までとします。USDでBudget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss))を使います。既存リスクが不明なら新規不可です。既存リスクがない架空の有効証拠金$10,000なら予算は$50です。ロット当たりpip価値$10、往復手数料$7、不利な決済余裕1 pip、資金調達費用準備額$0を仮定します。執行可能な正の距離dSL、dTPをpipsで取り、Loss1 = (dSL + 1) × 10 + 7、Reward1 = (dTP − 1) × 10 − 7を定義します。両見積もりが正で、丸め前のReward1 / Loss1 ≥ 1.25を要求します。これは計画用仮定で、推奨リスクや保証された損失上限ではありません。実際の費用と換算を確認し、取引コストを参照してください。
この例はLoss1が$237、Reward1が$313で比率約1.32です。最小数量・刻み0.01ロットなら0.21ロットへ切り下げ、想定損失$49.77、利益候補$65.73です。次の0.22では損失見積もり$52.14となり予算超過です。最初の気配値がBid 1.10180 / Ask 1.10190なら、スプレッドと変位は条件内でもLoss1は$257、Reward1は$293、比率約1.14で不合格です。見送り、最小ロットでも予算を超える場合も見送ります。スプレッドは執行価格間の距離に含まれ、二重計上しません。実約定後の価格差は再計算距離に入り、1 pipの余裕は残る決済のためです。口座リスクルールに従ってください。
任意:H4環境とコスト計算を再現
時系列終値C0 = 1.10500; [C1..C8] = [1.10600,1.10400,1.10650,1.10350,1.10600,1.10400,1.10550,1.10500]を使います。参照足iが1から8のときOpen(i)=C(i−1); Close(i)=C(i)とします。High(1)=1.11000; Low(2)=1.10000を使い、それ以外の高値は始値・終値の大きい方に0.00050を加え、安値は小さい方から0.00050を引きます。Dで終わる連続H4区間を割り当てます。合成OHLCで、過去の執行記録ではありません。小数は英語表記を維持します。
BUY計算:(1.10170 − 1.09950) / 0.0001 = 22、(1.10500 − 1.10170) / 0.0001 = 33、(22 + 1) × 10 + 7 = 237、(33 − 1) × 10 − 7 = 313、floor((50 / 237) / 0.01) × 0.01 = 0.21、0.21 × 237 = 49.77、0.21 × 313 = 65.73。別々の想定結果であり、実現成績ではありません。
9. 環境が失効する前に決済
初期SL/TPを維持し、トレーリング、建値移動、部分決済、ナンピン、自動反転、追加の足終値決済は使いません。先の実際の保護約定を優先。それ以外はB確定後2時間経過と次のブローカーH4開始の早い方で、最初の取引可能気配値による全決済を要求します。BUYはBid、SELLはAskです。Dが08:00、Bが08:30、次のH4が12:00なら、例の期限は10:30です。
気配値停止中でも新H4区間で旧環境は終わり、約定遅延で期限は延びません。旧候補を新ボックス水準で評価しません。必要データや時計対応が不確かなら、受理済み保護を残し可能になり次第決済を要求します。不明な注文や決済を照合してから次の行動へ進みます。要求は約定ではなく、窓やコストで想定損失を超え得ます。新ボックスには新たな確定参照と最初の訪問が必要です。
10. 実際の判断時刻でデータ利用可能性を検証
H4開始、参照の利用可能時刻、各対象M15終値、最初の気配値、応答、決済を時系列に再生します。MT4のshift 0は形成中です。過去時刻からの足検索はその時刻を含む足を返し、当時最後に確定していた足とは限りません。開始と確定データの利用時刻を確認し、欠落を近隣足で代替しません。AやBを含むH4足の最終高安を、入場前に分かる環境として使ってはいけません。適切なバックテストを参照してください。
効率フィルターなしの別記録版と、同じ日付、コスト、入場形状、リスクで比較します。幅、帯、上限の全試行を記録し、後続期間の評価とフォワードデモを確保。低効率後にも突破が始まり、速い回復もコストを回収する前に失敗し得ます。バックテスト、勝率、期待値は提示しません。戦略1と戦略2は別の確認順序であり、この入場への交換可能な票ではありません。
- 必要なH4/M15データはDと各判断時に確定済みで利用可能。
- 8本のボックス、中央終値、正の分母、効率上限を満たす。
- Aは両方向を通じ最初の内側帯終値で、値幅が条件内。
- 直後のBが上限内で回復。拒否条件と失効を優先。
- 最初の気配値、保護、コスト比率、数量、口座合計リスクが条件内。
- 不採用ボックス、不明注文、保護・時間・環境終了の決済を保存。
11. 時間足確認の疑問
低いH4効率は次のM15が回帰する証明か?
いいえ。確定終値の変化を要約するだけで、直後に方向的な動きが始まることもあります。全不採用ボックスと全コストを含め、同条件のフィルターなし版と追加効果を比較します。
別のM15足で失敗した回復を救済できるか?
できません。BはA直後に続き、ボックス失効前に確認する必要があります。拒否でも最初の候補で消費済みです。新H4ボックスには新参照と最初の訪問が必要です。
足のパターンが合格しても注文を見送るのはなぜですか。
観測したパターンと執行できる取引は別です。最初の気配値の悪化、高コスト、無効な保護、過大な口座リスクにより、適格シグナルでも見送ります。
目標があるので、この例は利益になったのですか。
違います。固定した決済候補です。図は確認で終わり、以後の約定や成績は示しません。損失、約定できないケース、時間決済があり得ます。
12. 参考資料と適用範囲
公式資料:iBarShiftと時刻を含む足の検索、時系列の添字と形成中の足、OrderSendの価格側と注文制約。確認日は2026-10-19。資料はプラットフォームの仕組みを支え、独自の効率上限、帯の割合、期限や収益性を裏付けません。これは戦略仕様であり認証済みEAではありません。
Forexおよびレバレッジ取引には重大なリスクがあります。本資料は教育目的で、投資助言ではありません。例の価格と金額はすべて架空です。過去やシミュレーションの結果は将来の成績を保証しません。