

Ein langsamer Chart kann seitwärts aussehen, während ein schneller einen echten Ausbruch beginnt. Diese Strategie prüft, ob ein genau definierter H4-Bereichskontext eine M15-Rückkehr vom inneren Rand zum Mittelpunkt unterstützt. Der schnelle Schluss muss sofort bestätigen; ein Grenzbruch vor Einstieg verwirft die Box. Mehrere Zeitrahmen können dieselbe Kursinformation beschreiben; Übereinstimmung beweist keine Unabhängigkeit.
Dies ist eine eigene Forschungsgrundlage ohne nachgewiesene Profitabilität. Die vorhandene H4/H1/M15-Strategie folgt Trend und Rücksetzer. Die D1/H1/M15-Umkehr verlangt einen gescheiterten Ausbruch außerhalb eines Tagesniveaus. Hier gibt es nur zwei Zeitrahmen, Innenbandbesuch und Rückkehr; ein Außenausbruch vor Einstieg disqualifiziert.
1. Beide Uhren und einen Kandidaten pro Box festlegen
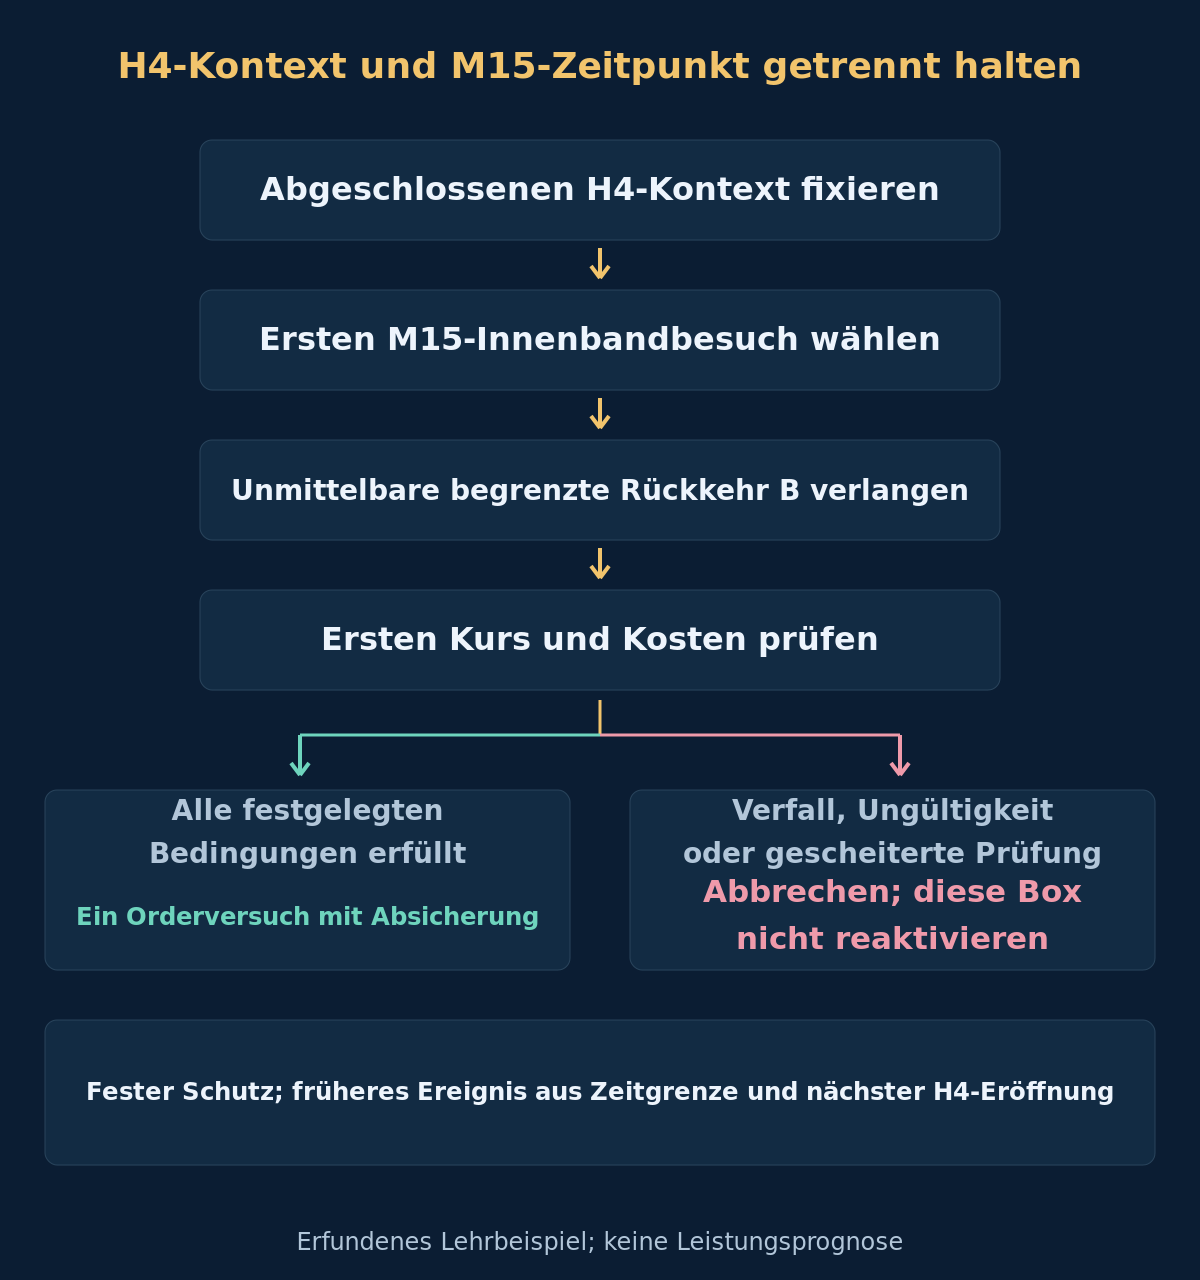
Nutze EURUSD-Bid-Kerzen, Pip 0.0001 und beispielhaften Tick 0.00001; prüfe die realen Kontraktspezifikationen. Nutze Broker-H4-Eröffnungen und ausgerichtete aufeinanderfolgende M15-Intervalle statt lokaler Uhrzeitangaben. Beim ersten Symbolkurs, der eine neue H4-Kerze bei D feststellt, die abgeschlossene Referenz fixieren. H4/M15-Historie, Kursreihenfolge und Zeitzuordnung müssen verlässlich sein; fehlende Intervalle sperren die Box. Kein H1-, Sitzungs- oder Nachrichtenfilter ist enthalten.
Bei A und beim Senden dürfen kontoweit weder EURUSD-Positionen noch ausstehende EURUSD-Aufträge bestehen. A ist der erste abgeschlossene M15-Schluss in einem der inneren Bänder dieser Box; auch ein gescheiterter erster Kandidat verbraucht die Box für beide Richtungen. Die vollständige Folge aktueller M15-Kerzen ab D verlangen, damit ein früherer Besuch nicht verborgen bleibt. A und B müssen strikt vor der nächsten Broker-H4-Eröffnung schließen. Kandidaten nicht in neue Boxen übernehmen oder abgelaufene Kerzen dort wiederverwenden.
2. H4-Box und Richtungseffizienz fixieren
Die letzten 8 abgeschlossenen aufeinanderfolgenden H4-Kerzen bis D nutzen. L = min(Low), U = max(High) und W = U − L definieren. W muss einschließlich Grenzen 60 bis 160 Pips betragen; der letzte abgeschlossene Schluss liegt einschließlich Endpunkten in [L + 0.25 × W, U − 0.25 × W]. Mid = (L + U) / 2 fixieren. Spätere Hochs, Tiefs und Schlüsse der laufenden H4-Kerze verändern die Box nicht.
Bei chronologischen H4-Schlüssen C0 bis C8 ist C0 der Schluss unmittelbar vor den Referenzkerzen. ER8 = abs(C8 − C0) / sum(abs(Ci − C(i−1)), i=1..8) definieren. Positiven Nenner und ER8 ≤ 0.25 verlangen; mit voller Genauigkeit vergleichen. Die 9 Schlüsse müssen bei D mit aufeinanderfolgenden H4-Zeitstempeln verfügbar sein. Dies misst Nettorichtung gegenüber zurückgelegter Schlusskursdistanz, keine Haltewahrscheinlichkeit der Box. Es ist keine zusätzliche unabhängige Kursquelle.
3. Den ersten Innenbandbesuch A wählen
Das BUY-Innenband ist [L + 0.05 × W, L + 0.15 × W], SELL nutzt [U − 0.15 × W, U − 0.05 × W]. Endpunkte zählen. A ist der erste M15-Schluss in einem Band, kein bloßer Dochtkontakt. Die gesamte Bid-Spanne von A muss in [L, U] liegen und High(A) − Low(A) ≤ 0.50 × W erfüllen. Eine bestimmte Körperrichtung ist nicht erforderlich. Ein gescheitertes A verwerfen statt einen anderen Besuch auszuwählen.
Für BUY Bid-Stop S = L − 0.05 × W und Bid-Ziel Tp = Mid auf gültige Ticks abrunden und fixieren. Der Stop liegt außerhalb der Box, das Ziel in ihrer festen Mitte. Vor Einstieg gilt weiterhin das Außengrenzen-Veto; nach Fill gelten der deklarierte Schutz und die Zeitausstiege. A darf vor seinem Innenbandschluss den Mittelpunkt berührt haben; das ist kein Zielkontakt nach A. S oder Tp nicht verschieben, um einen Kurs zu retten.
4. Die unmittelbar nächste M15-Rückkehr B verlangen
B ist genau die nächste aufeinanderfolgende abgeschlossene M15-Kerze nach A. Für BUY muss B bullisch sein und Close(B) > L + 0.15 × W, Close(B) ≤ L + 0.20 × W, Low(B) ≥ L sowie High(B) < Tp erfüllen. Gleichheit an der Rückkehrschwelle scheitert; an der Preisobergrenze ist sie erlaubt. Docht, zusätzliche Wartekerze oder zu weite Rückkehr ersetzt B nicht.
Vor Einstieg macht jeder beobachtete Bid unter L oder über U im aktuellen Intervall die ganze Box ungültig; Gleichheit an der Außengrenze ist erlaubt. Nach A hat auch ein Erreichen des projizierten Mittelpunktziels Vorrang als Veto. Bei B diese Vetos vor den Schlussschwellen anwenden. Fehlende M15-Daten, ungültige Geometrie oder nächste H4-Eröffnung brechen endgültig ab. Abgeschlossenes B bestätigt, danach folgt ein späterer Kurs; kein rückwirkender Fill zum Schluss.
5. SELL und den Ask-Ausstiegszuschlag festlegen
SELL-Kandidat ist der erste Schluss im oberen Innenband unter denselben Box- und Spannenregeln. Bid-Obergrenze V = U + 0.05 × W und projiziertes Bid-Ziel P = Mid fixieren. Das unmittelbar nächste B muss bärisch sein mit Close(B) < U − 0.15 × W, Close(B) ≥ U − 0.20 × W, High(B) ≤ U und Low(B) > P. Außengrenzbruch oder Bid an/unter P nach A hat zuerst Vetorecht.
SELL steigt zu Bid ein und zu Ask aus. Ask SL = V + 0.00020 und Ask TP = P + 0.00020 auf gültige Ticks aufrunden. Die Umrechnung um 2 Pips ist eine eigene Annahme, keine beobachtete Ask-Historie oder Spread-Prognose. Tatsächliche relevante Bid-/Ask-Kurse testen. Ein erster Innenbandkandidat umfasst beide Richtungen; nach einer gescheiterten Box erfolgt keine automatische Umkehr.
6. Ersten Kurs und einen abgesicherten Versuch prüfen
Prüfe und sende beim ersten nach B-Schluss empfangenen Symbolkurs, spätestens 15 Sekunden nach diesem Schluss, mit einem Empfangsalter höchstens 2 Sekunden beim Senden auf verifizierten Uhren. Verlange handelbaren Bid unter Ask, Spread höchstens 2 Pips und abs(Bid − Close(B)) ≤ 0.00020. Jede nach B beobachtete Berührung der festen Bid-Invalidierung oder des projizierten Ziels vor dem Senden verwirft den Einstieg. Fehlende oder widersprüchliche Belege blockieren; warte nicht auf einen besseren Kurs. Die Box muss noch gültig sein; der Kurs muss vor der nächsten H4-Eröffnung eintreffen.
Prüfe Reihenfolge der festen Preise, Tickgröße, Brokerabstände, Rechte, Margin und gesamte Exposition. Gültige SL/TP müssen mit der ersten Order bestehen, sonst nicht eröffnen. Ein Versand verbraucht A, auch bei Ablehnung oder unklarer Antwort; gleiche den Brokerstatus vor weiteren Schritten ab. Nach bestätigtem Fill Kosten und Verlustschätzung mit dem tatsächlichen Einstieg neu berechnen. Verletzte Grenze oder fehlende Absicherung verlangt eine Schließanfrage, Kostenerfassung und Sperre weiterer Versuche für A.
7. Das erfundene H4-zu-M15-BUY reproduzieren
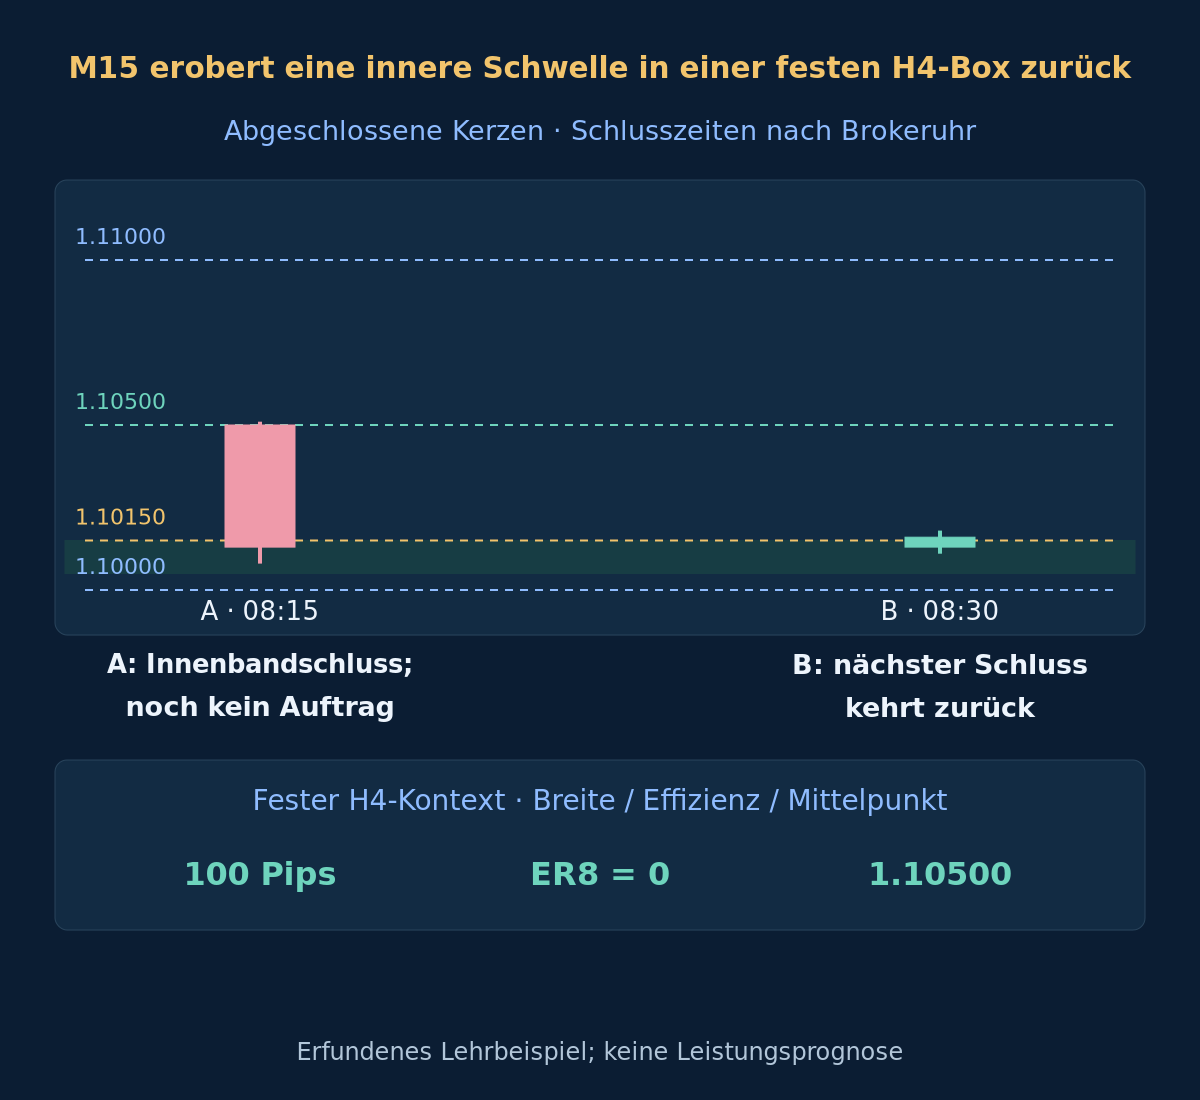
Um 08:00 liefert die abgeschlossene H4-Referenz L 1.10000, U 1.11000, W 100 Pips und Mid 1.10500. Die 9 chronologischen Schlüsse beginnen und enden bei 1.10500; ihre absoluten Änderungen summieren sich auf 0.01500 beziehungsweise 150 Pips, daher ER8 gleich 0. Der letzte Schluss liegt in der mittleren Hälfte. BUY-Band [1.10050, 1.10150], Rückkehrgrenze 1.10200. Die Tabelle zeigt erste M15-Kerzen nach Broker-Schlusszeit; die optionale Anleitung rekonstruiert die Referenz.
| Kerze · Schlusszeit | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
| A · 08:15 | 1.10500 | 1.10510 | 1.10080 | 1.10130 |
| B · 08:30 | 1.10130 | 1.10180 | 1.10110 | 1.10160 |
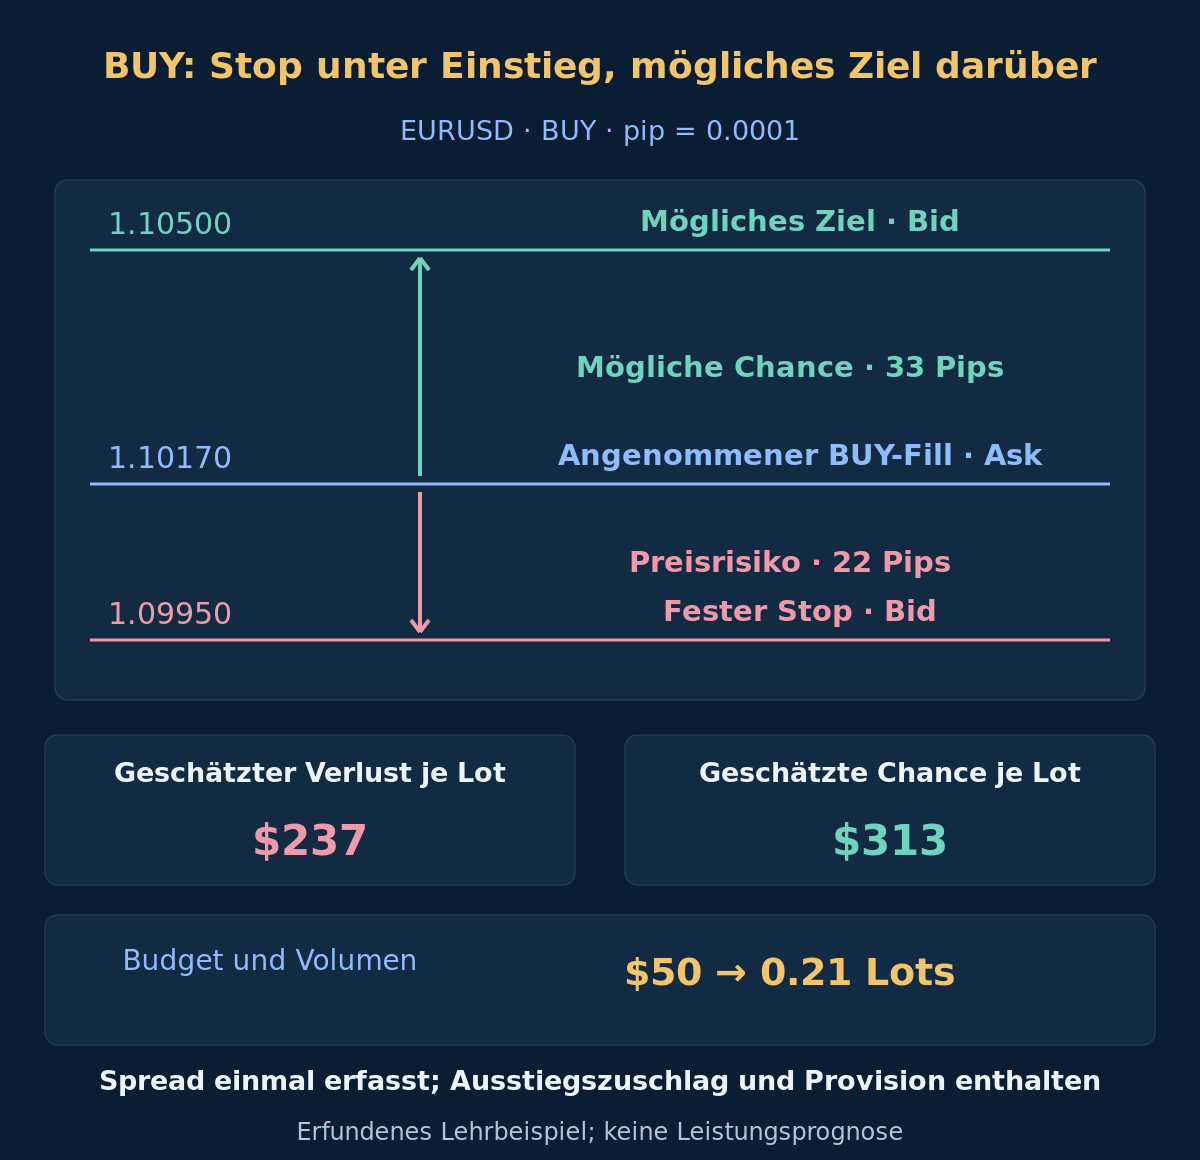
Die Spanne von A beträgt 43 Pips, höchstens die halbe Box; sein Schluss 1.10130 liegt im Band. B ist bullisch und schließt bei 1.10160 jenseits der Schwelle, innerhalb der Preisgrenze und vor Ablauf. Angenommen, alle weiteren Prüfungen bestehen und der erste Kurs um 08:30:01 ist Bid 1.10160 / Ask 1.10170 mit BUY-Fill zu Ask. S ist fest bei 1.09950, Tp bei 1.10500: Kursrisiko 22 Pips, mögliche Chance 33 Pips. Ein späteres Ergebnis fehlt.
8. Kosten vor der Positionsgröße berücksichtigen
Begrenze den geplanten Einstiegsverlust auf 0.5% der aktuellen Kontoequity und den gesamten geplanten Verlust offener und ausstehender Orders auf 1.0%. In USD gilt Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Unbekanntes bestehendes Risiko blockiert den Einstieg. Erfundene Equity von $10,000 ohne bestehendes Risiko ergibt $50 Budget. Angenommen sind $10 Pipwert je Lot, $7 Provision für Hin- und Rückweg je Lot, 1 Pip nachteiliger Ausstiegszuschlag und $0 Finanzierungsreserve. Für positive ausführbare Pipabstände dSL und dTP definiere Loss1 = (dSL + 1) × 10 + 7 und Reward1 = (dTP − 1) × 10 − 7. Verlange positive Schätzungen und ungerundet Reward1 / Loss1 ≥ 1.25. Das sind Planungsannahmen, keine Risikoempfehlung oder garantierte Verlustgrenze. Prüfe echte Gebühren und Umrechnung; siehe Handelskosten.
Hier sind Loss1 $237 und Reward1 $313, Verhältnis etwa 1.32. Bei Mindestlot und Schritt 0.01 auf 0.21 Lots abrunden: geschätzter Verlust $49.77, Chance $65.73. Der nächste Schritt 0.22 schätzt $52.14 Verlust und überschreitet das Budget. Wäre der erste Kurs Bid 1.10180 / Ask 1.10190, bestünden Spread und Abweichung weiterhin, aber Loss1 wäre $257 und Reward1 $293: Verhältnis etwa 1.14 fällt durch. Überspringe den Trade, ebenso wenn das Mindestlot das Budget überschreitet. Der Spread ist bereits in ausführbaren Abständen enthalten; zähle ihn nie doppelt. Nach dem Fill steckt dessen Preisabweichung in den neu berechneten Abständen; die Reserve von 1 Pip gilt dem verbleibenden Ausstieg. Beachte die Kontorisikoregeln.
Optional: H4-Kontext und Kostenrechnung rekonstruieren
Chronologische Schlüsse C0 = 1.10500; [C1..C8] = [1.10600,1.10400,1.10650,1.10350,1.10600,1.10400,1.10550,1.10500] verwenden. Für Referenzkerzen i von 1 bis 8 Open(i)=C(i−1); Close(i)=C(i) setzen. High(1)=1.11000; Low(2)=1.10000 nutzen; sonst jedes Hoch als größere Eröffnung/Schluss plus 0.00050 und jedes Tief als kleinere minus 0.00050 setzen. Aufeinanderfolgende H4-Intervalle bis D zuordnen. Synthetische OHLC, keine historischen Ausführungen; englische Dezimalschreibweise bleibt erhalten.
BUY-Rechnung: (1.10170 − 1.09950) / 0.0001 = 22; (1.10500 − 1.10170) / 0.0001 = 33; (22 + 1) × 10 + 7 = 237; (33 − 1) × 10 − 7 = 313; floor((50 / 237) / 0.01) × 0.01 = 0.21; 0.21 × 237 = 49.77; 0.21 × 313 = 65.73. Dies sind alternative geschätzte Ausgänge, keine realisierten Ergebnisse.
9. Vor Ablauf des Kontextes aussteigen
Ursprüngliche SL/TP behalten, ohne Trailing, Break-even-Verschieben, Teilausstieg, Averaging, automatische Umkehr oder zusätzlichen Kerzenschlussausstieg. Frühere reale Schutz-Fills haben Vorrang. Sonst vollständige Schließung zum früheren Zeitpunkt aus 2 verstrichenen Stunden nach B-Schluss und nächster Broker-H4-Eröffnung zum ersten handelbaren Kurs anfordern: Bid für BUY, Ask für SELL. Bei D um 08:00, B um 08:30 und nächster H4-Eröffnung um 12:00 ist die Beispielgrenze 10:30.
Ein neues H4-Intervall beendet den alten Kontext auch während eines Kursausfalls; verzögerte Ausführung verlängert die Frist nicht. Alten Kandidaten nicht mit neuen Boxniveaus beurteilen. Bei unzuverlässigen nötigen Daten oder Zeitzuordnungen angenommenen Schutz behalten und Schließung anfordern, sobald möglich. Unklare Aufträge oder Schließungen vor weiterer Handlung abgleichen. Anfragen sind keine Fills; Lücken und Kosten können den geplanten Verlust übersteigen. Eine neue Box braucht abgeschlossene Referenz und eigenen ersten Besuch.
10. Verfügbarkeit zum tatsächlichen Entscheidungszeitpunkt testen
H4-Eröffnungen, Referenzverfügbarkeit, jeden zulässigen M15-Schluss, erste Kurse, Antworten und Ausstiege chronologisch abspielen. MT4-Shift 0 bildet sich noch. Eine historische Zeitabfrage kann die enthaltende Kerze liefern, nicht die damals zuletzt abgeschlossene; tatsächliche Öffnung und Schlussverfügbarkeit prüfen und Nächstkerzen-Ersatz über Lücken ablehnen. Das endgültige Hoch/Tief der H4-Kerze mit A oder B niemals als vorher bekannten Kontext verwenden. Siehe verantwortliches Backtesting.
Eine separat protokollierte Variante ohne Effizienzfilter bei gleichen Zeiträumen, Kosten, Einstiegsregeln und Risiken vergleichen. Jede Breiten-, Band- und Preisgrenzenvariante dokumentieren; spätere chronologische Prüfung und Forward-Demo reservieren. Geringe Effizienz kann einem Ausbruch vorausgehen; schnelle Rückkehr kann vor Kostendeckung scheitern. Kein Backtest, keine Trefferquote oder Erwartungsrendite wird geliefert. Strategie 1 und Strategie 2 prüfen andere Bestätigungsfolgen, keine austauschbaren Stimmen für diesen Einstieg.
- Alle nötigen H4/M15-Beobachtungen waren bei D und jeder Entscheidung abgeschlossen und verfügbar.
- 8-Kerzen-Box, mittlerer Schluss, positiver Nenner und Effizienzgrenze bestehen.
- A ist der erste Innenbandschluss beider Richtungen und seine Spanne passt.
- Das unmittelbar nächste B kehrt begrenzt zurück; Vetos und Verfall haben Vorrang.
- Erster Kurs, Schutz, Kostenverhältnis, Volumen und Gesamtkontorisiko bestehen.
- Verworfene Boxen, unklare Aufträge und Schutz-/Zeit-/Kontextausstiege bleiben protokolliert.
11. Fragen zur Zeitrahmenbestätigung
Beweist geringe H4-Effizienz die Umkehr der nächsten M15-Bewegung?
Nein. Sie fasst abgeschlossene Schlussänderungen zusammen. Direkt danach kann eine Richtungsbewegung beginnen. Den Zusatznutzen gegen eine vergleichbare Variante ohne Filter einschließlich aller verworfenen Boxen und Kosten testen.
Darf eine andere M15-Kerze eine gescheiterte Rückkehr retten?
Nein. B muss unmittelbar auf A folgen und vor Boxablauf bestätigen. Der erste Kandidat verbraucht die Box auch bei Ablehnung. Eine neue H4-Box braucht neue Referenz und eigenen ersten Besuch.
Warum kann das Kerzenmuster bestehen und die Order scheitern?
Beobachtetes Muster und ausführbarer Trade sind getrennt. Ein schlechterer erster Kurs, höhere Kosten, ungültige Absicherung oder zu hohes Kontorisiko können ein ansonsten gültiges Signal verwerfen.
Bedeutet das Ziel, dass das Beispiel Gewinn erzielt hat?
Nein. Es ist ein fester möglicher Ausstieg. Die Grafik endet bei Bestätigung; spätere Ausführung und Ergebnis fehlen. Verluste, ausgebliebene Fills und Zeitausstiege bleiben möglich.
12. Referenzen und Geltungsbereich
Primäre Plattformquellen: iBarShift und Abfrage enthaltender Kerzen, Zeitreihenindexierung und laufende Kerzen sowie OrderSend, Kursseiten und Auftragsgrenzen. Geprüft am 2026-10-19. Sie belegen Plattformmechanik, keine Profitabilität dieser Effizienzgrenze, Bandanteile oder Fristen. Dies ist eine Strategiebeschreibung, kein zertifizierter EA.
Forex und gehebelter Handel bergen erhebliche Risiken. Dieses Material dient der Bildung, nicht der Anlageberatung. Alle Beispielkurse und Geldbeträge sind erfunden. Vergangene oder simulierte Ergebnisse garantieren keine künftige Performance.