

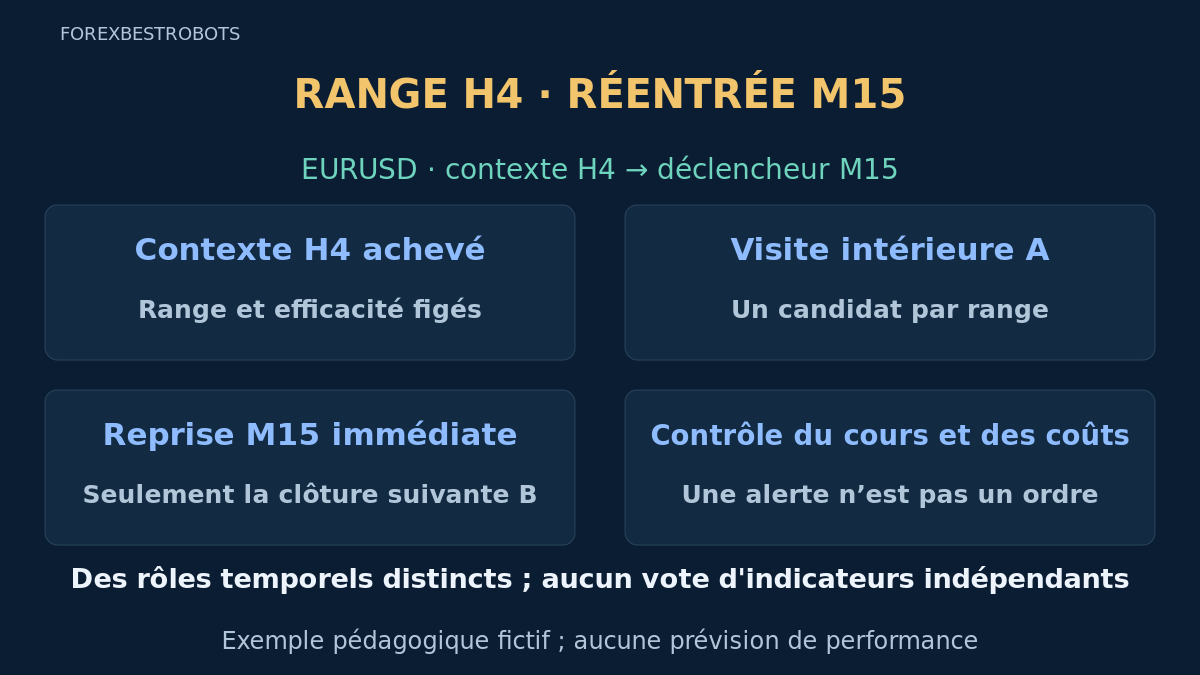
Un graphique lent peut sembler latéral pendant qu'un rapide amorce une vraie cassure. Cette stratégie teste si un contexte H4 précisément défini aide un mouvement M15 depuis un bord intérieur vers le milieu. La clôture rapide doit confirmer immédiatement ; franchir une borne avant l'entrée annule le range. Plusieurs unités peuvent décrire la même information de prix ; leur accord ne prouve pas leur indépendance.
C'est une base de recherche originale, sans rentabilité démontrée. La stratégie H4/H1/M15 existante suit une tendance et un repli. Le retournement D1/H1/M15 exige une fausse cassure extérieure à un niveau quotidien. Ici, seulement deux unités : visite intérieure et reprise ; une cassure extérieure avant entrée disqualifie.
1. Fixer les deux horloges et un candidat par range
Utilisez les bougies EURUSD Bid, pip 0.0001 et tick illustratif 0.00001 ; vérifiez les spécifications réelles. Prenez les ouvertures H4 du courtier et des intervalles M15 alignés et consécutifs, pas des heures locales. À la première cotation du symbole établissant une nouvelle bougie H4 à D, figez la référence achevée. Historique H4/M15, ordre des cotations et correspondance des horloges doivent être fiables ; les intervalles absents désactivent le range. Aucun filtre H1, de séance ou de nouvelles.
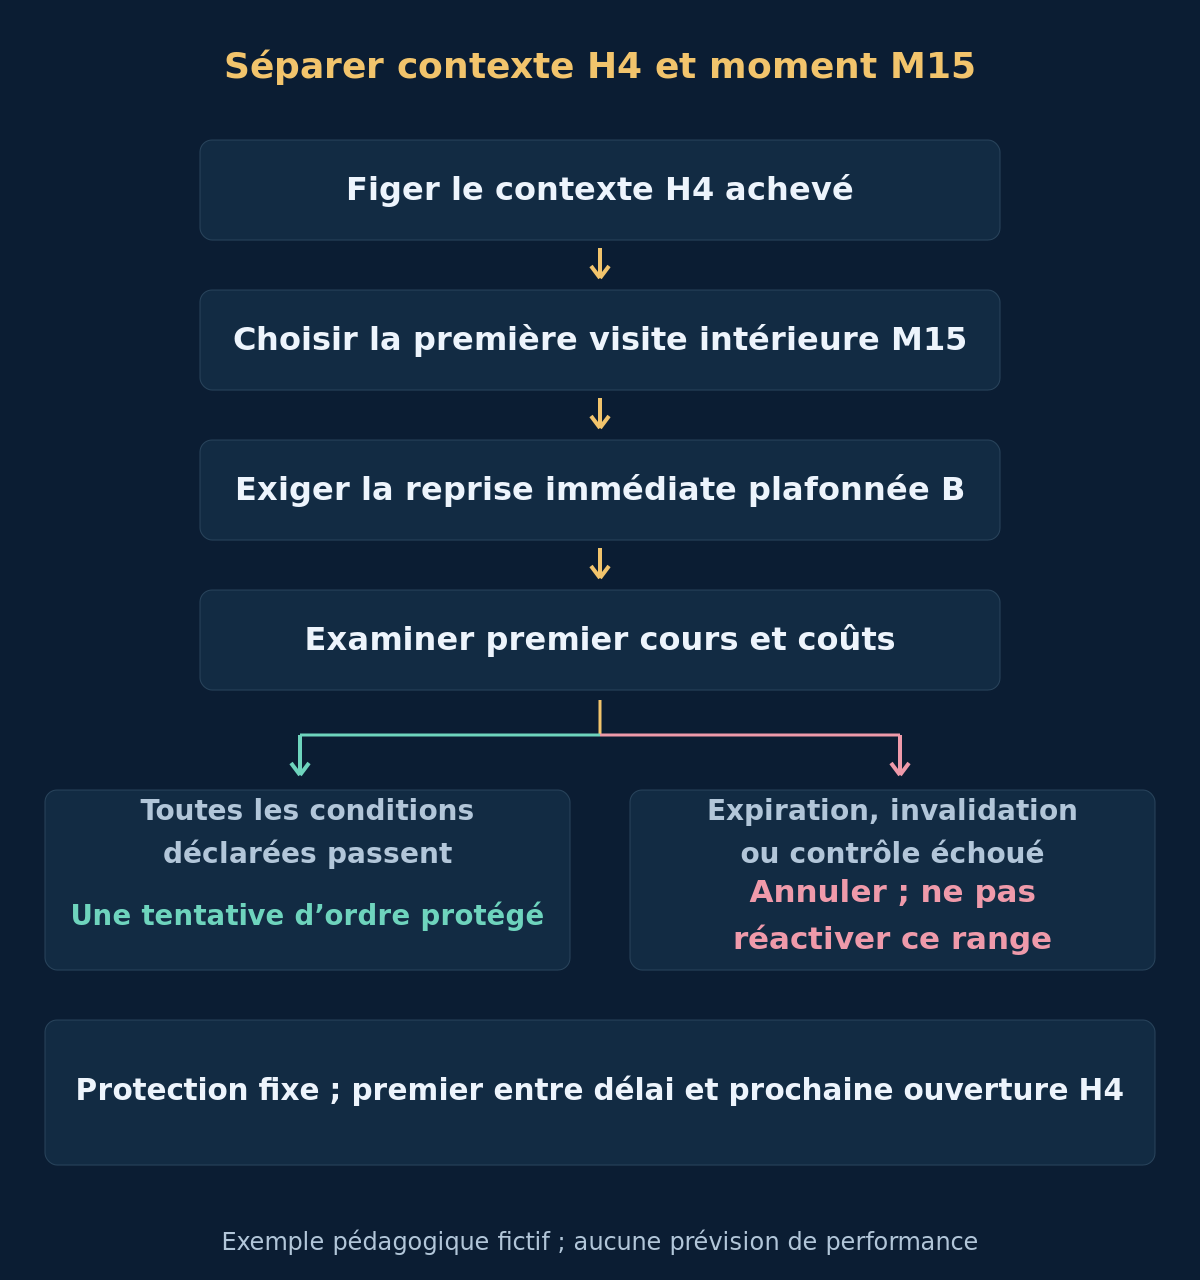
Restez sans position et exigez l'absence de position ou d'ordre en attente EURUSD dans tout le compte à A et à l'envoi. A est la première clôture M15 dans l'une des bandes intérieures du range courant ; même un premier candidat défaillant consomme le range pour les deux sens. Exigez toute la séquence des bougies M15 de l'intervalle depuis D afin de ne pas masquer une visite antérieure. A et B doivent clôturer strictement avant la prochaine ouverture H4. Aucun report dans le nouveau range ni réemploi d'une bougie expirée.
2. Figer le range H4 et l'efficacité directionnelle
Utilisez les 8 dernières bougies H4 consécutives achevées se terminant à D. Définissez L = min(Low), U = max(High) et W = U − L. W doit être entre 60 et 160 pips inclus, et la dernière clôture achevée dans [L + 0.25 × W, U − 0.25 × W], bornes incluses. Figez Mid = (L + U) / 2. Les hauts, bas et clôtures de la bougie H4 courante ne redessinent pas ce range.
Pour les clôtures H4 chronologiques C0 à C8, C0 précède immédiatement les bougies de référence. Définissez ER8 = abs(C8 − C0) / sum(abs(Ci − C(i−1)), i=1..8). Exigez un dénominateur positif et ER8 ≤ 0.25 ; comparez sans arrondir. Les 9 clôtures doivent être disponibles à D avec des horodatages H4 consécutifs. Cela mesure la direction nette par rapport à la distance parcourue entre clôtures, pas la probabilité que le range tienne. Ce n'est pas une source indépendante supplémentaire.
3. Choisir la première visite intérieure A
La bande BUY est [L + 0.05 × W, L + 0.15 × W] ; SELL utilise [U − 0.15 × W, U − 0.05 × W]. Les bornes comptent. A est la première clôture M15 dans une bande, pas un simple contact de mèche. Exigez toute l'étendue Bid de A dans [L, U] et High(A) − Low(A) ≤ 0.50 × W. A n'a pas de sens de corps imposé. Rejetez une A ratée au lieu de choisir une autre visite.
Pour BUY, figez stop Bid S = L − 0.05 × W et objectif Bid Tp = Mid, arrondis vers le bas au tick valide. Le stop est hors du range, l'objectif au milieu figé. Avant entrée le veto extérieur s'applique ; après exécution, protection et sorties temporelles déclarées gouvernent. A peut avoir touché le milieu avant sa clôture intérieure : ce n'est pas un contact après A. Ne déplacez ni S ni Tp pour sauver une cotation.
4. Exiger la reprise M15 immédiatement suivante B
B est exactement la prochaine bougie M15 consécutive achevée après A. Pour BUY, exigez B haussière avec Close(B) > L + 0.15 × W, Close(B) ≤ L + 0.20 × W, Low(B) ≥ L et High(B) < Tp. L'égalité au seuil de reprise échoue ; celle au plafond de prix est admise. Une mèche, une bougie d'attente supplémentaire ou une reprise excessive ne remplace pas B.
Avant entrée, tout Bid observé de l'intervalle sous L ou au-dessus de U invalide le range entier ; l'égalité à la borne extérieure est permise. Après A, atteindre l'objectif projeté du milieu oppose aussi un veto avant confirmation. Sur B, appliquez ces vetos avant ses seuils de clôture. Données M15 absentes, géométrie invalide ou prochaine ouverture H4 annulent définitivement. Confirmez avec B achevée puis une cotation ultérieure ; aucune exécution rétrospective à sa clôture.
5. Définir SELL et la tolérance des sorties Ask
Le candidat SELL est la première clôture dans la bande intérieure haute sous les mêmes règles de range et d'étendue. Figez plafond Bid V = U + 0.05 × W et objectif Bid projeté P = Mid. B immédiatement suivante doit être baissière avec Close(B) < U − 0.15 × W, Close(B) ≥ U − 0.20 × W, High(B) ≤ U et Low(B) > P. Franchissement extérieur ou Bid à/sous P après A oppose d'abord son veto.
SELL entre à Bid et sort à Ask. Fixez Ask SL = V + 0.00020 et Ask TP = P + 0.00020, arrondis vers le haut au tick valide. La conversion de 2 pips est une tolérance du modèle, pas un historique Ask observé ni une prévision du spread. Testez les cotations Bid/Ask réelles pertinentes. Un premier candidat intérieur couvre les deux directions ; aucune inversion automatique après un range raté.
6. Examiner première cotation et unique tentative protégée
Examinez et envoyez au premier cours du symbole reçu après la clôture de B, au plus tard 15 secondes après celle-ci, avec un âge de réception maximal de 2 secondes à l’envoi selon des horloges vérifiées. Exigez Bid négociable inférieur à Ask, spread maximal de 2 pips et abs(Bid − Close(B)) ≤ 0.00020. Tout contact Bid observé après B avec l’invalidation ou l’objectif projeté avant envoi annule. Des preuves absentes ou incohérentes bloquent l’entrée ; n’attendez pas un meilleur cours. Le range doit rester valide et la cotation arriver avant la prochaine ouverture H4.
Contrôlez ordre des prix fixes, tick, distances du courtier, permissions, marge et exposition combinée. Établissez SL/TP valides avec l’ordre initial ou n’ouvrez pas. Un envoi consomme A, même en cas de rejet ou de réponse incertaine ; rapprochez l’état du courtier avant toute autre action. Après exécution confirmée, recalculez coûts et perte avec le prix réel. Limite dépassée ou protection absente impose de demander la clôture, noter les coûts et bloquer une autre tentative pour A.
7. Reproduire le BUY inventé de H4 vers M15
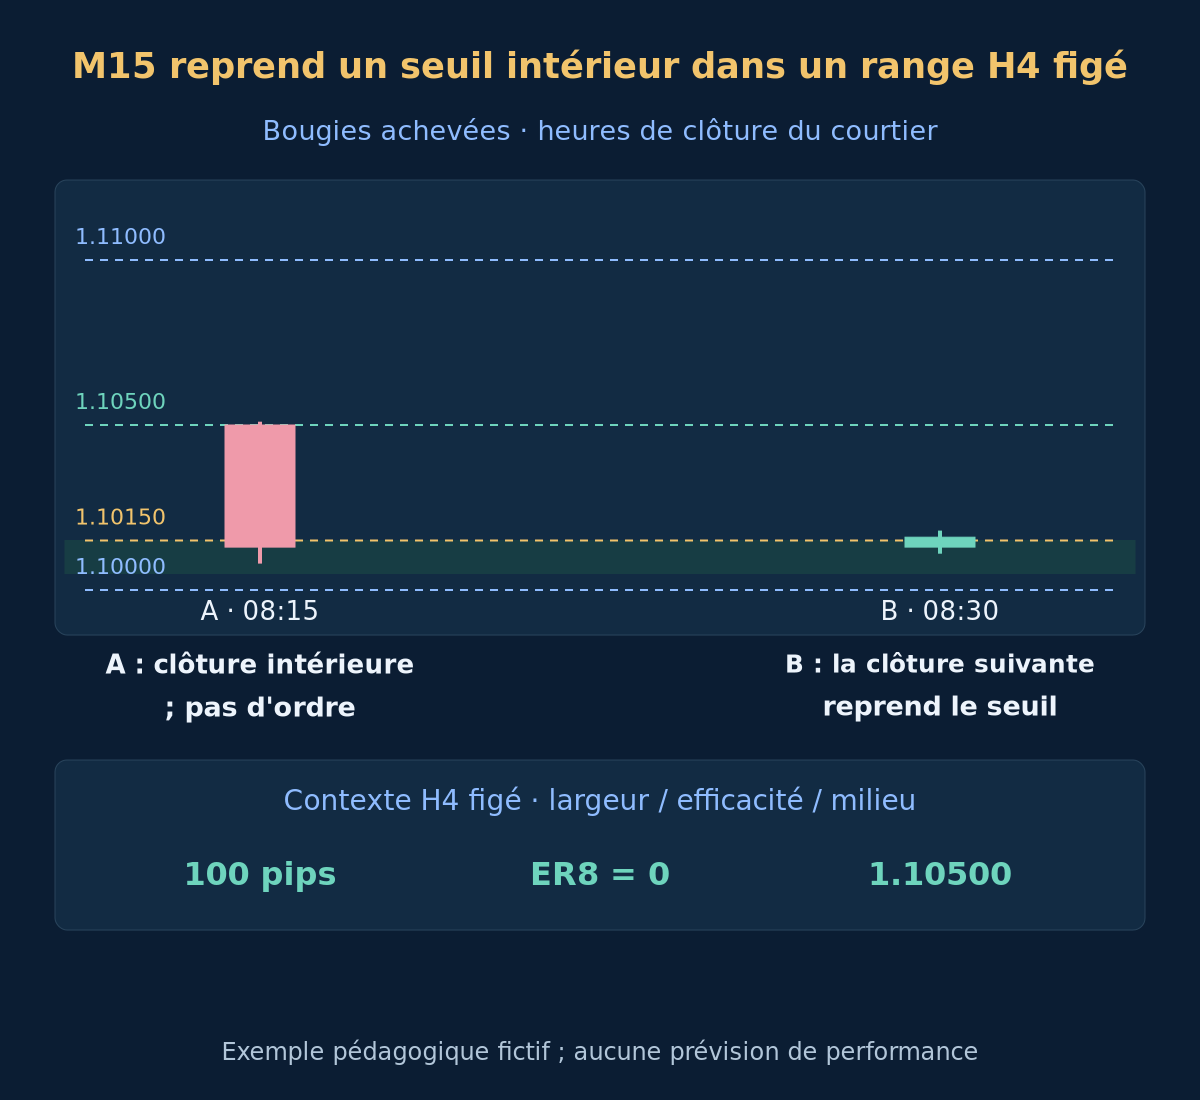
À 08:00, la référence H4 achevée donne L 1.10000, U 1.11000, W 100 pips et Mid 1.10500. Les 9 clôtures chronologiques commencent et finissent à 1.10500 ; leurs variations absolues totalisent 0.01500, soit 150 pips, donc ER8 vaut 0. La dernière clôture est dans la moitié centrale. Bande BUY [1.10050, 1.10150], plafond de reprise 1.10200. Le tableau donne les premières bougies M15 par heure de clôture du courtier ; la recette facultative reconstruit la référence.
| Bougie · heure de clôture | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
| A · 08:15 | 1.10500 | 1.10510 | 1.10080 | 1.10130 |
| B · 08:30 | 1.10130 | 1.10180 | 1.10110 | 1.10160 |
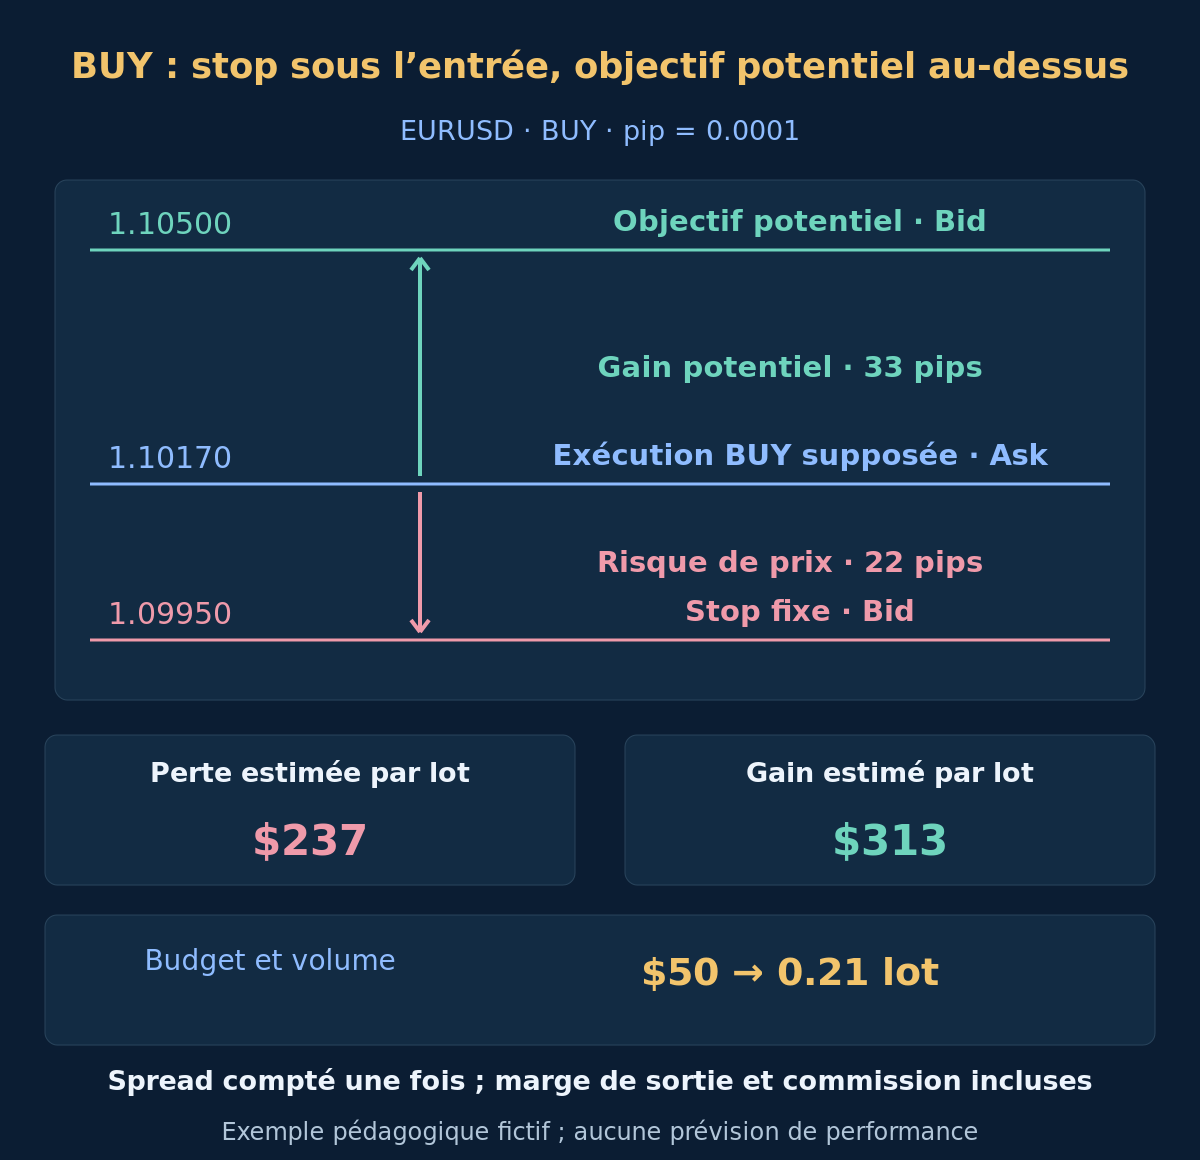
L'étendue de A est de 43 pips, au plus la moitié du range, et sa clôture 1.10130 est dans la bande. B est haussière, clôture à 1.10160 au-delà du seuil, sous le plafond et avant expiration. Supposons les autres contrôles satisfaits et la première cotation à 08:30:01 égale à Bid 1.10160 / Ask 1.10170, avec BUY exécuté à Ask. S figé vaut 1.09950 et Tp 1.10500 : risque de prix 22 pips, gain potentiel 33 pips. Aucun résultat ultérieur.
8. Inclure les coûts avant de dimensionner
Limitez la perte prévue par entrée à 0.5% de l’equity actuelle et le total prévu des positions et ordres en attente à 1.0%. En USD, utilisez Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Un risque existant inconnu bloque l’entrée. Une equity fictive de $10,000 sans risque existant donne $50 de budget. Supposez pip à $10 par lot, commission aller-retour $7 par lot, marge défavorable de sortie 1 pip et réserve de financement $0. Avec distances exécutables positives dSL et dTP en pips, définissez Loss1 = (dSL + 1) × 10 + 7 et Reward1 = (dTP − 1) × 10 − 7. Exigez des estimations positives et Reward1 / Loss1 ≥ 1.25 sans arrondi. Ce sont des hypothèses de planification, pas un risque recommandé ni un plafond garanti. Vérifiez frais et conversion réels ; voir les coûts de trading.
Ici Loss1 vaut $237 et Reward1 $313, soit environ 1.32. Avec minimum et pas de 0.01 lot, arrondissez à la baisse à 0.21 lot : perte estimée $49.77, gain $65.73. Le pas suivant 0.22 estime $52.14 de perte, au-delà du budget. Si le premier cours était Bid 1.10180 / Ask 1.10190, spread et déplacement passeraient encore, mais Loss1 serait $257 et Reward1 $293 : environ 1.14, insuffisant. Écartez-le, ainsi que tout cas où le lot minimal dépasse le budget. Le spread est déjà dans les distances exécutables ; ne le comptez pas deux fois. Après exécution, l’écart de prix figure dans les distances recalculées ; la réserve de 1 pip concerne la sortie restante. Respectez les règles de risque du compte.
Facultatif : reconstruire le contexte H4 et les coûts
Utilisez les clôtures chronologiques C0 = 1.10500; [C1..C8] = [1.10600,1.10400,1.10650,1.10350,1.10600,1.10400,1.10550,1.10500]. Pour les bougies de référence i de 1 à 8, fixez Open(i)=C(i−1); Close(i)=C(i). Utilisez High(1)=1.11000; Low(2)=1.10000 ; sinon chaque haut est le maximum ouverture/clôture plus 0.00050, chaque bas le minimum moins 0.00050. Affectez des intervalles H4 consécutifs terminant à D. OHLC synthétiques, pas exécution historique ; notation décimale anglaise conservée.
Calcul BUY : (1.10170 − 1.09950) / 0.0001 = 22 ; (1.10500 − 1.10170) / 0.0001 = 33 ; (22 + 1) × 10 + 7 = 237 ; (33 − 1) × 10 − 7 = 313 ; floor((50 / 237) / 0.01) × 0.01 = 0.21 ; 0.21 × 237 = 49.77 ; 0.21 × 313 = 65.73. Ce sont des issues estimées alternatives, pas des résultats réalisés.
9. Sortir avant expiration du contexte
Gardez SL/TP initiaux, sans suivi, déplacement à l'équilibre, sortie partielle, moyennage, inversion automatique ni autre sortie sur clôture. Les exécutions protectrices réelles antérieures priment. Sinon, demandez la fermeture totale au premier entre 2 heures écoulées depuis la clôture de B et prochaine ouverture H4 du courtier, avec la première cotation négociable : Bid pour BUY, Ask pour SELL. D à 08:00, B à 08:30 et prochaine ouverture H4 à 12:00 donnent la limite 10:30.
Un nouvel intervalle H4 termine l'ancien contexte même pendant une panne de cotation ; une exécution tardive n'étend pas le délai. N'évaluez pas l'ancien candidat avec les niveaux du nouveau range. Si données ou horloges requises ne sont plus fiables, gardez la protection acceptée et demandez la fermeture dès que possible. Rapprochez ordres ou fermetures incertains avant une autre action. Demandes et exécutions diffèrent ; gaps et coûts peuvent dépasser la perte prévue. Un nouveau range exige sa référence achevée et sa première visite.
10. Tester la disponibilité au moment réel de décision
Rejouez chronologiquement ouvertures H4, disponibilité des références, chaque clôture M15 admissible, premières cotations, réponses et sorties. Le décalage MT4 0 se forme encore. Une recherche historique par heure peut renvoyer la bougie contenant l'heure, pas la dernière déjà achevée alors ; vérifiez ouverture réelle et disponibilité de clôture, et refusez la substitution par une bougie voisine à travers un trou. N'utilisez jamais le haut/bas final de la H4 contenant A ou B comme contexte préalable. Voir le backtest responsable.
Comparez une variante séparément consignée sans filtre d'efficacité, aux mêmes dates, coûts, entrées et risque. Consignez chaque variante de largeur, bande et plafond ; réservez évaluation chronologique ultérieure et démo forward. Une faible efficacité peut précéder une cassure et une reprise rapide échouer avant de couvrir les coûts. Aucun backtest, taux de réussite ou espérance. La Stratégie 1 et la Stratégie 2 testent des séquences distinctes, pas des votes interchangeables pour cette entrée.
- Toutes les observations H4/M15 requises étaient achevées et disponibles à D et à chaque décision.
- Le range de 8 bougies, la clôture centrale, le dénominateur positif et l'efficacité passent.
- A est la première clôture intérieure des deux sens réunis et son étendue convient.
- B immédiatement suivante reprend sous le plafond ; vetos et expiration priment.
- Première cotation, protection, ratio de coûts, volume et risque global passent.
- Ranges rejetés, ordres incertains et sorties protectrices/temporelles/de contexte sont conservés.
11. Questions sur la confirmation multi-unités
Une faible efficacité H4 prouve-t-elle le retour du prochain mouvement M15 ?
Non. Elle résume les variations de clôtures achevées. Un mouvement directionnel peut commencer juste après. Testez son apport contre une variante comparable sans filtre, avec tous les ranges rejetés et tous les coûts.
Une autre bougie M15 peut-elle sauver une reprise ratée ?
Non. B suit A immédiatement et confirme avant expiration. Le premier candidat consomme le range même s'il est refusé. Un nouveau range H4 exige nouvelle référence et première visite propre.
Pourquoi le motif peut-il passer alors que l’ordre est rejeté ?
Le motif observé et le trade exécutable sont distincts. Premier cours moins bon, coûts supérieurs, protection invalide ou risque excessif peuvent exclure un signal autrement valide.
L’objectif signifie-t-il que l’exemple a gagné ?
Non. C’est une sortie potentielle fixe. Le graphique s’arrête à la confirmation ; aucune exécution ou issue ultérieure n’est fournie. Pertes, exécutions manquées et sorties sur délai restent possibles.
12. Références et périmètre
Sources primaires : iBarShift et recherche de la bougie contenant une heure, indexation des séries et bougies en formation, OrderSend, côtés de prix et contraintes. Vérifiées le 2026-10-19. Elles étayent la mécanique de plateforme, pas ces limites d'efficacité, fractions, délais ou rentabilité. Spécification de stratégie, pas EA certifié.
Le Forex et le trading à effet de levier comportent des risques importants. Ce contenu est pédagogique, pas un conseil d’investissement. Tous les prix et montants de l’exemple sont fictifs. Les résultats passés ou simulés ne garantissent pas les performances futures.