

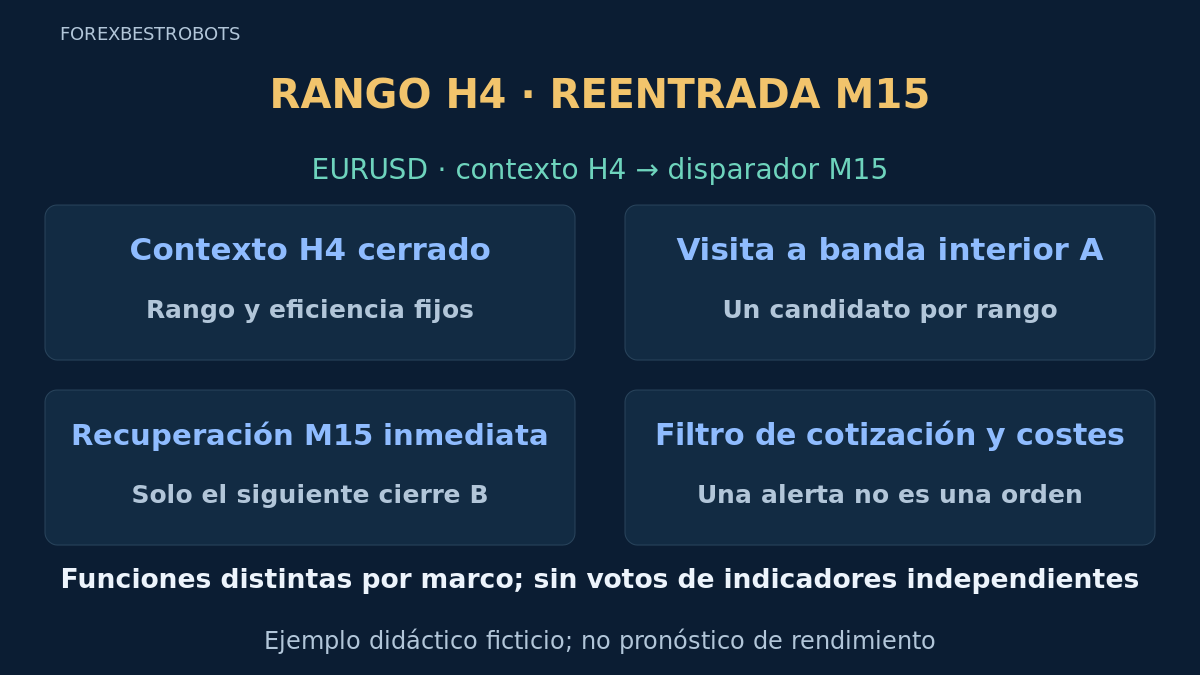
Un gráfico lento puede parecer lateral mientras uno rápido inicia una ruptura real. Esta estrategia prueba si un contexto H4 de rango definido ayuda a un movimiento M15 desde un borde interior hacia el centro. El cierre rápido debe confirmar inmediatamente; romper un límite antes de entrar cancela el rango. Los marcos pueden describir la misma información del precio; coincidir no demuestra independencia.
Es una base de investigación propia, no un sistema de rentabilidad demostrada. La estrategia H4/H1/M15 existente sigue tendencia y retroceso. La reversión D1/H1/M15 exige una ruptura fallida fuera de un nivel diario. Aquí solo hay dos marcos: visita interior y recuperación; romper el exterior antes de entrar descalifica.
1. Fijar ambos relojes y un candidato por rango
Usa velas EURUSD Bid, pip 0.0001 y tick ilustrativo 0.00001; verifica las especificaciones reales. Emplea aperturas H4 del bróker e intervalos M15 consecutivos alineados, no etiquetas de hora local. En la primera cotización del símbolo que establezca una nueva vela H4 en D, fija la referencia cerrada. El historial H4/M15, el orden de cotizaciones y la correspondencia de relojes deben ser fiables; los intervalos ausentes deshabilitan el rango. No hay filtro H1, de sesión o noticias.
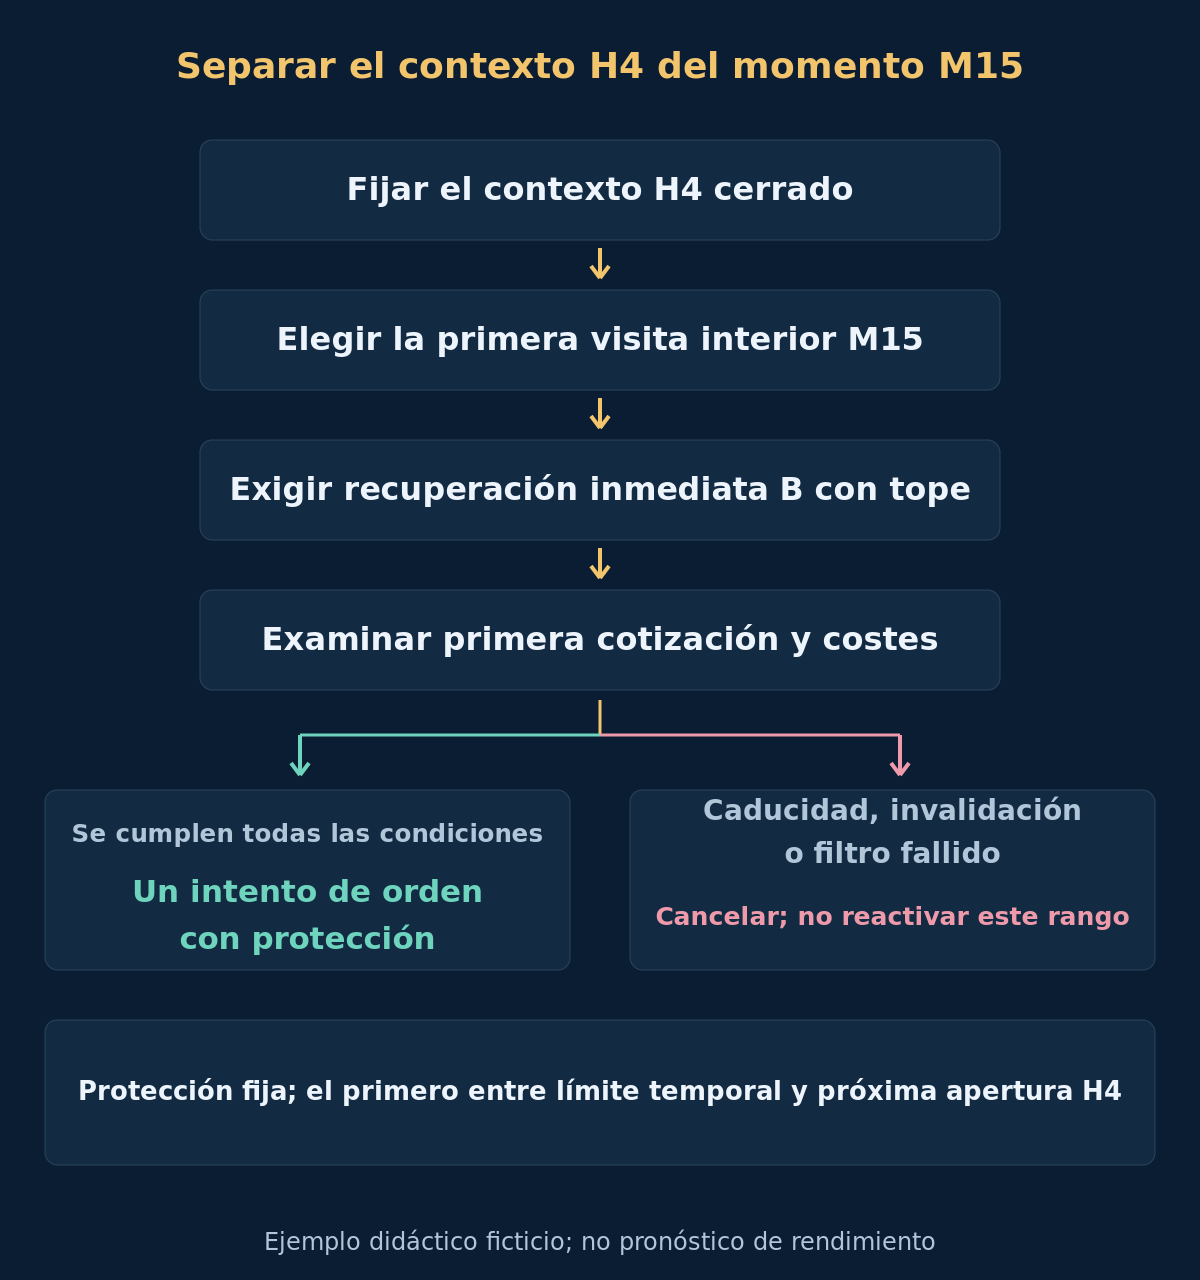
Mantente sin posición y exige que no haya posiciones ni órdenes pendientes EURUSD en toda la cuenta en A y al enviar. A es el primer cierre M15 dentro de cualquiera de las bandas interiores del rango actual; el primer candidato fallido también consume el rango para ambos sentidos. Exige la secuencia completa de velas M15 del intervalo desde D para no ocultar una visita anterior. A y B deben cerrar estrictamente antes de la siguiente apertura H4 del bróker. No traslades candidatos al rango nuevo ni reutilices allí velas caducadas.
2. Fijar el rango H4 y su eficiencia direccional
Usa las últimas 8 velas H4 consecutivas cerradas que terminan en D. Define L = min(Low), U = max(High) y W = U − L. Exige W entre 60 y 160 pips inclusive y el último cierre dentro de [L + 0.25 × W, U − 0.25 × W], extremos incluidos. Fija Mid = (L + U) / 2. Los máximos, mínimos y cierres del H4 en formación no redibujan el rango.
Para cierres H4 cronológicos C0 a C8, C0 es el cierre inmediatamente anterior a las velas de referencia. Define ER8 = abs(C8 − C0) / sum(abs(Ci − C(i−1)), i=1..8). Exige denominador positivo y ER8 ≤ 0.25; compara sin redondear. Los 9 cierres deben estar disponibles en D con marcas H4 consecutivas. Mide dirección neta respecto a distancia recorrida entre cierres, no probabilidad de que el rango aguante. No es otra fuente independiente de precios.
3. Elegir la primera visita interior A
La banda interior BUY es [L + 0.05 × W, L + 0.15 × W]; SELL usa [U − 0.15 × W, U − 0.05 × W]. Se incluyen extremos. A es el primer cierre M15 en cualquier banda, no un mero toque de mecha. Exige todo el rango Bid de A dentro de [L, U] y High(A) − Low(A) ≤ 0.50 × W. A no necesita una dirección de cuerpo concreta. Rechaza A fallida sin elegir otra visita.
Para BUY fija stop Bid S = L − 0.05 × W y objetivo Bid Tp = Mid, redondeados hacia abajo al tick válido. El stop queda fuera del rango y el objetivo en su centro fijo. Antes de entrar sigue aplicándose el veto de ruptura exterior; después del fill rigen protección y salidas temporales declaradas. A puede haber tocado el centro antes de cerrar en la banda: no es un toque posterior a A. No muevas S ni Tp para rescatar una cotización.
4. Exigir la recuperación M15 inmediatamente siguiente B
B es exactamente la siguiente vela M15 consecutiva cerrada tras A. Para BUY exige B alcista con Close(B) > L + 0.15 × W, Close(B) ≤ L + 0.20 × W, Low(B) ≥ L y High(B) < Tp. La igualdad en el umbral de recuperación falla; en el tope de precio se permite. Una mecha, vela de espera adicional o recuperación excesiva no sustituye a B.
Antes de entrar, cualquier Bid observado del intervalo por debajo de L o por encima de U invalida todo el rango; la igualdad en el límite exterior se permite. Después de A, alcanzar el objetivo proyectado del centro también veta antes de confirmar. En B aplica los vetos antes de sus cierres. Datos M15 ausentes, geometría inválida o siguiente apertura H4 cancelan definitivamente. Confirma con B cerrada y usa una cotización posterior; nunca una ejecución retrospectiva en su cierre.
5. Definir SELL y la tolerancia para salidas Ask
El candidato SELL es el primer cierre en la banda superior con las mismas reglas de rango. Fija techo Bid V = U + 0.05 × W y objetivo Bid proyectado P = Mid. B inmediata debe ser bajista con Close(B) < U − 0.15 × W, Close(B) ≥ U − 0.20 × W, High(B) ≤ U y Low(B) > P. Una ruptura exterior o Bid en/por debajo de P después de A veta primero.
SELL entra a Bid y sale a Ask. Define Ask SL = V + 0.00020 y Ask TP = P + 0.00020, redondeados hacia arriba al tick válido. La conversión de 2 pips es una tolerancia propia, no historial Ask observado ni pronóstico del spread. Prueba las cotizaciones Bid/Ask reales pertinentes. Un primer candidato interior cubre ambas direcciones; un rango fallido no activa una reversión automática.
6. Revisar primera cotización y un intento protegido
Examina y envía con la primera cotización del símbolo recibida tras cerrar B, como máximo 15 segundos después de ese cierre, con antigüedad de recepción de hasta 2 segundos al enviar, según relojes verificados. Exige Bid negociable menor que Ask, spread máximo 2 pips y abs(Bid − Close(B)) ≤ 0.00020. Cualquier toque Bid observado tras B de la invalidación o del objetivo proyectado antes de enviar cancela. Datos ausentes o incoherentes bloquean la entrada; no esperes otra cotización mejor. El rango debe seguir vigente y la cotización llegar antes de la siguiente apertura H4.
Comprueba orden de precios fijos, tick, distancias del bróker, permisos, margen y exposición conjunta. Establece SL/TP válidos con la orden inicial o no abras. Un envío consume A, incluso si se rechaza o la respuesta es incierta; concilia el estado antes de actuar de nuevo. Tras confirmar la ejecución, recalcula costes y pérdida con esa entrada real. Un límite incumplido o protección ausente exige solicitar cierre, registrar costes y bloquear otro intento para A.
7. Reproducir el BUY inventado de H4 a M15
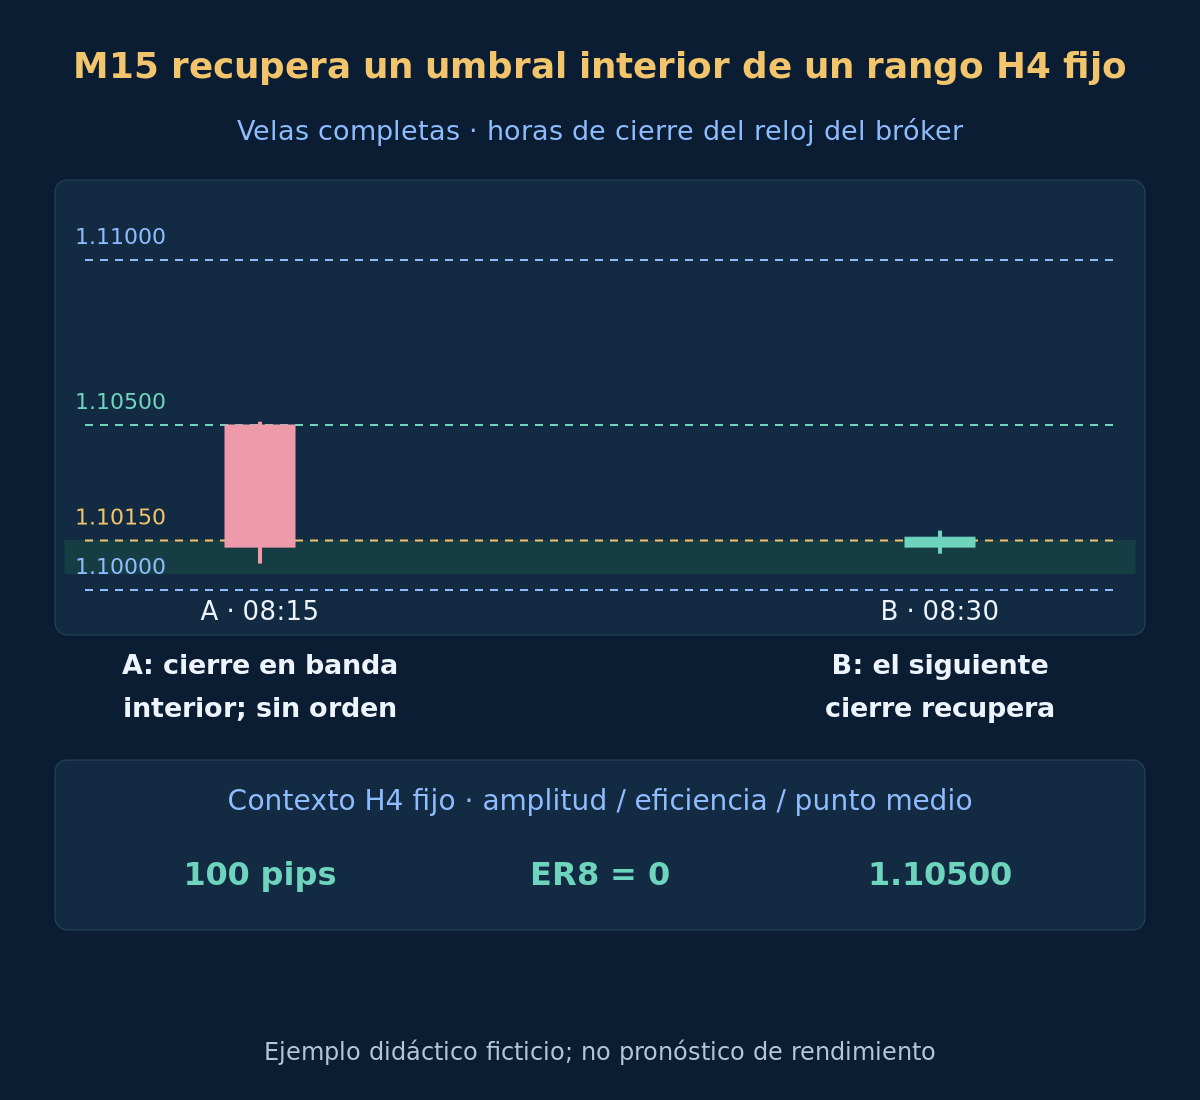
A las 08:00, la referencia H4 cerrada da L 1.10000, U 1.11000, W 100 pips y Mid 1.10500. Los 9 cierres cronológicos empiezan y terminan en 1.10500; sus cambios absolutos suman 0.01500, o 150 pips, por lo que ER8 es 0. El último cierre está en la mitad central. Banda BUY [1.10050, 1.10150], tope de recuperación 1.10200. La tabla muestra las primeras velas M15 por hora de cierre del bróker; la receta opcional reconstruye la referencia.
| Vela · hora de cierre | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid |
|---|---|---|---|---|
| A · 08:15 | 1.10500 | 1.10510 | 1.10080 | 1.10130 |
| B · 08:30 | 1.10130 | 1.10180 | 1.10110 | 1.10160 |
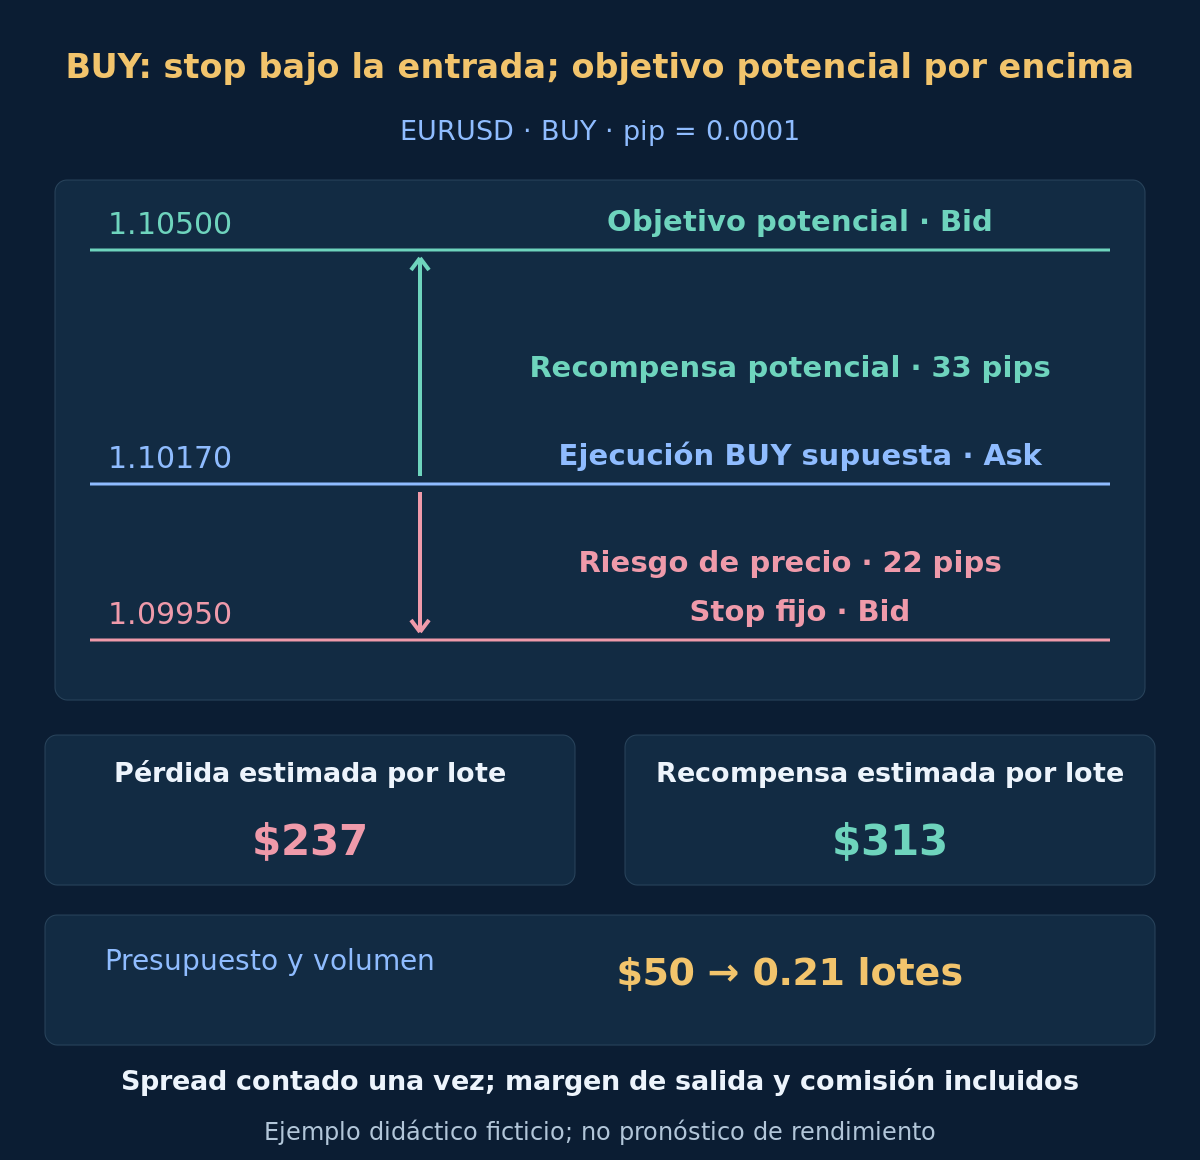
El rango de A de 43 pips no supera la mitad del rango mayor y su cierre 1.10130 está en banda. B es alcista y cierra en 1.10160, superando el umbral sin rebasar el tope ni el plazo. Supón que pasan los demás controles y la primera cotización a las 08:30:01 es Bid 1.10160 / Ask 1.10170, con BUY ejecutada a Ask. S fijo es 1.09950 y Tp 1.10500: riesgo de precio 22 pips y recompensa potencial 33 pips. No hay resultado posterior.
8. Incluir costes antes de calcular el volumen
Limita la pérdida planificada de entrada al 0.5% del patrimonio actual de la cuenta (equity) y la pérdida planificada total de posiciones y pendientes al 1.0%. En USD usa Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Riesgo existente desconocido bloquea la entrada. Un patrimonio ficticio de $10,000 sin riesgo previo da presupuesto $50. Supón valor de pip $10 por lote, comisión completa $7 por lote, margen adverso de salida 1 pip y reserva de financiación $0. Con distancias ejecutables positivas dSL y dTP en pips, define Loss1 = (dSL + 1) × 10 + 7 y Reward1 = (dTP − 1) × 10 − 7. Exige estimaciones positivas y Reward1 / Loss1 ≥ 1.25 sin redondear. Son datos de planificación, no riesgo recomendado ni un tope garantizado. Verifica tarifas y conversión reales; consulta costes de trading.
Aquí Loss1 es $237 y Reward1 $313: ratio aproximado 1.32. Con mínimo y paso 0.01 lote, redondea hacia abajo a 0.21 lotes: pérdida estimada $49.77 y recompensa $65.73. El siguiente paso, 0.22, estima $52.14 de pérdida y supera el presupuesto. Si la primera cotización fuera Bid 1.10180 / Ask 1.10190, spread y desplazamiento aún pasarían, pero Loss1 sería $257 y Reward1 $293: ratio cercano a 1.14, insuficiente. Descártala; descarta también si el lote mínimo supera el presupuesto. El spread ya está en las distancias ejecutables: no lo sumes dos veces. Tras la ejecución, su diferencia de precio entra en las distancias recalculadas; la reserva de 1 pip corresponde a la salida pendiente. Sigue las reglas de riesgo de cuenta.
Opcional: reconstruir el contexto H4 y calcular costes
Usa cierres cronológicos C0 = 1.10500; [C1..C8] = [1.10600,1.10400,1.10650,1.10350,1.10600,1.10400,1.10550,1.10500]. Para las velas de referencia i de 1 a 8, define Open(i)=C(i−1); Close(i)=C(i). Usa High(1)=1.11000; Low(2)=1.10000; en los demás casos cada máximo es la mayor apertura/cierre más 0.00050, y cada mínimo la menor menos 0.00050. Asigna intervalos H4 consecutivos terminados en D. Son OHLC sintéticos, no ejecución histórica; se conserva la notación decimal inglesa.
Cálculos BUY: (1.10170 − 1.09950) / 0.0001 = 22; (1.10500 − 1.10170) / 0.0001 = 33; (22 + 1) × 10 + 7 = 237; (33 − 1) × 10 − 7 = 313; floor((50 / 237) / 0.01) × 0.01 = 0.21; 0.21 × 237 = 49.77; 0.21 × 313 = 65.73. Son resultados estimados alternativos, no resultados realizados.
9. Salir antes de que caduque el contexto
Mantén SL/TP iniciales, sin trailing, movimiento a equilibrio, salida parcial, promediado, reversión automática ni salida adicional por cierre. Los fills protectores reales anteriores tienen prioridad. En otro caso solicita cierre total en el primero de estos momentos: 2 horas transcurridas desde el cierre de B o siguiente apertura H4 del bróker, con la primera cotización negociable: Bid para BUY, Ask para SELL. Con D a las 08:00, B a las 08:30 y próximo H4 a las 12:00, el límite del ejemplo es 10:30.
Un nuevo intervalo H4 termina el contexto anterior incluso durante una interrupción de precios; una ejecución tardía no amplía el plazo. No evalúes al candidato viejo con niveles nuevos. Si los datos o relojes requeridos dejan de ser fiables, conserva protección aceptada y solicita cierre cuando sea posible. Concilia órdenes o cierres inciertos antes de otra acción. Solicitudes no son fills; huecos y costes pueden superar la pérdida prevista. Un rango nuevo necesita otra referencia cerrada y su propia primera visita.
10. Probar la disponibilidad en el momento real de decisión
Reproduce cronológicamente aperturas H4, disponibilidad de referencias, cada cierre M15 elegible, primeras cotizaciones, respuestas y salidas. En MT4 el desplazamiento 0 está en formación. Buscar una hora histórica puede devolver la vela que la contiene, no la última ya cerrada entonces; verifica apertura y disponibilidad del cierre, y rechaza sustituciones por la vela más cercana en huecos. Nunca uses el máximo o mínimo final de la vela H4 que contiene A o B como contexto previo. Consulta el backtesting responsable.
Compara una variante registrada aparte sin filtro de eficiencia, con las mismas fechas, costes, geometría de entrada y riesgo. Registra cada variante de amplitud, banda y tope; reserva evaluación cronológica posterior y demo forward. Baja eficiencia puede preceder a una ruptura y una recuperación rápida puede fallar antes de cubrir costes. No hay backtest, tasa de acierto ni esperanza matemática. La Estrategia 1 y la Estrategia 2 prueban secuencias distintas, no votos intercambiables para esta entrada.
- Todos los datos H4/M15 necesarios estaban cerrados y disponibles en D y en cada decisión.
- El rango de 8 velas, cierre central, denominador positivo y eficiencia cumplen.
- A es el primer cierre interior entre ambos sentidos y su rango cumple.
- B inmediata recupera dentro del tope; vetos y caducidad tienen prioridad.
- Primera cotización, protección, ratio de costes, volumen y riesgo agregado cumplen.
- Se conservan rangos rechazados, órdenes inciertas y salidas protectoras, temporales y de contexto.
11. Preguntas sobre confirmación multitemporal
¿Una eficiencia H4 baja demuestra que el próximo movimiento M15 revertirá?
No. Resume cambios de cierres completados. Puede comenzar un movimiento direccional justo después. Prueba su aportación frente a una variante equivalente sin filtro, con todos los rangos rechazados y costes.
¿Puede otra vela M15 rescatar una recuperación fallida?
No. B debe seguir inmediatamente a A y confirmar antes de caducar el rango. El primer candidato lo consume aunque sea rechazado. Un rango H4 nuevo necesita nueva referencia y primera visita propia.
¿Por qué puede aprobarse el patrón y descartarse la orden?
El patrón observado y la operación ejecutable son distintos. Una primera cotización peor, mayores costes, protección inválida o riesgo excesivo pueden descartar una señal válida.
¿El objetivo significa que el ejemplo obtuvo beneficio?
No. Es una salida potencial fija. El gráfico termina en la confirmación; no aporta ejecución ni resultado posteriores. Siguen siendo posibles pérdidas, ejecuciones fallidas y salidas por tiempo.
12. Referencias y alcance
Fuentes primarias: iBarShift y búsqueda de la vela que contiene una hora, indexación de series y velas en formación y OrderSend, lados del precio y restricciones. Revisadas el 2026-10-19. Respaldan la mecánica de plataforma, no estos límites de eficiencia, fracciones, plazos ni rentabilidad. Es una especificación, no un EA certificado.
Forex y el trading apalancado implican un riesgo considerable. Este material es educativo, no asesoramiento de inversión. Todos los precios e importes del ejemplo son ficticios. Los resultados pasados o simulados no garantizan el rendimiento futuro.